Ich möchte Zuck wirklich nicht loben, aber Muse ist tatsächlich ein kluger Schachzug
 Tapbit Wire
Autoren: DaiDai, Frank, MSX 麦通
In Silicon Valley reagiert Wall Street normalerweise sofort, sobald Zuckerberg ernsthaft über die nächste Technologiegeneration predigt, indem sie Meta's Kapitalausgabetabelle aufschlägt.
Vom Metaversum bis zur KI hat sich das Drehbuch kaum verändert.
Besonders im Vorfeld des Jahres 2026 kauft Meta weiterhin massenhaft GPUs, baut Rechenzentren und gewinnt Fachkräfte für Modelle und Agenten – gleichzeitig erhöht es seine jährliche Capex-Prognose auf 130–145 Mrd. USD. Sobald Geld in diesem Umfang ausgegeben wird, fragt sich der Sekundärmarkt zwangsläufig: Wie soll dieser Betrag wieder eingespielt werden?
Die klassische Antwort war einfach: Die Modelle in die Empfehlungsalgorithmen einbinden, Werbung präziser ausrichten und die gigantische Geldmaschine Facebook und Instagram noch effizienter machen.
Das Problem ist jedoch, dass auch diese Logik eine Obergrenze hat.
Bei einem Konzern mit jährlichen Umsätzen im zweistelligen Milliardenbereich: Warum sollte der Markt neue Bewertungsperspektiven bieten, wenn hunderte Milliarden an KI-Investitionen lediglich Feed-Anzeigen etwas genauer und Klickraten leicht erhöhen?
Deshalb ist Muse etwas interessant.
Erstmals verbindet es Meta's in den letzten Jahren stetig gestiegene KI-Investitionen mit einem Produkt außerhalb der Werbung – doch nah genug an echtem Konsum und Transaktionen. Von Modellfähigkeit über Agent-Produkt bis hin zu Transaktionen und Kommerzialisierung zeichnet sich zumindest logisch ein vollständiger Pfad ab.
Deshalb möchte ich Zuck wirklich nicht loben – muss aber sagen: Der Schachzug Muse wurde äußerst gerissen gespielt.
I. Meta's KI ist nicht nur ein Kostencenter
Schauen wir uns zunächst die jüngste Marktentwicklung an.
Vom späten August bis zum 21. September stieg Meta's Aktienkurs von über 570 USD auf 741,25 USD – ein Gesamtanstieg von fast 30 %; allein am 21. September betrug der Anstieg 11,34 %.
Natürlich wäre es ungenau, diesen gesamten 30%-Anstieg allein auf Muse zurückzuführen. Meta's Aufwärtstrend hatte bereits vor Muse's Markteinführung begonnen; die erste Phase resultierte eher aus einer Korrektur der pessimistischen Markterwartungen zu Capex, Kostenentwicklung und Margen.
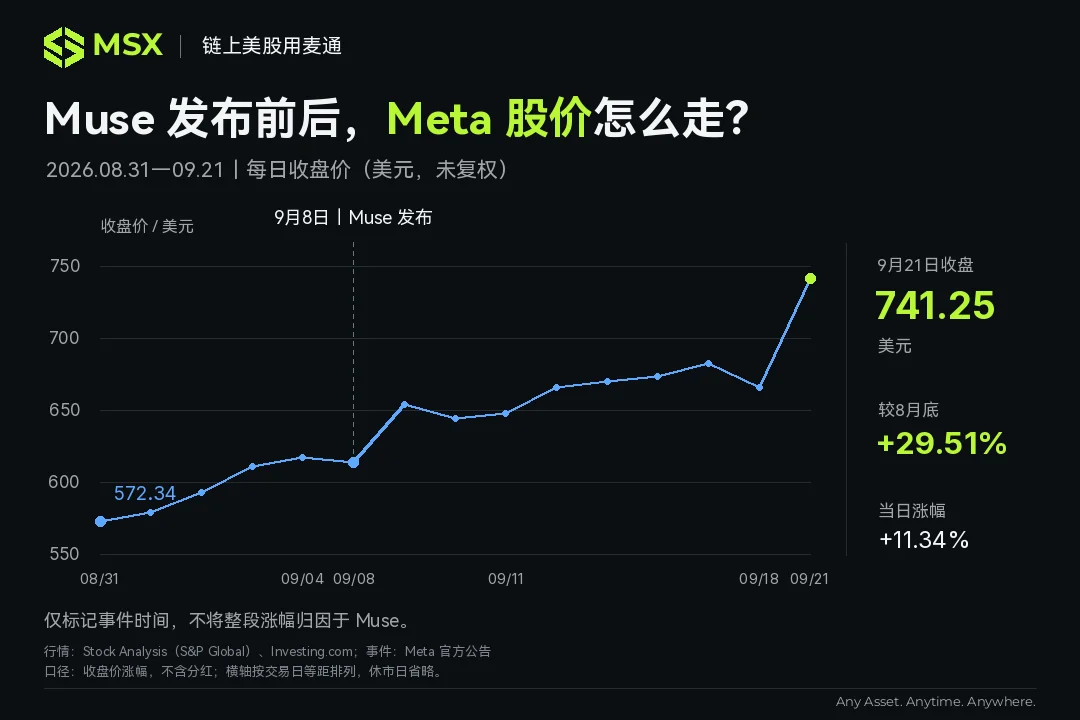
Doch nach dem Livegang von Muse am 8. September gewann die Diskussion um Meta AI eine zusätzliche Dimension: Könnte dieses Geld tatsächlich eine zweite Wachstumsachse generieren?
Genau hier liegt der Unterschied.
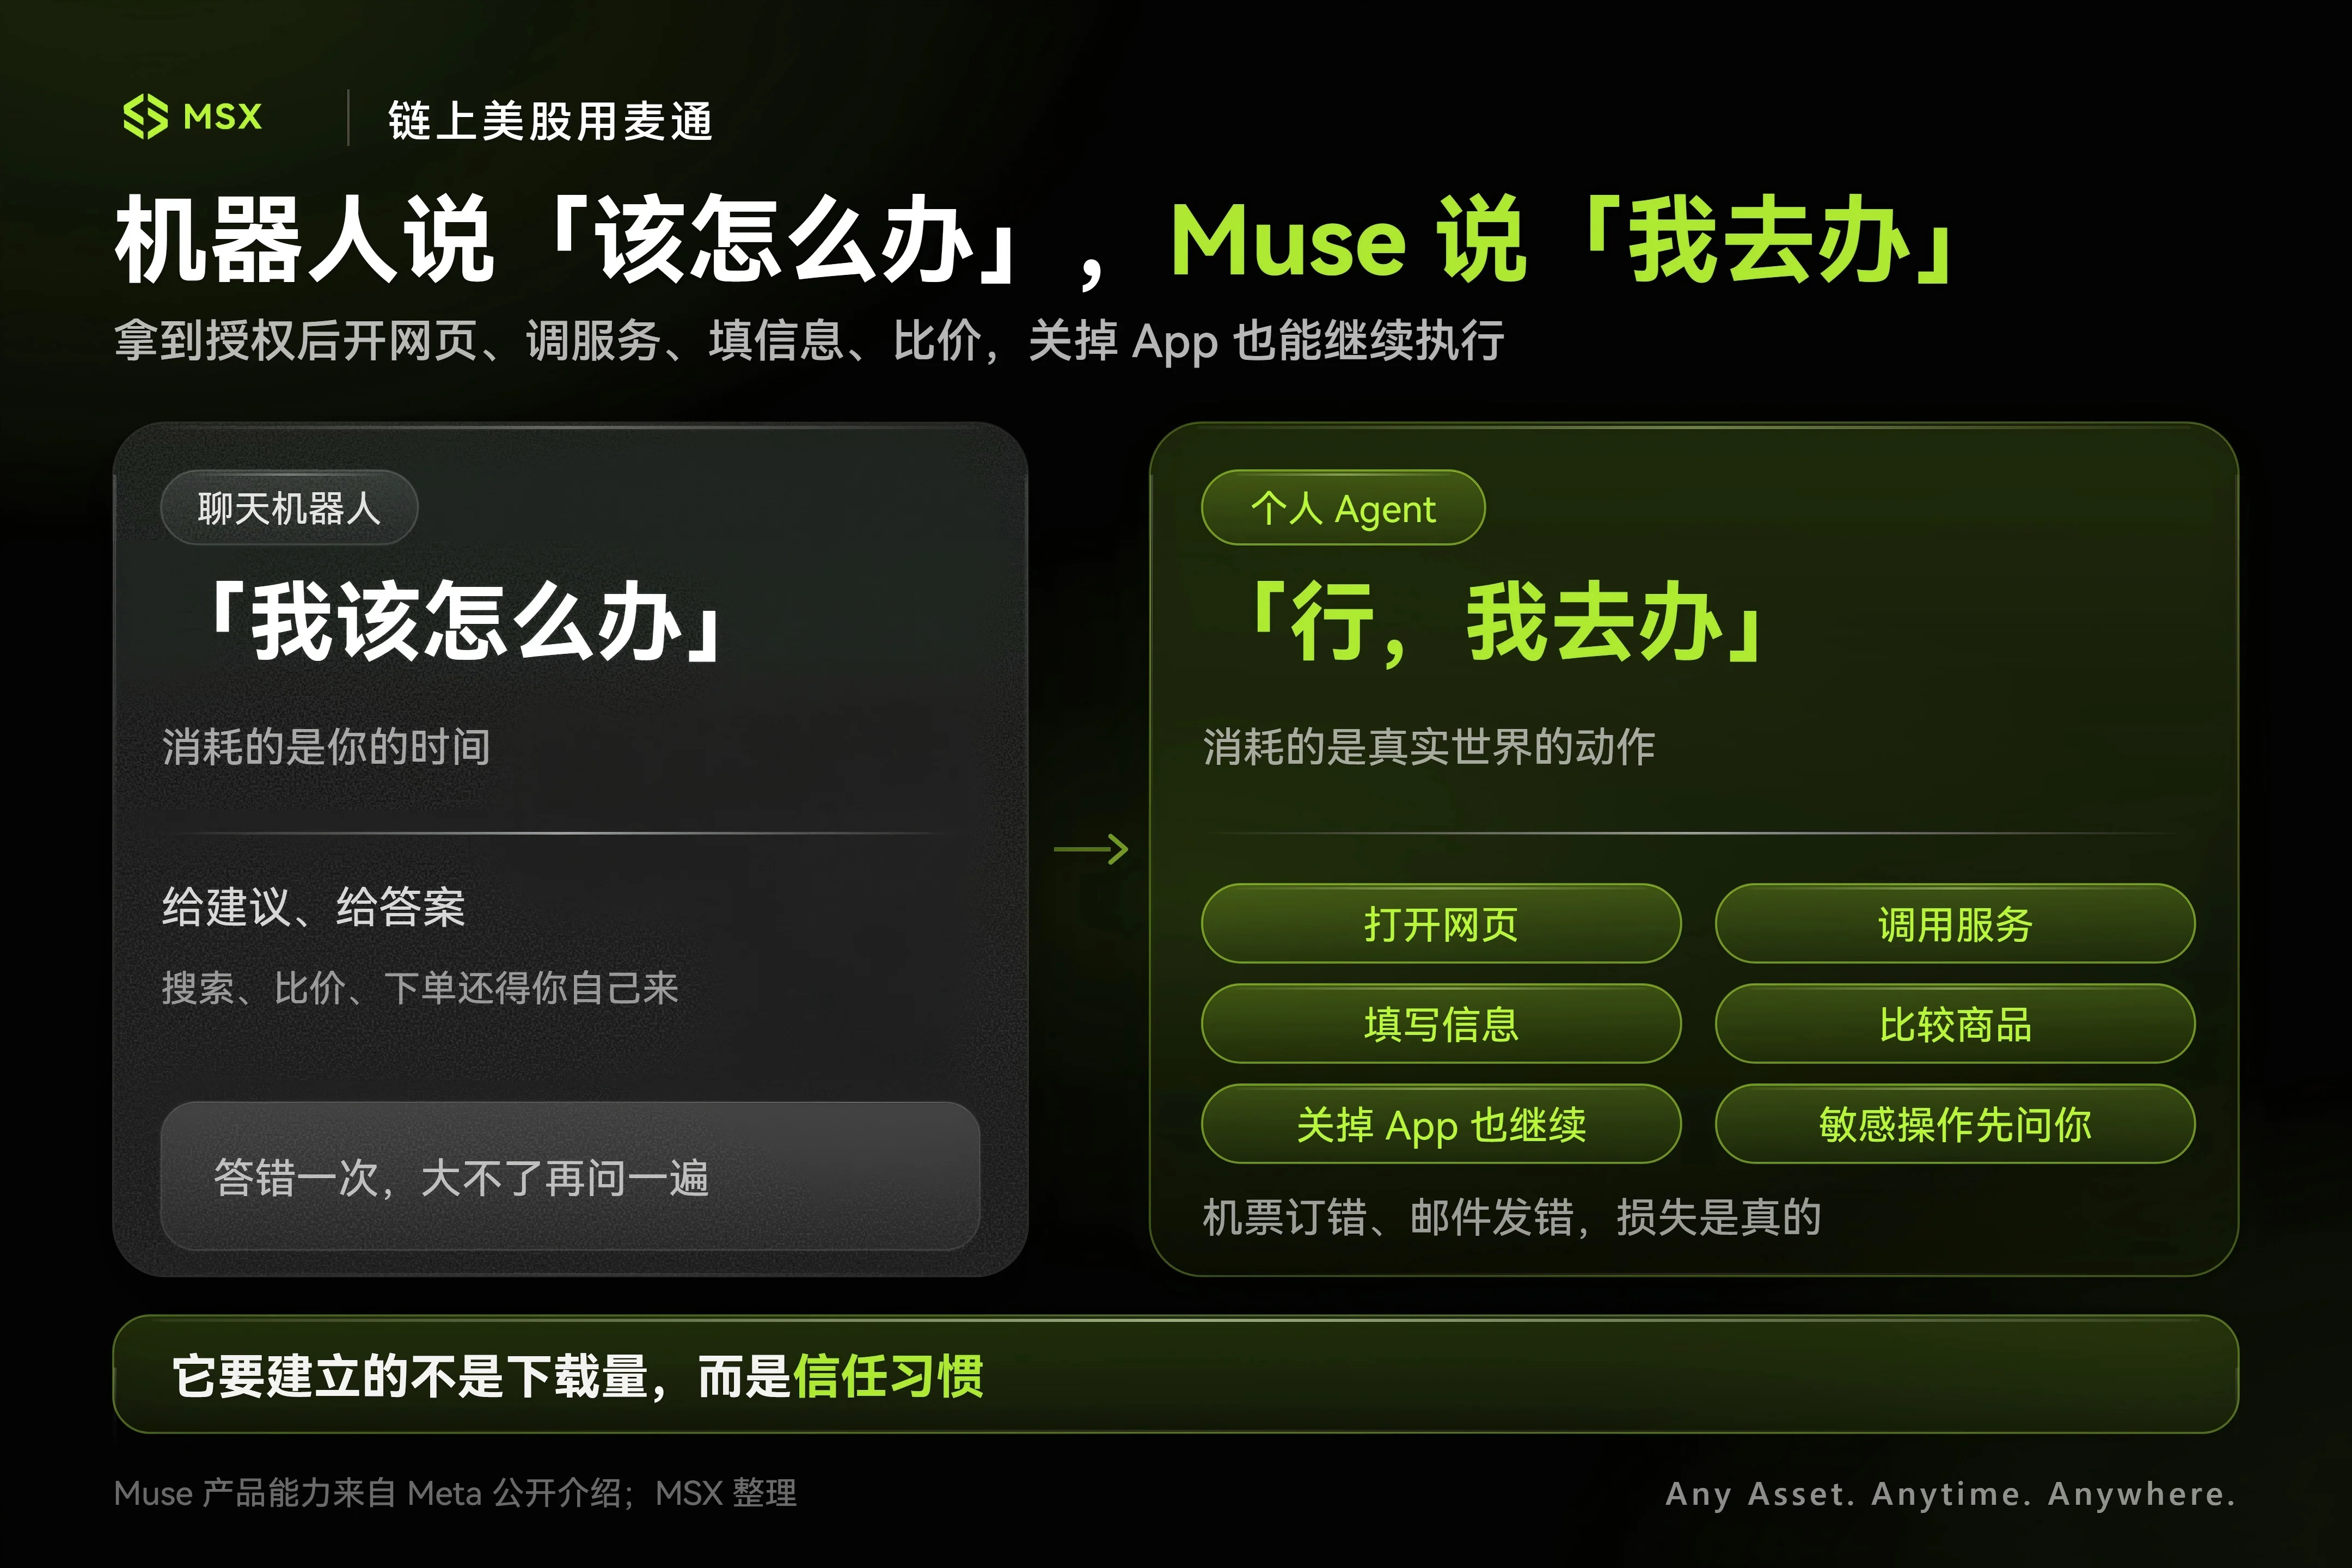
Muse wurde nie nach der Logik eines Chatbots entwickelt. Es ist ein äußerst reiner persönlicher KI-Agent – sobald Sie ihm die Berechtigung erteilen, kann es eigenständig Webseiten aufrufen, APIs aufrufen, Formulare ausfüllen, Preise über Plattformen hinweg vergleichen und sogar Aufgaben im Hintergrund erledigen, nachdem Sie Ihr Smartphone gesperrt haben. Erst beim eigentlichen Bezahlen oder beim Versenden einer kritischen E-Mail holt es Sie zur Bestätigung wieder ein.
Mit anderen Worten: KI war in der Vergangenheit eher eine Antwort auf die Frage „Was soll ich tun?“. Muse möchte einen Schritt weitergehen – „Gut, dann mache ich es eben.“
Diese Veränderung mag zunächst nur wie ein Übergang vom Chatbot zum Agenten erscheinen, doch ihre kommerzielle Bedeutung ist völlig anders. Sobald KI nämlich Handlungen übernehmen kann, greift sie naturgemäß an den Geldquellen am nächsten liegenden Zugangspunkten ein: Suche, Einkauf, Buchung und Zahlung.
Genau hier verdient Meta eine Neubewertung.
Es muss Muse nicht unbedingt zum weltweit besten Modell auf allen Benchmarks machen. Für die große Mehrheit der normalen Nutzer spielt es keine Rolle, ob ein Modell zwei Punkte besser oder drei Punkte schlechter abschneidet; entscheidend ist allein, ob es nach der Übertragung einer Aufgabe diese auch tatsächlich erledigt.
Dies spiegelt unser vor einigen Tagen zu Google abgegebenes Urteil wider: Sobald sich die Leistungslücke zwischen den zugrundeliegenden Modellen verkleinert, sind jene Unternehmen stärker im Vorteil, die echte Kontrolle über Zugangspunkte, Produkt-Ökosysteme und Vertriebskapazitäten besitzen – und daher wahrscheinlich die Dividenden der zweiten KI-Hälfte einstreichen werden (weiterführend: „Gemini 4.0 ist so stark, dass es den Feed ‚überflutet‘ – ist Googles KI-Gegenangriff da?“).
Aus dieser Perspektive ist Muse nicht Metas Rückkehr in die Prüfung „Wessen Großmodell ist das stärkste?“. Es wechselt einfach den Prüfungsraum: Wenn die Leistungsfähigkeit des zugrundeliegenden Modells grundsätzlich ausreichend ist, werde ich als Erster still und leise einen Agenten in den Alltag meiner Milliarden-Nutzer einbringen.
Und in diesem Prüfungsraum sieht die Hand, die Meta hält, plötzlich ganz anders aus.
II. Absicht und Interzeption: Warum ist Amazon alarmiert, während Shopify dies begrüßt?
Dazu besitzt Meta ein Trumpf-Ass, das andere nur beneiden können – native Distribution.
KI-Startups sorgen sich täglich um die Kundenakquisitionskosten, während Meta auf Facebook, Instagram, WhatsApp, Messenger sowie auf die von ihm weiter vorangetriebenen Smart Glasses sitzt. Milliarden Menschen sind bereits in seine Produkte eingebunden.
Doch allein „viele Menschen“ erklären noch nicht den Wert von Muse.
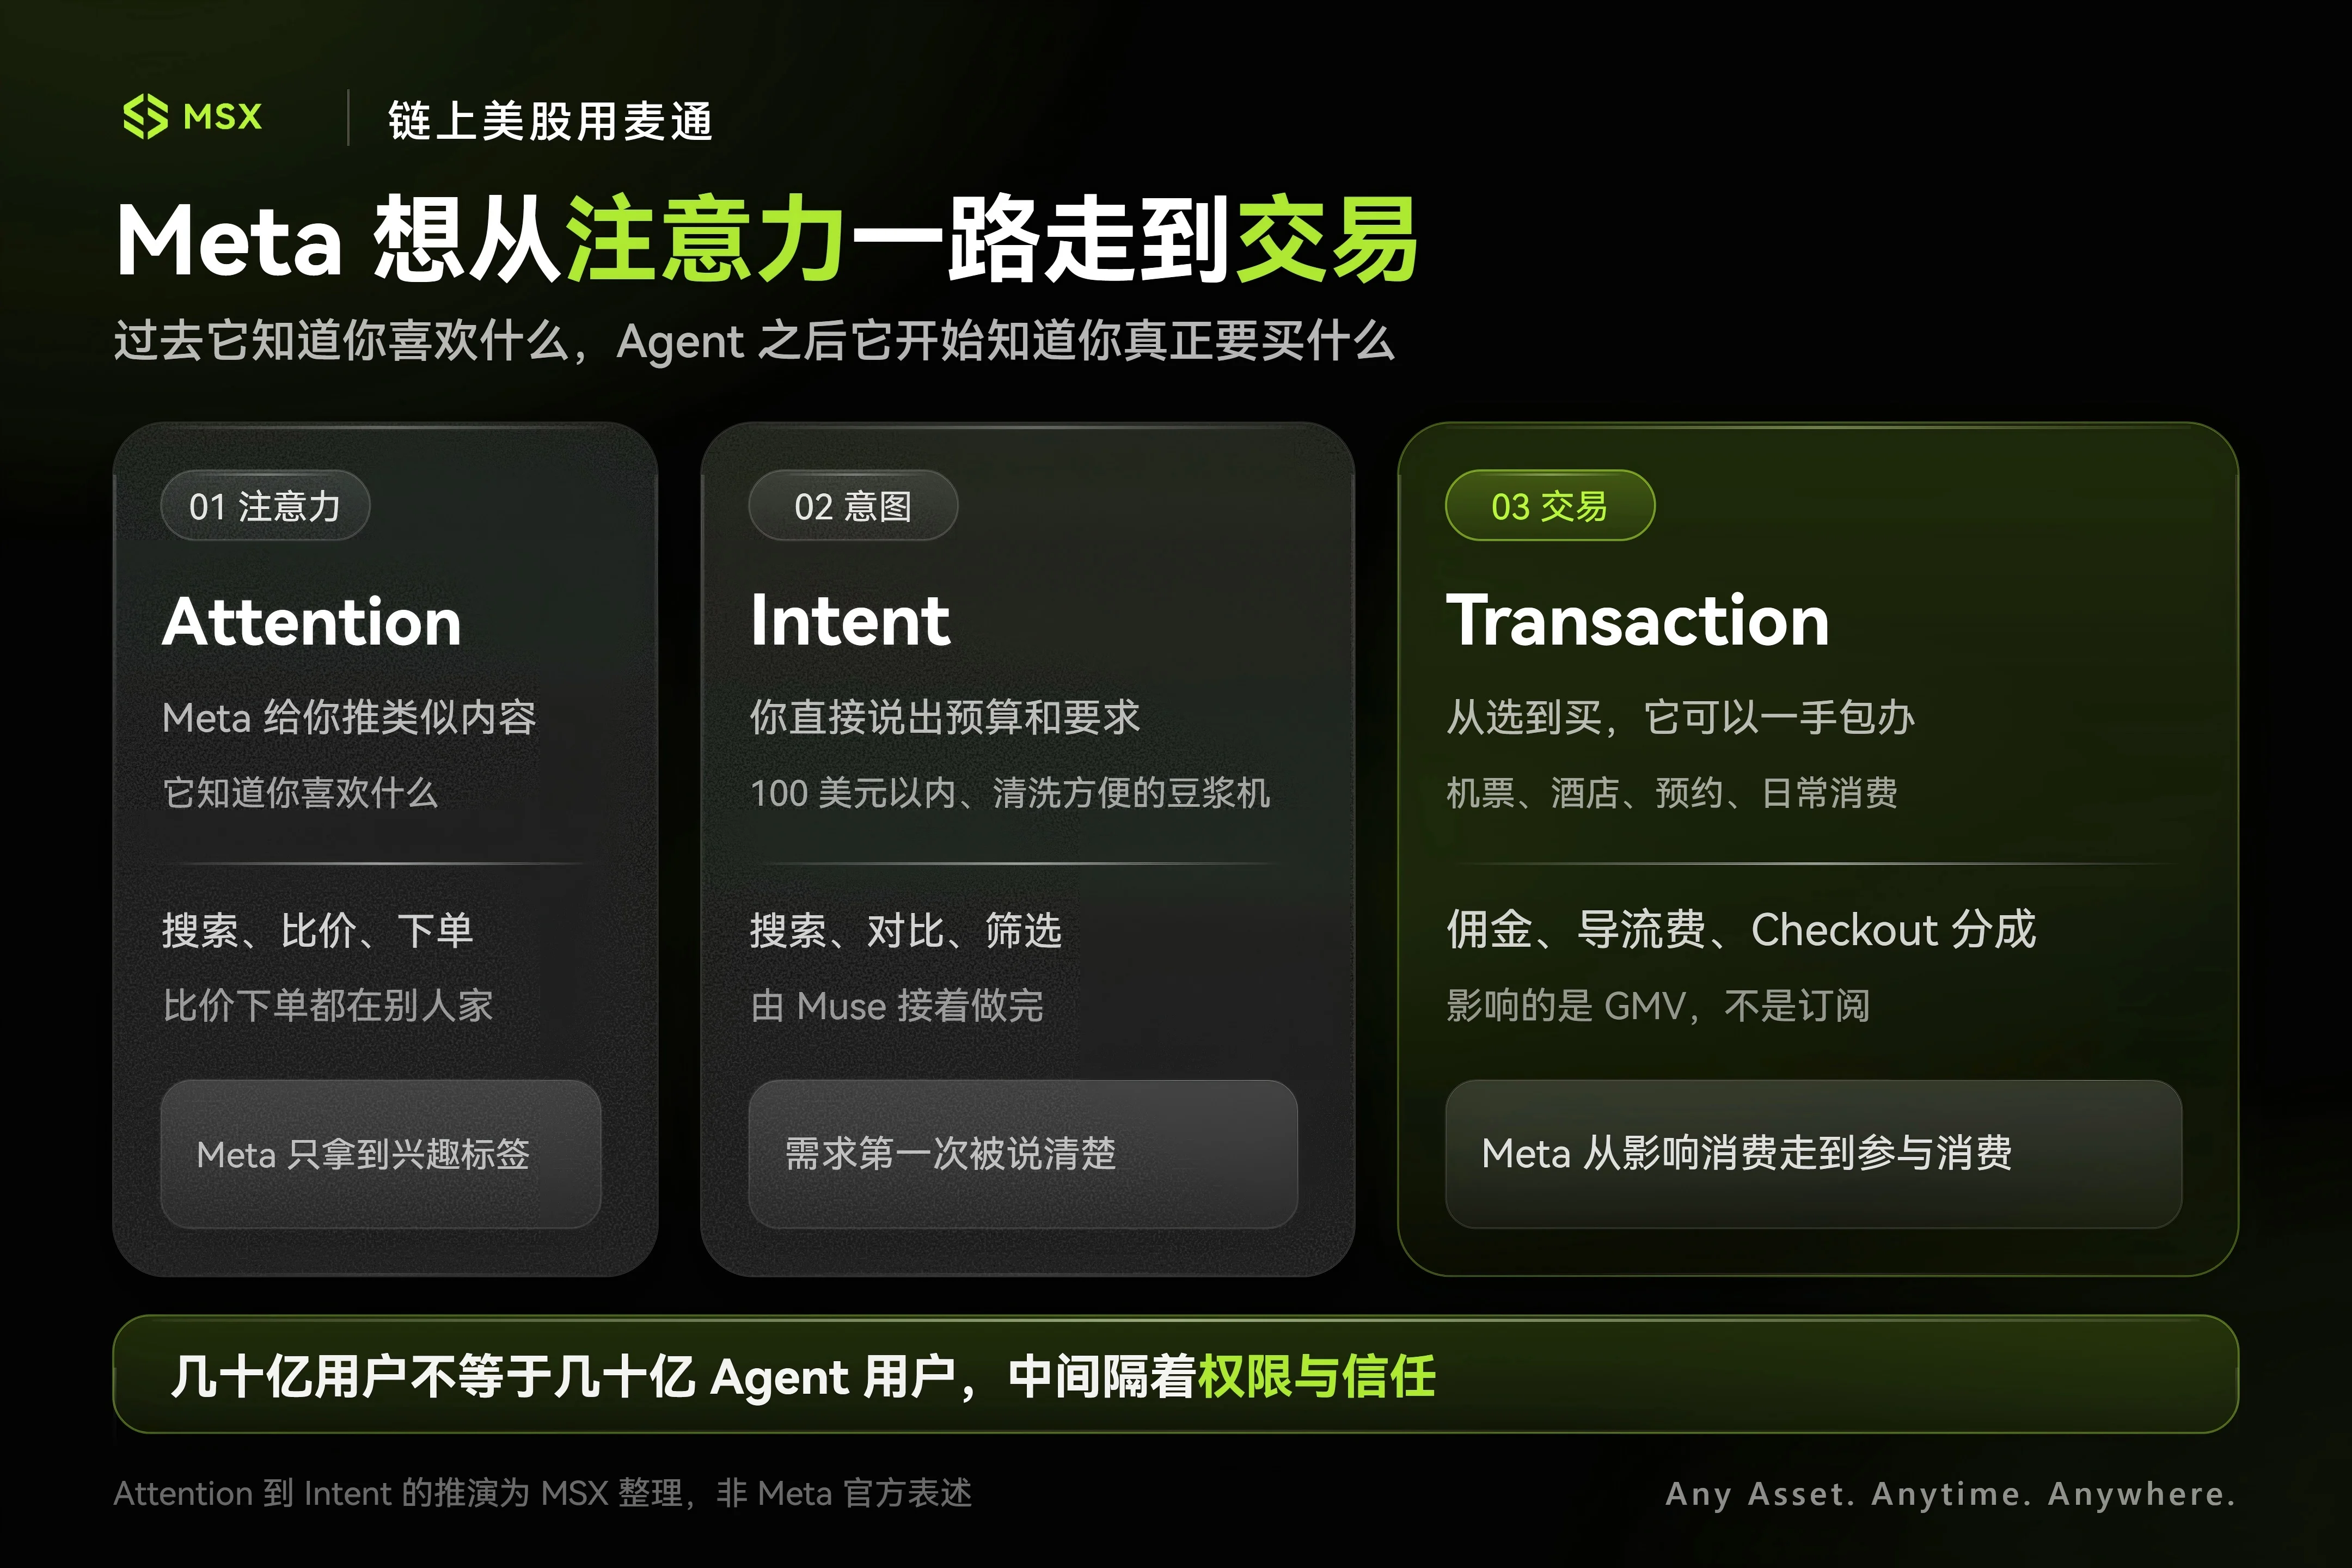
Spannend ist vielmehr die Chance, das von Meta ursprünglich Kontrollierte von der „Aufmerksamkeit“ noch tiefer bis zur „Absicht“ vorzuschieben.
Beispielsweise könnte der Algorithmus früher, wenn Sie sich ein Video über eine Sojamilch-Maschine auf Instagram ansahen und einige Sekunden länger verweilten, daraus schließen, dass Sie sich kürzlich für kleine Küchengeräte interessieren – und Ihnen daraufhin weitere relevante Anzeigen ausspielen. Meta erhielt dafür die Ausspielgebühr.
Wollten Sie das Gerät jedoch tatsächlich kaufen, würden Sie Instagram höchstwahrscheinlich schließen, Amazon/Temu öffnen, suchen, Preise vergleichen, Bewertungen lesen und die Bestellung aufgeben.
Das heißt: Meta kontrolliert „was Ihnen gefallen könnte“, doch die eigentliche Kaufentscheidung und Transaktion finden immer noch auf fremdem Terrain statt.
Muse könnte diesen Weg jedoch vollständig neu strukturieren: Wir sagen Muse einfach direkt: „Finde eine Sojamilch-Maschine unter 100 $, leicht zu reinigen, für ein Paar geeignet.“ Die anschließende Filterung, der Preisvergleich, die Bestätigung und die Zahlung laufen sämtlich über den Agenten-Kanal.
Aufmerksamkeit und Kaufabsicht mögen nur einen Schritt auseinanderliegen – doch im Geschäftswesen ist dieser eine Schritt viel wert.
Sobald Sie dies verstehen, wird klar, warum die Haltung der großen Player gegenüber Muse diametral entgegengesetzt ist.
Amazon ist höchstmobilisiert und hat Muse rasch daran gehindert, im Namen von Kunden Bestellungen aufzugeben; als Begründung werden Compliance- und Datenschutzgründe angeführt. Shopify hingegen gibt grünes Licht und möchte Shop Pay direkt in den Transaktionsfluss von Muse integrieren.
Es geht rein um die Frage, wessen Interessen auf dem Spiel stehen:
Amazon ist selbst ein geschlossener Hub für Suche und Transaktionen. Sein wertvollstes Gut sind nicht Cloud-Dienste, sondern der Moment, in dem ein Verbraucher sich entscheidet, etwas zu kaufen – dieser Moment muss Amazon öffnen. Falls künftig alle mit nur einem Satz an einen externen Agenten einkaufen, wird Amazon zwangsweise zu einem reinen Backend-Lager degradiert; die mühsam aufgebaute On-Site-Suchauktion und Werbeplattform verliert damit ihre Grundlage;
Shopify hingegen war schon immer ein Wasserverkäufer: Ob eine Bestellung von Instagram kommt, über Google gesucht wird oder über einen Agenten wie Muse eingeht – solange sie letztlich über sein Zahlungssystem abgewickelt und durch seinen Händlerkanal geleitet wird, erhält es stetig seinen Anteil;
Dies ist die realistischste Machtkonstellation des Agenten-Zeitalters: Wer dem endgültigen Entscheidungsakt des Nutzers am nächsten steht, kontrolliert die »Strasse von Hormus« der E-Commerce-Landschaft.
Natürlich sollten wir hier auch nicht blind optimistisch sein: Viele scrollen zwar durch IG, doch diejenigen, die bereit sind, ihr E-Mail-Passwort, Kalenderberechtigungen sowie Kreditkartennummer/CVV-Sicherheitscode einem KI-System anzuvertrauen, bilden derzeit noch eine Minderheit.
Schließlich: Wenn GPT oder Gemini einmal falsch antwortet, schiebt man es auf einen weiteren KI-Fehler. Doch wenn ein Agent beim Auftrag falsche Mengen bestellt, das falsche Hotel bucht oder eine Email versendet, die nie hätte verschickt werden dürfen, kann das Nutzervertrauen mit einem einzigen Vorfall zerstört sein.
Will Meta also den fettesten Teil der »Absicht« abschöpfen, muss es zunächst ein ganz einfaches Problem lösen: Wagen es die Menschen wirklich, ihm echte Kontrolle zu übertragen?
III. Abonnements bringen nur Kleingeld – das eigentliche Geschäft liegt in Transaktionen
Am Ende bleibt die Rechnung: Wie hilft Muse Zuck, seine Investition zurückzugewinnen?
Am leichtesten verständlich ist aktuell die Abonnementgebühr. Muse bietet eine kostenlose Version sowie kostenpflichtige Stufen für 20 $ und 100 $ monatlich. Nehmen wir an, es erreicht langfristig tatsächlich zehn Millionen zahlende Nutzer zu 20 $ pro Monat – das ergibt jährlich 2,4 Mrd. $ Umsatz.
Für die meisten Softwareunternehmen wäre das bereits ein sehr großes Geschäft – für Meta jedoch bei Weitem nicht genug.
Beachten Sie: Metas Umsatz allein im Q2 dieses Jahres betrug 60,8 Mrd. $, wobei Werbung mit 59,3 Mrd. $ den Löwenanteil ausmachte. Nur durch Mitgliedschaftsverkäufe lässt sich dieses riesige Hardware-Defizit niemals schließen.
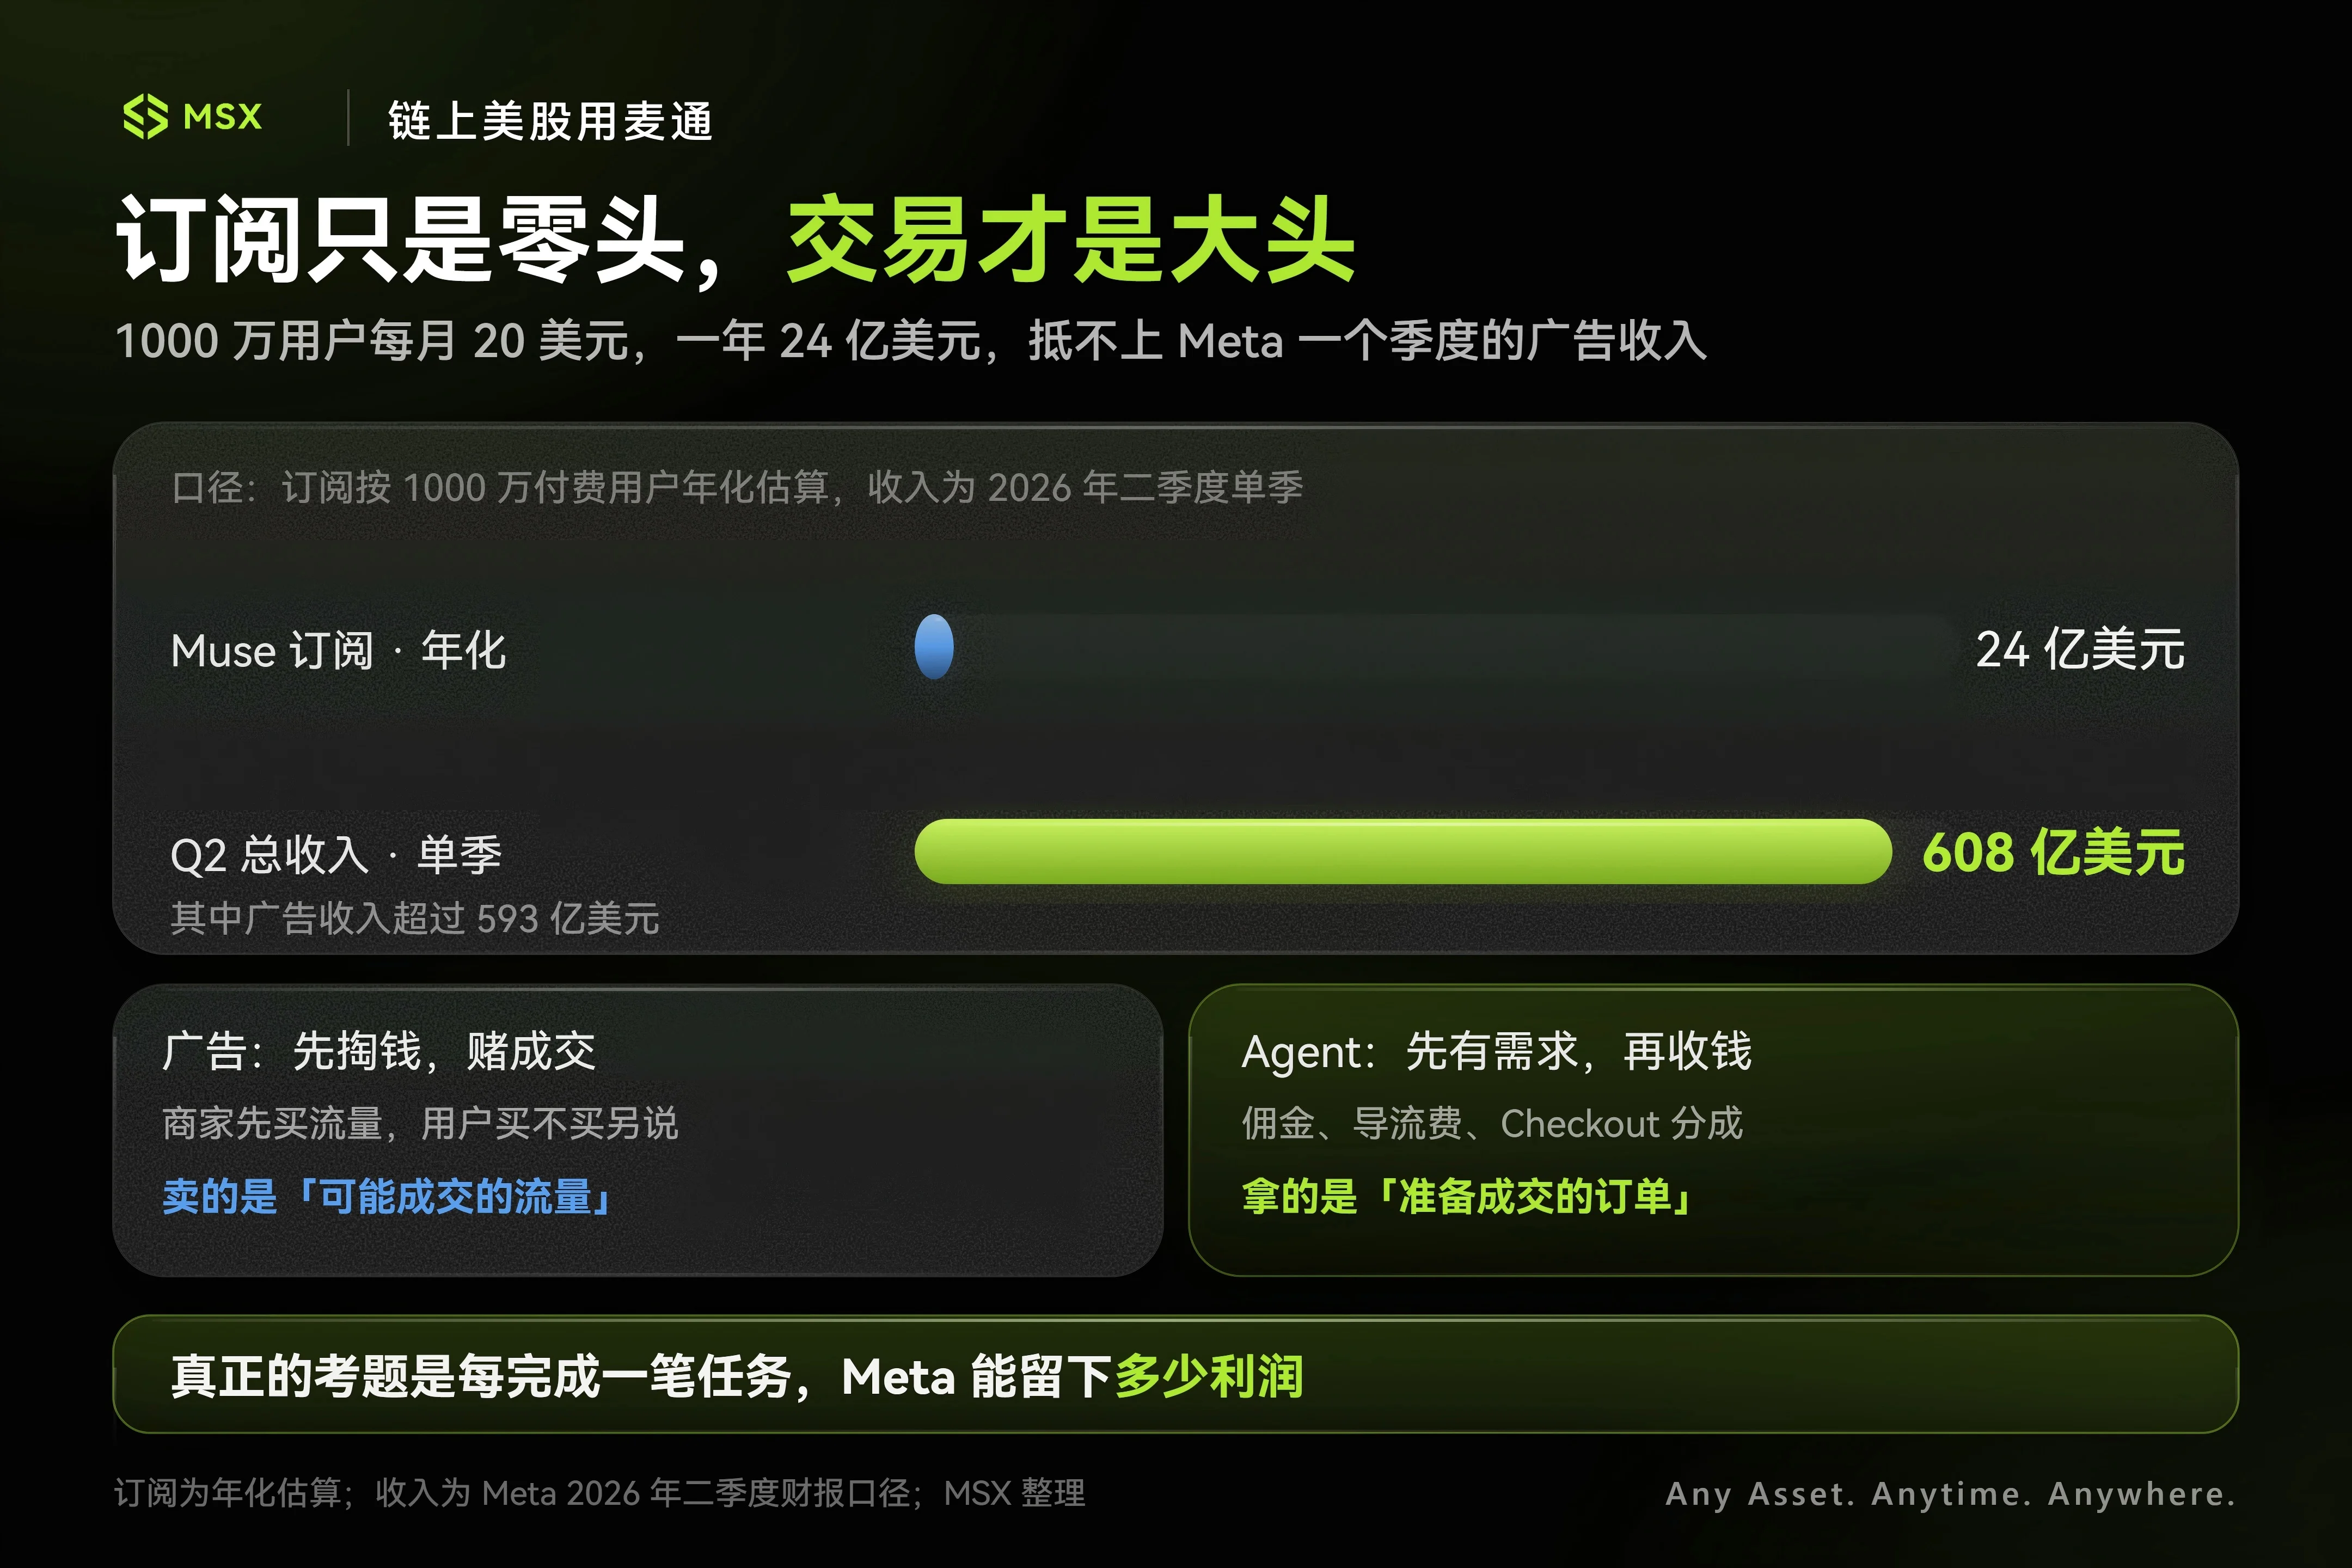
Daher sieht das MSX Research Institute Abonnements nicht als den wichtigsten Aspekt von Muse an. Das eigentliche Potenzial liegt in der Transaktionsprovision – das ist das Hauptgericht.
Wird ein Agent zum digitalen Butler für Hunderte Millionen Menschen, so würde das gehandelte Warenvolumen (GMV) theoretisch weit über die eigenen Mitgliedsbeiträge hinausgehen. Damit öffnet sich vollends der Raum für Kommerzialisierung: Provisionen für Transaktionsvermittlung, Empfehlungsgebühren für Händler, die ganz oben in den Vorschlägen erscheinen wollen, Umsatzbeteiligungen an Zahlungskanälen …
Bisher zahlten Händler bei Meta für die Wahrscheinlichkeit, dass der Nutzer »vielleicht kauft«. Ein zukünftiger Agent hält dagegen die Gewissheit einer Bestellung in der Hand: »Der Nutzer ist bereits zum Bezahlen bereit.« Wären Händler bereit, eine Provision für den Abschluss zu zahlen? Wären Zahlungsanbieter bereit, Umsatzanteile für »Agent Checkout« abzugeben? Wären Händler bereit, kommerzielle Dienstleistungen zu erwerben, um Prioritätsoption zu werden?
Das sind die Bereiche, die sich lohnt, sich vorzustellen.
Doch darin liegt auch eine Landmine für Meta.
Die Menschen nutzen Ihren Agenten, weil sie glauben, er stehe auf ihrer Seite – ein »naiver Assistent«, der ihre Interessen maximal fördert. Entdecken Nutzer jedoch eines Tages, dass Muse hektisch ein bestimmtes Hotel empfiehlt – nicht weil es passt, sondern weil es Meta die höchste Provision einbringt – bricht die Vertrauensgrundlage dieses Produkts sofort zusammen.
Für Meta gilt daher: Je tiefer die Kommerzialisierung in den Transaktionsbereich vordringt, desto stärker muss es einen Widerspruch bewältigen – nämlich, aus der Nutzerabsicht Gewinn zu ziehen, ohne dass Nutzer das Gefühl haben, ihre Absicht sei verkauft worden.
Deshalb muss Meta wiederholt betonen, dass private Gespräche mit Muse und dessen sicherer Sandbox (Secure VM) nicht direkt mit dem Werbesystem verknüpft werden – es muss unabhängig vom Werbesystem ein neues Gebühren- und Kreditsystem aufbauen.
Der Grund, warum dies so entscheidend ist, liegt letztlich in Meta's zunehmend exorbitanten KI-Ausgaben. Der Umsatz stieg um 28 %, doch Gesamtkosten und -aufwendungen schossen um 55 % in die Höhe; die operative Marge brach von 43 % auf 31 % ein. Der vierteljährliche operative Cashflow betrug 31,8 Mrd. USD, während Kapex und Leasing-Rückzahlungen über 31 Mrd. USD verschlangen – der freie Cashflow blieb daher mit nur 784 Mio. USD extrem eng.
Zwar sind darin einmalige Aufwendungen enthalten, doch eine Tatsache ist bereits klar: Meta reinvestiert Geld in KI-Infrastruktur mit beispielloser Geschwindigkeit.
Falls all diese eingesetzten GPUs am Ende nur einige zusätzliche Klicks auf Werbeanzeigen generieren, dann ist das bestenfalls eine Reparatur des bestehenden Geschäfts – und reicht nicht für die nächste Bewertungsumstrukturierung.
Doch falls Muse tatsächlich einen neuen Transaktionszugangspunkt via Agenten eröffnet, könnte Meta dem Kapitalmarkt eine Geschichte erzählen, in der KI einen völlig neuen Zugangspunkt schafft – vom „werbevermittelnden Zwischenhändler, der verzweifelt Schaufeln kauft“, zum „Einsatzleitstand des Internets der nächsten Generation“.
Das sind zwei grundverschiedene Bewertungsmodelle.
Abschließend
Ich muss zugeben: Bei Meta verbindet Muse die in den vergangenen Jahren immer beunruhigender werdenden KI-Ausgaben nun mit einem ausreichend konkreten kommerziellen Weg.
Was Meta bisher besaß, war die weltweit größte Aufmerksamkeitsmaschine; Muse will die Aufmerksamkeitskette weiter vorantreiben – vom Wissen, was Sie mögen, über das Verstehen Ihres eigentlichen Wunsches bis hin zum Erledigen von Aufgaben für Sie.
Falls diese Kette tatsächlich lückenlos funktioniert, erhält Meta möglicherweise nicht nur einen ChatGPT-Konkurrenten, sondern eine neue Internet-Einstiegsschicht.
Natürlich ist die Aktie bereits auf über 700 USD gestiegen, und der Markt hat ihr bereits reichlich Vorab-Anerkennung gezollt.
Siege oder Niederlagen auf Modell-Leaderboards werden bald vergehen – doch wie diese Rechnung beglichen wird, bestimmt wirklich, was META in der nächsten Phase wert ist.