Interpretation von Goldman Sachs: Zinssenkungen werden voraussichtlich erst in der zweiten Jahreshälfte 2027 erfolgen. Wie lange halten hohe Zinsen noch an?
 Tapbit Wire
Editorialhinweis: Die US-Inflation ist erneut gestiegen; die Frage nach weiteren Zinserhöhungen durch die Fed steht wieder im Fokus. Am 14. Oktober veröffentlichte Daten zeigen, dass der US-Verbraucherpreisindex (CPI) im September um 0,6 % monatlich und 3,7 % jährlich stieg. Benzinpreise trugen zu über der Hälfte des monatlichen Anstiegs bei; doch selbst ohne Nahrungsmittel und Energie stieg der Kern-CPI um 0,3 % monatlich – unverändert gegenüber August – was darauf hindeutet, dass zugrundeliegende Preisdrucke nicht weiter nachgelassen haben.
Die Hartnäckigkeit der Inflation bietet einen Grund für weitere Straffung, doch hohe Finanzierungskosten belasten zunehmend das Wachstum. Für den Markt ist die nächste Zinserhöhung nur eine kurzfristige Frage; entscheidender langfristiger Faktor ist, wie lange hohe Zinsen andauern und wie lange Unternehmen sowie Haushalte hohe Finanzierungskosten ertragen müssen.
Goldman Sachs’ Basisszenario im makroökonomischen Research-Bericht geht von einer weiteren Zinserhöhung durch die Fed im Dezember aus, gefolgt von drei Senkungen ab September 2027; Langfristzinsen sollen in den kommenden Monaten fallen. Unter diesem Szenario schätzt Goldman Sachs, dass höhere Zinsen das US-BIP-Wachstum bis 2027 um rund 0,2 Prozentpunkte dämpfen; bei unveränderten Zinsniveaus würde dieser Effekt mehr als doppelt so hoch ausfallen.
Dies bedeutet, dass Goldman Sachs’ Einschätzung vergleichsweise geringer Wachstumskosten auf einer anschließenden Zinsrückkehr beruht. Bleibt die Inflation längerfristig hoch und bleiben Langfristfinanzierungskosten entsprechend hoch, muss der Markt nicht nur neu bewerten, wie stark die Fed noch nachsteuert, sondern auch, wie lange die US-Wirtschaft diese Bedingungen verkraften kann.
Im Folgenden die Übersetzung des Originaltexts:
Nach überraschend hoher Inflation hat der Markt den Zinspfad der Fed neu bewertet. Doch die Szenarioanalyse von Goldman Sachs rückt die Wachstumsfrage stärker in den Fokus: Die Zinsen sind bereits hoch – wie lange sie auf diesem Niveau bleiben, könnte die wirtschaftlichen Kosten der Straffung erheblich verändern.
Dem Bericht zufolge erwartet Goldman Sachs weiterhin eine letzte Zinserhöhung im Dezember, gefolgt von drei Senkungen ab September 2027. Zugleich geht das Basisszenario davon aus, dass Langfristzinsen in den kommenden Monaten von ihrem aktuellen Niveau sinken werden.
Unter diesem Pfad schätzt Goldman Sachs, dass höhere Zinsen das US-BIP-Wachstum bis 2027 um rund 0,2 Prozentpunkte bremsen. Bleiben die Zinsen auf dem aktuellen Niveau, verdoppelt sich dieser Effekt deutlich.
Die Differenz zwischen beiden Szenarien offenbart die zentrale Aussage dieses Berichts: Zukünftige Wachstumsbelastungen hängen sowohl von der nächsten Entscheidung der Fed als auch davon ab, ob sich die Marktzinsen entsprechend senken.
Kerninflation kühlt nicht ab – Fed bleibt hart
Die US-Inflation stieg im September, getrieben vor allem durch Energie. Benzinpreise stiegen um 9,1 % monatlich und hoben den gesamten CPI-Anstieg von 0,4 % im August auf 0,6 %.
Doch Preisdruck konzentrierte sich nicht allein auf Energie: Der Kern-CPI stieg zwei Monate hintereinander um 0,3 % monatlich; Wohnkosten stiegen von 0,3 % im August auf 0,4 %. Damit lässt sich diese Inflationsentwicklung nicht allein mit Benzinpreisschwankungen erklären.
Für die Fed entscheidend ist, ob Preisanstiege nachhaltig sind. Energiepreise können die Gesamtinflation rasch treiben; ihre Folgewirkung hängt von Preisentwicklungen und Kostenübertragung ab. Ob die Kerninflation stabilisiert und verlangsamt wird, beeinflusst die Beurteilung zugrundeliegender Preisdrucke durch die Geldpolitiker.
Diese Daten reichen nicht aus, um den zukünftigen geldpolitischen Kurs zu bestimmen; doch das Ausbleiben einer weiteren Abschwächung der Kerninflation erfordert zusätzliche Belege, um zu beurteilen, ob die Inflation weiter sinkt.
Goldman Sachs’ Basisszenario im Bericht sieht weiterhin eine letzte Erhöhung im Dezember vor. Der vorliegende Auszug enthält jedoch keine vollständige Darstellung der Prognoseanpassung – daher lässt sich nicht schlussfolgern, dass das Institut Timing oder Häufigkeit der Zinsschritte aufgrund dieses CPI geändert hat.
Wachstumsbelastung könnte sich verdoppeln – entscheidend ist, wann Zinsen fallen
Die Wachstumsschätzungen von Goldman Sachs basieren auf einem klaren Zinspfad: eine weitere Zinserhöhung noch in diesem Jahr, gefolgt von einem Rückgang der langfristigen Zinsen und anschließend ersten Zinssenkungen ab Mitte 2027.
Das bedeutet, dass die geschätzte Wachstumsbremse von 0,2 Prozentpunkten bereits die Annahme eines schrittweise lockeren Finanzierungsumfelds enthält. Falls diese Voraussetzung nicht erfüllt wird, steigt auch der Druck auf die Konjunktur.
Goldman Sachs schätzt, dass bei unveränderten Zinssätzen die Bremse für das US-BIP-Wachstum bis 2027 mehr als doppelt so hoch ausfällt wie im Basisszenario. Im Vergleich zu einer einzigen Zinserhöhung könnte die anhaltend hohe Finanzierungskostenbelastung eine stärkere kumulative Wirkung entfalten.
Um diesen Unterschied zu verstehen, ist zwischen Leitzinsen und langfristigen Marktrenditen zu unterscheiden. Die Fed beeinflusst direkt kurzfristige Geldmarktzinsen, während die Finanzierungskosten für Immobilienkredite, langfristige Unternehmensfinanzierungen und Investitionsprojekte zudem von langfristigen Marktrenditen abhängen.
Daher können Unternehmen und Haushalte selbst bei einer Einstellung weiterer Zinserhöhungen durch die Fed nicht sofort Entlastung durch sinkende Finanzierungskosten spüren. Bleiben die langfristigen Zinsen hoch, bleibt Wohnungsbaunachfrage, Unternehmensinvestitionen und Kreditaktivität unter Druck.
Klarzustellen ist: Die 0,2 Prozentpunkte sind die vom Goldman-Sachs-Modell geschätzte Wachstumsbremse – weder eine Prognose der US-BIP-Wachstumsrate noch ein Rückgang der gesamtwirtschaftlichen Leistung um 0,2 %. Die zugrundeliegenden Materialien offenbaren nicht die vollständige Modellstruktur; konkrete Branchenverluste lassen sich daher nicht weiter ableiten.
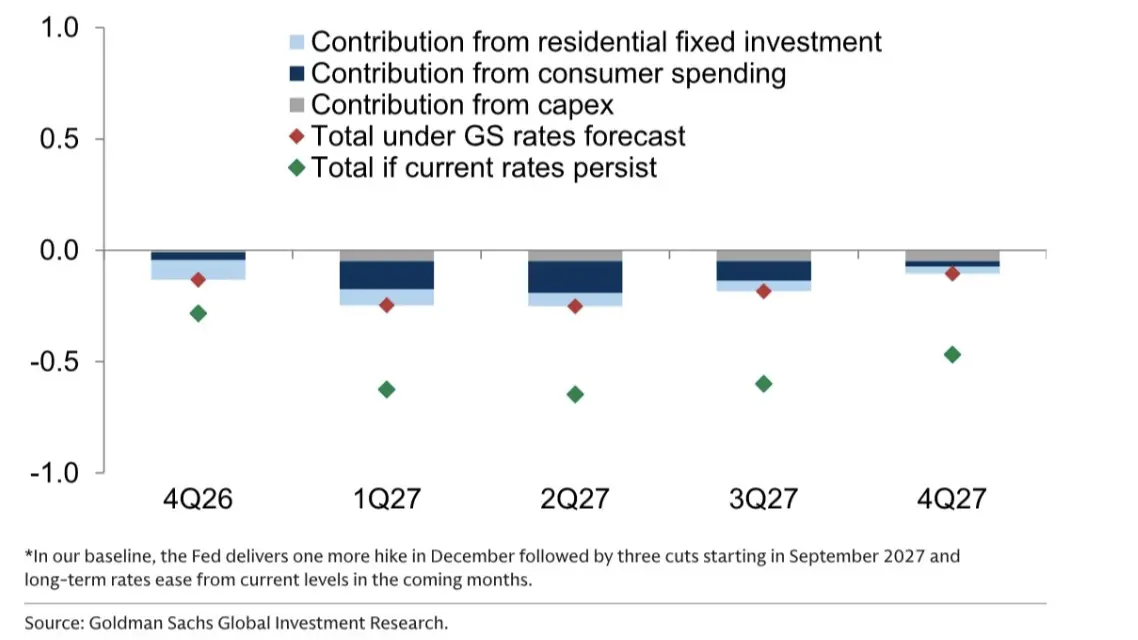
Bildunterschrift: Das Basisszenario von Goldman Sachs geht von einer weiteren Zinserhöhung durch die Fed im Dezember aus, gefolgt von drei Zinssenkungen ab September 2027; langfristige Zinsen sollen in den kommenden Monaten von ihrem aktuellen Niveau fallen. Die Grafik zeigt Modelleinschätzungen unter verschiedenen Zinspfaden.
Ob das Basisszenario von Goldman Sachs Bestand hat, hängt von zwei Bedingungen ab
Goldman Sachs erwartet ebenfalls eine weitere Zinserhöhung noch in diesem Jahr und Zinssenkungen nächstes Jahr – ein konditionaler geldpolitischer Pfad: Kurzfristig muss die Inflation weiter eingedämmt werden, danach erfolgen schrittweise Anpassungen an Konjunktur- und Preisentwicklung.
Diese Einschätzung setzt jedoch zwei Bedingungen voraus.
Erstens muss die Kerninflation nachhaltiger zurückgehen. Bleibt der Preisanstieg längerfristig hoch oder übertragen sich Energiekosten stärker auf andere Güter und Dienstleistungen, könnte sich die Dauer der Straffung verlängern – und der Zeitpunkt der erwarteten Zinssenkungen durch Goldman Sachs müsste neu bewertet werden.
Zweitens müssen die langfristigen Zinsen von ihrem jetzigen Niveau fallen. Dies ist eine zentrale Annahme für Goldmans relativ milde Schätzung der Wachstumsbremse. Bleiben langfristige Zinsen hoch, könnten Finanzierungskosten selbst ohne weitere Leitzinserhöhungen weiterhin die Nachfrage dämpfen.
Aus Sicht der Assetpreisbildung müssen Anleger daher unabhängig bewerten, ob sich die Geldpolitik dreht und ob sich das Finanzierungsumfeld tatsächlich verbessert. Eine Einstellung der Zinserhöhungen kann Befürchtungen vor weiterer Straffung mindern – doch ob sich der Wachstumsdruck tatsächlich verringert, hängt davon ab, ob die tatsächlichen Kreditkosten sinken.
Die künftig zu beobachtenden Variablen sind daher klarer: ob die Kerninflation weiter sinkt, ob langfristige Zinsen fallen und ob Wohnungsbaunachfrage, Investitionen sowie Beschäftigung deutlicher unter Druck geraten.
Die von Goldman Sachs geschätzte Wachstumsbremse von 0,2 Prozentpunkten gilt nur für das Szenario fallender Zinsen. Hält sich die Inflation hartnäckig und bleiben die Finanzierungskosten länger hoch, könnten die Belastungen für die US-Wirtschaft deutlich über diesem Basisszenario liegen.