Figmas KI-Nutzerbasis wächst – warum müssen Gewinne neu berechnet werden?
 Tapbit Wire
Das Designsoftware-Unternehmen Figma hat erneut Ergebnisse vorgelegt, die die Umsatzerwartungen übertrafen. Reuters berichtete, dass der Umsatz im dritten Quartal 391,4 Mio. USD betrug, und das Unternehmen hob gleichzeitig seine Prognosen für den Gesamtjahresumsatz und den bereinigten operativen Gewinn an. Nach der Veröffentlichung der Zahlen fiel der Aktienkurs zunächst im After-Hours-Handel.
CEO Dylan Field verwandelt die Design-Oberfläche in einen Arbeitsplatz, der auch Code und KI-Assistenten integriert. Mit der Nutzung dieser Tools kann Figma mehr Lizenzen und KI-Guthaben verkaufen – muss aber zugleich die Kosten für Modellbetrieb tragen. Die gleichzeitige Anhebung der Umsatz- und Gewinnprognosen zeigt, dass dieses Geschäft wächst. Die Veränderung der Bruttomarge wirft jedoch eine weitere Frage auf: Wie viel bleibt vom neuen Umsatz übrig?
Hat sich das Wachstum verlangsamt?
Figmas Umsatz stieg über mehrere Quartale hinweg kontinuierlich. Betrachtet man die fünf jüngsten Quartale, so lag der Umsatz im aktuellen Quartal um über 100 Mio. USD höher als im Vorjahresquartal. Allerdings ist die Wachstumsrate leicht unter dem Höchststand des vorherigen Quartals zurückgegangen.
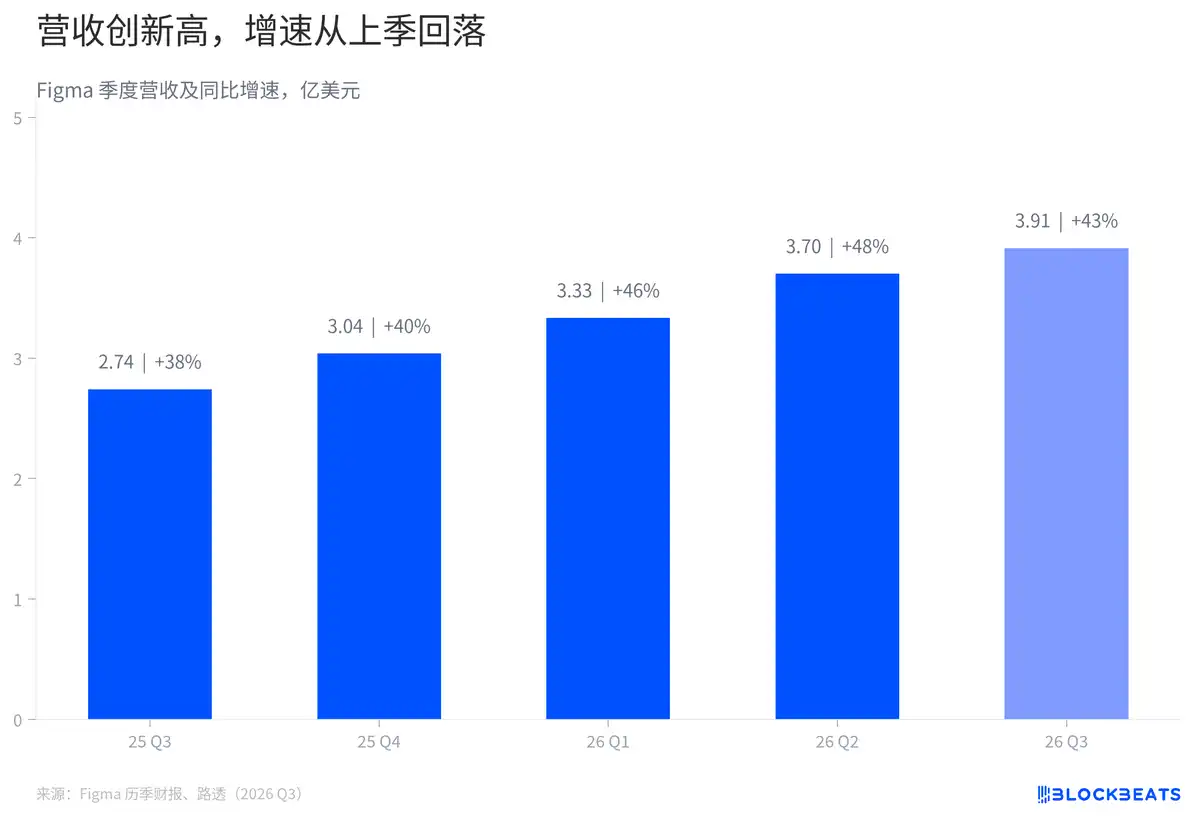
Das Jahr-zu-Jahr-Wachstum vergleicht den Umsatz dieses Quartals mit dem gleichen Quartal des Vorjahrs. Da die Vergleichsbasis bereits hoch war, kann selbst ein höherer absoluter Umsatz zu einer niedrigeren prozentualen Wachstumsrate führen als im Vorquartal. Um festzustellen, ob sich die Wachstumsrichtung geändert hat, müssen Kundenausweitung, Lizenzanzahl und Nutzungsintensität in den Folgequartalen analysiert werden.
Der Umsatz dieses Quartals lag zudem über der ursprünglichen Unternehmensprognose. Figmas obere Grenze für das dritte Quartal, die im Vorquartal angegeben wurde, betrug 375 Mio. USD; der tatsächliche Umsatz übertraf diesen Wert um 16,4 Mio. USD – das entspricht etwa 4,4 % über der oberen Prognosegrenze.
Die Umsatzquellen des Unternehmens werden zunehmend komplexer. Früher zahlten Kunden hauptsächlich für Software-Lizenzen; heute generieren auch zusätzliche Käufe von KI-Guthaben Umsatz. Ob ein Unternehmen Designer-Lizenzen hinzukauft oder bestehende Mitarbeiter häufiger Modelle aufrufen – beides beeinflusst die Rechnung. Im Konzernabschluss wird jedoch der Gesamtumsatz zusammengefasst, sodass sich nicht direkt ermitteln lässt, welcher Anteil auf welche Komponente entfällt.
Bedeutet „80 % der Kunden nutzen KI“, dass auch 80 % zusätzlich bezahlen?
Diese Quote war bereits im Vorquartal zu beobachten. Figmas Ergebnisbericht für das zweite Quartal zeigte, dass bei zahlenden Kunden mit einem jährlichen wiederkehrenden Umsatz von über 10.000 USD mehr als 80 % wöchentlich KI-Guthaben nutzten. Reuters berichtete, dass dieser Anteil Ende Oktober weiterhin über 80 % lag.
Der Nenner dieser Kennzahl sind zahlende Kunden, die eine bestimmte Umsatzschwelle erreichen; sie beschreibt lediglich, ob ein Kundenkonto innerhalb einer Woche Guthaben genutzt hat. Figmas Lizenzen enthalten bereits Grundguthaben; Kunden können zudem nach festgelegten Regeln zusätzliche Kontingente erwerben. Allein die Angabe „genutzt“ verrät nicht, wie viele Kunden zusätzliches Guthaben gekauft haben oder wie viel jedes Unternehmen verbraucht hat.
Figmas CFO Praveer Melwani erklärte gegenüber Reuters, dass Kunden nach der Anpassung der Guthabenpreise für denselben Betrag mehr Credits erhalten und die Nutzung separat erworbenen Guthabens gestiegen sei. Diese Änderung könnte Nutzer zur Experimentierung ermutigen – doch um den tatsächlichen Gewinn je eingenommenem Guthaben-Umsatz zu ermitteln, müssen Kaufvolumen und Aufrufkosten kombiniert werden.
Funktionseinführungen und Abrechnungsbeginn sind nicht zwangsläufig synchronisiert. Auf dem Ergebnisgespräch zum zweiten Quartal erklärte Figma, dass einige Testfunktionen – darunter Agent und Code Layers – zu diesem Zeitpunkt noch keine kostenpflichtigen Credits verbrauchten. Bei fortlaufender Produktentwicklung muss jeweils anhand der aktuellsten Regelung geprüft werden, ob bestimmte Funktionen nun abgerechnet werden. Nutzerwachstum durch Testfunktionen erzeugt zwar Produktnutzungsdaten, kann aber zunächst auch Servicekosten verursachen.
Der Umsatz steigt – warum sinkt die Bruttomarge?
Laut einer Zusammenfassung des MarketWatch-Berichts betrug Figmas Bruttomarge im dritten Quartal (nicht-GAAP) 82 %, nach 85 % im Vorquartal. Auf dieser gerundeten Basis bleiben von jedem eingenommenen 100 USD Umsatz nach Abzug der bereinigten Umsatzkosten rund 82 USD, um Forschung & Entwicklung, Vertrieb und sonstige Aufwendungen zu decken.
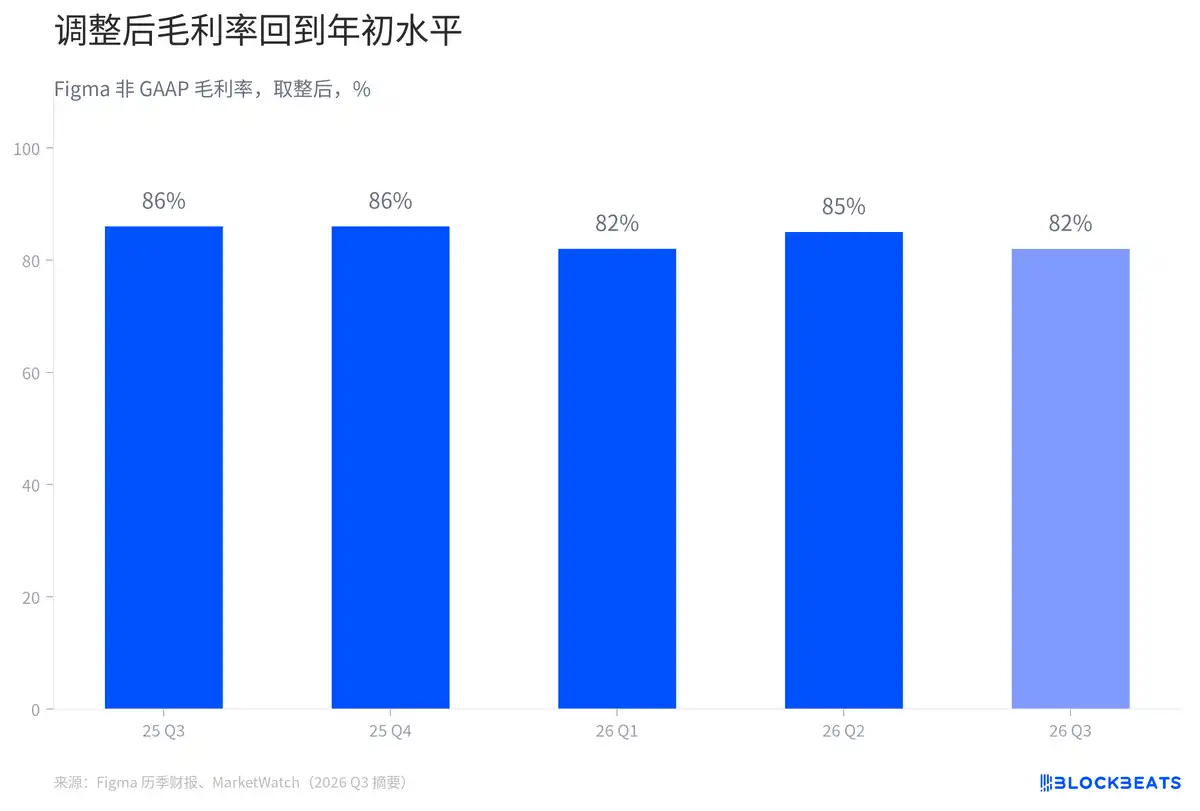
Die Bruttomarge ist eine Kennzahl in Prozent; der Bruttogewinn ist ein Betrag in Dollar. Steigt der Umsatz stark genug, kann auch bei niedrigerer Bruttomarge der absolute Bruttogewinn steigen. Figmas nicht-GAAP-Bruttogewinn im Vorjahresquartal betrug rund 237 Mio. USD. Der exakte Bruttogewinn für das aktuelle Quartal muss noch anhand der Original-Finanztabellen verifiziert werden; aus der gerundeten Bruttomarge lassen sich keine präzisen Finanzkennzahlen ableiten.
KI-Kosten tauchen nicht nur in den Umsatzkosten auf. Figmas Bericht zum zweiten Quartal nannte Infrastruktur-, Hosting- und KI-Kosten für Nutzer der kostenlosen Version als einen Faktor für das Wachstum der F&E-Aufwendungen. Auch bei den Vertriebs- und Marketingaufwendungen wurden kostenpflichtige Free-User-Faktoren genannt. Um die gesamten KI-Investitionen des Unternehmens einzuschätzen, müssen daher auch die operativen Aufwendungen berücksichtigt werden.
Das Unternehmen versucht, seine Kostenstruktur zu verändern. Melwani erklärte gegenüber Reuters, dass im dritten Quartal der Anteil der Aufgaben, die von Figmas eigenen Modellen bearbeitet wurden, mehr als verdoppelt wurde; zudem kamen diese Modelle für weitere Produktfunktionen zum Einsatz. Der genaue Einsparungsbetrag wurde in diesem Bericht nicht offengelegt.
Ganzjahresprognose angehoben – wie stark fällt die Änderung im vierten Quartal aus?
Nachdem der Umsatz die ursprüngliche Prognose übertraf, hob Figma die mittlere Umsatzprognose für das Gesamtjahr von 1,465 Mrd. USD auf 1,498 Mrd. USD an. Ein Teil dieser Anhebung resultiert aus dem bereits eingetretenen Übererfüllungseffekt im dritten Quartal; der verbleibende Teil lässt sich aus der mittleren Prognose ableiten.
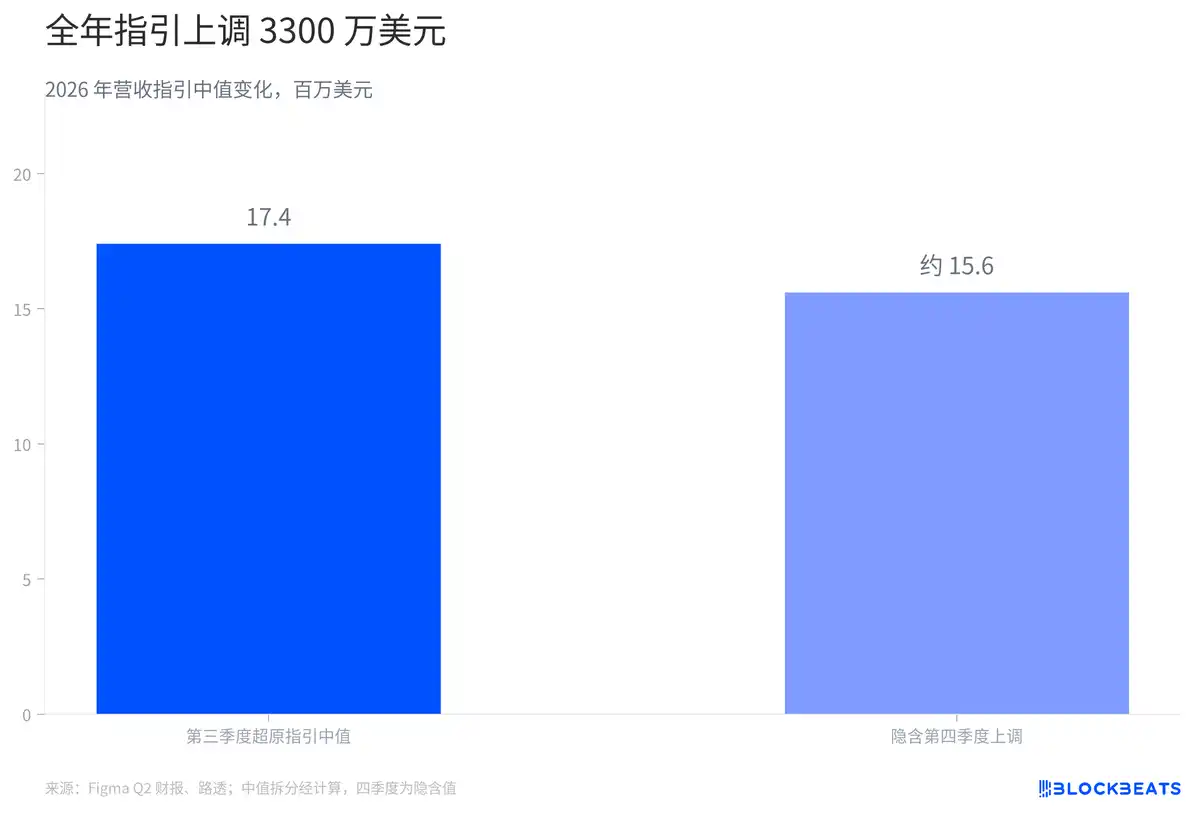
Basierend auf der mittleren Prognose für das dritte Quartal vom Vorquartal erzielte das Unternehmen in diesem Quartal 17,4 Mio. USD mehr. Die verbleibenden rund 15,6 Mio. USD der Anhebung der mittleren Gesamtjahresprognose entsprechen der abgeleiteten Aufwärtskorrektur der mittleren Prognose für das vierte Quartal. Dieser Wert ergibt sich aus der Differenz zwischen den beiden Gesamtjahresprognosen und den Quartalsdaten. Er wird erst mit Abschluss des vierten Quartals tatsächlich zu Umsatz.
Das Unternehmen erhöhte zudem gleichzeitig seine Gesamtjahresprognose für das nicht-GAAP-Betriebsergebnis. Die Differenz zwischen altem und neuem mittlerem Prognosewert beträgt 30,5 Mio. USD – dies zeigt, dass das Management neben der Umsatzprognose auch die Erwartungen an das bereinigte Betriebsergebnis für das Gesamtjahr anhob. Das Betriebsergebnis zieht weiterhin FuE-, Vertriebs- und Verwaltungskosten ab und liegt auf einer anderen Ebene als die im Diagramm dargestellte Bruttomarge.
Figmas Credits werden in Kunden-Workflows integriert; die von Kunden beanspruchten Kontingente wirken sich zunehmend auf Umsatz und Kosten des Unternehmens aus. In der nächsten Rechnung muss deutlich erkennbar sein, wie viele zusätzliche Credits gekauft wurden und welche Kosten für den Betrieb dieser Funktionen entstanden sind.