Start in Südkorea, über Hongkong bis zur Welt: Wie funktioniert RWA in Hongkong?
 Tapbit Wire
Original: Deep Tide TechFlow
Einführung von Deep Tide: Der Markt für tokenisierte Real-World-Assets stieg innerhalb eines Jahres um das 26-Fache – die eigentliche Herausforderung liegt jedoch darin, ob Ausgabe, Verkauf und Rücknahme einen geschlossenen Kreislauf bilden können. Dieser Artikel analysiert den vollständigen Weg koreanischer Assets zu ausländischen professionellen Investoren über hongkongische Kanäle. Für alle, die sich mit Compliance-Strukturen und grenzüberschreitender Distribution befassen, ist dies eine seltene praktische Aufschlüsselung.
Kernerkenntnisse
Der Markt für tokenisierte Real-World-Assets wächst rasant. Die entscheidende Frage lautet: Wie erfolgen Ausgabe, Verkauf und Rücknahme praktisch?
Im hier analysierten Modell emittieren Offshore-Entitäten Produkte, die durch zugrundeliegende Assets besichert sind; lizenzierte hongkongische Intermediäre verkaufen diese an ausländische professionelle Investoren. Die Investoren erwerben die Produkte des Emittenten – nicht die zugrundeliegenden Assets selbst.
Verkauf bedeutet nicht automatisch Rückzahlung. Der Emittent muss durchsetzbare Rechte auf die Cashflows des Assets besitzen, und die Mittel müssen rechtzeitig verfügbar sein, um seine Verpflichtungen gegenüber den Investoren zu erfüllen.
Die wahre Bewährungsprobe folgt nach der ersten Emission: Kann dieselbe Struktur auch das nächste Produkt tragen? Ein nachhaltiger Markt erfordert stabiles Asset-Angebot und Investoren, die bereit sind, erneut zu kaufen.
1. Der Markt für tokenisierte Real-World-Assets ist gewachsen – nun kommt die Schlüsselphase
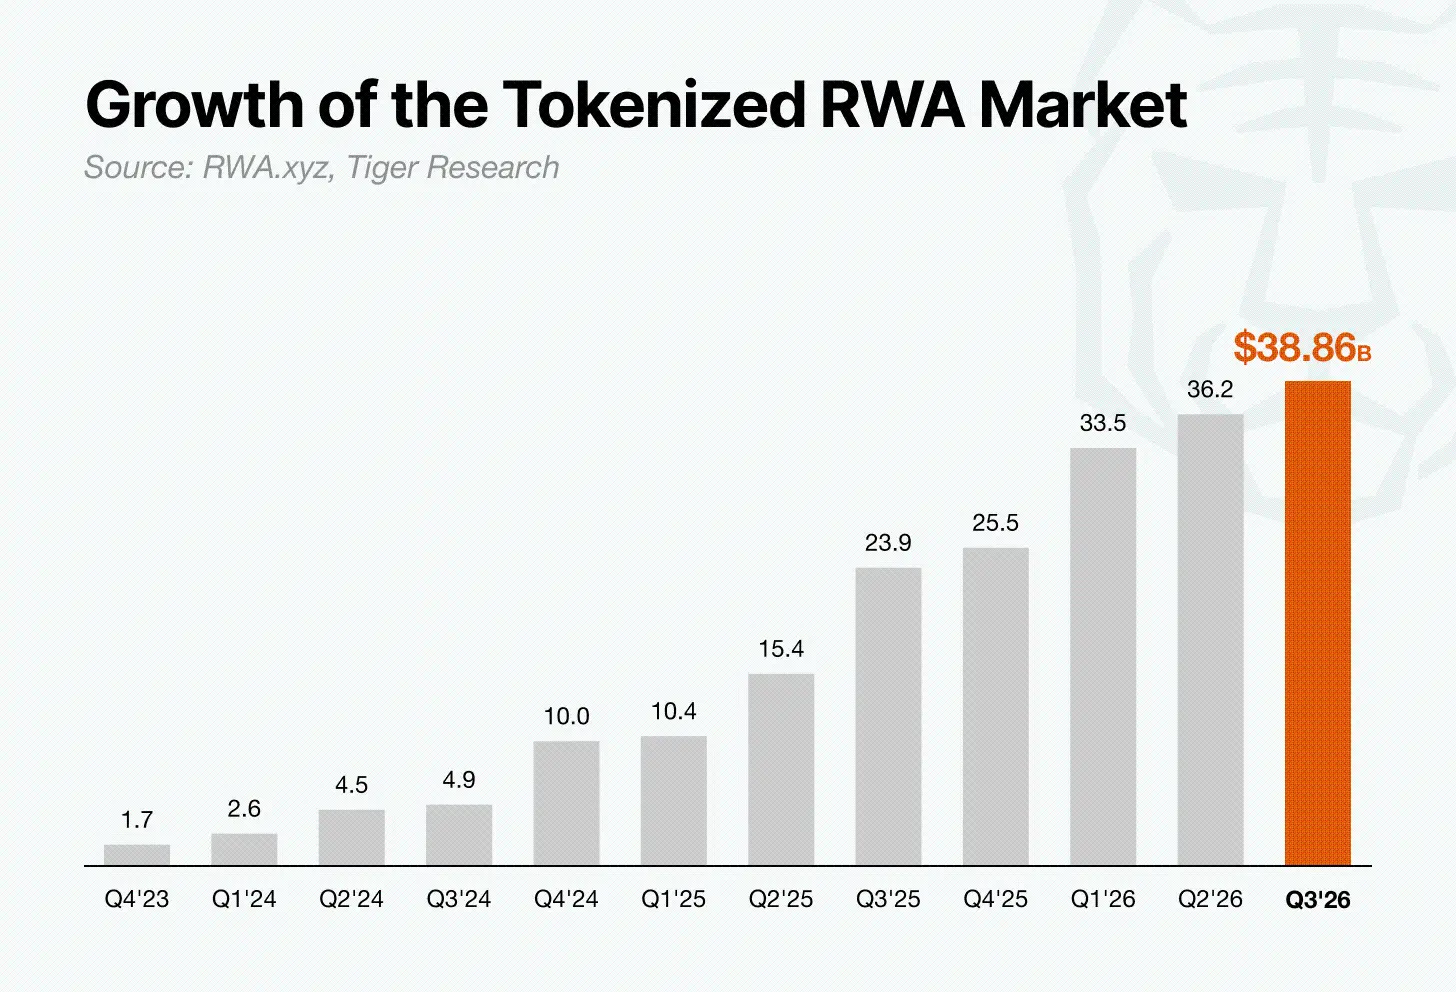
Laut Daten von RWA.xyz stieg der Markt für tokenisierte Real-World-Assets von rund 1,5 Mrd. USD im August 2023 auf ca. 38,86 Mrd. USD am 13. September 2026 – ein Anstieg um das ca. 26-Fache. Immer mehr Assetarten werden tokenisiert, und weltweit erarbeiten Regierungen Regelungen für Ausgabe und Verkauf.
Das Wachstum ist offensichtlich. Die entscheidende Frage lautet nun: Wie wird ein Asset zu einem Produkt, das Investoren tatsächlich kaufen und letztlich wieder zurückbekommen können?
2. Wo soll tokenisiert werden?
Verschiedene Jurisdiktionen führen Regelungen für tokenisierte Assets ein – doch Anforderungen und Tempo unterscheiden sich. Daher beeinflusst der Ausgabestandort direkt, wie schnell ein Produkt auf den Markt kommen kann.
Hongkong verfügt über einen ausgereiften Wertpapieraufsichtsrahmen, internationale Investorenkanäle und Erfahrung bei der Emission tokenisierter Anleihen (einschließlich Staatsanleihen). Sein Lizenzsystem und seine Anforderungen zum Anlegerschutz bieten einen Rahmen, innerhalb dessen Emittenten und Intermediäre Produkte marktreif machen können.
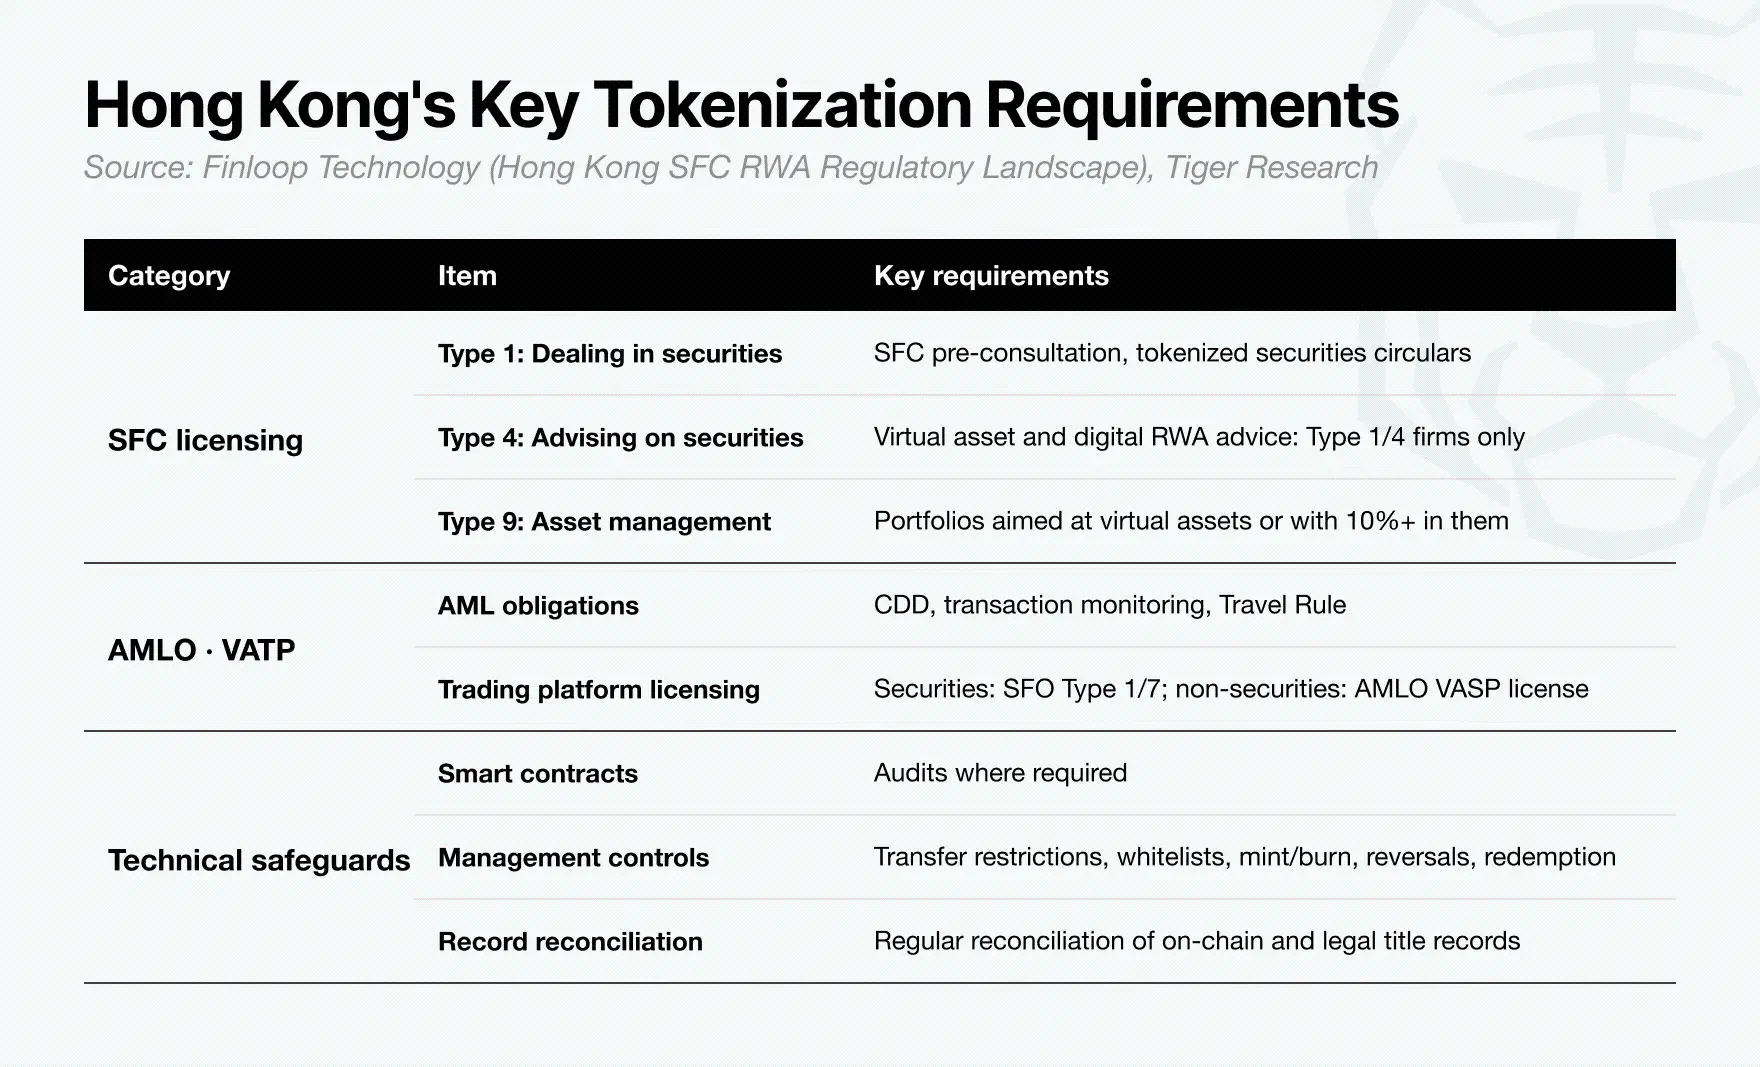
Hongkong hat Regeln für zentrale Aspekte der Tokenisierung festgelegt – von Lizenzen der Securities and Futures Commission und Vorschriften für Anbieter virtueller Vermögenswerte bis hin zu technischen Sicherheitsvorkehrungen. Diese Klarheit hilft Institutionen bei der Planung von Emissionen und gibt institutionellen Investoren eine Grundlage, ihr Schutzniveau einzuschätzen. Das ist auch ein Grund, warum Hongkong zunehmend als Hub für die Emission und Distribution tokenisierter Real-World-Assets Beachtung findet.
Wie können Vermögenswerte aus einem anderen Land über Hongkong an ausländische Investoren gelangen? Wir nehmen koreanische Vermögenswerte als Beispiel, um den gesamten Prozess zu erläutern.
3. Funktionsweise der Korea–Hongkong-Struktur
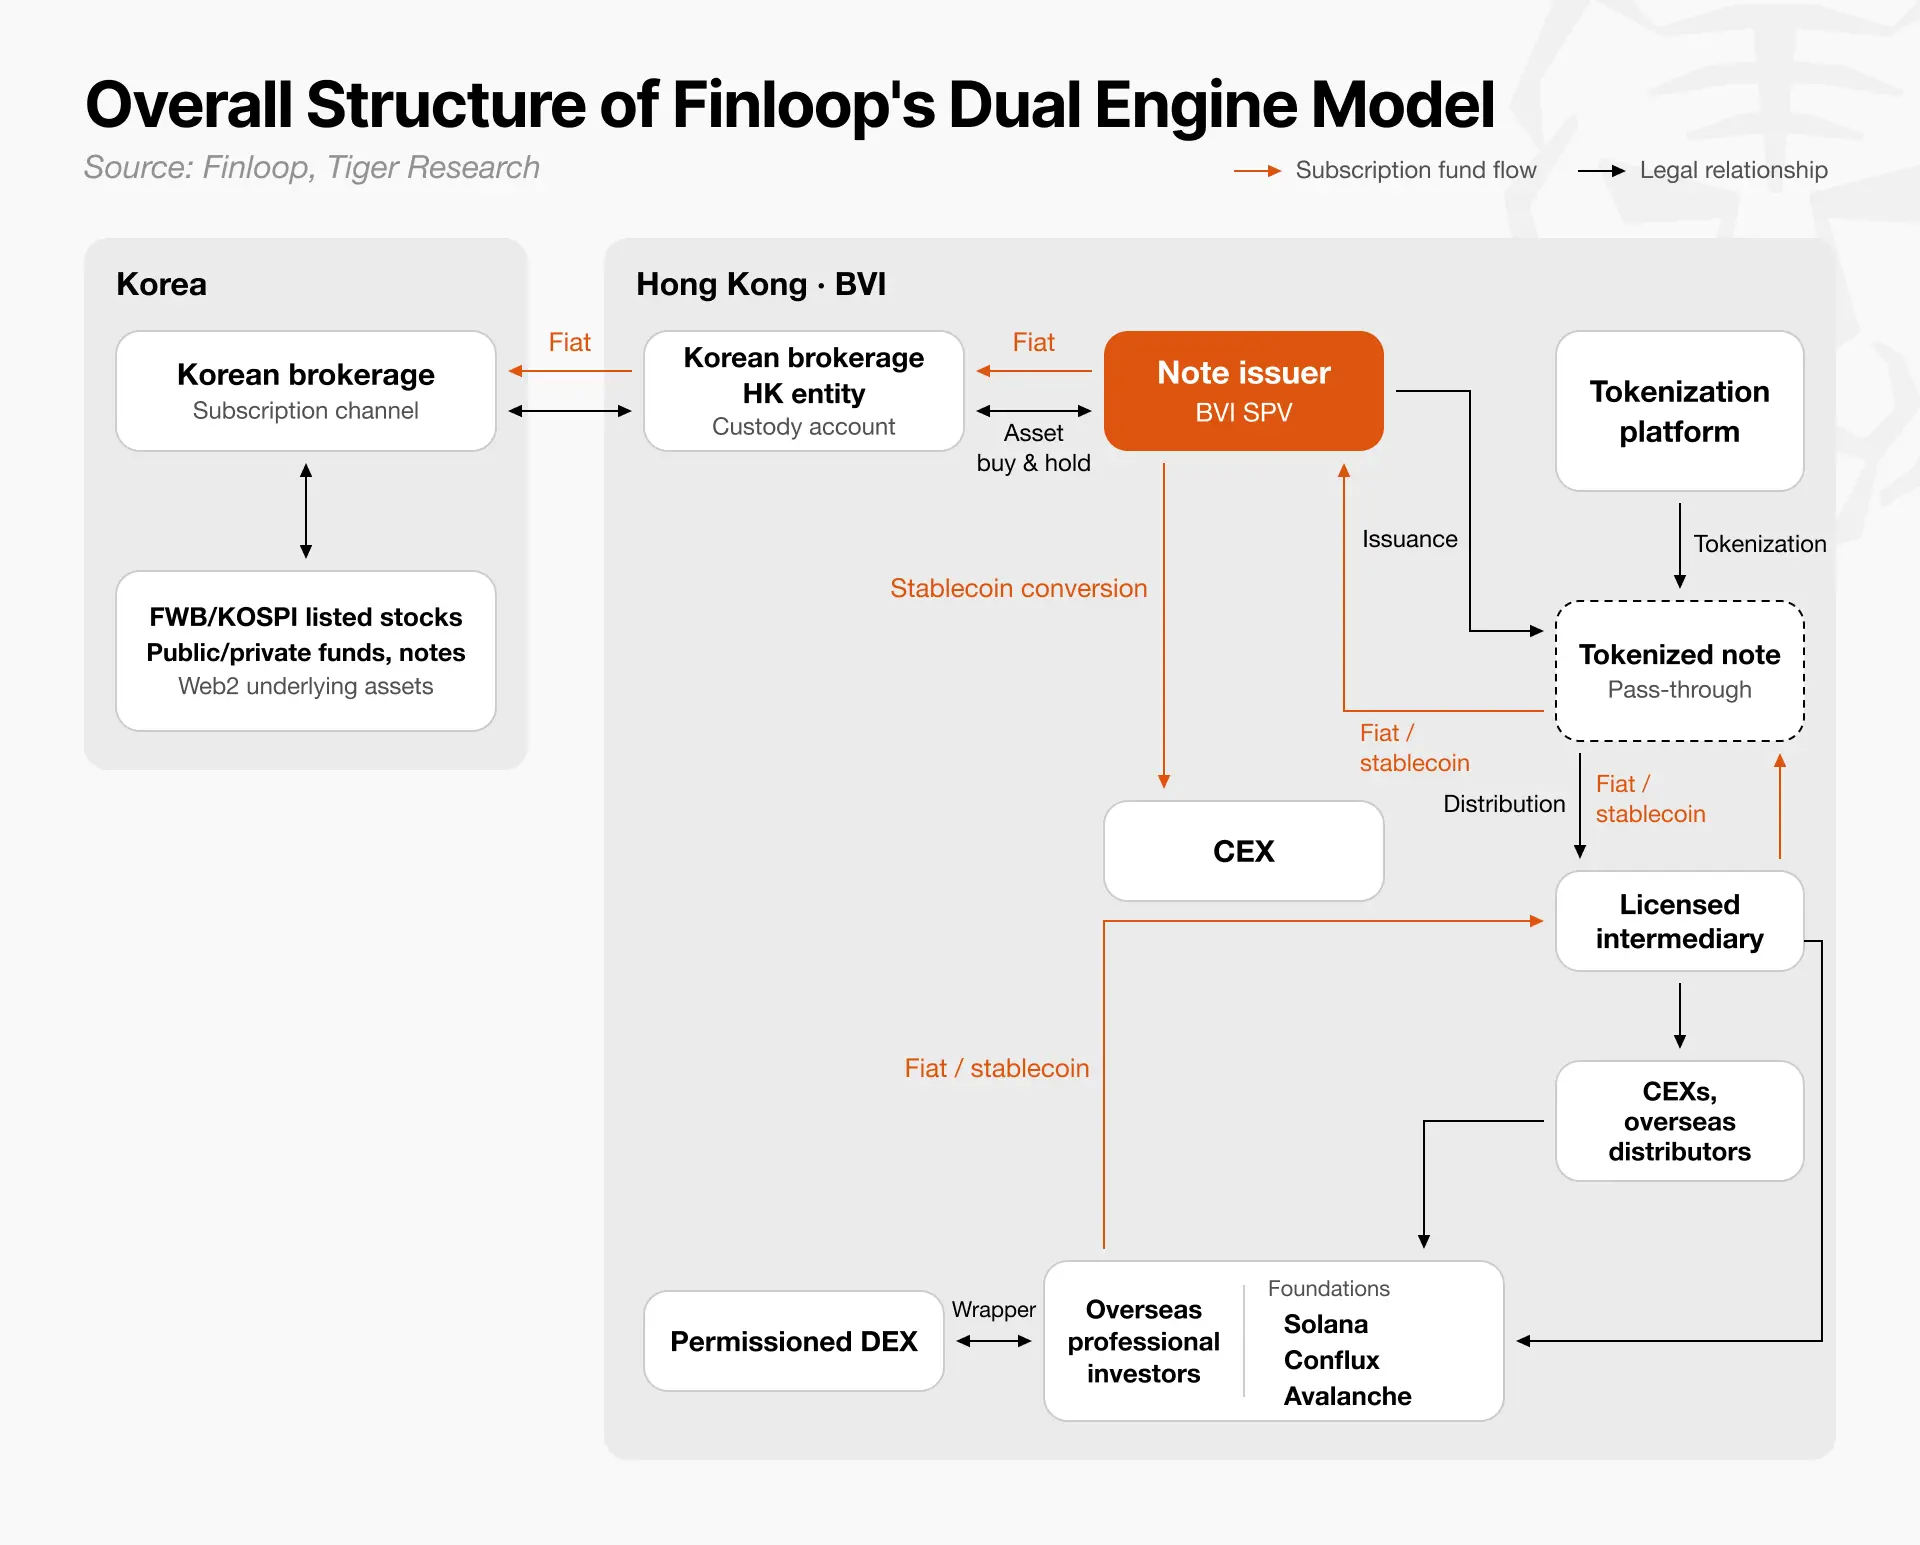
Das Strukturbild ist in linke und rechte Seite unterteilt. Links befindet sich Südkorea mit den zugrundeliegenden Vermögenswerten; rechts Hongkong und die Britischen Jungferninseln, wo Produkte emittiert und vertrieben werden.
Die schwarzen Pfeile zeigen die Produktstruktur an.
Koreanisches Wertpapierhaus: Ermöglicht den Erwerb zugrundeliegender Vermögenswerte wie börsennotierte Aktien, Fondsanteile oder Schuldverschreibungen.
Sonderzweckgesellschaft (BVI): Erwirbt und hält diese Vermögenswerte über das Depotkonto der Hongkong-Niederlassung des koreanischen Wertpapierhauses und emittiert durch sie besicherte Schuldverschreibungen.
Tokenisierungsplattform: Erstellt Token, die die von der Sonderzweckgesellschaft emittierten Schuldverschreibungen repräsentieren, und dokumentiert Emission sowie Eigentumsverhältnisse.
Distributor: Vermarktet die Produkte an professionelle ausländische Investoren über lizenzierte Vermittler und konforme Handelsplattformen.
Die orangefarbenen Pfeile zeigen den Fluss der Zeichnungsgelder an.
Professionelle ausländische Investoren zeichnen mit Fiatwährung oder Stablecoins. Die Gelder gelangen über Vermittler zur Sonderzweckgesellschaft. Bei Stablecoin-Zeichnung tauscht diese diese über zentrale Börsen in Fiatwährung um. Anschließend werden die Mittel von der Hongkong-Niederlassung an das koreanische Wertpapierhaus überwiesen, das den Erwerb der zugrundeliegenden Vermögenswerte abschließt.
Das Hongkonger Fintech-Unternehmen Finloop bezeichnet dieses Modell als „Zwei-Motoren-Modell“: Ein Ende stellt die Vermögenswerte bereit, das andere führt Emission und Vertrieb durch. Drei Punkte sind entscheidend.
Vermögensquellen sind austauschbar. Wertpapierhäuser anderer Länder und deren Hongkong-Niederlassungen können koreanische Institutionen ersetzen – so wird Hongkong ein Vertriebskanal für Produkte, die auf Vermögenswerten mehrerer Märkte beruhen.
Die Sonderzweckgesellschaft steht im Zentrum: Sie erhält Zeichnungsgelder, erwirbt oder hält Vermögenswerte und emittiert Schuldverschreibungen. Investoren leiten ihre Rechte aus den Produktbedingungen gegen die Sonderzweckgesellschaft ab – daher sind deren Rechte an den Vermögenswerten sowie ihre Ausschüttungsfähigkeit entscheidend.
Die Sonderzweckgesellschaft verbindet on-chain-Zahlungen mit traditioneller Finanzwirtschaft: Investoren können tokenisierte Schuldverschreibungen mittels Stablecoins zeichnen und halten, während die zugrundeliegenden Vermögenswerte über Depot- und Verwahrungslösungen erworben und gehalten werden.
Diese Struktur funktioniert nur, wenn alle Glieder verknüpft sind – was geeignete zugrundeliegende Vermögenswerte, eine robuste Emissionsstruktur und einen regulatorisch zulässigen Zugang zu Investoren voraussetzt.
3.1. Auswahl der zugrundeliegenden Vermögenswerte
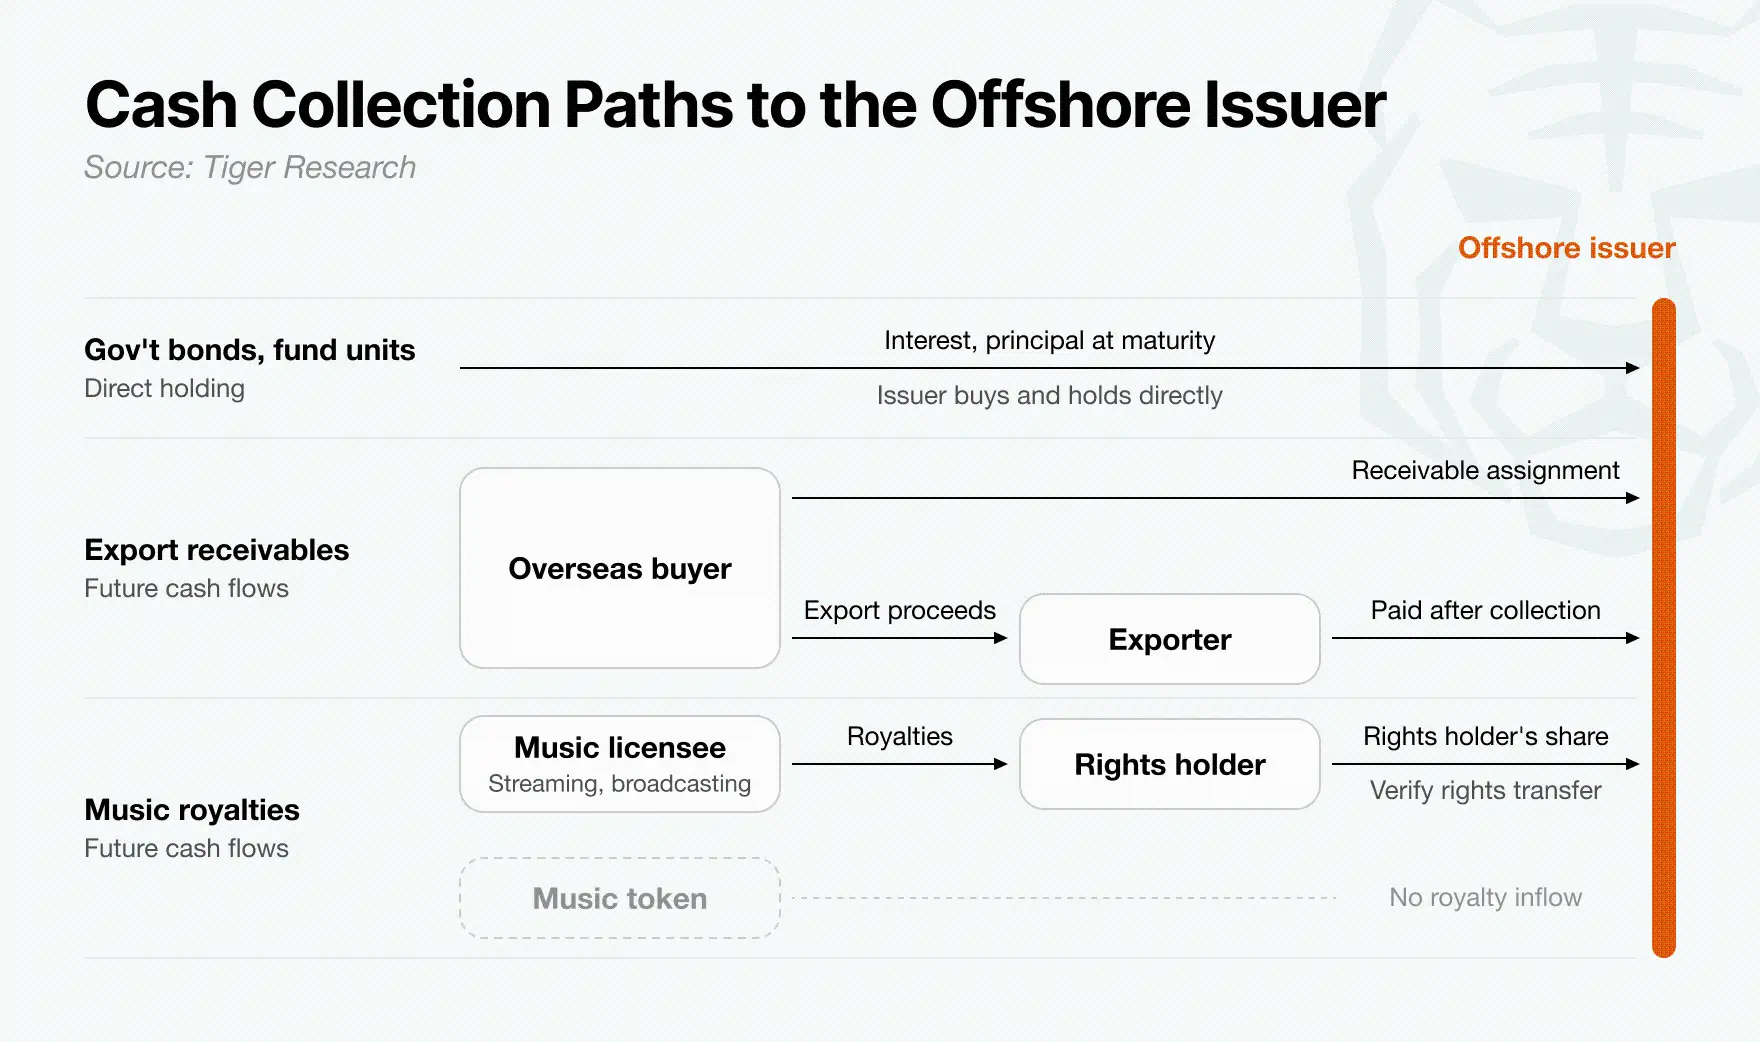
Vor der Emission muss die Sonderzweckgesellschaft klare rechtliche Ansprüche auf die von den zugrundeliegenden Vermögenswerten generierten Zahlungsströme haben.
Bei Staatsanleihen oder Fondsanteilen stellt sich die Frage, ob die Sonderzweckgesellschaft diese direkt erwerben und halten darf. Bei Exportforderungen oder Musiklizenzeinnahmen ist die Lage komplexer: Der Anspruch auf zukünftige Zahlungen muss ggf. auf die Sonderzweckgesellschaft übertragen werden, oder der Vermögensinhaber muss vertraglich verpflichtet sein, die Zahlungen einzuziehen und weiterzuleiten.
In beiden Fällen müssen Verträge klar festlegen, wer das Recht auf Erhalt von Bargeld hat, wer für die Einziehung verantwortlich ist und wie die Mittel das Zweckgesellschaft erreichen. Ohne einen klaren Rückzahlungsweg können die Vermögenswerte Zahlungen an Investoren nicht zuverlässig sicherstellen.
3.2. Was schafft der Offshore-Emitter tatsächlich?
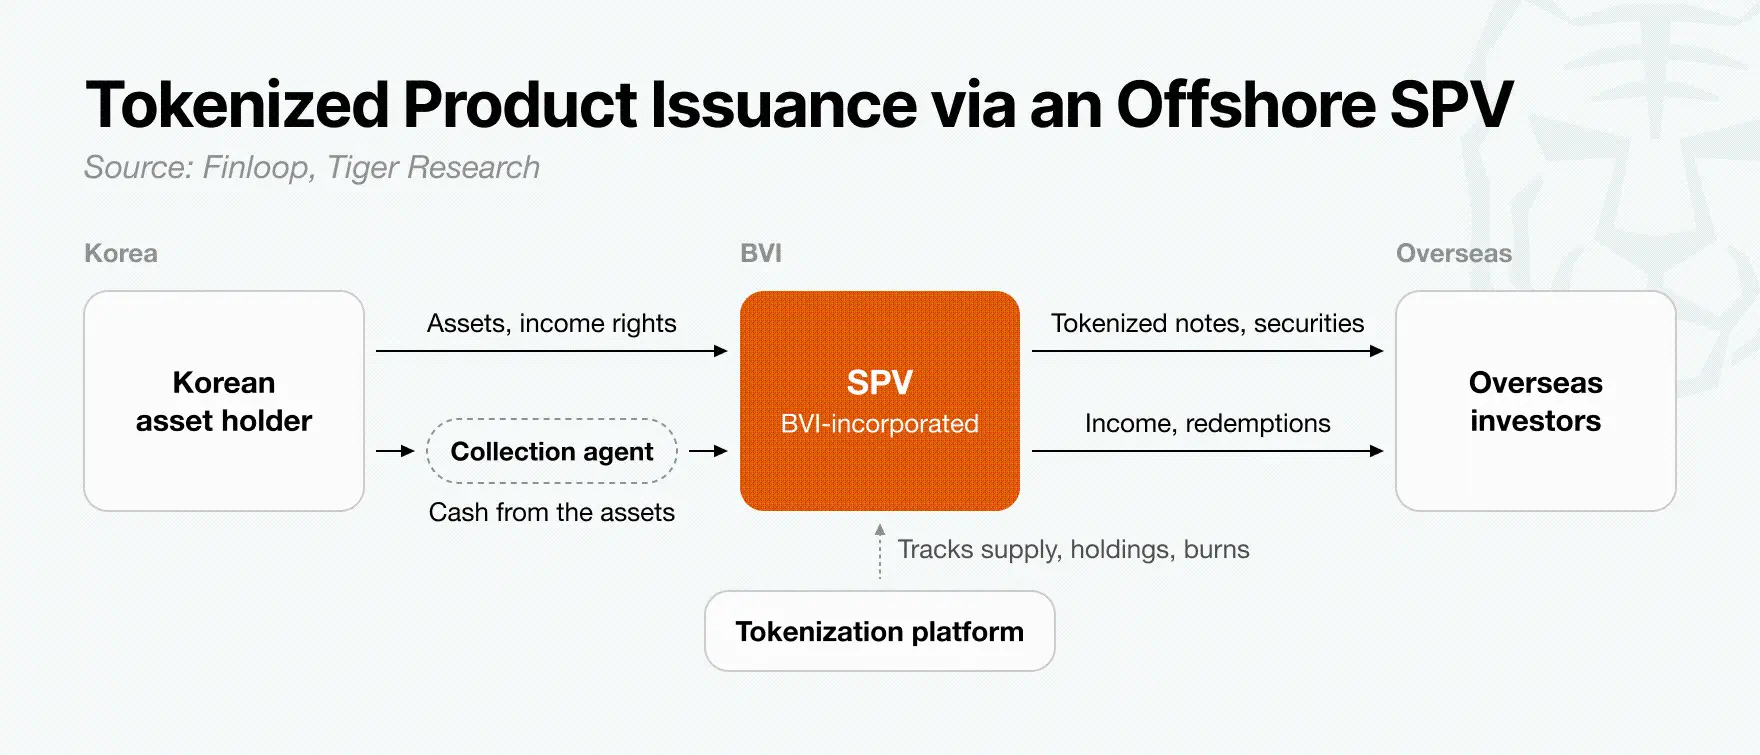
In diesem Modell liegt der Kern der Tokenisierung bei der Zweckgesellschaft. Auch bei ausgewählten koreanischen zugrundeliegenden Vermögenswerten ist eine unabhängige Einheit erforderlich, um Tokens auszugeben und Erträge an ausländische Investoren auszuzahlen.
Finloops Dual-Engine-Modell überträgt diese Aufgabe einer in den Britischen Jungferninseln registrierten Zweckgesellschaft. Diese fungiert als Verbindung zwischen koreanischen Vermögensinhabern und ausländischen Investoren.
Die Zweckgesellschaft emittiert tokenisierte Schuldverschreibungen oder Wertpapiere, die durch Ansprüche auf Erträge aus koreanischen Vermögenswerten besichert sind. Ausländische Investoren erwerben daher Finanzprodukte der Zweckgesellschaft – nicht die koreanischen Staatsanleihen oder Exportforderungen selbst. Gemäß den Produktbedingungen zahlt die Zweckgesellschaft Erträge an Investoren aus und tilgt den Nennbetrag bei Fälligkeit.
Damit diese Struktur zuverlässig funktioniert, müssen die Zeitpunkte des Geldzuflusses in die Zweckgesellschaft mit ihren Zahlungsverpflichtungen gegenüber Investoren übereinstimmen. Der Emittent muss zunächst die Rückzahlungstermine für jedes zugrundeliegende Vermögenswert festlegen: Zinsen und Tilgung bei Staatsanleihen, Dividenden und Rückzahlungsbeträge bei Fonds oder Abrechnungsbeträge bei Exportforderungen und Lizenzgebühren.
Falls Investoren Zahlungen erhalten müssen, bevor das Sonderzweckvehikel (SPV) Mittel erhält, kann das Produkt Liquiditätsengpässe oder verzögerte Rückzahlungen erleiden.
Die Gründung eines SPV im Ausland gewährt ihm nicht automatisch Zugriff auf die von koreanischen Vermögenswerten generierten Mittel. Verträge müssen die rechtlichen Ansprüche des SPV auf die zugrundeliegenden Vermögenswerte klären, wer das Bargeld einzieht und wer für die Überweisung an das SPV verantwortlich ist. Gleichzeitig protokolliert die Tokenisierungsplattform transparent Emissionsmengen, Token-Bestände und Vernichtungsmengen.
Die zentrale Aufgabe während der Offshore-Emissionsphase besteht darin sicherzustellen, dass die vom SPV tatsächlich empfangenen Mittel ausreichend sind und rechtzeitig eintreffen, um die gegenüber Investoren zugesagten Zahlungsbedingungen zu erfüllen.
3.3. Welcher potenzielle Markt besteht für in Hongkong vertriebene Produkte?
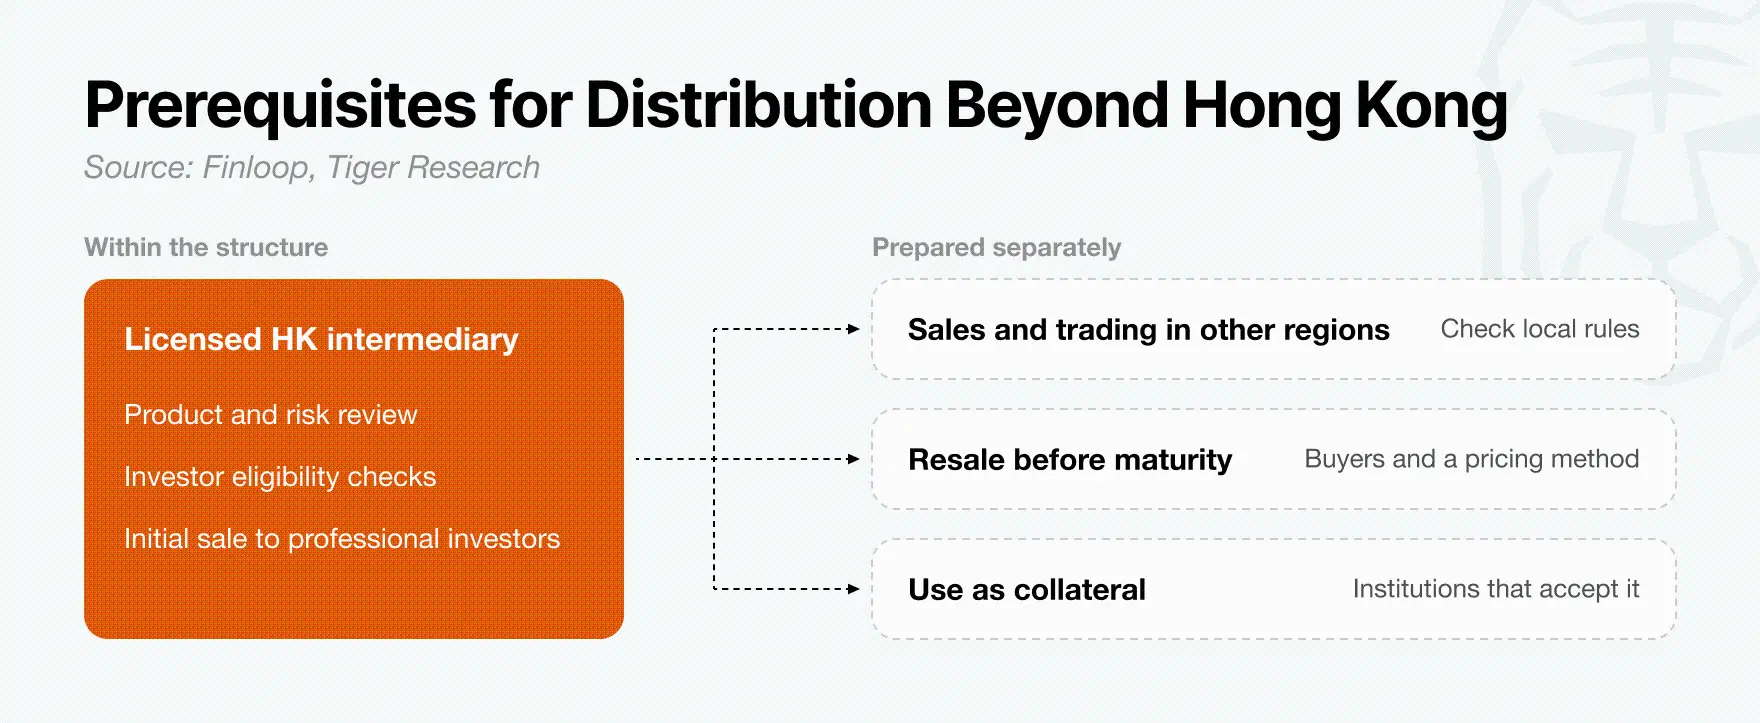
Die Erstellung von Produkten über ein Offshore-SPV ist nur der erste Schritt. Um sie an ausländische Investoren zu verkaufen, benötigt der Emittent zudem ein Finanzinstitut für den Vertrieb. Finloop schlägt vor, lizenzierte hongkongische Intermediäre einzusetzen, die Produkte gemäß den hongkongischen Wertpapierregeln prüfen, professionellen Investoren anbieten und auch Investoren außerhalb Hongkongs erreichen können.
Intermediäre prüfen die Bedingungen und Risiken der SPV-Produkte und bestätigen, ob jeder Investor zum Kauf berechtigt ist. Ist die Emission auf professionelle Investoren beschränkt, müssen Token-Übertragungen nach Emission ebenfalls eingeschränkt bleiben. Daher begrenzen die Produktbedingungen Übertragungen auf Käufer, deren Qualifikation verifiziert wurde. Dies ist Finloops Vision für seine Private-Placement-Produktstruktur; diese Einschränkung gilt nicht für jede Art tokenisierter Wertpapiere in Hongkong.
Finloop schlägt ferner vor, Produkte, die zunächst in Hongkong verkauft werden, auch über Intermediäre und Handelsplattformen anderer Regionen anzubieten. Der Erstverkauf in Hongkong erlaubt jedoch nicht automatisch Verkäufe oder Handel anderswo. Die Regeln jedes Marktes müssen einzeln geprüft werden. Investoren, die vor Fälligkeit verkaufen möchten, benötigen zudem zahlungsbereite Käufer sowie eine Methode zur Preisermittlung. Die Verwendung als Sicherheit setzt Institutionen voraus, die sie akzeptieren.
In dieser Struktur bietet Hongkong einen Kanal für den Erstverkauf und die Verifizierung der Investoreneignung. Verkauf und Handel in anderen Regionen sowie die Nutzung als Sicherheit erfordern gesonderte Regelungen.
4. Drei wesentliche Risiken, die Zahlungen von koreanischen Vermögenswerten an Investoren stören könnten
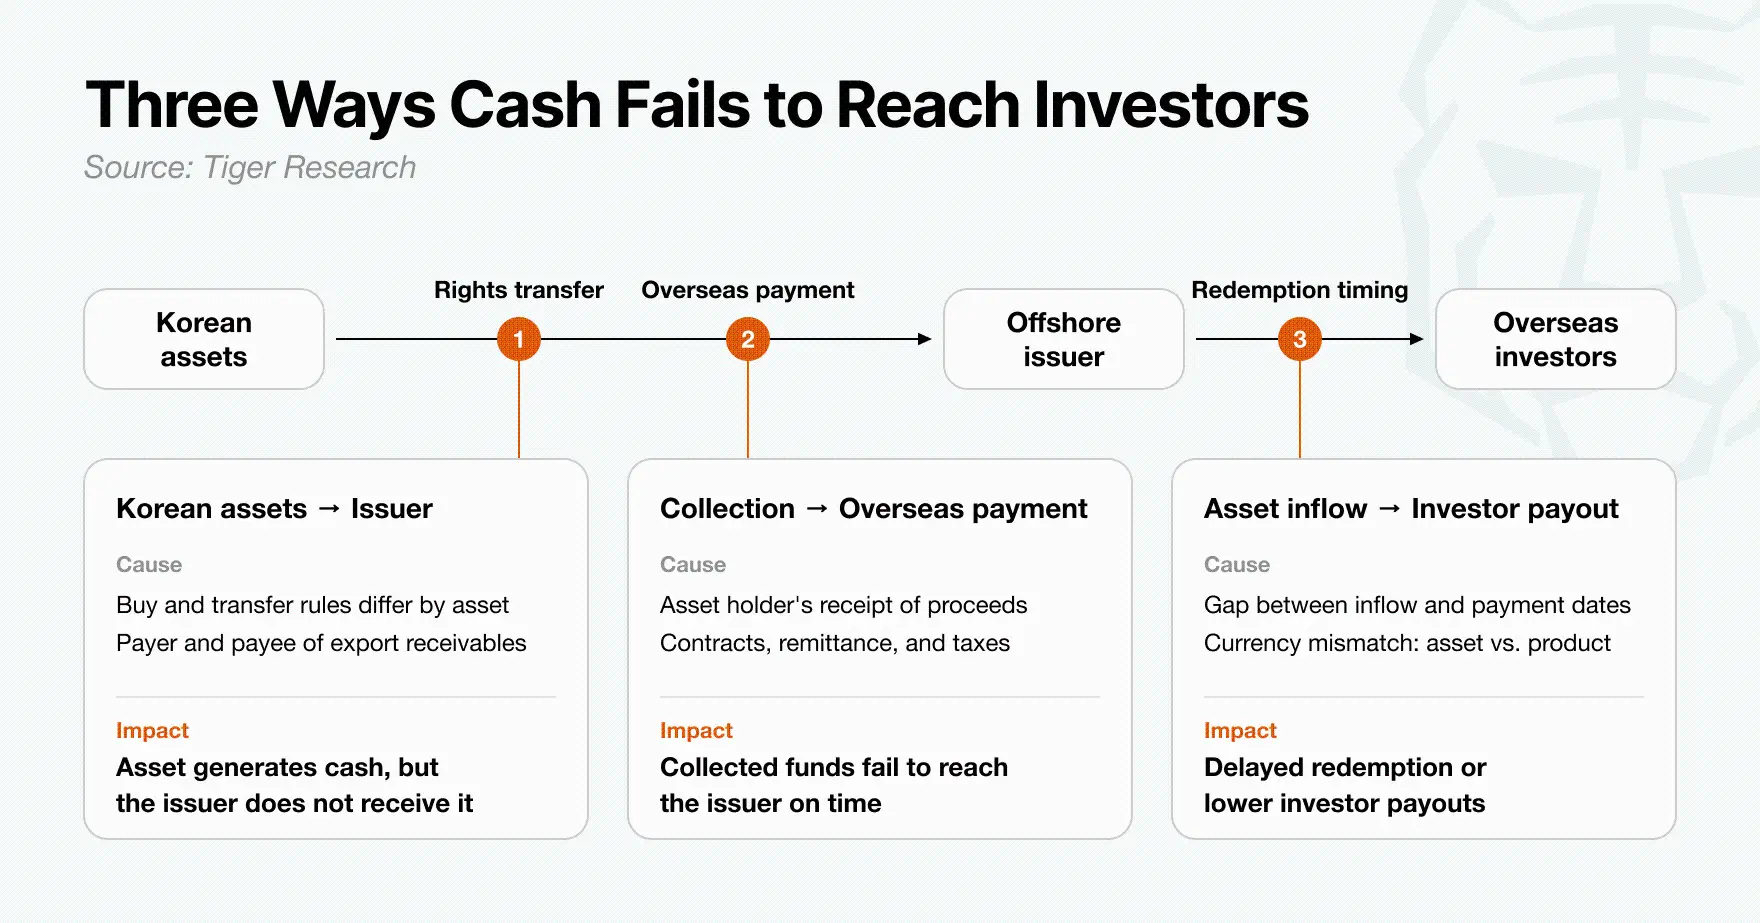
Tokenisierte Produkte können zwar erfolgreich in Hongkong verkauft werden, aber dennoch versäumen, Investoren wie zugesagt auszuzahlen. Das von den zugrundeliegenden Vermögenswerten generierte Bargeld muss über Offshore-Emissionsinstrumente (SPVs) bei den Investoren eintreffen. Folgende drei wesentlichen Risiken könnten diesen Geldfluss stören.
Unklare Rechte und Einzugvereinbarungen: Bei Vermögenswerten wie Exportforderungen müssen Verträge klar festlegen, wo Käufer zahlen und wer das Recht auf Einzug hat. Sofern Einzugspflichten und Abwicklungsprozesse nicht rechtlich bindend sind, erreichen die von den Vermögenswerten generierten Mittel möglicherweise nie das SPV.
Zeitliche Diskrepanzen zwischen Einzug der Gelder und Zahlungen: Wenn Anleger vor der Abwicklung der zugrunde liegenden Vermögenswerte Zahlungen erhalten müssen, kann der SPV Liquiditätsengpässe und verzögerte Rückzahlungen erleben. Bei koreanischen Vermögenswerten als Sicherheit für in US-Dollar denominierte Produkte können Wechselkurschwankungen und Umrechnungskosten die Rendite zudem mindern.
Grenzüberschreitende Überweisungs- und Steuerhürden: Die Genehmigung für hongkongische Intermediäre zum Vertrieb dieses Produkts klärt weder, wie Mittel von koreanischen Vermögensinhabern an Offshore-SPVs überwiesen werden, noch wie Zahlungen an ausländische Anleger erfolgen. Diese Überweisungs- und Steuerverfahren müssen praktikabel sein.
Dieses Modell hängt letztlich davon ab, ob der aus koreanischen Vermögenswerten generierte Cashflow vollständig und termingerecht wie vertraglich zugesagt über den SPV an ausländische Anleger weitergeleitet werden kann.
5. Die zweite Emission ist wichtiger als die erste
Der Vertrieb eines in Hongkong auf koreanischen Vermögenswerten beruhenden Produkts ist lediglich der Startpunkt. Die erste Emission dauert lange: Alle Beteiligten müssen die Vermögenswerte prüfen, Verträge abschließen und das Vertriebsverfahren festlegen.
Falls bei jeder neuen Produktplatzierung dieser Aufwand von Grund auf wiederholt werden muss, wird ein skalierbares Geschäft kaum möglich sein. Ab der zweiten Emission müssen die für die erste Transaktion geschaffene Struktur wiederverwendet werden können.
In US-Dollar abgewickelte Exportforderungen bieten eine Möglichkeit, die Machbarkeit dieses Modells zu testen. Emittenten und Intermediäre können die für die erste Transaktion entwickelten Schuldnerbeurteilungskriterien und Produktinformationsmethoden auf nachfolgende Forderungen anwenden und so den Gestaltungsaufwand je Produkt reduzieren. Gleichwohl bedeutet die Anwendung identischer Kriterien nicht, dass das Risiko jeder Forderung identisch ist.
Um zu bewerten, ob dieses Modell einen nachhaltigen Markt unterstützen kann, sind drei Aspekte zu überwachen:
Verkürzt sich die für die Vermögensprüfung benötigte Zeit mit jeder Emission?
Kehren bestehende Anleger zurück, um neue Produkte zu erwerben?
Haben Vermögensinhaber Gründe, weiterhin Vermögenswerte bereitzustellen?
Mit zunehmender Erfahrung im Umgang mit Exportforderungen lässt sich dieses Modell auf weitere koreanische Vermögenswerte ausweiten. Sein Erfolg hängt nicht nur von einer einmaligen Emission ab: Vermögensinhaber müssen kontinuierlich geeignete Vermögenswerte bereitstellen, Anleger müssen bereit sein, erneut zu investieren, und Intermediäre müssen den Nutzen erkennen, neue Produkte am Markt einzuführen.