Anonyme Interviews mit führenden Investoren und Unternehmern: Wer treibt eigentlich wen zur Verfolgung des Konsenses?
 Tapbit Wire
„VCs investieren heute nur noch in Konsens.“
In letzter Zeit sprachen wir mit zahlreichen Gründern – viele erwähnen diesen Satz. Auf Seiten der Investoren hören wir häufiger: „Es gibt zu wenige gute Projekte.“
Beide Aussagen klingen wie gegenseitige Vorwürfe, doch dieser Stillstand ist für die Branche nichts Neues. Groupon, Sharing-Bikes, neue Konsumgüter, große Modelle – jeder Zyklus hat eine Richtung, in die alle investieren, und jedes Mal klagen Gründer, nicht im Fokus zu stehen.
Der Unterschied: Diesmal fließt mehr Kapital in einen überlaufenen Bereich. Statistiken zufolge erreichte die Finanzierung im chinesischen KI-Sektor im ersten Halbjahr 2026 307,682 Mrd. RMB – bereits mehr als das gesamte Jahr 2025; rund 80 % flossen in große Modelle und verkörperte Intelligenz. Gleichzeitig können viele Gründer von KI-Anwendungen nicht klar benennen, welchen Entwicklungsstand ihr Produkt für die nächste Finanzierungsrunde benötigt.
Warum strömt das Kapital stets kollektiv in dieselbe Richtung? Warum kühlt ein Trend innerhalb weniger Monate ab? Wer entscheidet eigentlich, was investierbar ist?
Diese Fragen lassen sich öffentlich kaum offen beantworten. Hinter Investoren stehen LPs, Partner und Portfolio-Unternehmen; vor Gründern liegen die nächste Runde, Investoren und Mitbewerber.
Wir wollten hören, was beide Seiten privat sagen. Neben Einzelgesprächen mit mehreren Gründern veranstalteten wir Ende Oktober ein weiteres Offline-Meetup und luden führende Investoren anonym ein.
Nach der Diskussion lässt sich die Schuld nicht einer Seite zuschreiben. Junge Investoren haben ihre eigenen KPIs, Partner ihre Ängste, LPs brauchen Exits – und Exits führen fast ausschließlich zum Börsengang; gleichzeitig orientieren sich Gründer aus Existenzgründen zwangsläufig an den Trends. Jeder traf aus seiner Position eine nachvollziehbare Entscheidung – zusammengenommen ergibt sich so das kollektive Nachlaufen des Konsenses.
Niemand mag das Nachlaufen des Konsenses wirklich – doch die meisten tun es.
Um freies und umfassendes Sprechen zu ermöglichen, anonymisierten wir sämtliche Inhalte: Namen, Institutionen, Projekte und identifizierbare Details wurden entfernt; Zitate wurden redaktionell bearbeitet, ohne die ursprüngliche Aussage zu verändern.
Schließen Sie die Augen – es ist dunkel
„Die gesamte Kapitalwelt ist ein großes ‚Reisekoffer‘-Spiel.“
„Viele Führungskräfte großer Tech-Konzerne werden zur Gründung gezwungen. Für sie steht der Erhalt ihres Status’ im Vordergrund.“
„Hat hier jemand jemals Carry gesehen? Der Primärmarkt ist kein Ort, an dem junge Menschen reich werden.“
„Verpassen Sie die nächste Superplattform, und Sie verlieren Ihren Platz in einer Top-Institution der nächsten Ära.“
„Die wichtigste Erkenntnis meiner gesamten Karriere: Jedes Mal, wenn ich das Gefühl habe, die andere Seite täuscht mich.“
„Die Talentdichte ändert sich nicht plötzlich. Es ist lediglich so, dass die Aufmerksamkeit des Kapitals eine Gruppe von Menschen zu einem bestimmten Zeitpunkt auswählt – sie werden zu den Auserwählten. Eigentlich ist es nur eine Lotterie.“
„Finanzierungen und ähnliche Kennzahlen sind irreführende Metriken. Für ein Unternehmen zählen allein Überlebensfähigkeit und erzeugter Mehrwert.“
„Die FOMO unter Partnern in jedem Fonds ist ausgeprägter, als ich dachte.“
„Man muss sich stets eine Schokolade mit Scheiße-Geschmack suchen, die man essen kann.“
„In der Large-Model-Welle haben wahrscheinlich nicht mehr als zehn Fonds wirklich große Gewinne erzielt.“
Für die Liebe arbeiten
In vielen Institutionen können junge Investoren kaum Carry verdienen. Ein Unternehmer im KI-Anwendungsbereich beschrieb uns diese Situation: Dort hängen Beförderung und Jahresbonus stark davon ab, wie viele Projekte man in den Investmentausschuss bringt und für welche man einen Term Sheet (TS) erhält; die Investoren selbst bleiben oft nicht lange bei der Institution, und selbst bei einem Börsengang profitieren sie kaum vom Mehrerlös.
„Zehn Projekte einbringen und für alle einen TS erhalten – damit ist die Rendite dieses Jahres gesichert. Wie es dem Unternehmen später geht, interessiert ihn kaum.“
Aus Sicht dieses Unternehmers führt dieses Anreizsystem dazu, dass die besten Projekte jene mit geringstem Widerstand im Ausschuss sind – also solche, die alle erkennen. Einen Schritt weiter: Die meisten Institutionen betreiben top-down Branchenforschung; echte People-first-Institutionen sind selten, und Branchenforschung zielt gerade darauf ab, ‚jemanden für die Nachfolge‘ zu finden.“
Laut Carta lag der Median-DPI für US-VC-Fonds aus 2017 Ende Q1 2025 bei nur 0,27x; bei Fonds aus 2019 und 2020 hatten lediglich 37 % bzw. 30 % bislang Ausschüttungen an LPs getätigt. Preqin listete die Top-10-US-VC-Fonds (2015–2020, Schwerpunkt China) nach DPI auf – nur vier davon hatten LPs bereits mehr als das eingesetzte Kapital zurückgezahlt.
Die Branche schrumpft zudem selbst. Daten der Asset Management Association of China zeigen: Ende April 2026 gab es 11.248 registrierte Private-Equity- und Venture-Capital-Manager – über 800 weniger als Anfang 2025. Medienberichten zufolge kürzten viele Institutionen zuerst die Weihnachtsboni mit der Begründung fehlender Exit-Möglichkeiten; manche senkten auch Gehälter um 20 % (Einstiegslevel) bzw. 30 % (Mittelmanagement).
Beim Beating Meetup fragte ein Investor das Publikum, ob jemand jemals Carry gesehen habe – nach einigen Sekunden meinte jemand, er *könne* welchen gesehen haben. Für diesen Investor ist es heute schwer, im Primärmarkt jung reich zu werden; auf die Frage nach dem Sinn aktueller Investments und der ursprünglichen Motivation lautete die Antwort mit vier Worten: „Macht für die Liebe erzeugen.“
Investoren bestreiten nicht den Druck, Kapital einzusetzen. Explizite Deal-Quoten gibt es selten, doch die Angst vor dichtem Einsatz durch Kollegen ist real – einige geben offen zu, dass Investments mit „Lebenslauf-Aufpolsterungs-Effekt“ mittlerweile die Norm seien. Die Hürde existiert zwar, schwankt aber mit der Trendintensität: Ist der Trend wichtig genug und das Team knapp über der Schwelle, muss der Auslöser gezogen werden. Ein Investor räumte ein, dass es zahlreiche solcher Projekte gebe, mit denen er unzufrieden sei, die er aber dennoch besetzen müsse: „Man muss sich stets eine Schokolade mit Scheiße-Geschmack suchen, die man essen kann.“
Der Druck lastet nicht nur auf jungen Mitarbeitern. Derselbe Investor sagte offen, dass die FOMO unter Gründerpartnern verschiedener Firmen in dieser Runde stärker sei, als er erwartet hatte – die alte Garde will tatsächlich stärker wagen. Grund eins: Angst, die Superplattform der KI-Ära zu verpassen – verpasst man sie, bleibt man in der nächsten Ära nicht unter den Top-Institutionen. Grund zwei: Entfernung von der Frontlinie – Veränderungen an der Front erreichen die Partner stets mit Verzögerung.
Unternehmer sehen die andere Seite. Ein Unternehmer, der mit rund 30–50 % der Top-USD-Fonds sprach, fand, dass Veteranen mit über zehn Jahren Erfahrung meist stark seien – sie durchschauen die zugrundeliegende Logik und geben echtes Feedback; jene, die Trends jagen, seien Investment-Manager mit nur wenigen Berufsjahren – „sie verstehen kein Geschäft, kein Produkt, nur Deals.“
Verpasst – und weg
Der Konsens zum KI-Thema stammt grob aus vier Quellen.
Erstens: Bekannte Namen, die öffentlich Stellung beziehen. Ein Unternehmer erinnert sich, dass im Februar dieses Jahres eine Welle Agent-Produkte à la OpenClaw plötzlich hochgepusht wurde – Auslöser war Wang Huiwens Aussage auf Jike, er suche dringend genau solche Projekte.
Zweitens: Daten, die Top-Institutionen zugänglich sind – obwohl „die Daten möglicherweise verwässert sind“. Letztes Jahr bemerkten USD-Fonds, dass eine Kategorie KI-basierter Interaktionsinhalte günstige Kundenakquisition und solide Retention am Folgetag aufwies; bald verglichen Unternehmen sich in ihren IC-Materialien mit der vorherigen Generation kurzer Video-Plattformen.
Drittens: Technologie-Narrative – die World-Model-Welle ist weitgehend mit Li Feifei und einer Gruppe anerkannter Forscher verknüpft.
Viertens die branchenspezifische Recherche jedes einzelnen Risikokapitalgebers.
Sobald sich diese Kräfte übereinanderlagern – von der Bildung eines Konsenses bis hin zur tatsächlichen Bereitstellung von Kapital – „kann dies bereits innerhalb eines Monats geschehen.“
Dieses Jahr ist OpenClaw ein gutes Beispiel: Ein Unternehmer bemerkte, dass innerhalb eines Monats nahezu alle Risikokapitalgeber Teams in verwandten Bereichen begutachtet hatten – waren die Leute gut und die Richtung stimmig, erhielten sie Finanzierung.
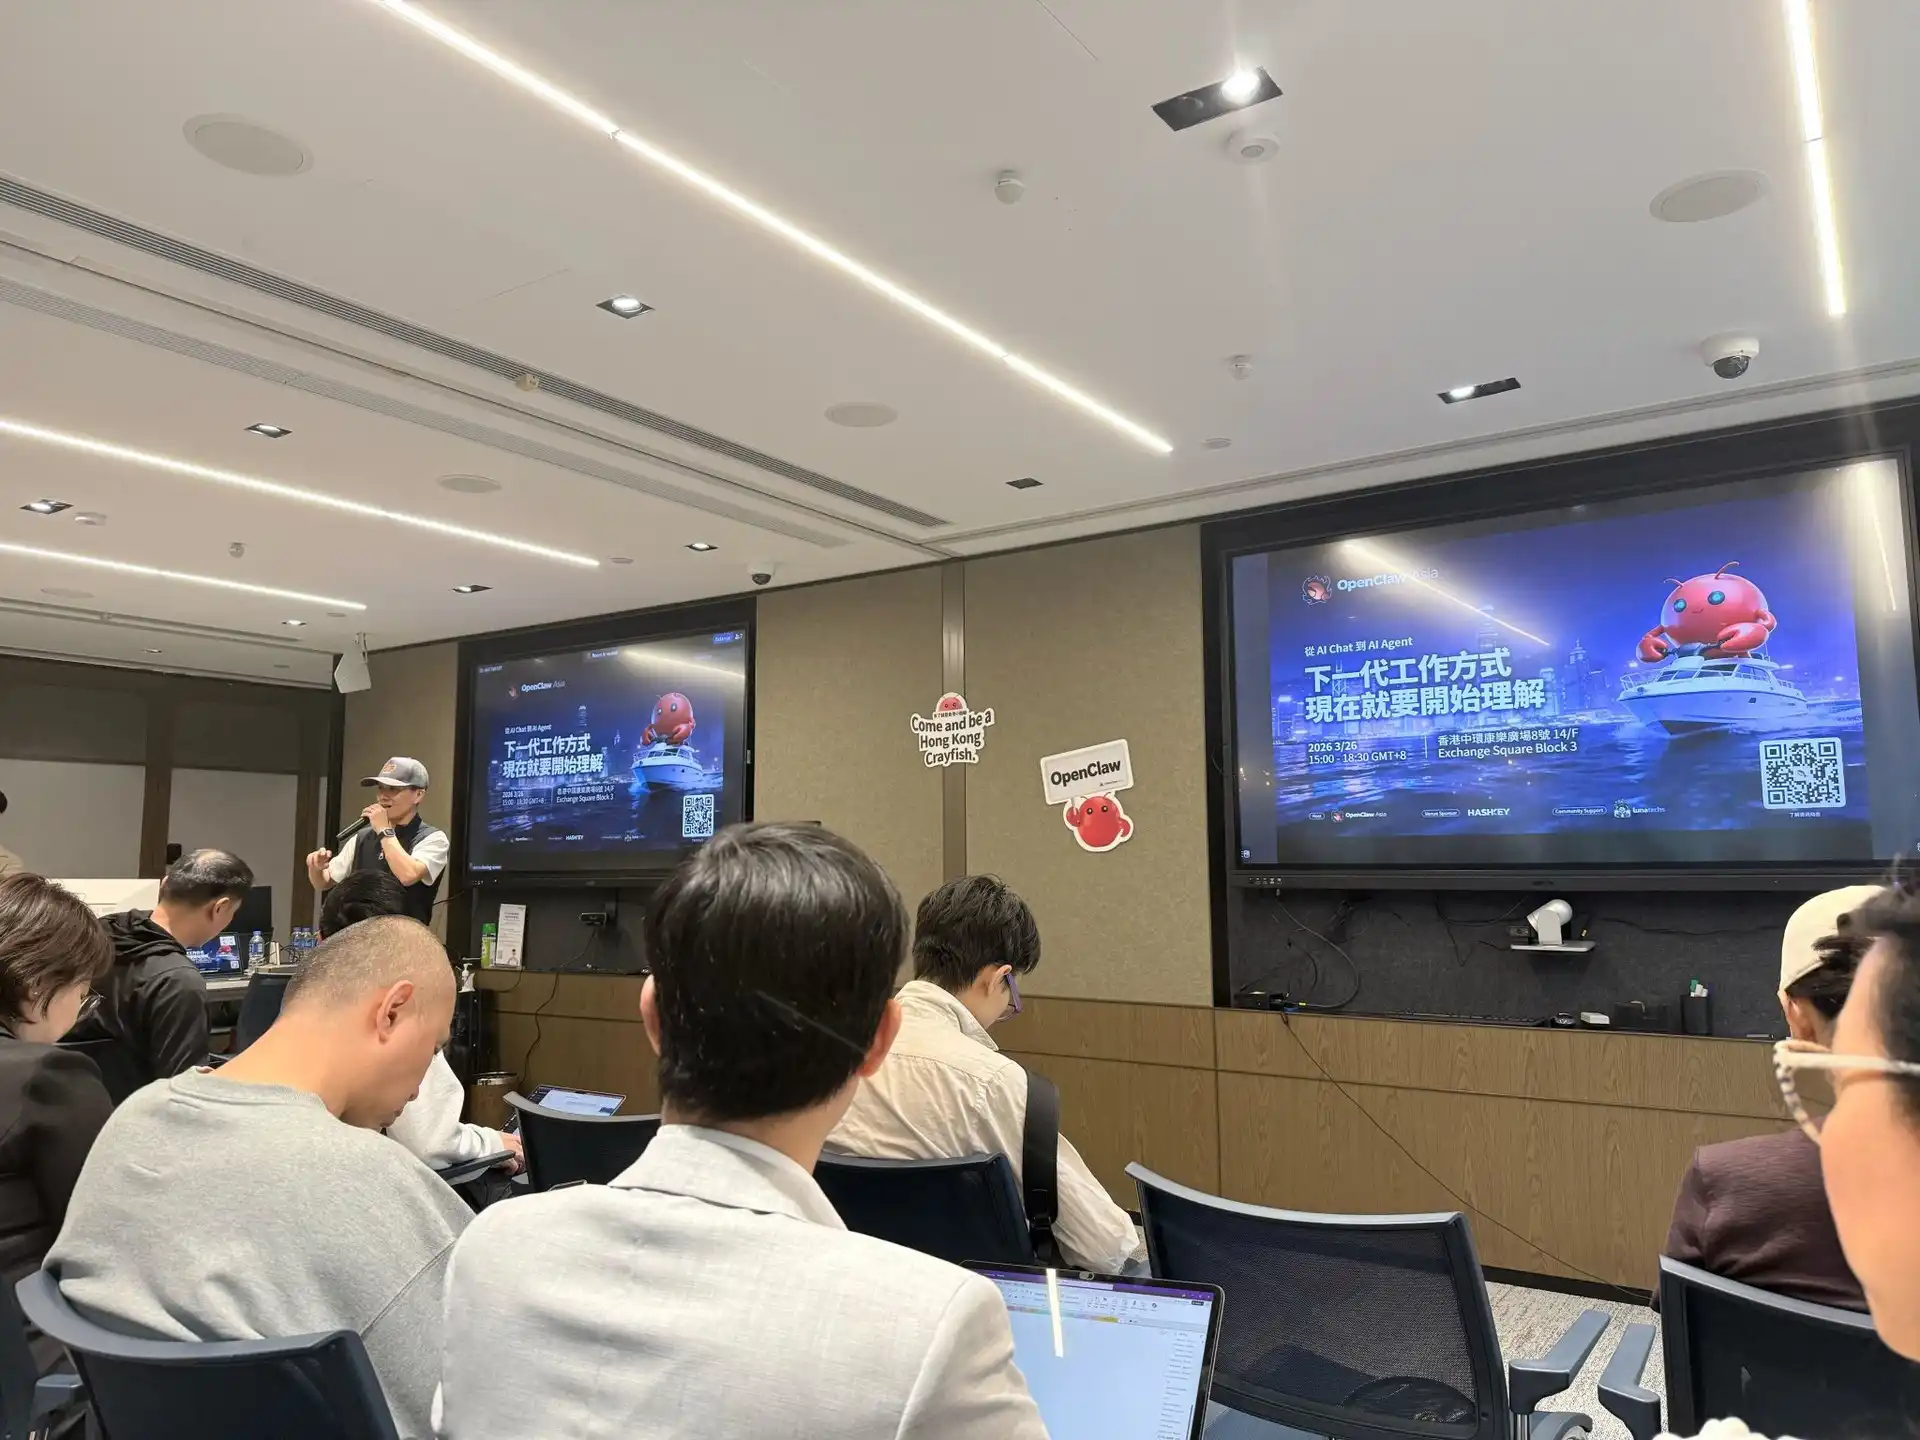
OpenClaw-Hongkong-Meetup | Bildquelle: X
Doch nach Schließen des Zeitfensters ändert sich die Lage für Spätankömmlinge völlig: Ein Freund des Unternehmers begann zeitgleich mit mehreren „Starprojekten“ mit interaktiven Inhalten, doch da das Team nicht in Peking, Shanghai oder Shenzhen ansässig war, verpasste es diese Finanzierungsrunde. Als jene beiden Unternehmen bereits als Konsensfavoriten galten, lautete die meistgestellte Frage der Investoren beim Fundingversuch des Freundes: „Wie schlagen Sie diese?“
Bei dem „Tausend-Gruppen-Krieg“ um 2010 gab es zeitweise über 5.000 Groupon-artige Plattformen; 2016 dominierten rund 80 Fahrrad-Apps die Android-App-Stores, zwei Jahre später wurde Mobike übernommen und vor ofo bildeten sich lange Schlangen, um Kautionen zurückzufordern; 2021 erhielten neue Konsummarken 842 Finanzierungsrunden mit insgesamt über 90 Mrd. RMB – die Bewertung einer Snackmarke aus Changsha stieg innerhalb von zehn Monaten um rund das 500-Fache, im folgenden Jahr entließ sie jedoch 40 % ihres Markenteams. Im Vergleich dazu öffnete und schloss sich das Fenster für KI-Anwendungen noch schneller.
Das Fenster für KI-Anwendungen schloss Ende April dieses Jahres – so die Einschätzung der Investoren beim Meetup; ein Unternehmer empfand zudem, dass die Begeisterung für Investitionen in Anwendungen dieses Jahr am geringsten sei. Die Gründe sind auf beiden Seiten nahezu identisch: Es gibt keine neuen Geschichten mehr, und die Modellfähigkeiten sind mittlerweile so stark, dass viele Aufgaben von Anwendungen direkt durch die Modelle erledigt werden können. Zudem erwiesen sich historische Renditen bei Softwareanwendungen als wenig attraktiv, und der rasante Fortschritt von KI-gestütztem Programmieren hat den Gestaltungsspielraum für Anwendungen weiter eingeengt.
Wenn das Zeitfenster sich verengt, kann selbst ein unterzeichneter Term Sheet (TS) sehr wahrscheinlich widerrufen werden. Vor dem chinesischen Frühlingsfest dieses Jahres wollte ein Fonds in ein Video-Generierungsunternehmen investieren. Mitte Februar veröffentlichte ein großer Technologiekonzern ein neues Videomodell – woraufhin der Fonds den TS mit der Begründung „es kann definitiv nicht gewinnen“ kündigte. Bei Branchenrotationen kann ein Projekt, das noch einen Monat zuvor als investierbar galt, im nächsten Monat bereits fallengelassen werden. Extern wird dies meist damit erklärt, dass das Geld noch nicht eingetroffen sei. Ein Investor sagte: „Solange das Geld nicht überwiesen ist, können Sie tun, was Sie wollen – obwohl Unternehmer Verzögerungen nicht verkraften können.“
Dies steht im krassen Gegensatz zum Tempo vor einem Jahr: Zu Hochzeiten überwiesen manche Institute bereits am Tag nach dem Treffen mit dem Gründer Geld; bei manchen Gründern, deren Unternehmen noch nicht einmal registriert waren, flossen bereits mehrere Millionen Dollar auf persönliche Konten. Heute dauert der Abschluss eines Vertrags schnell ein bis zwei Monate – und die Auszahlung kann noch länger auf sich warten lassen.
Günstig und gut
„Dollarfonds bewegen sich erst, nachdem ein Konsens entstanden ist“, urteilte ein Unternehmer. Wir brachten dies beim Meetup ein, und ein Dollarfonds-Investor antwortete: „Im Großen und Ganzen sehe ich das genauso.“
Die Erklärung dieses Investors lautete: Der Entscheidungsprozess. Letztlich entscheiden Partner, und die Informationen, Branchenhintergründe sowie Projekte, mit denen die Partner eines Fonds konfrontiert wurden, sind weitgehend ähnlich – daher ist es wenig überraschend, dass sie zu vergleichbaren Schlussfolgerungen gelangen.
Dieser Investor sieht sich jedoch nicht als Konsensjäger.
„Wir suchen nicht das Nicht-Konsens; tatsächlich wollen wir den Konsens anführen. Wenn ich es heute verstehe, wenige andere ebenfalls verstehen und in zwei Monaten alle es verstehen und investieren wollen – das ist der optimale Zustand.“ Und wenn es in zwei Monaten immer noch niemand versteht, ist das Projekt in Schwierigkeiten.
Konsens in diesem Sinne heißt schlichtweg „Konsens, der noch günstig ist.“
Andy Rachleff, Mitbegründer von Benchmark, sagte einmal, um große Gewinne zu erzielen, müsse man „nicht-konsensuell und richtig“ sein. Howard Marks von Oaktree betonte ebenfalls, dass Konsens nicht zwangsläufig falsch sei und Überrrenditen sich gerade dann ergeben, wenn der Konsens falsch ist – und man selbst recht behält.
„Konsens, der noch günstig ist“, unterscheidet sich von beiden Sichtweisen. Er ähnelt eher dem Schönheitswettbewerb, den Keynes 1936 beschrieb, bei dem die Juroren raten mussten, welches Gesicht andere als das schönste empfinden würden.
Gruppenfoto vom Schönheitswettbewerb 1930 | Bildquelle: Maurer
Die Gründe für diese Situation sind jedoch durchaus realistisch: Damit ein KI-Unternehmen groß wird, muss es oft mehrere Finanzierungsrunden hintereinander abschließen – und ob jemand die nächste Runde bereitstellt, ist wichtiger als die korrekte Entscheidung bei dieser Runde. Im Mai dieses Jahres traf ein Unternehmer einen erfahrenen Investor, der nie auf Hype setzt. Dieser mochte das Team sehr, gab aber nüchtern zu bedenken: In diesem Jahr gibt es höchstens zehn Investoren, die in KI-zu-Verbraucher-Anwendungen investieren können. Selbst wenn dieser Scheck gezahlt wird und das Unternehmen solide performt, stirbt es, sobald die nächste Finanzierungsrunde ausbleibt.
Unternehmer bleiben daher nur zwei Wege: Entweder sie beharren auf ihrer Richtung und überlassen die Finanzierung dem Zufall – also darauf zu hoffen, dass unter Dutzenden Risikokapitalgebern mindestens einer Interesse zeigt; oder sie orientieren sich an Mainstream-Hotspots, um die Wahrscheinlichkeit einer Finanzierungsblockade zu senken. Die Mehrheit wählt Letzteres.
Jener Unternehmer erläuterte den Wert von Nicht-Konsens-Ansätzen anhand von Beispielen aus der Konsumgüterbranche. Pop Marts frühestes Kapital stammte vom Risikokapitalgeber Mai Gang und vom ersten Fonds der Qifu Capital, der nur rund 100 Mio. RMB umfasste; Sequoia stieg erst vor dem Börsengang ein. Chagees zwei Finanzierungsrunden im Jahr 2021 summierten sich auf über 300 Mio. RMB, mit Investoren wie XVC, Fosun und Congbi Qiushi. Damals galten keiner dieser Investoren als Spitzenakteure im VC-Umfeld. Da sie keine Mainstream-Projekte gewinnen konnten, suchten sie außerhalb des Konsenses – und erzielten später überraschend hohe Renditen.
Chagees riesige Eröffnungstasse auf den Philippinen
Investoren beim Meetup räumen ein, dass kleine Fonds und Einzel-GPs eher Nicht-Konsens-Investments tätigen, weil Konsens-Projekte für sie zu teuer sind und sie keinen Zugang erhalten. Was Institutionen angeht, die öffentlich betonen, sie „möchten in Nicht-Konsens investieren“, widersprach der Unternehmer: „Er investierte nicht in Nicht-Konsens. Alles, worin er investierte, war Konsens – lediglich als Nicht-Konsens verpackt.“
Die Auserwählten
Jedes Jahr hat die KI-Branche ihre bevorzugten Gruppen. Eine Beobachtung eines Unternehmers: Dieses Jahr sind es Doktoranden aus Top-Laboren; letztes Jahr waren es Experten für intelligente Hardware. Die Talentdichte ändert sich nicht jährlich – was sich ändert, ist die Aufmerksamkeit des Kapitals; die Gruppe, die gerade im Fokus steht, wird zur diesjährigen Auserwählten. Am Ende ähnelt es eher einer Lotterie.
Weltmodelle sind ein typisches Beispiel. Medienberichten zufolge gab es bis Juli dieses Jahres bereits über 30 chinesische Startups mit „Weltmodellen“ als Kernkonzept, mit einer kumulierten Finanzierung von über 26 Mrd. USD; sieben davon wurden Unicorns, mindestens vier Gründer wurden nach 2000 geboren. Anfang Oktober wurde berichtet, dass das Unternehmen von Tian Keyu nahezu 30 Mio. USD bei einer Post-Money-Bewertung von 200 Mio. USD eingesammelt habe – ebenfalls im Bereich Weltmodelle.
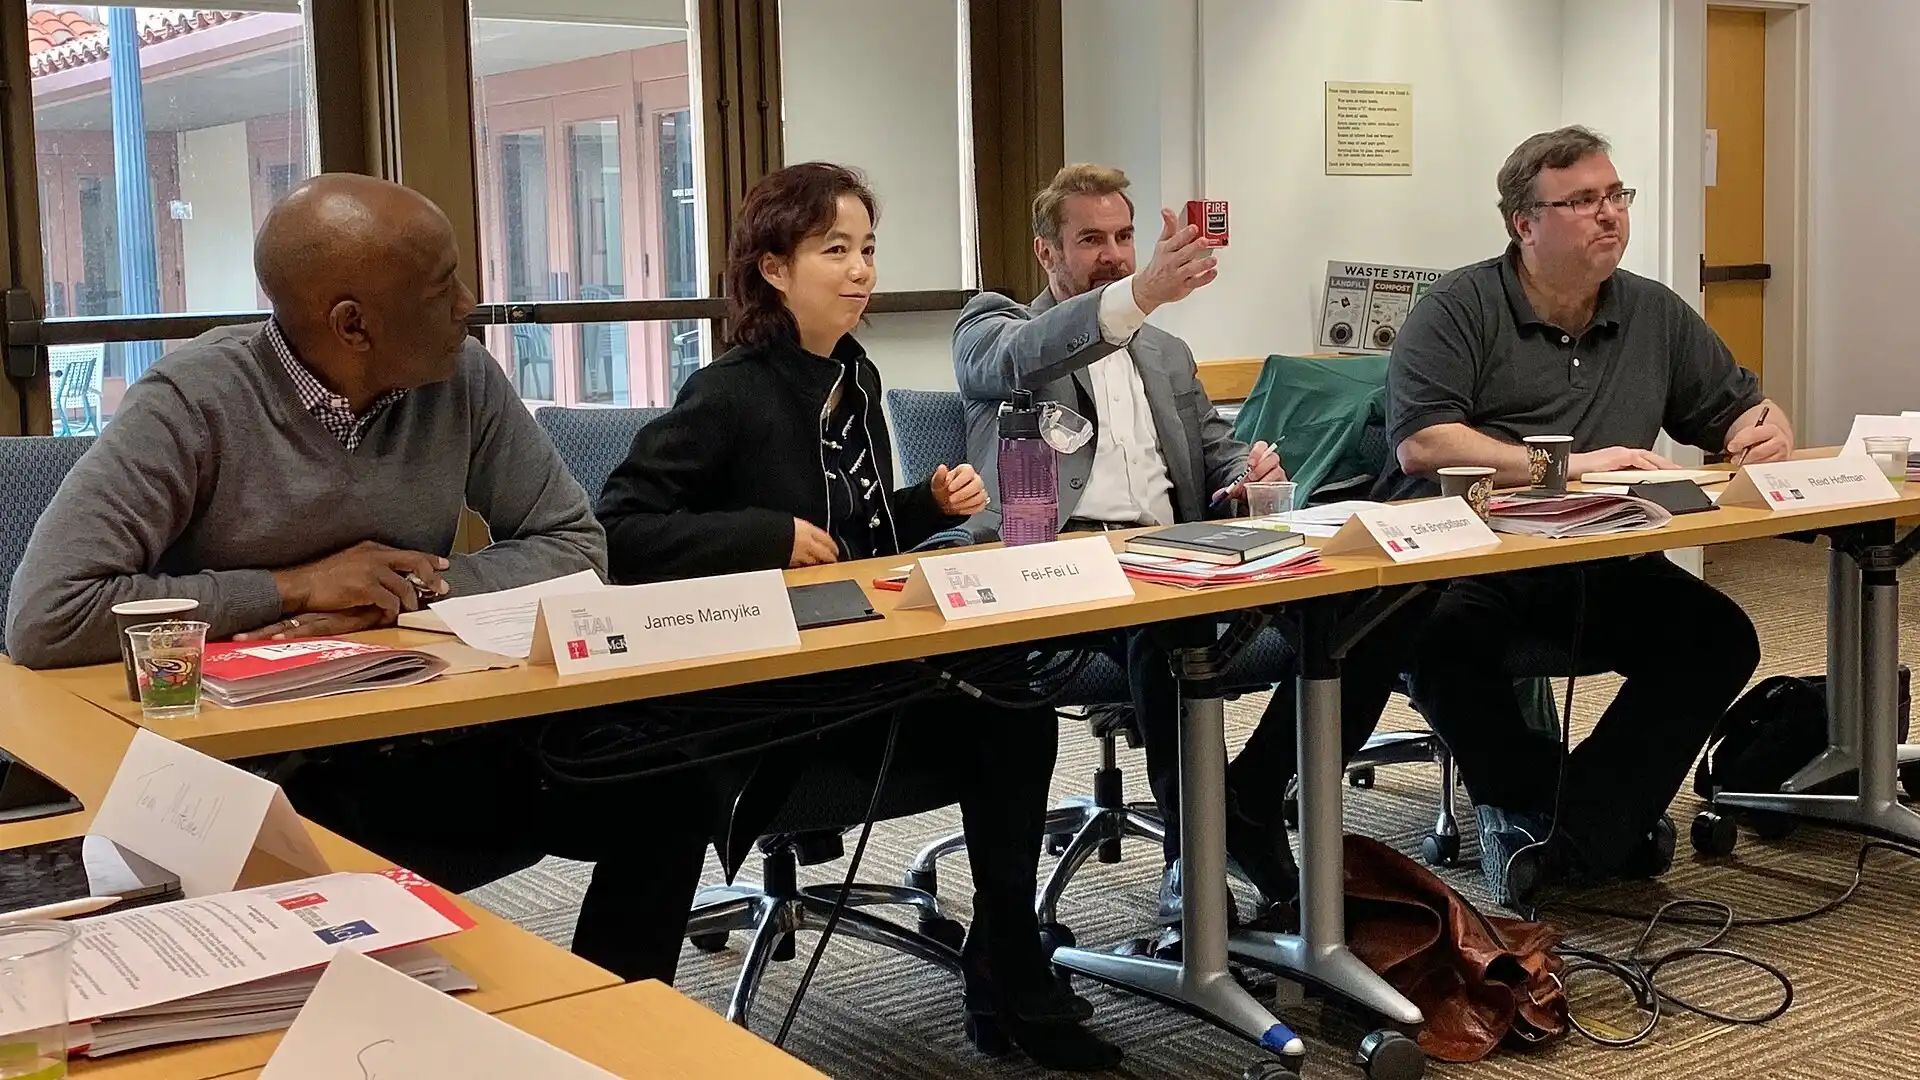
Li Feifei HAI-Rundtisch | Bildquelle: Stanford
Aus Sicht eines Unternehmers teilen Risikokapitalgeber Unternehmer grob in drei Kategorien ein: Erstens Menschen, die bis 25 Jahre alt hohe Positionen bei Großunternehmen erreichten – egal, was sie tun, sie erhalten Finanzierung. Zweitens Menschen, die solide, aber nicht so herausragend sind – dann wird das „Projekt“ entscheidend. Drittens Menschen ohne nennenswerte Kompetenz – selbst ein exzellentes Projekt hilft da nichts. Die meisten Unternehmer gehören zur zweiten Gruppe; ob sie Geld erhalten, hängt stark davon ab, ob ihr Vorhaben mit den Schwerpunkten mainstreamiger Investoren übereinstimmt.
Investoren räumen ebenfalls ein, dass es stark an eine Lotterie erinnert – nur rotiert der Markt zusätzlich. Bei guter Marktlage sind Unternehmer mit akademischem Hintergrund beliebter; bei schwacher Marktlage treten sie nicht mehr in den Vordergrund. Manche Investoren vermuten, dass einige Wissenschaftler, die die Hochschule verlassen, um ein Unternehmen zu gründen, nicht unbedingt Karriere machen wollen – vielmehr haben sie Kollegen gesehen, die Erfolg hatten, und streben selbst diese hohe Bewertung an. Jemand am Tisch ergänzte: „Manche sehen, dass sogar Tang Jie erfolgreich war, und fragen sich: Warum nicht ich?“ Zhipu, von Tsinghua-Professor Tang Jie mitgegründet, ging am 8. Januar dieses Jahres an der Hongkonger Börse an den Start – mit einem Ausgabepreis von 116,2 HKD; bis Juni stieg der Kurs auf bis zu 2.980 HKD.
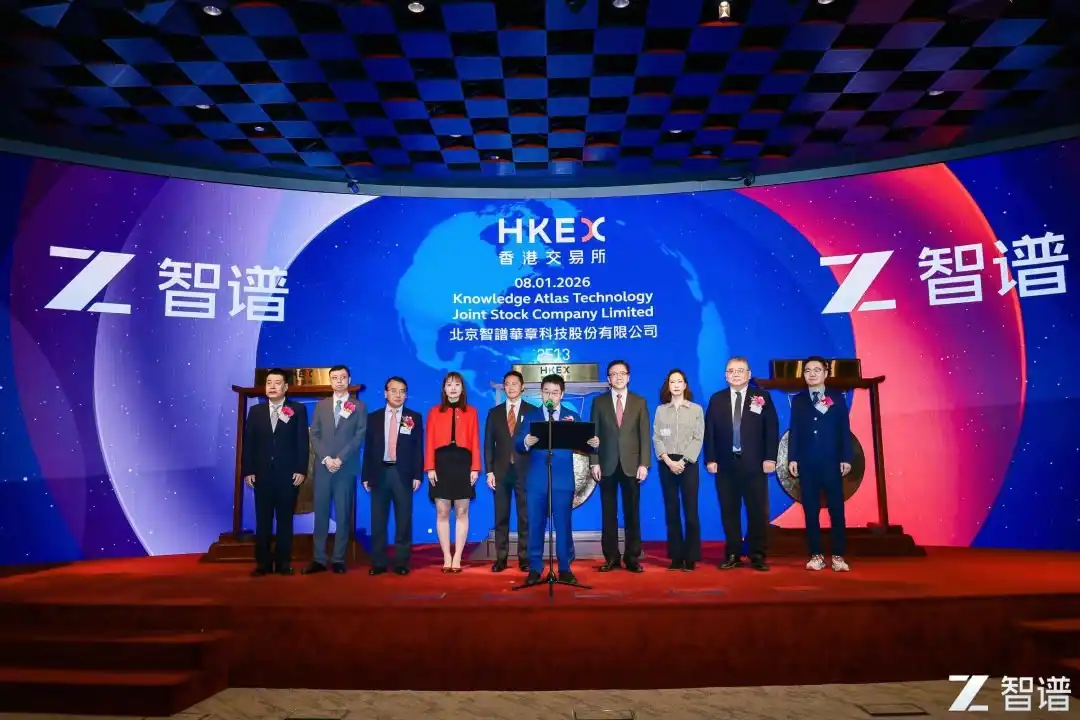
Zhipu läutet die Glocke an der Hongkonger Börse
Ein weiteres Anliegen ist der „Plan B“. Scheitert ein Professor mit seinem Startup, kann er an die Hochschule zurückkehren; viele gescheiterte Unternehmer bleiben dagegen mit leeren Händen zurück. Investoren vertrauen Personen ohne Plan B generell mehr, und manche lehnen gar Projekte ab, wenn der Entschluss als unzureichend empfunden wird. Der Unternehmer formulierte es schärfer: „Ein echter Unternehmer gründet ständig Unternehmen; wer nur bei passendem Timing ins Entrepreneurship einsteigt, stammt meist aus gutem Umfeld – und hat einen Plan B.“
Ein Hintergrund bei Großunternehmen gilt vielen als Pluspunkt. Die Begründung der Investoren: Manche ehemalige Mitarbeiter beherrschen das Aufwärts-Reporting besonders gut und können ihren Partnern leicht verständlich darlegen, was sie vorhaben. Zudem hat diese Generation der KI noch nicht die mobile Internet-Ära hinter sich gelassen – die Distribution liegt weiterhin in den Händen weniger großer Plattformen, ebenso wenig hat sich die Produktmethodik verändert.
Dieser Bonuspunkt verliert jedoch zunehmend an Aussagekraft. Ein Investor eines US-Dollar-Fonds kommentierte Unternehmer aus mehreren großen Tech-Unternehmen: In manchen Firmen treten zwar viele aus, doch niemand konnte bisher wirklich überzeugen; die Übernahme der alten Methodik führt letztlich zum direkten Wettbewerb mit dem ehemaligen Arbeitgeber. Andere Werben damit, wie viele hochrangige Mitarbeiter („High-P“) in ihrem Team sind – doch „wie viel ihrer Leistung verdanken sie der Plattform, wie viel ist eigenes Verdienst?“; wieder andere Unternehmen sind zu bequem – Führungskräfte gründen praktisch nie freiwillig ein eigenes Unternehmen.
Ein Unternehmer ergänzte eine weitere Perspektive: Viele Führungskräfte großer Unternehmen werden zur Gründung gezwungen – sie können nicht mehr bei ihrem Arbeitgeber bleiben oder stehen kurz vor der Entlassung. Für sie steht der Erhalt ihres Status im Vordergrund, weshalb die Orientierung an Mainstream-Trends eine naheliegende Wahl ist. Hochrangige Personen mit Nachweis erfolgreicher Projekte haben niedrigere Finanzierungskosten, während junge Gründer vor allem Schwierigkeiten haben, Investoren messbare Erfolge („traction“) zu demonstrieren.
Der Wolf ist da
Unternehmer und Investoren haben sehr unterschiedliche Auffassungen vom „Storytelling“.
Einige Unternehmer halten Fachjargon für nutzlos; Investoren seien alle sehr klug, und diejenigen, die wirklich an ihrer Erzählung arbeiten müssten, seien diejenigen, die kein Produkt bauen wollen, sondern schnell Kapital beschaffen möchten. In dieser Klassifizierung des Unternehmers sind vor allem diejenigen, die aktuelle Trends reiten, „Schein-Unternehmer“, deren Ziel es ist, bekannt zu werden – und dann Geld einzusammeln.
Investoren sind weitaus vorsichtiger. Ein Investor nannte seine größte Erkenntnis aus dieser Branche: stets wachsam gegenüber Lügen der anderen Seite zu sein. Beide Seiten verfolgen klare Ziele, Vertrauen ist von Natur aus schwer aufzubauen – und sobald jemand einmal lügt, wird er sofort auf die schwarze Liste gesetzt. Ein anderer Investor formulierte es gemäßigter: Es gibt keine perfekten Projekte; wenn es wirklich Zeit für eine Entscheidung ist, bleibt immer die Sorge, dass ein kleiner Mangel immer größer wird; wenn ein Projekt keinerlei Bedenken auslöst, trifft man entweder auf ein Genie – oder es ist einfach zu schön, um wahr zu sein.
Wie man eine Person einschätzt, hat bislang keine standardisierte Antwort. Manche Investoren fragen Unternehmer gezielt nach ihren schwersten Lebensmomenten, um zu prüfen, ob sie wirklich darüber reflektiert haben, und auch danach, was sie in zehn Jahren sein wollen. Meistens aber ist das entscheidende Gefühl einfach „Wir verstanden uns gut“ und die Bereitschaft, stundenlang miteinander zu sprechen. Die Entscheidungsunterlagen führender Fonds enthalten zwar detaillierte Rahmenwerke – doch auf operativer Ebene fügt jeder seine eigene Interpretation hinzu. Dieser Investor sieht darin wohl den einzigen Grund, warum Venture Capital durch KI kaum ersetzbar ist.
Technologie ist noch schwerer einzuschätzen. Bei den fortschrittlichsten KI-Richtungen – Weltmodelle, verkörperte Intelligenz, Basisinfrastruktur – können immer weniger Teilnehmer in Investmentkomitees den technischen Weg wirklich bewerten. Eine Investorin teilte ein Beispiel aus ihrer früheren Arbeit mit Hard-Tech: Ein Fusionsprojekt scheiterte zweimal im Investmentkomitee – nicht wegen fehlendem Technikverständnis: „Die Partner verstanden es ebenfalls nicht; niemand vor Ort hatte über ein Bachelor-Niveau hinaus studiert.“ PE-Kollegen lasen zahlreiche Fachartikel und führten umfangreiche Recherchen durch, konnten aber letztlich keine überzeugende Bewertung der technologischen Richtung abgeben – die Entscheidung fiel daher wieder auf die Person ab.
Wenn Anleger die Technologie nicht verstehen, bleiben ihnen nur zwei Orientierungspunkte: die Menschen dahinter und die anderen Investoren. Letzteres ist genau die Quelle des Konsenses.
Nur ein Weg
Exit war dieses Mal das am häufigsten diskutierte und schwerwiegendste Thema.
Ein Unternehmer nannte den fundamentalen Unterschied zwischen chinesischen und US-amerikanischen Risikokapitalgebern (VC) die Exit-Möglichkeiten: In den USA gibt es zahlreiche Übernahmen (M&A); ein junger Gründer entwickelt ein Produkt, verkauft sein Unternehmen und erzielt Gewinn – und diese Gewinner investieren ihr Geld gerne erneut in Risikokapital. Hier hingegen ist der Börsengang nahezu die einzige Exit-Möglichkeit.
Nasdaq-Livestream-Raum
Laut PitchBook- und NVCA-Statistiken gab es bei US-VC-finanzierten Exits im Jahr 2025 insgesamt 62 Börsengänge und 995 M&A-Deals; bis Q3 hatten 75 % der in diesem Jahr übernommenen Unternehmen höchstens eine Series-A-Runde abgeschlossen. US-amerikanische KI-Unternehmen haben zudem die sogenannte „Acqui-Hire“-Exit-Option: Google nahm 2024 das Gründungsteam von Character.AI mit einer Lizenzgebühr von rund 2,7 Mrd. USD wieder auf; 2025 zahlte Google 2,4 Mrd. USD für das Kern-Team und die Technologie-Lizenz von Windsurf; Microsoft übernahm 2024 den Großteil des Inflection-Teams für 650 Mio. USD; Meta zahlte 2025 14,3 Mrd. USD für 49 % von Scale AI; Ende September dieses Jahres kündigte AMD die Übernahme von World Labs für rund 8,2 Mrd. USD an.
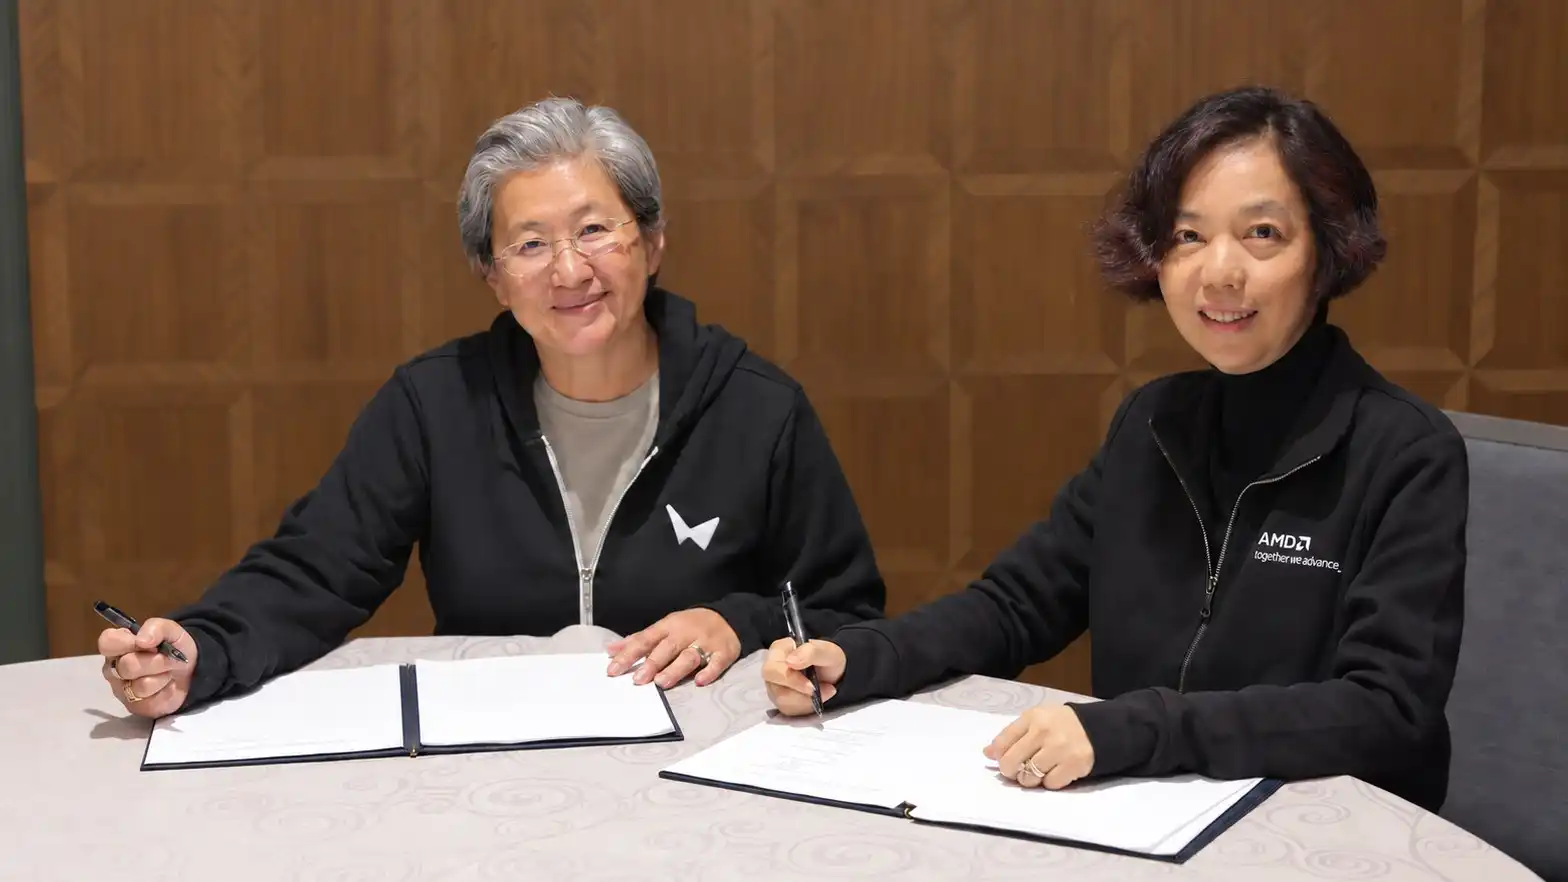
Lisa Su und Fei-Fei Li unterzeichnen die Vereinbarung | Quelle: World Labs
Doch die Daten von Zero2IPO erzählen eine andere Geschichte: In der ersten Hälfte 2026 gab es im chinesischen Eigenkapitalmarkt 2.503 Exit-Fälle, darunter 1.732 Börsengänge und nur 368 M&A-Deals.
Die Tür zum Börsengang öffnet und schließt sich nicht nach eigenem Willen.
2023 wurden 313 Unternehmen an der A-Aktien-Börse notiert und sammelten 356,4 Mrd. RMB ein; am 27. August desselben Jahres schlug die CSRC eine „stufenweise Drosselung des IPO-Tempos“ vor, und im April 2024 wurden neue Kapitalmarktregeln veröffentlicht; im selben Jahr sanken die neuen A-Aktien-Notierungen auf rund 100 und das Volumen auf etwa 67,3 Mrd. RMB – ein Zehn-Jahres-Tief – während 425 IPO-Antragsteller ihre Notierung zurückzogen. Hongkonger Aktien nahmen einen Teil davon auf: Im März 2023 trat Kapitel 18C der HKEX in Kraft und ermöglichte voreinnahmeorientierten Spezialtechnologieunternehmen den Börsengang; 2025 sammelte Hongkong 285,693 Mrd. HKD ein und kehrte damit global an die Spitze zurück; im Januar dieses Jahres erfolgten nacheinander die Notierungen von Zhipu und MiniMax in Hongkong.
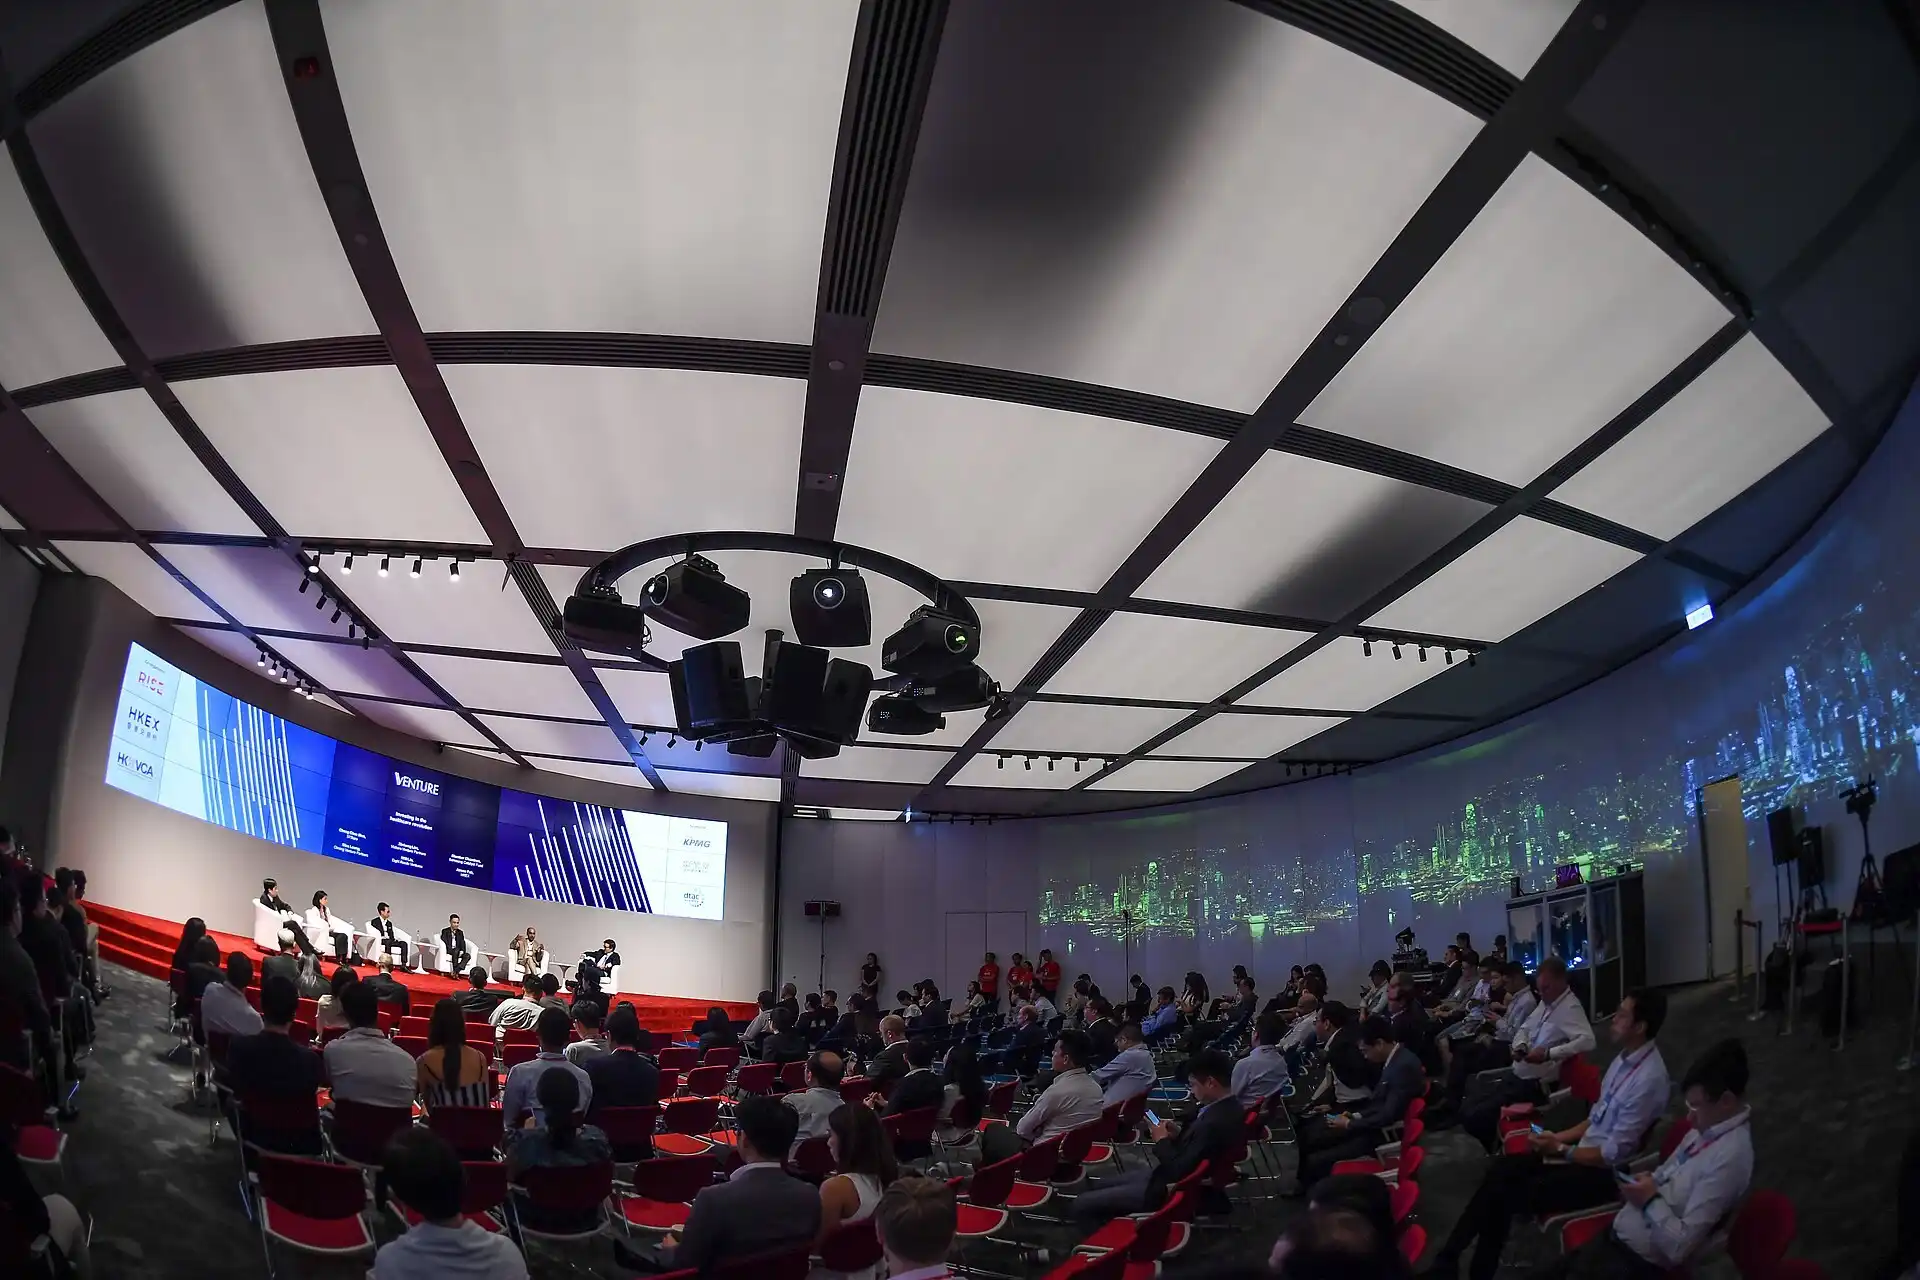
HKVCA-Venture-Forum | Bildquelle: HKEX × HKVCA Bühne
Doch die Kursentwicklung am Sekundärmarkt war ebenso brutal. Wir fragten Anleger, ob solche Aktienkurse ihre weitere Investition in große Sprachmodelle beeinflussen würden – die Antwort lautete: „Absolut ja.“
Auf dem M&A-Weg arbeiten die Aufsichtsbehörden daran, diesen zu öffnen. Im September 2024 veröffentlichte die CSRC die „Sechs M&A-Maßnahmen“. In der ersten Jahreshälfte stiegen die M&A-Exits um 94,7 % gegenüber dem Vorjahr – doch die 368 Deals machten immer noch nur rund 20 % der IPO-Exits aus. Die grenzüberschreitende M&A-Route wurde in diesem Jahr erneut blockiert.
Diese Exit-Struktur bestimmt unmittelbar, was Anleger finanzieren wollen. Bei dem Meetup nannten Anleger Mindestrenditen von mehreren Dutzendfach und Bewertungen ab 10 Mrd. USD – mit der Begründung, dass Risikokapital grundsätzlich darin bestehe, in 100 Projekte zu investieren und mit nur einem davon den 100-fachen Gewinn zu erzielen. Unternehmen mit bereits von Anfang an erkennbaren Käufern und Zielbewertungen im niedrigen Milliardenbereich – etwa Open-Source-Software-Optimierer oder Framework-Tools – scheitern oft bereits im Investment-Committee, selbst wenn sie den Anlegern mehrfache Renditen versprechen.
„Mehrfache Renditen reichen einfach nicht aus.“
Da der Börsengang zur einzigen verbliebenen Exit-Möglichkeit geworden ist, setzt dieser eine Bewertung von 10 Mrd. USD voraus; diese wiederum erfordert mehrere aufeinanderfolgende, große Finanzierungsrunden – und jede Runde braucht einen Gegenpartei. Was Gründer als „Päckchen weiterreichen“ bezeichnen, wird für Anleger so zur einzigen Exit-Option ohne Alternative.
Der Sieben-Jahres-Juckreiz
Die Veränderungen bei USD-Fonds bilden das andere Ende dieser Kette.
Vor dem Meetup erhielten wir einen anonymen Kommentar, wonach USD-Fonds zunehmend „lokalisiert“ seien – mit anderer Risikotragfähigkeit und Bereitschaft als früher. Die anwesenden Anleger stimmten zu, dass dies ein Trend sei: Immer mehr USD-Fonds sammeln RMB ein und gleichen sich in Regeln, Tempo und Mut zunehmend RMB-Fonds an.
Bei einer Fonds-Lebensdauer nach dem Modell „5+2“ stehen die 2021 und 2022 aufgelegten USD-Fonds nun kurz vor der Neuauflage. Diesmal achten viele LPs stärker auf tatsächliche Ausschüttungen, und innerhalb der Branche herrscht deutliche Divergenz. Ein Teilnehmer erwähnte, von Fonds mit einem DPI von 1.000x gehört zu haben, während andere scherzhaft bemerkten, sie könnten der Öffentlichkeit kaum mitteilen, dass ihr DPI lediglich 0,1 betrage. Einige Anleger schätzen, dass von der großen-Modelle-Welle tatsächlich nur maximal zehn Fonds echte Top-Performer hervorgebracht haben.
Auch die Form der USD-Fonds hat sich verändert. Im Juni 2023 kündigte Sequoia eine regionale Aufspaltung an, die im März 2024 abgeschlossen wurde; GGV Capital vollzog ebenfalls 2024 eine Aufspaltung – die Geschäftsbereiche für die Amerikas und Asien wurden in Notable Capital bzw. Granite Asia umbenannt. Die US-amerikanischen Exportinvestitionsbeschränkungen traten am 2. Januar 2025 in Kraft und beschränken US-Kapitalanlagen in Halbleiter-, Quanten- und bestimmte KI-Unternehmen hier; das am 18. Dezember 2025 unterzeichnete COINS-Gesetz verankerte diesen Mechanismus zudem gesetzlich.
Für Fonds mit USD-LPs hätte KI eigentlich die beste Geschichte sein müssen – doch sie ist nun zugleich die compliance-empfindlichste Richtung.
Die Fundraising-Daten spiegeln denselben Wandel wider. Laut Zero2IPO-Statistiken entfielen 2025 auf neu aufgelegte Fonds 97,8 % auf RMB-Fonds; lediglich 33 Fremdwährungsfonds schlossen ihr Fundraising ab – insgesamt 35,808 Mrd. RMB, ein Rückgang um 36 % gegenüber dem Vorjahr. Wie Ni Zhengdong, Gründer von Zero2IPO, Ende letzten Jahres erklärte, machten ausländische Kapitalgeber nur rund 2 % der LPs aus. In der ersten Jahreshälfte dieses Jahres lag das Fundraising-Volumen bei Fremdwährungsfonds bei ca. 45,260 Mrd. RMB – ein Anstieg um 122,5 % gegenüber dem Vorjahr; allerdings schlossen nur 19 Fonds ihr Fundraising ab, wobei die durchschnittliche Fondsgroße um 145,9 % stieg: Das Geld konzentrierte sich zunehmend in wenigen Händen.
Einige Investoren verstehen nicht, warum globale LPs weiterhin zögern, hier stärker zu investieren; Europa ist im Niedergang, niemand im Nahen Osten möchte große Positionen eingehen, und es gibt kaum noch Orte, die große Kapitalbeträge aufnehmen können. Eine andere Erklärung ist knapp: Das Kernproblem bleibt das Verhältnis zwischen China und den USA – LPs müssen bei Spannungen ihre Mittel wieder abziehen können.
Wenn das Geld knapp wird, wird das FA-Geschäft paradoxerweise einfacher. Investoren bezeichnen 2024 und 2025 als die beiden profitabelsten Jahre für Finanzberater (FAs): Übliche Provisionen liegen bei 3–5 %, bei guten Beziehungen sogar nur bei 2 %. Bei verdeckten Rückvergütungen herrscht Schweigen; die Namen, unter denen diese Zahlungen erfolgen, seien „allerlei Namen – Freunde, Verwandte oder Beziehungen, die man kaum beschreiben kann.“
Namenskorrektur
In diesem Interview stimmen Unternehmer und Investoren in nur einer Einschätzung völlig überein: bei den „Weltmodellen“.
Ein Unternehmer nannte Weltmodelle die Sparte mit „am meisten Erzählpotential“ und beschrieb den Platzen-Prozess einer Blase: Zunächst stellt jeder fest, dass dies nicht funktioniert; dann erscheint eindeutiger Beweis – und die Blase platzt.
Auf dem Meetup wurde nach der überbewertetsten Sparte und der Richtung gefragt, in die man definitiv nicht investieren würde. Mehrere Investoren antworteten identisch: „Weltmodelle“. Ihre Kritik richtet sich vor allem gegen die Namenswahl: Zahlreiche Unternehmen, die 3D-Generierung oder Echtzeitgenerierung betreiben, nennen sich alle „Weltmodelle“ – und sobald sie den Mund aufmachen, fordern sie Bewertungen im dreistelligen Millionenbereich.
Jemand fragte, ob Echtzeit-Videomodelle wirklich als Weltmodelle gelten und ob man investieren würde, falls die Unternehmen diesen Begriff nicht verwenden. Ein Investor antwortete: „Wenn Sie es nicht ‚Weltmodell‘ nennen, dann fordern Sie auch keine so hohe Bewertung.“
Nach Bekanntgabe der Finanzierung von Tian Keyu sagte ein Investor, einige hätten ursprünglich erwartet, dass Weltmodelle „noch eine weitere Welle“ erleben würden – doch nun sei der Bremsvorgang praktisch abgeschlossen.
Die gute Nachricht jedoch lautet: Investoren glauben weiterhin an die nächste Killer-App. Ohne Anwendungen werden Modelle, Rechenleistung und Infrastruktur wertlos – „wenn Sie das nicht glauben, dann lässt sich KI überhaupt nicht investieren.“
Das Feuer am Brennen halten
Auf einem Meetup stellte jemand einmal eine Frage, die zunächst unverbunden mit dem Konsens erschien: „Der Feedback-Zyklus auf dem Primärmarkt ist so lang – macht das nicht unbehaglich?“
Bei einer Frühphaseninvestition sind sieben bis acht Jahre vom Einsatz bis zum Exit üblich, zehn Jahre gar nicht ungewöhnlich. Ein relativ junger Investor sagte nein – diese Branche sei per se langfristig angelegt. Der Fragesteller insistierte: Ein langer Feedback-Zyklus bedeute, dass man sehr langsam aus dem letzten Misserfolg lernt. Die Antwort war noch überraschender: Aus Misserfolgen lässt sich ohnehin kaum etwas lernen – es gibt zu viele Ursachen, und je genauer man analysiert, desto verworrener wird es.
Wenn in einer Branche Recht und Unrecht zehn Jahre brauchen, um sich zu zeigen, und Misserfolge fast nichts lehren – worauf stützen sich die Akteure dann, um heute zu beurteilen, ob sie richtig handeln? Das aktuellste und schnellste Signal ist die Reaktion anderer – ob jemand in die nächste Runde investiert, ob die Bewertung angehoben wird, ob Kollegen dieselbe Richtung einschlagen.
In einer Branche, wo Recht und Unrecht zehn Jahre brauchen, ist Konsens eines der wenigen schnellen Feedback-Signale.
Er vermittelt Sicherheit – und ist zugleich leicht misszuverstehen.
Paul Graham schrieb 2012 in seinem Essay „Black Swan Farming“, dass die besten Startup-Ideen oft zunächst wie schlechte Ideen wirken – wäre sie offensichtlich gut, hätte sie bereits jemand umgesetzt. Demnach sind jene wenigen Investments, die tatsächlich über Erfolg oder Misserfolg eines Fonds entscheiden, zum Zeitpunkt ihres Einsatzes meist unbeliebt.
Silicon Valleys Bessemer Venture Partners führt auf seiner Website ein sogenanntes Anti-Portfolio, das gezielt Unternehmen auflistet, die man verpasst hat – darunter Google, Facebook, Apple und eBay, jeweils mit einer Erläuterung, warum damals nicht investiert wurde. In einer Branche, in der alle Angst davor haben, etwas zu verpassen, braucht es Humor und Selbstvertrauen, eigene Fehlentscheidungen öffentlich zu dokumentieren.
Unternehmer stellen sich dieselbe Frage – nur umgekehrt.
Als ein Unternehmer begann, behandelte er VC-Meinungen wie die einzige Prüfungsarbeit: Er traf eine Firma, notierte ihr Feedback und passte seine Richtung entsprechend an. Neun Monate später änderte sich die Prüfungsarbeit – sie drehte sich nun um Nutzererlebnis und Datenperformance.
„Wenn Sie gut abschneiden und das Feedback positiv ist, kann ich vielleicht Konsens schaffen.“
In dieser Aussage steckt etwas Ehrgeiz – jemand muss zuerst Konsens schaffen, wobei der Schöpfer oft eine Phase durchstehen muss, in der niemand glaubt; und die Voraussetzung dafür, diese Phase zu überstehen, ist laut diesem Unternehmer: „Sie müssen sicherstellen, dass Sie noch am Tisch sitzen, wenn der Zyklus kommt.“
Der junge Investor, der einst sagte: „Scheitern lehrt einen nichts“, wurde später nach seiner stolzesten Investition seit Eintritt in die Branche gefragt.
Er antwortete, es habe bislang noch keine gegeben.
„Ich tätige Investitionen, weil ich glaube, dass Investitionen etwas bewirken können. Wenn ich das nicht glauben würde, würde ich es nicht tun.“