Nach der Genehmigung tokenisierter Aktien: Robinhood, Circle und die nächste Phase der On-Chain-Finanzierung
 Tapbit Wire
Am 17. September genehmigte die US-Börsenaufsichtsbehörde (SEC) offiziell den On-Chain-Handel traditioneller US-Aktien im Rahmen der „Innovationsausnahme“, jedoch mit Einschränkungen wie Gleichstellung von Dividenden- und Stimmrechten, vorherige Benachrichtigung der notierten Unternehmen sowie einer fünfjährigen Testphase. Dieser Artikel nutzt dies als Ausgangspunkt, um das Verhältnis zwischen „On-Chain-Finanzierung“ und RWA zu klären: Es setzt den Weg der On-Chain-Integration hochwertiger Vermögenswerte in Nordamerika fort, überschreitet aber die enge Definition von RWA – mit Fokus auf die Globalisierung dollarbasierter Vermögenswerte. Der Artikel analysiert zudem die zugrundeliegende Logik der Wall-Street-Unterstützung (Konsolidierung der Dollarhegemonie) und nutzt Robinhood (Asset-Seite: Robinhood Chain Mainnet + ERC-8056-Standard) sowie Circle (Finanzierungsseite: Arc-Public-Chain, USDC direkt als Gas) als Beispiele für die nächste Phase der On-Chain-Finanzierung.
Dieser Artikel analysiert die On-Chain-Migration der traditionellen Finanzwelt anhand der jüngsten SEC-Entscheidung vom 17. September, erläutert den Begriff „On-Chain-Finanzierung“ und untersucht Hintergründe sowie Implikationen dieser Transformation aus regulatorischer, institutioneller sowie robinhood- und circle-spezifischer Perspektive.
Eine historische Entscheidung: Tokenisierte Aktien offiziell genehmigt
Am 17. September 2026 verabschiedete die US-Börsenaufsichtsbehörde (SEC) eine wichtige Entscheidung: die offizielle Genehmigung des On-Chain-Handels traditioneller US-Aktien. Diese Entscheidung, genauer als „Innovationsausnahme“ bezeichnet, ermöglicht qualifizierten Plattformen für tokenisierte Wertpapiere, formelle Handelslizenzen zu erhalten.
Diese Entscheidung ist zudem mit einer Reihe von Einschränkungen verbunden, darunter:
On-Chain-tokenisierte Aktien müssen dieselben Rechte wie traditionelle Aktien gewährleisten, etwa Dividenden- und Stimmrechte.
Zudem muss die Plattform die zugrundeliegenden notierten Unternehmen vorab informieren; diese können Einwände erheben.
Darüber hinaus handelt es sich lediglich um einen innovativen regulatorischen Rahmen innerhalb einer fünfjährigen Testphase – nicht um eine vollständige und umfassende Öffnung. Diese Entscheidung setzt eine Reihe von Signalen fort, die seit 2026 auf traditionellen US-Finanzmärkten wie NYSE und NASDAQ sichtbar wurden und gemeinsam zeigen: Die Infrastruktur des US-Wertpapierhandels migriert auf die Blockchain.
„Robinhood Chain ist die schnellste EVM-Chain mit 100 Mio. Transaktionen.“ Quelle: Vlad Tenev (Mitgründer von Robinhood)
Eine Reihe von Veränderungen zeigt einen klaren Trend: Die On-Chain-Migration der traditionellen Finanzwelt ist ein wichtiger Trend an den Kapitalmärkten, und On-Chain-Finanzierung gehört zu den zentralen Narrativen für den nächsten Schritt der gesamten Kapitalmarkt-Entwicklung.
I. Ein Überblick: Was ist On-Chain-Finanzierung?
Bei diesem Begriff denken die meisten zunächst an RWA (Real World Assets), also die On-Chain-Verlagerung traditioneller Finanzanlagen. Diese Auffassung ist teilweise zutreffend, denn der Kern der On-Chain-Finanzierung baut tatsächlich auf dem bereits etablierten RWA-Konzept auf: die tokenbasierte Ausgabe traditioneller Vermögenswerte, um Effizienzprobleme der traditionellen Finanzwelt zu lösen.
Zwei Punkte bedürfen jedoch der Klarstellung: Erstens wurde der Begriff RWA stark missverstanden und stigmatisiert; zweitens umfasst On-Chain-Finanzierung mehr als nur RWA.
1.1 On-Chain-Finanzierung: Fortführung des hochwertigen RWA-Pfads
Der Begriff On-Chain-Finanzierung überschneidet sich stark mit RWA, doch seine repräsentative Bedeutung geht über RWA hinaus.
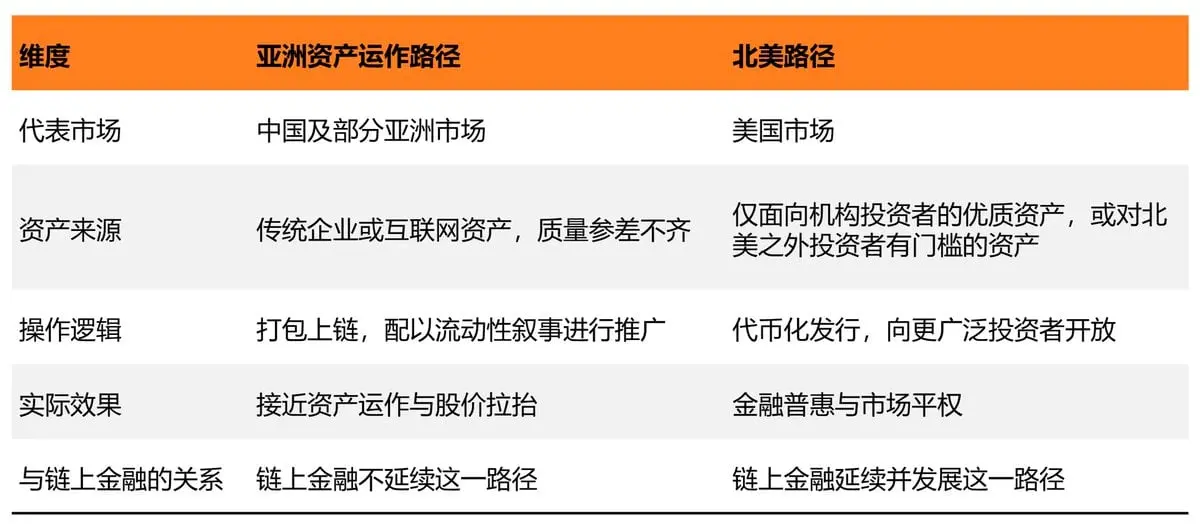
Derzeit hat RWA tatsächlich zwei deutlich unterschiedliche Wege beschritten.
Der erste Weg wird durch die chinesischen und asiatischen Märkte repräsentiert – der sogenannte »Asset-Operations-Typ«: Traditionelle Unternehmen oder Internetgiganten bringen Produkte ohne reale Marktnachfrage (PMF) auf die Blockchain und bewerben sie mit Liquiditätsnarrativen; dabei erfolgt im Kern eine Vermarktung bestehender Vermögenswerte, um eine Strategie zu etablieren, bei der Tokenpreise an Aktienkurse gekoppelt werden – logisch gesehen unterscheidet sich dies nicht von früheren Insolvenzsanierungen und anschließenden Fusionen.
Der zweite Weg wird vor allem von Nordamerika, insbesondere den USA, verkörpert: Hochwertige traditionelle Finanzanlagen – insbesondere solche, die zuvor nur institutionellen Anlegern zugänglich waren und für Privatanleger hohe Zugangsbarrieren aufwiesen – werden auf die Blockchain gebracht; dadurch wird Eigenkapital über on-chain-Emissionen erschlossen und die finanzielle Inklusion gefördert.
Ziel der On-Chain-Finance ist es, sich entlang des nordamerikanischen Weges weiterzuentwickeln. Dies ist das erste Urteil dieses Artikels: Die On-Chain-Finance folgt primär dem nordamerikanischen RWA-Weg.
1.2 On-Chain-Finance: Bedeutung weit über den RWA-Rahmen hinaus
Die On-Chain-Finance setzt den hochwertigen RWA-Weg fort, doch ihre Bedeutung geht weit über die enge Definition von RWA hinaus – vor allem in drei Aspekten.
Erstens unterscheiden sich die Beobachtungsperspektiven: Die enge RWA-Definition fokussiert den Einfluss traditioneller Finanzanlagen, die in den Krypto-Raum fließen, auf die Preisbildung von Krypto-Assets; die On-Chain-Finance betont hingegen den Einsatz der Blockchain zur Lösung langjähriger Effizienzprobleme der traditionellen Finanzwelt – etwa 24-Stunden-Handel, schnelle Abwicklung und Zugangsbarrieren.
Zweitens betont die On-Chain-Finance die bidirektionale Interaktion zwischen traditionellen und Krypto-Assets. Ein Beispiel ist die Aufwertung von Aktien-Token durch Meme-Tokens auf der Robinhood-Chain; ein weiteres ist die Neubewertung und Absicherung traditioneller Finanzanlagen mittels on-chain-Prognosemärkten – letzteres wird später an konkreten Fällen detailliert analysiert.
Drittens besteht die zentrale Logik der Ausweitung der On-Chain-Finance in der Globalisierung von Dollar-Anlagen (d. h. der Stärkung der »Dollar-Hegemonie«). Hochwertige Anlagen wie US-Aktien und -Anleihen können über Kryptowährungskanäle kostengünstiger globalen Investoren zugänglich gemacht werden – dies ist das zentrale Urteil der Wall Street zur Unterstützung der On-Chain-Finance und wird im nächsten Abschnitt ausführlich erläutert.
II. Warum erhielt die On-Chain-Finance Rückhalt von der Wall Street?
2.1 Vier Phasen der US-Regulierungshaltung gegenüber Krypto-Assets
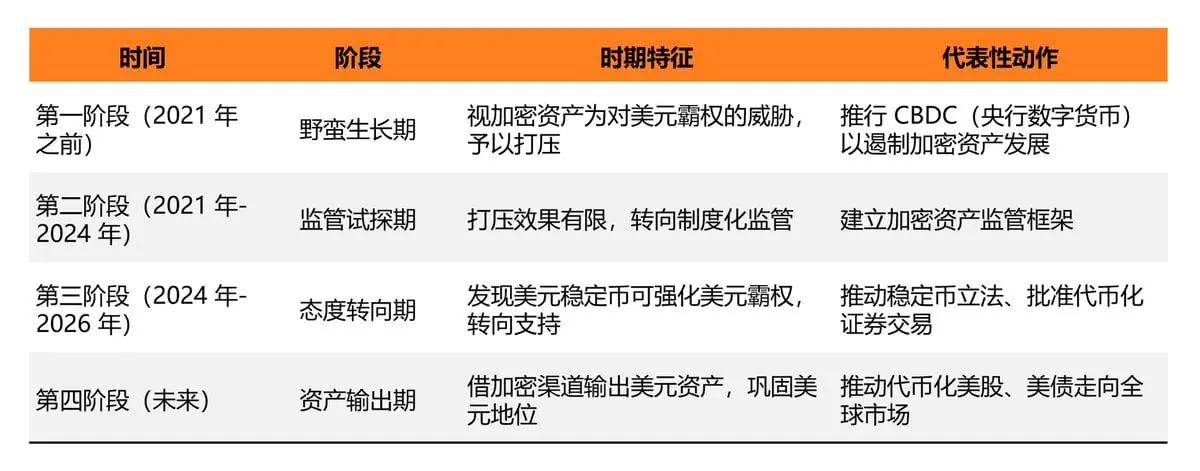
Viele fragen sich, warum sich US-Regierungsstellen und große Wall-Street-Institutionen von einer Unterdrückung bis hin zu einer aktiven Förderung von Kryptowährungen gewandelt haben. Die Antwort liegt in der Aufrechterhaltung und Stärkung der globalen Stellung des Dollars; dieser Wandel spiegelt sich in vier Phasen der US-Regulierungshaltung gegenüber Krypto-Assets wider (siehe Tabelle unten).
Aus der obigen Tabelle lassen sich folgende drei Interpretationen ableiten:
Die Unterdrückung in Phase eins wich der institutionalisierten Regulierung in Phase zwei vor allem deshalb, weil der Ansatz einer zentralbankgestützten digitalen Währung nicht die erwarteten Ergebnisse brachte: Dezentrale Assets wie Bitcoin wurden nicht eingedämmt, sondern expandierten weiter – was Regulierungsbehörden zwang, anzuerkennen, dass Förderung wirksamer ist als Unterdrückung; so erfolgte der Übergang zu einem regulatorischen Rahmen mittels Lizenzen und Transparenzanforderungen – etwa das Börsenlizenzsystem und AML-Vorgaben zwischen 2021 und 2024.
Der eigentliche Wendepunkt lag in Phase drei: US-Regulierungsbehörden stellten fest, dass der Marktanteil von Dollar-Stablecoins über 90 % erreicht hatte – eine Zahl, die deutlich über dem tatsächlichen Dollar-Anteil an weltweiten physischen Handelsabrechnungen liegt (geschätzt bei ca. 40–50 %). Stablecoins waren damit das durchdringendste und am schnellsten verbreitete digitale Instrument des Dollars – diese Erkenntnis führte direkt zu einer Umkehr der Regulierungshaltung: von der Verhinderung hin zur aktiven Nutzung von Krypto-Assets; konkrete Manifestationen sind das Stablecoin-Gesetz (GENIUS Act) von 2025 und die anschließende Zulassung tokenisierter Wertpapiere durch die SEC.
Phase vier befindet sich noch in der Entfaltung; die Logik wird hier weiter vertieft: Stablecoins selbst sind lediglich Transportmittel – der eigentliche langfristige Wert liegt in den daran gekoppelten Dollar-Anlagen. Da Krypto-Kanäle sich als effizient erwiesen haben, um Dollar weltweit zu verbreiten, werden US-Institutionen naturgemäß denselben Kanal nutzen, um US-Aktien und -Anleihen international zu platzieren – dies ist der entscheidende Hintergrund für die spätere Analyse der Wege von Robinhood und Circle: Der eine fokussiert die Asset-Seite, der andere die Funding-Seite – beide verfolgen letztlich dasselbe strategische Ziel.
2.2 On-Chain-Finance: Die stärkste Manifestation der Dollar-Hegemonie
Die Festigung der Dollar-Hegemonie beruht grundsätzlich auf der Globalisierung des Dollars und seiner Anlagen – entsprechend den beiden Pfaden der On-Chain-Finance: Die Funding-Seite stützt sich auf US-Anleihen als Underlying und transportiert den Dollar selbst in Form von Dollar-Stablecoins; die Asset-Seite konzentriert sich auf US-Aktien und erweitert sich auf Private Credit, Unternehmensanleihen und andere Finanzierungsinstrumente für Realwirtschaftsunternehmen – wobei Dollar-Anlagen in Form tokenisierter Aktien transportiert werden.
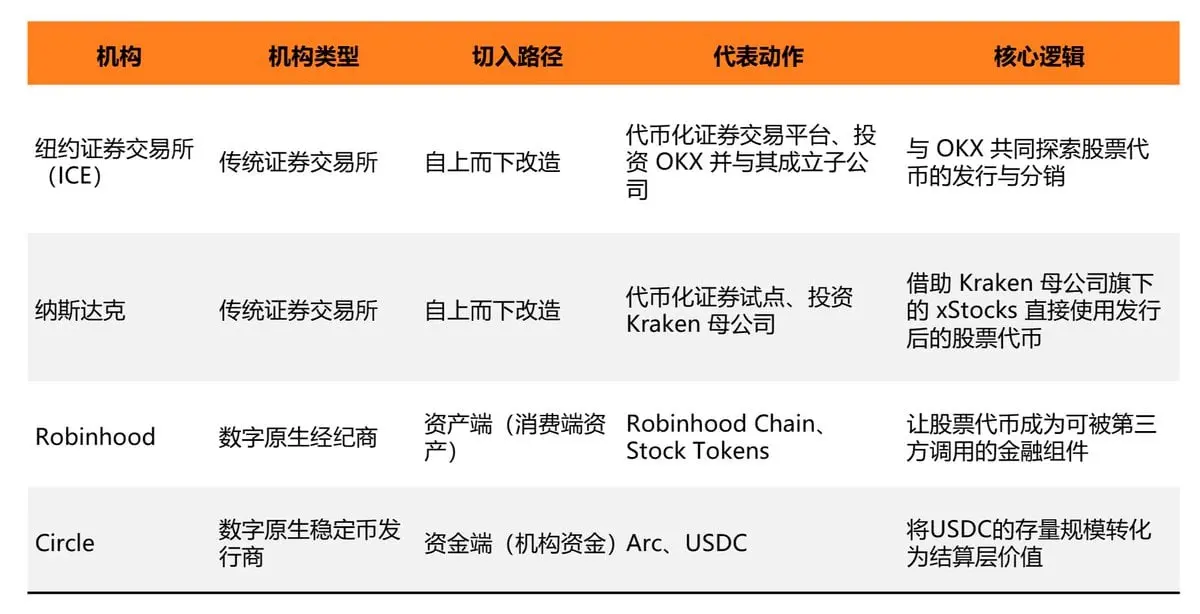
Wenn die New York Stock Exchange und NASDAQ die top-down-Blockchain-Transformation traditioneller Börsen repräsentieren, stehen Robinhood und Circle für zwei digital-native Finanzunternehmen, die jeweils von der Vermögens- bzw. Kapitalbeschaffungsseite ausgehen – mit dem gemeinsamen strategischen Ziel.
„Börsengänge werden auf die Blockchain verlagert.“ Quelle: CZ (Gründer von Binance)
Dieser Artikel wählt daher Robinhood als Vertreter tokenisierter US-Aktien und Circle als complianten Emittenten von Dollar-Stablecoins als Untersuchungsgegenstände aus. Beide haben kürzlich eigene Public Chains gestartet, was in der Branche breite Diskussionen ausgelöst hat; Abschnitte vier und fünf analysieren sie nacheinander.
III. Robinhood: Die Vermögensseite, repräsentiert durch Aktien
3.1 Landschaft der Aktientoken-Emmission: Konzentrationseffekt bei Marktführern
Die Machbarkeit von Aktientokens ist branchenweit bestätigt. Laut Daten von RWA.xyz betrug der verteilte Wert von Aktientokens im Netzwerk per 17. September 2026 2,82 Mrd. USD – ein Anstieg um 13,1 % innerhalb von 30 Tagen; es gab 3,63 Mio. Halteadressen, ein Plus von 125,34 % gegenüber dem Vormonat. Diese Zahlen zeigen, dass die Emmissionsfähigkeit für Aktientokens keine Branchenbarriere mehr darstellt: Jede qualifizierte Institution mit zugänglichen Vermögenswerten kann Tokenisierung umsetzen.
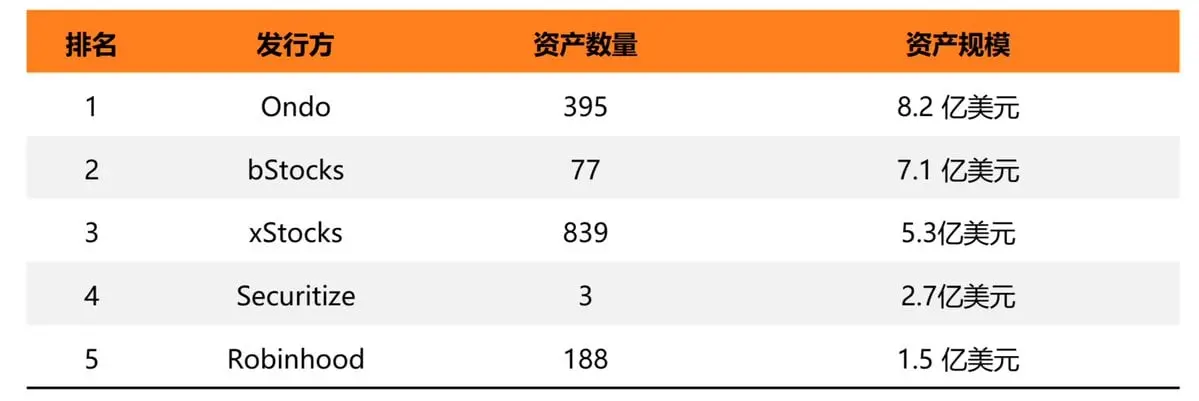
Aus Sicht der Emittenten hat sich ein deutlicher Konzentrationseffekt bei den Marktführern gebildet: Vier Emittenten – Ondo, bStocks, xStocks und Securitize – halten zusammen über 2,3 Mrd. USD und damit über 80 % des gesamten verteilten Werts von Aktientokens im Netzwerk. Robinhood folgt auf Platz fünf mit 188 Assets und einem Volumen von rund 150 Mio. USD. Die Wege der führenden Emittenten unterscheiden sich zudem: Manche setzen auf Vielzahl der Assets, andere auf ein einzelnes großes Asset. Diese Landschaft zeigt, dass sich der Wettbewerb in der Branche vom ‚Ob‘ der Emmission hin zum ‚Wie‘ der Nutzung nach der Emmission verschoben hat – ein zentraler Analysepunkt der folgenden Kapitel.
3.2 Robinhood: Von geschlossenen Produkten zu offenen Smart Contracts
Robinhood startete am 30. Juni 2025 Stock Tokens in Europa und erweiterte seine Dienste auf 30 EU- und EWR-Länder mit insgesamt 400 Mio. Nutzern. Die Tokens wurden zunächst auf Arbitrum emittiert, sodass Nutzerinnen und Nutzer handelsgebührenfreies Handeln, Dividenden sowie 24/5-Handel genossen – für über 200 US-Aktien und ETFs. Zu diesem Zeitpunkt war das Produkt jedoch vollständig auf die eigene Robinhood-App beschränkt; die Nutzererfahrung unterschied sich nicht wesentlich von der eines regulären Brokerkontos.
Der entscheidende Wendepunkt kam am 1. Juli 2026: Der Robinhood Chain-Mainnet ging live, und Stock Tokens wurden in standardisierte ERC-20-Verträge konvertiert – jedes Asset erhielt einen eigenen Chainlink-Preisfeed. Damit können Drittanbieter-Entwickler diese Tokens direkt in Wallets, DEXs und Leihmärkte integrieren, ohne Robinhoods Beteiligung.
Mitbegründer Vlad Tenev enthüllte Anfang August in einem öffentlichen Interview, dass die Chain innerhalb weniger Wochen nach dem Start ein Handelsvolumen von 10 Mrd. USD erreichte und 100 Mio. Transaktionen schneller verarbeitete als jede bisherige Public Chain.
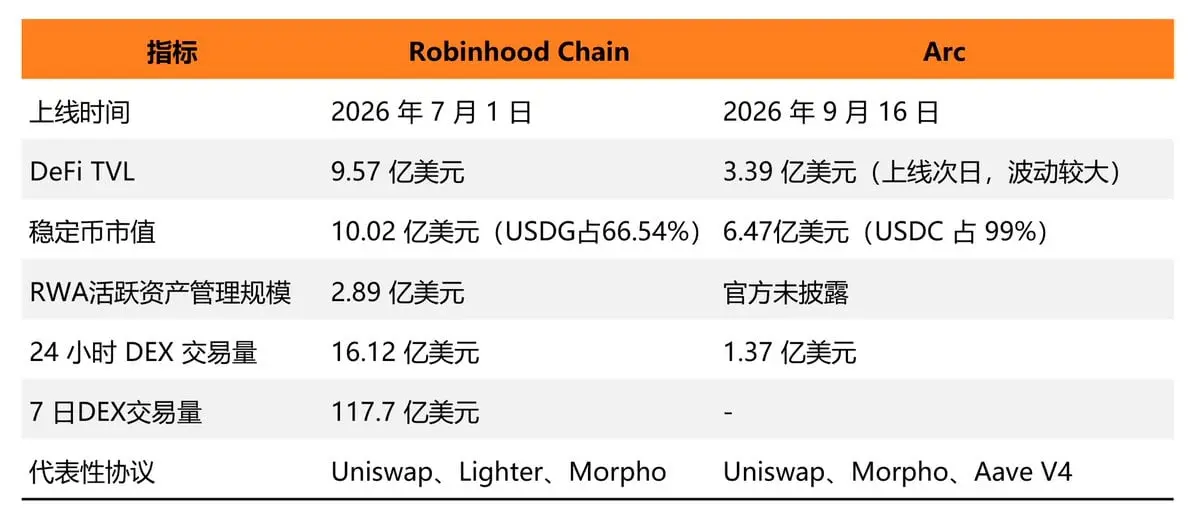
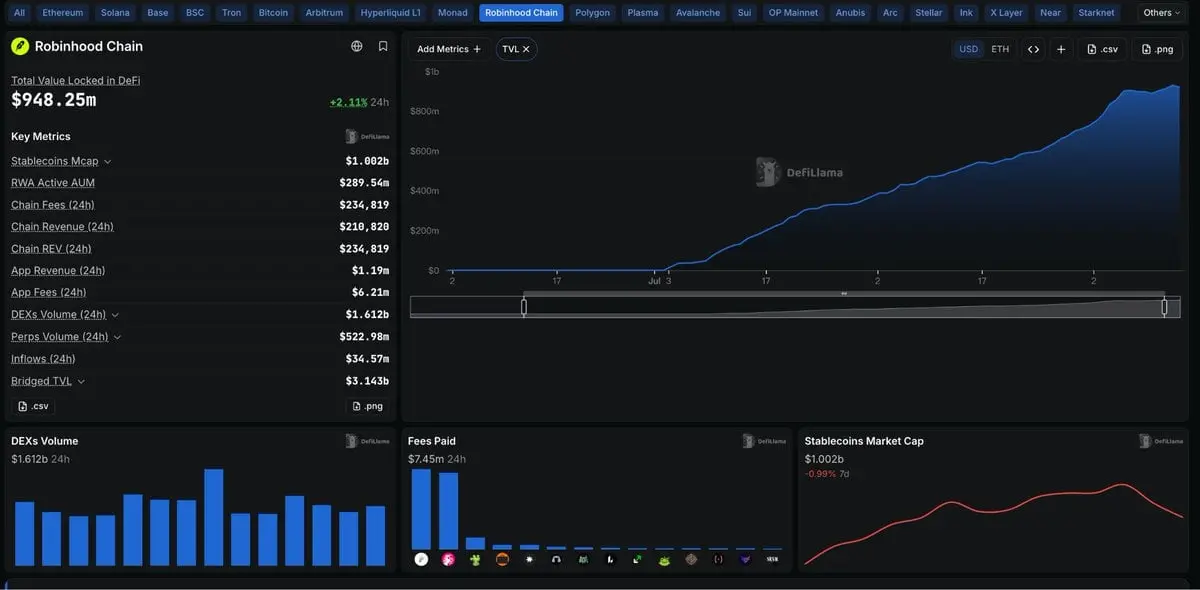
Laut DefiLlama-Daten lag zwei Monate nach dem Mainnet-Start (per 17. September) der on-chain gesperrte Gesamtwert (TVL) bei 957 Mio. USD, das 24-Stunden-DEX-Handelsvolumen bei 1,612 Mrd. USD und das Handelsvolumen für Perpetual Contracts bei 523 Mio. USD.
Kern dieser Transformation ist, dass Robinhood bewusst die vollständige Kontrolle über Nutzungsszenarien der Assets abgab und stattdessen standardisierte Vertragsinterfaces als Wettbewerbsvorteil positionierte. Stock Tokens wandelten sich so von einem ausschließlich auf der eigenen Plattform handelbaren Produkt zu einer Finanzkomponente, die von beliebigen Drittverträgen aufgerufen werden kann – eine technische Voraussetzung für die im sechsten Abschnitt behandelte Diskussion zum Meme-Token-Verknüpfungsmechanismus.
3.3 Kernvorteile der Robinhood Chain
Die Einzigartigkeit der Robinhood Chain liegt nicht nur im starken Medienecho nach ihrem Launch, sondern auch in den Ressourcen, die sie im Bereich der Aktientokenisierung gesammelt hat – Ressourcen, die anderen Public Chains nicht zur Verfügung stehen: fertige Assets und Distributionskanäle, Standardsetzungskompetenz sowie die Positionierung als offene Infrastruktur.
Erstens: der Asset- und Kanalvorteil. Robinhood hält selbst US-Aktienbestände, verfügt über jahrelange Erfahrung in Compliance und Wertpapier-Brokerage und hat bereits den technischen Weg für die Aktientokenisierung beschritten – ohne auf externe Depotbanken oder Dritt-Emittenten angewiesen zu sein. Noch entscheidender: Robinhood bringt Nutzer und Vertriebskanäle mit – zehn Millionen Brokerkonten sind von Anfang an bereitgestellter „Cold-Start“-Traffic, eine Voraussetzung, die den meisten neuen Public Chains in der Gründungsphase völlig fehlt.
Zweitens: die Standardsetzungskompetenz. Robinhood entwickelte gemeinsam mit Superstate den ERC-8056-Standard zur Regelung on-chain durchzuführender Unternehmensaktionen (wie Dividenden oder Aktiensplits), der nun im Ethereum Improvement Proposal-Index enthalten ist. Wer als Erster einen Standard etabliert, zwingt spätere Marktteilnehmer meist zur Nachahmung – ein technischer Einflussvorteil, der schwerer zu umgehen ist als ein bloßer First-Mover-Vorsprung durch Skaleneffekte.
Drittens die Positionierung offener Infrastruktur. Robinhood Chain ging nicht nur dahin, Aktien auf die Blockchain zu bringen, sondern machte Aktientoken zu standardisierten Komponenten, die jedes externe Smart Contract direkt aufrufen kann. Durch den Verzicht auf vollständige Kontrolle über Nutzungsszenarien gewinnt sie die Expansionsgeschwindigkeit breiterer Entwicklerbeteiligung; Uniswap hat bereits das Hauptvolumen des Handels auf dieser Kette übernommen.
Im Vergleich zur vorherigen Phase, in der Aktientoken auf eine geschlossene Eigen-App beschränkt waren, stellt dieser Übergang von einem geschlossenen Produkt zu offener Infrastruktur den Kernwert von Robinhoods Förderung der Aktientokenisierung dar. Aktien erhalten dadurch aufrufbare Eigenschaften ähnlich Finanzderivaten und werden zu einer finanziellen Komponente, die von jedem Smart Contract auf der Kette frei genutzt werden kann.
4. Circle: Von Stablecoins zur on-chain Abrechnungsinfrastruktur
4.1 Circles Stablecoin-Ketten-Arc
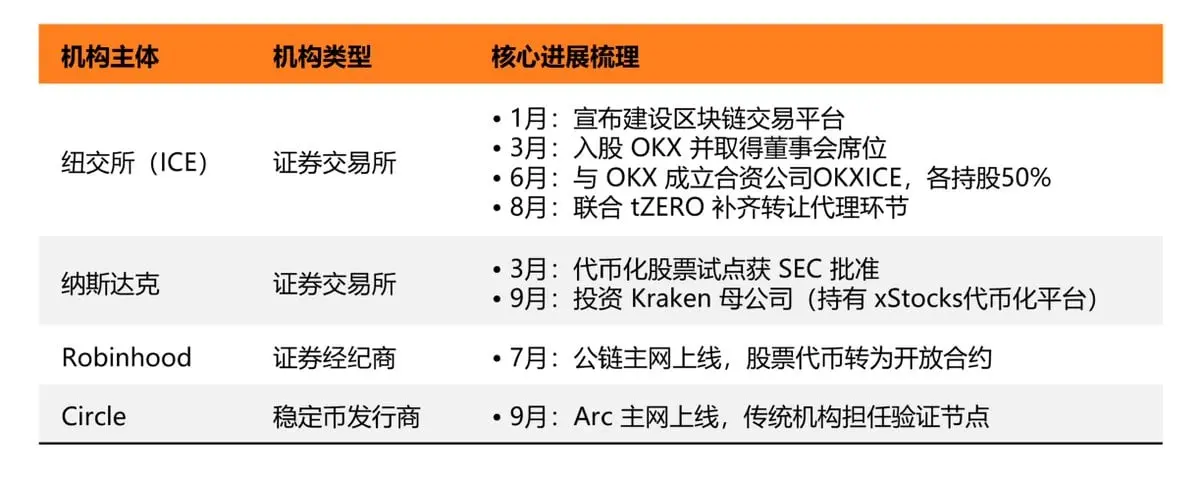
Circle wählte den kapitalseitigen Pfad. Am 16. September 2026 ging der Arc-Mainnet offiziell live, wobei USDC direkt als Gas genutzt wird und deterministische Settlements in unter einer Sekunde ermöglicht. Elf Institutionen fungieren als Validierungs-Knoten – darunter Asset-Manager, Clearingstellen, Zahlungsanbieter und Banken (Liste siehe Tabelle 5.2). Bereits am Launch-Tag waren führende Lending-Protokolle und Spot-Trading-Plattformen integriert; zudem konnten mehrere tokenisierte Geldmarktfonds direkt gehandelt oder als Sicherheit genutzt werden. Circles StableFX (Stablecoin-Forex-Matching-System) integrierte zeitgleich über zehn lokale Stablecoins und bietet rund um die Uhr cross-currency Forex-Abrechnung.
Diese Strategie unterscheidet sich von traditionellen Instituten, die in Börsen investieren oder eigene Matching-Engines bauen: Circle nutzt den bestehenden Vorteil der weltweiten USDC-Umlaufmenge von über 74 Mrd. USD, um vorhandene Mittel in echte on-chain-finanzielle Aktivitäten zu transformieren. Arc integrierte daher bereits am Tag eins sämtliche Vermögens-, Lending- und Trading-Protokolle – ohne wie viele neue Public Chains auf schrittweise Anwendungsintegration warten zu müssen.
Referenzlink: http://rwa.xyz/
4.2 Rollenaufteilung: Validierungs-Knoten, Lending-Protokolle und Liquiditätsmärkte
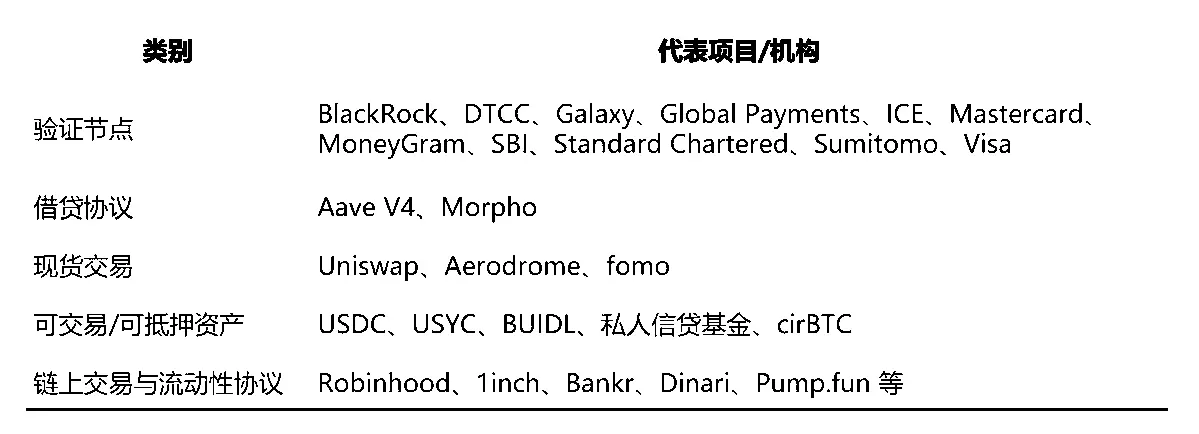
Am Launch-Tag von Arc wurde eine klare Rollenaufteilung etabliert: Validierungs-Knoten sorgen für Sicherheit und Compliance auf Basis-Ebene, Lending-Protokolle bieten Hebel- und Kreditdienste, Spot-Trading stellt Liquidität bereit, während Stablecoins und tokenisierte Fonds die handelbare und besicherbare Vermögensschicht bilden. Dieses Arbeitsteilungssystem war bereits am ersten Tag des Mainnet-Launches aktiv – ein Hinweis auf Circles umfassende Vorbereitung hinsichtlich Protokollintegration.
Die Validierungs-Knoten setzen sich aus verschiedenen Akteuren wie Banken, Zahlungsnetzwerken, Asset-Managern und Ratingagenturen zusammen – im deutlichen Kontrast zur Validierungsstruktur der meisten Public Chains, die primär auf Miner oder Staker setzen. Dies zeigt, dass Arc von Anfang an als Infrastruktur für institutionelle Kunden konzipiert wurde – nicht als Public Chain für Privatanleger.
4.3 Konvergenztrend von Vermögens- und Kapitalseite
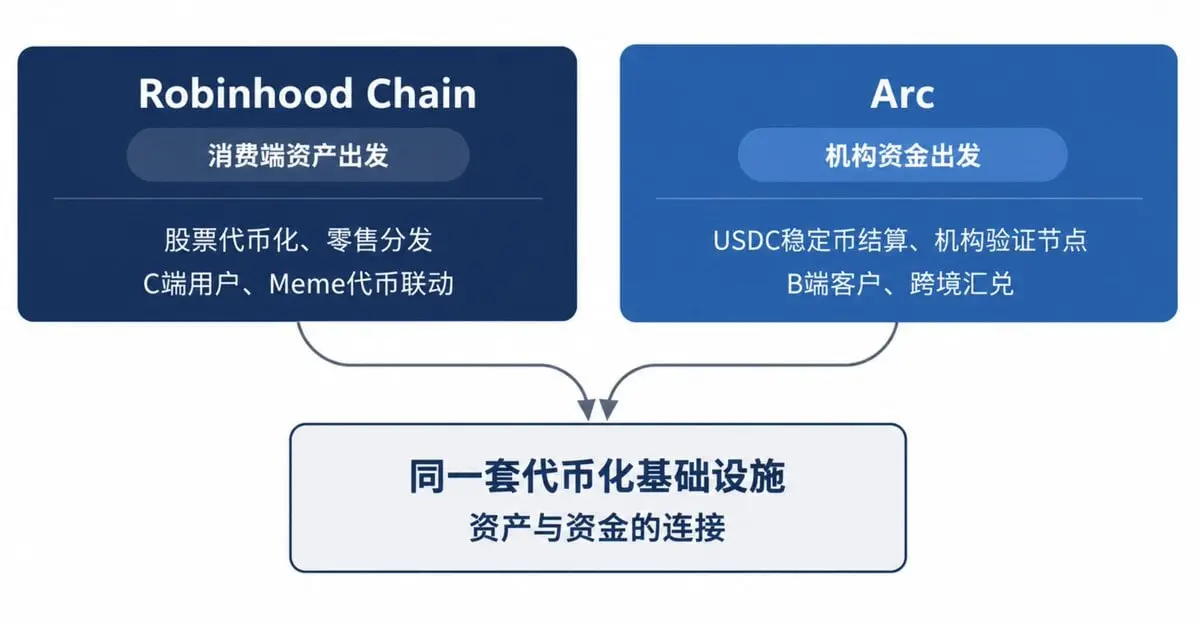
Robinhood und Circle haben unterschiedliche Ausgangspunkte: Ersterer beginnt bei consumerseitigen Vermögenswerten (C-Seite), letzterer bei institutionellen Mitteln (B-Seite). Doch beide zielen letztlich auf dieselbe Herausforderung ab: Vermögenswerte und Kapital operieren ursprünglich als zwei unabhängige Systeme, die über dieselbe Tokenisierungsinfrastruktur miteinander verbunden werden müssen.
In der offiziellen Launch-Liste von Arc klassifizierte Circle Robinhood und mehrere andere on-chain-Handelsprotokolle explizit in derselben Kategorie – ein direkter Beleg für diese Einschätzung. Derzeit haben beide Seiten keine konkreten Kooperationsprodukte öffentlich bekannt gegeben; doch diese Klassifizierung allein verdeutlicht bereits die Konvergenz von Vermögens- und Kapitalseite hin zur selben Infrastruktur.
Dieser Konvergenztrend erklärt zudem die im sechsten Abschnitt behandelten Themen: Wenn unterschiedliche Vermögensarten – etwa Aktientoken und Meme-Token – unter denselben Settlement-Regeln integriert werden müssen, müssen Börsen und Kapitalanbieter nach einem einheitlichen, offenen Vertragsstandard arbeiten, um Interoperabilität zwischen Anwendungen zu gewährleisten. Das Arbeitsteilungssystem von Arc ist eine konkrete infrastrukturelle Manifestation dieses Trends.
5. Neubewertung des Wertes von Meme-Tokens: Von Spekulationsobjekten zu Liquiditätszugängen
Die ersten beiden Abschnitte erläuterten, wie traditionelle Finanzvermögenswerte auf die Blockchain migrieren; dieser Abschnitt behandelt einen gegensätzlichen Trend: native on-chain-spekulative Vermögenswerte üben zunehmend starken Gegenzug auf traditionelle Finanzvermögenswerte aus.
5.1 Herkömmliche Einordnung: Spekulationsobjekte ohne Fundament
Meme-Tokens, auch als „Shitcoins“ bezeichnet, werden oft als spezielle Anlageklasse kritisiert. Sie generieren keinen Cashflow, weisen keine Fundamentaldaten auf, und ihre Preise werden ausschließlich durch Gemeinschaftsstimmung und Kapitalweitergabe bestimmt; Schwankungen sind ein Nullsummenspiel. In früheren Zyklen waren ihre Auf- und Abstiege meist an konkrete Narrativen oder Social-Media-Trends geknüpft, nahezu unkorreliert mit makroökonomischer Liquidität oder realwirtschaftlichen Daten. Daher haben Analyseinstitute sie lange Zeit von ihrer fundamentalen Forschung ausgeschlossen.
In der Branche steht bei der Diskussion über Meme-Tokens meist deren Unterhaltungs- und Spekulationscharakter im Fokus; selten werden sie als Anlageklasse betrachtet, die substanzielle Verbindungen zur Realwirtschaft aufweisen könnte – doch diese Wahrnehmung begann sich nach dem Launch der Robinhood Chain zu ändern.
5.2 Bindungsmechanismus: Die Verknüpfungsarchitektur zwischen Meme-Tokens und Aktien-Tokens
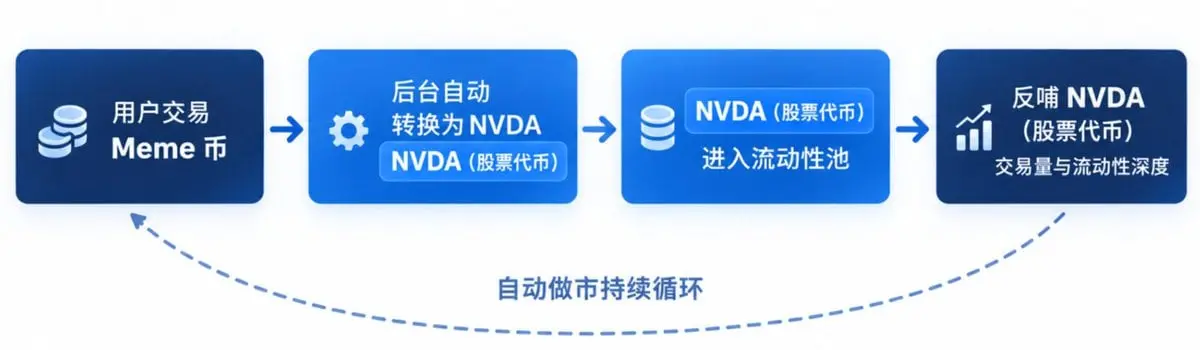
Nach dem Launch der Robinhood Chain entstanden mehrere On-Chain-Produkte, die Meme-Tokens direkt mit Aktien-Tokens zum Handel verbanden. Der repräsentativste Fall stammt von der Token-Launch-Plattform Long.xyz mit dem Meme-Token $AI (Artificial Inu): Dieser ist direkt an den Aktien-Token $NVDA von NVIDIA gekoppelt; jede $AI-Transaktion wird im Hintergrund zunächst in $NVDA umgewandelt, bevor sie in den Liquiditätspool eingeht. On-Chain-Daten zeigen, dass zeitweise über 20 % des zirkulierenden $NVDA-Angebots im Liquiditätspool des $AI-Tokens für automatisierte Marktgestaltung (AMM) gesperrt waren.
Neben der Kopplung von Meme-Coins mit Aktien zogen zahlreiche populäre Meme-Coins, die zu Beginn des Robinhood-Chain-Launchs stark stiegen (z. B. $CashCat), erhebliche Aufmerksamkeit und Traffic in die Community. Dieses Phänomen selbst ist nicht nachhaltig und typisch für ein Kapitalspiel; objektiv führte es jedoch dazu, dass beträchtliche spekulative Mittel – ursprünglich ohne Bezug zu Aktien-Tokens – über diese Meme-Projekte in die Robinhood Chain eingespeist und mittels Kopplungsmechanismus wieder in den Handelsmarkt für Aktien-Tokens zurückgeleitet wurden.
Gemeinsames Merkmal dieses Mechanismus ist, dass die Frontend-Handelsobjekte spekulative Assets sind, während die Backend-Abrechnungsobjekte echte Wertpapier-Tokens darstellen; die Preisübertragung erfolgt über automatisierte Market Maker (AMM). Damit wird der ursprünglich als Noise-Trading geltende Kapitalfluss strukturell in Richtung realer Assets gelenkt. Meme-Tokens ziehen Traffic an, Aktien-Tokens absorbieren ihn – gemeinsam bilden sie eine bislang nicht geplante Finanzierungsschleife.
5.3 Empirische Daten: Der bidirektionale Übertragungseffekt des Handelsvolumens
On-Chain-Gebührendaten liefern direkte Belege für diesen Verknüpfungseffekt. Am 1. September 2026 erreichten die täglichen On-Chain-Gebühren der Robinhood Chain 3,75 Mio. USD – mehr als die Gesamtgebühren des Ethereum-Mainnets und der Base-Chain an diesem Tag – und stellten damals einen historischen Höchststand dar; am 4. September stiegen sie weiter auf 6,04 Mio. USD, ein neuer Rekord seit dem Launch, hauptsächlich getrieben durch Meme-Token-Handel auf Launch-Plattformen wie Long.xyz und Pons. Laut der unabhängigen On-Chain-Datenanalysefirma Bitquery beliefen sich die kumulierten Gebühren seit dem Netzwerk-Start im Juli auf über 38 Mio. USD, wobei rund 70 % nach dem 24. August und etwa 90 % vom Netzwerk selbst behalten wurden.
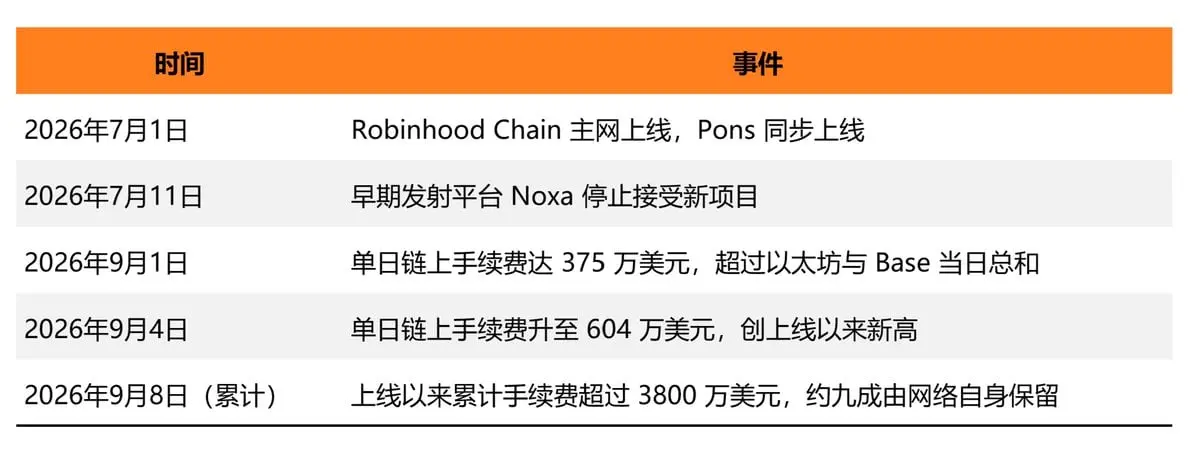
Aus zeitreihenbasierter Sicht blieben die On-Chain-Gebührendaten mehrere Tage hintereinander hoch – ein Hinweis darauf, dass dieser Verknüpfungsmechanismus eine gewisse Nachhaltigkeit aufweist.
5.4 Bedeutungsabschätzung: Funktionaler Wandel spekulativer Mittel
Zuvor gab es nahezu keinerlei substanzielle Verbindung zwischen On-Chain-spekulativen Mitteln und traditionellen Finanzanlagen: Spekulanten handelten Meme-Tokens, Investoren hielten Aktien – beide Märkte operierten unabhängig. Nun haben Meme-Tokens einen Zweck gefunden: Sie fungieren als Eintrittspunkt, um Traffic und Kapital in reale Assets zu lenken. Für Robinhood steigerte der Hochfrequenzhandel mit Meme-Tokens indirekt das Handelsvolumen an Aktien-Tokens sowie die On-Chain-Gebühreneinnahmen; für die gesamte Branche ist dies das erste Mal, dass konkrete Daten belegen, dass On-Chain-spekulative Stimmung in tatsächliches Handelsvolumen traditioneller Finanzanlagen umgewandelt werden kann.
Dieser Mechanismus fand anschließend auch auf der BNB Chain Anklang. Am 8. September 2026 veröffentlichte Binance-Gründer Zhao Changpeng (CZ) in den sozialen Medien: „IPOs werden on chain gehen.“
„🚨 HEUTE: Die SEC erließ eine Anordnung, die tokenisierten Wertpapierbörsen vorläufige, bedingte Ausnahmegenehmigung von der Definition ‚Börse‘ im Exchange Act erteilt, um tokenisierte NMS-Aktien mittels innovativer, berechtigter automatisierter Marktplätze zu handeln.“ Quelle: U.S. Securities and Exchange Commission (SEC)
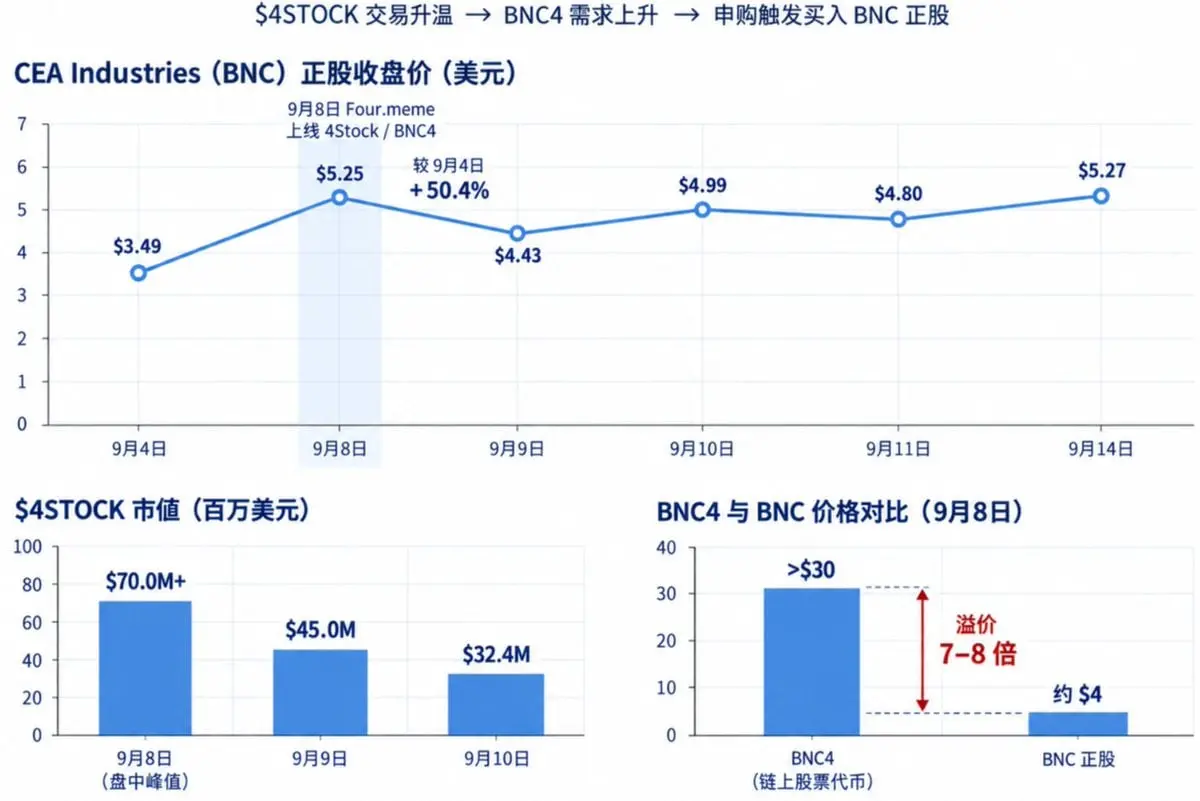
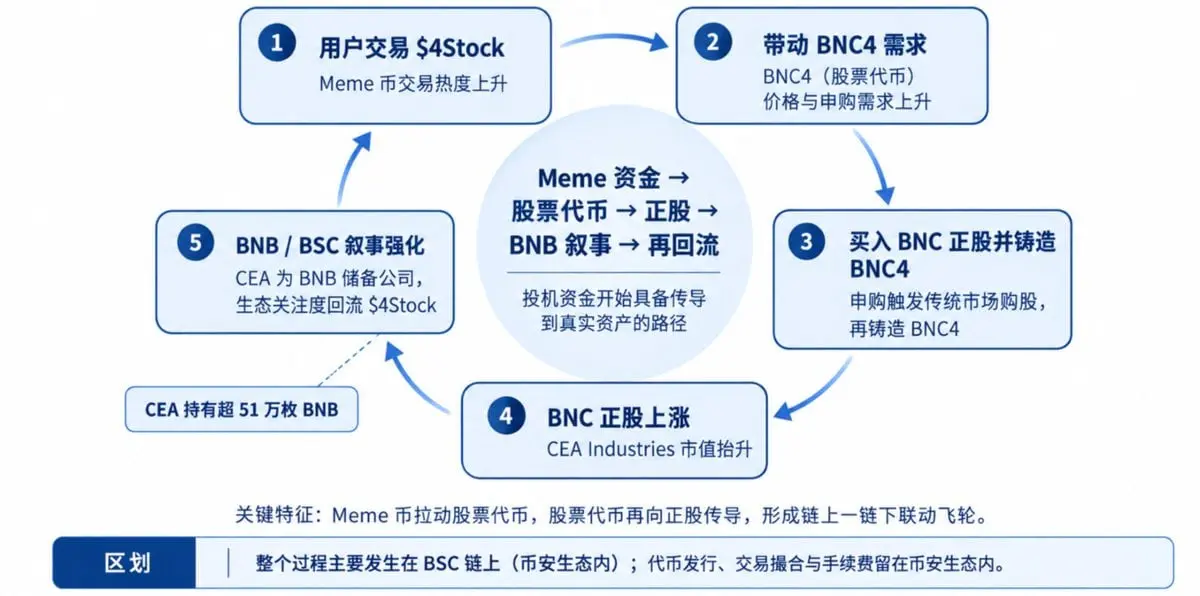
Die Meme-Token-Launch-Plattform Four.meme auf der BNB Chain startete unverzüglich ein neues Framework namens „4Stock“: Zunächst wurde der Token $BNC4 ausgegeben, der 1:1 an das Nasdaq-notierte Unternehmen CEA Industries (Aktienkennung BNC) gekoppelt ist; darauf folgte die Ausgabe des Meme-Tokens $4Stock auf Basis von $BNC4.
Dieses Modell ähnelt der Kopplungslogik von $AI und $NVDA auf der Robinhood Chain – mit dem Unterschied, dass CEA Industries selbst eine Shell Company ist, die sich primär mit dem Halten von BNB-Reserven beschäftigt (Bestand über 510.000 Tokens). Innerhalb von drei Stunden nach dem Launch erreichte die Marktkapitalisierung von $4Stock kurzfristig 90 Mio. USD; gleichzeitig stieg der Preis von $BNC4 zeitweise über 30 USD – entsprechend einem zugrundeliegenden Aktienkurs von rund 4 USD und einer Prämiene von 7 bis 8-fach. Der Aktienkurs von CEA Industries stieg am Vortag im Prä-Market um über 80 %, fiel danach zwar wieder, schloss aber immer noch mit einem Plus von über 50 % gegenüber dem vorherigen Handelstag. Wall Street erlebte tatsächlich: Meme-Coins können echte Aktien antreiben.
Dieser Mechanismus bildet eine sich selbst verstärkende Schleife: Meme-Coins treiben Aktien-Tokens, Aktien-Tokens treiben die zugrundeliegenden Aktien, und das zugrundeliegende Asset dieser Aktien ist selbst BNB – somit wird die Aufwärtsdynamik entlang derselben Kette zurückübertragen. Der gesamte Prozess – von Token-Launch über Handelsabstimmung bis hin zur Gebührenabrechnung – findet innerhalb der BNB Chain statt, und Transaktionsgebühren verbleiben in diesem System.
Im Vergleich zum DAT-Modell von MicroStrategy, das auf dessen Markteinfluss beruht, um Bitcoin-Bestände kontinuierlich zu erhöhen, benötigt dieser Mechanismus keine zusätzlichen Mittel zum Kauf zugrundeliegender Assets; allein durch die durch Handel erzeugte Preisverknüpfung kann er die Bewertung jeder Stufe der Kette steigern – weshalb er besorgniserregender ist als herkömmliche DAT-Modelle.
Diese Art der Verknüpfung durchbricht die langjährige Annahme, spekulative und reale Vermögenswerte seien unabhängig – ein besonders kontraintuitives Phänomen in der aktuellen Phase der On-Chain-Finanzentwicklung: Ein spekulativer Vermögenswert ohne fundamentellen Wert kann durch Mechanismusdesign echte wirtschaftliche Funktionen erlangen.
Natürlich geht diese Verknüpfung mit erheblichen Verzerrungen bei der Preisfindung einher: Die Prämie von $BNC4 gegenüber dem zugrundeliegenden Aktienwert lässt sich mangels zeitnaher Arbitragemöglichkeit nicht korrigieren – ein Hinweis darauf, dass der aktuelle On-Chain-Aktien-Token-Markt noch erhebliche Defizite bei Liquiditätstiefe und Preisbildungseffizienz aufweist; bei solchen Handelsaktivitäten ist daher Vorsicht geboten.
## 6. Branchenentwicklung und Trendanalyse der On-Chain-Finanzierung
6.1 Wandel der Positionierung von Kryptowährungen: Von der Asset-Emission zur Asset-Nutzung
Ein beobachtbarer Trend ist, dass das Angebot an On-Chain-nutzbaren Vermögenswerten relativ ausreichend ist; die Branche muss sich nicht mehr auf die ständige Ausgabe neuer Token zur Aufrechterhaltung der Aufmerksamkeit verlassen – die alte Logik „Token emittieren, hype machen, notieren“ ist wirkungslos geworden.
Mit dem Aufkommen der On-Chain-Finanzierung hat sich der Branchenfokus von der Asset-Emission hin zur Infrastrukturkonstruktion verschoben – im Mittelpunkt steht nun die Nutzung bestehender Vermögenswerte, um traditionellen Finanzdienstleistern On-Chain-Services anzubieten. Öffentliche Blockchains übernehmen zunehmend die Rolle grundlegender Kanäle und Service-Tools; ihre zukünftige Ausrichtung zielt darauf ab, qualitativ hochwertige Dollar-Vermögenswerte aufzunehmen und regulatorisch konforme Dienstleistungen gemäß SEC-Vorgaben bereitzustellen – etwa Sicherstellung gleicher Dividenden- und Stimmrechte für Token-Inhaber wie für Aktionäre der zugrundeliegenden Aktien.
6.2 Funktionalisierung von Meme-Tokens und Neupositionierung von Aktien-Tokens
Meme-Tokens galten bisher lediglich als Kapitalverbraucher; der Fall Robinhood Chain zeigt jedoch, dass sich bei angemessener Bindungsmechanik ihre Handelspopularität direkt in Handelsvolumen und Gebühreneinnahmen realer Vermögenswerte umwandeln lässt.
Diese Erkenntnis könnte zur Entstehung spezialisierter Teams führen, die sich ausschließlich auf das Design solcher Bindungsmechanismen konzentrieren – „Wie lenkt man den Traffic von Meme-Tokens zu realen Vermögenswerten?“ wird so zu einer eigenständigen Produktstrategie statt nur einem Marketing- oder Traffic-Tool. Solches Mechanismusdesign geht über herkömmliche Token-Emission hinaus und umfasst automatisierte Market-Making-Algorithmen, Cross-Asset-Preismodelle sowie Risikosteuerungsparameter – also eher finanztechnische Kompetenz als bloße Community-Operation.
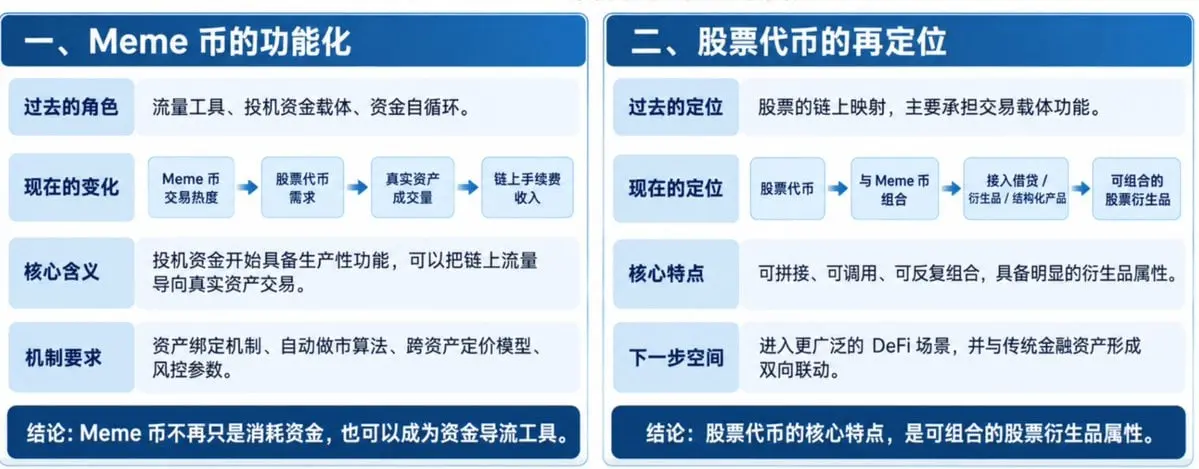
Diese Erkenntnis eröffnet zudem ein neues Beobachtungsfeld: Aktien-Tokens besitzen nach ihrer Kombination mit Meme-Tokens nun Merkmale finanzieller Derivate – ihr Kernmerkmal ist die wiederholbare, freie on-chain-Komposition und -Aufrufbarkeit. Bislang wurde nur die Kombination aus Aktien-Tokens und Meme-Tokens validiert; bei weiterer Integration mit Leihgeschäften, Derivat-Handel, strukturierten Produkten und anderen DeFi-Anwendungen könnte die Kombinierbarkeit von Aktien-Vermögenswerten selbst zur zentralen Narration der nächsten Phase werden.
Damit stellt sich zudem eine grundlegendere Frage: Wie können Aktien-Tokens als kombinierbares Derivat in breitere DeFi-Szenarien eingeführt und wechselseitig mit traditionellen Finanzvermögenswerten verknüpft werden? Die Antwort darauf bestimmt die zukünftigen Wertgrenzen dieser Tokens.
6.3 Transformationspfade für Coin-Stock-DAT-Unternehmen
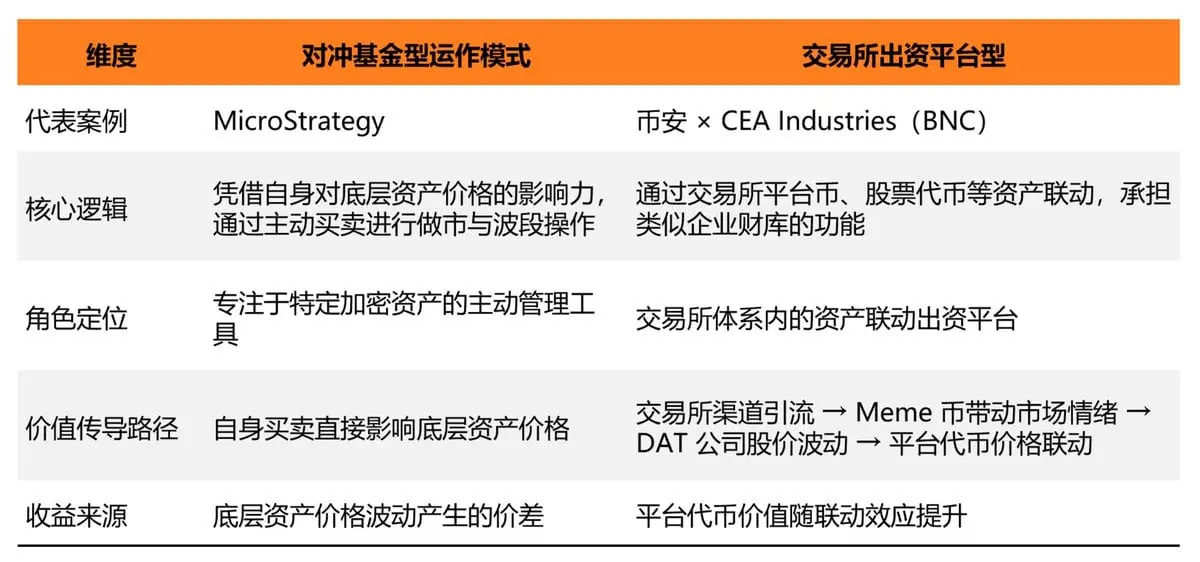
Nach der Ankündigung von MicroStrategy zum Verkauf eines Teils seiner Bitcoin-Bestände sowie den Beispielen interner Coin-Stock-Verknüpfungen innerhalb des Binance-Systems stehen Digital-Asset-Treasury-(DAT)-Unternehmen vor zwei klaren Transformationspfaden.
Hedgefonds-ähnliches Betriebsmodell: Wie MicroStrategy nutzt das Unternehmen seinen Einfluss auf den Preis zugrundeliegender Assets für Market-Making und Kauf-zu-tiefen-/Verkauf-zu-hohen-Preisen – und transformiert sich damit in ein aktives Managementinstrument für spezifische Krypto-Assets.
Interne Funding-Plattform von Börsen: Durch Verknüpfung von Plattform-Tokens, Aktien-Tokens und anderen Assets übernimmt das Unternehmen eine Rolle ähnlich einer Unternehmenskasse innerhalb des Börsensystems; Binance’ Verbindung mit CEA Industries (BNC) ist ein frühes Beispiel dieses Pfads: Die Börse fungiert als Zugangskanal, nutzt Meme-Coins zur Steuerung der Marktstimmung und treibt so die Aktienkursentwicklung zugrundeliegender DAT-Unternehmen – was wiederum den Preis der Plattform-Tokens beeinflusst.
Neben diesen beiden Pfaden stehen kleinere und mittlere DAT-Unternehmen ohne klare Positionierung künftig unter erheblichem Überlebensdruck.
6.4 Die strategische Bedeutung öffentlicher Blockchains für Krypto-Institutionen nimmt stetig zu
Öffentliche Blockchains werden zu einer Kernkomponente institutioneller Infrastruktur: Wenn eine Institution ausschließlich auf externe öffentliche Blockchains für ihr Geschäft angewiesen ist, fließen Transaktionsgebühren und Netzwerkgebühren kontinuierlich an die Betreiber dieser Blockchains. Erst durch den eigenständigen, professionellen Betrieb einer eigenen öffentlichen Blockchain kann sie diesen Wertanteil im eigenen System halten.
Circle baute Arc, um möglichst viele Gebühren und Einnahmen im eigenen System zu behalten; Robinhood entschied sich für den Aufbau einer eigenen öffentlichen Blockchain, um die Tokenisierung von Aktien intern voranzutreiben und die Kontrolle über die zugrundeliegenden Abrechnungen zu gewinnen; Binance Chain (BNB Chain) ist zu einem wichtigen Kanal geworden, der Plattform- und Meme-Tokens über externe Launchplattformen wie Four.meme verbindet – dies ist der zentrale Grund, warum alle drei Akteure eigene Blockchains bauten oder eng mit ihnen verknüpft sind.
6.5 Zukünftiger Fokus: Die Verbindungsschicht zwischen Vermögenswerten und Kapital
Die wirklich investierbaren Segmente liegen im Schnittbereich von Vermögenswerten und Kapital – hier fehlen derzeit jedoch ausgereifte Lösungen. Teams, die als Erste das Verbindungsproblem lösen, dürften den sichersten Teil dieser industriellen Dividende erlangen.
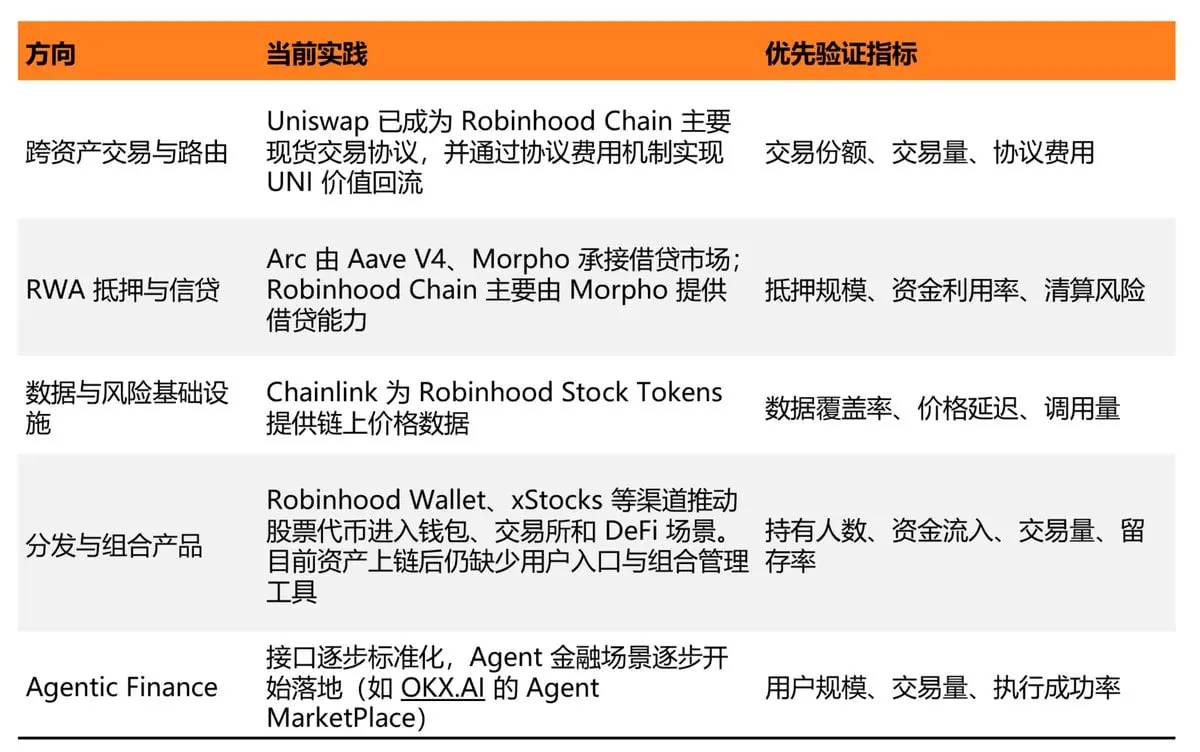
Unter den genannten Richtungen bietet das Routing liquider Mittel über verschiedene Vermögenswerte hinweg derzeit starke reale Monetarisierungsmöglichkeiten; die jüngste Entwicklung von Uniswap ist ein konkret analysierbarer Fall.
Mit dem raschen Anstieg des Spot-Handelsvolumens nach dem Start von Robinhood Chain und Arc erfasste Uniswap den Großteil des Spot-Handelsvolumens auf beiden Chains. An einem einzelnen Handelstag Anfang September 2026 machte es über 1,3 Mrd. USD des gesamten Handelsvolumens auf Robinhood Chain aus. Diese Rollenverlagerung spiegelt sich unmittelbar in den Tokenpreisen wider: Zwischen Mitte August und Anfang September 2026 stieg der UNI-Kurs von rund 3 USD auf über 7 USD – ein Anstieg von mehr als 100 %.
Dieser Fall zeigt, dass nicht nur Institutionen, die tokenisierte Vermögenswerte emittieren oder eigene öffentliche Blockchains betreiben, von Nutzen profitieren. Auch Projekte, die zentrale Zugangspunkte für liquiditätsobergreifende Vermögenswerte kontrollieren und etablierte Wertabschöpfungsmechanismen auf Protokollebene besitzen, können messbare Vorteile aus strukturellem Handelsvolumenwachstum ziehen – sie verdienen daher gezielte Forschung und Beobachtung.
### Fazit
Die Ereignisse des gesamten Jahres 2026 führen zu einer gemeinsamen Schlussfolgerung: Die On-Chain-Finanzierung hat die Konzeptphase hinter sich gelassen und befindet sich nun in einer substantiellen Umsetzungsphase, getrieben von SEC, New York Stock Exchange, Nasdaq, Robinhood und Circle. Der Treiber dieser Transformation ist die Notwendigkeit, für die Globalisierung des US-Dollars und dollarbasierter Vermögenswerte sowohl die Kapital- als auch die Vermögensseite gleichzeitig bereitzustellen. Circle und Robinhood wählten jeweils diese beiden Wege und konnten durch ihre selbstgebauten öffentlichen Blockchains Handelsprovisionen und Gebühren im eigenen System halten.
In dieser Logik haben Aktien-Token und Meme-Coins jeweils ihre Rollen gewandelt: Aktien-Token entwickelten sich von einer geschlossenen Variante, die nur auf der jeweiligen Plattform gehandelt werden konnte, zu finanztechnischen Komponenten, die von jedem Smart Contract genutzt werden können – mit kombinierbaren Eigenschaften ähnlich Derivaten. Dies ist der kontraintuitivste, aber auch vielversprechendste Aspekt dieser Runde. Meme-Coins nutzen diese Kombinierbarkeit, um konkrete Mechanismen zur Einbindung realer Vermögenswerte auf Robinhood Chain und BNB Chain zu schaffen: So verbinden sich $$AI und $$NVDA, $4STOCK und BNC4 sowie Verknüpfungen mit dem Basisaktienwert von CEA Industries – erstmals können spekulative Mittel so in echtes Handelsvolumen traditioneller Finanzinstrumente umgewandelt werden.
Gleichzeitig sinkt der Wert in der Phase der Vermögensausgabe, während die Verbindung zwischen Vermögenswerten und Kapital aktuell die Position mit sichereren Renditen darstellt. Uniswaps Fähigkeit, den UNI-Kurs durch Liquiditäts-Routing zu verdoppeln, bestätigt diese Einschätzung bereits. RWA-basierte Sicherheiten und Kredite, Daten- und Risiko-Infrastruktur sowie Agentic Finance stecken noch in den Anfängen; wer das Verbindungsproblem zuerst löst, erhält die besten Chancen auf den sichersten Teil dieser industriellen Dividende.
Natürlich sind die Risiken ebenfalls offensichtlich: Die Sekundärmärkte für tokenisierte Aktien weisen geringe Liquidität auf, und die durch die Verknüpfung von Meme-Tokens und Aktien-Tokens verursachte Preisfindungsverzerrung wurde noch nicht durch Arbitrage-Mechanismen korrigiert. Der regulatorische Rahmen befindet sich zudem noch in einer Übergangsphase mit einer fünfjährigen vorläufigen Ausnahmeregelung und hat noch keine langfristig stabile institutionelle Ordnung gefunden. Diese strukturellen Variablen werden bestimmen, wie weit die On-Chain-Finanzierung als Nächstes kommt – doch die Richtung ist bereits unwiderruflich.