0G launcht „Compute Finance (ComFi)“, ein neues Finanzsystem mit KI-Rechenleistung als Kernvermögen
 Tapbit Wire
Quelle: 0G
Fast alle knappen Güter folgen einem ähnlichen Pfad: Zuerst werden sie produziert, dann bewertet und schließlich finanziert. Öl hat Referenzsorten und Futuresmärkte, Strom hat Terminkontrakte – nun beginnt auch Rechenleistung diesen Weg.
Heute können Nutzer innerhalb weniger Minuten eine GPU mieten. Die Mietpreise für gängige GPUs bilden bereits einen täglich aktualisierten Benchmark; große globale Börsen bereiten sich auf Rechenleistungs-Futures vor. Doch im Vergleich zu etablierten Rohstoffen wie Öl oder Strom fehlt Rechenleistung noch eine echte, eigenständige Finanzschicht: Man kann sie kaufen oder mieten, doch langfristig als Vermögenswert halten, Erträge erzielen oder handelbare Rechte auf zukünftige Rechenleistung besitzen, bleibt schwierig.
Genau diesen Markt beschreibt „Compute Finance“. Im Kern wird Rechenleistung selbst zum zugrundeliegenden Vermögenswert. DeFi finanzierte Kapital – Compute Finance zielt darauf ab, eine der wichtigsten Produktionsmittel der KI-Ära zu finanzieren: Rechenressourcen.
Der Mining-Markt hat diesen Weg bereits validiert
Compute Finance ist nicht völlig neu: Der Bitcoin-Mining-Markt liefert bereits einen weitgehend vollständigen Referenzrahmen.
Anfangs existierte Hashpower nur in Mining-Rigs und Rechenzentren: Strom rein, Geräte laufen, Blockbelohnungen raus. Später bauten Plattformen wie NiceHash Märkte für Hashpower-Miete auf, sodass Miner Rechenleistung verkaufen und Käufer Preise durch offenes Bieten bestimmen konnten. Doch ein Handelsmarkt allein reichte nicht – es fehlte noch ein einheitlicher Preisbenchmark.
Der entscheidende Wendepunkt kam mit Luxors Hashprice: Es abstrahierte Hashpower verschiedener Mining-Geräte, Stromkosten und Betriebsbedingungen in eine standardisierte Ertragsgröße. Darauf folgten Terminkontrakte und schließlich börsengehandelte Hashpower-Futures. Heute können Miner ihren zukünftigen Mining-Ertrag genauso absichern wie Landwirte Agrarrohstoffpreise.
Dieser Pfad lässt sich zusammenfassen als: zuerst ein Spotmarkt, dann ein Preisbenchmark, schließlich Finanzderivate. Der Rechenleistungsmarkt wiederholt diesen Prozess – nur in größerem Maßstab.
Rechenleistung hat bereits einen Preis – aber noch keinen echten Kapitalmarkt
Derzeit ist der Spotmarkt für Rechenleistung bereits recht ausgereift. Große Cloud-Anbieter wie AWS und Google Cloud bieten bedarfsgesteuerte und reservierte Rechenkapazität an; Plattformen wie Vast.ai und RunPod vermieten GPUs stundenweise; dezentrale Netzwerke wie Akash, Render und io.net bringen ähnliche Modelle on-chain.
Rechenleistung mangelt es also nicht an Handelsplätzen – sondern an der Finanzinfrastruktur, die auf dem Spotmarkt aufbauen müsste.
Dieser Wandel setzt bereits ein: Tägliche Mietpreisbenchmarks für gängige GPUs existieren bereits; einige Daten fließen sogar in Finanzterminals ein; Terminpreiskurven nehmen Gestalt an, und große Börsen haben bereits Pläne für barabgewickelte Rechenleistungs-Futures angekündigt. Gleichzeitig vereinbaren große Käufer und Verkäufer zukünftige Rechenleistungspreise bereits außerbörslich.
Die traditionelle Finanzwelt behandelt Rechenleistung zunehmend als handelbares Gut.
Doch betrachtet man die Endnutzer, die Rechenleistung tatsächlich nutzen, sieht die Lage ganz anders aus. Am verbreitetsten sind nach wie vor Cloud-Guthaben oder Vorkasse-Punkte. Diese Guthaben sind meist nicht übertragbar, besitzen keine Eigentumsrechte und verfallen unter Umständen sogar. Selbst bei einer GPU-Miete bleibt nach Ablauf der Laufzeit kein Vermögenswert, den man weiter halten könnte.
Das ist die größte Lücke des heutigen Rechenleistungsmarkts: Die Preisschicht beginnt sich zu etablieren – die Kapitalschicht fehlt jedoch noch.
Aus welchen Komponenten könnte Compute Finance bestehen?
Erstens ist Compute Finance weder Aktien von Chip-Herstellern noch REITs für Rechenzentren noch schlicht der Markt für GPU-Mietleistungen. Vielmehr betont es, dass Anleger direkt Rechte an der Rechenleistung selbst halten – nicht indirekt über ein Unternehmen, das Rechenleistung verkauft.
Der erste zentrale Begriff ist der Compute-Yield. Traditionelle Staking-Renditen bestehen meist aus Tokens oder Zinsen; beim Compute-Yield hingegen investieren Nutzer Kapital und erhalten letztlich konkret nutzbare Rechenressourcen. So wandelt sich Rechenleistung von einer bloßen Kostenposition in eine kontinuierlich generierte Bilanzrendite.
Dies ist besonders wichtig für KI-Agenten. In Zukunft könnte ein Agent sogar eigene Vermögenswerte halten und stetig die Inferenzressourcen beziehen, die für seinen Betrieb erforderlich sind. Sobald Rechenleistung stabile Cashflows erzeugt, lässt sie sich bewerten; sobald sie bewertbar ist, bildet sie die Grundlage für Handel und Finanzialisierung.
Der zweite Begriff ist der Compute-Claim: ein übertragbares Recht auf zukünftige Rechenleistungsnutzung. Nutzer können kaufen, wenn Preise niedrig sind, verkaufen, wenn die Nachfrage steigt, oder Claims als Sicherheit für Kredite nutzen. Ab diesem Punkt bewertet der Markt nicht mehr nur Nvidia, Cloud-Anbieter oder Rechenzentren – sondern Rechenleistung selbst.
Die dritte Richtung ist eine selbstfinanzierende KI-Wirtschaft. Heute tragen Unternehmen oder Risikokapital die Inferenzkosten der meisten KI-Produkte – doch künftig könnte ein KI-Dienst einen Teil seines eigenen Umsatzes direkt für die nächste Rechenleistungsstufe verwenden. Er wäre dann nicht mehr auf externe Finanzierung angewiesen, sondern würde seine Inferenzkosten aus Geschäftserlösen finanzieren.
Für Agenten ist dieser Wandel besonders entscheidend: Ein Agent, der seine eigenen Inferenzkosten nicht decken kann, bleibt eher ein Experiment; ein Agent, der Einnahmen erzielt und seine Betriebskosten selbst trägt, beginnt erst wirklich, eine eigenständige wirtschaftliche Einheit zu werden.
Voraussetzung für dieses Modell ist jedoch eine echte Umsatzschleife. Die andere Seite jedes „Rechteanspruchs auf zukünftige Rechenleistung“ bedeutet stets eine Lieferverpflichtung – und die Bereitstellung von Rechenleistung verursacht täglich Kosten. Daher stellen sich folgende Kernfragen: Wer stellt die Rechenleistung bereit? Wer trägt tatsächlich die Inferenzkosten? Und wie werden Compute-Rechte eingelöst, falls die Einnahmen die Kosten nicht decken?
Falls diese Fragen keine verlässlichen Antworten finden, könnten sogenannte „Compute-Assets“ letztlich nichts anderes als verpackte Schuldscheine sein.
Kann Rechenleistung standardisiert werden wie Öl?
Eines der größten Probleme von Compute Finance ist die hohe Heterogenität der Rechenleistung selbst.
Zwar unterscheidet sich ein Barrel Rohöl qualitativ von einem anderen, doch lassen sich beide generell über ein Benchmark-Preissystem handeln. Rechenleistung ist deutlich komplexer: H100 und B200 sind nicht äquivalent; derselbe Chip liefert je nach Rechengenauigkeit unterschiedliche Leistung; und reale KI-Workloads hängen zusätzlich von Faktoren wie VRAM, Netzwerk- und Kommunikationseffizienz ab.
Noch problematischer ist die extrem schnelle Chip-Iteration: Heutige Flagship-GPUs könnten in wenigen Jahren nur noch Mittelklasse-Produkte sein. Wenn sich der zugrundeliegende Vermögenswert ständig ändert, worauf sollen dann Finanzverträge als Abrechnungsstandard beruhen?
Der Mining-Markt hat jedoch bereits eine ähnliche Frage beantwortet: Bitcoin-Miner stammen aus unterschiedlichen Generationen und weisen verschiedene Energieeffizienz- und Kostenstrukturen auf. Der Hashprice versucht nicht, alle Miner identisch zu machen, sondern etabliert eine einheitliche Referenzmetrik – um dann Rabatte und Aufschläge verschiedener Hardware relativ zu diesem Benchmark zu bilden.
Finanzmärkte haben seit Langem mit nicht standardisierten Rohstoffen ähnlich umgegangen – etwa bei Erdöl verschiedener Güteklassen oder Strom aus unterschiedlichen Regionen, die sich jeweils um einen bestimmten Benchmark herum in ein Preissystem einordnen lassen.
Rechenleistung wird sich wahrscheinlich in eine ähnliche Struktur entwickeln: Auswahl einer Referenz-GPU oder einer standardisierten Recheneinheit, Festlegung eines abrechenbaren Benchmarks – und Handel verschiedener Hardware-Typen relativ dazu. Die wirklich wertvolle Infrastruktur liegt weniger darin, zu beweisen, dass alle GPUs identisch sind, sondern darin, ein vom Markt akzeptiertes System aus Rabatten, Aufschlägen und Basisdifferenzen zu etablieren.
Warum gerade jetzt?
Der unmittelbarste Grund ist, dass KI Rechenleistung zunehmend wie eine knappe Ware erscheinen lässt: Die Nachfrage steigt rasant, die Ausweitung des Angebots erfordert hohe Kapitalinvestitionen, und die Preise schwanken deutlich. Erfahrungsgemäß entwickeln solche Vermögenswerte letztlich eigene Finanzmärkte.
Genau die Infrastruktur, die dieses System benötigt – programmierbare Rechte, transparente Sicherheiten und offene Märkte – ist jedoch ein Kernkompetenzfeld der Krypto-Branche.
Noch wichtiger: KI-Agenten könnten die natürlichsten Nutzer von Compute Finance werden. Ein Agent benötigt kein Büro und keine klassischen Angestellten – seine zentrale Kostenposition ist die Inferenz. Für ihn ist Rechenleistung zugleich Lohn, Miete und Rohstoff.
Daher kann eine Wirtschaft, die wirklich aus Agenten besteht, langfristig kaum auf Firmenkreditkarten und monatliche Cloud-Dienst-Rechnungen setzen. Sie benötigt ein Rechenvermögen, das Software direkt besitzen, verdienen und ausgeben kann.
Aus dieser Perspektive hat der Rechenmarkt wahrscheinlich bereits die mittlere Phase seiner Entwicklung hin zur Finanzialisierung erreicht. Spotmärkte existieren bereits, Preisbenchmarks bilden sich heraus, und Börsen erkunden…
Wie versteht 0G dieses System?
0G positioniert sich in der Basis-Schicht dieses finanzialisierten Rechensystems und hat zwei zugehörige Produkte gestartet.
Ascend ist das Liquid-Staking-Produkt des 0G-Ökosystems. Nachdem Nutzer 0G staken, erhalten sie a0G und können weiterhin am DeFi teilnehmen, während sie ihre Staking-Renditen behalten; a0G bildet zudem die Grundlage für die spätere Prägung rechenbezogener Vermögenswerte.
Infinite AI (iAI), geplant für den Start am 29. September, ist als digitales Asset verknüpft mit Rechenleistung positioniert. Nutzer können iAI mit a0G prägen und durch Staking berechtigter iAI-Tokens Rechen-Credits für Ökosystemprodukte wie 0G Private Computer und 0G App erhalten. Gemäß dem ursprünglichen Konzept erhalten berechtigte iAI-Staker täglich einen bestimmten Wert an Rechen-Credits – vorbehaltlich der Produktbedingungen.
Dieser Prozess lässt sich zusammenfassen als: 0G staken → a0G erhalten → iAI prägen → iAI staken → Rechenleistung erhalten → KI nutzen.
Im 0G-Framework fungiert Ascend als Staking- und Liquiditätsschicht, iAI steht für Rechte auf Rechenleistung, und die tatsächlich verbrauchten Rechen-Credits verbinden finanzielle Assets mit der realen Nachfrage nach KI-Nutzung.
Team- und Frühinvestor-Token-Entsperrung um ein Jahr verzögert
Neben Fortschritten auf Produkts Ebene hat die 0G Foundation auch die Entsperrungspläne für Team- und Frühinvestor-Tokens angepasst. Diese beiden Kategorien machen zusammen 44 % des Gesamtangebots aus; der erste Entsperrungstermin wurde von 22. Oktober 2026 auf 22. Oktober 2027 verschoben. Die anschließenden Freigaben erfolgen weiterhin monatlich linear bis September 2029; die Gesamtzuweisung bleibt unverändert.
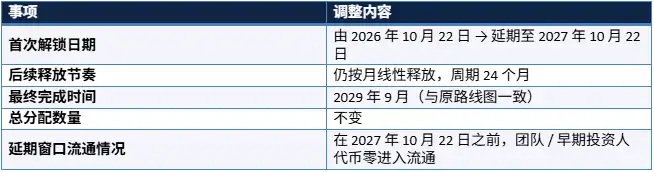
Das bedeutet, dass dieser Token-Anteil vor dem 22. Oktober 2027 nicht in Umlauf kommt. Die Anpassung verändert lediglich den kurz- bis mittelfristigen Umlauf-Zeitplan – nicht das Gesamtangebot oder den endgültigen Entsperrungstermin.
Rechenleistung könnte zu einer neuen finanziellen Grundgröße werden
Bisher tauchten im Markt Begriffe wie „tokenisierte Hardware“ oder „GPU-gestützte Kredite“ auf, doch beschreiben diese meist isolierte Produkte – nicht einen vollständigen Markt.
Die sogenannte Compute Finance versucht, eine umfassendere Kategorie vorzuschlagen: Rechenleistung ist nicht mehr nur eine Kostenposition für KI-Unternehmen, sondern gewinnt zunehmend das Potenzial, eine eigenständige Anlageklasse zu werden.
Falls Spot-Handel, Preisbenchmarks, Rechte auf Rechenleistung, Renditeprodukte und Derivate letztlich miteinander verbunden werden können, könnte sich der Rechenmarkt allmählich zu einem Finanzsystem ähnlich dem Energie- und Rohstoffmarkt entwickeln.
Dieser Markt befindet sich noch in einem sehr frühen Stadium. Viele zentrale Fragen – etwa Standardisierung, Lieferverantwortung, Kreditrisiko, Liquidität und Regulierung – sind noch weitgehend ungeklärt.
Eines jedoch wird zunehmend klarer: Während KI sich vom Softwaresektor zu neuer wirtschaftlicher Infrastruktur ausdehnt, wandelt sich Rechenleistung selbst allmählich von einer technischen Ressource in ein Asset, das bewertet, finanziert und risikomanagt werden muss.