華爾街晨報:逾1000億美元光通訊併購案遭重創;科技股在中期選舉前為AI泡沫降溫
 Tapbit Wire
每週一至週五清晨,聚焦宏觀經濟、美股、AI、貴金屬、原油等領域,以數據回顧市場與趨勢,搶佔先機。由Tapbit新聞製播。
道瓊斯獨漲,晶片與軟體類股拖累那斯達克
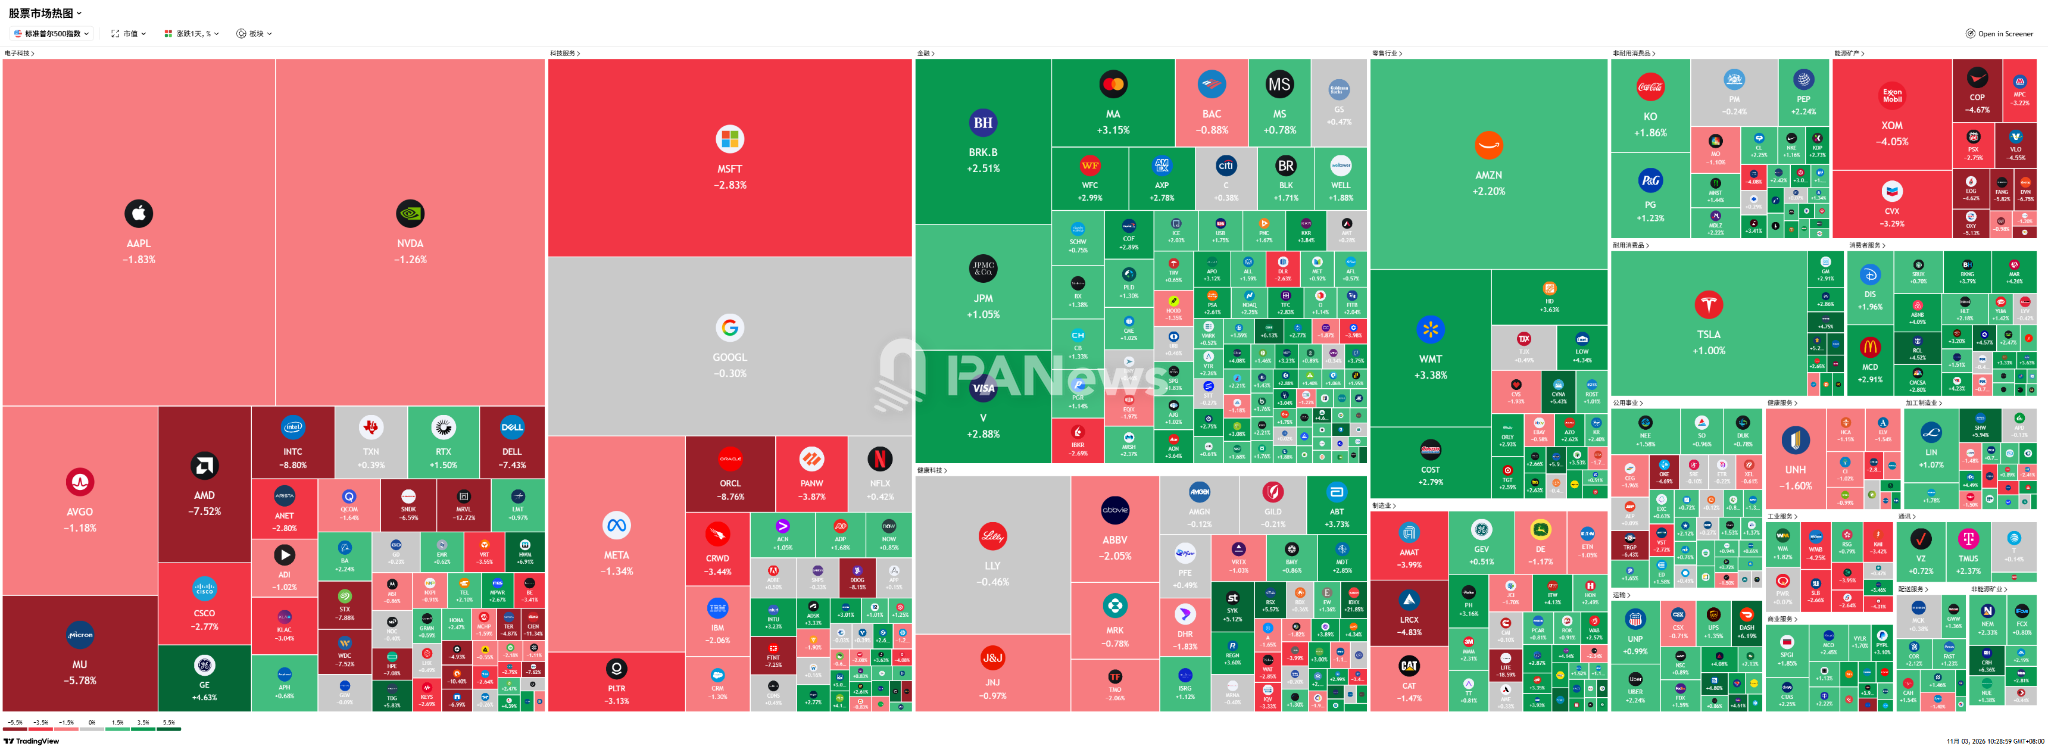
美國股市昨夜走勢分化。那斯達克綜合指數下跌1.07%,標普500指數跌0.51%,那斯達克100指數跌1.39%,羅素2000指數跌0.21%;道瓊斯工業平均指數逆勢上揚0.41%。費城半導體指數重挫3.37%,恐慌指數VIX飆升8.91%至21.14。三大指數盤初曾同步上漲,但隨著美滿科技(Marvell)收購Lumentum消息發酵,市場對AI資本支出的擔憂再度壓過美伊外交緩和的樂觀情緒,科技股轉而下挫。
此外,上周市場傷口尚未癒合。據《華爾街日報》報導,那斯達克指數較上周高點已下跌約10%,逼近技術性修正區間;英特爾單日暴跌29%,Alphabet財報後市值蒸發約5000億美元。白宮國家經濟委員會主任哈塞特(Hassett)試圖安撫投資人,稱AI是「資金極其充裕的生態系」,與金融危機全然不同。Fundstrat聯合創辦人李(Tom Lee)於CNBC表示,AI概念股拋售潮已見底,AI需求仍受供應限制,而非產能過剩,但他承認難以判斷後續還有多大跌幅。
美國中期選舉今日舉行,或成市場最大不確定性來源。截至當地時間10月31日,已有破紀錄的5000萬人提前投票。川普表示,若民主黨勝選,他將化身「否決先生」;若民主黨重掌國會,他願意提前赦免馬斯克及其親信。
美國長期公債收益率回落。10年期公債收益率下跌2.1個基點至4.912%,30年期跌2.2個基點至5.287%,2年期微升0.4個基點至4.598%。收益率下滑推升利率敏感型股Rocket Companies上漲7.58%。美元指數持平於101.80。WTI原油結算價每桶96.75美元,上漲0.30%;布倫特原油結算價每桶104.80美元,上漲0.03%。COMEX黃金結算價每盎司3965.50美元,下跌0.10%;繼週五盤中暴跌後,週一早盤已回升至3900美元上方。白銀結算價每盎司50.46美元,下跌0.84%,盤中一度跌破50美元;銅價下跌0.56%。
美滿科技千億美元收購Lumentum引爆廣泛AI拋售潮
昨夜最大單一事件,是美滿科技(Marvell Technology)宣布以全股票方式收購Lumentum,企業價值約1150億美元。Lumentum股東每股可換得4.5股美滿科技股票,相當於每股約1132美元,較10月28日未受謠言影響之收盤價溢價約23.9%。交易完成後,美滿科技與Lumentum股東分別持有合併後公司約67%及33%股份。雙方預計每年節省成本逾10億美元,交易預計於2028年上半年完成。但市場並不買帳:Lumentum盤前一度上漲,隨即轉跌,終場重挫18.59%;美滿科技亦下跌12.72%。全股票結構使Lumentum股價與美滿科技掛鉤,當美滿科技下跌時,Lumentum跌幅更劇。Ciena、Astera Labs與Cerebras跌幅均逾11%,費城半導體指數單日下跌逾3%。
與此同時,美國科技巨頭資本支出持續擴張。甲骨文(Oracle)再籌100億美元投入AI,股價卻下跌8.76%。Anthropic修訂版S-1文件顯示,第三季營收約170億美元,淨虧損232.9億美元;已簽訂採購承諾與租賃協議總額約895.4億美元,幾乎全用於運算與基礎設施;第三季營運虧損主因短期運算投資達50億美元。《華爾街日報》指出,經歷上周科技股重挫後,參與其IPO的機構投資人已將估值預期調降至1.5兆至1.6兆美元,低於先前討論的近2兆美元。Anthropic計畫最早於下周啟動路演,目標感恩節前上市。
整體而言,AI供應鏈企業基本面並無惡化。Palantir盤後公布第三季營收年增96%,並上調全年展望;Fabrinet、Lattice與Advanced Energy盤後漲幅近10%,其中Fabrinet超預期表現主要來自資料中心需求。摩根士丹利預期,全球資料中心IT容量將自2026年底約136GW,增至2030年316GW,複合成長率達23%。當前問題不在需求,而在融資與回報週期。
個別公司行動與股價表現:
IDEXX +21.85%:第三季財報優於預期,且上調全年展望;股價單日大漲逾20%。
Lumentum -18.59%、美滿科技(Marvell Technology) -12.72%:美滿科技宣布以1150億美元企業價值全股票收購Lumentum,每股Lumentum換得4.5股美滿科技股票。投資人用腳投票,令併購雙方股價同步重挫。
Nextpower +14.87%:傑富瑞(Jefferies)將其列為「特許經營級精選股」,超越GE Vernova。
AI網路與運算鏈跟跌:Cerebras -11.74%(瑞銀將目標價由330美元下調至250美元,維持「買進」評等)、Ciena -11.34%、Astera Labs -11.22%(今日盤後公布財報)、CoreWeave -8.60%。
AST SpaceMobile -11.33%:據《華盛頓郵報》報導,SpaceX正洽談收購Boost Mobile或共用其網路;該消息直接衝擊ASTS股價。
軟體類股走弱:Okta跌11.22%、JFrog跌9.83%、SailPoint跌8.88%;Okta即將納入標普500指數,仍未能遏止拋售潮。
加密貨幣類股普遍下跌:Galaxy Digital跌8.81%、IREN跌8.06%、Bitdeer跌8.05%、Riot Platforms跌7.57%、CleanSpark跌6.78%、MARA跌5.02%、Coinbase跌3.98%;Strategy微漲0.19%,且於上周增持比特幣後,總持有量達84.9327萬枚。Wintermute認為,幣安事件後的逢低買盤主要來自帶槓桿的永續合約,現貨買盤與新資金流入不足,短期市場仍顯疲弱。
英特爾跌8.80%:延續財報後跌勢,此前單日重挫29%。
甲骨文跌8.76%:公司再舉債100億美元投入AI,債務擴張拖累股價。
Rivian漲8.47%:瑞銀上調至「買入」評級,指R2初階需求穩健,量產爬坡有助實現正向車輛毛利率。
美股七巨頭(Mag 7)
亞馬遜漲2.20%:Phillip Securities上調至「買入」,目標價330美元;市場對AWS強勁表現持續看好,吸引資金流入。
特斯拉漲1.00%:市值維持在約1.6兆美元附近,並於藍籌股輪動中獲防禦性買盤支撐。
谷歌跌0.30%:前次財報後約5000億美元市值蒸發陰影猶存,投資人多持觀望態度。
Meta跌1.34%:科技巨擘資本支出焦慮持續壓抑股價;市場屢次質疑AI投資轉化為盈利的時程。
輝達跌1.26%:晶片類股普遍回落,費城半導體指數重挫3.37%拖累大盤;投資人於11月17日財報前轉趨謹慎。
蘋果跌1.83%:盤後公布第四季財報:營收1145億美元,年增12%,創九月財季新高;每股盈餘2.10美元,年增14%,均優於預期;但盤後續跌2.81%。據報導,iPhone Duo供應瓶頸改善時程「難以預測」,AI相關成本亦壓抑節慶檔期銷售預期。
微軟跌2.83%:領跌美股七巨頭;高估值下,AI資本支出持續侵蝕自由現金流,市場憂心Azure高速成長之邊際效益正減弱。
盤後/隔夜個股異動
Fabrinet盤後漲10.42%:當日常態交易收跌3.85%;財報首季營收與獲利均超預期,巴倫週刊指出數據中心需求驅動成長達51%;公司同步發布第二季展望並擴大股票回購計畫。
Advanced Energy盤後漲9.74%:第三季營收與獲利均超預期,營業利潤率翻倍,並發布第四季展望。
萊迪思半導體盤後漲8.93%:第三季營收創紀錄,年增118%;營收與獲利雙雙超預期,庫存水準亦改善。
蘋果盤後跌2.81%:此為新執行長John Ternus上任後首份財報。財報第四季營收1145億美元,年增12%,創九月財季新高;每股稀釋盈餘2.10美元,年增14%,含關稅退稅約0.05美元;毛利率47.9%;2026會計年度全年營收達4790億美元。iPhone營收創九月財季新高,服務收入亦創新高。惟法新社指出,AI相關成本壓抑節慶季度銷售預期;蘋果亦表示iPhone Duo供應瓶頸改善時程「難以預測」。
Palantir盤後公布財報:第三季營收23.13億美元,年增96%;美國商用營收9.84億美元,年增148%,首度超越政府營收;美國政府營收9.53億美元,年增96%;GAAP淨利11.28億美元。公司預期第四季營收26.49億至26.53億美元,並將全年營收指引上調至85.30億至85.34億美元,美國商用營收全年成長至少143%。