我實在不想讚揚祖克柏,但Muse確實是一步妙棋
 Tapbit Wire
作者:DaiDai、Frank、MSX 麥通
在矽谷,每當祖克柏認真宣揚下一代技術時,華爾街的第一反應通常是翻開Meta的資本支出表。
從元宇宙到AI,劇本幾乎毫無變化。
尤其邁向2026年,Meta一方面持續大規模採購GPU、建設資料中心、挖角模型與Agent人才;另一方面將全年資本支出指引上調至1300億至1450億美元。當資金以如此規模燃燒時,次級市場自然開始質疑:這筆巨款究竟如何回收?
過去的標準答案很簡單——將模型導入推薦演算法,使廣告更精準投放,讓Facebook與Instagram這台龐大的印鈔機持續提升效率。
問題在於,此邏輯亦有其天花板。
對年營收數千億美元的巨頭而言,若數千億美元的AI投資最終僅使動態消息廣告稍加精準、點擊率略微提升,市場又何須給予新的估值想像空間?
正因如此,Muse才略顯有趣。
這是Meta近年來龐大AI投資首次連結至一個非廣告導向、卻貼近真實消費與交易的產品。從模型能力、Agent產品、到交易與商業化,至少在邏輯上,一條完整路徑已初現雛形。
因此,我實在不想讚揚祖克柏,但不得不承認:Muse這步棋下得極為老練。
一、Meta的AI不僅是成本中心
首先,觀察近期市場表現。
自八月下旬至9月21日,Meta股價由逾570美元飆升至741.25美元,累計漲幅近30%,單9月21日即上漲11.34%。
當然,將全部30%漲幅歸功於Muse並不準確。Meta的漲勢早於Muse發布便已啟動;前期漲幅主要反映市場對資本支出、成本增長與利潤率等悲觀預期的修正。
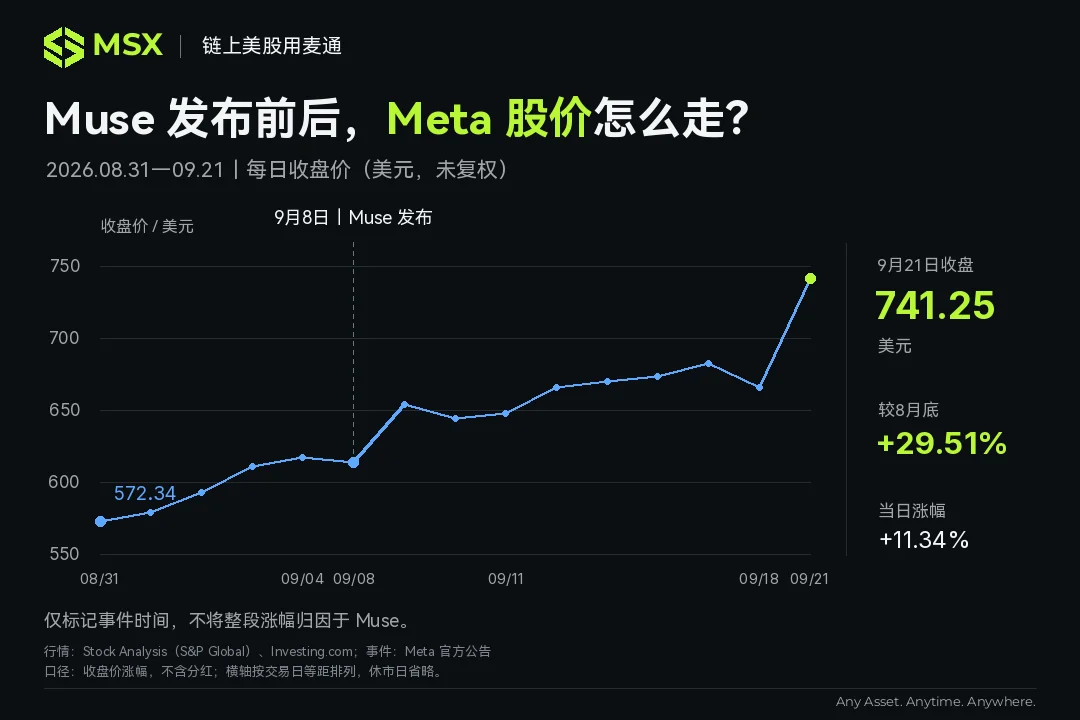
但自9月8日Muse上線後,關於Meta AI的討論開始增添新層次:這筆資金是否真能催生第二條成長曲線?
關鍵差異正在於此。
Muse 從一開始就完全不是依循聊天機器人的邏輯所打造。它是一款極其純粹的個人 AI 代理——只要獲得您的授權,它便能自主跳轉網頁、呼叫 API、填寫表單、跨平台比價,甚至在您鎖定手機後,仍於背景持續為您跑腿辦事。僅當涉及實際付款或傳送關鍵郵件時,才會喚醒您進行確認。
換言之,過去的 AI 較偏向回答『我該怎麼做?』;而 Muse 想做的,則是再往前跨出一步——『好,那我直接去做。』
這項轉變看似只是從聊天機器人升級為代理,但商業意義卻截然不同。畢竟,一旦 AI 能代為執行動作,自然就會切入最靠近金流的入口:搜尋、購物、預訂與支付。
也正是在此處,Meta 真正值得被重新評估。
它未必需要讓 Muse 在全球各項基準測試中都奪得第一。對絕大多數一般用戶而言,他們不在乎模型分數高兩分或低三分;只在乎把事情交給它後,是否真能搞定。
這呼應了我們幾天前對 Google 的判斷:當底層模型能力差距逐步縮小,真正掌握入口、產品生態系與通路能力的公司,才更可能在 AI 後半場收割紅利(延伸閱讀:〈Gemini 4.0 強到「淹沒資訊流」——Google 的 AI 反擊來了嗎?〉)。
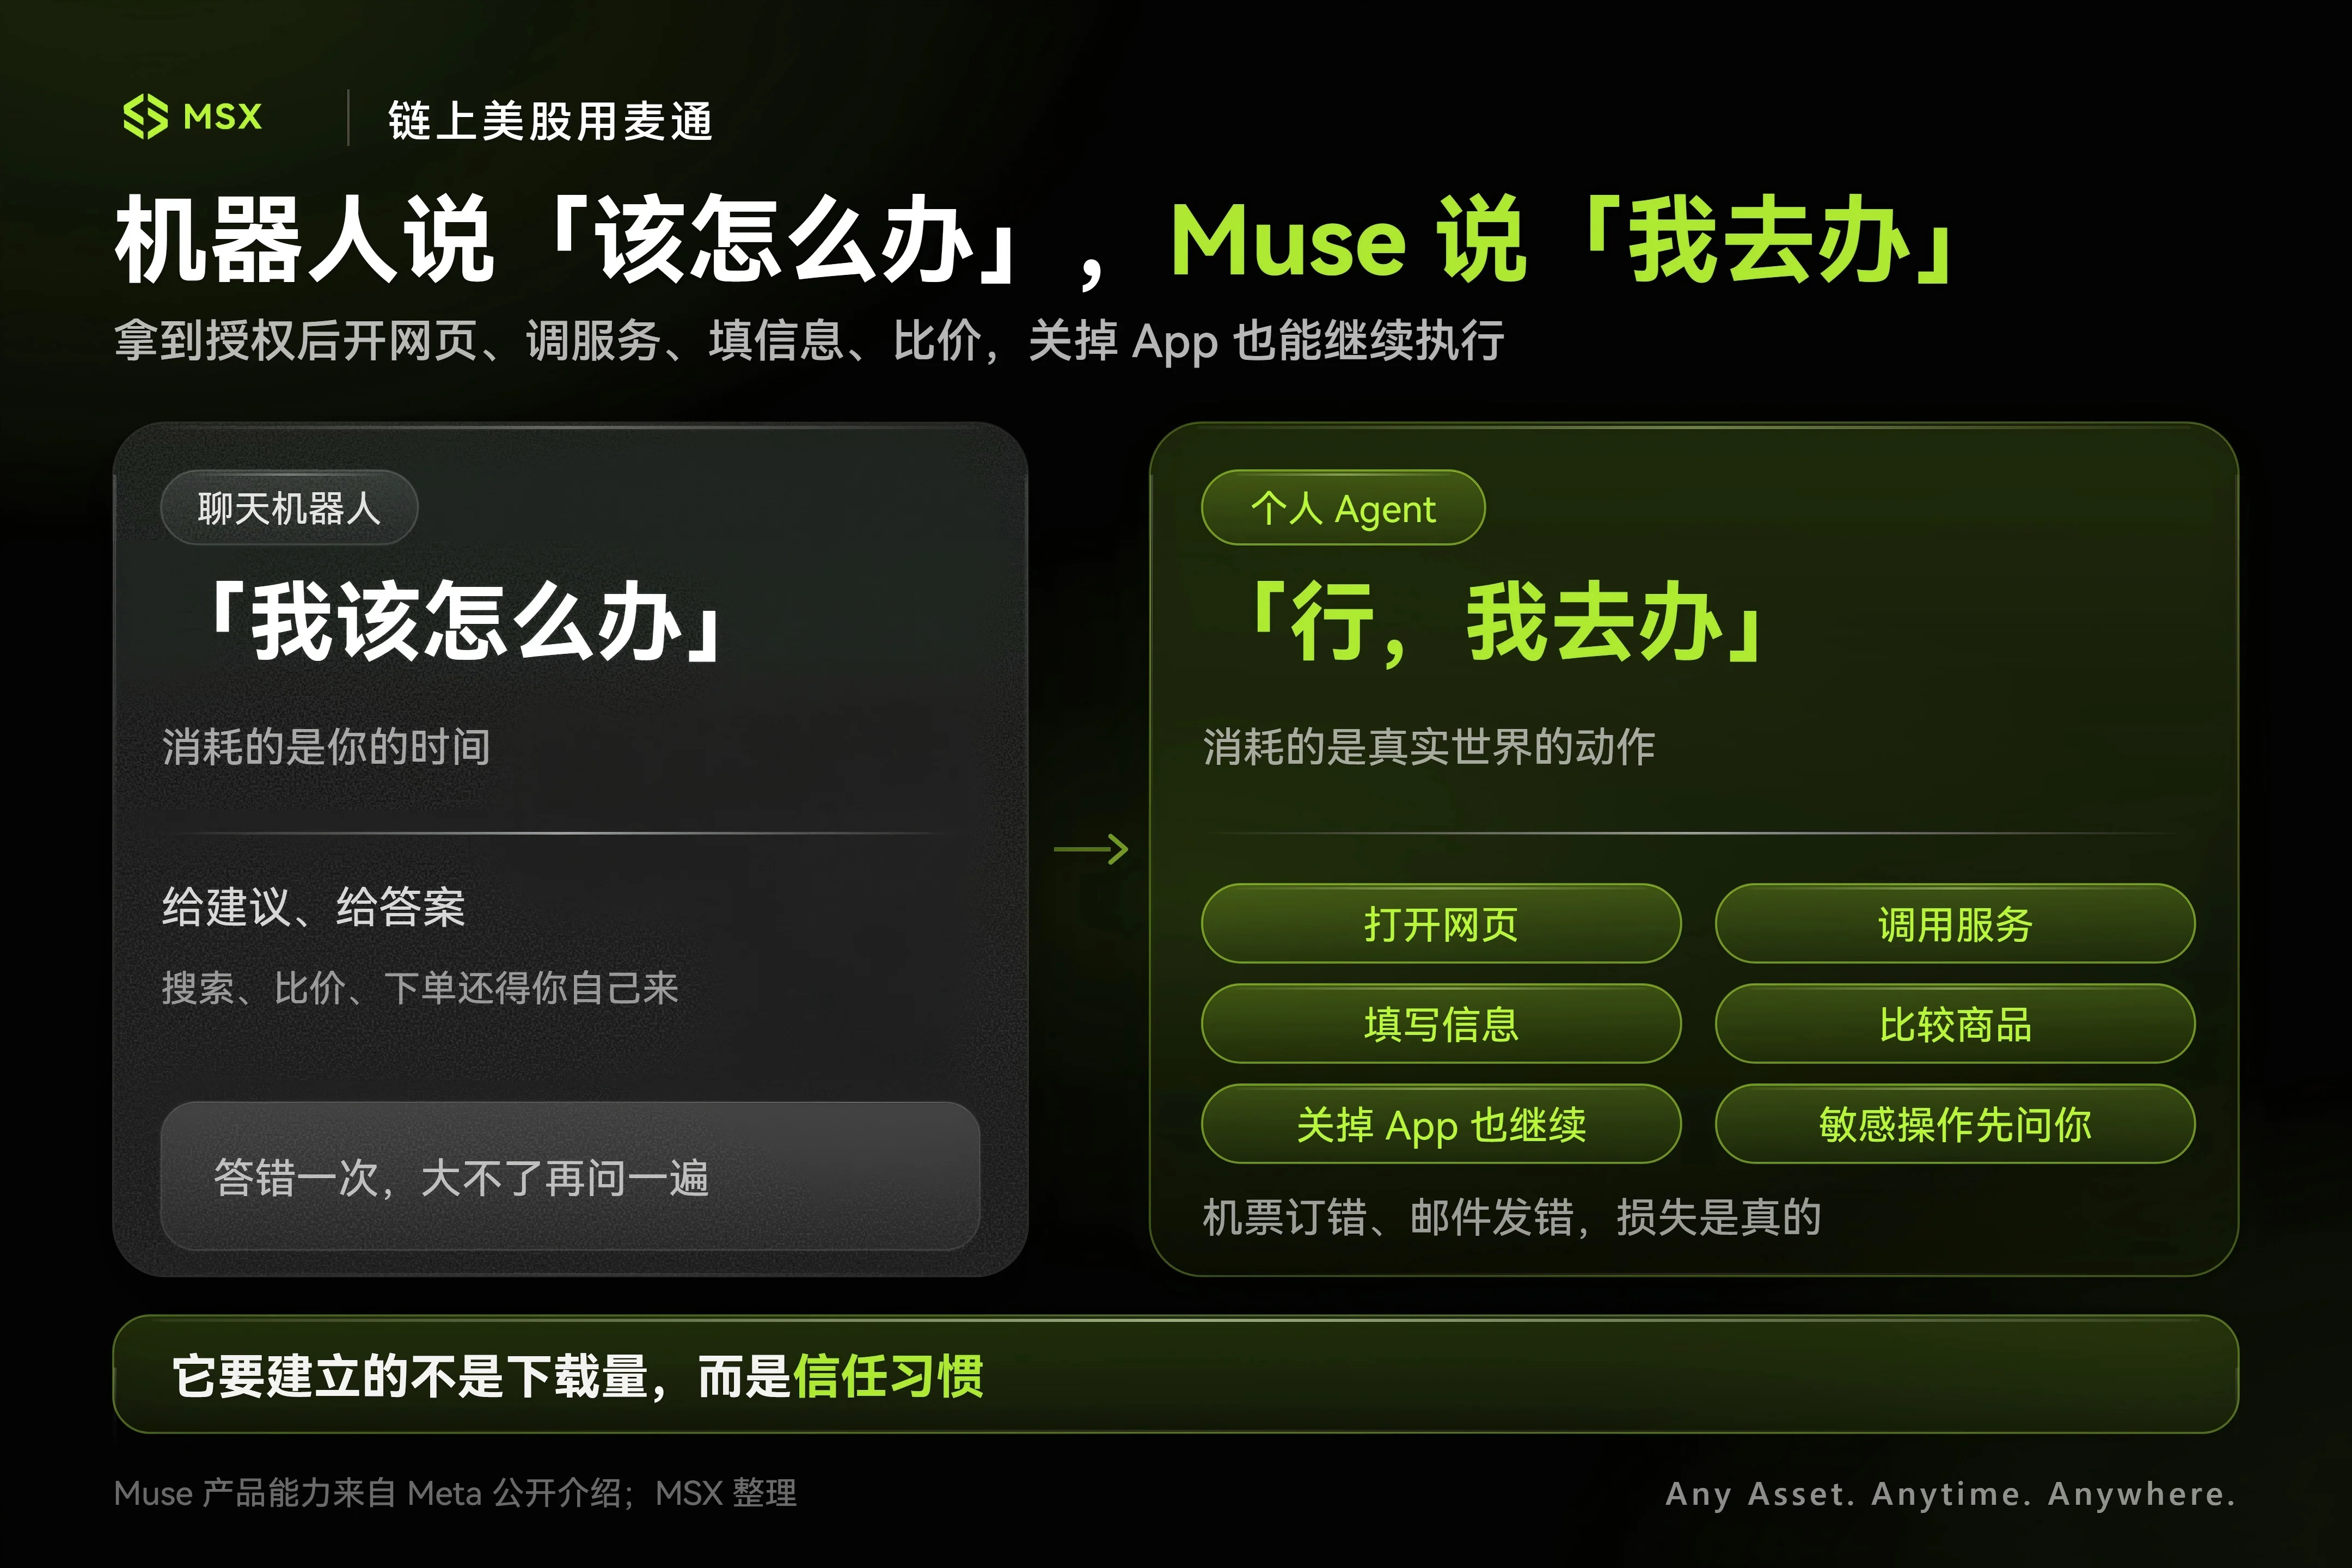
由此觀之,Muse 並非 Meta 重返『誰的大型模型最強』這場考試;而是悄然換了考場——當底層模型能力已基本足夠,我便率先將代理悄悄植入旗下數十億用戶的日常生活中。
而在這間考場裡,Meta 握在手中的牌,開始顯得大不相同。
二、意圖與截流:為何亞馬遜高度戒備,Shopify 卻積極擁抱?
要做到這點,Meta 手握一張他人只能羨慕的王牌——原生分發能力。
AI 新創天天憂心獲客成本,Meta 卻坐擁 Facebook、Instagram、WhatsApp、Messenger,外加持續推進的智慧眼鏡——數十億人早已沉浸於其產品之中。
但若僅是『人多』,仍不足以解釋 Muse 的價值。
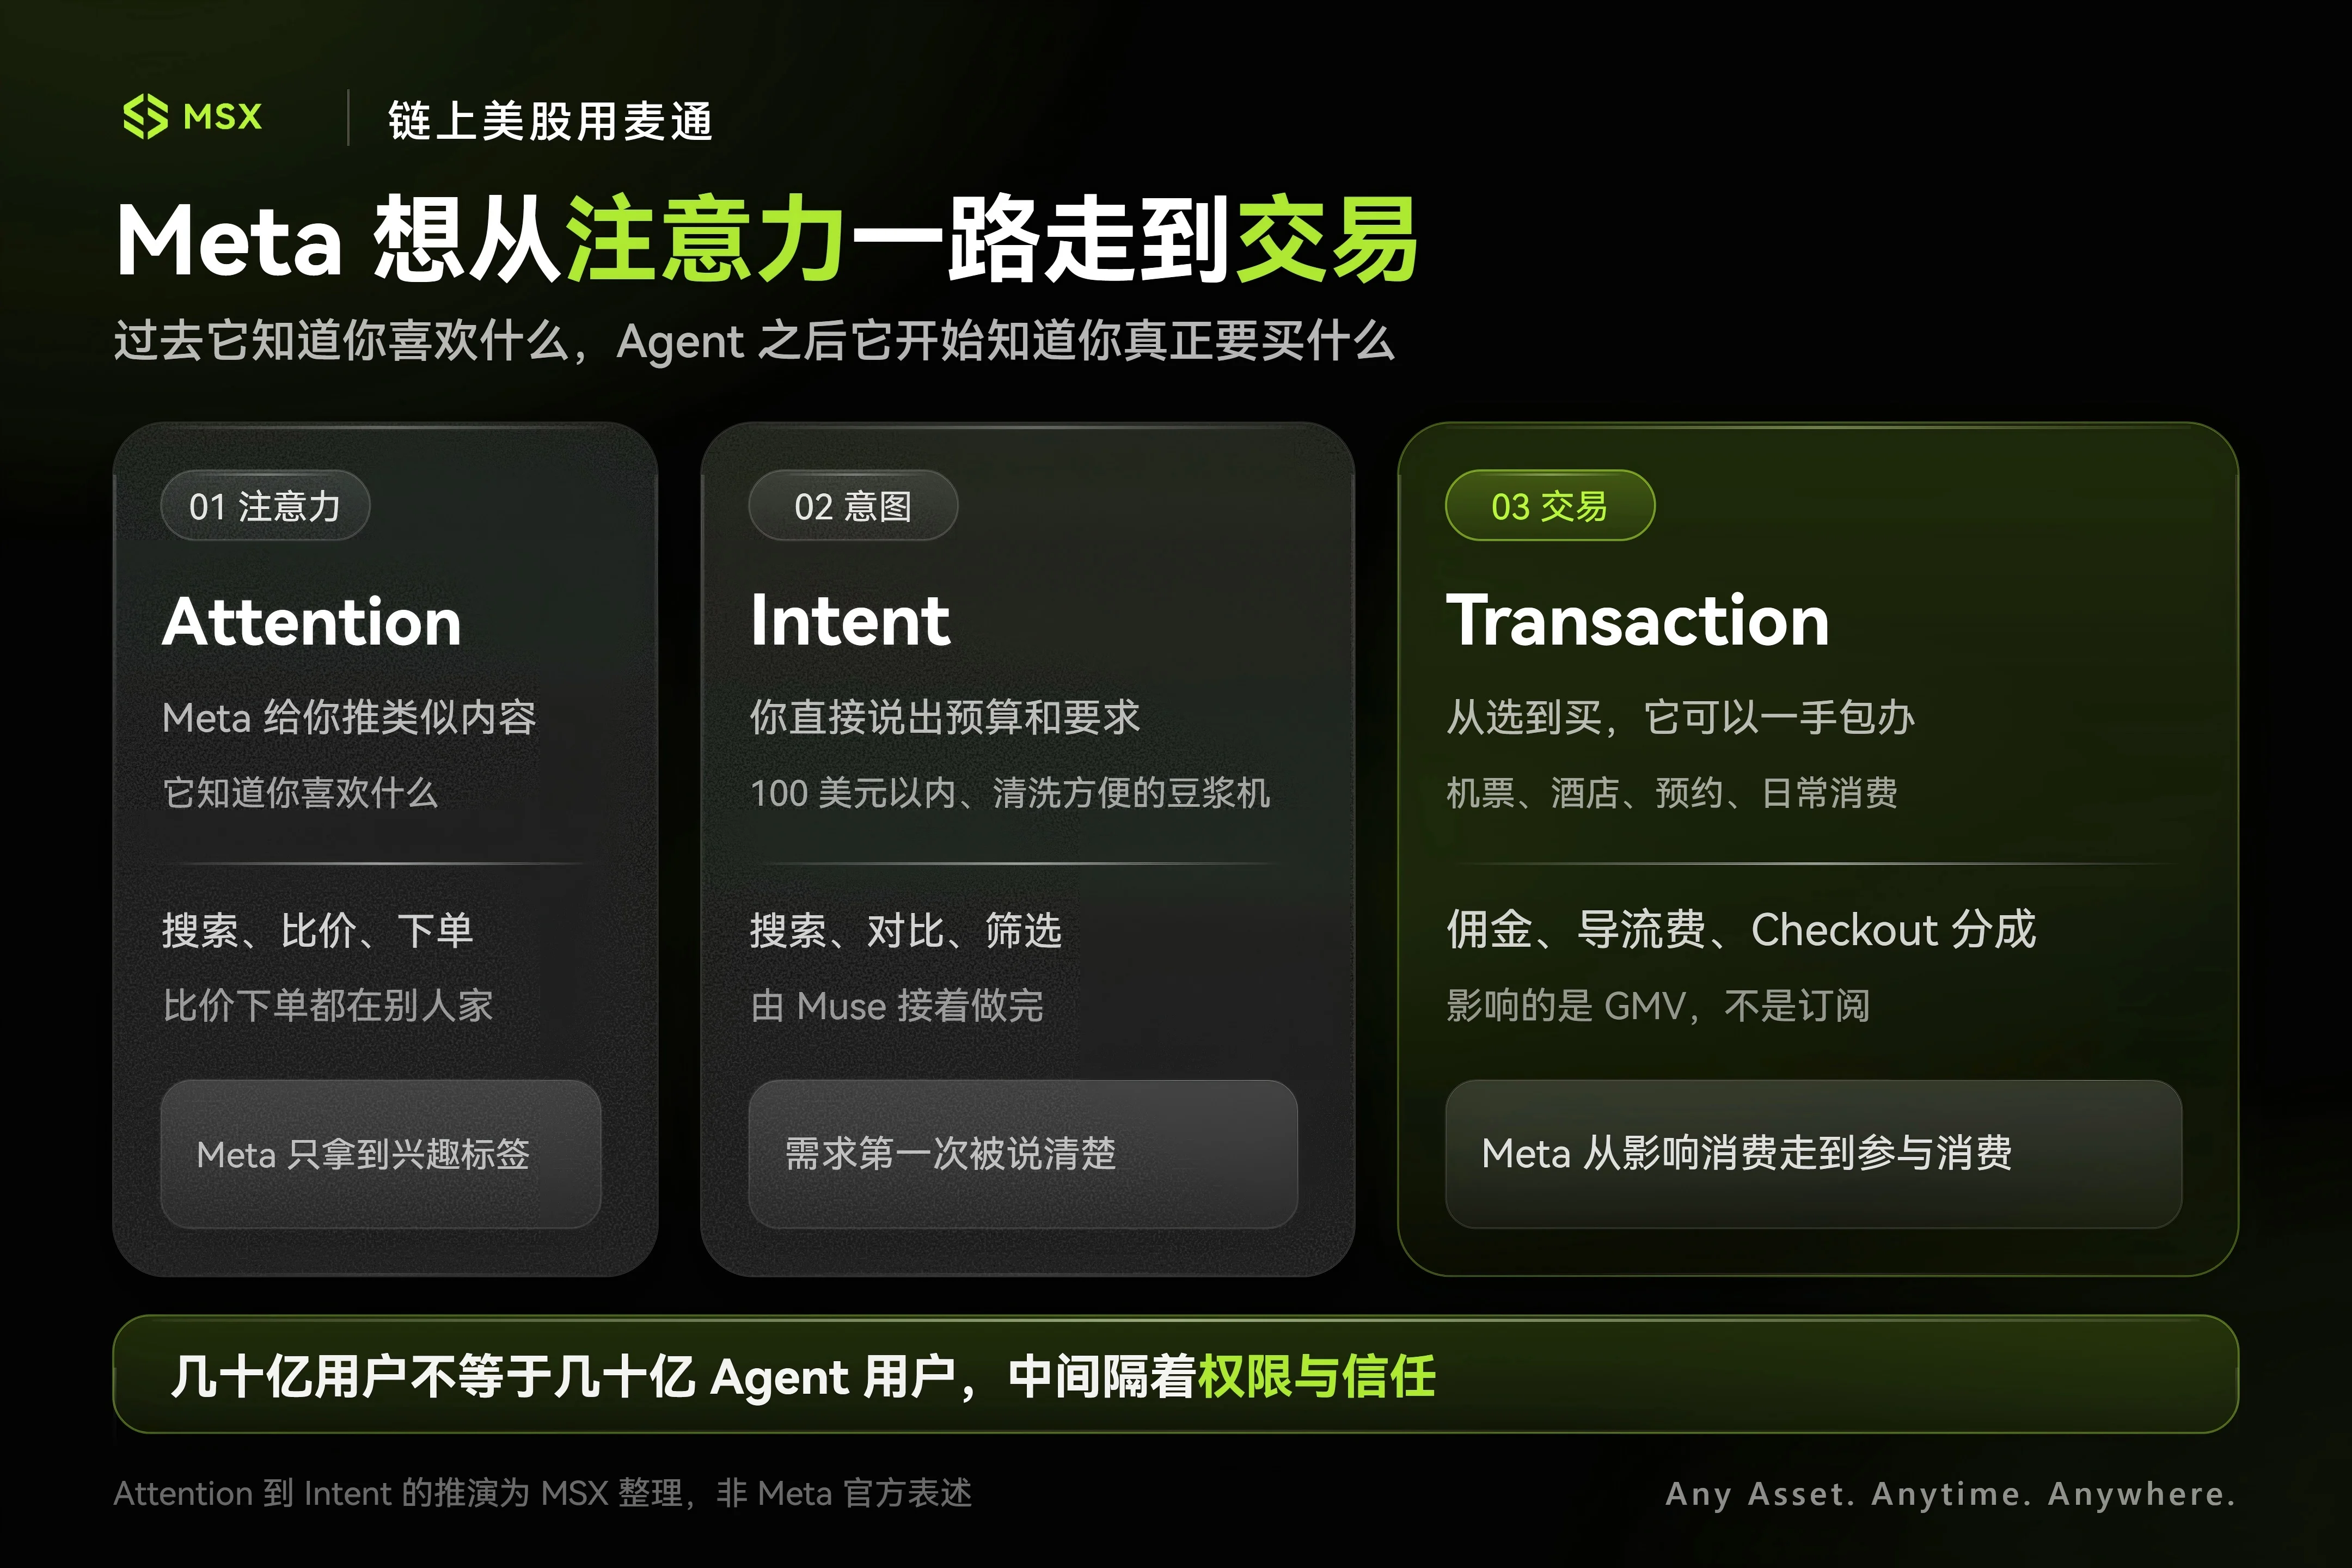
真正有趣的是,它有機會將 Meta 原本掌控的『注意力』,進一步向下延伸至『購買意圖』。
舉例來說,過去您在 Instagram 觀看豆漿機影片時多停留幾秒,演算法可能判定您近期對小型廚房家電產生興趣,進而推送相關廣告——Meta 便因此賺取曝光費。
但若您真想購買,大概率會關掉 Instagram,開啟 Amazon/Temu,自行搜尋、比價、讀評論、下單。
也就是說,Meta 掌握的是『您可能喜歡什麼』,但實際消費決策與交易,仍發生在他人地盤上。
Muse 卻可能徹底重塑這條路徑——我們只需直接告訴 Muse:『找一台百美元以內、易清洗、適合兩人使用的豆漿機。』後續篩選、比價、確認與付款,全透過代理管道完成。
注意力與購買意圖看似僅一步之遙,但在商業世界裡,這一步價值非凡。
一旦理解這點,就能明白為何各大廠商對 Muse 的態度呈現兩極分化。
亞馬遜高度警戒,迅速限制 Muse 代客下單,搬出諸如授權合規與資安隱私等理由;Shopify 卻一路綠燈,積極推動將 Shop Pay 直接嵌入 Muse 的交易流程。
這純粹是誰的利益正受到威脅的問題:
亞馬遜本身即為一個封閉的搜尋與交易樞紐。其最有價值的資產並非雲端服務,而是消費者決定購物的那一瞬間——該時刻必須透過開啟亞馬遜完成。倘若未來所有人皆僅憑一句話指令交由外部AI代理(Agent)下單,亞馬遜將被迫退居純後端貨架,其苦心建構的站內搜尋競價與廣告系統亦將頓失立足根基;
相較之下,Shopify向來扮演「賣水人」角色:無論訂單源自Instagram、Google搜尋,抑或自Muse等AI代理湧入,只要最終經其支付系統結帳、並流經其商家管道,即可穩定收取佣金;
這正是AI代理時代最現實的權力重組:誰最貼近用戶最終決策點,誰就掌握了電商版圖的「霍爾木茲海峽」。
當然,我們也不應盲目樂觀。雖有大量用戶滑看IG,但願意將電子郵件密碼、行事曆權限,乃至信用卡號與CVV安全碼全數託付給AI者,當前仍屬少數。
畢竟,若GPT或Gemini答錯一次,頂多歸因於AI又當機了;但若AI代理下單買錯數量、預訂錯誤飯店,或誤發不該寄出的郵件,用戶對它的信任可能一夕崩解。
因此,若Meta想分食「意圖」這塊最大肥肉,首先得解決一個極其樸實的難題:人們是否真敢把事情交給它?
三、訂閱費只是小錢,真正生意在交易
說到底,終究得算筆帳:Muse究竟如何幫祖克伯回本?
目前最易理解的是訂閱費。Muse提供免費版,以及每月20美元與100美元兩種付費方案。假設長期達成千萬用戶選擇20美元月費方案,年營收可達24億美元。
對絕大多數軟體公司而言,這已屬龐大業務;但對Meta而言,卻遠不足以填補其龐大的硬體投資缺口。
請記住:Meta今年第二季單季營收即達608億美元,其中廣告收入便佔593億美元。單靠會員費銷售,根本無法填補如此巨大的硬體資金黑洞。
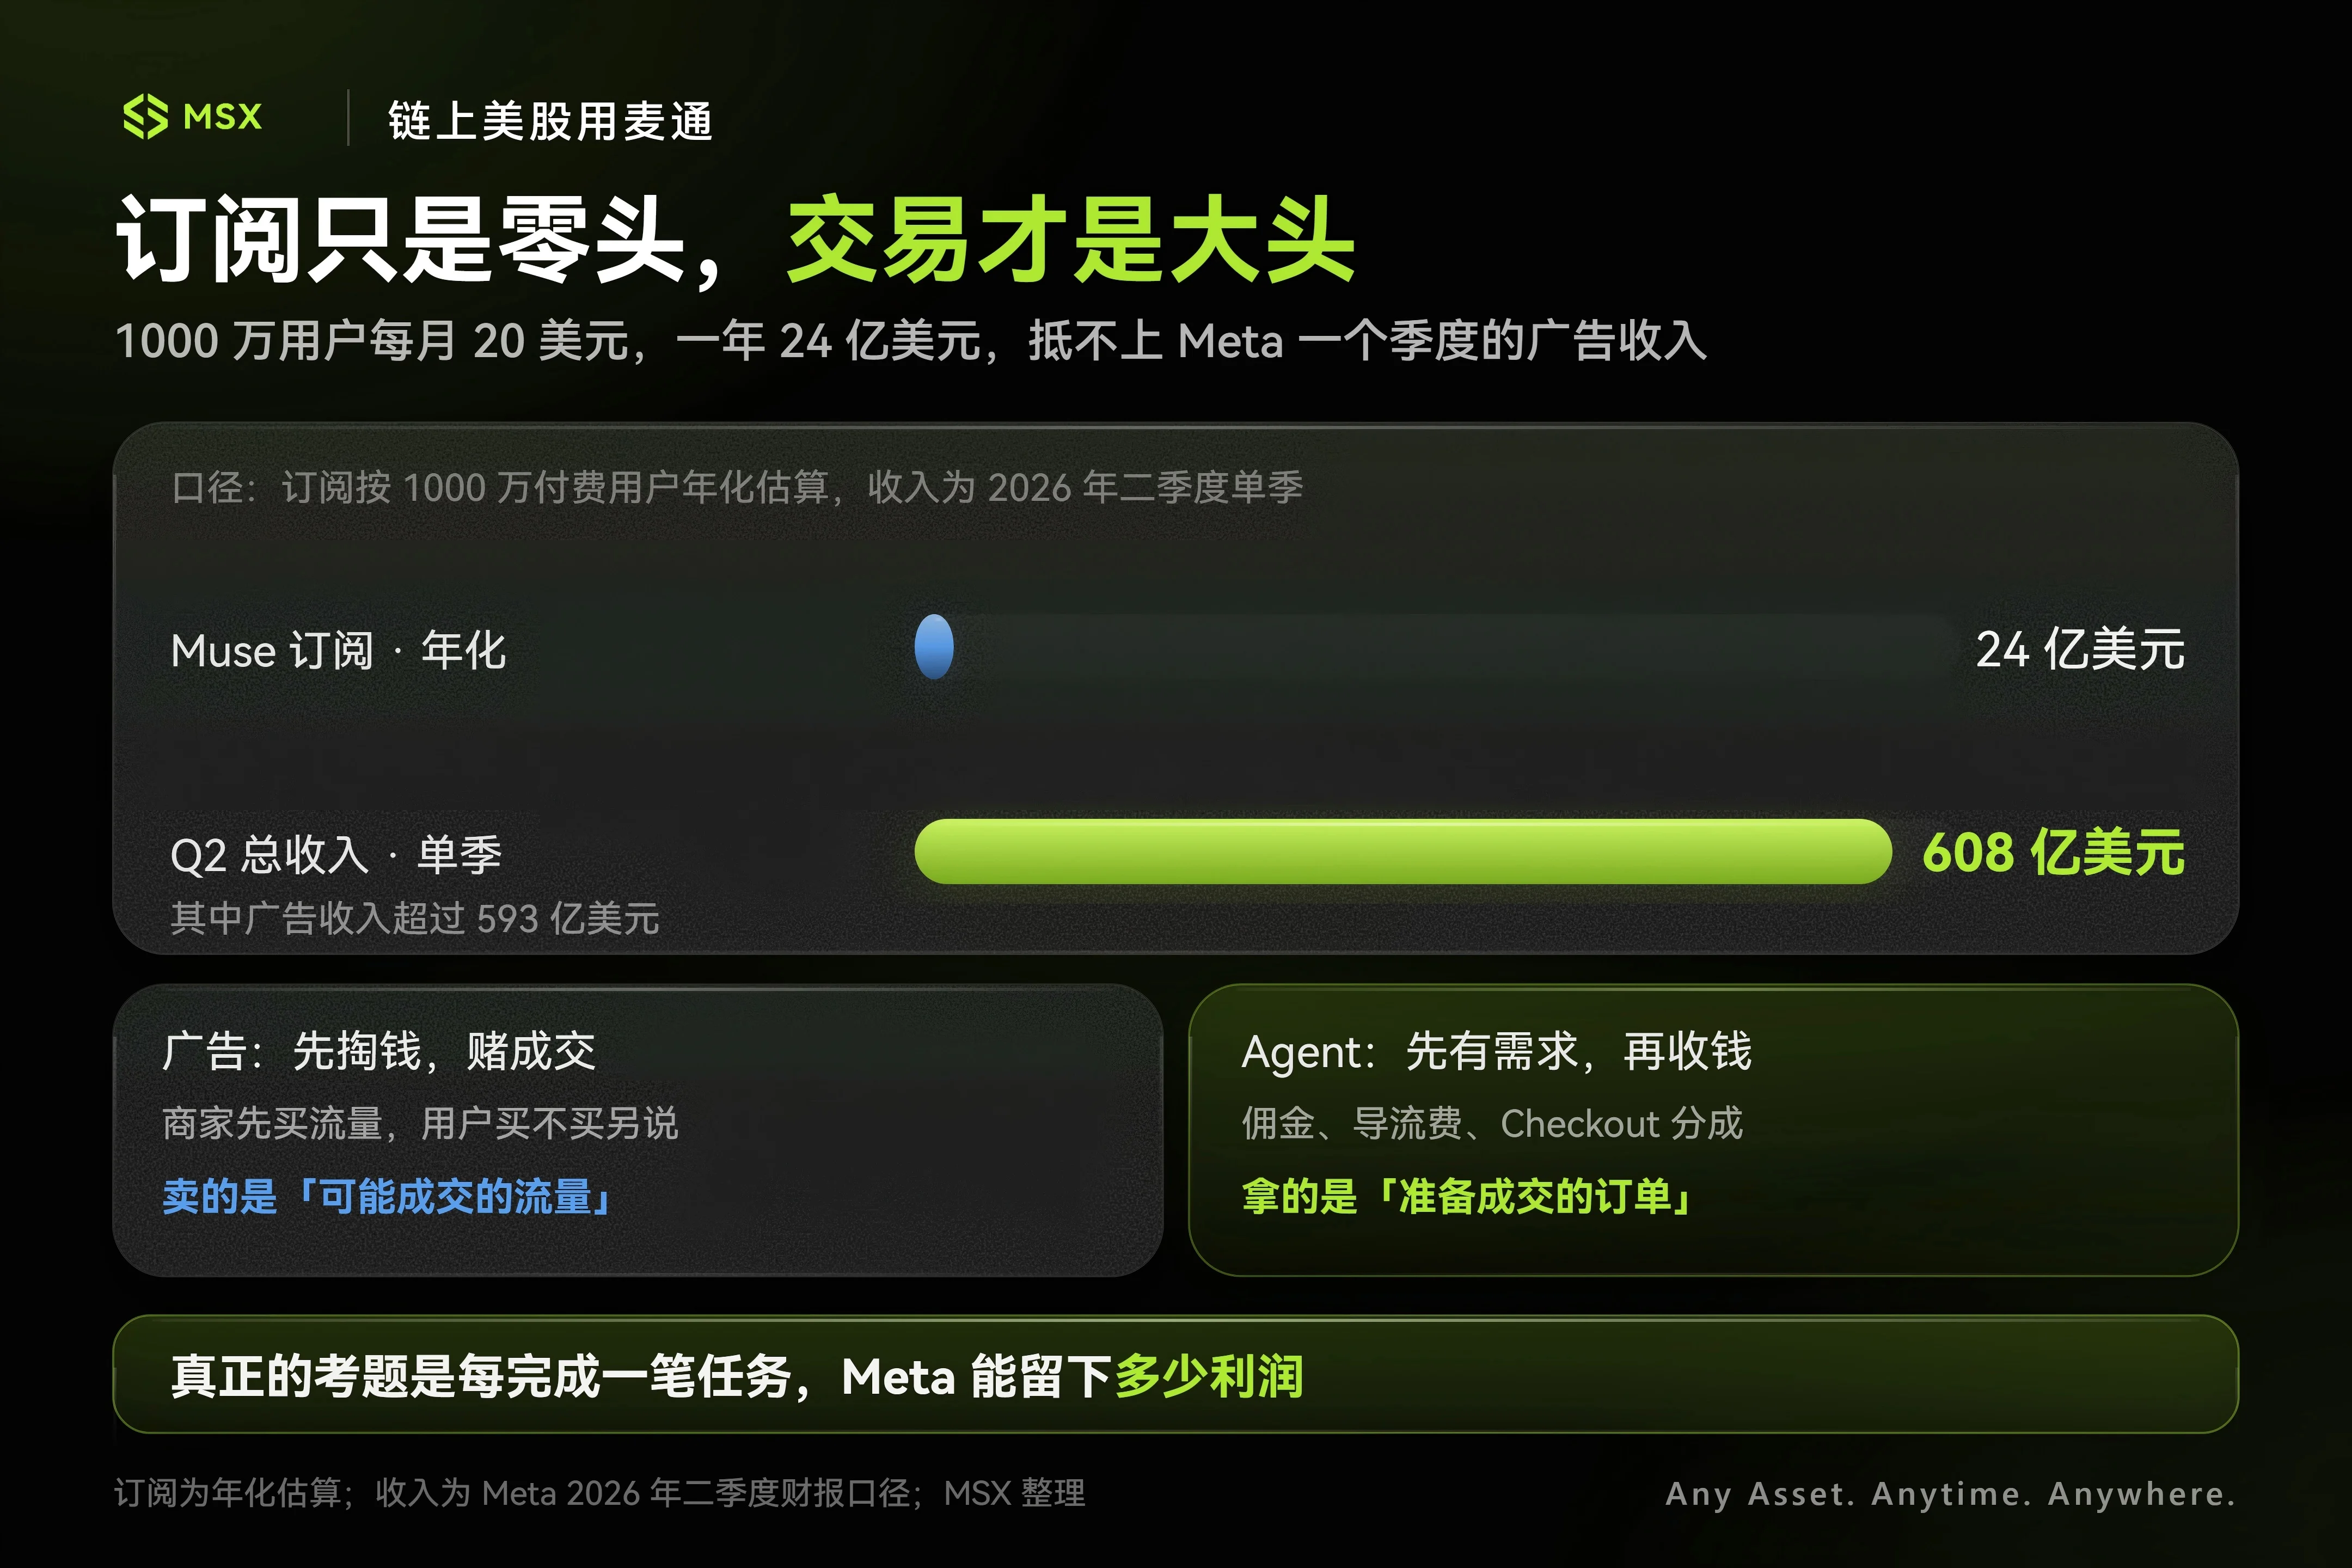
因此,MSX研究院認為,訂閱費並非觀察Muse的重點。真正具想像空間的是交易佣金——那才是主菜。
倘若AI代理成為數億人的數位管家,其所撬動的商品交易總額(GMV)理論上將遠超自身會員費。屆時商業化空間將全面打開:交易匹配佣金、商家為爭取推薦首位所付導流費、支付管道收益分潤……
過去,商家在Meta投放廣告,買的是「你可能會買」的曝光機率;而未來的AI代理掌握的,則是「用戶已準備付款」的確定性訂單。商家是否願為促成成交支付佣金?支付公司是否願為AI結帳功能分潤?商家是否願購買某種商業服務以爭取優先選項?
這些才是更值得想像之處。
然而,這也為Meta埋下地雷。
用戶之所以使用你的AI代理,是相信它站在自己這一邊——一名「傻白甜助手」,全力最大化用戶利益。但若某日Muse狂推某家飯店,用戶卻發現原因不在其合適度,而在該飯店給予Meta最高抽成,此產品的信任基礎將瞬間瓦解。
因此,Meta越深入交易端商業化,就越須處理一項矛盾:如何從用戶意圖中獲利,又不讓用戶感覺自己的意圖已被販售。
這也是Meta必須反覆強調:Muse的私密對話與安全沙箱(Secure VM)不會直接連結廣告系統——它必須在廣告體系之外,獨立建立一套全新的付費與信用機制。
此事之所以至關重要,最終根源於Meta日趨驚人的AI支出。營收增長28%,但總成本與費用暴增55%,營運利潤率更從43%直接重挫至31%。本季營運現金流達318億美元,而資本支出加租賃本金即耗用逾310億美元,致使自由現金流僅剩7.84億美元,空間極其狹窄。
儘管其中摻雜一次性費用,但一項事實已十分明確:Meta正以史無前例的速度將現金重新投入AI基礎設施。
倘若所有耗費的GPU最終僅為廣告動態消息多帶來幾次點擊,那頂多只是修補既有業務,難以支撐下一波估值重構。
但若Muse真能藉由AI代理(Agents)開闢全新交易入口,Meta在資本市場眼中便有望轉型——從「瘋狂購置鏟子的廣告中介」,升級為「下一代網際網路生活的調度中樞」。
這是兩種截然不同的估值模型。
結語
我必須承認,對Meta而言,Muse已開始將過去數年日益駭人的AI支出,連結至一條足夠具體的商業路徑。
Meta過去擁有的是全球規模最大的注意力機器;而Muse欲延續這條注意力鏈路——從「知你所好」,進階至「懂你所求」,再邁向「代你行事」。
若此完整鏈路真能端對端實現,Meta獲得的將不僅是ChatGPT競爭者,更可能是網際網路的新一層入口。
當然,股價已漲破700美元,市場早已提前給予熱烈喝采。
模型排行榜上的勝負或將轉瞬即逝,但這筆巨額支出如何回收,才是META下一階段真正值得交易的核心價值。