Morgan Stanley: Altın, 4.000 ABD Doları seviyesinde güçlü destek buluyor; getirilerdeki daha fazla artış altın için mutlaka düşüş eğilimine neden olmaz
 Tapbit Wire
Anahtar Noktalar
· Altın, makro ortamına kıyasla daha iyi performans gösteriyor: Mart-Temmuz döneminde altının reel getirilerle ilişkisi, altının fiyatının 3.000 ABD Doları/ons’un altında olmasını öngörmüştü; bu da şu anki seviyeye göre yaklaşık %28 düşük bir değerdir.
· Bundan sonra reel getirilerdeki herhangi bir gerileme altını destekleyecek; elde tutma maliyetini düşürecek ve yatırım girişlerini teşvik edecektir.
· Ancak daha yüksek getiriler mutlaka altının fiyatını düşürmez — eğer artış kamu maliyesinin sürdürülebilirliği ve egemen risk kaygılarından kaynaklanıyorsa, altın fiyatını destekleyebilir.
· Düşük petrol fiyatları altını destekleyebilir; ancak petrol fiyatlarındaki ilave yükseliş büyüme ve stagflasyon endişelerini artırırsa, altın fiyatının da aynı ölçüde sabit kalması muhtemeldir.
1. Altın, makro ortamına kıyasla daha iyi performans gösterdi
Fed’in son faiz artışı adımlarına, güçlü dolar ve küresel uzun vadeli tahvil getirilerindeki artışa rağmen altın, Ağustos zirvesinden yalnızca %10 geriledi ve hâlâ 4.000 ABD Doları/ons’ın üzerinde kaldı.
Buna karşılık, Mart-Temmuz döneminde gözlemlenen altın-reel getiri ilişkisi devam etseydi, altın fiyatı zaten 3.000 ABD Doları/ons’ın altına düşmüş olurdu; bu da şu anki seviyeye göre %28’lik bir farktır.
[Şekil 1: Altın, makro başlıktan giderek daha fazla direniyor: merkez bankaları ve ETF’lerden gelen güçlü fiziksel talep, yükselen reel getirilerin etkisini telafi ediyor; bu da altının faiz oranlarıyla geleneksel ilişkisinin yeniden değiştiğini gösteriyor]
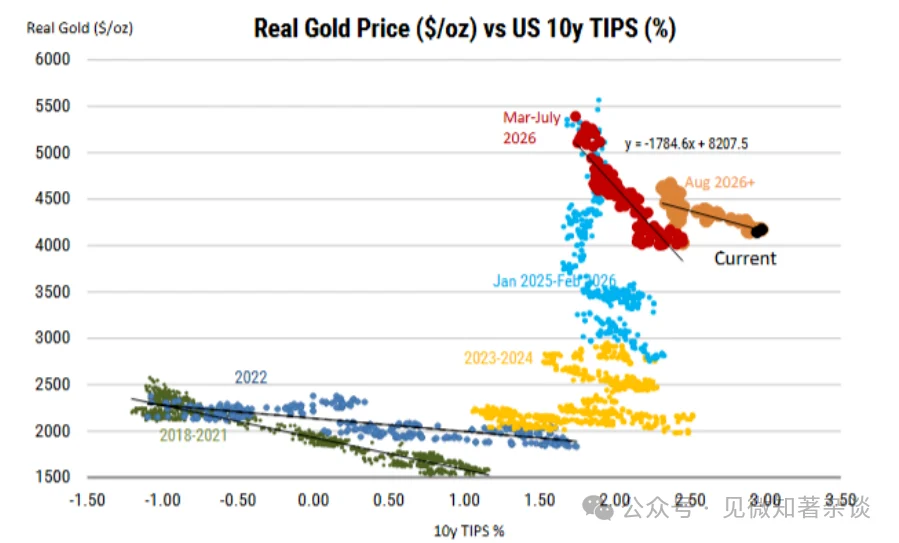
Daha düşük getiriler en net yukarı yönlü potansiyeli sunarken, daha yüksek getiriler mutlaka düşüş eğilimi yaratmaz: getirilerdeki herhangi bir zayıflama altının elde tutma maliyetini düşürecektir; ekonomistlerimiz ayrıca piyasa beklentilerinden daha az faiz artışı yapılacağını öngörüyor.
Ancak getirilerin kamu maliyesinin sürdürülebilirliği endişeleriyle daha da yükselmesi durumunda yatırımcılar, kredi riski olmayan fiziksel varlıklara yönelmeye başlayabilir; bu da altının fiyatını aynı şekilde sağlam tutabilir.
MS görüşü: Altın, en üst düzey emtia tercihimizdir — 2027’nin ikinci çeyreğinde 5.000 ABD Doları/ons hedefliyoruz.
Güçlü fiziksel talep, 4.000 ABD Doları/ons civarında destek oluşturdu; makro koşulların yumuşaması veya petrol fiyatlarındaki düşüşle yukarı yönlü hareket mümkün. Kamu maliyesinin sürdürülebilirliği ve/veya stagflasyon kaygıları alternatif yukarı yönlü tetikleyicilerdir.
Temel riskler arasında Fed’in ilave sıkılaştırma adımları, daha güçlü dolar, merkez bankalarının satışları ve teknik pozisyonların kapatılması yer alıyor.
2. Altının reel getirilerle ilişkisi yeniden değişiyor
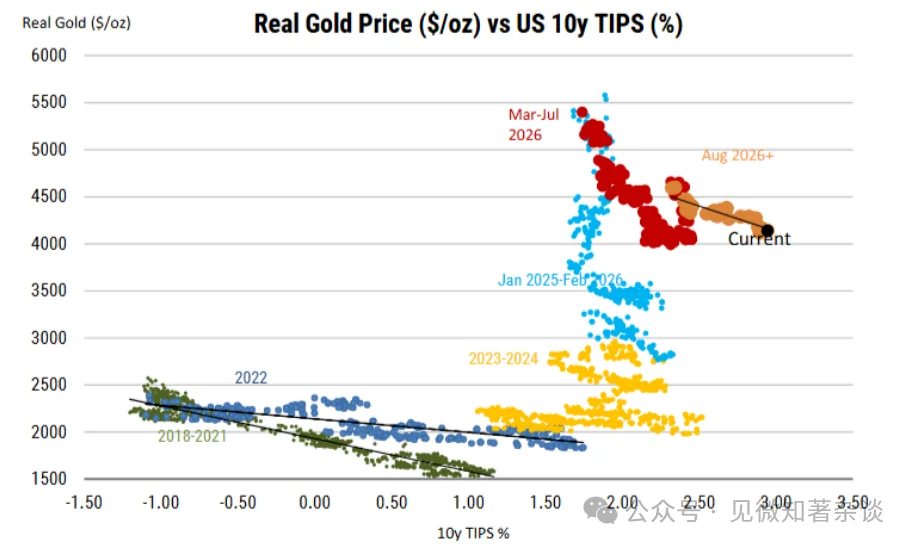
Altının reel getirilerle ilişkisi 2022'den beri değişmektedir: Şekil 2, Rusya-Ukrayna çatışmasının başlamasından bu yana ilişkinin nasıl değiştiğini göstermektedir.
Bu dönemde altın genel olarak beklenenden çok daha iyi performans gösterdi; merkez bankaları yıllık alımlarını yaklaşık 500 ton/yıldan 1.000 ton/yıla kadar ikiye katladı. Daha sonra 2025 yılında fiyatlar özellikle 2020 ve 2008 yılları dışında ETF'lerin en fazla altın aldığı dönemde hızla yükseldi.
Ancak Orta Doğu çatışmasının başlamasından sonra altın, getirilerle daha 'normal' bir ilişkiye geri döndü: Faiz artırımı beklentileri arttıkça altın fiyatı düştü; bazı merkez bankaları ise döviz kuru baskısını hafifletmek için altını sattı.
[Şekil 2: Reel getirilerin mevcut seviyesi göz önüne alındığında, altın beklenenden çok daha iyi performans göstermiştir]
Altının makro koşulları daha da kötüleşti: Ağustos ayında makro koşullar, Fed'in faiz artırımı beklentilerinin geçici olarak hafiflemesiyle kısa süreli bir iyileşme yaşadı, ancak Eylül ayına doğru tekrar bozuldu.
Fed, 2023'ten bu yana ilk kez faizleri artırdı, dolar güçlendi ve ABD 10 yıllık tahvil getirisi 2000'lerin başından beri en yüksek seviyesine çıktı.
Nominal getirilerdeki artış neredeyse tamamen reel getirilerden kaynaklandı; 10 yıllık enflasyon beklentisi oranı yalnızca 4 bp arttı.
Daha yüksek reel getiriler, getiri sağlamayan altını tutmanın fırsat maliyetini artırırken, görece sabit enflasyon beklentileri de altının enflasyon koruması olarak cazibesini sınırlar.
Bu iki faktörün her ikisi de normalde altına önemli aşağı yönlü risk oluştururdu.
[Şekil 3: Ekim başlarında ABD 10 yıllık tahvil getirisi 2002'den beri en yüksek seviyesine çıktı]
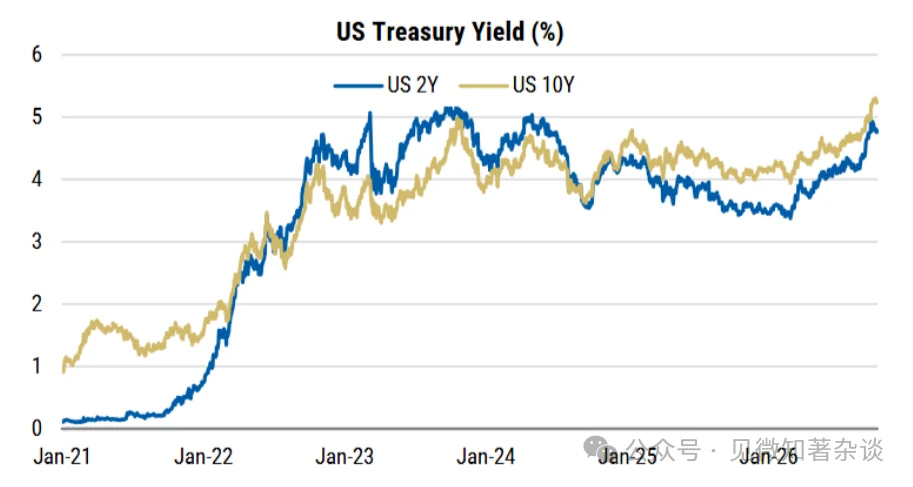
Ancak altının reel getirilerle ilişkisi yeniden değişiyor: Altın fiyatı gerçekten geriledi ve şu anda Ağustos zirvesinden %10 aşağıda.
Ancak bu makro ortamda altının düşüşü çok daha büyük olmalıydı. Mart-Eylül döneminde gözlemlenen altın ile 10 yıllık reel getiri arasındaki ilişki üzerinden yapılan çıkarım, altının şu anki seviyesinin $3.000/ons'un altında, yani mevcut seviyenin %28 aşağısında olması gerektiğini gösterir.
Bunun yerine bu ilişkinin eğimi düzleşti ve reel getiriler 20 yıldır görülmeyen seviyelere ulaşmasına rağmen altın fiyatı sağlam kaldı.
Bu ayrışmanın, özellikle merkez bankalarının alımları ve ETF girişleri gibi giderek daha önemli hale gelen yapısal talep kaynaklarından kaynaklandığına inanıyoruz; bu talep kaynakları Eylül faiz artışından sonra bile devam etti.
3. Fiziksel talep, altının makro faktörlere duyarlılığını azaltıyor
Merkez bankalarının altın alım momentumu devam ediyor: Zayıf bir birinci çeyreğin ardından merkez bankaları 2026 yılının ikinci çeyreğinde 289 ton altın satın aldı; bu yıllıklandırılmış 1.155 tonluk bir hacimdir. Bu, 2025 mali yılında 860 tona karşılık gelir ve modelimiz 2026 yılı için 800 ton tahmin eder.
İkinci çeyreğe ait erken işaretler, üçüncü çeyrekte momentumun güçlü kaldığını gösteriyor; bu durum 2026 tahminimize yukarı yönlü risk oluşturabilir.
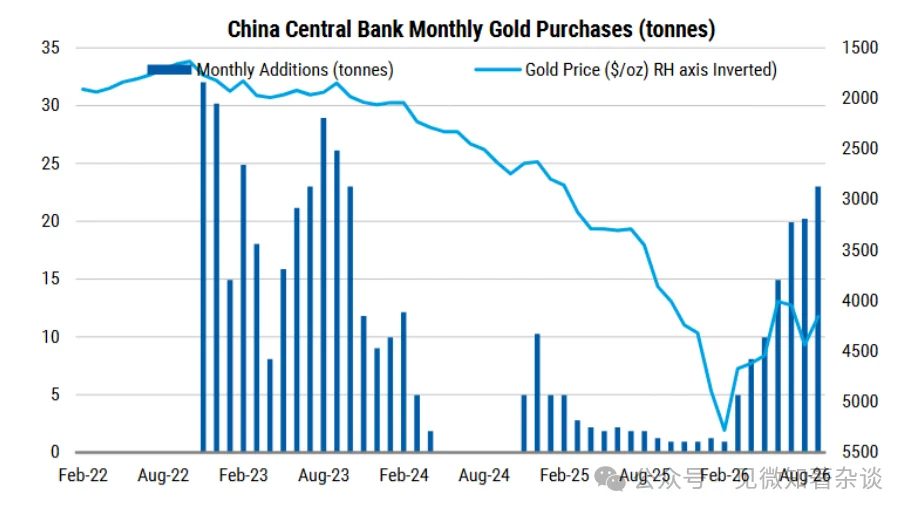
Örneğin, Çin Merkez Bankası (PBoC) bu yıl 103 ton altın satın aldı; bu, 2023'ten bu yana en yüksek alım miktarıdır ve bunun %60'ı üçüncü çeyreğe yoğunlaştı.
[Şekil 4: PBoC bu yıl 103 ton altın ekledi; 2023 yılından beri en yüksek miktar]
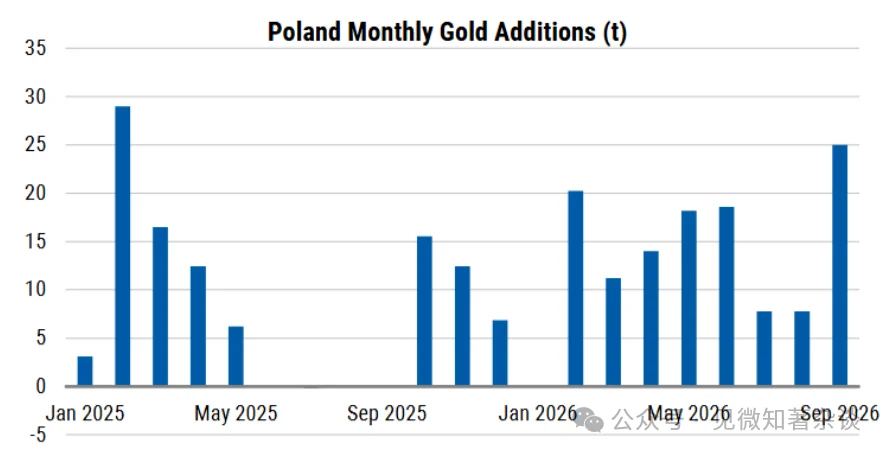
Polonya, altın rezervleri 673 tona ulaşarak 2026 yılında yine en büyük alıcı olma yolunda ilerlemeye devam ediyor.
Bu yıl toplamda 123 ton altın satın alındı ve bu miktar, 2025 yılında eklenen 102 tonu aştı.
Eylül ayı özellikle güçlüydü. Ayrıca Demokratik Kongo Cumhuriyeti, altın rezervlerini yıl sonuna kadar 3 tondan 5 tona çıkarmak için plan açıkladı; Sırbistan da yakın zamanda altın varlıklarını artırdı.
[Şekil 5: Polonya bu yıl 123 ton altın ekledi; 2025 yılındaki rekor eklemelerini aştı]
Geniş Çin talebi de güçlü görünüyor: Ağustos itibarıyla Çin’in altın ithalatı 1.100 tona ulaştı; bu yıllıklandırılmış oran, 2017’den beri en yüksek seviye olur.
Bu düzey, merkez bankasının eklemelerinin 10 katından fazla; bu da Çin’deki diğer talebin de güçlü olduğunu gösteriyor; zayıf emlak ve hisse senedi piyasaları yatırımcıları altın gibi alternatif varlıklara yönlendiriyor.
Fonlar (ETF’ler) faiz oranlarının yükselmesine rağmen hâlâ alım yapıyor: 2025 yılında altının güç kazanmasının ana nedenlerinden biri, Fed’in faiz indirimlerine başlamasıyla gelen 800 ton ETF girişiydi.
Bu yıl girişler daha yavaş oldu: sadece 250 ton; makro ortamdaki zorluklar göz önünde bulundurulduğunda bu anlaşılabilir.
Ancak son ETF giriş verileri daha umut verici görünüyor: küresel altın ETF’leri, bu yılın üçüncü çeyreğinde dolar cinsinden rekor seviyede, 31 milyar dolara karşılık yaklaşık 220 tonluk giriş kaydetti; bu, bu yıl toplamda eklenen ~250 tonun büyük kısmını oluşturuyor; oysa bu dönemde Fed faizleri artırıyordu.
Ayrıca Avrupa’daki girişler, 2021’den beri ilk kez ABD’dekileri aştı; bu artışın öncüsü başlıca Birleşik Krallık oldu.
[Şekil 6: Fed faizleri artırırken ETF’ler hâlâ net alıcı konumunda]
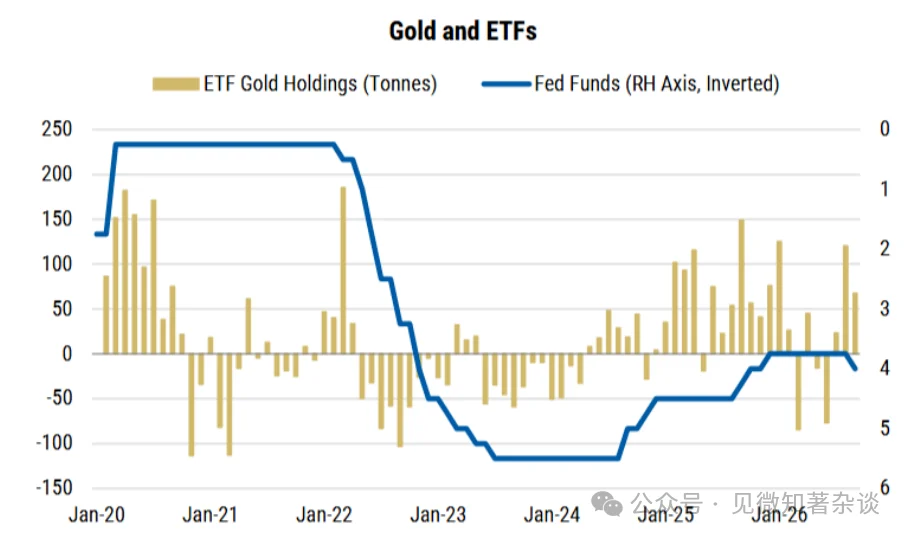
[Şekil 7: 2024 ortasından beri yakın izlenen ETF sahiplikleri ile altın fiyatı artık ayrıldı]
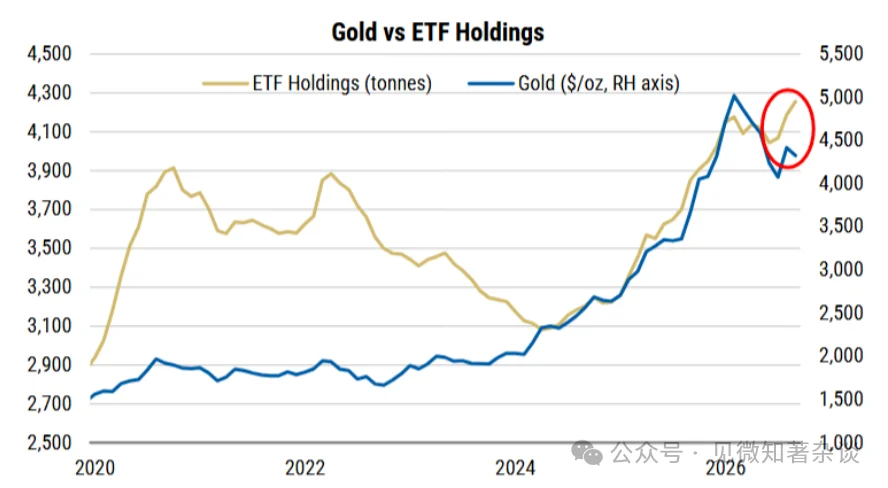
Mali endişeler, altın ile getiriler arasındaki ilişkiyi değiştiriyor: Genellikle yükselen tahvil getirileri altını baskı altına alır ama artışın nedeni önemlidir.
Fed’in Eylül ayı faiz artışından sonra getiriler başlangıçta düştü, ardından uzun vadeli getiriler tekrar yükseldi ve ABD Hazine bonosu getiri eğrisi daha dikleşti.
ABD bütçe açığı 2 trilyon dolara yaklaşırken, artan tahvil ihracatı ve uzun vadeli yapay zekâya dayalı kurumsal borçlanmaya yönelik rekabet, muhtemelen piyasa talebini, vade ve mali risk için daha yüksek telafi talebi olarak yansıtıyor.
Dünya Altın Konseyi'nin belirttiği gibi, bu durum; enflasyon belirsizliği, mali sürdürülebilirlik ve egemen tahvil piyasası riskleriyle ilgili endişeleri yansıtabilir.
Bu tür endişeler, ihracatçı veya kredi riski olmayan altına yönelimle sonuçlanabilir; bu da faiz oranları yükselmeye devam ederken bile ETF talebinin güçlü kalmasının nedenini açıklar.
4. Faiz artırımı beklentilerinde veya tahvil getirilerinde herhangi bir gerileme altın fiyatını yukarı çekebilir
Faiz artırımı beklentilerinin hafiflemesi altın fiyatının yükselişine tetik atabilir: daha düşük faiz oranları ve/veya tahvil getirileri, getiri sağlamayan altını tutmanın fırsat maliyetini azaltır ve yeni ETF girişlerini ile spekülatif alımları teşvik edebilir.
Ekonomistlerimiz, Fed'in 2027 sonuna kadar yalnızca iki kez daha faiz artırmayı bekliyor; buna karşılık piyasa yaklaşık 3,5 artış fiyatlamıştır.
Enflasyon baskısı azalırsa ve Fed, beklenenden daha az faiz artışı yaparsa, bu durum faiz artırımı beklentilerini hafifletip altını destekleyebilir.
Takım ayrıca ABD 10 yıllık tahvil getirisinin mevcut %5,23'ten 2027 üçüncü çeyreğine kadar %4,7'ye düşmesini bekliyor.
Hazine müdahalesi başka bir potansiyel tetikleyici unsurdur; ancak ek müdahaleler muhtemelen gerçekleşmeyecektir: Ağustos ayında Hazine'nin uzun vadeli tahvilleri geri satın alması, getirilerde geçici istikrar ile altın fiyatında keskin bir toparlanmayı eş zamanlı olarak beraber getirmiş; pozisyonlama ve teknik faktörler bu hareketi güçlendirmiştir.
Uzun vadeli getiriler üzerindeki baskıyı hafifletmek amacıyla yapılacak ek tahvil alımları ya da diğer önlemler tekrar altın fiyatını destekleyebilir; ancak Hazine Bakanı Scott Bessent'in yakın zamanda yaptığı açıklamalar, aktif müdahaleye yönelik sınırlı bir istek olduğunu göstermektedir.
Böylece 4 Kasım'da yapılacak ikinci borç ihale duyurusu izlenmesi gereken önemli bir gelişme olacaktır.
Ayrıca, mali endişeler nedeniyle uzun vadeli getiriler yüksek kalmaya devam etse bile, kısa vadeli getirilerin düşmesiyle faiz artırımı beklentilerinin azalması durumunda, eğrinin daha dikleşmesi altın fiyatını egemen borçlar yerine alternatif yatırım aracı olarak daha çekici hale getirebilir.
5. Getirilerdeki ek artışlar altın için mutlaka olumsuz değildir
[Şekil 8: ETF sahiplikleri ve faiz oranları]
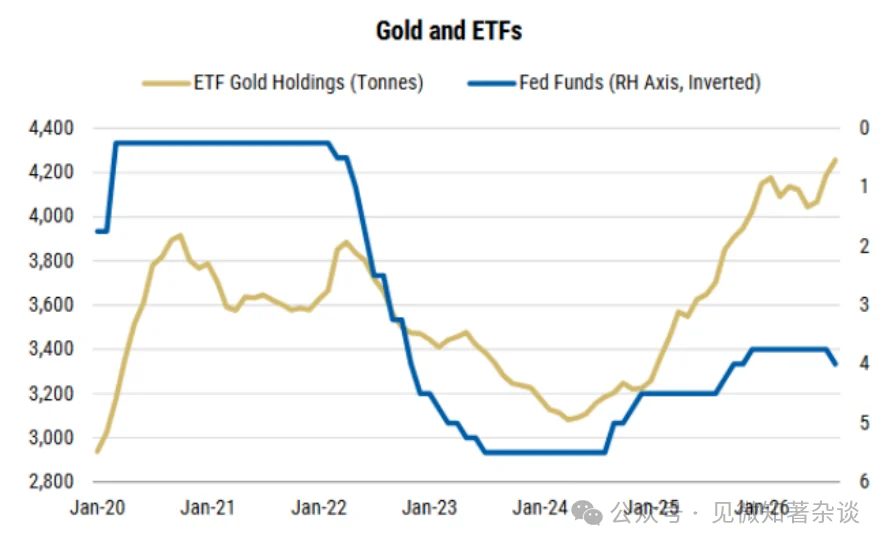
Yukarıda belirtildiği gibi, daha yüksek tahvil getirileri genellikle getiri sağlamayan bir varlığı tutmanın fırsat maliyetini artırarak altını baskı altına alır.
Ancak, uzun vadeli getirilerdeki ek artışın para politikası sıkılaşması değil, mali sürdürülebilirlik ve egemen borç riskleriyle ilgili artan kaygıları yansıttığı durumlarda bu geleneksel negatif korelasyon zayıflayabilir.
[Şekil 9: Orta Doğu çatışmasının başlangıcından bu yana, petrol fiyatları düştüğü günlerde altın ortalama %0,2, yükseldiği günlerde ise ortalama %0,5 değer kaybetmiştir.]
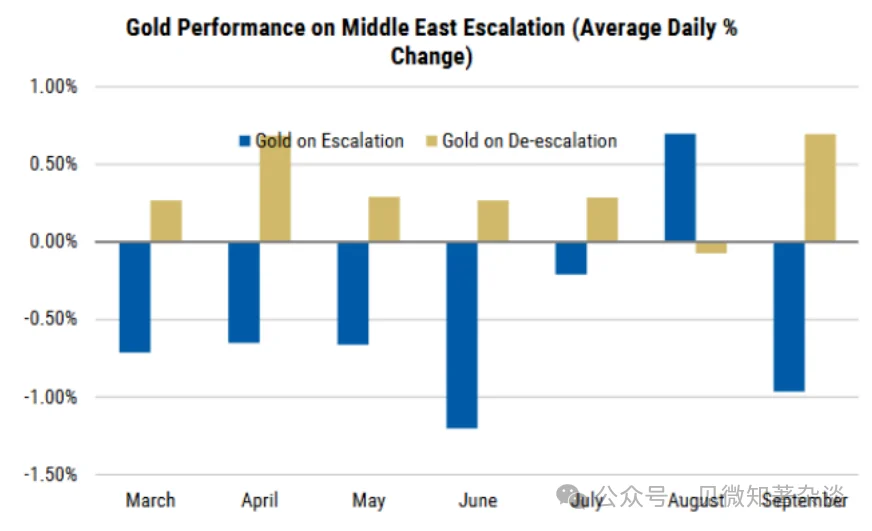
Altının ihracatçısı veya kredi riski bulunmaması, hükümet tahvillerinden çeşitlendirme yapmayı teşvik edebilir; bu da reel getirilerdeki artıştan kaynaklanan baskıya karşı dengeleyici bir etki yaratabilir.
Tarihsel olarak altın, yüksek enflasyon ve mali belirsizlik dönemlerinde (1980'lerin başındaki birkaç dönem dahil) yükselen tahvil getirileriyle aynı anda yükselmeyi başarmıştır.
Bu durum zaten yaşanıyor olabilir; getiriler artarken ETF’lere giren fonlar hâlâ güçlü kalıyor.
Bundesbank Başkanı yakın zamanda benzer bir argüman öne sürdü: “Küresel hükümet tahvillerindeki son artış, borç senetlerinin görece cazibesini yeniden artırdı.”
Aynı zamanda artan borç seviyeleri, bu varlıkların kredi riskiyle ilgili endişeleri tırmandırdı.
Ayrıca jeopolitik riskler, rezerv yönetim kararlarını etkilemeye devam edecek gibi görünüyor. Bir araya getirildiğinde, altın yatırımına daha fazla çeşitlendirme yapılmasının gerekçesi hâlâ güçlüdür. Almanya, dünyadaki ikinci en büyük altın rezervine sahiptir.
6. Orta Doğu çatışması: altın için senaryo analizi
Altın, bu çatışmada henüz geleneksel güvenli liman rolünü oynamamıştır; çatışma başladığında altın fiyatının düşmesi arka planında, altının güvenli liman varlık statüsünü koruyup korumadığını inceledik.
Ana sonuç şudur: Altın, talep şoklarında iyi performans gösterirken, özellikle enflasyon beklentileri ve tahvil getirileri yükseldiğinde arz şoklarında zorlanır.
En iyi performansını, petrol fiyatları düştüğü günlerde sergiler: Çatışma başladıktan beri altın kısa vadeli performansı, petrol fiyatlarına ve Treasury getirilerine yakın bir ilişki göstermektedir; en güçlü getiriler genellikle petrol fiyatları düştüğü günlerde gerçekleşmektedir.
Düşük petrol fiyatları enflasyon kaygılarını azaltır, Fed’in ek sıkılaştırma beklentilerini düşürür ve getirilerin düşmesine olanak tanıyarak altını yukarı iter.
Orta Doğu’da bir de-escalation (gerilimin azalması) yaşanırsa, petrol fiyatları düşer ve daha önce Fed’in sıkılaştırma politikasını tetikleyen enflasyon baskısı hafiflerse, altın desteklenmelidir; özellikle Fed faiz artırımı beklentileri azalırsa ve dolar zayıflarsa.
Ancak petrol fiyatlarındaki daha fazla artış, büyüme üzerinde baskı oluşturabilir ve stagflasyon kaygılarını artırabilir: Şimdiye kadar, özellikle Ağustos sonundan bu yana, petrol fiyatları yükseldikçe altın baskı altındaydı; Brent ham petrol fiyatı 90 $/varil’den mevcut 105 $/varil’e yükseldi, altın ise 4.650 $/ons’tan 4.160 $/ons’a geriledi.
Yakın dönemde bir petrol fiyatı patlaması, özellikle altın likidite kaynağı olarak kullanılıyorsa, altına ek aşağı yönlü baskı uygulayabilir.
Ancak, petrol fiyatları uzun süre yüksek kalırsa, geri çekilme dönemlerinin satın alınması gerektiğini düşünüyoruz. Uzun süreli yüksek petrol fiyatları stagflasyon riskini artırır — enerji maliyetleri genel enflasyona yansır ve aynı zamanda hane halkı gelirlerini, şirket kârlarını ve büyümeyi daraltır.
Büyüme zayıfladıkça merkez bankaları, ek sıkılaştırma gerekçesi bulmakta giderek zorlanabilir; enflasyon hâlâ yüksekken faiz artırımlarını durdurmak, diğer tüm faktörler sabitken altını desteklemelidir.
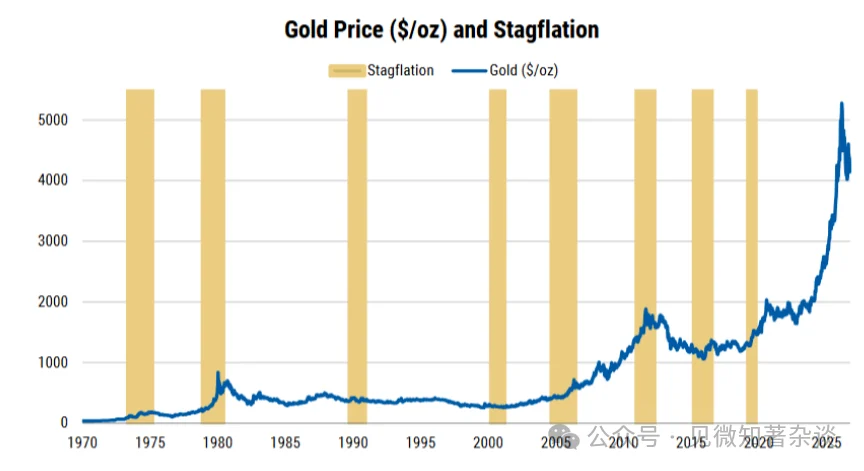
Stagflasyon ortamları ayrıca hisse senetleri ve tahviller üzerinde de baskı oluşturur; bu da portföy çeşitlendirmesi açısından altının rolünü pekiştirir. Tarihsel verilere göre bu durum genellikle güçlü altın performansıyla ilişkilidir.
[Şekil 10: Piyasa, yıl sonuna kadar bir kez daha faiz artırılması ve 2027’de 2,4 kez faiz artırılması bekliyor]
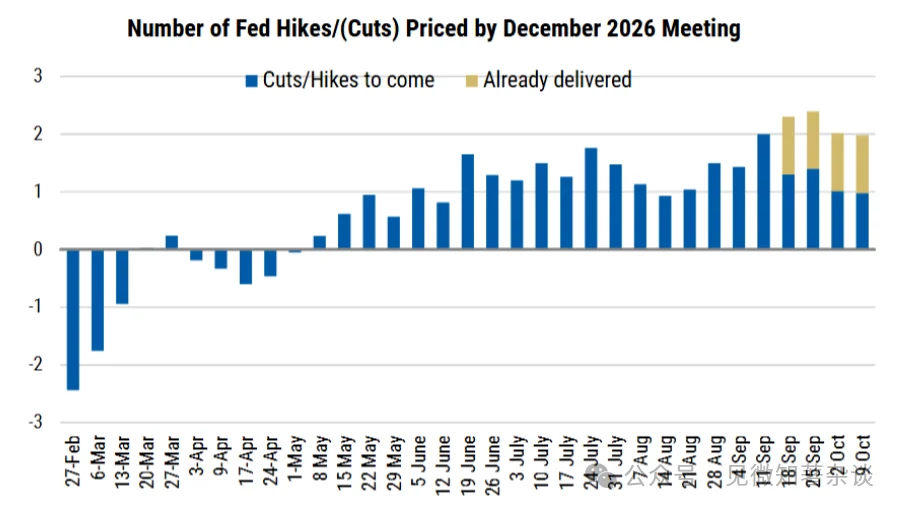
[Şekil 11: Altın, stagflasyon ortamlarında genellikle iyi performans gösterir]
7. Pozisyonlama ve teknik seviyeler, hareketlerin zamanlaması ve büyüklüğü açısından önemlidir
CTA'lar ve sistematik yatırımcılar, 2026 yılında altın fiyatlarındaki oynaklıkta önemli katkıda bulunmuştur.
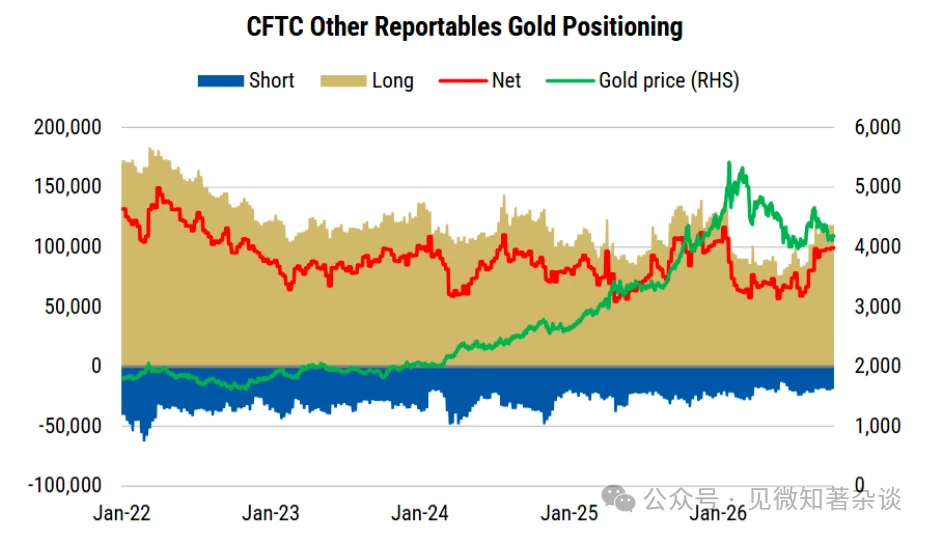
CFTC pozisyon verileri, net uzun pozisyonların Ocak ayında zirve yaptığını, ardından ikinci çeyrek ve üçüncü çeyreğin başlarında üç yıllık en düşük seviyelerde kaldığını göstermektedir. Sonrasında kısmi bir toparlanma görüldü; bu özellikle Ağustos ayında yoğunlaştı. Ancak daha ilginç gelişme, yönetilen para ve diğer bildirilebilir pozisyonlar arasındaki ayrışmadır.
Dünya Altın Konseyi, diğer bildirilebilir pozisyonları CTA’lara bağlar; bu pozisyonlar ani yön değiştirebilir ve her iki yöndeki hareketleri kuvvetlendirebilir.
Yönetilen paranın net uzun pozisyonları, altın fiyatı ons başına 4.000 ABD dolarına ulaştığı Mayıs ayında en düşük seviyeye indi; ancak diğer bildirilebilir pozisyonlar yalnızca Temmuz sonunda yükselmeye başladı.
Bu, altının ons başına 4.600 ABD dolarının üzerine hızlı çıkışıyla aynı zamana denk gelir ve fiyat hareketlerinin nasıl kuvvetlenebileceğini gösterir.
Diğer bildirilebilir pozisyonlardaki net pozisyonlar Eylül ve Ekim başlarında genel olarak sabit kaldı; kısa pozisyonlar zaten tarihsel olarak çok düşük seviyelerde olduğundan, anlamlı bir toparlanma için yeni CTA alımları gerekir—kısa pozisyon kapatılması yeterli olmaz.
[Şekil 12: CFTC verileri, diğer bildirilebilir pozisyonların Temmuz sonundan beri uzun pozisyon eklediğini, ancak Eylül'de bu artışın yavaşladığını göstermektedir.]
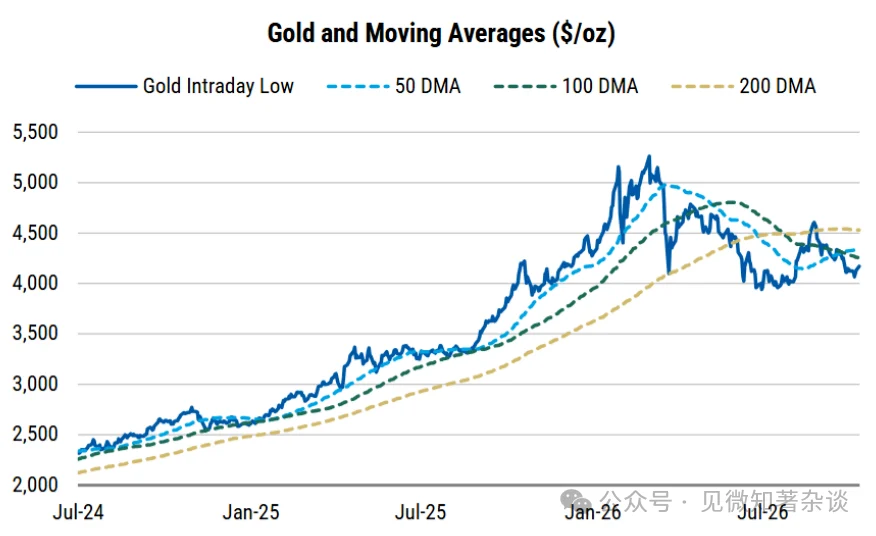
Teknik seviyeler de önemlidir: Altın şu anda temel teknik seviyelerin altında işlem görmektedir; Ağustos ayında 200 günlük hareketli ortalamayı anlamlı şekilde geçememiştir. Bu teknik seviyeler arasındaki fark da Mart’tan bu yana önemli ölçüde daralmıştır; en düşük ve en yüksek hareketli ortalamalar arasındaki fark yalnızca yaklaşık 270 ABD doları/ons’tur.
Hareketli ortalamalar ayrıca birden fazla kez kesişmiştir; şu anda 50 günlük ve 100 günlük ortalamalar yaklaşık 80 ABD doları/ons uzaklıktadır. Farklı zaman dilimlerindeki trend sinyalleri yeniden uyum sağlamaya başlarsa, bu daralma kararlı bir yön hareketini önceden haber verebilir.
Birçok CTA modeli bu sinyallere dayandığından, 200 günlük hareketli ortalamaya doğru bir toparlanma yeni bir yükseliş trendine yol açabilirken, yılın en düşük seviyesinin aşağısına kırılma yeni bir satış dalgasına neden olabilir.
Bu haftaki ABD TÜFE açıklaması, 28 Ekim’deki Fed kararı ve 4 Kasım’daki borç yenileme duyurusu yaklaşırken, sistematik akımlar altının bir sonraki hareketini muhtemelen kuvvetlendirecektir.
[Şekil 13: Altın temel teknik seviyelerin altında işlem görmektedir.]
8. Altın görüşü: güçlü direnç
Altın, güçlü merkez bankası talebi ve ETF girişleri sayesinde giderek daha zorlu makro arka plana karşı direnç göstermiştir.
Merkez bankalarının altın alımları üçüncü çeyrekte hız kazanmış görünüyor ve tam yıllık tahminimizi (800 ton) yukarı yönlü risk oluşturuyor; bu yıl yaklaşık 250 ton ETF eklentisinin çoğu üçüncü çeyrekte gerçekleşti—bu süre zarfında Fed, 2023’ten bu yana ilk faiz artırımını gerçekleştirdi.
Bunu, altın üzerinde artan jeopolitik risklere ve hükümetlerin borç sürdürülebilirliği konusundaki kaygılarına karşı bir koruma aracı olarak yükselen cazibesiyle ilişkilendiriyoruz.
Altının tekrar tekrar ons başına 4.000 ABD doları civarında destek bulmasıyla, mevcut risk-getiri oranını çekici buluyoruz; hedef fiyatımız 2027’nin ikinci çeyreğinde ons başına 5.000 ABD dolarıdır.
Daha düşük getiriler, açıkça beliren en güçlü yükseliş senaryosudur.
Tahvil getirilerinde ve/veya petrol fiyatlarında düşüş, Fed'in sıkılaştırma beklentilerini hafifletip altın tutma maliyetini düşürebilir ve yeni yatırım girişlerini teşvik edebilir.
Ancak uzun vadeli getirilerdeki artışın sürdürülebilirlik endişeleriyle ilişkili olması durumunda bu mutlaka olumsuz değil — bu, kredi riski olmayan fiziksel varlıklara, örneğin altına yönlendirilen çeşitlendirme eğilimini artırabilir.
Benzer şekilde petrol fiyatlarındaki artış başlangıçta faiz beklentilerini yükselterek altını baskılayabilir; ancak sürdürülen güçlü seyir, piyasa odaklılığını nihayetinde büyüme ve stagflasyon üzerine kaydırarak altın için başka bir destek kaynağı oluşturabilir.