Zuck'u övmek istemiyorum ama Muse gerçekten akıllıca bir hamle
 Tapbit Wire
Yazarlar: DaiDai, Frank, MSX 麦通
Silikon Vadisi’nde Zuckerberg, yeni nesil teknolojiyle ilgili ciddi bir konuşma yapmaya hazırlandığında Wall Street’in ilk tepkisi genellikle Meta’nın sermaye harcamaları tablosunu açmaktır.
Metafizikten yapay zekâya kadar senaryo neredeyse değişmemiştir.
Özellikle 2026 yılına yaklaşırken Meta, büyük ölçekli GPU satın alımına devam ediyor, veri merkezleri kuruyor ve model ile Agent uzmanlarını poşetliyor; aynı zamanda tam yıllık sermaye harcaması rehberini 130–145 milyar ABD dolarına yükseltiyor. Bu düzeyde para yakıldıkça ikincil piyasa doğal olarak soruyor: Bu parayı tam olarak nasıl kazanacaksınız?
Eski standart cevap oldukça basitti: Modelleri öneri algoritmalarına besleyin, reklamları daha kesin hedefleyin ve Facebook ile Instagram’ın devasa para basma makinesini daha da verimli hale getirin.
Sorun şu ki bu mantığın da bir tavanı vardır.
Yıllık geliri yüzlerce milyar dolar olan bir dev için, yüzlerce milyar dolarlık yapay zekâ yatırımı yalnızca akış reklamlarını biraz daha doğru ve tıklama oranlarını biraz daha yüksek kılmakla kalırsa, piyasa neden size yeni bir değerleme hayali sunmalı?
İşte bu yüzden Muse biraz ilginç.
İlk kez, Meta’nın son birkaç yıldır giderek büyüyen yapay zekâ yatırımlarını, reklam dışındaki ancak gerçek tüketim ve işlemlere yakın bir ürünle bağlamaktadır. Model yeteneğinden Agent ürününe, işlemlerden ticarileşmeye kadar en azından mantıksal olarak tam bir yol çizilmeye başlanmıştır.
İşte bu yüzden Zuck’u övmek istemiyorum ama söylemek zorundayım: Muse hamlesi son derece kurnazca oynandı.
I. Meta’nın yapay zekâsı yalnızca bir maliyet merkezi değil
Önce son piyasa hareketlerine bakalım.
Geç Ağustos’tan 21 Eylül’e kadar Meta hissesi 570 doların üzerindeyken 741,25 dolara yükseldi; toplam artış yaklaşık %30 oldu ve yalnızca 21 Eylül’de %11,34 arttı.
Elbette, bu %30’luk artışın tamamını Muse’a bağlamak yanlış olurdu. Muse’un lansmanından önce bile Meta hissesi yükselişe geçmiş; önceki yükseliş daha çok sermaye harcamaları, maliyet artışı ve marjlarla ilgili piyasa beklentilerinin iyileştirilmesine dayanıyordu.
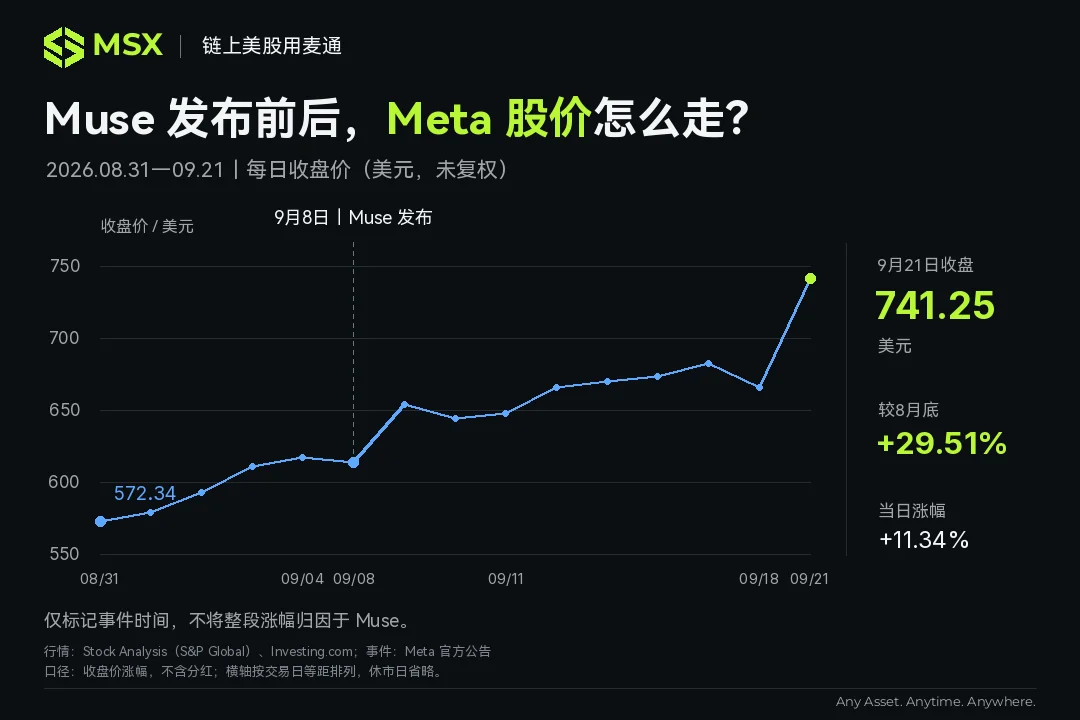
Ancak Muse 8 Eylül’de yayına girdikten sonra Meta Yapay Zekâ’sıyla ilgili tartışmalar bir katman kazandı: Acaba bu para gerçekten ikinci bir büyüme eğrisi oluşturabilir mi?
İşte burada fark ortaya çıkıyor.
Muse, tamamen bir sohbet robotu mantığına göre geliştirilmedi. Bu, son derece saf bir kişisel yapay zekâ ajanıdır; yetki verdiğinizde kendi başına web sayfalarına girebilir, API'leri çağırabilir, formları doldurabilir, platformlar arasında fiyat karşılaştırması yapabilir ve hatta telefonunuzu kilitlemenizden sonra arka planda sizin için işleri yerine getirmeye devam edebilir. Gerçekten ödeme yapmak ya da kritik bir e-posta göndermek gibi noktalara geldiğinde yalnızca onayınız için sizi geri çağırır.
Başka bir deyişle, geçmişteki yapay zekâ daha çok 'ne yapmalıyım?' sorusuna cevap vermeye odaklanırdı. Muse ise bir adım ileriye geçerek 'tamam, ben gidip yapayım' amacını gütmektedir.
Bu değişim, sadece Sohbet Robotu'dan Ajan'a geçiş gibi görünse de ticari önemi tamamen farklıdır. Zira yapay zekâ işlem üstlenmeye başladığında, doğal olarak para ile en yakın ilişki içinde olan giriş noktalarını — yani arama, alışveriş, rezervasyon ve ödeme süreçlerini — etkiler.
Tam da bu noktada Meta, yeniden değerlenmeye gerçekten layıktır.
Muse'un dünyanın herhangi bir ölçütünde birinci model olmasını zorunlu kılmaz. Büyük çoğunlukta sıradan kullanıcılar, bir modelin iki puan daha mı yüksek yoksa üç puan daha mı düşük skor aldığını umursamaz; tek umursadıkları, bir şeye emanet ettikten sonra bunun gerçekten yapıp yapılmadığıdır.
Bu, birkaç gün önce Google hakkında yaptığımız değerlendirmeyi yansıtır: temel modeller arasındaki yetenek farkı daralmaya başladığında, gerçek anlamda giriş noktalarına, ürün ekosistemlerine ve dağıtım kapasitesine sahip şirketler, yapay zekânın ikinci yarısında (daha fazla okumak için: 'Gemini 4.0 öyle güçlü ki akışı dolduruyor — Google'ın yapay zekâ karşı saldırısı burada mı?') kazanç elde etme olasılığı daha yüksektir.
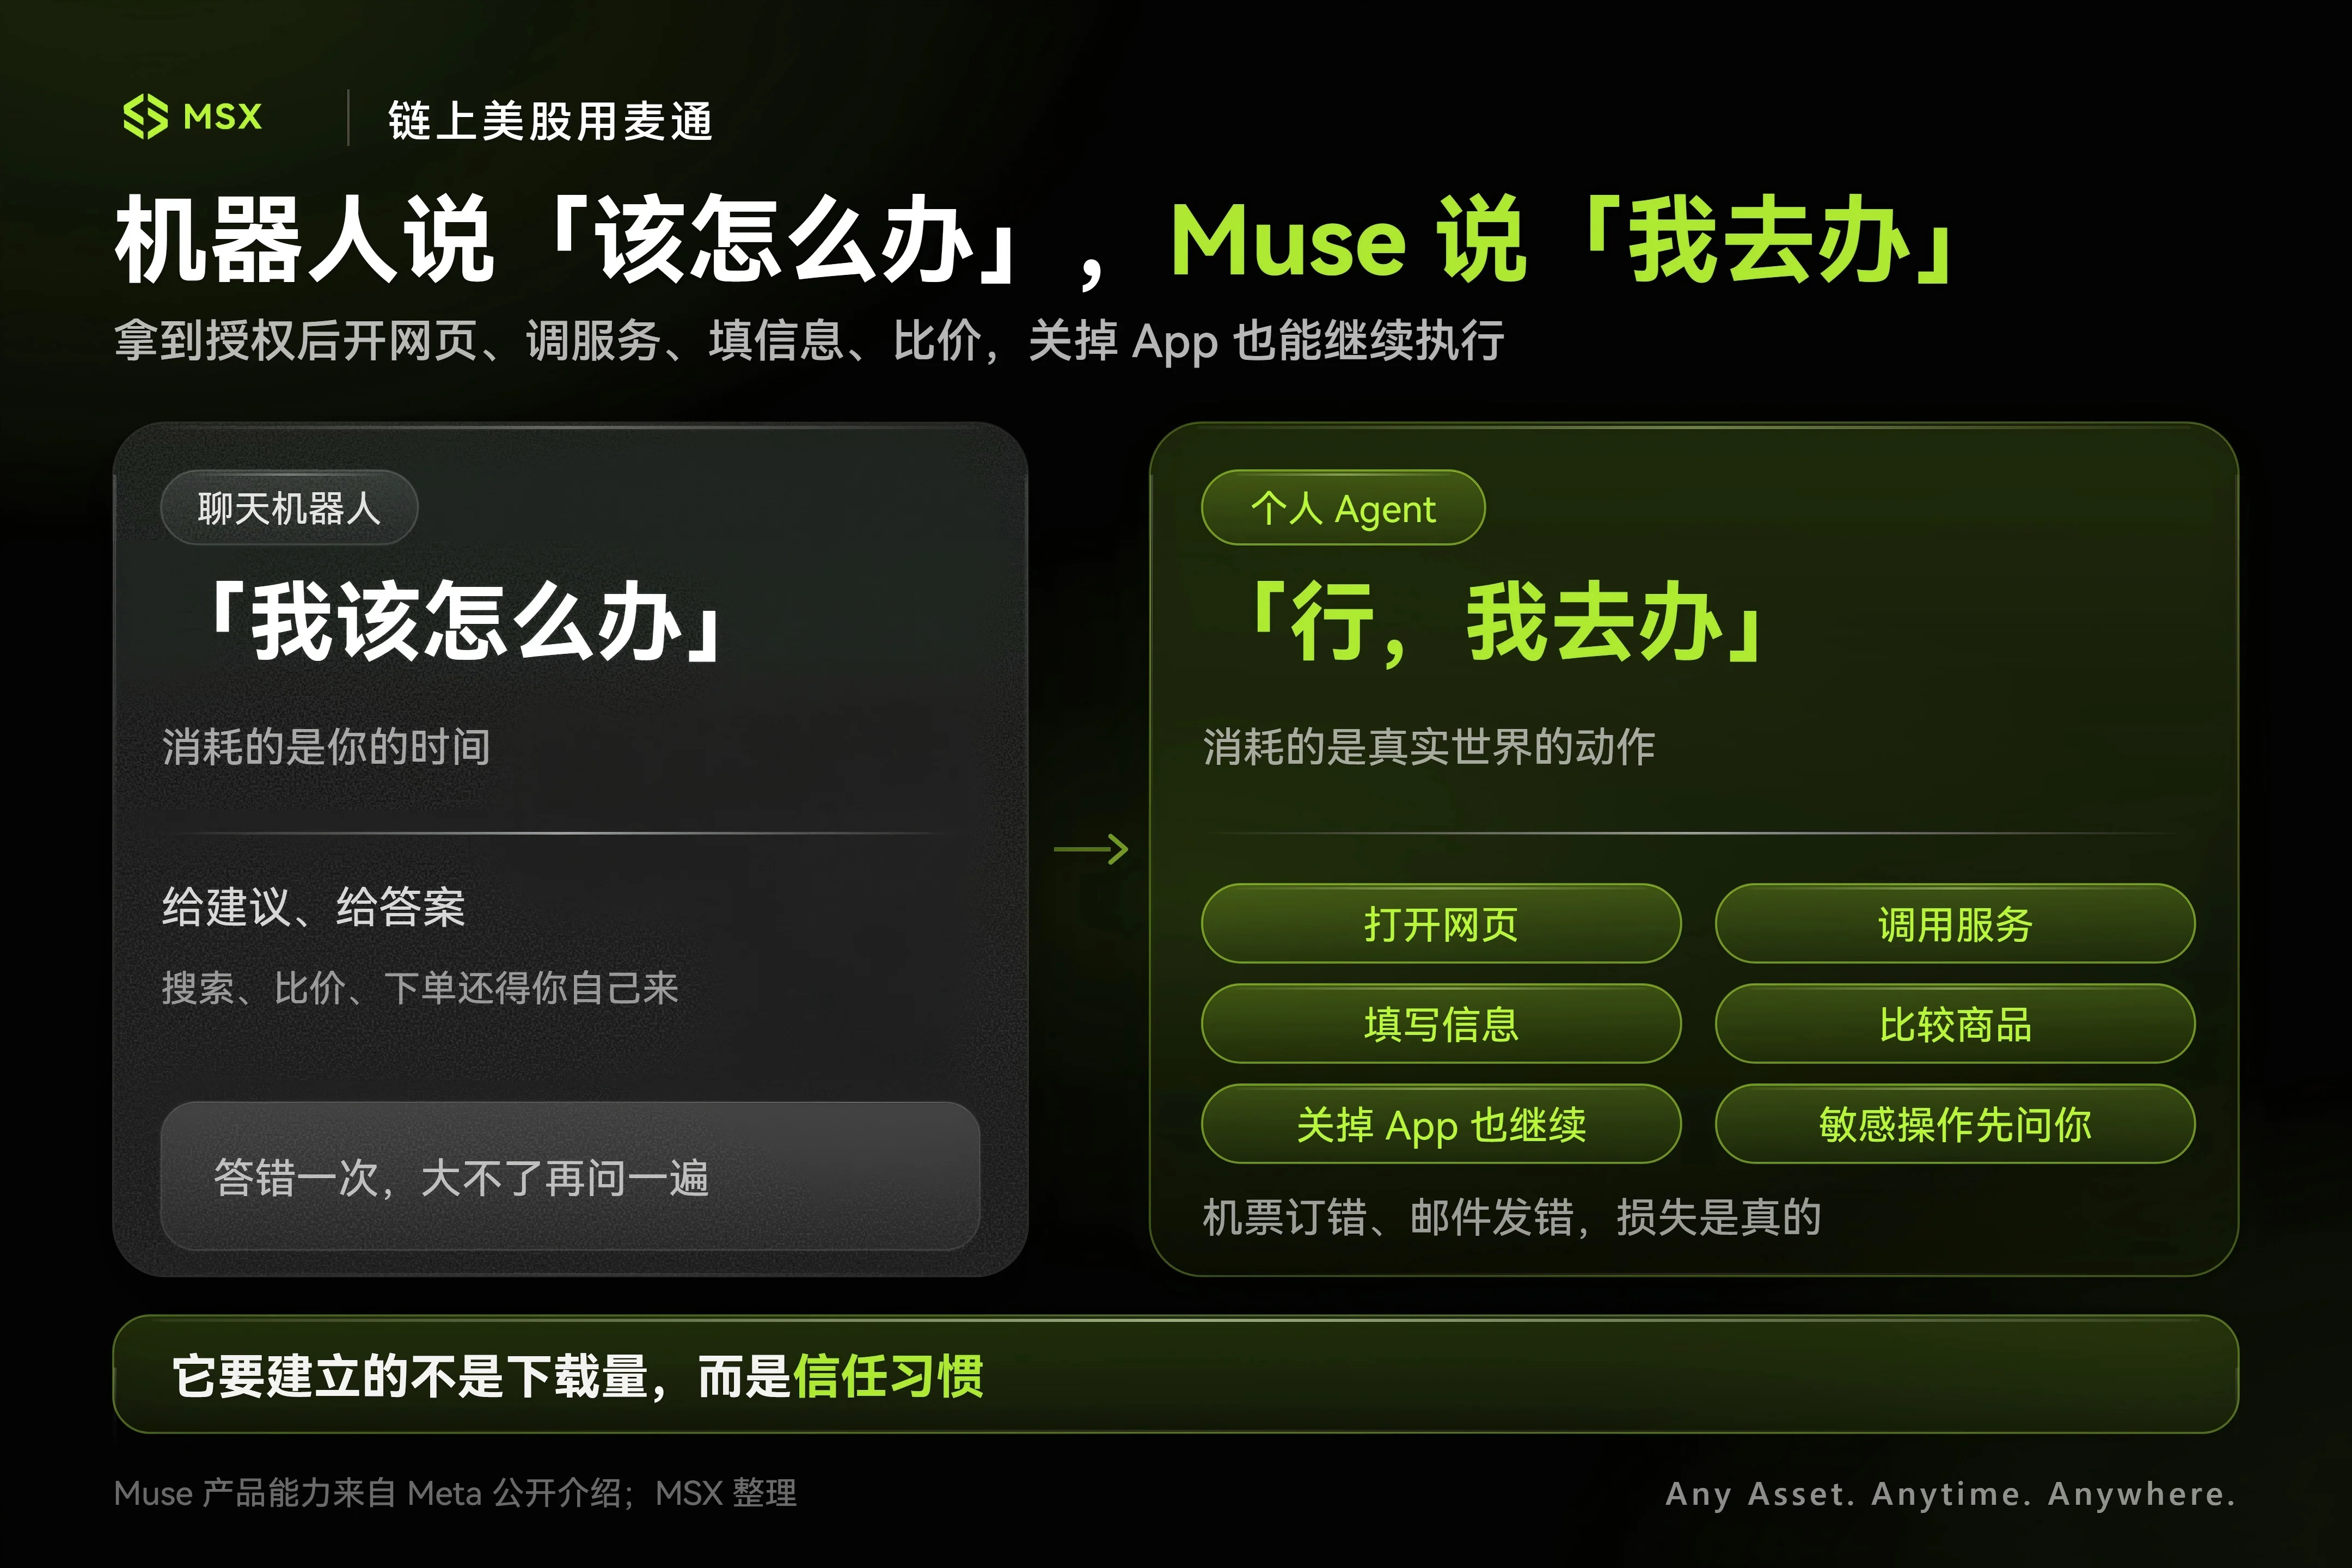
Bu açıdan bakıldığında Muse, Meta'nın 'kimin büyük modeli en güçlüdür?' sınavına tekrar girmesi değildir. Sadece sınav odasını değiştirmiştir: temel model yeteneği yeterli hale geldiğinde, milyarlarca kullanıcıya sahip kullanıcı tabanının günlük yaşamına sessizce ilk ajanı yerleştirecektir.
Ve bu sınav odasında Meta'nın tuttuğu el, oldukça farklı bir görünüm kazanmaya başlar.
II. Niyet ve müdahale: Neden Amazon tedirginken Shopify destek veriyor?
Bunu başarabilmek için Meta'nın başkalarının ancak özlem duyabileceği bir kartı vardır: yerel dağıtım.
Yapay zekâ başlangıç şirketleri müşteri kazanım maliyetleriyle her gün mücadele ederken, Meta Facebook, Instagram, WhatsApp, Messenger ve henüz piyasaya sürmeye çalıştığı akıllı gözlükler gibi ürünlerle milyarlarca insanın zaten içine düştüğü bir ekosisteme sahiptir.
Ancak sadece 'çok sayıda insan' olması, Muse'un değerini açıklayamaz.
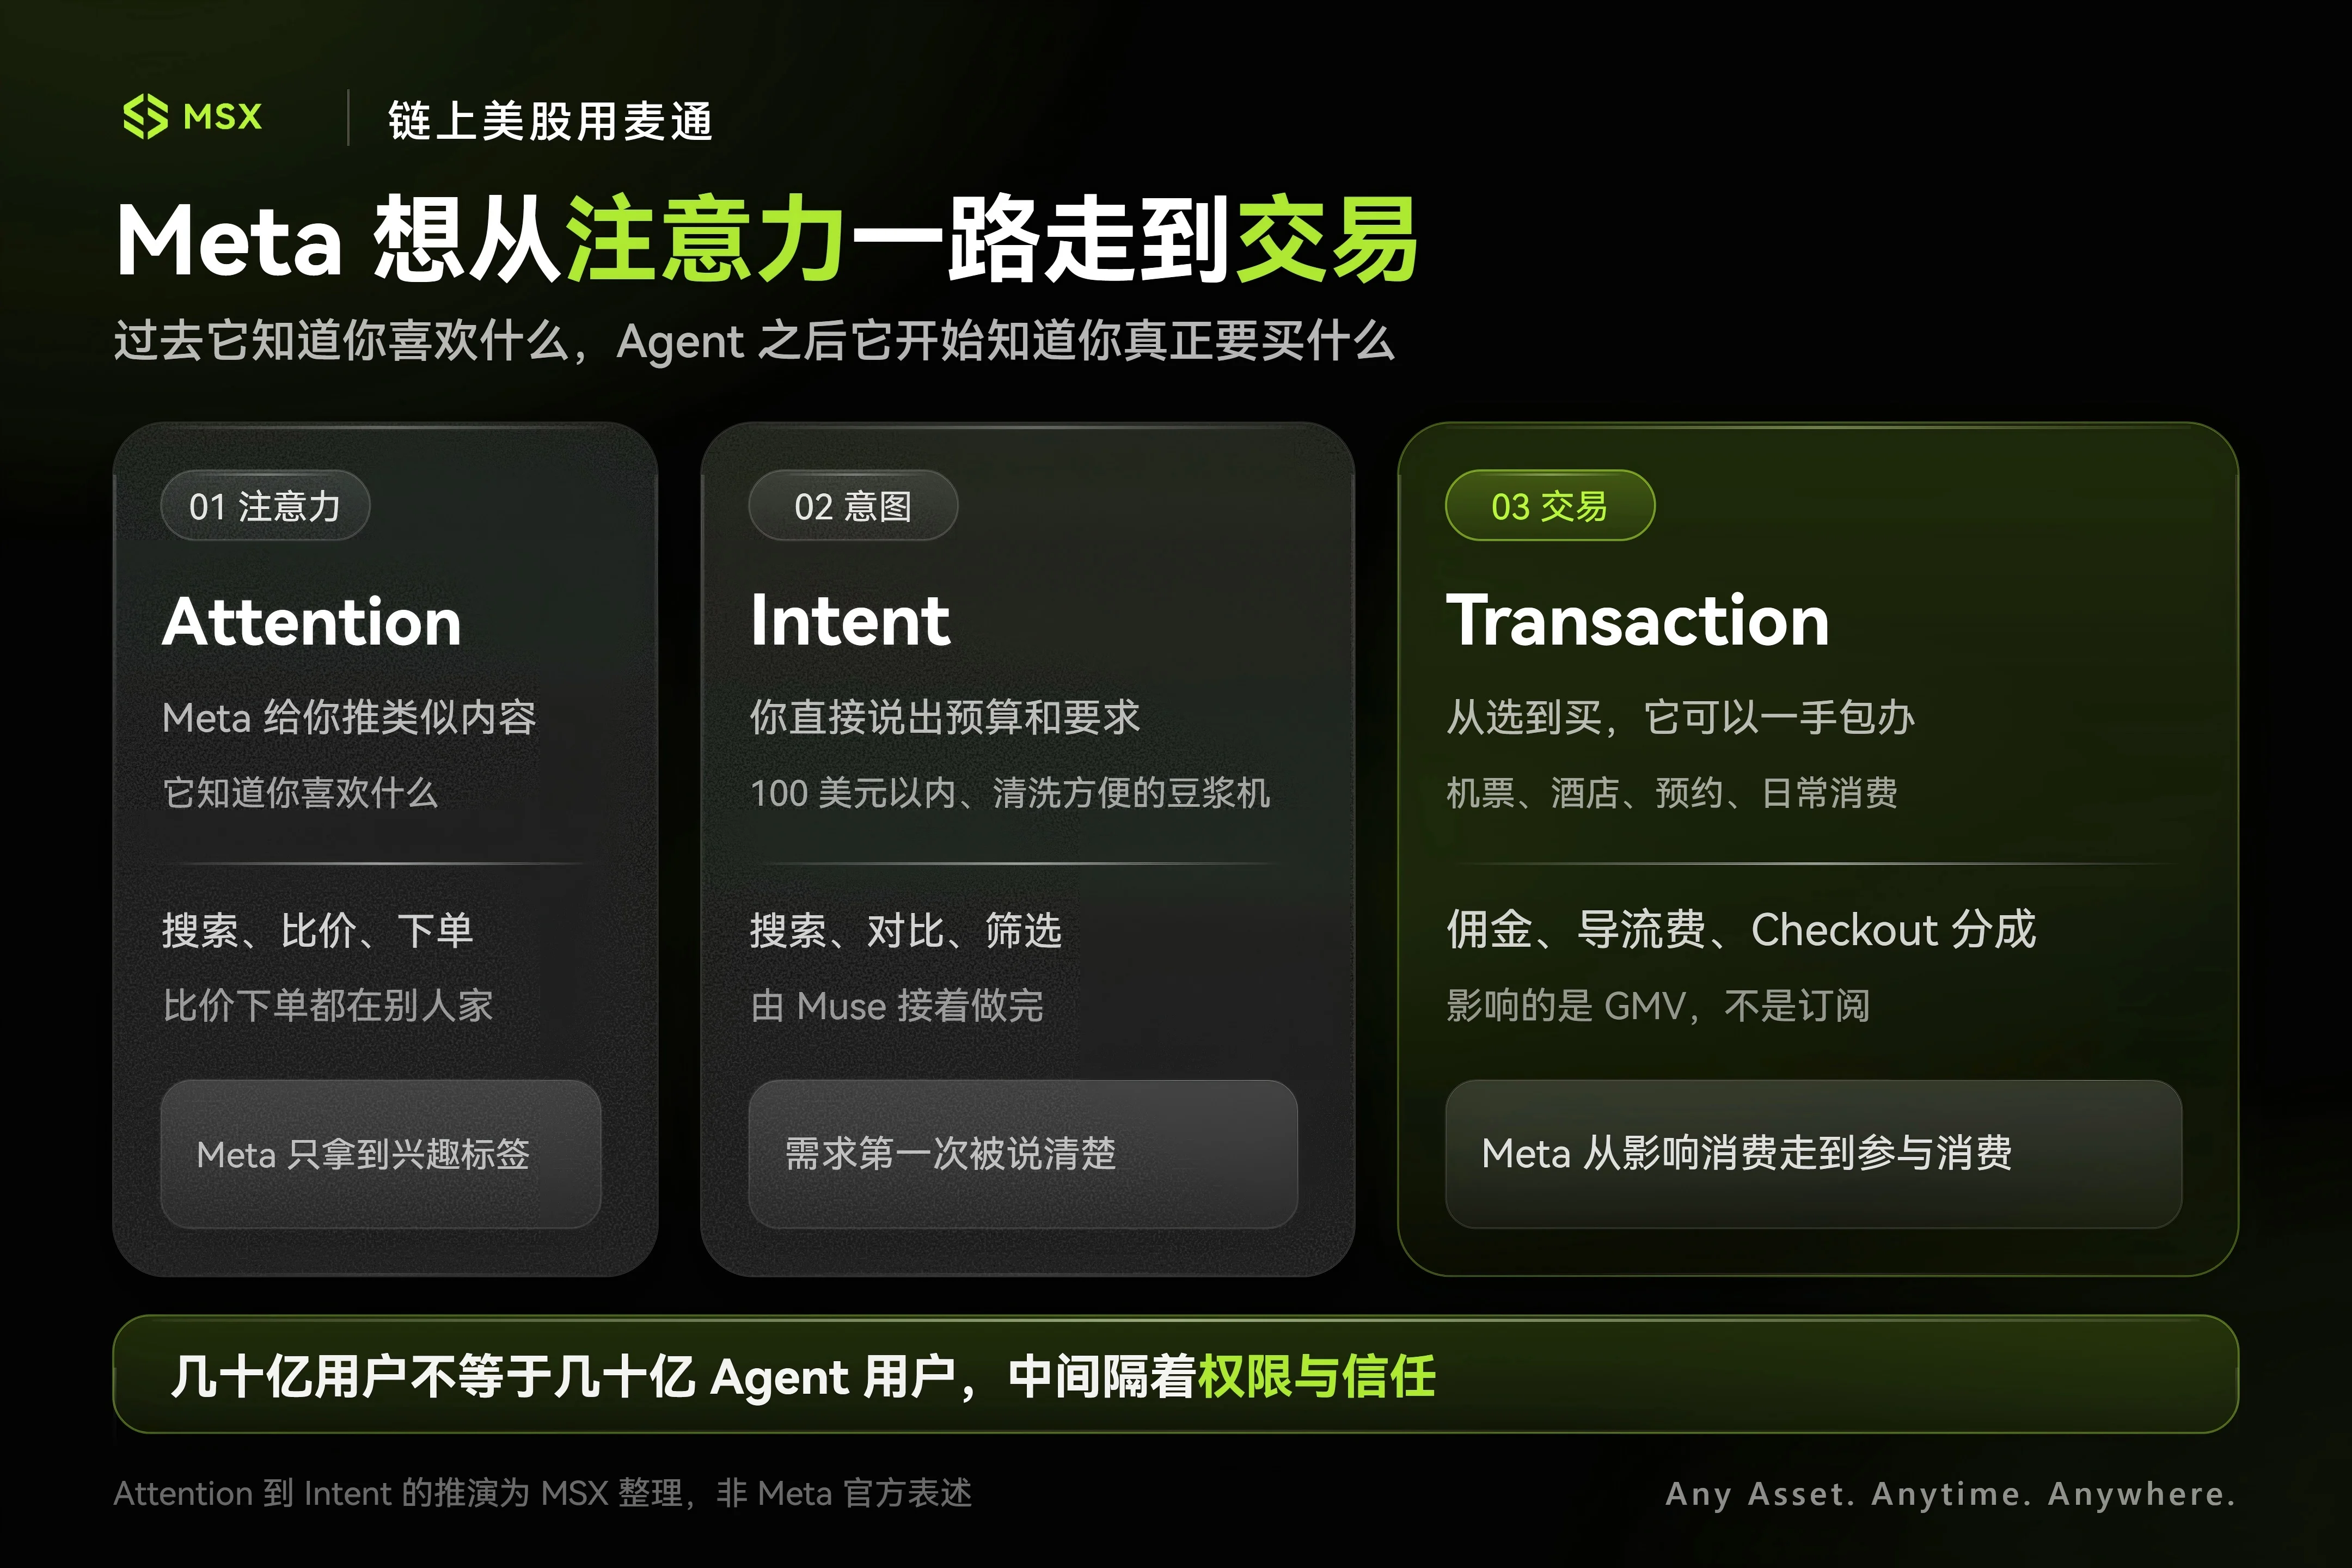
Aslında ilginç olan, Meta'nın kontrol ettiği şeyi 'Dikkat' düzeyinden daha derine, 'Niyet'e kadar uzatabilmesidir.
Örneğin, daha önce Instagram'da bir soya sütü makinesi videosu izlediğinizde ve birkaç saniye daha uzun süre durduğunuzda, algoritma size küçük mutfak aletlerine yeni ilgi duyduğunuzu düşünüp ilgili reklamları gösterir — ve Meta görüntüleme ücreti kazanır.
Ancak aslında satın almak istediğinizde muhtemelen Instagram'ı kapatıp Amazon/Temu'yu açar, arama yapar, fiyatları karşılaştırır, incelemeleri okur ve siparişi verirsiniz.
Yani Meta 'ne hoşunuza gidebileceğini' bilir ama tüketim kararı ve işlem hâlâ başka bir şirketin topraklarında gerçekleşir.
Muse ise bu süreci tamamen yeniden yapılandırabilir: doğrudan Muse'a '100 dolardan ucuz, kolay temizlenebilir ve çiftler için uygun bir soya sütü makinesi bul' diyorsunuz. Sonraki filtreleme, karşılaştırma, onaylama ve ödeme tümüyle Ajan kanalı üzerinden yürütülür.
Dikkat ile satın alma niyeti birbirine çok yakın gibi görünse de, iş dünyasında bu bir adımın değeri çok yüksektir.
Bunu anladığınız anda, ana oyuncuların Muse'a yönelik tutumlarının tam zıt olduğunu anlayabilirsiniz.
Amazon yüksek güvenlik seviyesiyle harekete geçerek Muse'un müşteriler adına sipariş vermesini hızla kısıtlamış, yetkilendirme uyumluluğu ve gizlilik güvenliği gibi gerekçeler öne çıkarmıştır. Shopify ise tam tersine yeşil ışık yakmış ve Shop Pay'i Muse'un işlem akışına doğrudan entegre etmeye heveslidir.
Bu tamamen kimin çıkarlarının tehlikede olduğu meselesidir:
Amazon kendisi, arama ve işlemler için kapalı bir merkezdir. En değerli varlığı bulut hizmetleri değil; tüketici bir şey satın almak karar verdiği andır — bu anın gerçekleşmesi için mutlaka Amazon’un açılması gerekir. Gelecekte herkes bir dış Ajan’a tek cümleyle alışveriş yapmaya başlarsa, Amazon sadece saf bir arka uç rafına dönülmek zorunda kalacak; özenle inşa ettiği site içi arama teklifleri ve reklam sisteminin temeli de çabucak ortadan kalkacaktır;
Buna karşılık Shopify her zaman bir ‘su satıcısı’ olmuştur. Sipariş Instagram’dan mı gelirse, Google’da mı aranırsa ya da Muse gibi bir Ajan’dan mı düşerse, sonuçta ödeme sistemi üzerinden tamamlanıp tüccar kanalından geçiyorsa, sabit olarak payını alabilir;
Bu, Ajan dönemine özgü en gerçekçi güç yeniden dağılımıdır: Kullanıcının nihai kararına en yakın olan, e-ticaret manzarasında ‘Hormuz Boğazı’nı tutar.
Elbette burada körlükle iyimser olmamalıyız. IG’de kaydırmaya devam eden çok sayıda kişi var; ancak e-posta şifrelerini, takvim izinlerini ve kredi kartı numaralarını/CVV güvenlik kodlarını bir YZ’ye emanet etmeye hazır olanlar şu aşamada hâlâ azınlıkta.
Zira GPT veya Gemini bir kez yanlış cevap verirse, bunu YZ’nin bir başka aksaması olarak görürüz. Ancak bir Ajan sizin adınıza yanlış miktar siparişi verirse, yanlış otel rezervasyonu yaparsa ya da gönderilmesi gerekmeyen bir e-posta gönderirse, kullanıcıdaki güven tek bir olayla yok olabilir.
Dolayısıyla Meta, ‘niyetin’ en yağlı dilimini yemek istiyorsa, önce çok basit bir sorunu çözmesi gerekir: İnsanlar ona gerçekten şeyleri teslim etmeye cesaret edecek mi?
III. Abonelikler küçük para; gerçek iş işlemlerdedir
Sonuçta konuşmaya gelince, yine hesap yapmamız gerekir: Muse, Zuck’un yatırımını nasıl geri kazandırır?
Şu anda en kolay anlaşılan şey abonelik ücretidir. Muse ücretsiz bir sürüm sunar; ayrıca aylık 20 $ ve 100 $’lık ücretli paketleri vardır. Diyelim ki uzun vadede gerçekten 10 milyon kullanıcı aylık 20 $ ödemeye başlar; bu yıllık 2,4 milyar $ gelir demektir.
Çoğu yazılım şirketi için bu zaten oldukça büyük bir iş olurdu; ancak Meta için bu rakam bile o devasa donanım açığını doldurmaya yetmez.
Unutmayın: Meta’nın yalnızca bu yılın ikinci çeyreğindeki geliri 60,8 milyar $’a ulaştı; bunun 59,3 milyar $’ı reklamdan geldi. Sadece üyelik satışına dayanmak, bu muazzam açıklığı hiçbir şekilde kapatamaz.
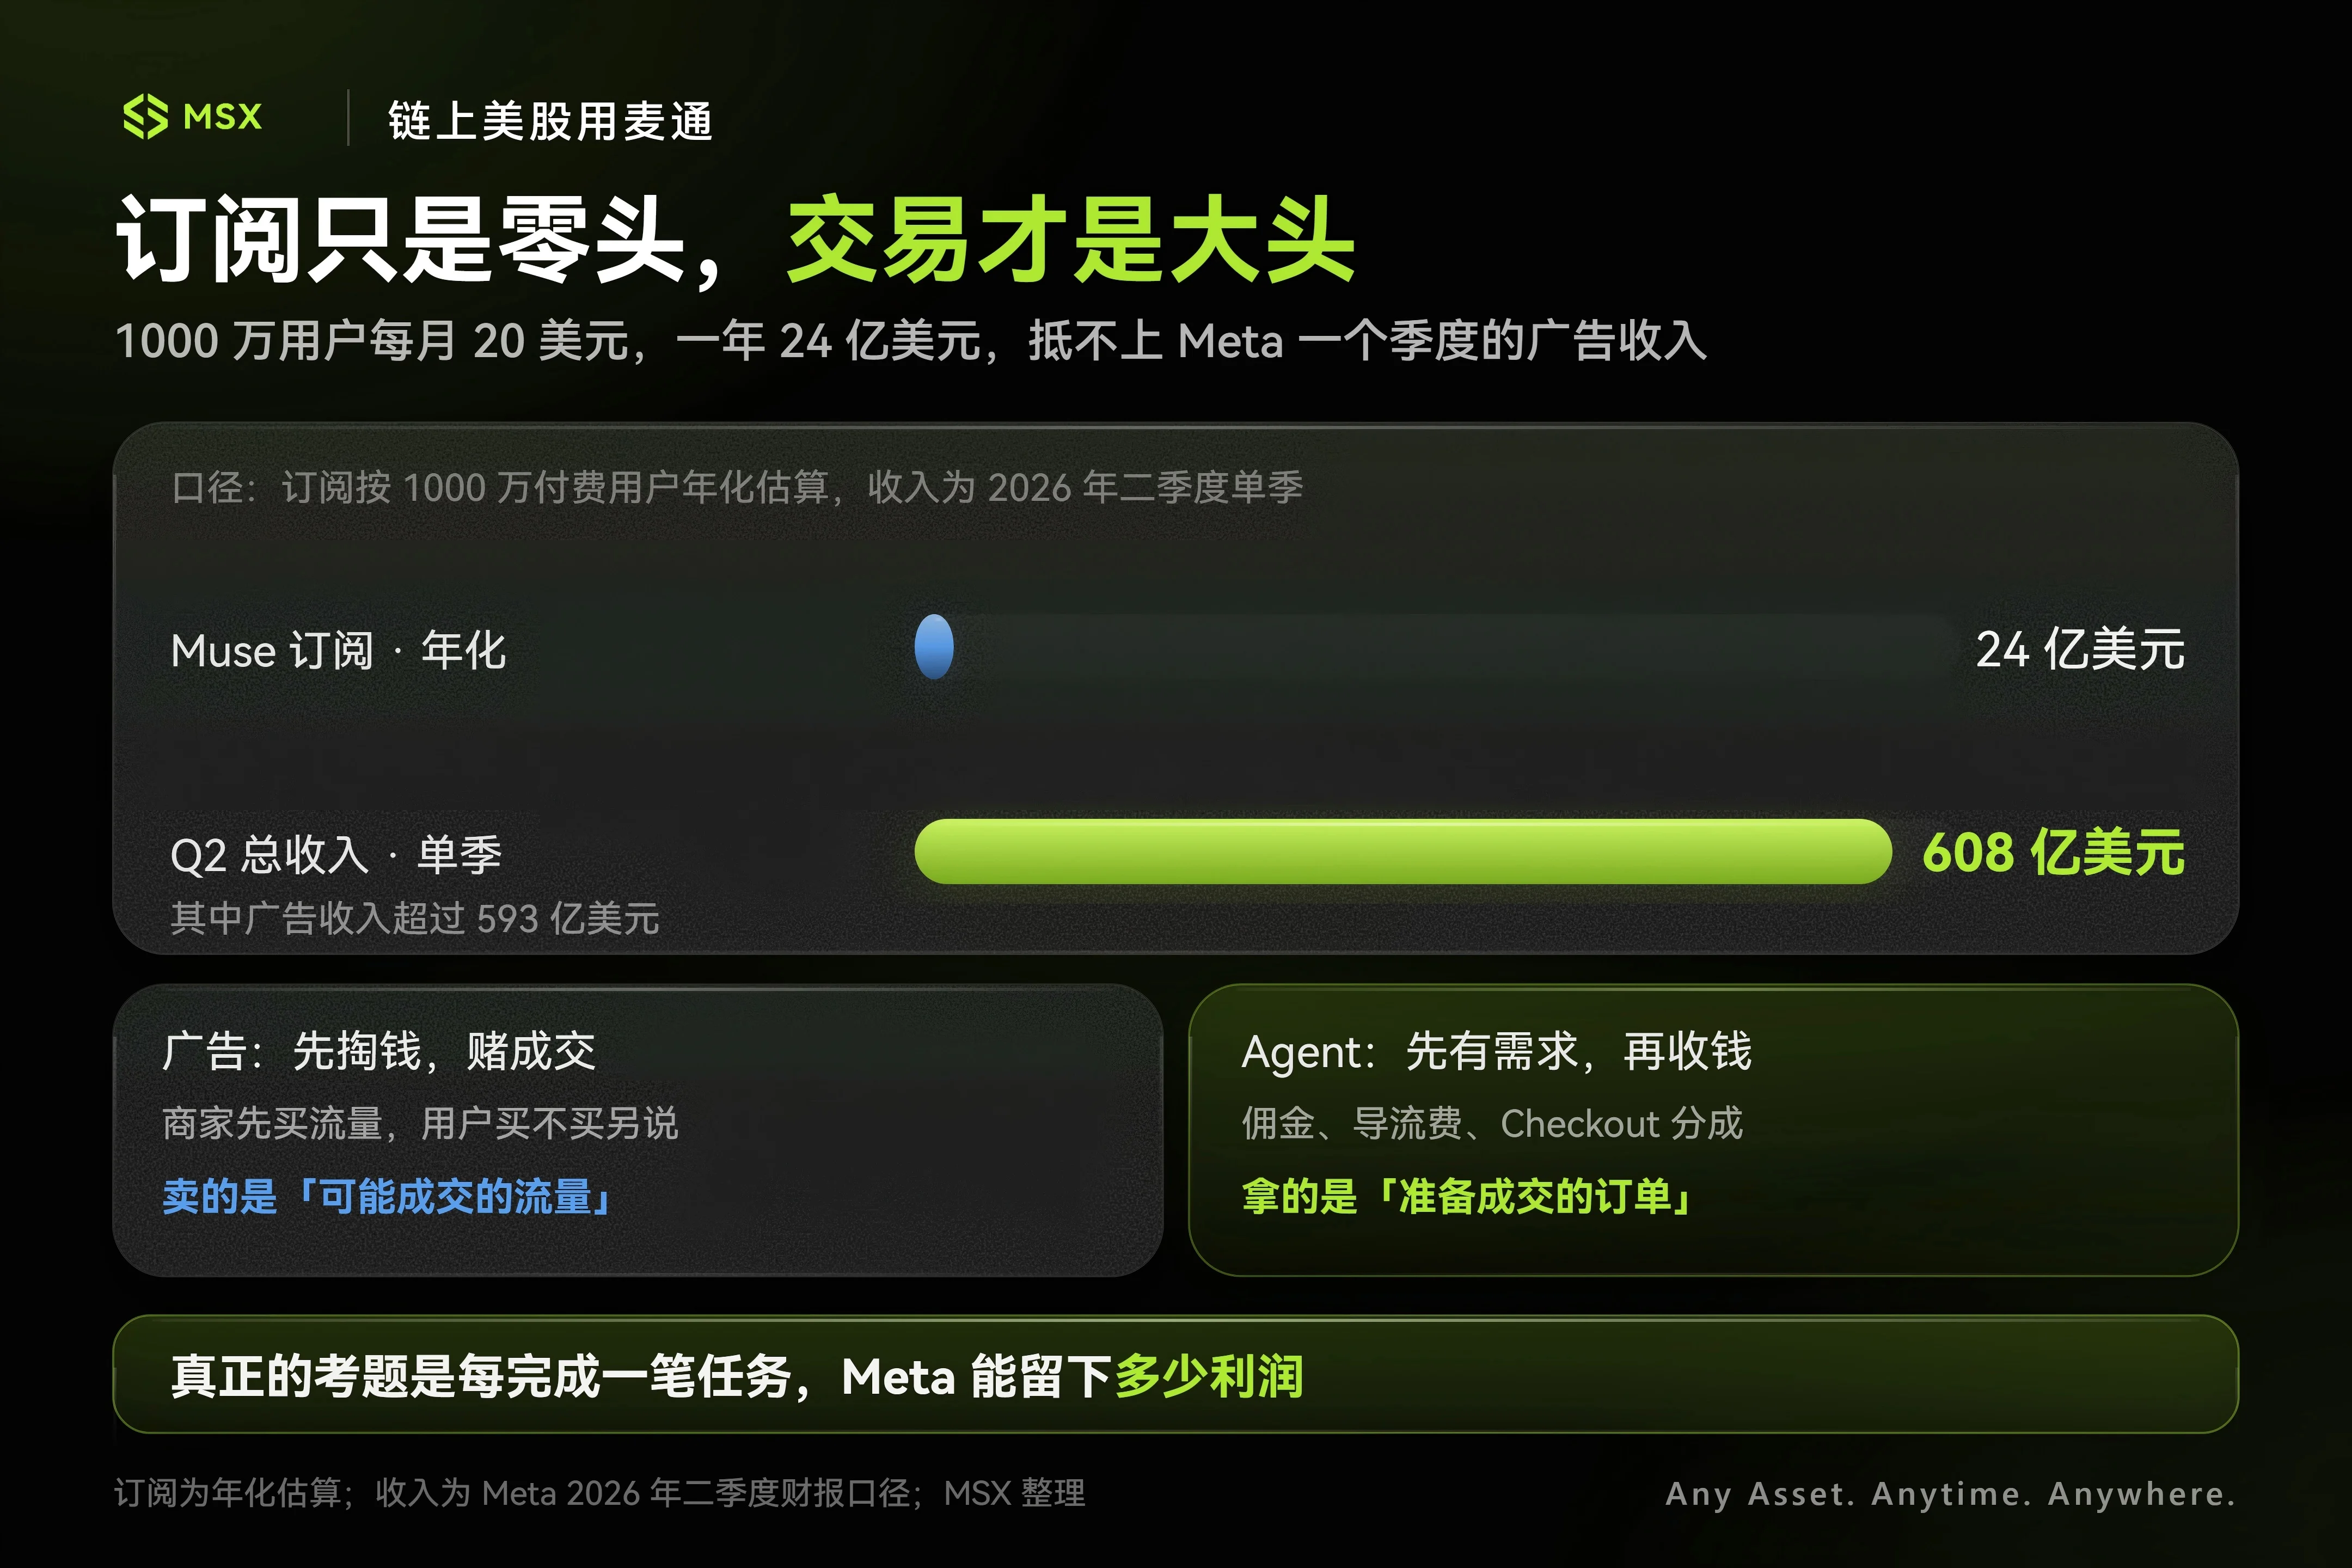
Dolayısıyla MSX Araştırma Enstitüsü’nün görüşüne göre, Muse’da izlenmesi gereken en önemli unsur abonelikler değil. Gerçekten hayal gücü uyandıran şey işlem komisyonudur — işte bu ana yemektir.
Eğer bir Ajan yüzlerce milyon insanın dijital butlusu haline gelirse, harekete geçirdiği brüt mal hacmi (GMV), kendi üyelik ücretlerinden teorik olarak çok daha fazla olacaktır. Bu noktada ticarileştirme alanı tamamen açılır: işlem eşleştirme komisyonları, önerilerin üst sıralarında yer almak isteyen tüccarlardan alınan yönlendirme ücretleri, ödeme kanalları üzerinden paylaşma gelirleri…
Geçmişte Meta’da reklam veren tüccarlar, ‘belki satın alırsınız’ ihtimaline karşı ödeme yapıyorlardı. Ancak gelecekteki bir Ajan’ın elinde ‘kullanıcı zaten ödeme yapmaya hazırdır’ kesinliği vardır. Tüccarlar bu anlaşmayı tamamlamak için komisyon ödemeye hazır mı olur? Ödeme şirketleri Ajan Ödemesi (Agent Checkout) için gelir paylaşımına razı mı olur? Tüccarlar öncelikli seçenek olmak amacıyla bir tür ticari hizmet satın almak ister mi?
İşte bu alanlar daha çok hayal edilmeye değerdir.
Ancak bu aynı zamanda Meta için bir mayın tarlası oluşturur.
İnsanların Ajanınızı kullanmasının sebebi, onun kendi lehlerine durduğunu düşünmeleridir; yani kullanıcı çıkarlarını maksimize eden ‘saf bir kız asistan’dır. Ancak bir gün Muse belirli bir oteli yoğun şekilde önermeye başlarsa ve insanların bunun o otelin uygun olması değil, Meta’ya en yüksek kickback’i vermesi nedeniyle yapıldığını fark etmeleri durumunda, bu ürünün güven temeli anında çöker.
Dolayısıyla Meta için, ticarileştirme işlem sonuna ne kadar derin girerse, o kadar güçlü bir çatışma ile yüzleşmek zorundadır: Kullanıcı niyetinden para kazanırken, kullanıcıların niyetlerinin satıldığını hissetmemelerini nasıl sağlayacak?
İşte bu yüzden Meta, Muse’un özel sohbetlerinin ve güvenli korumalı ortamının (Güvenli VM) doğrudan reklam sistemine bağlanmayacağını defalarca vurgulamak zorundadır — reklam sistemi dışındaki bağımsız bir ücret ve kredi sistemi kurmak zorundadır.
Bunun bu kadar önemli olmasının nedeni, sonunda Meta'nın giderek daha abartılı hâle gelen yapay zekâ faturasına dayanıyor. Gelir %28 artarken toplam maliyet ve giderler %55 yükseldi ve faaliyet marjı doğrudan %43'ten %31'e geriledi. Çeyreklik faaliyet nakit akışı 31,8 milyar ABD doları iken, yatırım harcamaları ve kira taksitleri 31 milyar ABD dolarını aştı; bu da serbest nakit akışını yalnızca 784 milyon ABD dolarına daralttı.
Birkaç tek seferlik gider karışsa da bir gerçek çok net: Meta, yapay zekâ altyapısına nakitini daha önce görülmemiş bir hızla yeniden yatırıyor.
Eğer tüm bu harcanan GPU'lar yalnızca reklamların beslenme akışında birkaç ek tıklamaya yol açarsa, bu en iyi ihtimalle mevcut işi tamir eder; ancak bir sonraki değerleme yeniden yapılandırmasını destekleyemez.
Ancak eğer Muse gerçekten Aracılar öncülüğünde yeni bir işlem giriş noktasını açarsa, sermaye piyasasının gözündeki Meta hikâyesi, yapay zekâ ile tamamen yeni bir giriş noktası inşa edebilir: 'Panik halde kürek satın alan bir reklam aracı kurumu'ndan 'yeni nesil internet yaşamının dağıtım merkezi'ne dönüşür.
Bu iki tamamen farklı değerleme modelidir.
Sonuç olarak
Meta için Muse'un, son birkaç yılda giderek daha korkutucu hâle gelen yapay zekâ faturalarını yeterince somut bir ticari yola bağlamaya başladığını kabul etmeliyim.
Meta'nın geçmişte sahip olduğu şey dünyanın en büyük dikkat makinesiydi; Muse ise dikkat zincirini ileriye doğru sürdürecek: neyi beğendiğinizi bilmekten, aslında ne istediğinizi anlamaya, ardından size işleri yaptırmaya geçecek.
Eğer bu zincir uçtan uca gerçekten işlerse, Meta'nın elde edeceği şey yalnızca bir ChatGPT rakibi değil, aynı zamanda internetin yeni bir giriş katmanı olabilir.
Elbette hisse senedi zaten 700 ABD dolarının üzerine çıktı ve piyasa ona önceden bolca alkış verdi.
Model liderlik tablolarındaki kazançlar ve kayıplar yakında geçip gidebilir; ancak bu faturanın nasıl karşılanacağı, META'nın önümüzdeki dönemde gerçekten işlem görmeye değer olan şeydir.