CICC: Amerikan Yapay Zekâ, 'Pamuk Şeker' Döneminde
 Tapbit Wire
Kaynak: CICC; Yazarlar: Zhang Wenlang, Huang Yadong, Zhou Peng Son iki ayda ABD borsası önemli dalgalanmalar yaşadı ve bu durum diğer bölgeleri de etkiledi. ABD borsasındaki dalgalanmalar, para politikası değişiklikleri ve yapay zekâ sektöründeki sermaye harcamalarının sürdürülebilirliğiyle ilgili endişelerden kaynaklanıyor; bunlardan ilki ikinciyi daha da ağırlaştırıyor. Kısacası, ABD yapay zekâ alanında yer alan birkaç büyük şirket bu yıl sermaye harcamalarını hızla artırdı; önümüzdeki yıl büyüme oranı yavaşlayacak olsa da hâlâ nispeten yüksek kalacak. Öte yandan, yapay zekâ şirketleri gelirlerinde önemli belirsizliklerle karşı karşıya kalırken, faaliyet nakit akışı sermaye harcamalarına eşit düzeyde oldu ve bazı şirketler sermaye harcamalarını desteklemek için tahvil ihraç etmeye başladı. ABD Hazine bonosu getirilerindeki artış piyasa endişelerini daha da körükledi: belirsiz gelirler karşısında sermaye harcamalarını nasıl sürdürülür? Bu soru yaygın ilgi görüyor.
Grafik 1: ABD Yapay Zekâ Şirketlerinin Sermaye Harcamaları ile Faaliyet Nakit Akışı Karşılaştırması
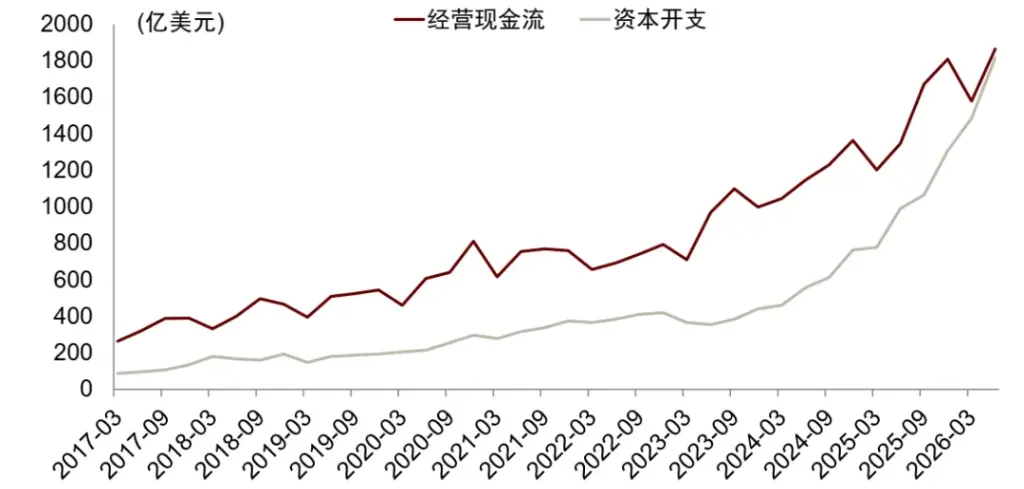
Not: Grafikteki veriler Microsoft, Amazon, Google, Meta ve Oracle'nin toplamıdır. Kaynak: Epoch AI, Bloomberg, iFinD, CICC Araştırma Departmanı Yapay zekâ yeni bir sektördür ve teknolojik atılımları ile ticari gelir büyümesi önceden tahmin edilmesi zor özelliklere sahiptir. Biz gelir odaklı değil, sermaye tahsisi açısından ABD yapay zekâ sermaye harcamalarının olası finansman kaynaklarını inceleyeceğiz. Aslında yatırım gelirin kaynağıdır; sermaye harcamaları sağlanamazsa gelir büyümesi desteksiz kalır. Başka bir deyişle, sermaye harcamaları ile gelir birbirini dışlayan iki değişken değildir. Dolayısıyla sermaye harcamalarının finansman durumu tartışıldığında gelir beklentileri de değerlendirilmiş olur.
Önce yapay zekâ sektörünün fon çekme avantajlarını özellikleri çerçevesinde analiz edeceğiz. İkinci bölümde, 1990'lardan beri ABD toplumundaki fon arzındaki değişimleri inceleyeceğiz. Özellikle ABD'nin 'finansallaşmasının' likiditeyi nasıl yeniden şekillendirdiğini irdeleyeceğiz. 'Finansallaşma'nın tek bir tanımı yoktur ve görünüşleri oldukça karmaşıktır; ancak yapay zekâ finansmanını analiz etmek açısından en az iki yönü anlamlıdır. Makro düzeyde finansallaşma, geniş tanımlı likiditenin GSYİH'ye oranında artış anlamına gelir; yani toplumdaki 'para' miktarı giderek artmaktadır. Mikro düzeyde ise finansallaşma, yeni finans ürünleri sayısında ve çeşitliliğinde artış demektir. Finans ürünleri (örneğin türev ürünler) fonları 'hareketli' kılar ve varlıkların likiditesini artırır. Elbette makro ve mikro düzeyler birbirinden ayrı değildir; finans ürünleri sayısındaki artış makro düzeyde likiditeyi de artırabilir.
Cambridge Üniversitesi King's College Dekanı ve Financial Times'ın üst düzey muhabiri Gillian Tett, kitabında 'Hoş Geldiniz: Finansal Pamuk Şeker Dönemi'nde ABD'deki finansallaşma fenomenini açıklamış ve 'finansal pamuk şeker' teriminin kökenini gözden geçirmiştir. Bu nedenle, ABD finansallaşmasını tanımlamak için bu canlı ifadeyi 'finansal pamuk şeker' olarak ödünç alalım.[1]
ABD, 2008 yılındaki alt sınıf ipotek krizinden sonra özellikle bankalara yönelik finans düzenlemelerini güçlendirmiş olsa da finansallaşma genel eğilimi önemli ölçüde tersine çevrilmemiştir. Bu temelde, 1990'dan bu yana ABD'de patlayan iki balon öncesindeki finansallaşmayı gözden geçireceğiz: 1990'larda teknoloji balonu ve alt sınıf ipotek krizi öncesinde emlak sektörünün finansallaşması. Ardından mevcut aşamada ABD yapay zekâ sektörünün finansallaşma durumunu analiz edecek, son olarak mevcut ABD yapay zekâ sektörünün karşılaşabileceği likidite risklerini inceleyeceğiz.
Yapay Zekâ: Hem Teknolojik Hem de 'Emlak Benzeri' Özelliklere Sahip
Yapay zekânın hem teknolojik hem de 'emlak benzeri' özelliklere (yüksek oranda sabit varlık) sahip olduğuna inanıyoruz; bu da hem hisse senedi hem de borç (ipotek) yoluyla finanse edilebilmesini sağlar.
Yapay zekânın teknolojik özellikleri açık olmakla birlikte, teknoloji şirketlerine kıyasla teknolojik ilerlemesi ve verimlilik kazanımı daha hızlı görünüyor. Bunun bir göstergesi, yapay zekânın iş gücüne olan bağımlılığının teknoloji şirketlerine göre daha düşük olması ve hatta iş gücünü yerine geçebilmesidir. Makro düzeyde, ChatGPT'nin 2022'de yayımlanmasından bu yana ABD'de telekomünikasyon ve bilgisayar sektörlerinde tarımsız istihdam %6 azaldı. Buna karşılık, Netscape'in halka arzı ile başlayan teknoloji balonunun başlangıcı olan Ağustos 1995'ten balonun patladığı Mart 2000'e kadar telekomünikasyon ve bilgisayar sektörlerinde tarımsız istihdam %60'tan fazla arttı.
Grafik 2: Teknoloji Devrimi ve Yapay Zekâ Dönemi Boyunca ABD Telekomünikasyon ve Bilgisayar Sektörlerinde İstihdam Eğilimlerindeki Ayrışma
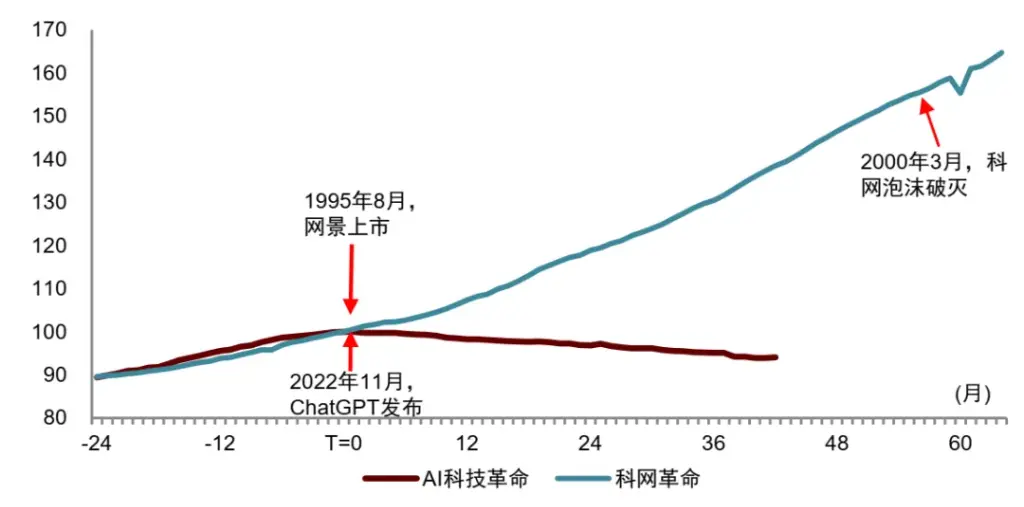
Not: Yapay zekâ teknoloji devrimi, ChatGPT'nin yayımlanması (Kasım 2022) ile T=0 olarak işaretlenmiştir; teknoloji devrimi ise Netscape'in halka arzı (Ağustos 1995) ile T=0 olarak işaretlenmiştir. Tarımsız istihdam, telekomünikasyon, veri işleme ve bilgisayar sistemleri tasarımı sektörlerini kapsar; veriler standartlaştırılmıştır. Kaynak: iFinD, CICC Araştırma Departmanı Mikro düzeyde, Google, Microsoft ve Meta'nın 2021 yılındaki iş gücü yoğunluğu endeksi (çalışan sayısı/sabit varlıklar oranı) 100 olarak kabul edildiğinde, bu endeks 2019'da 109 idi ve 2025'te 37'ye düşmesi bekleniyor. Özellikle sabit varlık endeksi 2021'de 100 iken 2025'te 306'ya yükseldi; çalışan endeksi ise sadece 112'ye çıktı.
Grafik 3: Üç Büyük ABD Teknoloji Şirketinin İş Gücü Yoğunluğu
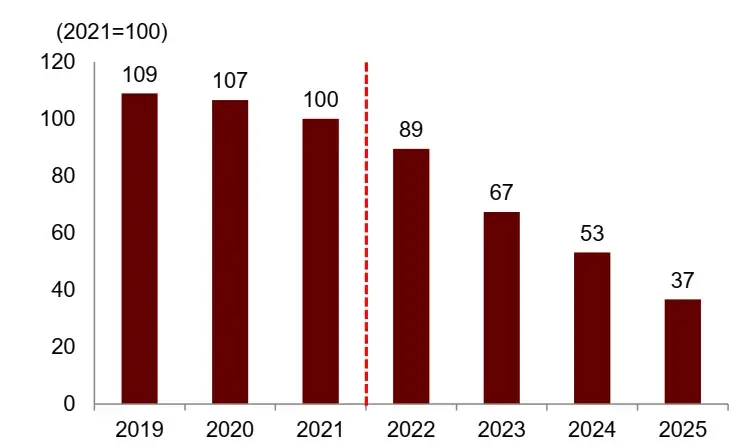
Not: Grafikteki büyük teknoloji şirketleri Google, Microsoft ve Meta'yı içermektedir. İş gücü yoğunluğu çalışan sayısı/sabit varlıklar oranı ile ölçülür. Kaynak: iFinD, CICC Araştırma Departmanı Grafik 4: Üç Büyük ABD Teknoloji Şirketinin Sabit Varlıklarındaki Büyümenin Çalışan Sayısını Aşması
Not: Grafikte yer alan başlıca teknoloji şirketleri Google, Microsoft ve Meta'dır. Kaynak: iFinD, CICC Araştırma Departmanı Teknoloji devrimi sırasında, örneğin Microsoft’un sabit varlıklara yapılan yatırımları ve çalışan sayısı aynı anda artmıştır; ancak çalışan sayısı daha hızlı büyümüştür ve bu da işgücü yoğunluğunu artırmıştır. 2000 yılında patlayan teknoloji balonundan sonra bile kurumsal işgücü yoğunluğu yükselmeye devam etmiştir. Microsoft’un 1995 yılındaki işgücü yoğunluk indeksini 100 olarak kabul edersek, bu değer 2000’de 138’e, 2005’te ise 174’e ulaşmıştır. Özellikle çalışan indeksi 1995’te 100 iken 2000’de 220’ye, 2005’te ise 343’e yükselmiştir; buna karşılık sabit varlık indeksi yalnızca 100’den 197’ye çıkmıştır.
Grafik 5: Microsoft’un İşgücü Yoğunluğu Eğilimleri (1995–2005)
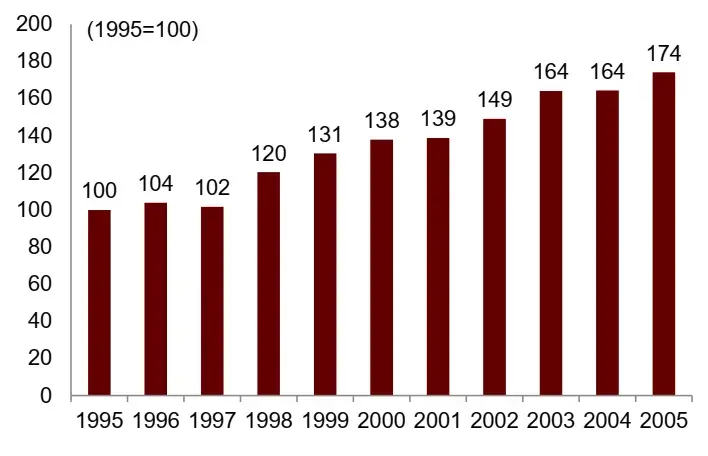
Not: İşgücü yoğunluğu, çalışan sayısı/sabit varlıklar oranı ile ölçülür. Kaynak: iFinD, CICC Araştırma Departmanı Grafik 6: Microsoft’un Çalışan Sayısı ve Sabit Varlıkları Eğilimleri
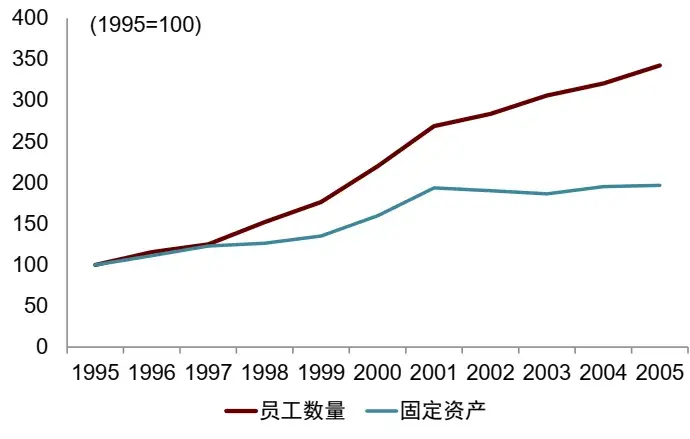
Kaynak: iFinD, CICC Araştırma Departmanı Enflasyona göre düzeltilmiş kişi başına gelir açısından bakıldığında, yapay zekâ şirketleri şu anda geleneksel internet şirketlerinin iki katından fazla gelir elde etmektedir; bu, yapay zekâ şirketlerinin daha yüksek verimliliğini yansıtmaktadır. Örneğin, 2026 yılında Anthropic’ın kişi başına geliri ABD kişi başına GSYİH’sinin yaklaşık 100 katı olacakken, OpenAI ve NVIDIA’nın oranları sırasıyla yaklaşık 63 ve 57 kat olacak. 2025 yılında Meta, Apple, Google ve Microsoft için bu oranlar sırasıyla 28, 28, 23 ve 14 kat beklenmektedir. 1999 yılında Apple, Microsoft ve Cisco için bu oranlar sırasıyla 26, 18 ve 16 kat idi.
Grafik 7: Teknoloji Şirketlerinin Kişi Başına Gelir Oranının ABD Kişi Başına GSYİH’ye Karşı Oranı
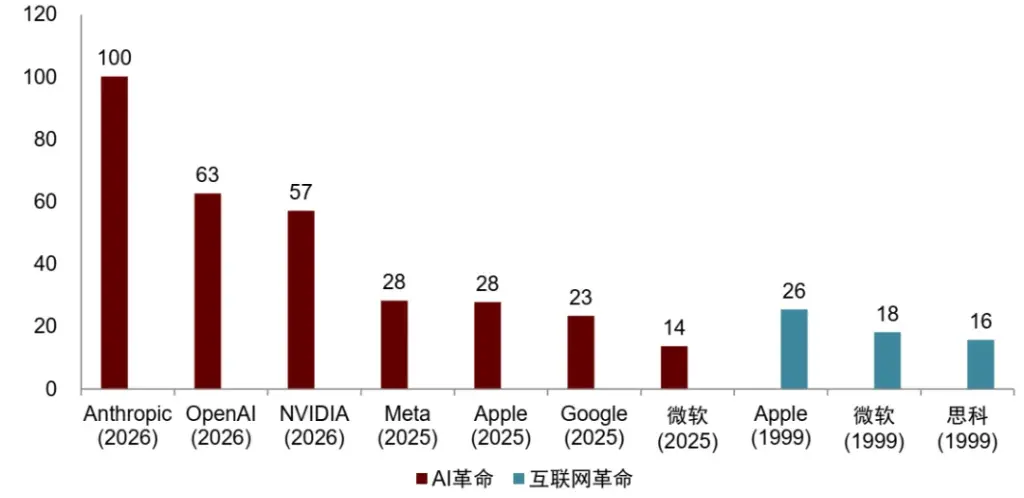
Kaynak: iFinD, Epoch AI, CICC Araştırma Departmanı ABD yapay zekâ şirketlerinin de ‘emlak benzeri’ özelliklere sahip olduğunu söylememizin nedeni, bu şirketlerin toplam varlıklar içinde yüksek oranda sabit varlığa sahip olmalarıdır. Örneğin, beş bulut sağlayıcısı—Microsoft, Alphabet, Amazon, Meta ve Oracle—için sabit varlıkların toplam varlıklara oranı ortalamada %40’ı aşmaktadır; buna karşılık dört geleneksel şirket—Walmart, ExxonMobil, Procter & Gamble ve Caterpillar—için bu oran şu anda %37’dir. Teknoloji devrimi döneminde 2000 yılında Microsoft, Cisco, Amazon, WorldCom ve Lucent gibi teknoloji şirketlerinin sabit varlıklarının toplam varlıklara oranı yalnızca %15’ti. Sabit varlıklar içinde Microsoft ve Meta’nın arazi ve binaları %46, Amazon ve Oracle’ın arazi ve binaları sırasıyla %37 ve %40 oranındadır; Google’ın bu oranı en düşüktür (%11). Bu şirketlerin sabit varlıkları içinde donanım ve yazılım varlıkları oranları sırasıyla %47, %38, %49, %41 ve %56’dır.
Grafik 8: Yapay Zekâ Şirketlerindeki Yüksek Sabit Varlık Oranı
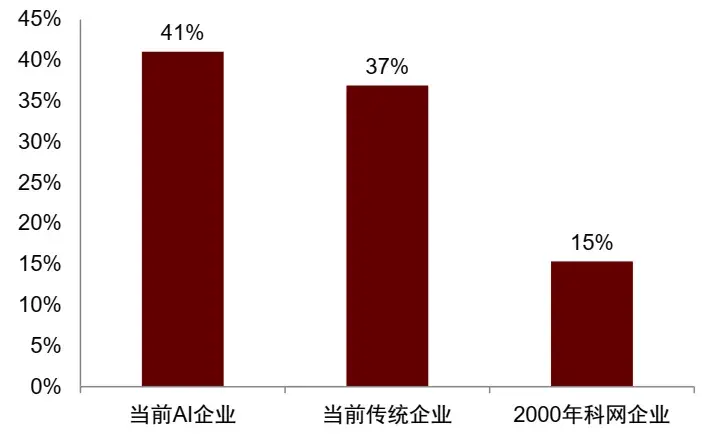
Not: Her grup ayrı ayrı oran hesaplar ve ardından ortalamayı alır. Yapay zekâ şirketleri: Microsoft, Alphabet, Amazon, Meta ve Oracle; geleneksel şirketler: Walmart, ExxonMobil, Procter & Gamble ve Caterpillar; teknoloji şirketleri: Microsoft, Cisco, Amazon, WorldCom ve Lucent. Yapay zekâ şirketleri için en son mevcut 2026 Q2 raporları veya yıllık raporlar kullanılır; geleneksel şirketler için en son yıllık raporlar; teknoloji şirketleri için 2000 mali yılı yıllık raporları kullanılır. Kaynak: iFinD, Wind, Bloomberg, CICC Araştırma Departmanı Grafik 9: Beş ABD Yapay Zekâ Şirketinin Sabit Varlıklarının Dağılımı
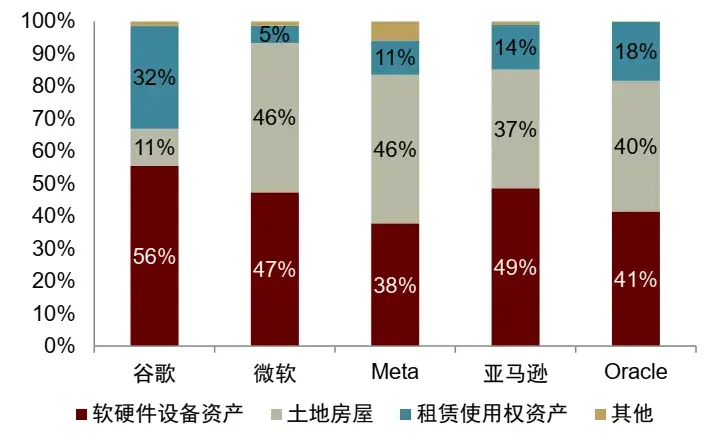
Not: En son mevcut 2026 Q2 raporları veya yıllık raporlar kullanılır. Kaynak: iFinD, Wind, Bloomberg, CICC Araştırma Departmanı Zamansal olarak bu şirketlerin sabit varlıklarının toplam varlıklara oranı genelde 2020’de %22’den 2025’te %41’e yükselmiştir; buna karşılık beş teknoloji şirketinin sabit varlıklarının toplam varlıklara oranı 1995–2000 yılları arasında yaklaşık %15 seviyesinde kalmıştır.
Grafik 10: Yapay Zekâ Şirketlerindeki Sabit Varlık Oranındaki Yükseliş
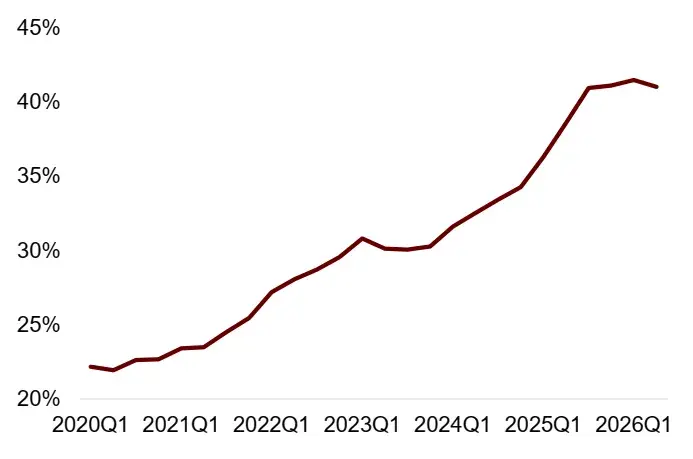
Not: Her grup örnek şirketler için ayrı ayrı oran hesaplar ve ardından basit ortalamayı alır. Yapay zekâ şirketleri: Microsoft, Alphabet, Amazon, Meta, Oracle. Kaynak: iFinD, Wind, Bloomberg, Çin Uluslararası Sermaye Kuruluşu Araştırma Departmanı Grafik 11: Teknoloji şirketlerinde sabit varlık oranının temelde değişmemesi.
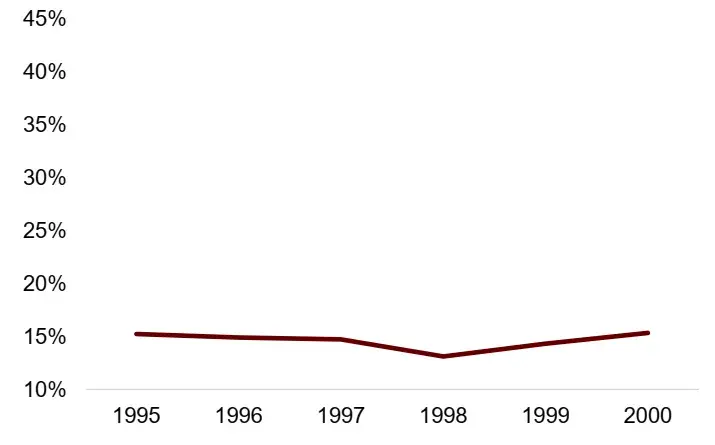
Not: Her grup örnek şirketler için ayrı ayrı oran hesaplar ve ardından basit ortalamayı alır. Teknoloji şirketleri: Microsoft, Cisco, Amazon, WorldCom, Lucent. Kaynak: iFinD, Wind, Bloomberg, Çin Uluslararası Sermaye Kuruluşu Araştırma Departmanı
Finansallaşma Likiditeyi Artırır
Finansallaşmanın tek bir tanımı yoktur. Epstein’i (2005) alıntılamak en doğrusudur: finans amaçları, finans piyasaları, finans kurumları ve finans kuruluşları, ulusal ve uluslararası ekonomik işlemlerde giderek daha önemli bir rol oynamaktadır[2]. Bu tanımın ima ettiği anlam, kaynak dağıtımında finansın rolünün artmakta olduğudur.
Finansallaşmanın itici güçleri konusunda farklı düşünce okullarının farklı görüşleri vardır[3]. Yeni Marksizm’e göre, 1970’lerden sonra reel ekonomide sermaye yatırım getirisindeki düşüş ile fazla sermayenin finans spekülasyonuna akması, kapitalist finansallaşmanın temel nedenidir. Post-Keynesyenlik ise, şirket yönetiminde hissedar değerine öncelik verilmesi yönündeki değişimle gerçek yatırımların azaldığını, hisse senedi geri alımlarının ve finans varlıklarına yapılan tahsislerin arttığını savunur; bu durum, finans yatırımlarının reel sermaye birikimini dışlayarak yerini aldığını gösterir. Neoklasik yaklaşım ise, finans liberalleşmesi ve varlık emekliliği sayesinde varlıkların likiditesinin arttığını ve kaynakların daha iyi tahsis edildiğini ileri sürer; bunu ekonomik gelişmede bir ilerleme olarak görür. Finansallaşmanın gelişimiyle ilgili teorik anlayışlar ne kadar farklı olursa olsun, Luo Yu (2017), Bretton Woods sisteminin çöküşü ve küresel düzeyde saf kredi parası sistemine geçişin finansallaşma için kesinlikle gerekli koşulları yarattığını belirtir. Özellikle ödeme aracı açısından fiziksel nakit payının önemli ölçüde azaldığını, işlemlerin hesaplar arası dijital aktarımlara kaydığını, işlem maliyetlerinin düştüğünü ve işlem hacminin arttığını vurgular. Değer saklama açısından ise çeşitli finans varlıklarının, değeri saklama amacıyla “yarı-para” işlevi gördüğünü, geniş para arzının sınırlarını genişlettiğini ifade eder[4].
Finansallaşmanın başlıca göstergeleri şunlardır[5]: (1) Genel likiditenin genişlemesi. Örneğin, geniş likidite/GSYİH oranı artmıştır, finans sektörünün kâr payı yükselmiştir ve finans sektörünün büyüklüğü nispeten daha hızlı büyümüştür. (2) Düşük likiditeli varlıkların yüksek likiditeli varlıklara dönüşmesi. Çeşitli yeni finans araçları ortaya çıkmıştır; emeklilikleme sayesinde likiditesi düşük varlıklar likiditesi yüksek varlıklara dönüştürülmüştür ve finans işlemlerinin hacmi önemli ölçüde artmıştır. (3) Sermaye kârlarının elde edilmesinin giderek daha çok finans kanallarına dayanması, reel ticarete ve mal üretimine değil. Örneğin, şirket kârları artık yatırım getirilerine daha çok bağımlıdır. (4) Sermaye piyasasına dayalı finans sistemlerinin söylem gücü sürekli artmaktadır. Örneğin, borsa değeri/GSYİH ve borç/GSYİH oranları sürekli yükselmekte, banka kredisi/GSYİH oranı ise azalmaktadır. (5) Şirket yönetimi kapsamında hissedar değerine verilen önemin artması. Örneğin, ABD borsasında hisse senedi geri alımları artmıştır.
Makro düzeyden bakıldığında, 1990’ların ortasından beri ABD’de geniş likidite/GSYİH oranı artan bir trend izlemektedir; bu oran M2/GSYİH oranından yaklaşık 20 puan daha yüksektir. Finans krizinden sonra ABD, finans düzenlemelerini güçlendirmiş; ABD bankalarının kredi faaliyetleri nispeten yavaşlamıştır; ancak banka varlıkları/GSYİH oranı küçülmemiş, bankacılık sektöründe krediden bağımsız faaliyetler devam etmiştir. Şekil 12: ABD’de geniş likidite/GSYİH oranı artmıştır
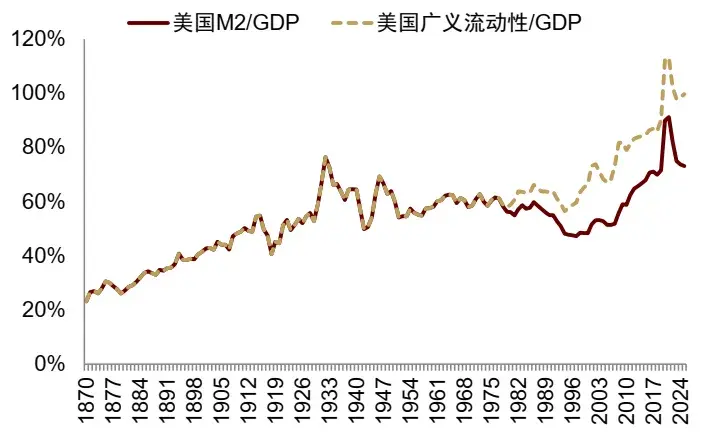
Not: Geniş likidite, M2 + para piyasası fonlarını kapsar.
Kaynak: iFinD, Jordà-Schularick-Taylor Makrotarih Veri Tabanı, Çin Uluslararası Sermaye Kurumu Araştırma Departmanı Şekil 13: ABD banka varlıkları/GSYİH oranı küçülmemiştir.
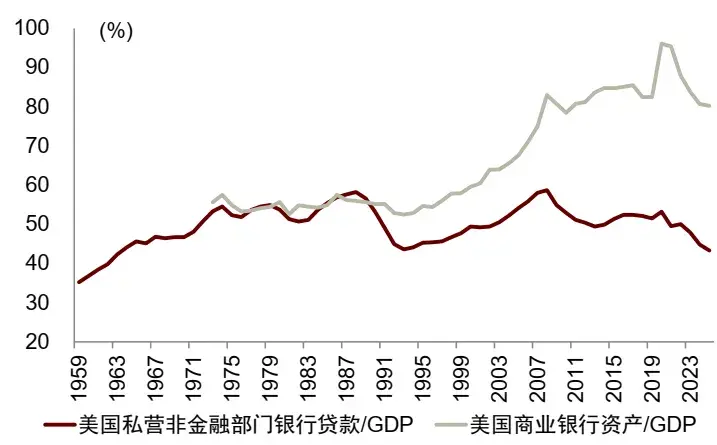
Kaynak: iFinD, Çin Uluslararası Sermaye Kurumu Araştırma Departmanı
Mikro düzeyden bakıldığında, yeni finans ürünleri sürekli olarak ortaya çıkmaktadır. 1985–2014 yılları arasında ABD’de reel olmayan şirketlerin menkul kıymet ihracı verileri, finans ürün çeşitliliğinin sürekli arttığını göstermektedir. 1985 yılında piyasada yaklaşık 150 çeşit finans ürünü bulunurken, bu sayı 2014 yılında 751’e ulaşmış, yani 600’den fazla ürün eklenmiştir. Reel olmayan şirketlerin yeni finans ürünlerinden yaptığı finansman payı artmış, 2010–2014 döneminde %50’yi aşmıştır. Şekil 14: ABD reel olmayan şirketlerinin finansman yöntemleri
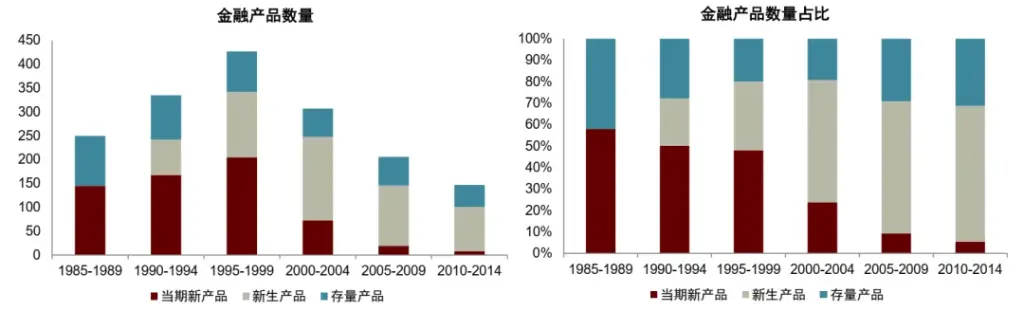
Not: Sol grafik, 1985–1989 ile 2010–2014 dönemleri arasındaki farklı finans ürünleri toplam sayısını gösterir. Sütun grafiği finans ürünleri üç gruba ayırır: (1) Mevcut ürünler (Eski): 1985 öncesi piyasaya sürülen ürünler; (2) Güncel yeni ürünler (Yeni-Girişimciler): mevcut dönemde ilk kez piyasaya sürülen ürünler; (3) Yeni doğmuş ürünler (Yeni-Genç): 1985 sonrası piyasaya sürülen ancak önceki dönemlerde ilk kez ihraç edilen ürünler. Sağ grafik, 1985–1989 ile 2010–2014 dönemleri arasındaki toplam finansman miktarlarındaki değişimi gösterir. Sütun grafiği finansman hacmini, mevcut ürünlerin, güncel yeni ürünlerin ve yeni doğmuş ürünlerin ihraç miktarlarına göre ayrıntılandırır.
Kaynak: Ana Babus, Matias Marzani ve Sara Moreira, “Özel Finans Ürünlerinin Yükselişi”, NBER Çalışma Belgesi 34594 (2025), Çin Uluslararası Sermaye Kurumu Araştırma Departmanı
Diğer göstergeler de referans açısından önemlidir. Örneğin, ABD’de yatırım fonlarının, vadeli işlem ve opsiyon sözleşmelerinin sayısı sürekli artmaktadır. Aktif vadeli işlem ve opsiyon sözleşmelerinin sayısı 2025 yılında özellikle olay sözleşmelerindeki artışla sıçramıştır; bu artış, Kalshi ve ForecastEx gibi olay tahmin platformlarından kaynaklanan sözleşmelerdeki büyük artıştan kaynaklanmaktadır. Olay sözleşmeleri, belirli bir olayın gerçekleşip gerçekleşmeyeceği ya da sonucu üzerine kurulu türev sözleşmelerdir; tahmin piyasalarında yaygın olarak kullanılır ve ekonomik göstergeleri, finans piyasalarını, hava koşullarını, siyasi olayları vb. içerebilir. 2024 ABD seçimlerinden sonra tahmin piyasaları önemli ölçüde trafiğe sahip olmuş ve olay sözleşmelerinin büyümesini sağlamıştır.
ABD Teknoloji ve Konut Sektörlerindeki Finansallaşma Deneyimleri
1980’lerden beri ABD, finansallaşmanın iki hızlanma dönemini yaşamıştır: birincisi 1990’larda teknoloji finansallaşması, ikincisi 2000’lerden sonra konut finansallaşmasıdır. 1990’lardaki teknoloji finansallaşması, ABD’de sermaye girişlerinde önemli artış ve hisse senedi finansmanında patlama ile karakterize edilmiştir; bu durum fonların kullanılma biçimlerini geliştirmiş ve sermayenin akışını sağlamıştır. Bu dönem boyunca finansallaşmayı harekete geçiren önemli bir faktör, emeklilik fonlarının yatırım kısıtlarının gevşetilmesiydi; bu durum, sermaye girişlerinin gelişmesini desteklemiş, halka açık arzlarla (IPO) çıkış kanalları sağlanmış, sermaye giriş fonları serbest bırakılmış ve daha fazla sermaye çekilmesine zemin hazırlanmıştır. 2000’lerdeki konut finansallaşması ise yeni likidite yaratmış ve likiditenin kullanılma biçimlerini artırmıştır; bu süreç çoğunlukla emeklilikleme yoluyla gerçekleşmiştir; böylece konut kredisi veren kurumlar sermayelerini serbest bırakmış, bilanço kısıtlarını aşmış, daha fazla kredi oluşturmuş ve yeni likidite yaratmıştır. Emeklilikleme ayrıca daha fazla finans kurumunun konut finansallaşmasına katılmasıyla sermaye kullanım biçimlerini artırmıştır.
ABD şirketlerinin hisse senedi finansman yöntemleri özel sermaye finansmanı ve halka açık hisse senedi finansmanını içerir. Başlangıç aşamasında finansman çoğunlukla özel sermaye yoluyla sağlanırken, büyüme aşamasına gelindiğinde halka açık hisse senedi finansmanına geçilir. 1979’dan sonra ABD, emeklilik fonlarının yatırım kısıtlarını gevşetmiş ve bu durum sermaye girişlerinde önemli bir artışa yol açmıştır. Sermaye girişleri, “teminatsız internet başlangıçları”nı daha kolay finanslanabilir şirketlere dönüştürmüştür; halka açık arzlar (IPO) çıkış kanalları sağlayarak hisse senedinde bağlı kalan fonları serbest bırakmış ve yeni yatırımların oluşmasını sağlamıştır. IPO çıkışları aynı zamanda sermaye girişlerinin daha fazla fon çekmesine yardımcı olmuştur.
Özellikle 1979 öncesinde, 1974 tarihli Çalışan Emeklilik Geliri Güvenliği Yasası'nın 'Dikkatli Kişi Kuralı', ABD emeklilik fonlarının girişim sermayesi yatırımlarına yatırım yapmasını engelliyordu. 1979'da ABD İşçi Bakanlığı, 'Dikkatli Kişi Kuralı'nı açıklığa kavuşturarak, emeklilik fonlarının yatırım kararları verirken artık her projenin düşük riskli olmasını değil, portföyün tamamının risk çeşitlendirme etkisini dikkate alması gerektiğini belirtti. Bu düzenleme sonrasında emeklilik fonları, yüksek riskli yatırımlara ayırdıkları payı artırabildi; bu da kurumsal sınırlı ortakların büyük çapta katılımına yol açarak ABD girişim sermayesi sektörünün finansman kaynağı yapısını kökten değiştirdi. ABD girişim sermayesinin yeni ölçeği ve yatırım hacmi önemli ölçüde büyüdü. ABD girişim sermayesi finansman kaynaklarına bakıldığında, 1978'de emeklilik fonlarından gelen pay yalnızca %15 civarındayken, 1990'da bu oran %53'e ulaştı. ABD girişim sermayesi fon toplama ve yatırım miktarları da 1990'larda hızla artmaya başladı. Şekil 15: ABD girişim sermayesi finansman kaynakları
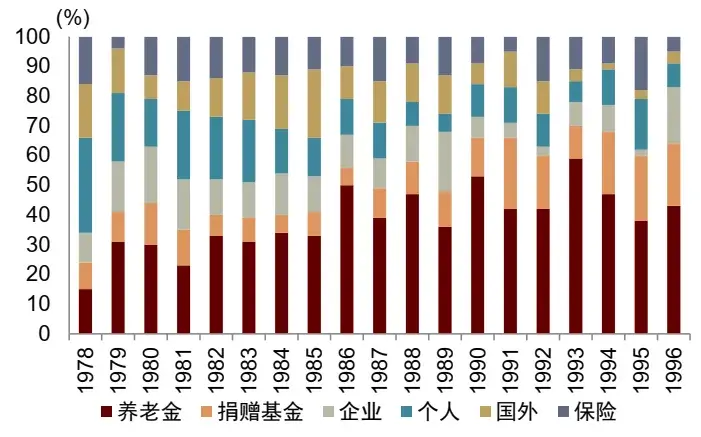
Kaynak: Gompers & Lerner, 1998, 'Venture Capital Fon Toplama Yöntemlerini Ne Belirler?'; Nicole R. Onorato, 1997, '1990'larda Girişim Sermayesi Finansmanındaki Eğilimler'; Çin Uluslararası Sermaye Kurumu Araştırma Departmanı Şekil 16: ABD girişim sermayesi fon toplama ve yatırım miktarları
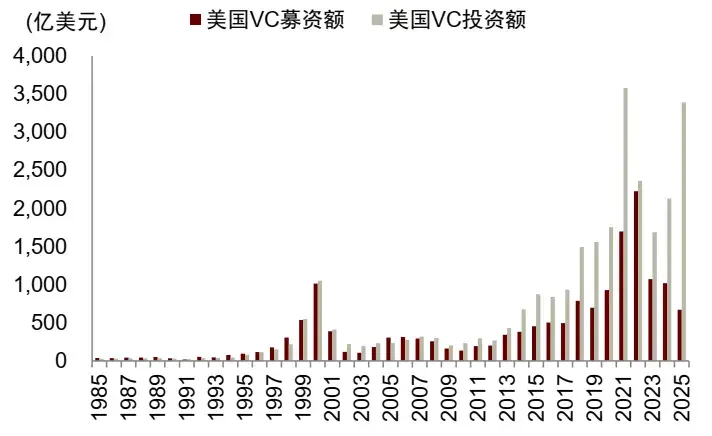
Kaynak: Ulusal Girişim Sermayesi Raporu 2013, 2023 & 2025; Çin Uluslararası Sermaye Kurumu Araştırma Departmanı
Fonlar girişim sermayesine aktarıldıktan sonra, girişim sermayesi, fiziksel teminatı olmayan internet başlangıç şirketleri için özsermaye finansman kanalları açtı. İnternet başlangıç şirketleri genellikle hafif varlığa sahip, çok sayıda maddi olmayan varlığa sahip, negatif nakit akışı gösteren, karlılığı istikrarlı olmayan ve banka teminatı sağlamayan işletmelerdir; bu nedenle geleneksel finansman yollarıyla fon sağlamak zordur ve dolayısıyla yalnızca özsermaye finansmanına bağımlıdır. 1990'larda ABD'de halka arz (IPO) sayısı artmış ve girişim sermayesi tarafından desteklenen IPO oranları yükselmiştir; bu da özsermaye finansmanında önemli bir artışa yol açmıştır. Şekil 17: 1990'lardan sonra girişim sermayesiyle desteklenen ABD halka arzlarının yükselişi.
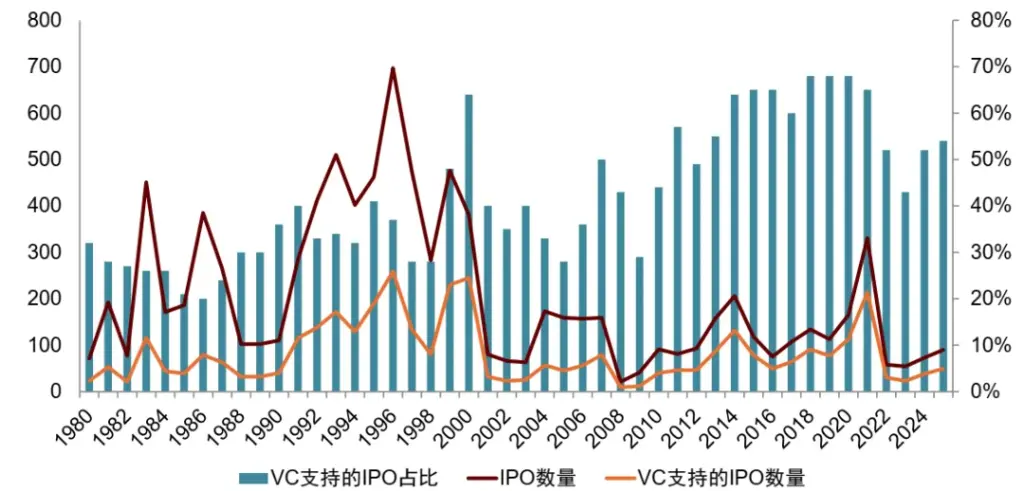
Kaynak: Jay R. Ritter Halka Arz Verileri, CICC Araştırma Departmanı Daha iyi çıkışlar elde etmek amacıyla 1990'ların sonunda ABD halka arzları, özellikle teknoloji sektöründe, daha fazla yatırımcı çekmek için önemli indirimlerle gerçekleştirildi. Geçmiş performansı olmayan yeni girişim sermayesi (VC) firmaları, portföy şirketlerini halka arza çıkarmaya güçlü teşviklerle yönlendirildi; böylece ilk gün fiyat patlamaları ile başarılı çıkış örnekleri oluşturarak LP'lere (sınırlı ortaklara) performanslarını göstermeyi ve bir sonraki VC fonunun toplanmasını kolaylaştırmayı amaçladılar. 1990'ların sonundaki halka arz çıkışlarından elde edilen getiriler oldukça yüksekti ve bu durum LP'leri VC'lere yoğun şekilde yatırım yapmaya teşvik etti. Ancak halka arz hacmi arttıkça, halka arz edilen şirketlerin ortalama kalitesi düştü. Girişim sermayesiyle desteklenen teknoloji şirketlerinin ortalama yaşları 1991'de 9 yıldan 1999'da 4 yıla geriledi.
2000 yılından sonra ABD konut sektörünün finansallaşması, türev ürünler ve borç finansmanı genişlemesiyle bağlantılı olarak mevcut varlıkları canlandırdı. Çeşitli finans kurumları, varlık securitizationu (varlık temelli menkul kıymetleştirme) aracılığıyla konut varlıklarını işlem yapılabilir, teminatlanabilir ve kaldıraçlı finans varlıklarına dönüştürerek konut piyasasını sermaye piyasaları, bankacılık sistemi ve gölge bankacılığı sistemiyle birleştirdi. Hipotek temelli menkul kıymetlerin (MBS) securitizationunun ana işlevi, mevcut kredi varlıklarını canlandırmak, orijinal para birimini daha aktif hale getirmek ve paranın dolaşım hızını artırmaktı; aynı zamanda bankalar, fonları geri kazandıktan sonra ev sahiplerine yeni krediler vermeye devam edebilir ve bu sayede ticari bankacılık kredi türev mekanizması aracılığıyla geniş para arzı genişlemesi gerçekleşirdi.
Mevcut varlıkları canlandırmak için kullanılan yöntemler arasında kredi güçlendirme, yeniden securitization ve hipoteklere 'sigorta' eklenmesi yer alır; bu yöntemlerle başlangıçta likit olmayan varlıklar likit hale getirilir. Kredi güçlendirme yaklaşık üç yöntemle yapılır: (1) Trancheleme: Hipotekler farklı risk düzeylerindeki menkul kıymetlere dönüştürülerek farklı yatırımcı ihtiyaçlarına cevap verilir; (2) Aşırı teminatlandırma: Varlık havuzunun büyüklüğü ihraç edilen tüm menkul kıymetlerin toplam anaparasından fazladır; bu fazla kısım, kayıpları karşılamak için aşırı teminat olarak kullanılır; (3) Fazla faiz marjı: Hipotek faiz oranı, MBS faiz oranından yüksektir; bu da pozitif bir marj sağlar.
Teminatlı Borç Yükümlülüğü (CDO), alt sınıf (subprime) kredilerle desteklenen MBS'leri daha ileriye dönük olarak securitize eder ve farklı derecelerdeki menkul kıymetlere ayırır. Ayrıca Kredi Temerrüt Takası (CDS), hipoteklere ek bir 'sigorta' katmanı ekleyerek likiditeyi daha da artırır.
Veriler, 1980'lerden sonra ABD'de kredilerin GSMH'ye oranı önemli ölçüde yükseldiğini ve bunun içinde konut kredilerinin en fazla arttığını göstermektedir. 1995'te konut hipotek kredilerinin GSMH'ye oranı %50'nin altında iken, 2007'de %80'i aştı. 2001–2006 yılları arasında ABD hipoteklerinin securitization oranı özellikle daha düşük kalitedeki Alt-A ve subprime hipotek menkul kıymetlerinde keskin bir artış gösterdi. Örneğin Alt-A hipoteklerinin securitization oranı 2001'de %19 iken 2006'da %91'e, subprime hipoteklerinkiyse 2001'de %46 iken 2006'da %75'e yükseldi.
ABD hipotek sahipleri bankalardan banka dışı kurumlara kaydı. Erken dönem ABD konut securitizationu çoğunlukla Fannie Mae, Freddie Mac ve Ginnie Mae gibi hükümet destekli kurumlar tarafından yürütülüyordu; ancak daha sonra hükümet destekli olmayan kurumlar (özellikle yatırım bankaları) da hipotek securitizationuna katılmaya başladı. Securitization aracılığıyla hükümet destekli kurumlar (Fannie Mae ve Freddie Mac gibi) ile ABS ihracı yapanlar 2006 itibarıyla pazar payının %60'ından fazlasını elde etmişti.
ABD'de Yapay Zekâ'nın Finansallaşması Hâlâ Erken Aşamasındadır
ABD'deki başlıca yapay zekâ şirketlerinin nakit akışı yeni başlamıştır ve dış finansmana geçiş süreci başlamıştır. Temsilci ABD yapay zekâ şirketlerinin yatırım harcamaları/gelir oranı 2020'de yaklaşık %10,3 iken 2025'te yaklaşık %32,8'e, Q2 2026'da ise yaklaşık %51,7'ye yükseldi ve bu oran teknoloji devrimi döneminin rekorlarını aştı. Yatırım harcamalarının kaynaklarına gelince, yapay zekâ şirketlerinin işletme nakit akışı/gelir oranı hâlâ %40'ın üzerindeyken, fon toplama nakit akışı/gelir oranı 2025'te yaklaşık -%7 iken Q2 2026'da yaklaşık %16,2'ye çıktı. Şekil 18: Yapay Zekâ Şirketlerinin Yatırım Harcamalarının Kaynakları
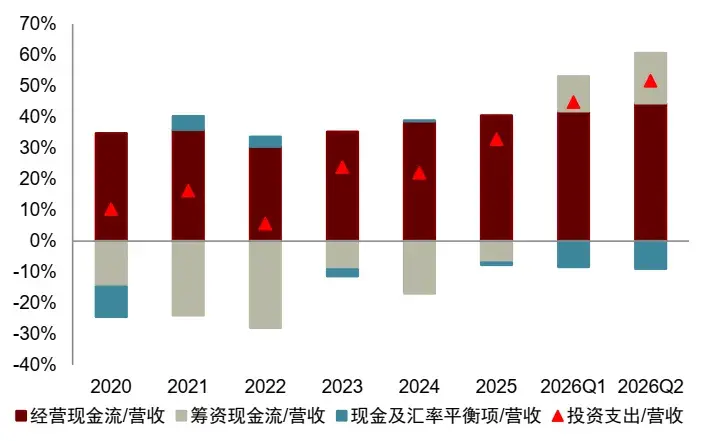
Not: Her grup örnek şirketler için nakit akışı/gelir oranını hesaplayıp ardından ortalamasını alır. Yapay zekâ şirketleri arasında Microsoft, Alphabet, Amazon, Meta ve Oracle yer alır. 2020–2025 yılları için yapay zekâ şirketleri verileri yıllık raporlardan alınmıştır; 2026 Q1 ve Q2 verileri ise mevsimsel etkileri azaltmak amacıyla ilgili çeyrek kadar geriye uzanan dört çeyreğin toplamı alınarak hesaplanmıştır.
Kaynak: Wind, Bloomberg, CICC Araştırma Departmanı Şekil 19: Teknoloji Şirketlerinin Yatırım Harcamalarının Kaynakları
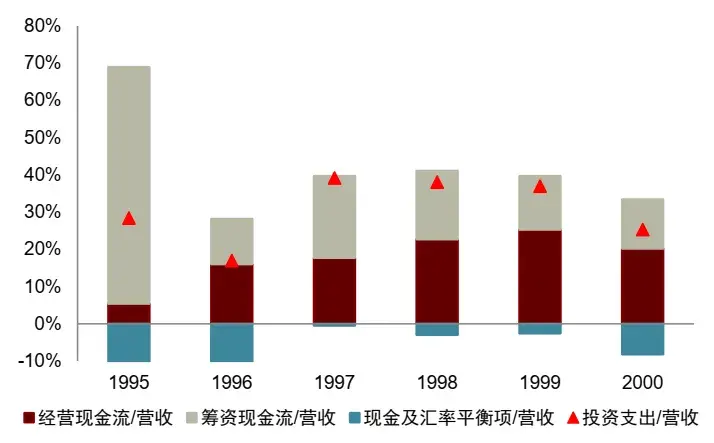
Not: Her grup, örnek şirketler için nakit akışı/hazır gelir oranı hesaplar ve ardından bu oranları ortalamaya alır. Teknoloji şirketleri arasında Microsoft, Cisco, Amazon, WorldCom ve Lucent yer alır. Kaynak: Wind, Bloomberg, CICC Araştırma Departmanı Şu anda yapay zekâ şirketlerinin marjinal dış finansmanı çoğunlukla borçlanmadan sağlanmaktadır; buna karşılık hisse senedi finansmanı henüz büyük çapta başlamamıştır. 2026 yılının ikinci çeyreğinde yapay zekâ şirketlerinin net fon toplama nakit akışı/hazır gelir oranı %16,2'ye yükseldi; bu oran, teknoloji şirketlerinin 2000 yılındaki oranı (%13,2) ile karşılaştırıldığında daha yüksektir. Bu oran içinde net borçlanma/hazır gelir oranı %21,2 iken net hisse senedi finansmanı/hazır gelir oranı -%3,3'e daraldı; o dönemde teknoloji şirketleri hem borçlanma hem de hisse senedi finansmanından net girişler kaydetmişti. Karşılaştırmalı olarak, mevcut yapay zekâ finansman genişlemesi daha çok borç tarafına odaklanmıştır; hisse senedi finansmanı ise net geri satın almaları yansıtmaktadır. Gelecekte borçlanma maliyetleri artarsa, yapay zekâ şirketleri hisse senedi finansmanına yönelme eğilimi gösterebilir. Şekil 20: Yapay Zekâ Şirketlerinin Fon Toplama Nakit Akışının Kaynakları
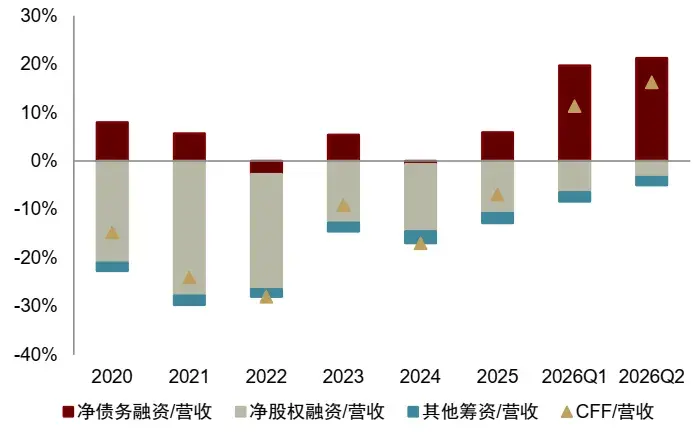
Not: Her grup, örnek şirketler için nakit akışı/hazır gelir oranı hesaplar ve ardından bu oranları ortalamaya alır. Net borçlanma = borç artışı/ihraç - borç azalışı/geri ödeme; net hisse senedi finansmanı = hisse artışı/ihraç - hisse azalışı/geri satın alma - ödenen temettü; diğer fon toplama = CFF - net borçlanma - net hisse senedi finansmanı. Yapay zekâ şirketleri arasında Microsoft, Alphabet, Amazon, Meta ve Oracle yer alır. Yapay zekâ şirketlerinin 2020-2025 dönemine ilişkin verileri yıllık raporlardan alınmıştır; 2026 birinci ve ikinci çeyrek verileri ise mevsimsel etkileri azaltmak amacıyla ilgili çeyreğe kadar geçen dört çeyreğin toplamını yansıtır.
Kaynak: Wind, Bloomberg, CICC Araştırma Departmanı Şekil 21: Teknoloji Şirketlerinin Fon Toplama Nakit Akışının Kaynakları
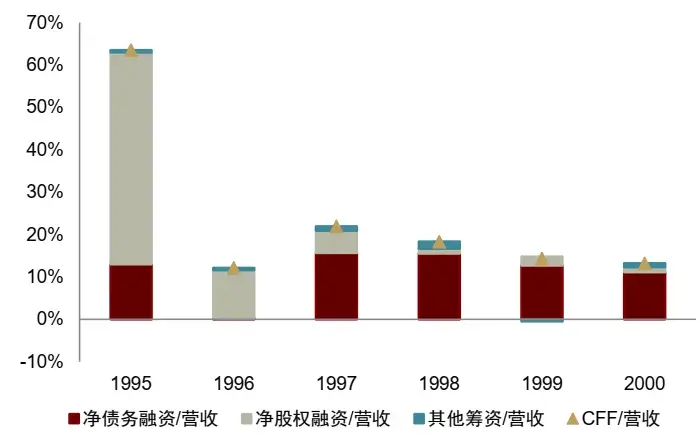
Not: Her grup, örnek şirketler için nakit akışı/hazır gelir oranı hesaplar ve ardından bu oranları ortalamaya alır. Net borçlanma = borç artışı/ihraç - borç azalışı/geri ödeme; net hisse senedi finansmanı = hisse artışı/ihraç - hisse azalışı/geri satın alma - ödenen temettü; diğer fon toplama = CFF - net borçlanma - net hisse senedi finansmanı. Teknoloji şirketleri arasında Microsoft, Cisco, Amazon, WorldCom ve Lucent yer alır. Teknoloji şirketlerinin 1995 yılında oldukça yüksek ortalama net hisse senedi finansmanı/hazır gelir oranı, o yıl Amazon’un nispeten düşük hazır gelir bazından kaynaklanmaktadır. Kaynak: Wind, Bloomberg, CICC Araştırma Departmanı Dealogic verilerine göre, Haziran 2026 itibarıyla yapay zekâ şirketleri (Alphabet, Amazon, Meta, Microsoft ve Oracle) küresel olarak 159 milyar ABD doları değerinde tahvil ihraç etmiştir; bu miktar, 2025 yılı boyunca toplam 108 milyar ABD doları ve yalnızca 2024 yılı boyunca 17 milyar ABD doları ile kıyaslandığında belirgin bir artıştır. Bu beş yapay zekâ şirketinin toplam borçları 2025 yılının dördüncü çeyreğinden bu yana önemli ölçüde artmıştır; 2026 ikinci çeyreğinde bu artış 211,5 milyar ABD dolarıdır. Marjinal olarak, 2026 ikinci çeyreğinde kısa vadeli borçların büyümesi daha belirgindir; uzun vadeli borç büyümesi ise yavaşlamıştır, bu da şirketlerin borç geri ödeme baskısını artırmaktadır. Şekil 22: ABD’deki Yapay Zekâ Şirketlerinin Tahvil İhracatındaki Belirgin Artış
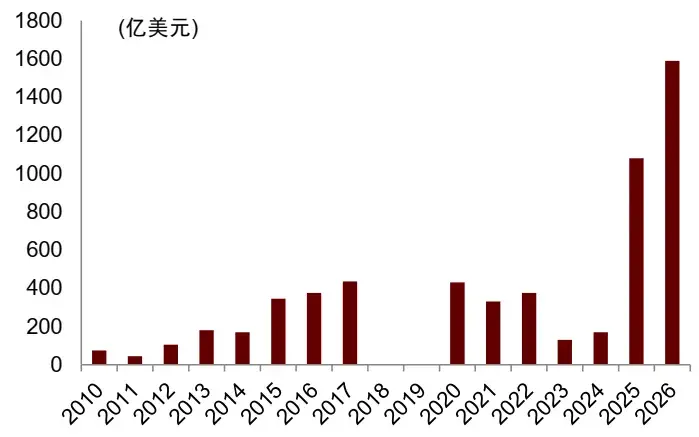
Not: Kurumsal tahvil ihracat verileri Google, Amazon, Meta, Microsoft ve Oracle’u içerir. 2026 yılına ilişkin kurumsal tahvil ihracat verileri 5 Haziran 2026 tarihi itibarıyla geçerlidir.
Kaynak: WSJ, Dealogic, iFinD, Bloomberg, CICC Araştırma Departmanı Şekil 23: ABD’deki Yapay Zekâ Şirketlerinin Borç Kompozisyonu
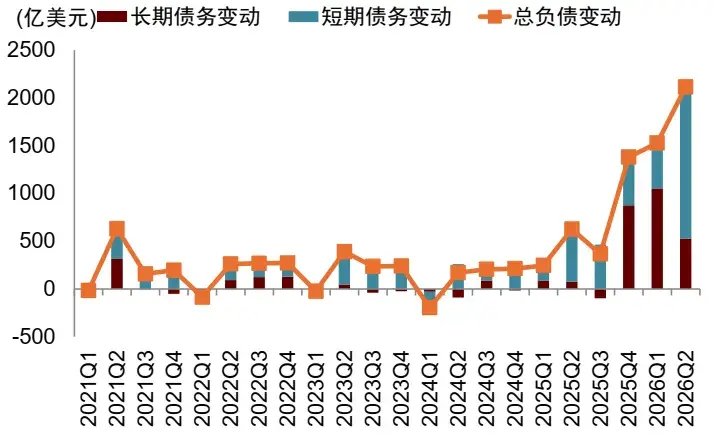
Not: Yapay zekâ şirketleri arasında Google, Amazon, Meta, Microsoft ve Oracle yer alır. Kaynak: iFinD, CICC Araştırma Departmanı Özel kredi, ABD’deki yapay zekâ şirketleri için dengeden dışarıda finansmanın önemli bir kaynağı haline gelmiştir. Özel kredi, uzun dönemli yapay zekâ altyapı yatırımlarını desteklemek amacıyla geleneksel banka kredilerinin yerini giderek almaktadır. Yapay zekâ projelerine yapılan yatırımların büyük ölçekli olması ve geri ödeme sürelerinin uzun olması nedeniyle geleneksel bankacılık sisteminin risk iştahı sınırlıdır; bu durum, Apollo, Ares, Blackstone ve Blue Owl gibi büyük özel kredi kuruluşlarının ana fon sağlayıcılar olmasını sağlamıştır. BIS tahminlerine göre, yapay zekâ ile ilişkili şirketlere verilen özel kredi kredileri 200 milyar ABD dolarını aşmış olup, toplam özel kredinin yaklaşık %8’ini oluşturmaktadır. Mevcut özel sermaye fonlarının yaklaşık %20’si yapay zekâ kredileri içermektedir. Özel kredi fonları çoğunlukla veri merkezi SPV’lerine, CoreWeave’e ve diğer hesaplama gücü operatörlerine ile GPU finansman platformlarına akar; bu fonlar, M7 ile yapılan uzun vadeli sözleşmelerden elde edilen kararlı nakit akışlarıyla geri ödenir ve böylece fon kaynakları bankacılık sisteminden banka dışı finans sistemine aktarılmış olur; bu süreç, fon sağlayıcı olarak bankalarla benzer işlev görür. Şekil 24: ABD’deki Yapay Zekâ Şirketlerine Yönelik Özel Krediden Doğrudan Kredilerdeki Hızlı Büyüme
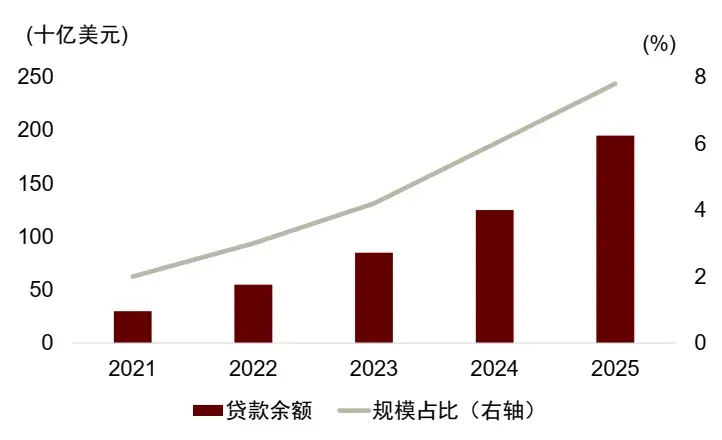
Kaynak: Aldasoro, Iñaki, Sebastian Doerr ve Daniel Rees. Yapay zekâ patlamasının finansmanı: nakit akışlarından borca. No. 120. Uluslararası Ödeme Bankası, 2026; CICC Araştırma Departmanı Şekil 25: Yapay Zekâ Kredileri İçeren Özel Kredinin Oranındaki Artış
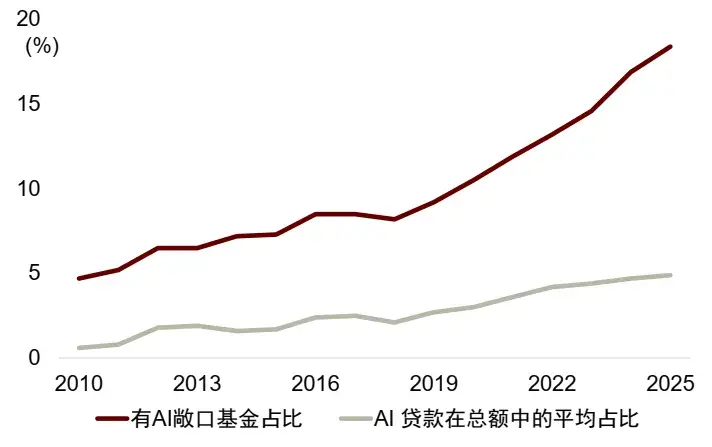
Kaynak: Aldasoro, Iñaki, Sebastian Doerr ve Daniel Rees. Yapay zekâ patlamasının finansmanı: nakit akışlarından borca. No. 120. Uluslararası Ödeme Bankası, 2026. Çin Uluslararası Sermaye Kurumu Araştırma Departmanı Şu anda yapay zekâ şirketleri önemli bir borç baskısıyla karşılaşmamaktadır ve borçlanma için hâlâ alan vardır. ABD’deki beş büyük bulut bilişim şirketi yeterli işletme nakit akışına sahiptir ve genel borç geri ödeme kapasiteleri güçlüdür. Nakit akışı faiz karşılama oranları hepsinde 1’in üzerindedir; bunlardan en düşük olan Oracle yaklaşık 7 kat, Amazon yaklaşık 48 kat ve Google ise en yüksek olan yaklaşık 82 kat seviyesindedir. Borç geri ödeme oranları hepsinde 1’in altındadır; Oracle yaklaşık %48, Amazon yaklaşık %12 ve Google en düşük olan sadece yaklaşık %6’dır. Şekil 26: ABD’deki beş büyük bulut şirketi için borç geri ödeme oranları (borç anapara ve faizinin bugünkü değeri / işletme nakit akışı)
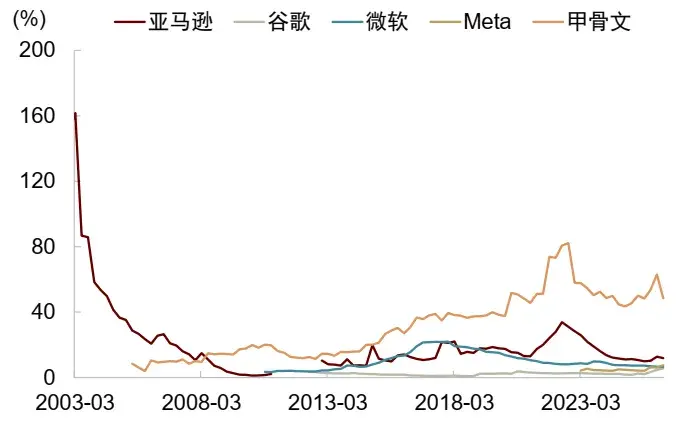
Not: BIS borç geri ödeme oranı formülüne göre hesaplanmıştır. Kaynak: Bloomberg, Çin Uluslararası Sermaye Kurumu Araştırma Departmanı ABD’deki beş büyük bulut bilişim şirketinin etkin faiz oranları şu anda yüksek değildir ve net nakit rezerv durumu farklılaşmaktadır. 2026 yılının ikinci çeyreğinde beş büyük bulut şirketi için etkin faiz oranı %4,9’dur; bu oran, Baa dereceli kurumsal tahvil getirisinden düşüktür. Beş büyük bulut şirketi için finansman maliyetleri hâlâ yüksek değildir; bunun nedeni kısmen önceki düşük faiz ortamında oranların “kilitlenmesi” ve tahvillerin ABD doları dışında para birimlerinde ihraç edilmesidir. Net nakit rezervleri açısından Google, Microsoft ve Meta görece daha iyi durumdadır; Amazon ve Oracle ise negatif net nakite sahip olup dış finansmana daha fazla bağımlı olduklarını göstermektedir. Şekil 27: ABD’deki beş büyük bulut şirketi için etkin faiz oranları hâlâ yüksek değildir
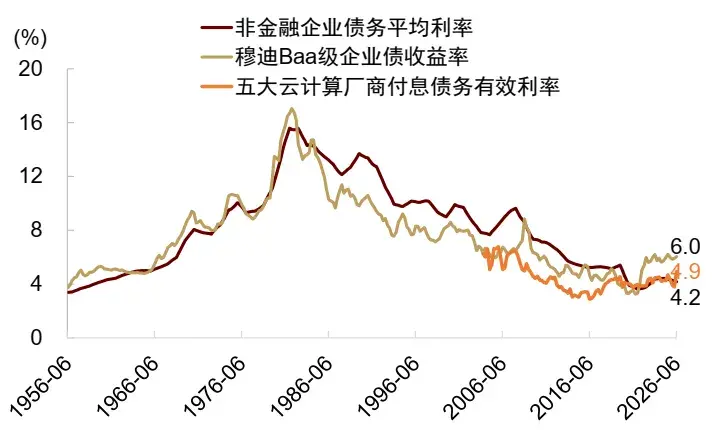
Not: Etkin borç faiz oranı = Geçtiğimiz 12 aydaki faiz gideri / Toplam borç Kaynak: Bloomberg, Çin Uluslararası Sermaye Kuruluşu Araştırma Departmanı Varlık emekliliği, ABD'deki yapay zekâ şirketlerinin finansmanında bir sonraki adım olabilir. Uzun vadeli kira ve kapasite satın alma sözleşmeleri birikmeye devam ettikçe, veri merkezleri ve bilişim gücü varlıklarından elde edilen kararlı nakit akışları emekliliğe uygun koşulları karşılamaya başlamıştır. 2024 başlarında CyrusOne, veri merkezi varlığa dayalı menkul kıymetler (ABS) olarak 1,175 milyar ABD doları çıkardı; Mart 2025’te Sabey, ABD’deki yedi veri merkezinden temin edilen teminatla 325 milyon ABD doları ABS çıkardı; Mayıs 2025’te Stack, ABD’deki on bir veri merkezinin gayrimenkulü, kira sözleşmeleri ve ilgili haklarından oluşan teminatla 345 milyon ABD doları ABS çıkardı; Eylül 2025’te QTS, Phoenix veri merkezinden temin edilen teminatla 600 milyon ABD doları ABS çıkardı; 2026 başlarında Compass Datacenters, bulut şirketlerine bilişim gücü kiralaması için uzun vadeli sözleşmelerden oluşan temel varlıklarla 830 milyon ABD doları veri merkezi ABS’si çıkardı. Yapay zekâ veri merkezi kredileri, emlak emekliliği sürecine benzer şekilde, fon emekliliğine dönüştürülüp emeklilik fonları ve sigorta fonları gibi kurumsal yatırımcılara dağıtılıyor.
ABD’deki yapay zekâ şirketlerine yapılan uzun vadeli hisse yatırımları yakın zamanda artmaya başladı, ancak genel oran hâlâ düşük seviyede. Yapay zekâ şirketlerince yapılan uzun vadeli hisse yatırımları 2025 yılından itibaren artış gösterdi ve 2026 yılının ikinci çeyreğinde toplam varlıkların yaklaşık %5’ini oluşturdu. İnternet şirketlerine kıyasla yapay zekâ şirketlerinde uzun vadeli hisse yatırımlarının oranı düşüktür; bu da yapay zekâ şirketlerinin öz kaynak finansmanının henüz erken aşamada olduğunu gösterir. Ayrıca bazı ağır varlıklı projelerin hisse yatırımı olarak değerlendirilmesi, büyük ölçekli bulut şirketlerinin bilançolarından riskleri izole etmenin bir yoludur. Şekil 28: ABD’deki yapay zekâ şirketlerinde uzun vadeli hisse varlıklarının oranı
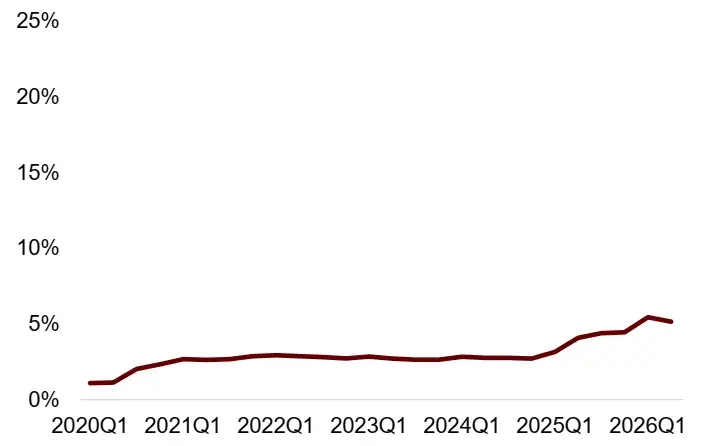
Not: Her grup örnek şirketler için oranı hesaplar, ardından basit ortalamayı alır. Yapay zekâ şirketleri arasında Microsoft, Alphabet, Amazon, Meta ve Oracle yer alır.
Kaynak: Wind, Bloomberg, Çin Uluslararası Sermaye Kuruluşu Araştırma Departmanı Şekil 29: ABD’deki internet şirketlerinde uzun vadeli hisse varlıklarının oranı
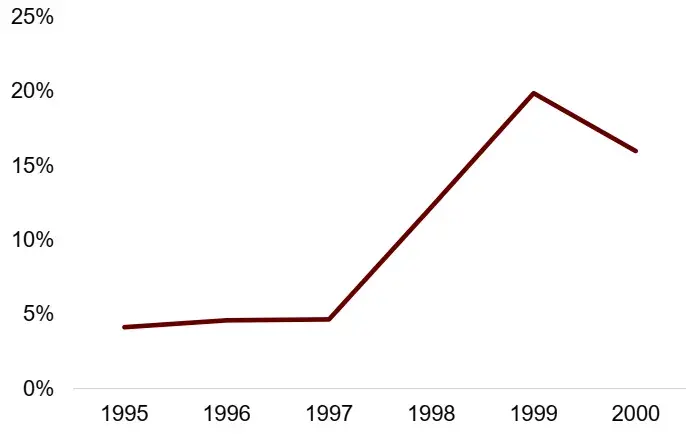
Not: Her grup örnek şirketler için oranı hesaplar, ardından basit ortalamayı alır. İnternet şirketleri arasında Microsoft, Cisco, Amazon, WorldCom ve Lucent yer alır. Kaynak: Wind, Bloomberg, Çin Uluslararası Sermaye Kuruluşu Araştırma Departmanı
Kısa Vadeli Riskler
Önceki analiz, ABD’deki finansallaşma ortamı ve yapay zekâ şirketlerinin internet şirketlerine kıyasla daha güçlü teknolojik özelliklere ve ‘emlak benzeri’ özelliklere sahip olması bağlamında, bu şirketlerin hem öz kaynak hem de borç yoluyla finanse olabileceğini göstermektedir. Ancak tarihsel internet ve emlak devrimlerine kıyasla günümüzde ABD’deki yapay zekâ şirketlerinin finansallaşması henüz erken aşamadadır; dolayısıyla finansman kaynaklarına fazla endişe etmeye gerek yoktur. Bununla birlikte, kısa vadeli likidite dalgalanma risklerini göz ardı etmemek gerekir; özellikle yüksek petrol fiyatları ve ABD faiz oranlarının belirsiz seyrine dikkat edilmelidir.
Tarihe bakıldığında, ABD internet balonunun ve emlak balonunun patlamasından önce üç fenomen aynı anda ortaya çıkmıştır: (1) Yüksek kaldıraç: İnternet devrimi sırasında pek çok dotcom şirketi ABD’de halka arz oldu ve Shiller F/K oranı 1990’da 17 katından 2000’de 44 kata yükseldi. Alt sınıf hipotek krizi öncesinde ABD hane halklarının makro kaldıraç oranı %70’ten (2000) %98’e (2007) çıktı; (2) Temel göstergelerde zayıflama: 2000 civarında ABD’de internet kullanıcı oranı dönüm noktasına ulaştı; 2006’dan itibaren ise ABD’de hipotek temerrüt oranı artmaya başladı; (3) Finansman koşullarında sistemik sıkılaşma: Federal Rezerv 1998’de faiz artırımlarına başladı; federal fonlar oranı 1998’de %4,75’ten 2000’de %6,5’e yükseldi. Alt sınıf hipotek krizi öncesinde federal fonlar oranı 2003’te %1,0’dan 2006’da %5,23’e çıktı.
Şu an bu üç fenomen yapay zekâ şirketleri için henüz belirgin değildir. ABD kurumsal sektörünün kaldıraç oranı hâlâ nispeten düşüktür ve borsa değerlemeleri aşırı yüksek değildir; ABD ekonomisi nispeten güçlü durumdadır, nominal büyüme oranı yaklaşık %5 seviyesindedir ve Mag 7 ile temsil edilen büyük teknoloji şirketlerinin gelir ve kâr büyüme oranları hâlâ yüksektir; finansman koşulları henüz önemli ve sürdürülebilir bir sıkılaşmayı göstermemiştir.
Ancak kısa vadeli risklere dikkat edilmeye devam edilmelidir; çünkü bunlar yapay zekâ şirketlerinin finansmanını bozabilir. Şu anda ABD’de güçlü bir finansman talebi vardır ve enflasyon arttıkça finansman ortamı marjinal olarak sıkılaşmaktadır. Son dönemde gerçek finansman baskıları (gerçek faiz oranları TIPs) artmış; bu durum, yapay zekâ sektörü zincirindeki yüksek kaldıracın sürdürülebilirliğiyle ilgili endişelere yol açmıştır.
Eylül 2026’da İngiltere Merkez Bankası Finans Politikası Komitesi, yapay zekâ borcundaki artışın ve şeffaflık eksikliğinin risk değerlendirmesini zorlaştırdığını, ayrıca finans koşullarının sıkılaşmasıyla birlikte kredi piyasasının (özel krediyi de içeren) nispeten kırılgan olduğunu belirtti. Mayıs 2026’da Federal Rezerv, Finans Stabilitesi Raporunda yapay zekâ ve özel kredinin dikkat edilmesi gereken yeni riskler olduğunu vurguladı. Federal Rezerv, sermaye harcamalarının giderek daha fazla borçla finanse edilmesinin sistemi kaldıraç etkisini artırdığını, özel kredinin ise yatırımcı geri çekimleri, kötüleşen duygu ve yapay zekânın kredi kalitesi üzerindeki etkisi gibi artan baskılarla karşı karşıya olduğunu belirtti. Eylül 2026’da S&P, Oracle’ın notunu BBB- seviyesine düşürdü; bu not alt standart (junk) sınırlarının hemen üzerindedir. Federal Rezerv’in Eylül 2026’da faizleri artırmasından sonra Eylül ayı sonuna kadar Coreweave’in bazı yüksek getirili tahvillerinin getirisi %0,5’ten fazla yükseldi. Temmuz 2026’da Meta, veri merkezlerini finanse etmek için 12 milyar ABD doları yeni tahvil çıkardı; bu tahvilin getirisi %7,5’tir ve Ekim 2025’te 27 milyar ABD doları tahvil çıkardığındaki getiriden %0,4 daha yüksektir. Şekil 30: Balonlar genellikle finansman koşullarında sistemik sıkılaşmadan sonra patlar
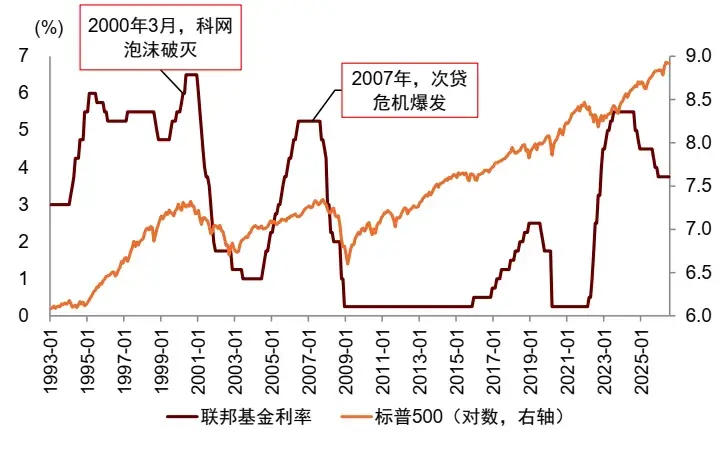
Kaynak: iFinD, Çin Uluslararası Sermaye Kuruluşu Araştırma Departmanı Özellikle kısa vadeli iki risk türüne dikkat edilmelidir. Birincisi, finansman koşullarındaki sıkılaşma özel yatırım hareketini zayıflatabilir. Eğer Federal Rezerv faizleri artırırsa ya da bankalar kredi standartlarını sıkılaştırırsa, şirketlerin finansman maliyetleri ve fon temin etme zorluğu artabilir; bu da özel yatırım genişlemesini yavaşlatabilir. İkincisi, kısa vadeli finansman baskıları yoğunlaşabilir ve likidite risklerini artırabilir. Repo anlaşmaları ve varlığa dayalı ticari senetler piyasası arasındaki fark hâlâ normalin üzerindedir; bu da bazı piyasa katılımcılarının kısa vadeli finansman baskısının henüz azalmadığını gösterir. Bu noktada para politikası daha da sıkılaşırsa, borç yenileme zorluğu artabilir ve kısa vadeli fonlama piyasasındaki dalgalanmalar şiddetlenebilir.