0G, Yapay Zeka Hesaplama Gücünü Temel Varlığı Olarak Alan Yeni Bir Finans Sistemi olan 'Hesaplama Finansı (ComFi)'ni Başlatıyor
 Tapbit Wire
Kaynak: 0G
Neredeyse tüm kıt varlıklar benzer bir yol izler: önce üretilirler, sonra fiyatlanırlar ve sonunda finansallaşır. Petrolün referans ham petrolü ve vadeli işlem piyasaları vardır; elektriğin ileriye dönük sözleşmeleri vardır; şimdi ise hesaplama gücü de aynı yolda yürümeye başlıyor.
Bugün kullanıcılar birkaç dakika içinde bir GPU kiralayabilir. Yaygın GPU’ların kira fiyatları zaten günlük olarak güncellenen bir referans fiyatı oluşturmuştur ve büyük küresel borsalar hesaplama gücü vadeli işlemlerine hazırlanmaya başlamıştır. Ancak petrol ve elektrik gibi olgun emtialara kıyasla hesaplama gücü henüz kendi özgün finans katmanına sahip değildir: insanlar hesaplama gücünü satın alıp kiralayabilir, ancak uzun vadeli bir varlık olarak tutmak, getiri elde etmek ya da gelecekteki hesaplama gücünün işlem yapılabilir haklarını sahip olmak hâlâ zordur.
Tam da bu pazarı tanımlamak için «Hesaplama Finansı» kavramı ortaya çıkmıştır. Bunun temelinde, hesaplama gücünün kendisi temel varlık haline gelmesi yatmaktadır. DeFi sermayeyi finansallaştırmıştır; Hesaplama Finansı ise yapay zeka çağında en kritik üretim araçlarından biri olan hesaplama kaynaklarını finansallaştırmayı amaçlamaktadır.
Madencilik bu yolu zaten doğrulamıştır
Hesaplama Finansı tamamen öncüsü olmayan bir kavram değildir. Bitcoin madencilik piyasasının gelişimi nispeten eksiksiz bir referans sağlamıştır.
İlk dönemlerde hash gücü yalnızca madencilik cihazları ve veri merkezlerinde mevcuttu: elektrik girdisi verilir, ekipman çalıştırılır ve blok ödülleri kazanılırdı. Daha sonra NiceHash gibi platformlar, madencilerin hesaplama gücünü satmasına ve alıcıların açık teklif vererek fiyatları belirlemesine imkân tanıyan bir hash gücü kiralama piyasası kurmaya başladı. Ancak yalnızca bir işlem piyasası yeterli değildi çünkü sektörde hâlâ birleştirilmiş bir referans fiyat eksikti.
Gerçek dönüm noktası Luxor’un Hashprice’ı başlatmasıyla geldi. Bu, farklı madencilik cihazları, farklı elektrik maliyetleri ve farklı işletme koşulları altında üretilen hash gücünü standartlaştırılmış bir gelir ölçütüne dönüştürdü. Daha sonra bu ölçüt etrafında vadeli sözleşme piyasaları oluştu ve nihayetinde borsada işlem gören hash gücü vadeli işlemleri geliştirildi. Bugün madenciler tarım emtialarının fiyatlarını korumak için yaptığı gibi gelecekteki madencilik gelirlerini de koruyabilmektedir.
Bu süreç şu şekilde özetlenebilir: önce spot piyasa, ardından fiyat referansı ve nihayetinde finans türevleri. Hesaplama gücü piyasası da bu süreci artık daha büyük bir ölçekte tekrarlamaktadır.
Hesaplama gücü zaten bir fiyata sahiptir, ancak henüz gerçek bir sermaye piyasasına sahip değildir
Şu anda hesaplama gücünün spot piyasası aslında oldukça olgundur. AWS ve Google Cloud gibi büyük bulut hizmet sağlayıcıları talep üzerine ve rezerve edilmiş hesaplama gücü sunar; Vast.ai ve RunPod gibi platformlar saatlik GPU kiralama imkânı sağlar; Akash, Render ve io.net gibi merkezi olmayan ağlar ise benzer modelleri zincir üzerinde uygulamıştır.
Başka bir deyişle, hesaplama gücü için işlem yapılan yerler eksik değildir. Gerçekten eksik olan, spot piyasasının üzerine inşa edilen finans altyapısıdır.
Bu geçiş zaten başlamıştır. Yaygın GPU’ların günlük kira fiyat referansları piyasada mevcuttur; bazı veriler hatta finans terminallerine aktarılmaktadır; vadeli fiyat eğrileri şekillenmeye başlamıştır ve büyük borsalar nakit bazlı hesaplama gücü vadeli işlemlerini başlatma planlarını açıklamıştır. Aynı zamanda büyük alıcılar ve satıcılar, OTC anlaşmaları aracılığıyla gelecekteki hesaplama gücü fiyatlarını sabitlemeye başlamışlardır.
Geleneksel finans, hesaplama gücünü giderek işlem yapılabilir bir emtia olarak değerlendirmektedir.
Ancak hesaplama gücünü gerçekten kullanan son kullanıcılar açısından bakarsak durum tamamen farklıdır. Bugün en yaygın biçim hâlâ bulut hizmet kredileri veya ön ödemeli puanlardır. Bu krediler genellikle devredilemezdir, mülkiyet hakkı taşımaz ve hatta süresi dolabilir. Kullanıcı bir GPU kiralsa bile kiralama süresi bittiğinde, tutulmaya devam edebilecek bir varlık kalmaz.
Bu, günümüzde hesaplama gücü piyasasındaki en büyük boşluktur: fiyatlandırma katmanı zaten yerleşmeye başlamıştır, ancak sermaye katmanı henüz yoktur.
Hesaplama finansı hangi bileşenlerden oluşabilir?
Öncelikle hesaplama finansı, çip üreticisi hisseleri, veri merkezi REIT'leri ya da yalnızca GPU kiralama piyasası değildir. Yatırımcıların doğrudan hesaplama kaynağının kendisine bağlı haklara sahip olmasını vurgular; yani hesaplama satan bir şirket aracılığıyla dolaylı maruziyet elde etmek yerine.
İlk önemli kavram, Hesaplama Getirisi'dir. Geleneksel staking getirileri genellikle token veya faizdir; ancak hesaplama getirisinin mantığı şudur: kullanıcılar sermaye yatırır ve nihayetinde gerçekten kullanabilecekleri hesaplama kaynakları alır. Böylece hesaplama artık yalnızca bir maliyet değil, bilanço üzerinde sürekli üretilen bir getiri haline gelir.
Bu durum özellikle Yapay Zeka Ajanları için çok önemlidir. Gelecekte bir Ajan, belirli varlıklara doğrudan sahip olabilir ve kendi işleyişini sürdürmesi için gerekli çıkarım (inference) kaynaklarını sürekli temin edebilir. Hesaplama kararlı nakit akışı haline geldiğinde değerlenebilir; değerlenebildiğinde ise daha ileri ticaret ve finansallaştırma için temel oluşturulmuş olur.
İkinci kavram, Hesaplama Talepleri'dir. Gelecekteki hesaplama kullanımı hakkını temsil eder. Kullanıcılar hesaplama fiyatları düşükken satın alabilir, talep yükseldiğinde satabilir ya da ödünç alma amacıyla teminat olarak kullanabilirler. Bu aşamada piyasa aslında Nvidia’yı, bulut sağlayıcıları ya da veri merkezlerini değil, doğrudan hesaplamayı fiyatlandırır.
Üçüncü yön, kendi kendini finanse eden bir yapay zeka ekonomisidir. Bugün çoğu yapay zeka ürününün çıkarım maliyetleri sonunda kurumsal bütçeler ya da girişim sermayesi tarafından karşılanmaktadır; ancak gelecekte bir yapay zeka hizmeti, kendi gelirinin bir kısmını bir sonraki aşama hesaplama kaynağına doğrudan harcayabilir. Böylece dış fonlamaya sürekli bağımlı kalmaz, işletmenin gelirini kendi çıkarım maliyetlerini ödemek için kullanır.
Bu geçiş özellikle Ajanlar için hayati öneme sahiptir. Kendi çıkarım maliyetlerini karşılayamayan bir Ajan, daha çok deneysel bir ürün gibidir; buna karşın para kazanıp kendi işletme maliyetlerini ödeyebilen bir Ajan, gerçek anlamda bağımsız bir ekonomik varlık olmaya başlamıştır.
Ancak bu modelin çalışabilmesinin ön koşulu, gerçek bir gelir döngüsünün olmasıdır. Herhangi bir 'gelecekteki hesaplama hakkı'nın diğer yanı, teslim yükümlülüğünü üstlenen bir tarafı ifade eder; ayrıca hesaplama teslimi kendisi de her gün maliyet gerektirir. Dolayısıyla cevaplanması gereken asıl sorular şunlardır: Hesaplama sağlama sorumluluğu kimdedir? Çıkarım maliyetlerini kim öder? Gelir, maliyetleri karşılamıyorsa hesaplama hakları nasıl yerine getirilir?
Eğer bu sorulara güvenilir cevaplar verilemezse, sözde 'hesaplama varlıkları' sonunda başka bir paketlenmiş borç senedi (IOU) olmaktan öteye geçemeyebilir.
Hesaplama petrol gibi standartlaştırılabilir mi?
Hesaplama finansının karşılaştığı en büyük sorunlardan biri, hesaplamanın kendisinin yüksek ölçüde standart dışı olmasıdır.
Bir varil ham petrolün kalitesi bir diğerinden farklı olsa da genel olarak bir referans fiyatlandırma sistemiyle işlem görebilir. Hesaplama ise çok daha karmaşıktır. H100’ler ve B200’ler eşdeğer değildir; aynı çip farklı hesaplama hassasiyetlerinde farklı performans gösterir; gerçek yapay zeka iş yükleri ayrıca VRAM, ağ ve iletişim verimliliği gibi faktörlerden etkilenir.
Daha da sorunlu olan şey, çiplerin çok hızlı güncellenmesidir. Bugün bayrak taşıyan GPU birkaç yıl sonra yalnızca orta sınıf bir ürün olabilir. Temel varlık sürekli değişiyorsa, finansal sözleşmeler hangi ödeme standardını kullanmalıdır?
Ancak madencilik piyasası zaten benzer bir soruyu cevaplamıştır. Bitcoin madencilik cihazları da farklı nesillerden gelir ve enerji verimliliği ile maliyet yapıları farklıdır. Hashprice tüm madencilik cihazlarını tamamen özdeş kılmaya çalışmaz; bunun yerine tek bir birleşik referans ölçütü oluşturur ve ardından farklı donanımların bu referansa göre indirim veya prim oluşturmasına izin verir.
Finans piyasaları uzun zamandır standart dışı emtiaları benzer şekilde yönetmiştir. Örneğin farklı kalitedeki ham petrol veya farklı bölgelerden gelen elektrik, nihayetinde belirli bir referans etrafında bir fiyatlandırma sistemi oluşturabilir.
Hesaplama muhtemelen benzer bir yapıya doğru ilerleyecektir: bir referans GPU veya standartlaştırılmış hesaplama birimi seçilir, ödenebilir bir referans seviyesi belirlenir ve ardından farklı donanım türleri bu seviye etrafında işlem görür. Gerçekten değerli altyapı, tüm GPU’ların aynı olduğunu kanıtlamak değil; piyasanın kabul edeceği bir indirim, prim ve baz (basis) sistemi kurmaktır.
Neden şimdi?
En doğrudan neden, yapay zekânın hesaplamayı giderek daha nadir bir mal gibi görünmesini sağlamasıdır. Talep hızla artmakta, arz genişletimi büyük sermaye yatırımları gerektirmekte ve fiyatlar açıkça dalgalanmaktadır. Tarihsel deneyime göre, böyle varlıklar nihayetinde kendi finans piyasalarını geliştirme eğilimindedir.
Kripto sektörünün ustalaştığı alanlar tam da bu sistemin ihtiyaç duyduğu altyapıyı sunar: programlanabilir haklar, şeffaf teminatlar ve açık piyasalar.
Daha da önemlisi, Yapay Zeka Ajanları hesaplama finansının en doğal kullanıcıları olabilir. Bir Ajan’a ofis gerekmez, geleneksel çalışan da işe almaz. Ana maliyeti çıkarımdır. Bir Ajan için hesaplama, aynı anda ücret, kira ve ham maddeye eşdeğerdir.
Dolayısıyla, Gerçekten de Ajanslardan oluşan bir ekonomi uzun vadede kurumsal kredi kartlarına ve aylık bulut hizmeti faturalarına dayanamaz. Yazılım tarafından doğrudan tutulabilen, kazanılabilen ve harcanabilen bir hesaplama varlığına ihtiyaç duyar.
Bu bakış açısıyla, hesaplama piyasası muhtemelen finansallaşma yolunda orta aşamaya ulaşmıştır. Spot piyasalar zaten mevcuttur, fiyat referansları oluşmaktadır ve borsalar keşifler yapıyor.
0G bu sistemi nasıl kavrar?
0G, bu hesaplama finans sisteminin temel katmanında yer alır ve iki ilgili ürün başlatmıştır.
Ascend, 0G Ekosistemi’nin likit staking ürünüdür. Kullanıcılar 0G’yi stakeladıktan sonra a0G alırlar; böylece staking getirisini korurken DeFi’ye devam edebilirler. a0G aynı zamanda hesaplama ile ilişkili varlıkların basılmasının temelidir.
29 Eylül’de başlatılması planlanan Infinite AI (iAI), hesaplama ile bağlantılı dijital bir varlık olarak konumlandırılmıştır. Kullanıcılar a0G kullanarak iAI basabilir ve uygun iAI’yi stakeladıklarında 0G Özel Bilgisayar ve 0G Uygulaması gibi ekosistem ürünlerinde kullanılabilecek hesaplama kredileri kazanabilirler. Başlangıç tasarımı gereği, uygun iAI stakeleri ürün şartlarına bağlı olarak her gün belirli miktarda kullanım değeri taşıyan hesaplama kredisi alabilirler.
Bu süreç şöyle özetlenebilir: 0G stakelenir → a0G alınır → iAI basılır → iAI stakelenir → hesaplama elde edilir → yapay zeka kullanılır.
0G çerçevesinde Ascend, staking ve likidite katmanını oluşturur; iAI hesaplama haklarını temsil eder; tüketilen hesaplama kredileri ise finans varlıkları ile gerçek yapay zeka kullanım talebi arasında bağlantı kurar.
Takım ve erken yatırımcı token açımları bir yıl ertelendi
Ürün düzeyindeki gelişmelere ek olarak, 0G Vakfı, takım ve erken yatırımcı token’larının açımlama planlarını da revize etmiştir. Bu iki kategori toplam arzın %44’ünü oluşturur ve ilk açımlama tarihi 22 Ekim 2026’dan 22 Ekim 2027’ye ertelenmiştir. Sonraki dağıtımlar ayda bir doğrusal şekilde devam edecek ve Eylül 2029’da tamamlanacaktır; toplam tahsis miktarı değişmemiştir.
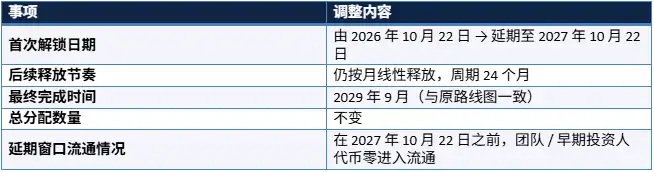
Bu, söz konusu token’ların 22 Ekim 2027’ye kadar dolaşıma girmeyeceği anlamına gelir. Ayarlama, toplam arzı veya nihai açımlama bitiş noktasını değil, kısa ve orta vadeli dolaşım arz hızını değiştirir.
Hesaplama gücü yeni bir finans temeli olmaya başlayabilir
Geçmişte ‘tokenlaştırılmış donanım’ ve ‘GPU destekli kredi’ gibi kavramlar piyasada görülmüştür; ancak bunlar çoğunlukla eksiksiz bir piyasa değil, izole ürünlerdir.
Buna ‘Hesaplama Finansı’ denilen yaklaşım daha kapsamlı bir kategori önerir: hesaplama gücü artık yalnızca yapay zeka şirketleri için bir maliyet kalemi değil, bağımsız bir varlık sınıfı olma potansiyeline sahiptir.
Eğer spot ticareti, fiyat referanslarını, hesaplama haklarını, getiri ürünlerini ve türevleri sonunda birleştirebilirsek, hesaplama piyasası enerji ve emtia piyasalarına benzer bir finans sistemi oluşturabilir.
Bu piyasa henüz çok erken aşamadadır. Standartlaştırma, teslim sorumluluğu, kredi riski, likidite ve düzenleme gibi birçok temel sorun hâlâ çözülmemiştir.
Ancak en azından bir şey giderek netleşiyor: yapay zeka yazılım sektöründen yeni ekonomik altyapıya yayıldıkça, hesaplama gücü kendisi de teknik bir kaynaktan, fiyatlandırılması, finanse edilmesi ve risk yönetimi yapılması gereken bir varlığa dönüşüyor.