Morgan Stanley: золото находит сильную поддержку на уровне $4000; дальнейший рост доходности не обязательно негативно скажется на золоте
 Tapbit Wire
Ключевые тезисы
· Золото опережает макроокружение: связь между золотом и реальной доходностью с марта по июль предполагала цену золота ниже $3000 за унцию, примерно на 28 % ниже текущего уровня.
· Любое снижение реальной доходности будет позитивным фактором для золота, снизит стоимость владения им и стимулирует приток инвестиций.
· Однако рост доходности не обязательно означает снижение цены золота — если он вызван опасениями по поводу финансовой устойчивости и суверенного риска, это поддержит золото.
· Снижение цен на нефть должно поддержать золото, но если дальнейший рост нефтяных цен усилит опасения по поводу роста и стагфляции, золото с равной вероятностью сохранит устойчивость.
1. Золото опережает макроокружение
Несмотря на недавние повышения ставок ФРС, укрепление доллара и высокую глобальную долгосрочную доходность облигаций, цена золота снизилась лишь на 10 % от максимума августа и остаётся выше $4000 за унцию.
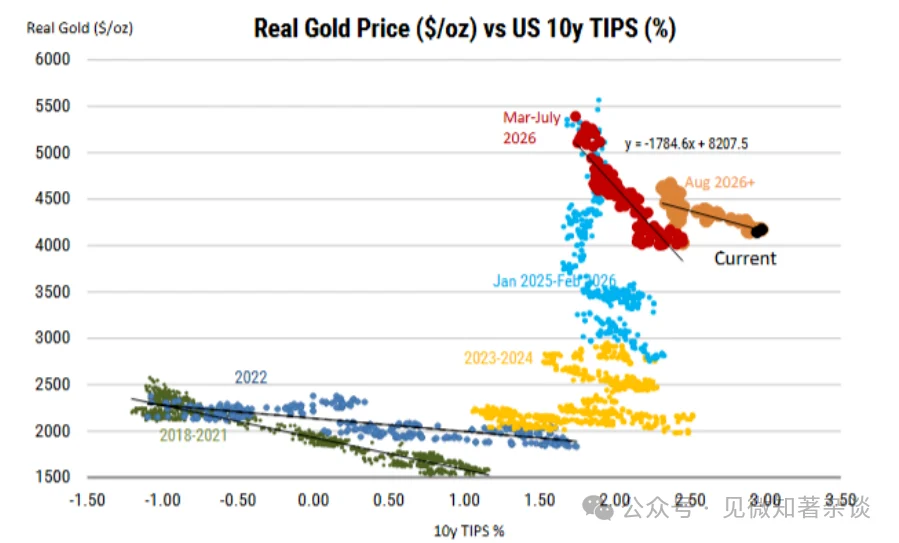
В отличие от этого, при сохранении связи между золотом и реальной доходностью, наблюдавшейся с марта по июль, цена золота уже опустилась бы ниже $3000 за унцию — на 28 % ниже текущего уровня.
[Рис. 1: Золото всё чаще противостоит макроголовным ветрам: сильный спрос со стороны центробанков и ETF компенсирует влияние роста реальной доходности, что указывает на очередное изменение традиционной связи золота с процентными ставками]
Снижение доходности даёт наиболее очевидный путь к росту, но рост доходности не обязательно негативен: ослабление доходности снизит стоимость владения золотом, а наши экономисты также ожидают меньшего числа повышений ставок ФРС, чем закладывает рынок.
Однако если доходность вырастет из-за опасений по поводу финансовой устойчивости, инвесторы могут активнее переходить в физические активы без кредитного риска, что также поддержит золото.
Прогноз MS: золото остаётся нашим главным товарным выбором — мы прогнозируем $5000 за унцию к II кварталу 2027 г.
Сильный физический спрос создал поддержку около $4000 за унцию; рост возможен при улучшении макроусловий или снижении цен на нефть. Опасения по поводу финансовой устойчивости и/или стагфляции служат альтернативными драйверами роста.
Ключевые риски: дальнейшее ужесточение политики ФРС, укрепление доллара, продажи золота центробанками и техническое разворотное давление.
2. Связь золота с реальной доходностью вновь меняется
Взаимосвязь золота и реальных доходностей эволюционирует с 2022 г.: на диаграмме 2 показано, как она изменилась после начала конфликта между Россией и Украиной.
В этот период золото показало значительно лучшую динамику, чем ожидалось: центральные банки примерно удвоили ежегодные закупки — с ~500 до ~1000 т/год; затем в 2025 г. рост цен ускорился, поскольку фонды ETF приобрели больше золота, чем в 2020 и 2008 гг.
Однако после начала конфликта на Ближнем Востоке взаимосвязь золота с доходностями вернулась к «нормальной»: цена золота снизилась на фоне роста ожиданий повышения ставок, а некоторые центральные банки продавали золото для смягчения давления на валюты.
[Рисунок 2: При нынешнем уровне реальных доходностей золото показало значительно лучшую динамику, чем ожидалось]
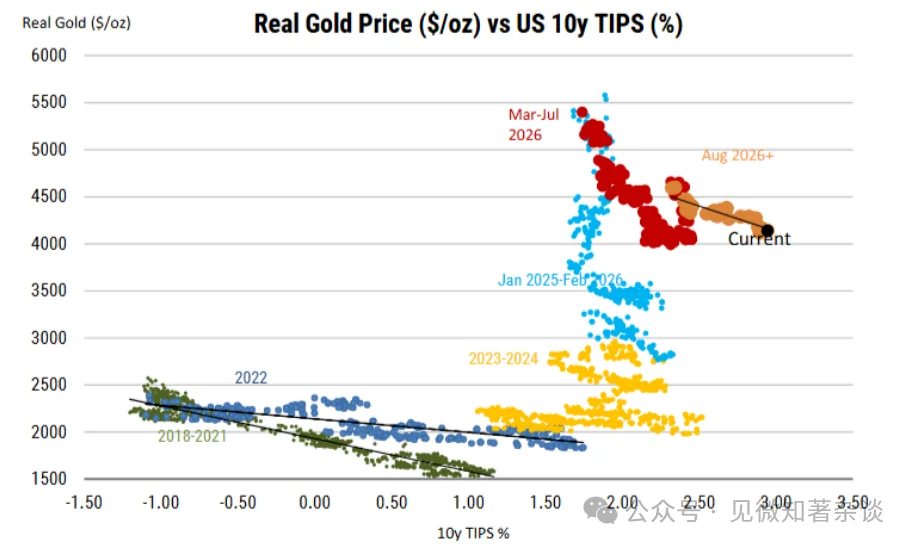
Макроусловия для золота ухудшились ещё сильнее: в августе они кратковременно улучшились из-за временного снижения ожиданий повышения ставок ФРС, но в сентябре вновь ухудшились.
ФРС впервые с 2023 г. повысила ставки, доллар укрепился, а доходность 10-летних казначейских облигаций США достигла максимума с начала 2000-х гг.
Рост номинальных доходностей был практически полностью обусловлен ростом реальных доходностей; ставка инфляционных ожиданий по 10-летним облигациям выросла лишь на 4 б.п.
Рост реальных доходностей повышает альтернативные издержки владения беспроцентным золотом, а стабильность инфляционных ожиданий ограничивает его привлекательность как хеджа от инфляции.
Оба этих фактора обычно указывают на значительный риск снижения цены золота.
[Рисунок 3: В начале октября доходность 10-летних казначейских облигаций США достигла максимума с 2002 г.]
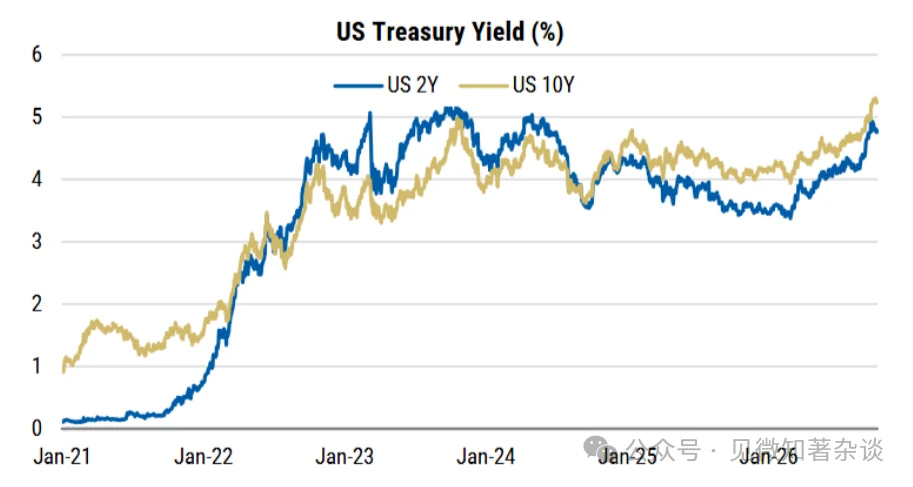
Однако взаимосвязь золота с реальными доходностями вновь эволюционирует: цена золота действительно снизилась и сейчас на 10 % ниже максимума августа.
Тем не менее, на фоне текущих макроусловий падение должно было быть значительно сильнее. Экстраполяция зависимости цены золота от 10-летней реальной доходности за период с марта по июль предполагает, что цена золота сейчас должна быть ниже $3000/унц., то есть на 28 % ниже текущего уровня.
Вместо этого наклон этой линии зависимости сгладился, что поддерживает цену золота даже при рекордно высоких (более 20 лет) реальных доходностях.
Мы считаем, что это расхождение отражает растущее влияние структурного спроса, прежде всего покупок центральными банками и притока средств в ETF, которые продолжались и после повышения ставок в сентябре.
3. Физический спрос снижает чувствительность золота к макрофакторам
Моментум покупок центральными банками сохраняется: после слабого I квартала во II квартале 2026 г. они приобрели 289 т золота (ежегодный темп — 1155 т), по сравнению с 860 т в финансовом году 2025 г.; наша модель прогнозирует 800 т на 2026 г.
Ранние признаки указывают на сохранение сильного импульса в III квартале, что может стать фактором повышения нашего прогноза на 2026 г.
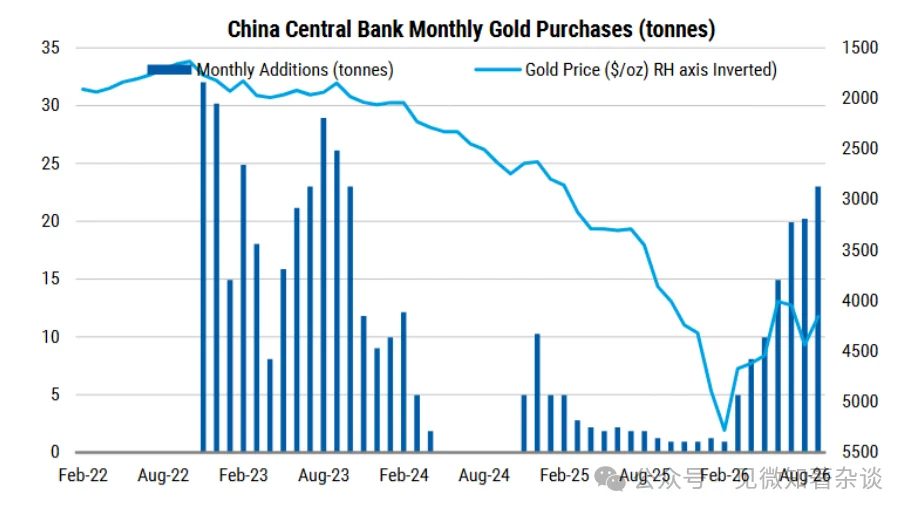
Например, Народный банк Китая приобрёл 103 т золота в этом году — больше, чем с 2023 г., причём 60 % пришлось на III квартал.
[Рис. 4: Народный банк Китая пополнил золотые резервы на 103 тонны в этом году — больше, чем с 2023 г.]
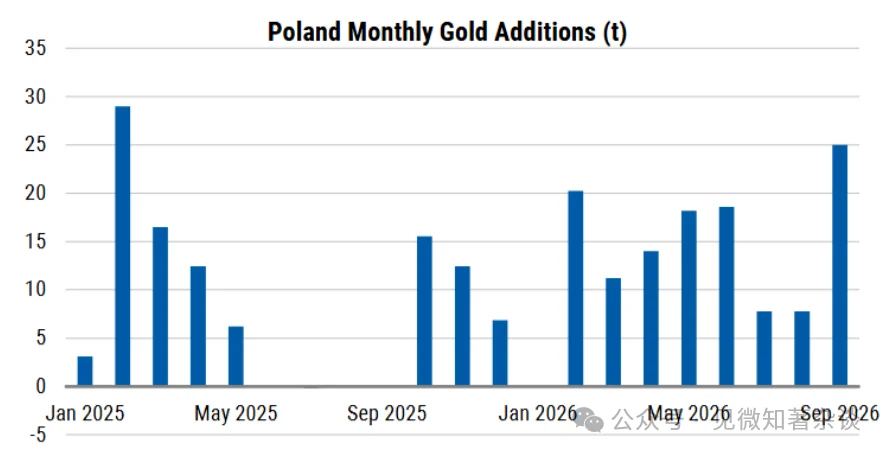
Польша по-прежнему на пути к тому, чтобы вновь стать крупнейшим покупателем в 2026 г.: её золотые резервы выросли до 673 тонн.
Таким образом, в этом году приобретено 123 тонны, превысив 102 тонны, добавленные в 2025 г.
Особенно сильным был сентябрь. Кроме того, Демократическая Республика Конго объявила о планах увеличить свои золотые резервы с 3 до 5 тонн к концу года, а Сербия также недавно пополнила свои золотые запасы.
[Рис. 5: Польша пополнила золотые резервы на 123 тонны в этом году, превысив рекордные закупки 2025 г.]
Общий спрос Китая также остаётся высоким: по состоянию на август импорт золота в Китай достиг 1100 тонн, что при годовом масштабировании станет максимальным показателем с 2017 г.
Этот объём более чем в 10 раз превышает пополнение ЦБ, что указывает на устойчивый спрос и в других сегментах китайского рынка: слабость рынков недвижимости и акций побуждает инвесторов перераспределять капитал в альтернативные активы, такие как золото.
Фонды ETF продолжают покупать золото, несмотря на повышение ставок: главным драйвером роста золота в 2025 г. стали притоки в ETF в объёме 800 тонн после начала снижения ставок ФРС.
Притоки в этом году замедлились — всего 250 тонн, что объяснимо в условиях более сложного макроокружения.
Однако последние данные по притокам в ETF выглядят обнадёживающе: глобальные золотые ETF зафиксировали в III квартале рекордный по долларовому объёму приток — $31 млрд, что составило около 220 тонн из ~250 тонн, добавленных в этом году, несмотря на повышение ставок ФРС в этот период.
Кроме того, притоки в европейские фонды впервые с 2021 г. превысили притоки в США, в основном благодаря Великобритании.
[Рис. 6: ETF остаются чистыми покупателями, несмотря на повышение ставок ФРС]
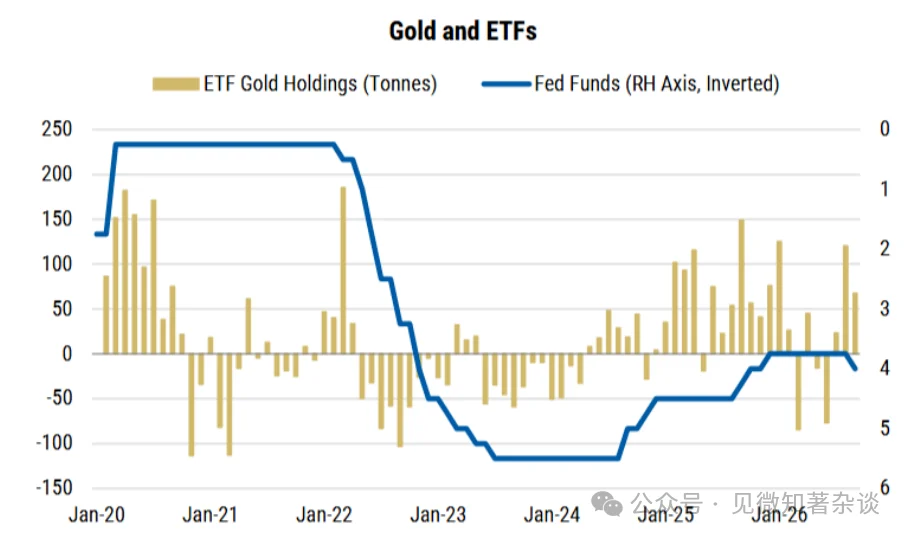
[Рис. 7: После тесной корреляции с середины 2024 г. объёмы активов ETF отклонились от динамики цены золота]
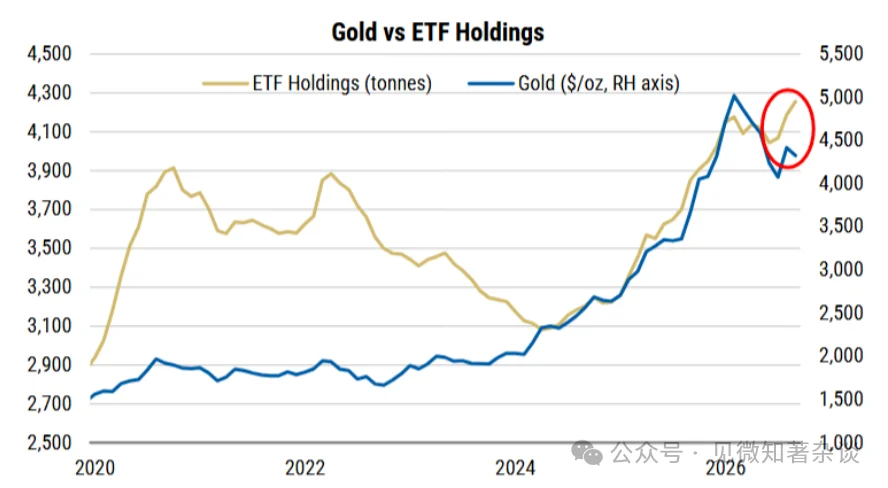
Фискальные риски меняют взаимосвязь между золотом и доходностью: рост доходности облигаций обычно давит на золото, но причина роста имеет значение.
После повышения ставок ФРС в сентябре доходность сначала снизилась, затем долгосрочная доходность вновь выросла, что увеличило наклон кривой доходности казначейских облигаций США.
Фискальный дефицит США приближается к $2 трлн; рост объёмов выпуска облигаций и конкуренция со стороны долгосрочных корпоративных займов, связанных с ИИ, усиливают давление, возможно, отражая рост рыночного спроса на повышенную компенсацию за длительность и фискальные риски.
Как отмечает Всемирный золотой совет, это может отражать «озабоченность неопределённостью инфляции, устойчивостью государственных финансов и рисками на рынке суверенных облигаций».
Такие опасения могут стимулировать диверсификацию в сторону золота — актива без эмитента и кредитного риска, что помогает объяснить устойчивый спрос на ETF даже при росте доходности.
4. Любое ослабление ожиданий повышения ставок или снижение доходности облигаций может дать импульс росту
Ослабление ожиданий повышения ставок может стать катализатором роста цен на золото: снижение процентных ставок и/или доходности облигаций уменьшает альтернативные издержки владения золотом и может стимулировать приток средств в ETF и спекулятивные покупки.
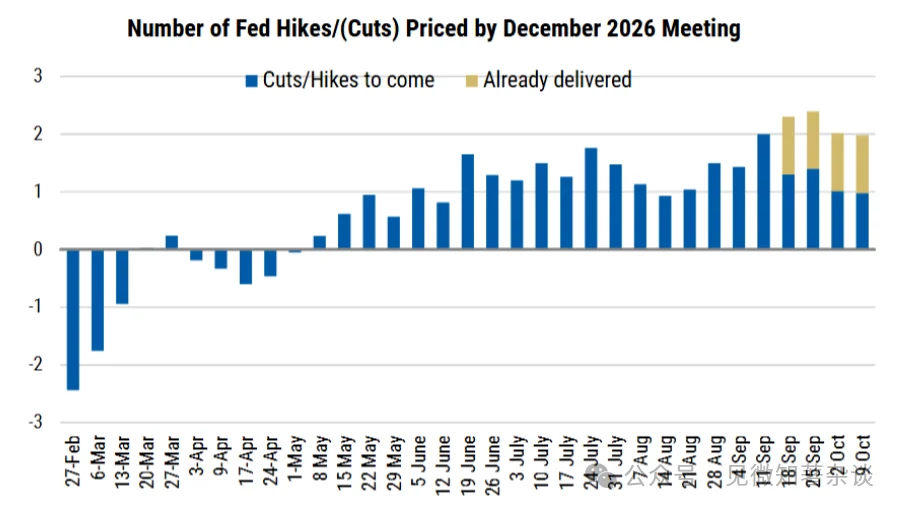
Наши экономисты ожидают, что ФРС повысит ставки ещё только два раза до конца 2027 г., тогда как рынок закладывает около 3,5 повышений.
Если инфляционное давление ослабнет и ФРС будет повышать ставки реже, чем ожидалось, это снизит ожидания повышения ставок и поддержит золото.
Команда также прогнозирует снижение доходности 10-летних казначейских облигаций США с нынешних 5,23 % до 4,7 % к третьему кварталу 2027 г.
Вмешательство Минфина США создаёт ещё один потенциальный катализатор, хотя дальнейшее вмешательство маловероятно: в августе выкуп Минфином долгосрочных ценных бумаг совпал с временной стабилизацией доходности и резким ростом цен на золото, а позиционирование и технические факторы усилили этот рост.
Дальнейшие покупки облигаций или другие меры по снижению давления на долгосрочную доходность вновь могут оказать поддержку, однако недавние заявления министра финансов США Скотта Бессента указывают на ограниченную готовность к активному вмешательству.
Поэтому объявление о рефинансировании 4 ноября станет важным событием для наблюдения.
Отдельно, даже если долгосрочная доходность останется высокой из-за фискальных рисков, более крутой вид кривой доходности может усилить привлекательность золота как замены суверенным долгам — при условии, что краткосрочная доходность снизится вследствие ослабления ожиданий повышения ставок.
5. Дальнейший рост доходности не обязательно негативно скажется на золоте
[Рисунок 8: Объёмы активов ETF и процентные ставки]
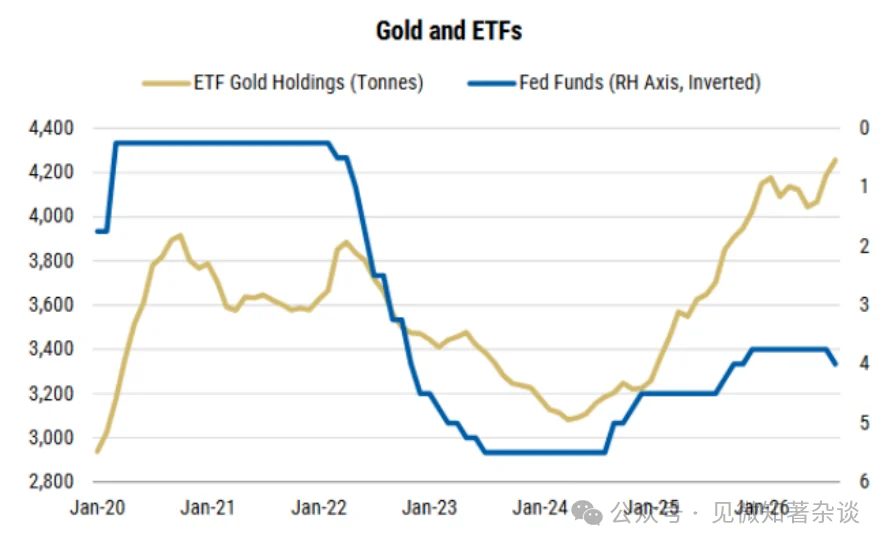
Как отмечалось выше, рост доходности облигаций обычно оказывает давление на золото, повышая альтернативные издержки владения активом без дохода.
Однако если дальнейший рост долгосрочной доходности отражает растущие опасения по поводу устойчивости государственных финансов и рисков суверенного долга, а не ужесточение денежно-кредитной политики, эта традиционная отрицательная корреляция может ослабнуть.
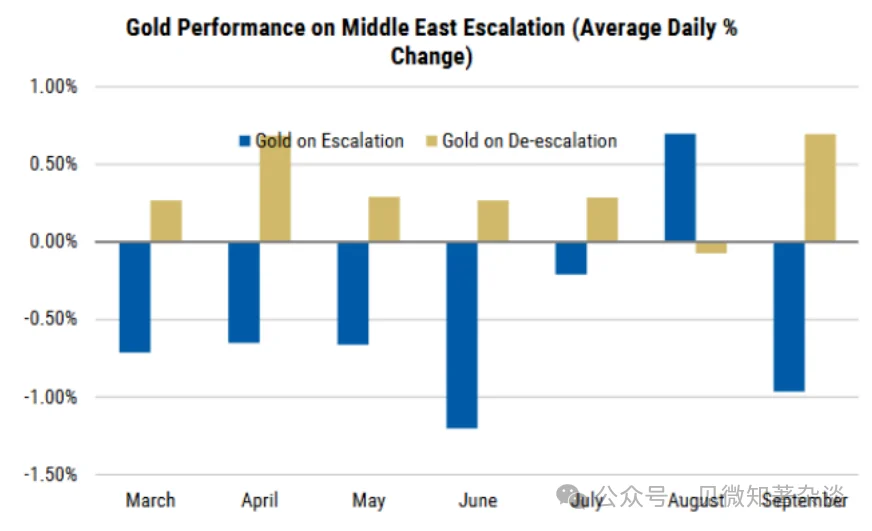
[Рисунок 9: С начала конфликта на Ближнем Востоке цена золота в среднем росла на 0,2 % в дни падения цен на нефть и снижалась в среднем на 0,5 % в дни их роста]
У золота нет эмитента и кредитного риска, что может стимулировать диверсификацию из гособлигаций и компенсировать негативное влияние роста реальной доходности.
Исторически золото также демонстрировало рост одновременно с ростом доходности облигаций в периоды высокой инфляции и фискальной неопределённости (включая несколько эпизодов в начале 1980-х гг.)
Это, возможно, уже происходит: приток средств в ETF остаётся высоким даже на фоне роста доходности.
Президент Бундесбанка недавно высказал аналогичную точку зрения: «Недавний рост мировых государственных облигационных доходностей вновь повысил относительную привлекательность долговых ценных бумаг».
Одновременно рост уровня задолженности усилил опасения по поводу кредитного риска этих активов.
Кроме того, геополитические риски, вероятно, будут и далее влиять на решения по управлению резервами. В совокупности аргументы в пользу дальнейшей диверсификации в пользу золота остаются убедительными. Германия обладает вторыми в мире по величине золотыми резервами.
6. Конфликт на Ближнем Востоке: сценарный анализ для золота
Золото пока не проявило свою традиционную роль актива-убежища в этом конфликте: мы исследовали, сохраняет ли оно статус безопасного актива на фоне снижения цены после начала конфликта.
Ключевой вывод заключается в том, что золото хорошо показывает себя при шоках спроса, но слабо — при шоках предложения, особенно если это вызывает рост инфляционных ожиданий и облигационной доходности.
Лучше всего оно демонстрирует результаты в дни падения цен на нефть: с начала конфликта краткосрочная динамика золота тесно связана с ценами на нефть и доходностью казначейских облигаций, а максимальные доходности обычно наблюдаются в дни снижения нефтяных цен.
Снижение цен на нефть ослабляет инфляционные опасения, снижает ожидания дальнейшего ужесточения политики ФРС и способствует падению доходности, что, в свою очередь, поддерживает рост цен на золото.
Если на Ближнем Востоке произойдёт деэскалация, приведущая к снижению цен на нефть и ослаблению инфляционного давления, которое ранее стимулировало ужесточение политики ФРС, золото получит поддержку — особенно если ослабнут ожидания повышения ставок ФРС и ослабнет доллар.
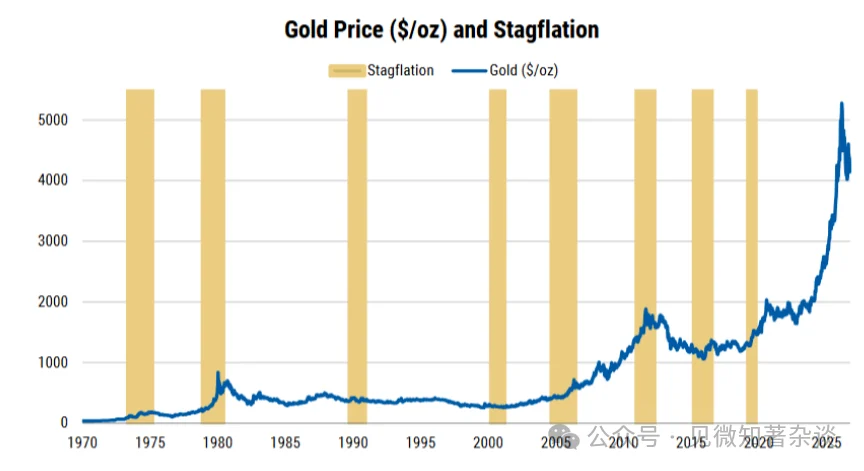
Однако дальнейший рост цен на нефть может начать подавлять экономический рост и усиливать риски стагфляции: до сих пор золото испытывало давление при росте нефтяных цен, особенно с конца августа, когда цена брент-нефти выросла с $90 за баррель до нынешних $105, а цена золота упала с $4650 до $4160 за унцию.
В ближайшей перспективе резкий скачок цен на нефть может оказать дополнительное понижательное давление на золото, особенно если его используют как источник ликвидности.
Тем не менее мы считаем, что коррекции следует использовать для покупки, особенно если высокие цены на нефть сохранятся продолжительное время. Длительный период высоких цен на нефть повысит риски стагфляции: энергетические издержки передаются в общую инфляцию, одновременно сокращая доходы домохозяйств, прибыль компаний и темпы роста.
По мере замедления роста центральным банкам будет всё труднее обосновывать дальнейшее ужесточение политики; пауза в повышении ставок при сохраняющейся высокой инфляции, при прочих равных, поддержит золото.
Условия стагфляции также обычно оказывают давление как на акции, так и на облигации, усиливая роль золота как средства диверсификации портфеля. Исторически это часто коррелировало с сильной динамикой золота.
[Рис. 10: Рынок ожидает ещё одного повышения ставки до конца года и ещё 2,4 повышения в 2027 г.]
[Рис. 11: Золото, как правило, хорошо показывает себя в условиях стагфляции]
7. Позиционирование и технические уровни важны для определения времени и масштаба движений
КТУ и системные инвесторы существенно повлияли на волатильность цен на золото в 2026 г.
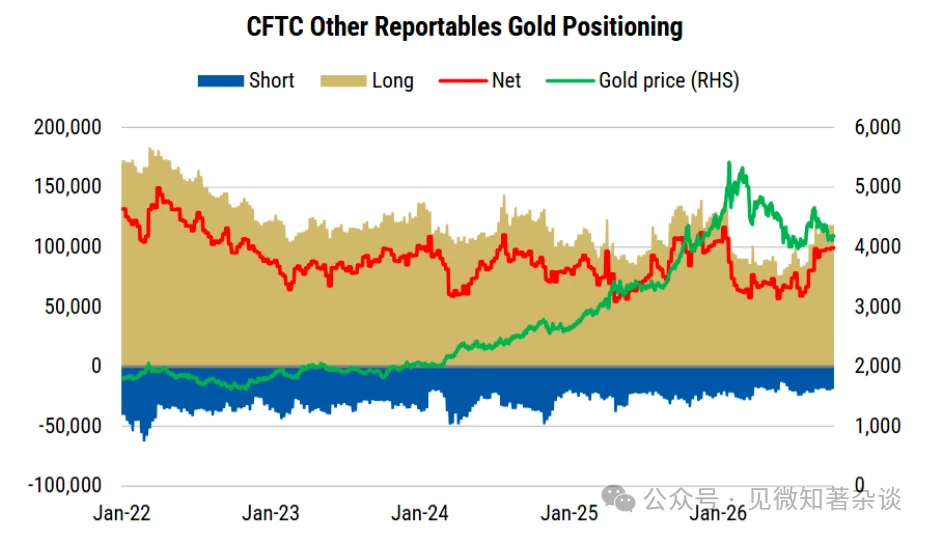
Данные CFTC по позициям показывают, что чистые длинные позиции достигли максимума в январе, а затем оставались около трёхлетнего минимума во II квартале и начале III квартала. С тех пор наблюдалось некоторое восстановление, сосредоточенное в основном в августе, однако более интересным развитием стало расхождение между позициями управляющих фондов и другими отчётными позициями.
Всемирный совет по золоту связывает другие отчётные позиции с КТУ, которые могут резко развернуться и усилить движения цен в обе стороны.
Чистые длинные позиции управляющих фондов достигли дна в мае, когда цена золота составляла $4000 за унцию, тогда как другие отчётные позиции начали расти лишь в конце июля.
Это совпало с быстрым прорывом цены золота выше $4600 за унцию, что демонстрирует, как движения цен могут усиливаться.
Чистые позиции по другим отчётным категориям оставались в целом стабильными в сентябре и начале октября; учитывая, что короткие позиции уже близки к историческому минимуму, любое значимое восстановление потребует новых покупок со стороны КТУ, а не закрытия коротких позиций.
[Рис. 12: Данные CFTC показывают, что другие отчётные позиции наращивали длинные позиции с конца июля, хотя темпы наращивания замедлились в сентябре]
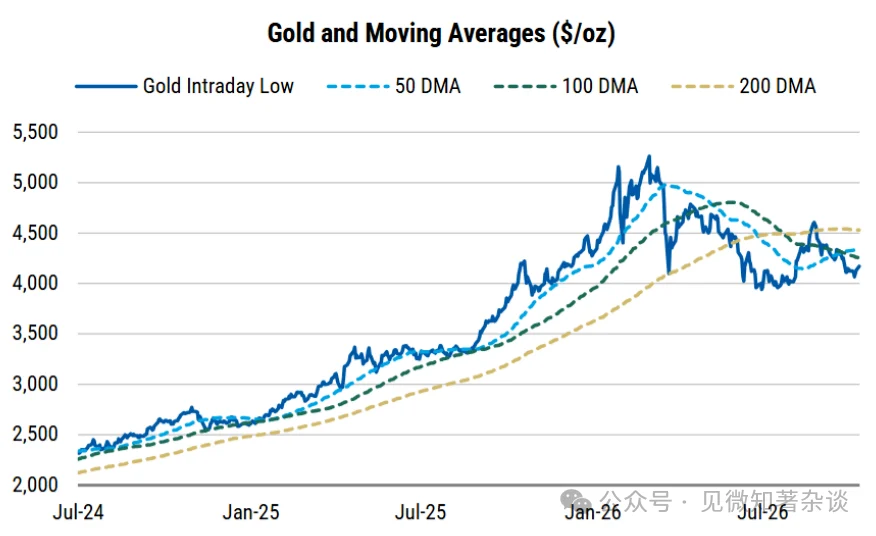
Технические уровни также важны: золото сейчас торгуется ниже ключевых технических уровней — в августе ему не удалось уверенно пробить 200-дневную скользящую среднюю. Расстояние между этими техническими уровнями также значительно сузилось с марта: разница между самой низкой и самой высокой скользящей средней составляет всего около $270 за унцию.
Скользящие средние многократно пересекались; сейчас 50-дневная и 100-дневная средние отличаются примерно на $80 за унцию. Если трендовые сигналы на разных таймфреймах начнут выравниваться, это сжатие может предвещать решительное движение в одном направлении.
Поскольку многие модели КТУ строятся на основе таких сигналов, приближение цены к 200-дневной скользящей средней может спровоцировать новую волну восходящего тренда, а пробой годового минимума — новую волну продаж.
С учётом выпуска данных по инфляции США на этой неделе, решения ФРС от 28 октября и объявления о рефинансировании 4 ноября системные потоки, вероятно, усилят следующее движение цены золота.
[Рис. 13: Золото торгуется ниже ключевых технических уровней]
8. Прогноз по золоту: высокая устойчивость
Золото проявило устойчивость на фоне всё более сложной макроэкономической обстановки благодаря сильному спросу со стороны центральных банков и притоку средств в ETF.
Покупки центральными банками, судя по всему, ускорились в III квартале, что создаёт upside-риски для нашего годового прогноза в 800 тонн; при этом большая часть примерно 250 тонн притока в ETF в этом году пришлась на III квартал, несмотря на то, что в этот период ФРС провела первое повышение ставок с 2023 г.
Мы считаем, что это отражает растущую привлекательность золота как хеджа против геополитических рисков и обеспокоенности правительств устойчивостью государственного долга.
Поскольку цена золота неоднократно находила поддержку около $4000 за унцию, мы считаем текущее соотношение риска и доходности привлекательным и прогнозируем целевую цену $5000 за унцию к II кварталу 2027 г.
Более низкие доходности открывают наиболее очевидный путь к росту.
Падение доходности облигаций и/или цен на нефть может ослабить ожидания ужесточения политики ФРС, снизить стоимость владения золотом и стимулировать приток новых инвестиций.
Однако если дальнейший рост доходности долгосрочных облигаций вызван опасениями по поводу устойчивости бюджетной политики, это не обязательно негативно: такие условия могут стимулировать диверсификацию в пользу физических активов без кредитного риска, например золота.
Аналогично, хотя рост цен на нефть изначально может оказать давление на золото через ожидания повышения ставок, устойчивый рост со временем может сместить фокус рынка на темы роста и стагфляции, создав ещё один фактор поддержки.