CICC: Американский ИИ в эпоху «ваты»
 Tapbit Wire
Источник: CICC; авторы: Чжан Вэньлан, Хуан Ядун, Чжоу Пэн. За последние два месяца фондовый рынок США пережил значительную волатильность, повлиявшую и на другие регионы. Колебания обусловлены изменениями монетарной политики и опасениями по поводу устойчивости капитальных затрат в сфере ИИ: первое усиливает второе. В этом году капитальные затраты ключевых американских ИИ-компаний резко выросли; хотя темпы роста могут замедлиться в следующем году, они останутся высокими. В то же время доходы ИИ-компаний остаются крайне неопределёнными, а операционный денежный поток сравнялся с капитальными затратами, из-за чего некоторые компании начали выпускать облигации для их финансирования. Рост доходности казначейских облигаций США усилил тревоги рынка: как поддерживать капитальные затраты при неопределённых доходах — вопрос, вызывающий широкий интерес.
Диаграмма 1: Капитальные затраты американских ИИ-компаний сопоставимы с операционным денежным потоком
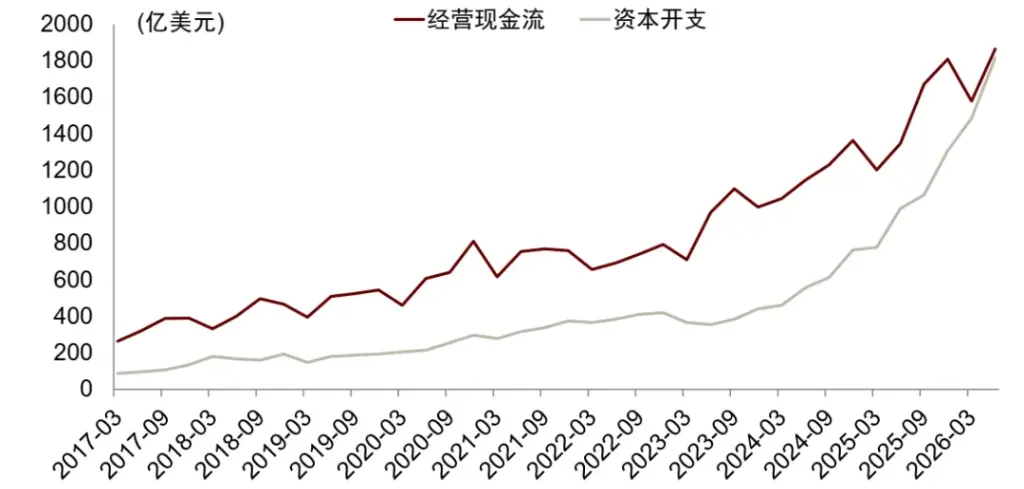
Примечание: данные на диаграмме — сумма показателей Microsoft, Amazon, Google, Meta и Oracle. Источник: Epoch AI, Bloomberg, iFinD, исследовательский департамент CICC. ИИ — новая отрасль, и её технологические прорывы и рост коммерческих доходов изначально трудно прогнозировать. Мы не будем фокусироваться на доходах, а рассмотрим потенциальные источники финансирования капитальных затрат в американском ИИ с точки зрения распределения капитала. На самом деле инвестиции порождают доходы: если обеспечить капитальные затраты невозможно, рост доходов окажется без поддержки. Другими словами, капитальные затраты и доходы — не взаимоисключающие переменные. Поэтому анализ финансирования капитальных затрат помогает оценить перспективы доходов.
Сначала мы проанализируем преимущества ИИ-индустрии в привлечении средств с учётом её особенностей. Во второй части рассмотрим динамику предложения капитала в американском обществе с 1990-х гг., в частности — как «финансиализация» США трансформировала ликвидность. У термина «финансиализация» нет единого определения, а его проявления сложны, но мы считаем, что для анализа ИИ-финансирования важны как минимум два аспекта. Макроуровень: рост соотношения широкой ликвидности к ВВП — то есть «денег» в обществе постепенно становится больше. Микроуровень: рост числа и разнообразия новых финансовых инструментов. Финансовые продукты (например, деривативы) делают капитал «подвижным» и повышают ликвидность активов. При этом макро- и микроуровни неразрывны: увеличение числа финансовых инструментов может стимулировать рост макроуровневой ликвидности.
Гиллиан Тетт, декан Кингс-колледжа Кембриджского университета и старший журналист Financial Times, в своей книге «Добро пожаловать в эпоху финансовой ваты» объяснила явление финансиализации в США и рассказала об истоках термина «финансовая вата». Поэтому мы воспользуемся этим ярким выражением для характеристики финансиализации США.[1]
Хотя после кризиса субстандартных ипотек 2008 г. США усилили финансовое регулирование, особенно банковское, общая тенденция финансиализации существенно не изменилась. Исходя из этого, мы проанализируем финансиализацию перед двумя крупными пузырями в США с 1990 г.: технологическим пузырём 1990-х и ипотечным пузырём до кризиса субстандартных кредитов. Затем рассмотрим текущую стадию финансиализации в американской ИИ-индустрии и, наконец, оценим риски ликвидности, с которыми может столкнуться сегодняшний американский ИИ-сектор.
ИИ: технологические и «недвижимостные» черты
Мы считаем, что ИИ обладает как технологическими, так и «недвижимостными» чертами (высокая доля основных средств), что позволяет финансировать его как за счёт акционерного капитала, так и за счёт заемного (ипотечного).
Технологические черты ИИ не нуждаются в пояснениях: его технологический прогресс и рост производительности, похоже, опережают достижения IT-компаний. Одно из проявлений — меньшая зависимость ИИ от рабочей силы по сравнению с IT-компаниями, а также способность замещать её. С макроуровня: с выхода ChatGPT в 2022 г. занятость в непроизводственном секторе США в телекоммуникациях и компьютерной отрасли снизилась на 6%. В отличие от этого, с августа 1995 г. (IPO Netscape, начало IT-пузыря) до марта 2000 г. (его крах) занятость в этих отраслях выросла более чем на 60%.
Диаграмма 2: Расхождение в динамике занятости в телекоммуникациях и компьютерной отрасли США в эпоху IT-революции и эпоху ИИ
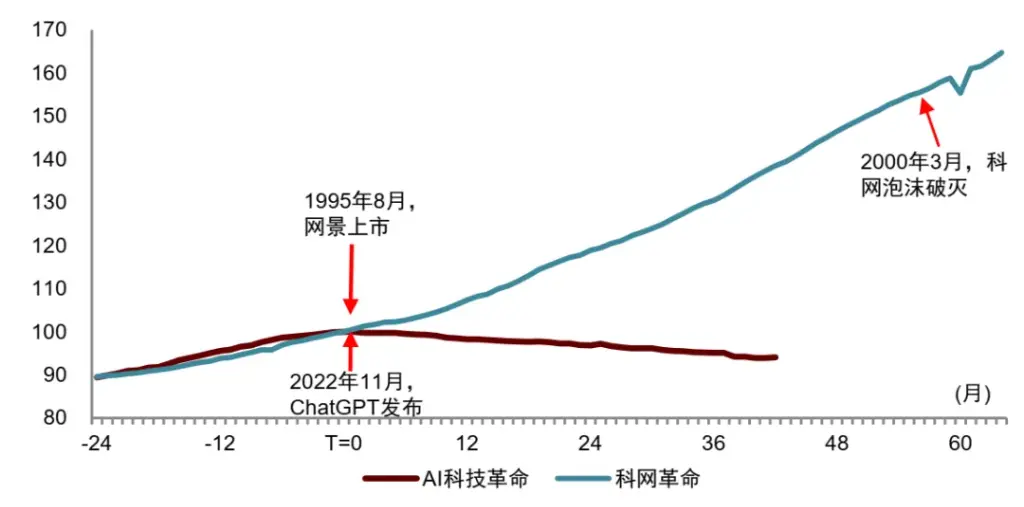
Примечание: в качестве точки отсчёта T=0 для ИИ-революции принят выпуск ChatGPT (ноябрь 2022 г.), для IT-революции — IPO Netscape (август 1995 г.). Занятость в непроизводственном секторе включает телекоммуникации, обработку данных и проектирование компьютерных систем (данные стандартизированы). Источник: iFinD, исследовательский департамент CICC. С микроуровня: если индекс плотности рабочей силы (соотношение численности сотрудников к основным средствам) Google, Microsoft и Meta в 2021 г. принять за 100, то в 2019 г. он составлял 109, а к 2025 г. прогнозируется снижение до 37. При этом индекс основных средств вырастет с 100 в 2021 г. до 306 в 2025 г., тогда как индекс численности сотрудников достигнет лишь 112.
Диаграмма 3: Плотность рабочей силы трёх крупнейших американских IT-компаний
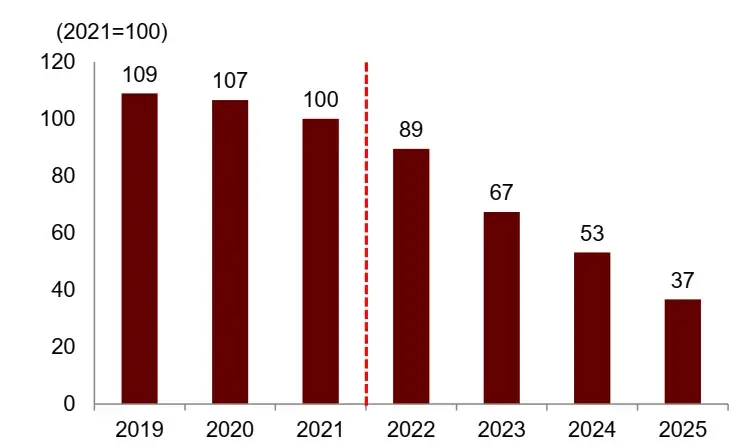
Примечание: в диаграмме — крупнейшие IT-компании: Google, Microsoft и Meta. Плотность рабочей силы измеряется как отношение численности сотрудников к основным средствам. Источник: iFinD, исследовательский департамент CICC. Диаграмма 4: Рост основных средств трёх крупнейших американских IT-компаний опережает рост численности сотрудников
Примечание: Крупнейшие технологические компании на диаграмме — Google, Microsoft и Meta. Источник: iFinD, исследовательский отдел CICC. Во время технологической революции, например, у Microsoft выросли как капитальные вложения, так и численность сотрудников, причём последняя увеличилась быстрее, что привело к росту трудовой плотности. Даже после лопнувшего в 2000 г. технологического пузыря трудовая плотность компаний продолжала расти. Если принять индекс трудовой плотности Microsoft в 1995 г. за 100, то в 2000 г. он составил 138, а в 2005 г. — 174. В частности, индекс численности сотрудников вырос с 100 в 1995 г. до 220 в 2000 г. и до 343 в 2005 г., тогда как индекс основных средств — лишь с 100 до 197.
Диаграмма 5: Динамика трудовой плотности Microsoft (1995–2005 гг.)
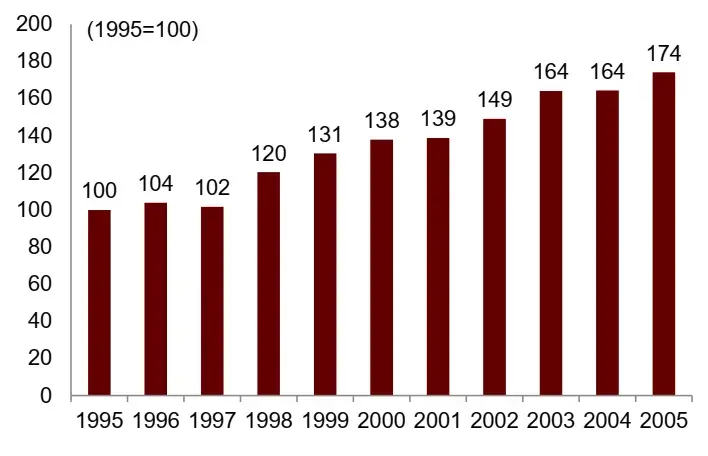
Примечание: Трудовая плотность рассчитывается как отношение численности сотрудников к стоимости основных средств. Источник: iFinD, исследовательский отдел CICC. Диаграмма 6: Динамика численности сотрудников и основных средств Microsoft
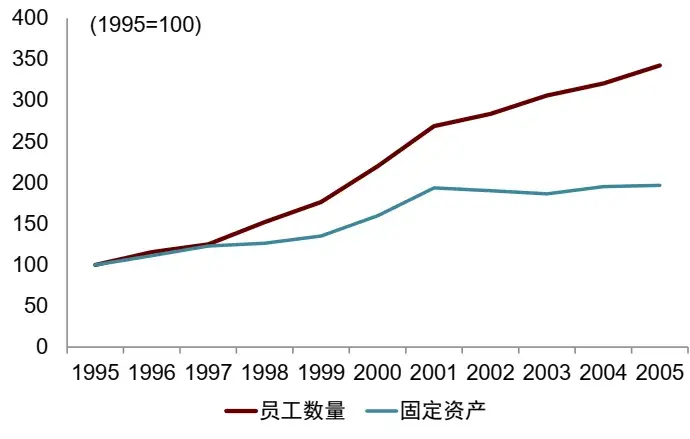
Источник: iFinD, CICC, исследовательский отдел CICC. С учётом инфляции доход на одного сотрудника у компаний ИИ сейчас более чем вдвое превышает аналогичный показатель у традиционных интернет-компаний, что отражает их более высокую эффективность. Например, в 2026 г. доход на сотрудника Anthropic, по прогнозам, составит примерно в 100 раз больше ВВП США на душу населения, а у OpenAI и NVIDIA — около 63 и 57 раз соответственно. В 2025 г. соответствующие коэффициенты для Meta, Apple, Google и Microsoft ожидаются на уровне 28, 28, 23 и 14 раз; в 1999 г. — для Apple, Microsoft и Cisco — 26, 18 и 16 раз.
Диаграмма 7: Соотношение дохода на сотрудника технологических компаний к ВВП США на душу населения
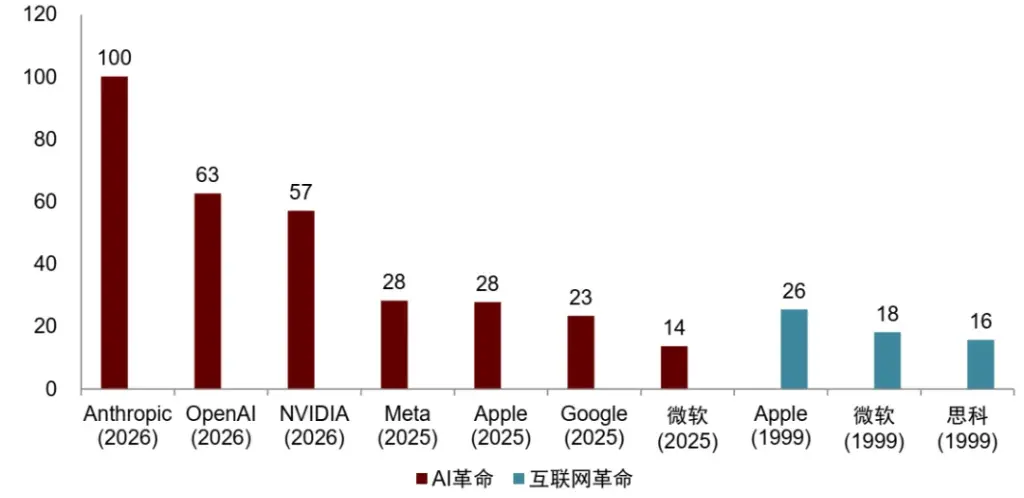
Источник: iFinD, Epoch AI, исследовательский отдел CICC. Причина, по которой мы утверждаем, что у американских ИИ-компаний также есть «недвижимостные» признаки, — высокая доля основных средств. Например, средняя доля основных средств в совокупных активах пяти облачных провайдеров — Microsoft, Alphabet, Amazon, Meta и Oracle — превышает 40 %, тогда как у четырёх традиционных компаний — Walmart, ExxonMobil, Procter & Gamble и Caterpillar — она составляет в среднем 37 %. В период технологической революции в 2000 г. средняя доля основных средств у технологических компаний (Microsoft, Cisco, Amazon, WorldCom и Lucent) составляла лишь 15 %. Среди основных средств доля земельных участков и зданий у Microsoft и Meta — 46 %, у Amazon и Oracle — 37 % и 40 % соответственно, а у Google — самая низкая (11 %). Доля аппаратного и программного обеспечения в основных средствах этих компаний составляет 47 %, 38 %, 49 %, 41 % и 56 % соответственно.
Диаграмма 8: Высокая текущая доля основных средств у ИИ-компаний
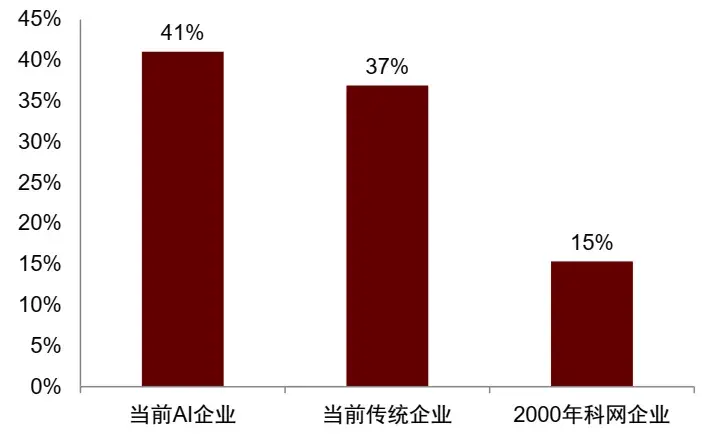
Примечание: Каждая группа рассчитывает соотношение отдельно, затем берёт среднее. ИИ-компании: Microsoft, Alphabet, Amazon, Meta, Oracle; традиционные компании: Walmart, ExxonMobil, Procter & Gamble, Caterpillar; технологические компании: Microsoft, Cisco, Amazon, WorldCom, Lucent. Для ИИ-компаний использованы отчёты за Q2 2026 или годовые отчёты; для традиционных — последние годовые отчёты; для технологических — годовые отчёты за 2000 г. Источник: iFinD, Wind, Bloomberg, исследовательский отдел CICC. Диаграмма 9: Структура основных средств пяти американских ИИ-компаний
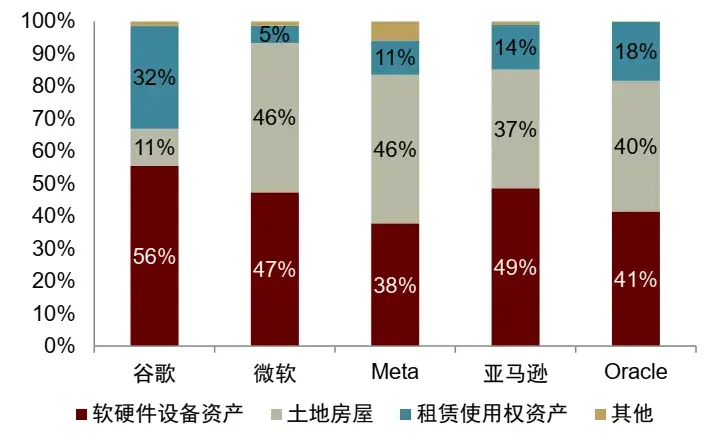
Примечание: Использованы самые свежие доступные отчёты за Q2 2026 или годовые отчёты. Источник: iFinD, Wind, Bloomberg, исследовательский отдел CICC. Динамически доля основных средств в совокупных активах этих компаний выросла с 22 % в 2020 г. до 41 % в 2025 г., тогда как у пяти технологических компаний она оставалась на уровне ~15 % в 1995–2000 гг.
Диаграмма 10: Рост доли основных средств у ИИ-компаний
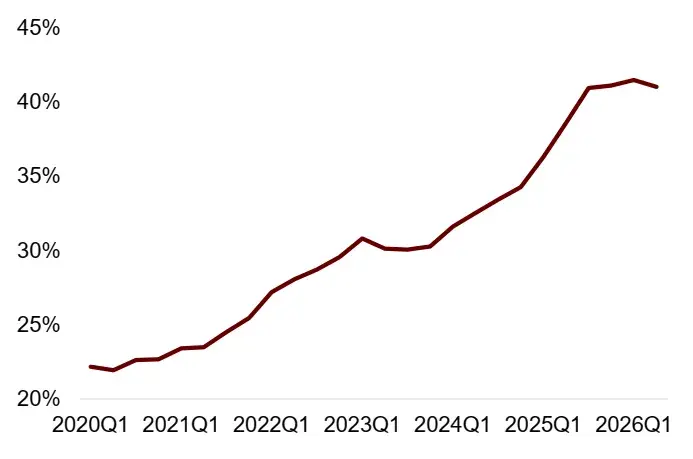
Примечание: Каждая группа рассчитывает соотношение для выбранных компаний отдельно, затем берёт простое среднее. ИИ-компании: Microsoft, Alphabet, Amazon, Meta, Oracle. Источник: iFinD, Wind, Bloomberg, исследовательский отдел China International Capital Corporation. Диаграмма 11: Доля основных средств в технологических компаниях остаётся практически неизменной.
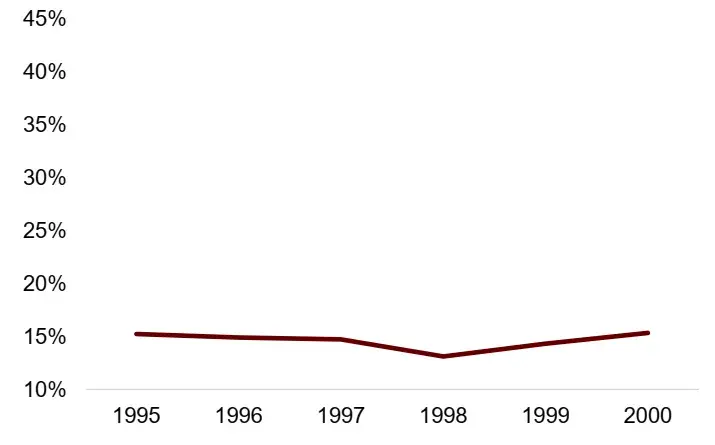
Примечание: Каждая группа рассчитывает соотношение для выбранных компаний отдельно, затем берёт простое среднее. Технологические компании: Microsoft, Cisco, Amazon, WorldCom, Lucent. Источник: iFinD, Wind, Bloomberg, исследовательский отдел China International Capital Corporation.
Финансализация повышает ликвидность
Финансиализация не имеет единого определения. Можно привести цитату Эпстайна (2005 г.): финансовые цели, финансовые рынки, финансовые субъекты и финансовые институты играют всё более важную роль в национальных и международных экономических операциях[2]. Подразумеваемый смысл этого определения — растущая роль финансов в распределении ресурсов.
Различные научные школы по-разному объясняют движущие силы финансиализации[3]. Новый марксизм считает, что снижение доходности капитальных вложений в реальном секторе после 1970-х гг., а также переток избыточного капитала в финансовую спекуляцию — главная причина капиталистической финансиализации. Посткейнсианство утверждает, что смещение корпоративного управления в сторону максимизации стоимости для акционеров ведёт к сокращению реальных инвестиций и росту выкупа акций и финансовых активов, в результате чего финансовые вложения вытесняют накопление реального капитала. Неоклассицизм, напротив, полагает, что финансовая либерализация и секьюритизация активов повышают их ликвидность и оптимизируют распределение ресурсов, что отражает прогресс экономического развития. Несмотря на различия в теоретическом осмыслении финансиализации, Ло Юй (2017 г.) считает, что крах Бреттон-Вудской системы и глобальный переход к чистой кредитной денежной системе несомненно создали условия для финансиализации. В частности, он отмечает: в сфере платёжных средств доля наличных денег значительно сократилась, расчёты сместились в цифровые переводы между счетами, транзакционные издержки уменьшились, а объём операций вырос. В сфере хранения стоимости различные финансовые активы выполняют функцию «квазиденег», расширяя границы широкой денежной массы[4].
Основные проявления финансиализации включают следующие аспекты[5]: (1) Рост общей ликвидности: например, отношение широкой ликвидности к ВВП увеличилось, доля прибыли финансового сектора возросла, масштабы финансового сектора росли быстрее, чем в целом по экономике. (2) Преобразование малоликвидных активов в высоколиквидные: появились новые финансовые инструменты, секьюритизация превратила илликвидные активы в ликвидные, существенно увеличив объём финансовых операций. (3) Рост зависимости получения капитальной прибыли от финансовых каналов, а не от реальной торговли и производства товаров: например, прибыль компаний всё больше зависит от инвестиционных доходов. (4) Усиление влияния фондовых рынков в финансовой системе: например, соотношения фондовый рынок/ВВП и долг/ВВП постоянно растут, тогда как банковский кредит/ВВП снижается. (5) Усиление акцента на стоимости для акционеров в корпоративном управлении: например, в США вырос объём выкупа акций.
С макроуровня: с середины 1990-х гг. отношение широкой ликвидности к ВВП в США демонстрирует восходящий тренд — примерно на 20 п. п. выше, чем отношение M2 к ВВП. После финансового кризиса США усилили финансовое регулирование, темпы кредитования банками замедлились, однако отношение банковских активов к ВВП не сократилось, а внекредитная деятельность банков продолжала расширяться. Рисунок 12: Отношение широкой ликвидности США к ВВП выросло.
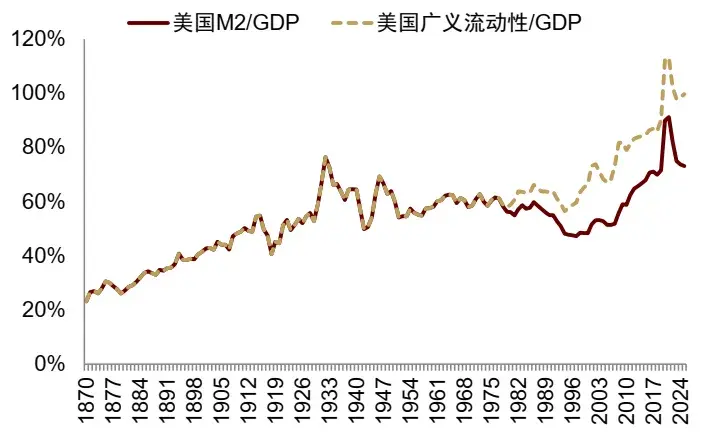
Примечание: Широкая ликвидность рассчитывается как M2 + фонды денежного рынка.
Источник: iFinD, база данных макроистории Йорда–Шуларика–Тейлора, исследовательский департамент China International Capital Corporation. Рисунок 13: Отношение банковских активов США к ВВП не сократилось.
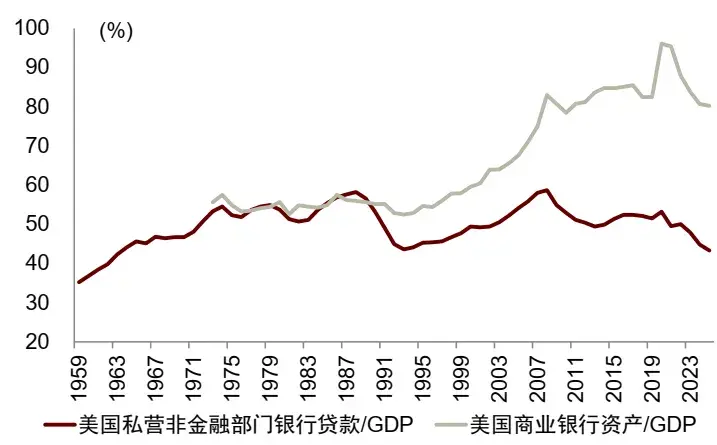
Источник: iFinD, исследовательский департамент China International Capital Corporation.
С микроуровня: постоянно появляются новые финансовые продукты. Данные о выпуске ценных бумаг нефинансовыми корпорациями США за 1985–2014 гг. показывают, что разнообразие финансовых продуктов неуклонно расширялось: в 1985 г. на рынке было около 150 видов, к 2014 г. — 751, то есть прирост свыше 600 видов. Доля финансирования нефинансовых предприятий через новые финансовые продукты выросла и в 2010–2014 гг. превысила 50 %. Рисунок 14: Способы финансирования нефинансовых предприятий США.
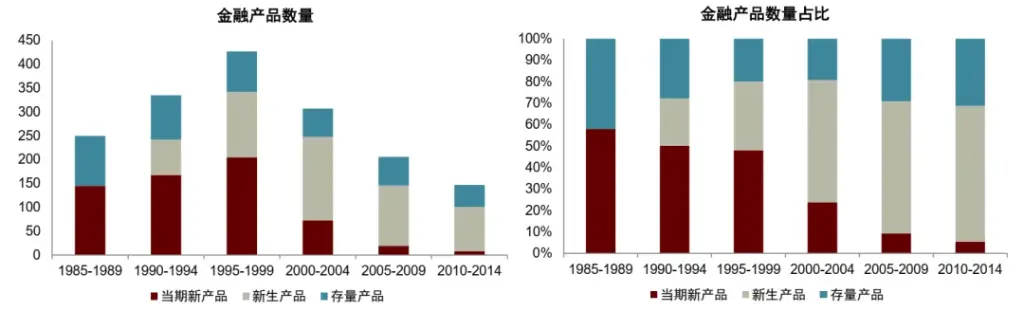
Примечание: На левом графике показано общее количество различных финансовых продуктов за периоды 1985–1989 и 2010–2014 гг. Столбчатая диаграмма делит продукты на три категории: (1) существующие («Старые») — выпущенные до 1985 г.; (2) текущие новинки («Новые входящие») — впервые запущенные в текущем периоде; (3) «молодые новинки» («Новые молодые») — выпущенные после 1985 г., но впервые размещённые ранее. На правом графике показаны изменения совокупных объёмов финансирования за 1985–1989 и 2010–2014 гг. Столбчатая диаграмма дополнительно разбивает объёмы финансирования по выпуску существующих, текущих новых и молодых новых продуктов.
Источник: Ана Бабус, Матиас Марцани, Сара Морейра, «Рост специализированных финансовых продуктов», рабочий документ NBER № 34594 (2025 г.), исследовательский департамент China International Capital Corporation.
Другие показатели также имеют справочное значение. Например, число американских паевых инвестиционных фондов, фьючерсных и опционных контрактов неуклонно растёт. В 2025 г. число активных фьючерсных и опционных контрактов резко выросло — в основном за счёт роста событийных контрактов, таких как значительный прирост контрактов на платформах прогнозирования событий Kalshi и ForecastEx. Событийные контракты — это производные контракты, основанные на наступлении или исходе конкретного события; они широко используются на прогнозных рынках и могут касаться экономических показателей, финансовых рынков, погоды, политических событий и др. После выборов 2024 г. в США прогнозные рынки получили значительный приток пользователей, что стимулировало рост событийных контрактов.
Опыт финансиализации в технологическом секторе и сфере недвижимости США
С 1980-х гг. США пережили два ускорения финансиализации: во-первых, технологическая финансиализация 1990-х гг., во-вторых — финансиализация рынка недвижимости после 2000 г. Технологическая финансиализация 1990-х гг. характеризовалась резким ростом венчурного капитала США и бумом акционерного финансирования, что расширило способы использования средств и позволило капиталу свободно циркулировать. Важным драйвером финансиализации на этом этапе стало ослабление ограничений на инвестиции пенсионных фондов, что способствовало развитию венчурного капитала, обеспечило выход через IPO, высвободило венчурные средства и привлекло дополнительный капитал. Финансиализация рынка недвижимости в 2000-х гг. создала новую ликвидность и расширила способы её использования, в первую очередь за счёт секьюритизации: кредитные организации по ипотеке смогли высвободить капитал, преодолеть ограничения баланса, выдать больше кредитов и создать новую ликвидность. Секьюритизация также позволила большему числу финансовых институтов участвовать в финансиализации недвижимости, расширив способы использования капитала.
Методы акционерного финансирования корпораций США включают частное и публичное акционерное финансирование. На стадии старта финансирование осуществляется преимущественно через частный капитал, а на стадии роста переходит на публичное. После 1979 г. США ослабили ограничения на инвестиции пенсионных фондов, что привело к резкому росту венчурного капитала. Венчурный капитал превратил «незастрахованные интернет-стартапы» в компании, которым легче получить финансирование; IPO обеспечили выход инвесторов и высвобождение средств, вложенных в акционерный капитал, что дало начало новым инвестициям. Выход через IPO также помог венчурному капиталу привлечь дополнительные средства.
В частности, до 1979 г. «Правило благоразумного человека» Закона о безопасности доходов по пенсионному обеспечению работников 1974 г. ограничивало инвестиции американских пенсионных фондов в стартапы. В 1979 г. Министерство труда США уточнило это правило, указав, что при принятии инвестиционных решений пенсионные фонды должны учитывать эффект диверсификации рисков всего портфеля, а не требовать низкого риска по каждому отдельному проекту. После реформы пенсионные фонды смогли увеличить долю рисковых инвестиций, что привело к массовому входу институциональных ограниченных партнёров и кардинально изменило структуру источников финансирования американской венчурной индустрии. Объём и суммы венчурных инвестиций в США значительно выросли. С точки зрения источников финансирования венчурного капитала в США в 1978 г. доля пенсионных фондов составляла около 15 %, а к 1990 г. — около 53 %. Сбор средств и объёмы инвестиций венчурного капитала в США также начали быстро расти в 1990-х гг. Рис. 15: Источники финансирования венчурного капитала в США
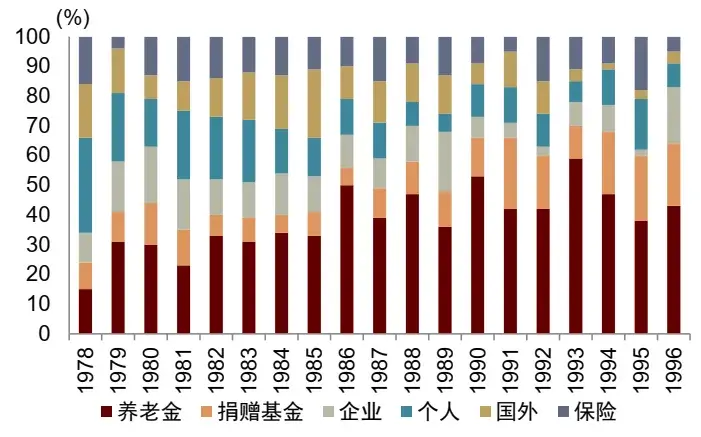
Источник: Gompers & Lerner. 1998. Что стимулирует сбор средств венчурных фондов?, Nicole R. Onorato. 1997. Тренды в финансировании венчурного капитала в 1990-х гг., Исследовательский департамент China International Capital Corporation. Рис. 16: Сбор средств и объёмы инвестиций венчурного капитала в США
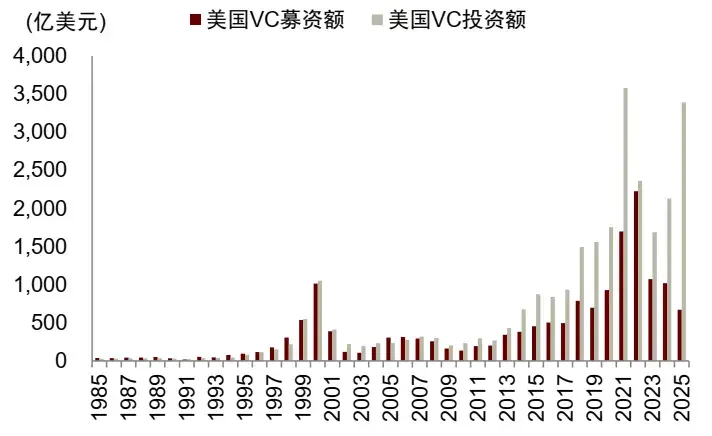
Источник: Национальный отчёт по венчурному капиталу за 2013, 2023 и 2025 гг., Исследовательский департамент China International Capital Corporation
После поступления средств в венчурный капитал он открыл для интернет-стартапов каналы акционерного финансирования, не требующие физического залога. Интернет-стартапы обычно обладают малым объёмом активов, большим количеством нематериальных активов, отрицательным денежным потоком, отсутствием стабильной прибыли и не имеют залогового обеспечения для банковских кредитов, поэтому им трудно получить финансирование традиционными способами и они полностью зависят от акционерного финансирования. В 1990-х гг. количество IPO в США выросло, а доля IPO, поддержанных венчурным капиталом, также возросла, что привело к значительному увеличению объёмов акционерного финансирования. Рис. 17: Рост IPO в США, поддержанных венчурным капиталом, после 1990-х гг.
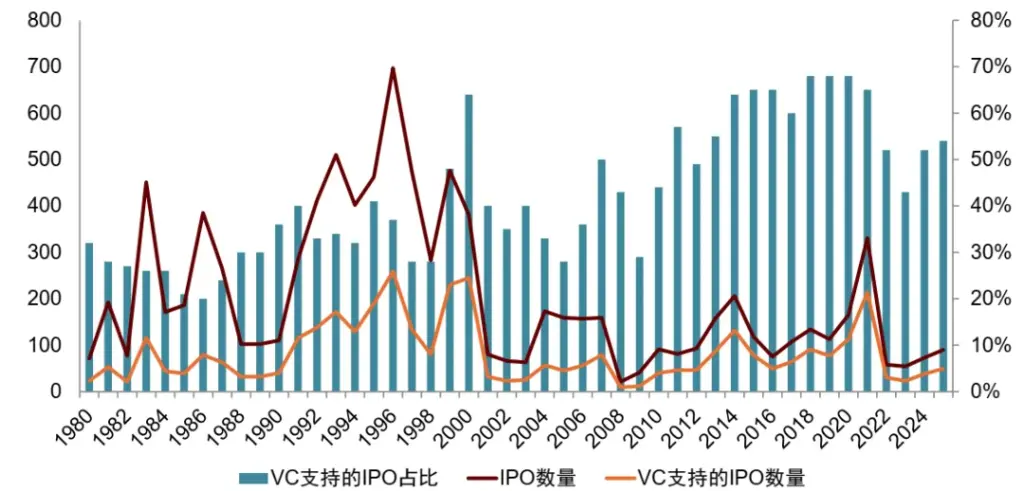
Источник: данные Jay R. Ritter по IPO, Исследовательский департамент CICC. Чтобы обеспечить более выгодный выход, в конце 1990-х гг. IPO в США размещались со значительными скидками, особенно в технологическом секторе, с целью привлечь больше инвесторов. Недавно созданные венчурные фонды без истории успешных операций имели сильную мотивацию продвигать свои портфельные компании к листингу, соглашаясь на высокие скидки при IPO, чтобы добиться успеха за счёт резкого роста цен в первый день торгов, продемонстрировать результаты LP и облегчить сбор средств для следующего фонда. Доходность от выхода через IPO в конце 1990-х гг. была очень высокой, что дополнительно стимулировало LP инвестировать крупные суммы в венчурные фонды. Однако с ростом числа IPO среднее качество публичных компаний снизилось. Средний возраст технологических компаний, вышедших на биржу при поддержке венчурного капитала, сократился с 9 лет (1991 г.) до 4 лет (1999 г.).
После 2000 г. финансализация американского рынка недвижимости оживила существующие активы с помощью деривативов и тесно связана с расширением широкой денежной массы и долгового финансирования. Различные финансовые институты преобразовали активы в сфере недвижимости в торгуемые, залоговые и левериджные финансовые инструменты посредством секьюритизации активов, тем самым связав рынок недвижимости с фондовым рынком, банковской системой и «теневой» банковской системой. Основная роль секьюритизации ипотечных ценных бумаг (MBS) заключалась в оживлении существующих кредитных активов, повышении ликвидности исходной валюты и ускорении оборачиваемости денег; одновременно банки могли продолжать выдавать новые кредиты домохозяйствам после возврата средств, что способствовало расширению широкой денежной массы через механизм банковского кредитного мультипликатора.
Методы оживления существующих активов включают усиление кредитного качества, повторную секьюритизацию и добавление «страхования» к ипотекам, превращая изначально неликвидные активы в ликвидные. Усиление кредитного качества осуществляется примерно тремя способами: (1) траншинг — преобразование ипотечных кредитов в ценные бумаги с разным уровнем риска для удовлетворения потребностей различных инвесторов; (2) переколлатерализация — объём пула активов превышает общую основную сумму всех выпущенных ценных бумаг, а избыточная часть служит переколлатерализацией для поглощения потерь; (3) избыточная маржа — процентная ставка по ипотеке выше ставки по MBS, что гарантирует положительную маржу.
Обеспеченные долговые обязательства (CDO) дополнительно секьюритизируют и траншируют MBS, обеспеченную субстандартными ипотеками, в ценные бумаги разных классов. Кроме того, кредитные дефолтные свопы (CDS) добавляют слой «страхования» к ипотекам, ещё больше повышая их ликвидность.
Данные показывают, что после 1980-х гг. отношение объёма кредитов к ВВП в США значительно выросло, причём наибольший рост пришёлся на жилищные ипотечные кредиты. В 1995 г. доля жилищных ипотечных кредитов в ВВП была менее 50 %, а к 2007 г. превысила 80 %. С 2001 по 2006 г. доля секьюритизации ипотечных кредитов в США резко возросла, особенно для менее качественных ипотек класса Alt-A и субстандартных. Например, доля секьюритизации ипотек Alt-A выросла с 19 % (2001 г.) до 91 % (2006 г.), а доля секьюритизации субстандартных ипотек — с 46 % (2001 г.) до 75 % (2006 г.).
Владельцы ипотечных кредитов в США сместились с банков на небанковские структуры. Ранняя секьюритизация жилищных кредитов в США осуществлялась в основном государственными учреждениями, такими как Fannie Mae, Freddie Mac и Ginnie Mae, тогда как позднее в этом процессе стали участвовать и негосударственные институты (включая инвестиционные банки). Благодаря секьюритизации к 2006 г. доля государственных учреждений (например, Fannie Mae и Freddie Mac) и эмитентов ABS превысила 60 %.
Финансализация ИИ в США находится на ранней стадии
Денежный поток ключевых американских ИИ-компаний только что стал положительным и начинает переходить к внешнему финансированию. Соотношение инвестиционных расходов к выручке у представительных ИИ-компаний США выросло с ~10,3 % в 2020 г. до ~32,8 % в 2025 г., а затем — до ~51,7 % во II кв. 2026 г., превысив максимумы периода технологической революции. По источникам инвестиционных расходов соотношение операционного денежного потока к выручке у ИИ-компаний остаётся выше 40 %, тогда как соотношение денежного потока от привлечения средств к выручке изменилось с ~–7 % в 2025 г. до ~16,2 % во II кв. 2026 г. Рис. 18: Источники инвестиционных расходов ИИ-компаний
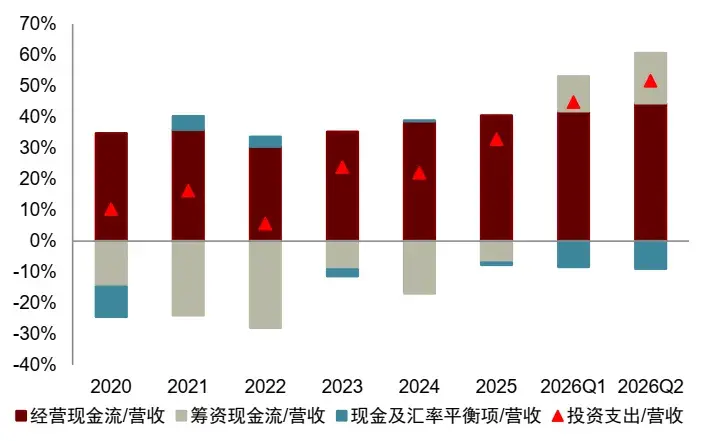
Примечание: Для каждой группы рассчитывается соотношение денежного потока к выручке по образцу компаний, затем полученные значения усредняются. К ИИ-компаниям относятся Microsoft, Alphabet, Amazon, Meta и Oracle. Данные по ИИ-компаниям за 2020–2025 гг. — годовые отчёты, а за I и II кв. 2026 г. — суммарные за четыре последних квартала по состоянию на соответствующий квартал для сглаживания сезонных эффектов.
Источник: Wind, Bloomberg, Исследовательский департамент CICC. Рис. 19: Источники инвестиционных расходов технологических компаний
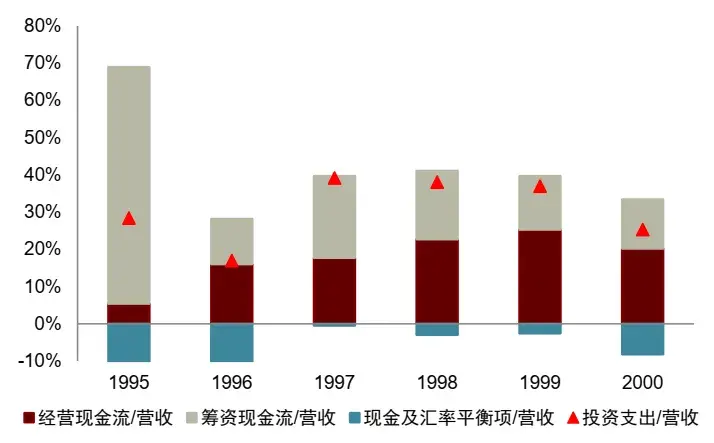
Примечание: Каждая группа рассчитывает соотношение денежного потока к выручке для компаний-участниц выборки, а затем усредняет полученные значения. В группу технологических компаний входят Microsoft, Cisco, Amazon, WorldCom и Lucent. Источник: Wind, Bloomberg, исследовательский департамент CICC. В настоящее время дополнительное внешнее финансирование ИИ-компаний поступает в основном за счёт долгового финансирования, тогда как масштабное акционерное финансирование ещё не началось. Во II квартале 2026 г. соотношение чистого привлечённого денежного потока к выручке для ИИ-компаний выросло до 16,2 % — выше, чем у технологических компаний в 2000 г. (13,2 %). При этом соотношение чистого долгового финансирования к выручке составило 21,2 %, а соотношение чистого акционерного финансирования к выручке сократилось до –3,3 %; в то время технологические компании имели чистый приток средств как от долгового, так и от акционерного финансирования. По сравнению с тем периодом, нынешний цикл расширения финансирования ИИ-компаний сосредоточен преимущественно на долговой стороне, а акционерное финансирование отражает чистые выкупы акций. Если в будущем стоимость долгового финансирования возрастёт, ИИ-компании могут перейти к акционерному финансированию. Рис. 20: Источники привлечённого денежного потока для ИИ-компаний
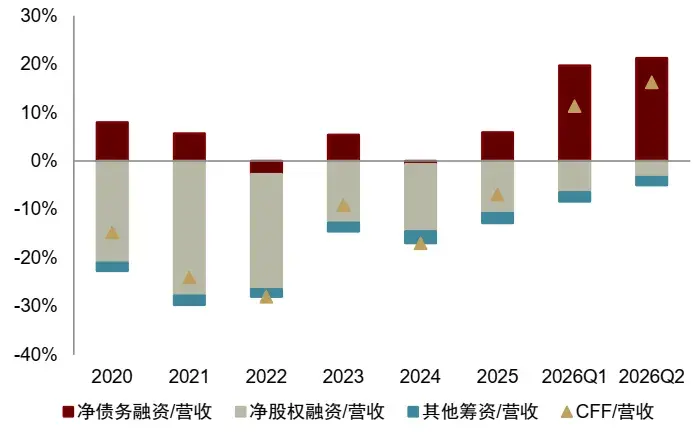
Примечание: Каждая группа рассчитывает соотношение денежного потока к выручке для компаний-участниц выборки, а затем усредняет полученные значения. Чистое долговое финансирование = прирост/эмиссия долга – погашение/выкуп долга; чистое акционерное финансирование = прирост/эмиссия акционерного капитала – сокращение/выкуп акций – выплаченные дивиденды; прочее финансирование = ЧДД – чистое долговое финансирование – чистое акционерное финансирование. В группу ИИ-компаний входят Microsoft, Alphabet, Amazon, Meta и Oracle. Данные ИИ-компаний за 2020–2025 гг. — годовые отчёты, а за I и II кварталы 2026 г. — суммарные за четыре предшествующих квартала до соответствующего квартала для смягчения сезонных эффектов.
Источник: Wind, Bloomberg, исследовательский департамент CICC. Рис. 21: Источники привлечённого денежного потока для технологических компаний
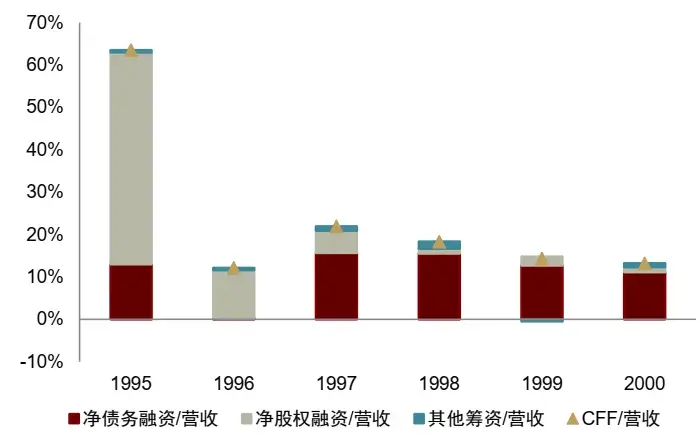
Примечание: Каждая группа рассчитывает соотношение денежного потока к выручке для компаний-участниц выборки, а затем усредняет полученные значения. Чистое долговое финансирование = прирост/эмиссия долга – погашение/выкуп долга; чистое акционерное финансирование = прирост/эмиссия акционерного капитала – сокращение/выкуп акций – выплаченные дивиденды; прочее финансирование = ЧДД – чистое долговое финансирование – чистое акционерное финансирование. В группу технологических компаний входят Microsoft, Cisco, Amazon, WorldCom и Lucent. Значительно высокое среднее соотношение чистого акционерного финансирования к выручке у технологических компаний в 1995 г. объясняется в основном относительно небольшим размером выручки Amazon в тот год. Источник: Wind, Bloomberg, исследовательский департамент CICC. Согласно данным Dealogic, по состоянию на июнь 2026 г. ИИ-компании (Alphabet, Amazon, Meta, Microsoft и Oracle) выпустили глобальные облигации на сумму 159 млрд долл. США, что превышает показатель за весь 2025 г. (108 млрд долл. США) и значительно больше, чем за весь 2024 г. (17 млрд долл. США). Общая задолженность этих пяти ИИ-компаний значительно выросла с IV квартала 2025 г.: во II квартале 2026 г. её прирост составил 211,5 млрд долл. США. В маржинальном выражении рост краткосрочного долга во II квартале 2026 г. был более заметным, тогда как рост долгосрочного долга замедлился, что усилило давление на погашение задолженности. Рис. 22: Значительный рост выпуска облигаций американскими ИИ-компаниями
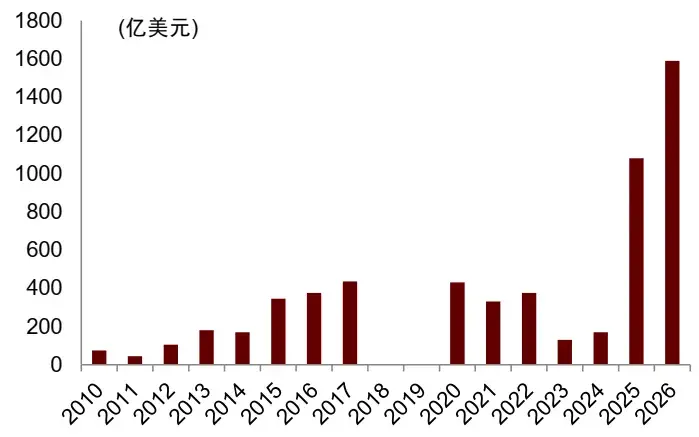
Примечание: Данные по выпуску корпоративных облигаций включают Google, Amazon, Meta, Microsoft и Oracle. Данные по выпуску корпоративных облигаций за 2026 г. приведены по состоянию на 5 июня 2026 г.
Источник: WSJ, Dealogic, iFinD, Bloomberg, исследовательский департамент CICC. Рис. 23: Структура долга американских ИИ-компаний
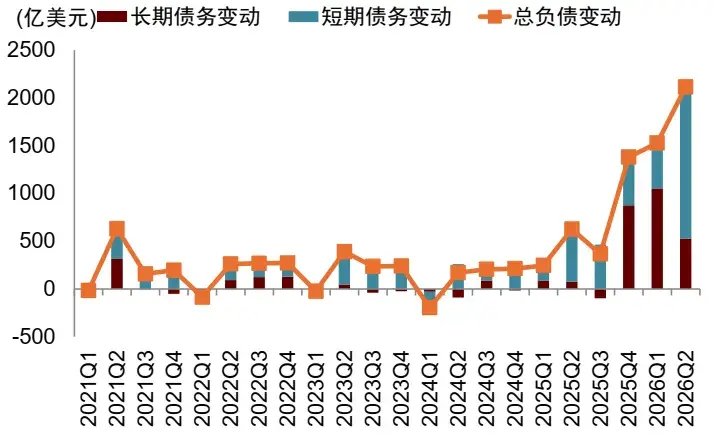
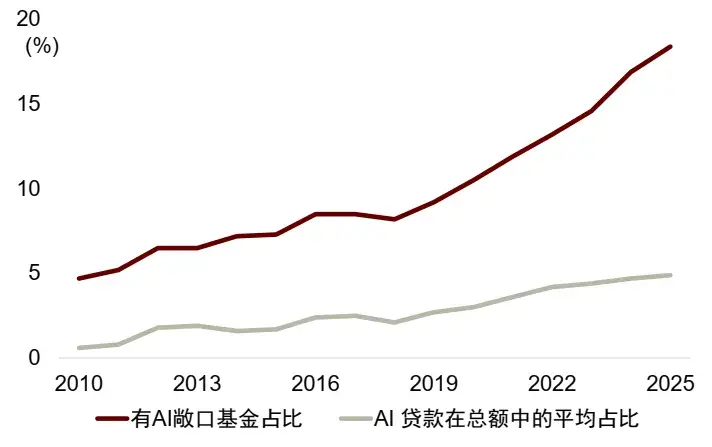
Примечание: В группу ИИ-компаний входят Google, Amazon, Meta, Microsoft и Oracle. Источник: iFinD, исследовательский департамент CICC. Частный кредит стал важным источником внерыночного финансирования для американских ИИ-компаний. Частный кредит постепенно вытесняет традиционные банковские кредиты, поддерживая инвестиции в ИИ-инфраструктуру с длительными сроками окупаемости. Из-за крупных объёмов инвестиций в ИИ-проекты и продолжительных сроков окупаемости традиционные банки обладают ограниченной готовностью брать на себя риски, поэтому крупные частные кредитные институты — Apollo, Ares, Blackstone и Blue Owl — становятся ключевыми поставщиками финансирования. По оценкам Банка международных расчётов (БМР), объём частных кредитов, выданных ИИ-ориентированным компаниям, достиг более 200 млрд долл. США, что составляет почти 8 % от общего объёма частного кредита. Около 20 % фондов прямых инвестиций сегодня вовлечены в выдачу ИИ-кредитов. Средства частных кредитных фондов направляются главным образом в SPV дата-центров, операторов вычислительных мощностей (CoreWeave и др.) и платформы финансирования GPU, используя стабильные денежные потоки от долгосрочных контрактов с M7 в качестве обеспечения погашения, эффективно переводя источники финансирования из банковской системы в небанковскую финансовую систему и выполняю функции, аналогичные банковским.
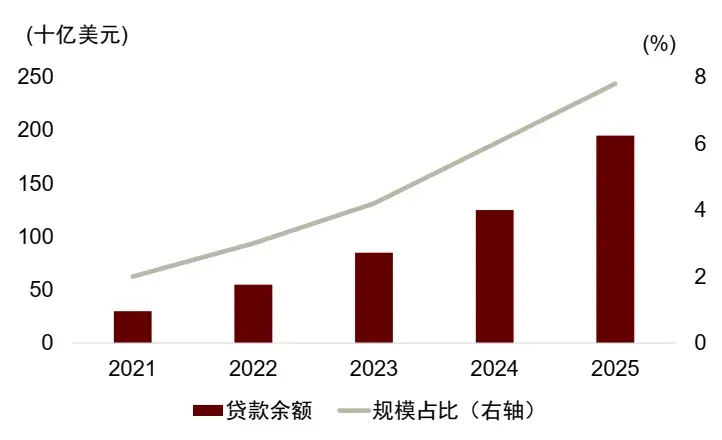
Источник: Aldasoro, Iñaki, Sebastian Doerr и Daniel Rees. Финансирование ИИ-бума: от денежных потоков к долгу. № 120. Банк международных расчётов, 2026 г.; исследовательский департамент CICC. Рис. 25: Рост доли частного кредита, связанного с ИИ-кредитами
Источник: Aldasoro, Iñaki, Sebastian Doerr и Daniel Rees. Финансирование ИИ-бума: от денежных потоков к долгу. № 120. Банк международных расчётов, 2026 г. Исследовательский департамент China International Capital Corporation. В настоящее время ИИ-компании не испытывают значительного долгового давления, и потенциал для дальнейшего долгового финансирования остаётся. Пять крупнейших американских облачных компаний обладают достаточным операционным денежным потоком, а их общая способность погашать долги остаётся высокой. Коэффициенты покрытия процентов операционным денежным потоком превышают 1: у Oracle он самый низкий — около 7 раз, у Amazon — около 48 раз, у Google — самый высокий — около 82 раз. Коэффициенты погашения долга ниже 1: у Oracle — около 48 %, у Amazon — около 12 %, у Google — самый низкий — всего около 6 %. Рис. 26: Коэффициенты погашения долга пяти крупнейших американских облачных компаний (текущая стоимость основного долга и процентов / операционный денежный поток)
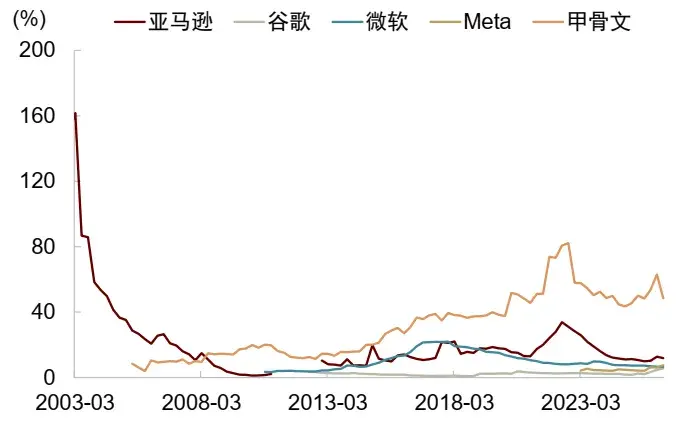
Примечание: Расчёт по формуле БМР для коэффициента погашения долга. Источник: Bloomberg, исследовательский департамент China International Capital Corporation. Эффективные процентные ставки пяти крупнейших американских облачных компаний в настоящее время невысоки, а ситуация с чистыми денежными резервами различается. Во II квартале 2026 г. эффективная ставка по кредитам для пяти крупнейших облачных компаний составила 4,9 % — ниже доходности корпоративных облигаций класса Baa. Стоимость финансирования для этих пяти компаний остаётся невысокой частично благодаря «фиксации» ставок в предыдущей низкопроцентной среде и выпуску облигаций в валютах, отличных от доллара США. Что касается чистых денежных резервов, то у Google, Microsoft и Meta они относительно высоки, тогда как у Amazon и Oracle — отрицательны, что указывает на более высокую зависимость от внешнего финансирования. Рис. 27: Эффективные процентные ставки пяти крупнейших американских облачных компаний остаются невысокими
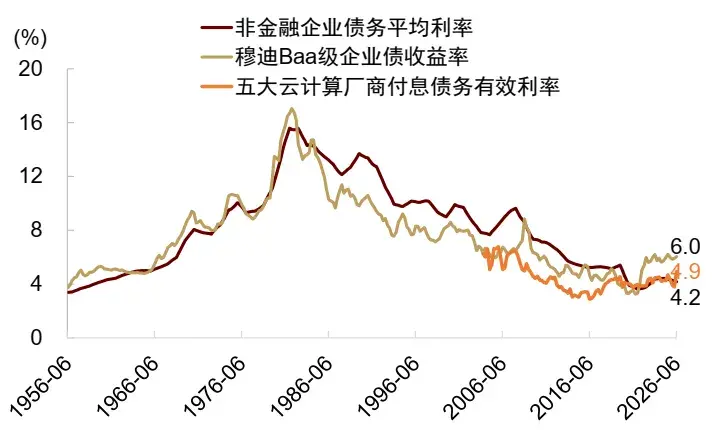
Примечание: Эффективная процентная ставка по долгам = Процентные расходы за последние 12 месяцев / Общая сумма долгов Источник: Bloomberg, Исследовательский отдел China International Capital Corporation (CICC) Секьюритизация активов может стать следующим этапом финансирования компаний в сфере ИИ в США. По мере накопления долгосрочных арендных договоров и контрактов на закупку вычислительных мощностей стабильные денежные потоки от центров обработки данных и вычислительных активов начинают соответствовать условиям для секьюритизации. В начале 2024 г. CyrusOne выпустила ABS на сумму 1,175 млрд долл. США, обеспеченные активами ЦОД; в марте 2025 г. Sabey выпустила ABS на 325 млн долл. США, обеспеченную семью ЦОД в США; в мае 2025 г. Stack выпустила ABS на 345 млн долл. США, обеспеченную недвижимостью, арендными договорами и смежными правами одиннадцати ЦОД в США; в сентябре 2025 г. QTS выпустила ABS на 600 млн долл. США, обеспеченную Фениксским ЦОД; в начале 2026 г. Compass Datacenters выпустила ABS на 830 млн долл. США, обеспеченные долгосрочными контрактами на аренду вычислительных мощностей облачным компаниям. Кредиты под ЦОД ИИ упаковываются в ABS и распределяются среди институциональных инвесторов — пенсионных и страховых фондов — аналогично процессу секьюритизации недвижимости.
Долгосрочные долевые инвестиции в американские компании ИИ недавно начали расти, но их доля в общем объёме пока невелика. С 2025 г. такие инвестиции увеличились и к II кварталу 2026 г. составили около 5 % от совокупных активов. По сравнению с интернет-компаниями доля долгосрочных долевых инвестиций у компаний ИИ остаётся низкой, что указывает на раннюю стадию развития долевого финансирования в этой отрасли. Кроме того, использование некоторых проектов с тяжёлыми активами в качестве долевых инвестиций также служит способом изоляции рисков от балансов крупных облачных компаний. Диаграмма 28: Доля долгосрочных долевых активов в американских компаниях ИИ
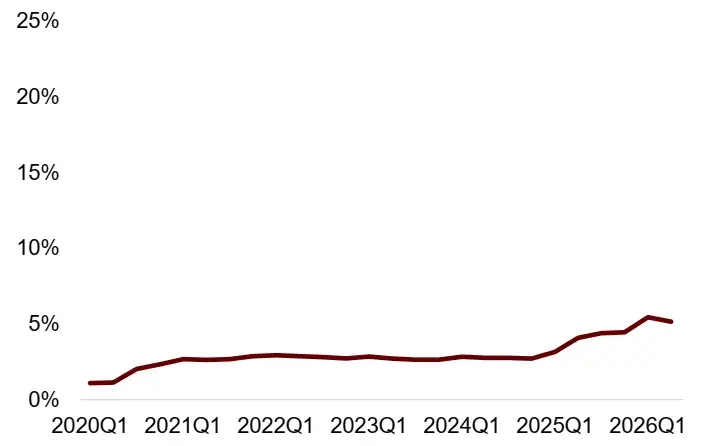
Примечание: Для каждой группы рассчитывается показатель по образцу компаний, затем берётся простое среднее. Компании ИИ: Microsoft, Alphabet, Amazon, Meta и Oracle.
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation (CICC) Диаграмма 29: Доля долгосрочных долевых активов в американских интернет-компаниях
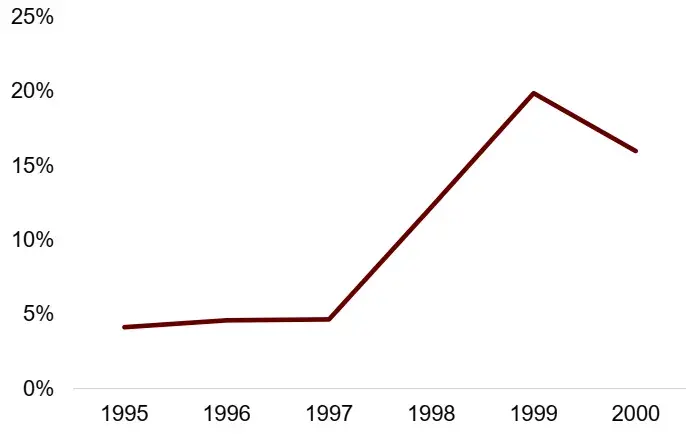
Примечание: Для каждой группы рассчитывается показатель по образцу компаний, затем берётся простое среднее. Интернет-компании: Microsoft, Cisco, Amazon, WorldCom и Lucent. Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation (CICC)
Краткосрочные риски
Предыдущий анализ показывает, что в условиях финансового оздоровления в США, при более выраженных технологических и «недвижимостных» характеристиках компаний ИИ по сравнению с интернет-компаниями, финансирование ИИ-компаний может осуществляться как за счёт акционерного капитала, так и за счёт заемных средств. Однако текущий этап финансового оздоровления американских компаний ИИ остаётся начальным по сравнению с историческими интернет- и недвижимостными пузырями, поэтому чрезмерное беспокойство по поводу источников финансирования не требуется. Тем не менее нельзя игнорировать краткосрочные риски волатильности ликвидности, особенно на фоне высоких цен на нефть и неопределённости в отношении дальнейшего курса процентных ставок США.
Анализируя историю, можно отметить, что перед крахом интернет- и ипотечного пузырей в США одновременно возникали три явления: (1) Высокий уровень кредитного плеча. Во время интернет-революции многие dotcom-компании прошли листинг в США, а индекс Шиллера P/E вырос с 17 (1990 г.) до 44 (2000 г.). Перед кризисом субстандартных ипотечных кредитов совокупный уровень кредитного плеча домохозяйств США увеличился с 70 % (2000 г.) до 98 % (2007 г.); (2) Ослабление фундаментальных показателей. Около 2000 г. в США был достигнут переломный момент в темпах проникновения интернета, а с 2006 г. начал расти уровень дефолтов по ипотечным кредитам; (3) Системное ужесточение условий финансирования. ФРС начала повышать ставки в 1998 г., и ключевая ставка выросла с 4,75 % (1998 г.) до 6,5 % (2000 г.). Перед ипотечным кризисом ключевая ставка выросла с 1,0 % (2003 г.) до 5,23 % (2006 г.).
В настоящее время эти три явления ещё не выражены у компаний ИИ. Уровень кредитного плеча в корпоративном секторе США остаётся относительно низким, а оценки фондового рынка — не чрезмерно высокими; экономика США сохраняет относительную устойчивость (номинальный рост ~5 %), а крупные технологические компании (группа Mag 7) демонстрируют высокие темпы роста выручки и прибыли; условия финансирования пока не показывают значимого и устойчивого ужесточения.
Однако краткосрочные риски требуют внимания, поскольку могут нарушить финансирование компаний ИИ. В настоящее время наблюдается высокий спрос на финансирование в США, а рост инфляции делает финансовые условия постепенно более жёсткими. Недавно реальные финансовые давления (реальные процентные ставки TIPs) усилились, вызвав обеспокоенность устойчивостью высокого кредитного плеча в цепочке создания стоимости ИИ.
В сентябре 2026 г. Комитет по финансовой политике Банка Англии отметил рост долга компаний ИИ и его низкую прозрачность, усложняющую оценку рисков; при ужесточении финансовых условий кредитный рынок (включая частные кредиты) остаётся относительно хрупким. В мае 2026 г. ФРС в своём Отчёте о финансовой стабильности указала на ИИ и частные кредиты как на новые риски, требующие внимания. ФРС считает, что рост капитальных затрат за счёт заемного финансирования усиливает системные эффекты кредитного плеча; частные кредиты сталкиваются с растущим давлением — включая вывод средств инвесторами, ухудшение настроений и влияние ИИ на качество кредитов. В сентябре 2026 г. S&P понизила рейтинг Oracle до BBB–, что лишь чуть выше уровня «мусорных» облигаций. После повышения ставок ФРС в сентябре 2026 г. к концу месяца доходность некоторых высокодоходных облигаций Coreweave выросла более чем на 0,5 п.п. В июле 2026 г. Meta выпустила новые облигации на 12 млрд долл. США для финансирования ЦОД под доходность 7,5 % — на 0,4 п.п. выше, чем при выпуске облигаций на 27 млрд долл. США в октябре 2025 г. Диаграмма 30: Пузыри обычно лопаются после системного ужесточения условий финансирования
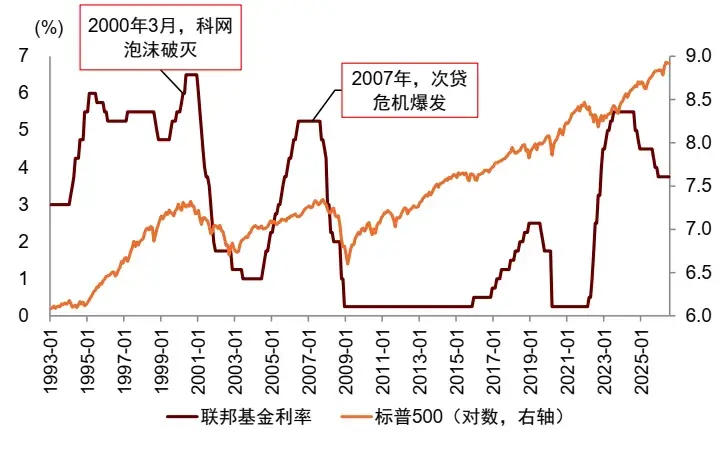
Источник: iFinD, Исследовательский отдел China International Capital Corporation (CICC) Конкретно следует обратить внимание на два типа краткосрочных рисков. Во-первых, ужесточение условий финансирования может ослабить импульс частных инвестиций. Если ФРС повысит ставки или банки ужесточат требования к кредитованию, стоимость и доступность финансирования для компаний возрастут, что замедлит расширение частных инвестиций. Во-вторых, краткосрочное финансовое давление может усилиться, усилив риски ликвидности. Спрэд между рынками РЕПО и коммерческих векселей с обеспечением активами остаётся выше нормального уровня, что говорит о том, что краткосрочное давление на некоторые участники рынка ещё не ослабло. При дальнейшем ужесточении денежно-кредитной политики это может усложнить рефинансирование долгов и усилить волатильность на краткосрочном денежном рынке.