A ascensão de grandes plataformas e empresas de software micro cria uma situação perigosa para soluções médias especializadas
 Tapbit Wire
Compilação original: Deep Tide TechFlow
Guia Deep Tide: 537 unicórnios norte-americanos ainda mantêm avaliações do período da bolha de 2021–2022, e o rótulo 'nativo de IA' está passando de bônus a ponto de risco. Para profissionais que buscam financiamento ou detêm opções, este artigo ajuda a distinguir quais avaliações são reais e quais são apenas números não contestados.
537 unicórnios norte-americanos ainda mantêm avaliações do período da bolha 2021–2022. Serão elas ainda reais?
Fundadores e primeiros funcionários costumam ser orientados a tratar a avaliação da última rodada como um placar: é o número na tabela de estrutura societária, nas notas à imprensa e usado por todos para estimar o valor de seu patrimônio líquido.
No entanto, novos dados do relatório quantitativo trimestral Q3 2026 da PitchBook mostram que, para a maioria dos unicórnios norte-americanos, esse número não foi testado pelo mercado há vários anos.
A PitchBook analisou todos os unicórnios norte-americanos ativos, classificando-os pelo ano da última rodada de financiamento com preço definido.
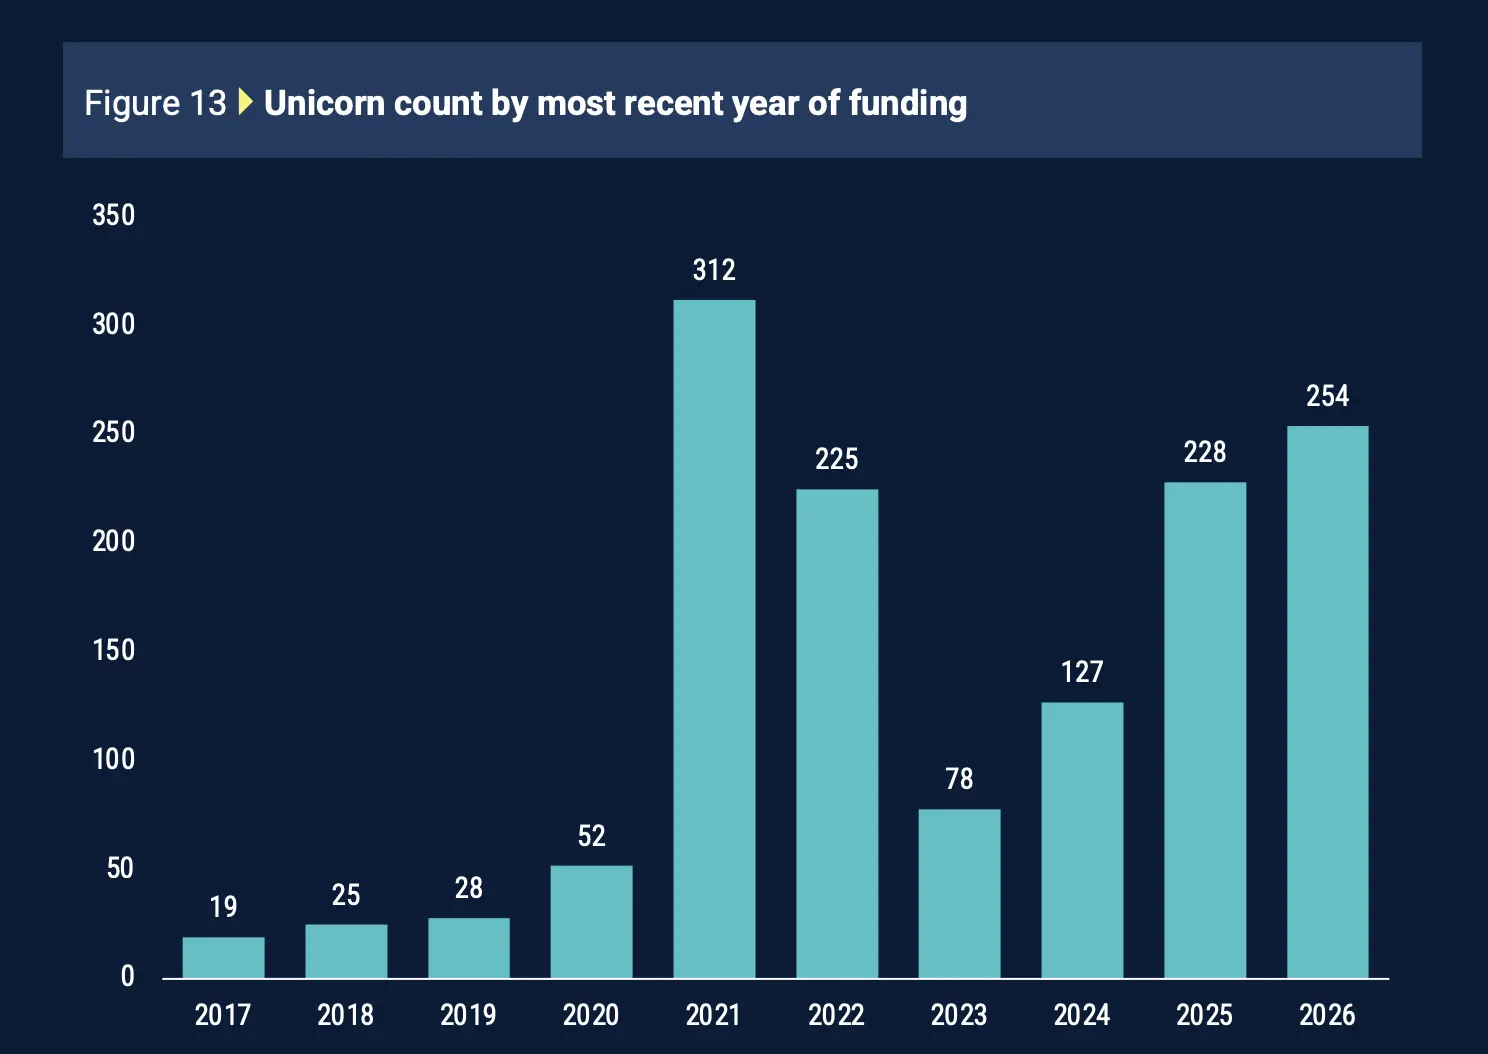
Dos 964 unicórnios norte-americanos ativos, 312 captaram recursos pela última vez em 2021 e outros 225 em 2022. Ou seja, 537 empresas (cerca de 56% do total) ainda mantêm avaliações estabelecidas no período mais caro da história do capital de risco.
O caixa já não retornará para sustentar esses valores. Os fundos de capital de risco representam apenas 7,9% do valor patrimonial líquido, quase metade da média histórica de 14,5%. A PitchBook destaca que os retornos dos fundos foram diretamente prejudicados pelas avaliações infladas de 2020 a 2022.
Quando essas empresas realmente testam preços, muitas vezes não conseguem mantê-los. Investidores de mercado público recusam-se a pagar preços de mercado privado. A avaliação da Chime na IPO reduziu-se significativamente em relação ao pico do mercado privado, e compradores de mercado secundário oferecem descontos muito maiores para empresas cuja última rodada foi fechada há muitos anos, comparadas às que recentemente concluíram financiamento.
Há também uma segunda tendência por trás disso: muitas dessas empresas não estão estagnadas por incapacidade de prosseguir, mas optam ativamente por não buscar financiamento nem abrir capital, pois qualquer novo evento de precificação poderia obrigá-las a encarar um número menor. Permanecer privadas e silenciosas permite que a avaliação de 2021 permaneça apenas no papel. É por isso que o mercado pode simultaneamente apresentar valores recordes no papel e valores presos recordes.
Então, a onda de unicórnios é real ou só um número não verificado?
Para muitas empresas, ambas as afirmações podem ser verdadeiras. Algumas realmente amadureceram até as avaliações de 2021 e as sustentam facilmente hoje. Mas o mercado não tem como confirmar quais empresas pertencem a essa categoria, pois não buscaram financiamento nem realizaram vendas a preços reais desde então. Uma avaliação de quatro anos atrás não é uma mentira; é simplesmente não verificada.
É exatamente essa parte que fundadores e funcionários devem observar com cautela.
Se a última rodada de financiamento de sua empresa ocorreu em 2021 ou 2022, a avaliação na tabela de estrutura societária é o número mais otimista que você já teve — mas não necessariamente equivale ao valor real atual. Isso afeta como você negocia a próxima rodada, considera o exercício de opções e explica à equipe o que suas opções significam. O mesmo vale para investidores: se um fundo mostra fortes ganhos não realizados nessas empresas, está apenas relatando números no papel, não dinheiro real.
O verdadeiro risco não é que a avaliação possa ser menor do que aparenta, mas sim tomar decisões de financiamento, contratação ou exercício tratando o número definido em 2021 como o preço que o mercado ainda estaria disposto a pagar hoje.
Chamar startups de 'nativas de IA' pode realmente prejudicar sua avaliação?
Identificar-se como empresa de IA ainda pode gerar um prêmio de avaliação. Mas investidores estão cada vez mais fazendo uma segunda pergunta: quanto dessa empresa é verdadeiramente defensável graças à IA?
Os dados desta análise indicam que o mercado começa a classificar empresas com a mesma etiqueta 'nativa de IA' em categorias totalmente distintas.
O prêmio de IA ainda existe: dados da Carta para o primeiro semestre de 2026 mostram que startups de IA captam aproximadamente o mesmo valor em rodadas semente que empresas não especializadas em IA, mas suas avaliações são cerca de 50% maiores.
No entanto, nem toda empresa de IA recebe o mesmo prêmio: análises posicionam empresas-fachada de IA commoditizada entre 3 e 8 vezes a receita, produtos de IA vertical com dados proprietários cativos entre 10 e 20 vezes, e empresas que realmente detêm propriedade intelectual e dados proprietários entre 25 e 40 vezes.
Quanto mais madura a empresa, maior a rigorosidade da análise: em rodadas semente, empresas sem propriedade intelectual protegível enfrentam desconto de 20% a 30% frente a pares mais defensáveis. Na Série A, essa diferença amplia-se para 30% a 40%.
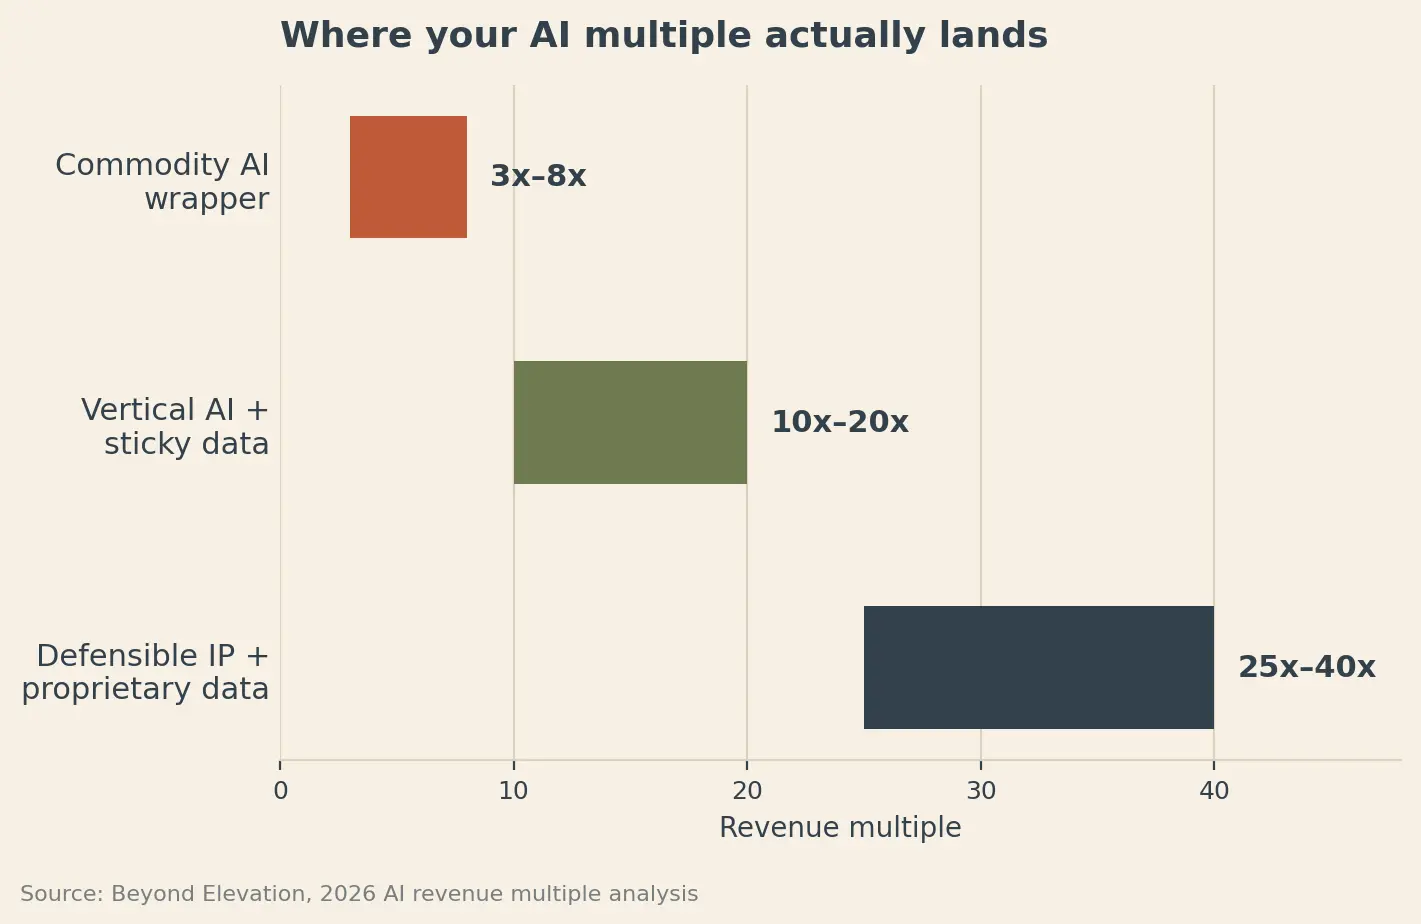
Isso explica por que simplesmente adicionar IA a um produto está se tornando cada vez menos significativo.
Investidores querem saber, cada vez mais, o que permanece ao remover a etiqueta de IA.
Outra startup poderia criar um produto chamando a mesma API de modelo fundamental? Cada novo cliente gera dados proprietários que melhoram mensuravelmente o produto ao longo do tempo — como acurácia, tempo de resolução ou qualidade de correspondência? O software está integrado profundamente ao fluxo de trabalho a ponto de substituí-lo ser doloroso? Ao aumentar o volume de inferência dez vezes, o modelo econômico unitário ainda se sustenta?
Essas perguntas apontam para quatro dimensões que fundadores devem examinar antes da próxima rodada de financiamento: diferenciação tecnológica, dados proprietários, retenção pelo fluxo de trabalho e modelo econômico unitário sob escala.
O teste real de diferenciação tecnológica é surpreendentemente simples: troque o modelo subjacente. Se substituir seu principal fornecedor de modelo por outro de nível comparável causar pouca mudança no produto, investidores podem não enxergar onde está a vantagem tecnológica duradoura.
Quanto aos dados proprietários, apenas ter número de usuários não basta. Um sinal mais forte é se o aumento de uso gera dados que melhoram mensuravelmente o produto ao longo do tempo — como acurácia, tempo de resolução ou qualidade de correspondência.
A profundidade no fluxo de trabalho é outra pista. Se clientes que integram o produto mais profundamente demonstram consistentemente melhor retenção e expansão, fundadores têm evidência concreta de custos de troca, e não apenas alegações de alta fidelização ao produto.
Há ainda o modelo econômico. Um produto de IA pode ter boas margens nos níveis atuais de uso, mas isso pode mudar radicalmente se o volume de inferência crescer dez vezes. Esclarecer esses cálculos antes que os investidores os exijam revela se o negócio realmente se fortalece com a escala.
Isso torna a evolução do prêmio 'nativo de IA' muito interessante.
Há dezoito meses, simplesmente estar associado à IA podia fortalecer significativamente a narrativa de financiamento. À medida que mais e mais startups usam a mesma retórica, investidores têm cada vez mais motivos para ir além da superfície.
A etiqueta de IA pode abrir a porta para a conversa. A parte cada vez mais valiosa é provar por que o que você construiu se torna mais difícil de replicar à medida que cresce.
O efeito haltere do software: a IA está prestes a eliminar a camada intermediária do mercado de software.
A IA está tornando o desenvolvimento de software significativamente mais barato e rápido. Isso soa positivo para startups, mas também pode enfraquecer algumas barreiras que protegeram empresas de software por décadas.
Mike Vernal, da Conviction, fez uma comparação interessante: o software pode estar se encaminhando para uma estrutura em 'haltere' semelhante à que surgiu na indústria de jornais após a internet transformá-la.
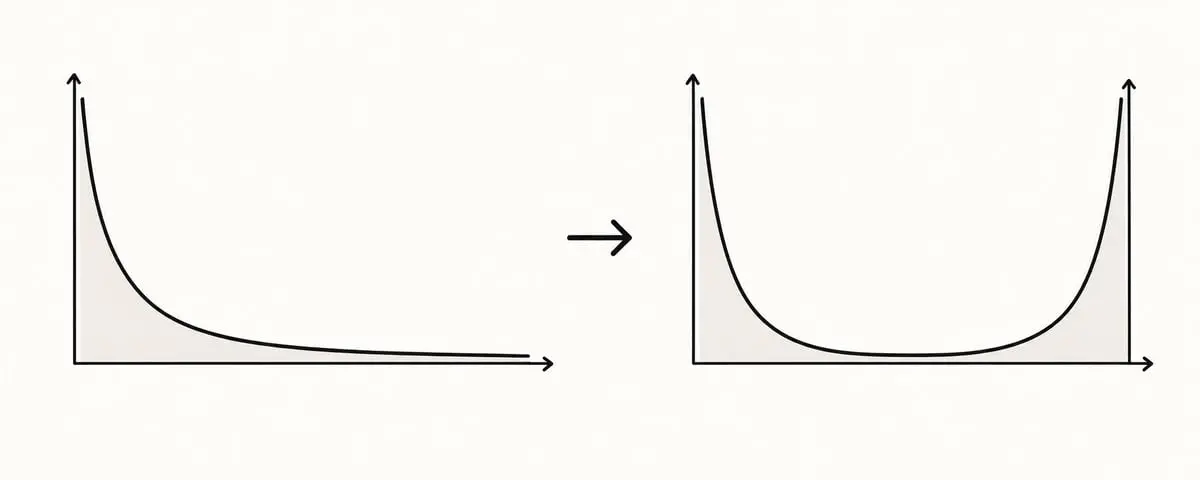
Antes da internet, os jornais regionais se beneficiavam dos altos custos de distribuição. Quando a distribuição se tornou quase gratuita, a maior parte da camada intermediária desapareceu: poucas publicações globais ficaram muito maiores, enquanto milhares de publicações independentes e especializadas surgiram.
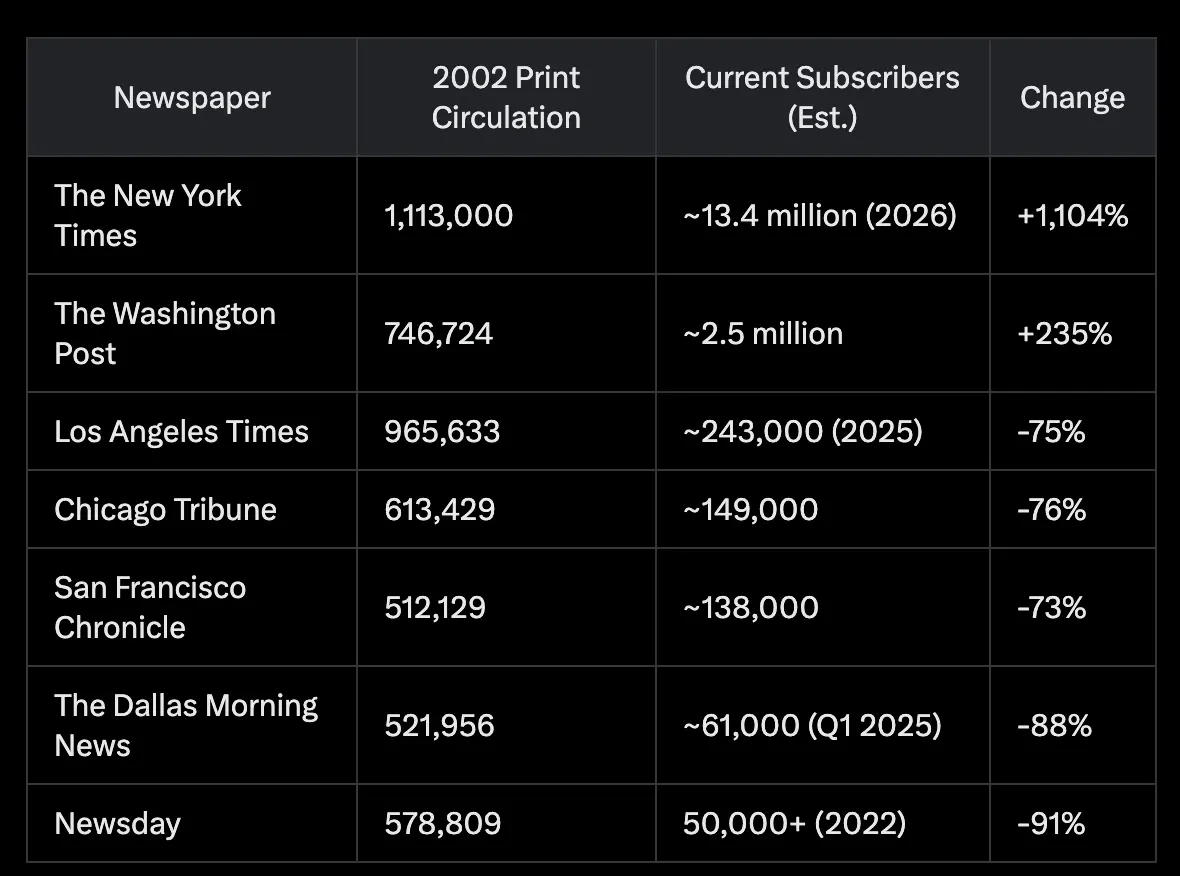
Vernal acredita que a IA poderá criar uma estrutura semelhante no setor de software.
As barreiras tradicionais de software normalmente vêm de três fatores:
Desenvolver produtos é caro
Mudar de sistema é doloroso
A integração cria ecossistemas robustos.
A IA enfraquece todos os três: concorrentes podem replicar funcionalidades mais rapidamente, as migrações podem se tornar mais automatizadas e a IA pode facilitar significativamente a integração.
O resultado possível é um mercado extremamente forte em ambas as pontas:
Plataformas gigantes: algumas empresas podem dominar categorias inteiras de aquisições, como vendas, marketing, finanças, recursos humanos, jurídico ou saúde. Elas não vendem apenas uma ferramenta específica, mas se expandem continuamente até se tornarem o sistema que os clientes usam para quase tudo.
Empresas de software microscópicas: na outra ponta, ferramentas de programação com IA podem permitir que milhões criem softwares altamente específicos para si mesmos, suas empresas ou pequenos grupos de clientes. Alguns desses podem crescer e se tornar negócios lucrativos especializados.
Uma camada intermediária incômoda: soluções específicas de médio porte podem enfrentar a maior pressão. Se plataformas grandes conseguem adicionar continuamente suas funcionalidades e equipes pequenas podem reconstruir facilmente produtos estreitos, defender-se como ferramentas independentes torna-se mais difícil.
A analogia com a Amazon explica como novas barreiras podem se apresentar. A Amazon começou com algo relativamente fácil de replicar: vender livros online. Sua defensibilidade vem de décadas de reinvestimento contínuo em logística, infraestrutura, tecnologia e distribuição.
A IA pode levar as empresas de software à mesma estratégia: desenvolver mais rápido, expandir continuamente, reinvestir e tornar o produto global cada vez mais difícil de replicar.
Para startups de software com financiamento de venture capital, isso gera uma questão estratégica interessante: se desenvolver software é quase gratuito, sua barreira ainda é um bom produto ou tudo o que você consegue construir em torno dele?
Como é realmente determinada a avaliação da sua rodada semente? (Tem quase nada a ver com sua empresa).
Fundadores muitas vezes assumem que a avaliação está principalmente ligada à captação de clientes, ao tamanho do mercado ou à qualidade da apresentação.
Mas há outra restrição que a maioria dos fundadores mal percebe: o modelo econômico do fundo de venture capital sentado à sua frente.
Imagine que você está apresentando seu projeto a um fundo semente de 28 milhões de dólares. Normalmente, ele investe cerca de 600 mil dólares e busca entre 6% e 8% de participação acionária.
Com 7% de participação, um investimento de 600 mil dólares implica uma avaliação pós-money de cerca de 8,6 milhões de dólares. Com 6%, equivale a 10 milhões. Assim, se você buscar financiamento com uma avaliação de 18 milhões de dólares, esse fundo talvez nem consiga realizar o investimento dentro de seu modelo de portfólio.
Isso cria uma cadeia simples:
Tamanho do fundo → Valor do cheque → Participação-alvo → Teto viável de avaliação
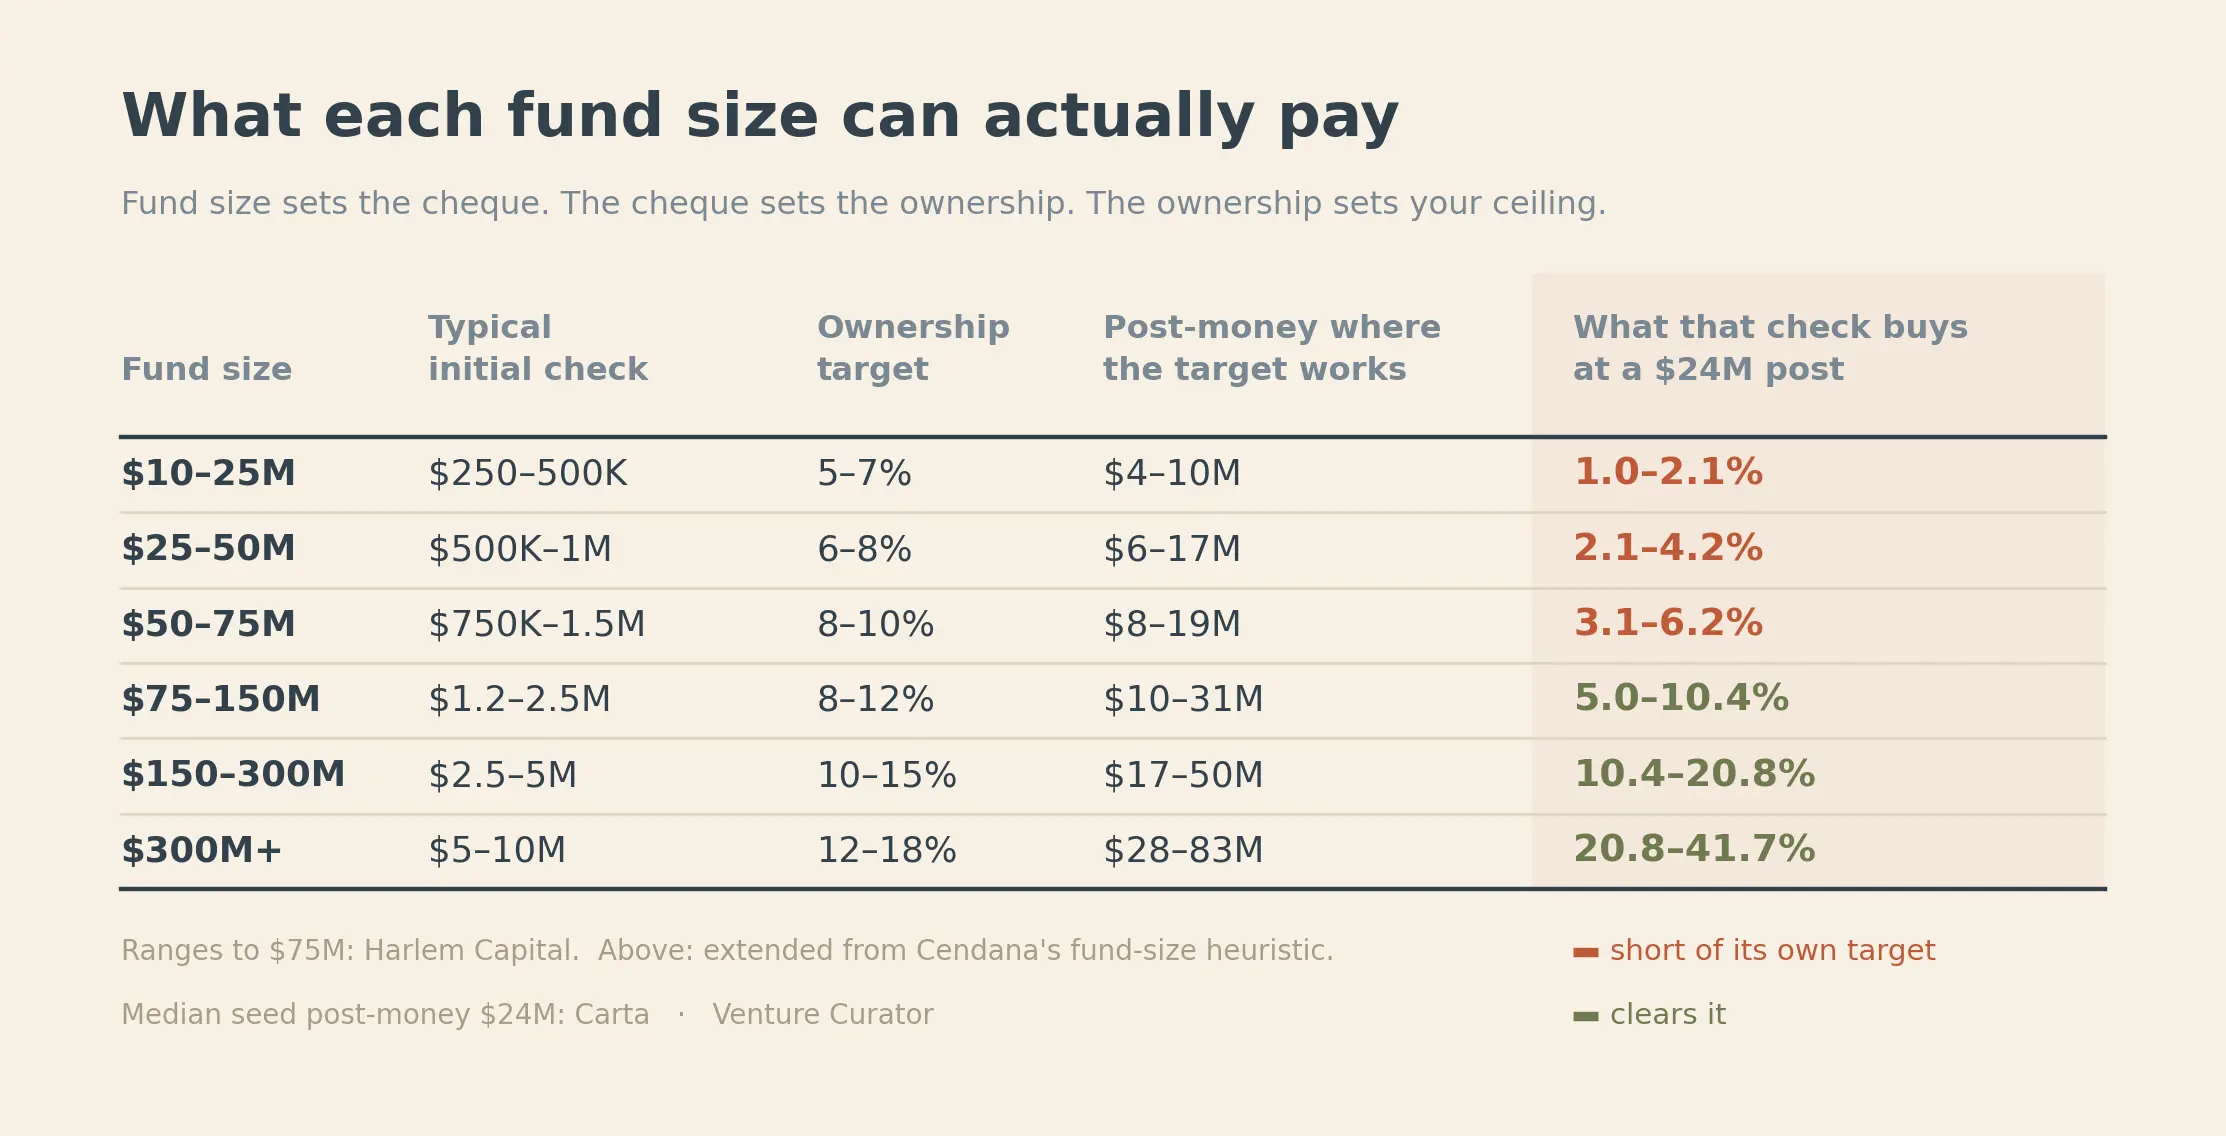
Isso é ainda mais relevante hoje, pois as avaliações de rodadas semente aumentaram. A avaliação mediana pós-money para rodadas semente citada na análise da Carta é de 24 milhões de dólares. Um fundo de 50 milhões de dólares que invista 1,5 milhão nessa avaliação adquirirá apenas 6,2% de participação — abaixo talvez de seu alvo.
Isso também muda a forma como os fundadores pensam sobre o tamanho das rodadas.
Se você informar a um fundo que deseja levantar 3 milhões de dólares e o investidor líder quiser 15%, você já terá estabelecido implicitamente uma avaliação pós-money de 20 milhões de dólares, mesmo sem discutir formalmente a avaliação.
Uma sequência mais útil é:
Calcule quanto financiamento você precisa para atingir o próximo marco, com fôlego de 18 a 24 meses.
Adicione uma margem de segurança.
Esse é o tamanho da sua rodada.
Divida-o pela porcentagem de diluição que você está disposto a aceitar.
Em seguida, busque fundos cujo valor típico de investimento e modelo de participação suportem essa avaliação.
Há outro número frequentemente ignorado pelos fundadores: o pool de opções. O investidor líder pode exigir a criação de um pool de 10% a 15% antes do investimento, diluindo os acionistas existentes ainda antes da finalização do aporte. Análises indicam que negociar o tamanho do pool com base nos planos reais de contratação pode, às vezes, impactar mais a participação dos fundadores do que discutir um aumento adicional de 1 ou 2 milhões de dólares na avaliação nominal.
Para evitar perder semanas com fundos inadequados, a maneira mais simples é fazer esta pergunta na primeira ligação:
“Qual é o valor típico do primeiro investimento desse fundo e qual participação você normalmente busca?”
Esses dois números ajudam rapidamente a estimar se o modelo econômico do fundo apoia sua rodada de financiamento.
Portanto, não interprete toda resistência à avaliação como uma negativa ao seu startup. Às vezes, sua empresa está ótima — o problema é que sua rodada de financiamento não se alinha à lógica matemática do fundo.
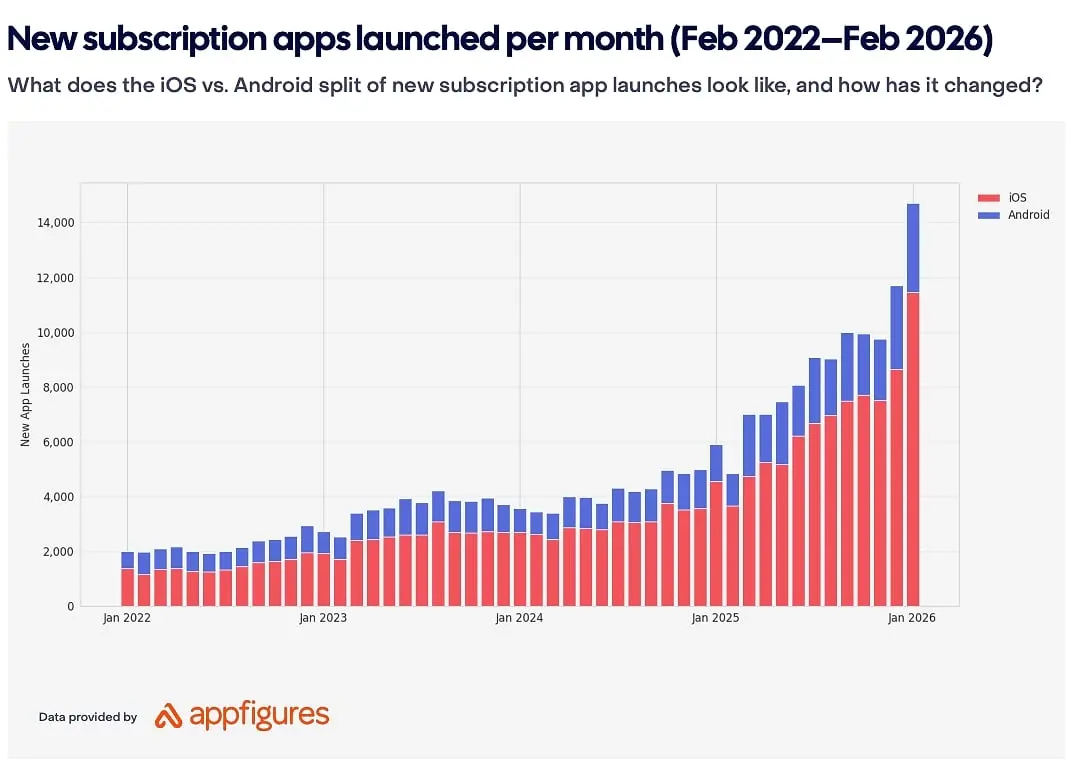
Se o ChatGPT faz gratuitamente o que seu aplicativo oferece, por que alguém pagaria?
Isso está se tornando um dos maiores desafios enfrentados por fundadores de aplicativos para consumidores.
Se os usuários podem abrir o ChatGPT, o Claude ou o Gemini e obter resultados semelhantes em segundos, por que gastariam US$ 10 ou US$ 20 por mês em um aplicativo independente?
Daphne Tideman, da RevenueCat, acredita que a resposta não é simplesmente “adicionar mais IA”. Aplicativos impulsionados por IA têm se monetizado bem: cada usuário pagante gera 41% mais receita que aplicativos sem IA e apresenta taxa de conversão de teste 52% maior. Contudo, sua taxa de retenção em 12 meses é de apenas 21,1%, contra 30,7% nos aplicativos sem IA.
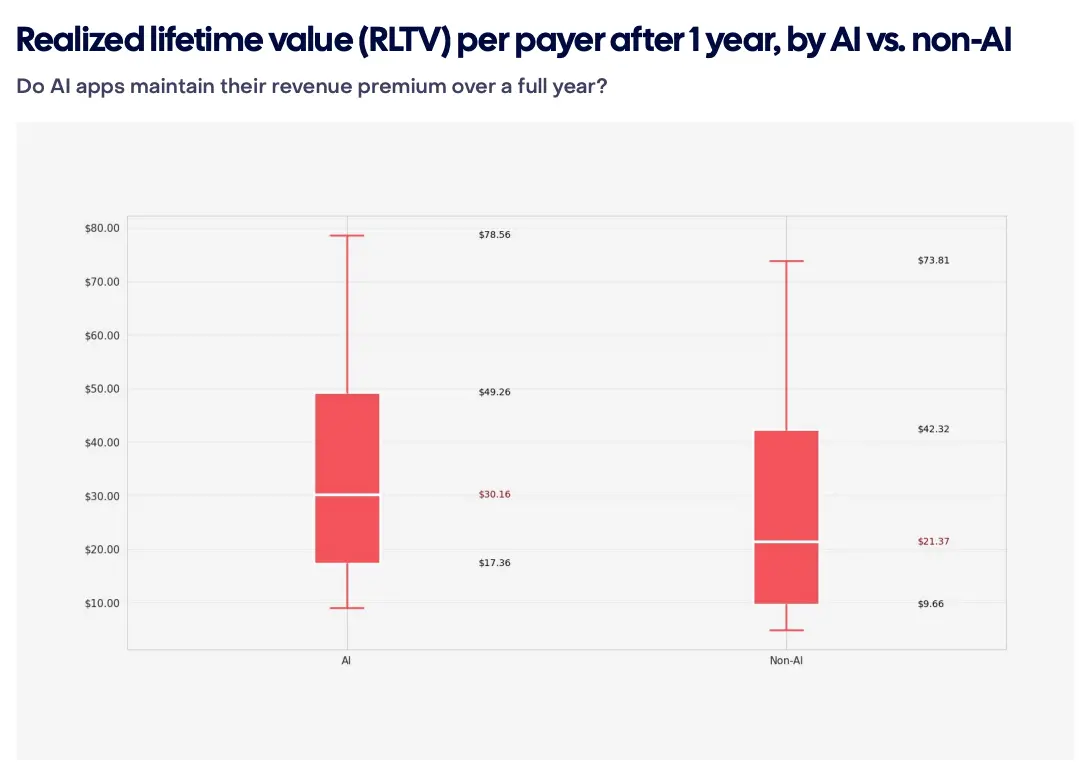
Ou seja: a IA pode atrair usuários. Mas talvez não dê motivos para que permaneçam.
Compare Chegg e Duolingo.
A diferença está no que mais é oferecido além das respostas.
A RevenueCat sugere que aplicativos podem desenvolver seis elementos mais difíceis de replicar com um chatbot LLM genérico:
Estrutura: Transformar uma resposta em um fluxo de trabalho ou experiência completa.
Memória: Compreender os usuários ao longo do tempo, tornando o aplicativo mais útil.
Hábito: Trazer usuários de volta com verificações contínuas, lembretes, acompanhamento e gamificação.
Precisão: Dominar dados ou conhecimentos especializados para gerar melhores resultados.
Conexão: Criar comunidade, identidade, personalidade ou apego emocional.
Combinação física e digital: Integrar software com sensores, dispositivos ou dados do mundo real.
O Duolingo é um ótimo exemplo, pois combina vários desses elementos. O ChatGPT pode ensinar idiomas, mas o Duolingo investiu anos em verificações contínuas, rankings, sistemas de progresso, lembretes e gamificação. Após introduzir rankings, o Duolingo relatou aumento de 17% no tempo de aprendizado e triplicação no número de usuários altamente engajados.
Outro teste simples que fundadores podem fazer é o “teste da caixa de diálogo vazia”.
Abra o ChatGPT ou outro LLM, descreva com precisão o problema que seus usuários buscam resolver no seu aplicativo e compare sua resposta com o que seu produto oferece. Se a maior parte do valor do seu produto puder ser replicada com um único prompt e resposta, há um problema de diferenciação. Se seu aplicativo incorpora estrutura, acumula dados, cria hábitos, oferece precisão, conexões ou componentes do mundo real, talvez aí esteja sua vantagem competitiva.
Portanto, a IA em si talvez não seja a vantagem competitiva. A pergunta mais crítica para fundadores é: o que seu produto oferece aos usuários que uma caixa de diálogo vazia não consegue? A perspectiva da RevenueCat é que os vencedores usarão a IA como núcleo de seu produto, mas competirão pelas experiências construídas em torno dela.