Morgan Stanley: O ouro encontra forte suporte em US$ 4.000; nova alta nas taxas de juros não é necessariamente negativa para o ouro
 Tapbit Wire
Pontos-chave
· O ouro está superando seu cenário macroeconômico: a relação entre ouro e rendimentos reais de março a julho teria implicado preço do ouro abaixo de US$ 3.000/oz, cerca de 28% abaixo dos níveis atuais.
· Daqui em diante, qualquer recuo nos rendimentos reais deve beneficiar o ouro, reduzindo o custo de posse e estimulando entradas de investimento.
· Contudo, taxas mais altas não significam necessariamente preço menor para o ouro — se a alta refletir preocupações com sustentabilidade fiscal e risco soberano, isso apoiará o ouro.
· Preços mais baixos do petróleo devem apoiar o ouro, mas, se uma nova alta do petróleo agravar temores de crescimento e estagflação, o ouro também tende a permanecer firme.
1. O ouro superou seu cenário macroeconômico
Apesar das recentes altas de juros pelo Fed, do dólar mais forte e das elevadas taxas globais de títulos de longo prazo, o ouro caiu apenas 10% desde sua máxima de agosto e permanece acima de US$ 4.000/oz.
Em contraste, se a relação entre ouro e rendimentos reais observada de março a julho tivesse persistido, o preço do ouro já teria caído abaixo de US$ 3.000/oz, 28% abaixo dos níveis atuais.
[Figura 1: O ouro resiste cada vez mais às adversidades macroeconômicas: forte demanda de bancos centrais e ETFs ajuda a compensar o impacto da alta dos rendimentos reais, indicando que a relação tradicional do ouro com as taxas de juros está mudando mais uma vez]
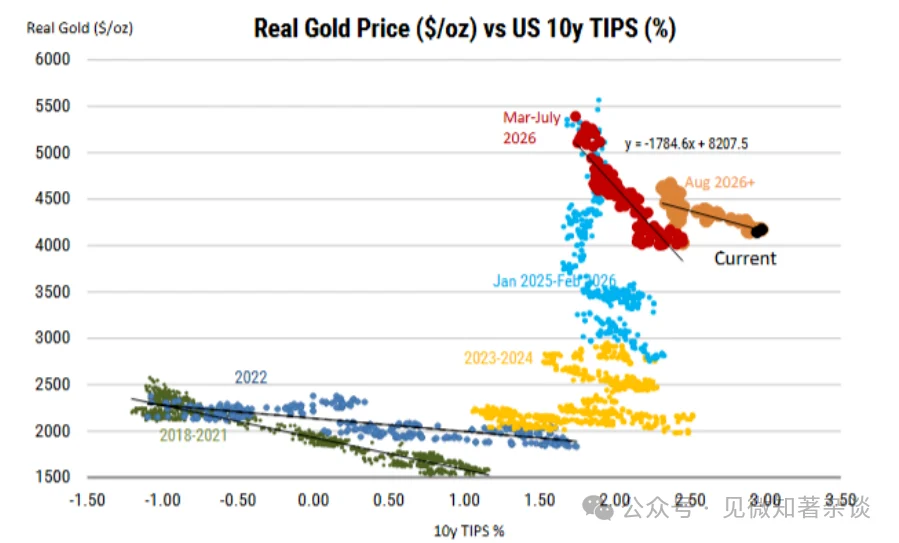
Rendimentos mais baixos oferecem o caminho mais claro para alta, mas rendimentos mais altos não são necessariamente negativos: qualquer enfraquecimento nos rendimentos reduzirá o custo de manter ouro, enquanto nossos economistas também esperam que o Fed eleve os juros menos vezes do que o mercado prevê.
No entanto, se os rendimentos subirem ainda mais por preocupações com sustentabilidade fiscal, investidores podem migrar cada vez mais para ativos físicos sem risco de crédito, o que também pode manter o ouro firme.
Perspectiva da MS: O ouro continua nossa principal escolha entre commodities — almejamos US$ 5.000/oz até o 2º trimestre de 2027.
A forte demanda física estabeleceu suporte em torno de US$ 4.000/oz, com potencial de alta caso as condições macroeconômicas melhorem ou os preços do petróleo recuem. Preocupações com sustentabilidade fiscal e/ou estagflação constituem catalisadores alternativos de alta.
Principais riscos incluem novos apertos monetários do Fed, dólar mais forte, vendas por bancos centrais e desfazimento técnico.
2. A relação do ouro com os rendimentos reais está mudando novamente
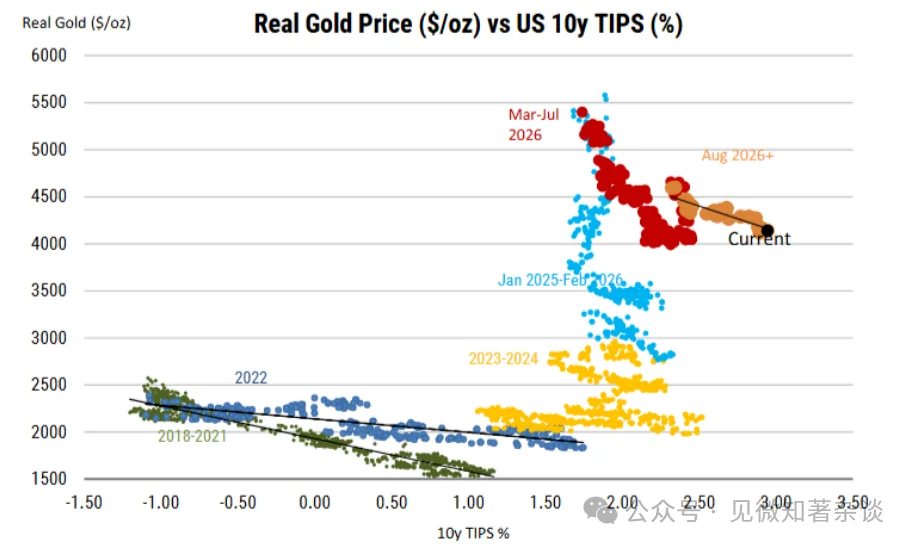
A relação do ouro com os rendimentos reais vem evoluindo desde 2022: o Gráfico 2 mostra como essa relação mudou desde o início do conflito Rússia-Ucrânia.
Nesse período, o desempenho do ouro superou amplamente as expectativas gerais, pois os bancos centrais praticamente dobraram suas compras anuais, de cerca de 500 toneladas/ano para cerca de 1.000 toneladas/ano; posteriormente, em 2025, a alta de preços acelerou-se à medida que os ETFs adicionaram a maior quantidade de ouro desde 2020 e 2008.
No entanto, após o início do conflito no Oriente Médio, o ouro retornou a uma relação mais “normal” com os rendimentos — o preço do ouro caiu à medida que as expectativas de aumentos nas taxas subiram, enquanto alguns bancos centrais venderam ouro para aliviar pressões cambiais.
[Figura 2: Dado o nível atual dos rendimentos reais, o desempenho do ouro foi muito melhor que o esperado]
As condições macroeconômicas do ouro pioraram ainda mais: em agosto, essas condições melhoraram brevemente, pois as expectativas do mercado quanto a aumentos nas taxas pelo Fed diminuíram temporariamente, mas voltaram a piorar em setembro.
O Fed elevou as taxas pela primeira vez desde 2023, o dólar se fortaleceu e o rendimento do Tesouro norte-americano de 10 anos atingiu seu nível mais alto desde o início dos anos 2000.
A alta dos rendimentos nominais foi impulsionada quase inteiramente pelos rendimentos reais, com a taxa de inflação implícita do Tesouro de 10 anos subindo apenas 4 pb.
Rendimentos reais mais altos aumentam o custo de oportunidade de manter ouro, que não gera rendimento, enquanto expectativas inflacionárias relativamente estáveis limitam o apelo do ouro como proteção contra a inflação.
Ambos os fatores normalmente indicariam risco significativo de queda para o ouro.
[Figura 3: No início de outubro, o rendimento do Tesouro norte-americano de 10 anos atingiu seu nível mais alto desde 2002]
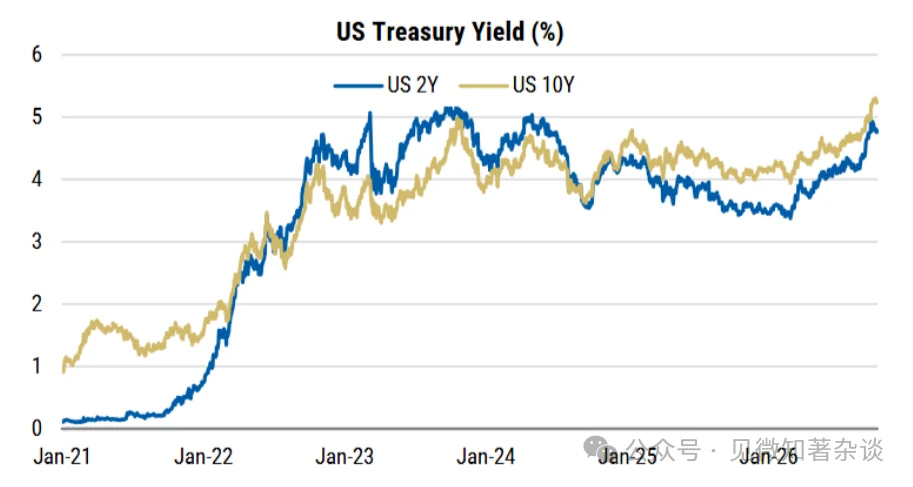
Contudo, a relação do ouro com os rendimentos reais está evoluindo novamente: o preço do ouro realmente recuou e agora está 10% abaixo de sua máxima de agosto.
No entanto, diante desse cenário macroeconômico, a queda do ouro deveria ter sido bem maior. A extrapolação da relação entre ouro e rendimento real de 10 anos observada de março a julho indica que o preço do ouro deveria estar agora abaixo de US$ 3.000/onça, ou seja, 28% abaixo dos níveis atuais.
Em vez disso, a inclinação dessa linha de relação se achatou, mantendo o preço do ouro firme mesmo com rendimentos reais em máximas de mais de 20 anos.
Acreditamos que essa divergência reflita fontes estruturais de demanda cada vez mais importantes, especialmente as compras por bancos centrais e os aportes em ETFs, que prosseguiram mesmo após o aumento das taxas em setembro.
3. A demanda física está reduzindo a sensibilidade do ouro a fatores macroeconômicos
O ímpeto das compras por bancos centrais continua: após um primeiro trimestre fraco, os bancos centrais adquiriram 289 toneladas de ouro no segundo trimestre de 2026, o equivalente a 1.155 toneladas anualizadas, frente a 860 toneladas no exercício fiscal de 2025; nosso modelo projeta 800 toneladas para 2026.
Indícios iniciais sugerem que o ímpeto do terceiro trimestre permanece forte, o que pode representar risco de alta para nossa previsão de 2026.
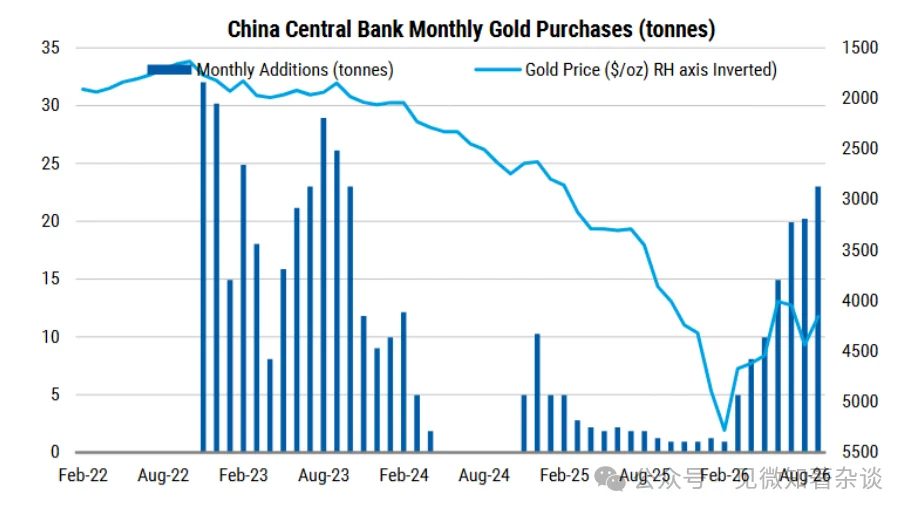
Por exemplo, o Banco Popular da China (PBoC) comprou 103 toneladas este ano, a maior quantia desde 2023, com 60% concentrados no terceiro trimestre.
[Figura 4: O PBoC adicionou 103 toneladas de ouro este ano, o maior volume desde 2023]
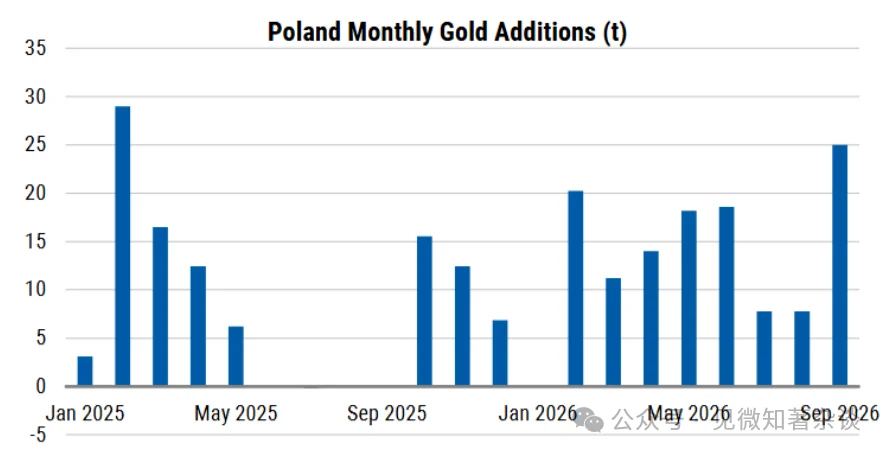
A Polônia continua no caminho para ser novamente a maior compradora em 2026, com suas reservas de ouro elevadas para 673 toneladas.
Isso significa que 123 toneladas foram adquiridas este ano, superando as 102 toneladas acrescentadas em 2025.
Setembro foi particularmente forte. Além disso, a República Democrática do Congo anunciou planos de elevar suas reservas de ouro de 3 para 5 toneladas até o final do ano, e a Sérvia também aumentou recentemente suas participações em ouro.
[Figura 5: A Polônia adicionou 123 toneladas de ouro este ano, superando seus recordes de 2025]
A demanda chinesa mais ampla também parece forte: até agosto, as importações de ouro da China atingiram 1.100 toneladas, ritmo anualizado que seria o mais alto desde 2017.
Essa escala é mais de 10 vezes superior às adições do banco central, indicando que a demanda em outras partes da China também é robusta, com mercados imobiliário e acionário fracos levando investidores a realocar recursos para ativos alternativos, como o ouro.
Os ETFs continuam comprando apesar dos aumentos nas taxas: um fator-chave da força do ouro em 2025 foi a entrada de 800 toneladas em ETFs quando o Fed iniciou os cortes nas taxas.
As entradas este ano foram mais lentas, apenas 250 toneladas, o que é compreensível dada a conjuntura macroeconômica mais desafiadora.
No entanto, os dados recentes de entradas em ETFs são mais animadores: os ETFs globais de ouro registraram sua maior entrada trimestral da história em termos nominais no terceiro trimestre, de US$ 31 bilhões, correspondendo a cerca de 220 toneladas das ~250 toneladas adicionadas este ano, apesar dos aumentos nas taxas pelo Fed no período.
Além disso, as entradas na Europa superaram as dos EUA pela primeira vez desde 2021, lideradas principalmente pelo Reino Unido.
[Figura 6: Os ETFs continuam compradores líquidos mesmo com os aumentos nas taxas pelo Fed]
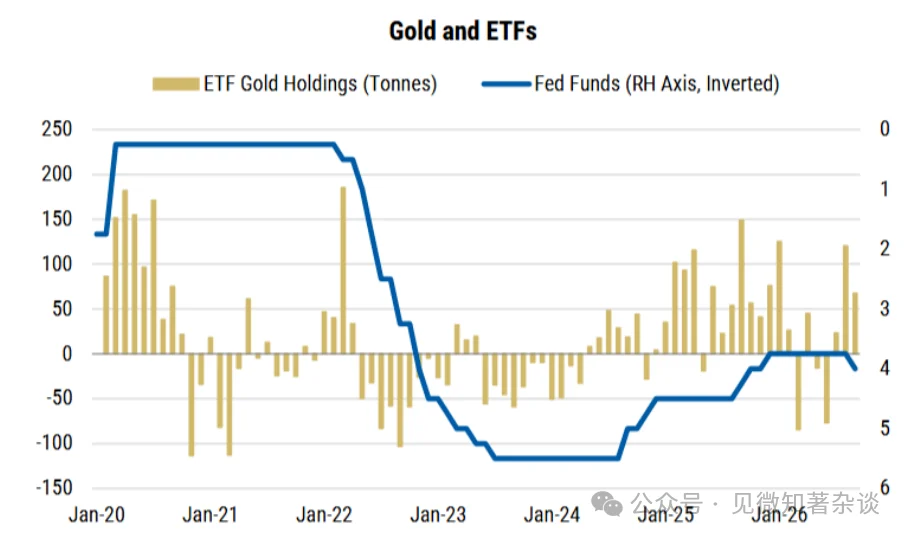
[Figura 7: Após acompanharem de perto desde meados de 2024, as posições em ETFs também se desviaram do preço do ouro]
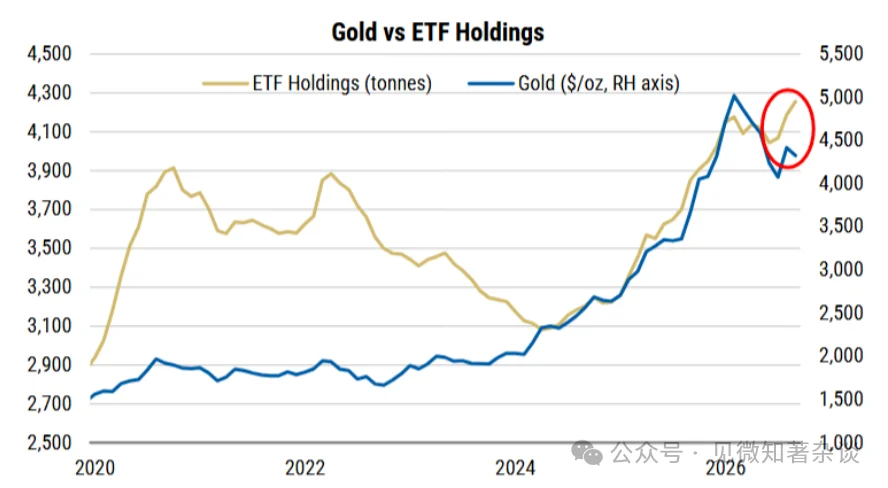
Preocupações fiscais estão mudando a relação entre ouro e rendimentos: rendimentos crescentes normalmente pressionam o ouro, mas o motivo da alta importa.
Após o aumento nas taxas pelo Fed em setembro, os rendimentos caíram inicialmente, mas depois os rendimentos de longo prazo subiram novamente, acentuando a curva de rendimentos dos títulos do Tesouro norte-americano.
O déficit fiscal dos EUA aproxima-se de US$ 2 trilhões, e a emissão crescente de títulos, juntamente com a concorrência de empréstimos corporativos de longo prazo relacionados à IA, está gerando pressão, possivelmente refletindo a demanda do mercado por maior compensação por duração e risco fiscal.
Como observou o Conselho Mundial do Ouro, isso pode refletir «preocupações com a incerteza inflacionária, a sustentabilidade fiscal e o risco nos mercados de títulos soberanos.»
Tais preocupações podem incentivar a diversificação para o ouro — que não tem emissor nem risco de crédito — ajudando a explicar por que a demanda por ETFs permanece firme mesmo com a alta das taxas de juros.
4. Qualquer recuo nas expectativas de alta de juros ou nas taxas dos títulos poderia gerar ganhos
A redução nas expectativas de alta de juros pode impulsionar o ouro: taxas de juros e/ou rendimentos de títulos mais baixos diminuem o custo de oportunidade de deter ouro e podem estimular novas entradas em ETFs e compras especulativas.
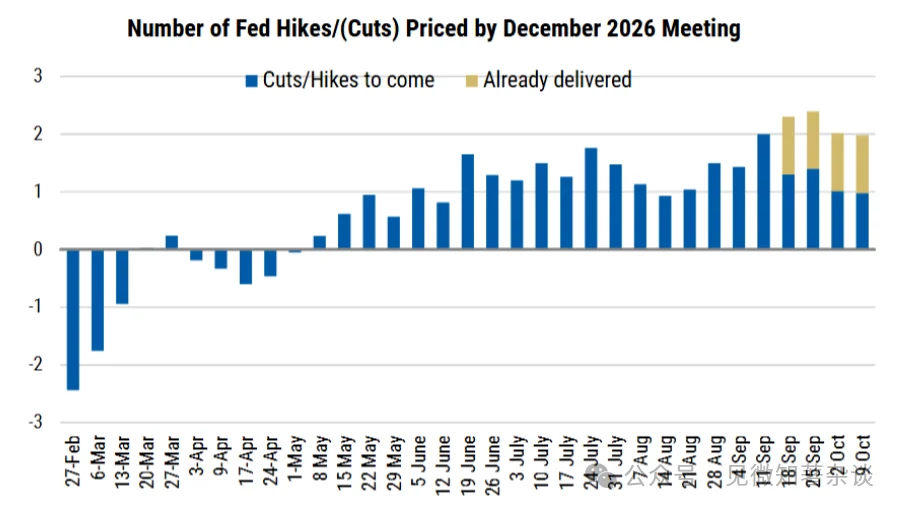
Nossos economistas esperam que o Fed realize apenas mais duas altas até o final de 2027, contra cerca de 3,5 altas precificadas pelo mercado.
Se as pressões inflacionárias diminuírem, levando o Fed a elevar os juros menos vezes que o esperado, isso poderá reduzir as expectativas de alta e sustentar o ouro.
A equipe também espera que o rendimento dos títulos norte-americanos de 10 anos caia dos atuais 5,23% para 4,7% até o terceiro trimestre de 2027.
A intervenção do Departamento do Tesouro representa outro catalisador potencial, embora novas intervenções sejam improváveis: em agosto, as recompras de títulos de longo prazo pelo Tesouro coincidiram com uma estabilização temporária das taxas e uma forte recuperação do ouro, amplificada por fatores posicionais e técnicos.
Novas compras de títulos ou outras medidas para aliviar a pressão sobre os rendimentos de longo prazo poderiam novamente oferecer suporte, embora comentários recentes do Secretário do Tesouro, Scott Bessent, indiquem apetite limitado por nova intervenção ativa.
Assim, o anúncio de reemissão de 4 de novembro será um evento importante a ser acompanhado.
Separadamente, mesmo que os rendimentos de longo prazo permaneçam elevados devido a preocupações fiscais, uma curva de rendimentos mais íngreme pode reforçar o apelo do ouro como substituto da dívida soberana, desde que os rendimentos de curto prazo caiam com a redução das expectativas de alta de juros.
5. Novos aumentos nos rendimentos não são necessariamente negativos para o ouro
[Figura 8: Posições em ETFs e taxas de juros]
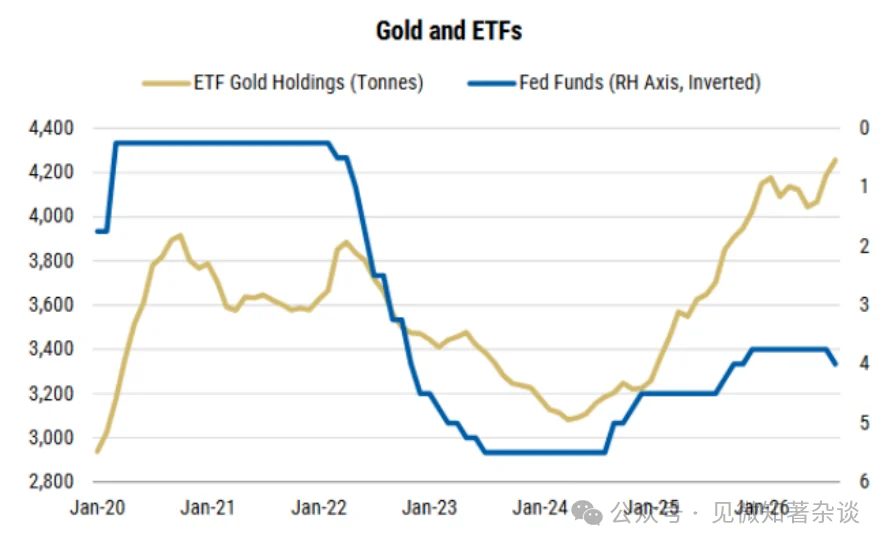
Como mencionado acima, rendimentos mais altos normalmente pressionam o ouro ao elevar o custo de oportunidade de deter um ativo sem rendimento.
Contudo, se um novo aumento nos rendimentos de longo prazo refletir crescentes preocupações com a sustentabilidade fiscal e o risco da dívida soberana — e não aperto monetário — essa correlação negativa tradicional pode se enfraquecer.
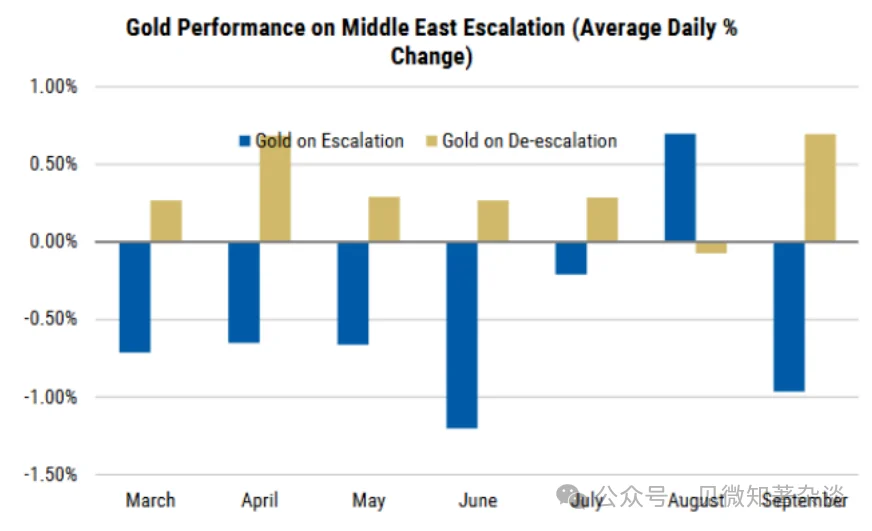
[Figura 9: Desde o início do conflito no Oriente Médio, o ouro subiu, em média, 0,2% nos dias em que os preços do petróleo caíram e caiu, em média, 0,5% nos dias em que subiram]
O ouro não tem emissor nem risco de crédito, o que pode incentivar a diversificação para fora dos títulos governamentais, compensando assim a pressão negativa dos rendimentos reais mais altos.
Historicamente, o ouro também conseguiu subir junto com os rendimentos dos títulos em períodos de alta inflação e incerteza fiscal (incluindo vários períodos no início dos anos 1980).
Isso pode já estar ocorrendo, com entradas contínuas em ETFs mesmo com a alta dos rendimentos.
O presidente do Bundesbank recentemente apresentou um argumento semelhante: «A recente alta dos rendimentos globais de títulos públicos tornou novamente mais atrativas, relativamente, as dívidas negociáveis.»
Ao mesmo tempo, o aumento dos níveis de dívida intensificou as preocupações com o risco de crédito desses ativos.
Além disso, os riscos geopolíticos provavelmente continuarão a influenciar decisões sobre gestão de reservas. Em conjunto, o caso para maior diversificação em ouro permanece forte. A Alemanha detém as segundas maiores reservas mundiais de ouro.
6. Conflito no Oriente Médio: análise de cenários para o ouro
O ouro ainda não desempenhou seu papel tradicional de ativo-refúgio nesse conflito: analisamos se ele mantém esse status diante da queda de seu preço após o início do conflito.
A conclusão principal é que, embora o ouro tenha bom desempenho em choques de demanda, enfrenta dificuldades em choques de oferta, especialmente quando as expectativas de inflação e os rendimentos dos títulos sobem como consequência.
Seu melhor desempenho ocorre nos dias em que os preços do petróleo caem: desde o início do conflito, seu desempenho de curto prazo tem estado fortemente ligado aos preços do petróleo e aos rendimentos dos títulos do Tesouro, com os maiores retornos normalmente ocorrendo quando os preços do petróleo caem.
Preços mais baixos do petróleo aliviam as preocupações inflacionárias, reduzem as expectativas de novos apertos monetários pelo Fed e permitem que os rendimentos caiam, impulsionando assim o ouro para cima.
Se houver uma desescalada no Oriente Médio que reduza os preços do petróleo e alivie as pressões inflacionárias que anteriormente motivaram o aperto monetário do Fed, o ouro deverá ser sustentado, especialmente se as expectativas de novos aumentos de juros pelo Fed diminuírem e o dólar se enfraquecer.
No entanto, uma nova alta nos preços do petróleo poderia começar a prejudicar o crescimento e reavivar preocupações com estagflação: até agora, o ouro sofreu pressão quando os preços do petróleo subiram, especialmente desde fins de agosto, com o petróleo Brent passando de US$ 90/barril para os atuais US$ 105/barril, enquanto o ouro caiu de US$ 4.650/onça para US$ 4.160/onça.
No curto prazo, um salto nos preços do petróleo poderá exercer nova pressão negativa sobre o ouro, especialmente se ele for usado como fonte de liquidez.
Contudo, acreditamos que as quedas devem ser aproveitadas, especialmente se os preços do petróleo permanecerem elevados por um período prolongado. Um período sustentado de altos preços do petróleo aumentaria o risco de estagflação — custos energéticos repassam-se à inflação geral, ao mesmo tempo que comprimem renda familiar, lucros corporativos e crescimento.
À medida que o crescimento se enfraquece, os bancos centrais podem encontrar cada vez mais difícil justificar novos apertos monetários, e uma pausa nos aumentos de juros com inflação ainda elevada deverá, ceteris paribus, sustentar o ouro.
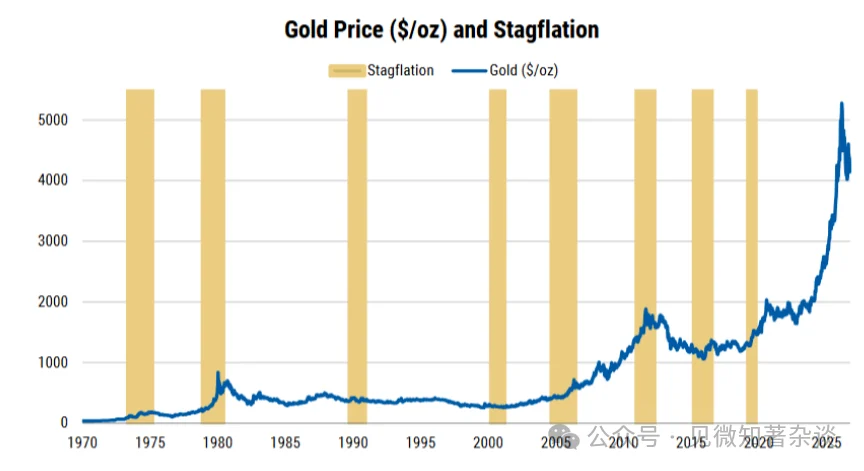
Ambientes de estagflação também tendem a prejudicar tanto ações quanto títulos, reforçando o papel do ouro como diversificador de carteira. Historicamente, isso costuma correlacionar-se com forte desempenho do ouro.
[Figura 10: O mercado espera mais um aumento até o fim do ano e outros 2,4 aumentos em 2027]
[Figura 11: O ouro tende a ter bom desempenho em ambientes de estagflação]
7. Posicionamento e níveis técnicos são relevantes para o momento e a magnitude dos movimentos
CTAs e investidores sistemáticos contribuíram significativamente para a volatilidade do preço do ouro em 2026.
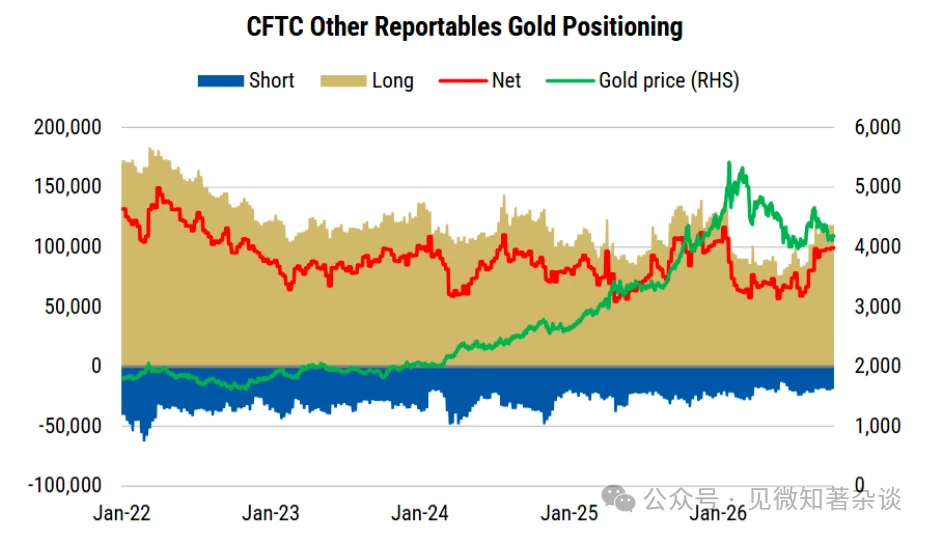
Os dados de posicionamento da CFTC mostram que as posições líquidas compradas atingiram o pico em janeiro, permanecendo depois próximas aos menores níveis em três anos até o Q2 e início do Q3. Desde então, observamos alguma recuperação, concentrada principalmente em agosto, mas o desenvolvimento mais interessante é a divergência entre os fundos administrados e outras posições reportáveis.
O Conselho Mundial do Ouro associa essas outras posições reportáveis aos CTAs, que podem inverter repentinamente sua direção e amplificar movimentos em ambas as direções.
As posições líquidas compradas dos fundos administrados atingiram o fundo em maio, quando o ouro chegou a US$ 4.000/onça, mas as outras posições reportáveis só começaram a subir no final de julho.
Isso coincidiu com a rápida ruptura do ouro acima de US$ 4.600/onça, evidenciando como os movimentos de preço podem ser amplificados.
A posição líquida nas outras posições reportáveis manteve-se amplamente estável em setembro e início de outubro; e, com as posições vendidas já próximas de mínimos históricos, qualquer recuperação significativa exigiria novas compras por parte dos CTAs, não apenas cobertura de vendas.
[Figura 12: Dados da CFTC indicam que outras posições reportáveis vêm aumentando suas posições compradas desde o final de julho, embora o ritmo tenha desacelerado em setembro]
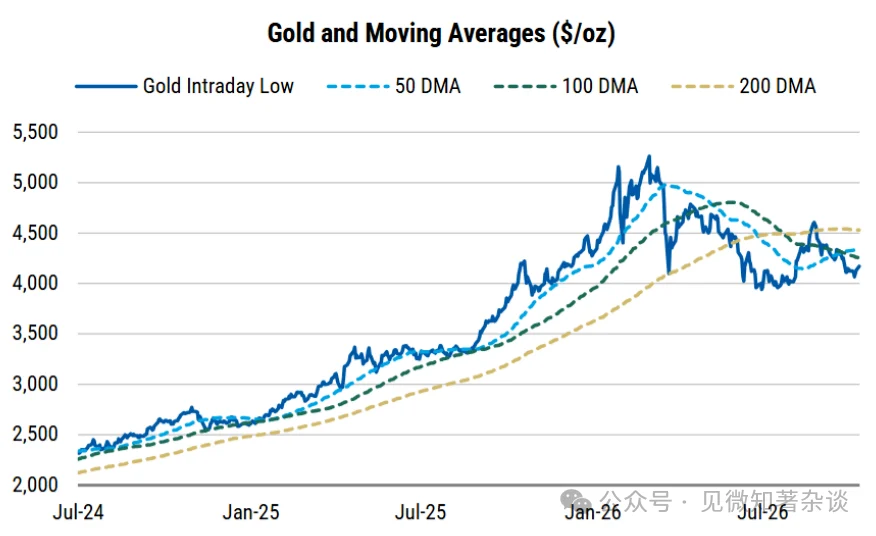
Níveis técnicos também importam: o ouro está atualmente negociado abaixo de níveis técnicos-chave, após não conseguir romper de forma significativa acima da média móvel de 200 dias em agosto. A distância entre esses níveis técnicos também se reduziu substancialmente desde março, com a diferença entre a menor e a maior média móvel agora de apenas cerca de US$ 270/onça.
As médias móveis cruzaram-se várias vezes, com as médias de 50 e 100 dias atualmente separadas por cerca de US$ 80/onça. Se os sinais de tendência em diferentes prazos começarem a se alinhar novamente, essa compressão poderá antecipar um movimento direcional decisivo.
Como muitos modelos de CTAs são baseados nesses sinais, uma recuperação em direção à média móvel de 200 dias poderia gerar nova tendência de alta, enquanto uma ruptura abaixo da mínima do ano poderia desencadear nova onda de vendas.
Com a divulgação desta semana do IPC dos EUA, a decisão do Fed em 28 de outubro e o anúncio de refinanciamento em 4 de novembro, os fluxos sistemáticos provavelmente amplificarão o próximo movimento do ouro.
[Figura 13: O ouro está negociado abaixo de níveis técnicos-chave]
8. Perspectiva do ouro: resiliência forte
O ouro demonstrou resiliência diante de um cenário macroeconômico cada vez mais desafiador, graças à forte demanda de bancos centrais e a entradas em ETFs.
As compras por bancos centrais parecem ter acelerado no Q3, representando risco de alta para nossa previsão anual de 800 toneladas; a maior parte das cerca de 250 toneladas de adições a ETFs este ano ocorreu no Q3, apesar do Fed ter aplicado seu primeiro aumento de juros desde 2023 durante esse período.
Acreditamos que isso reflete a crescente atratividade do ouro como proteção contra riscos geopolíticos e preocupações governamentais quanto à sustentabilidade da dívida.
Como o ouro tem encontrado repetidamente suporte em torno de US$ 4.000/onça, consideramos o risco-retorno atual atrativo, com preço-alvo de US$ 5.000/onça até o Q2 de 2027.
Rendimentos mais baixos representam o caminho mais claro de alta.
Quedas nas rendibilidades das obrigações e/ou nos preços do petróleo poderiam reduzir as expectativas de aperto monetário do Fed, diminuir o custo de detenção do ouro e estimular novas entradas de investimento.
Contudo, se uma nova subida das rendibilidades a longo prazo for impulsionada por preocupações com a sustentabilidade fiscal, isso não é necessariamente negativo — incentivaria a diversificação para ativos físicos sem risco de crédito, como o ouro.
Da mesma forma, embora a subida dos preços do petróleo possa, inicialmente, pressionar o ouro via maiores expectativas de taxas, uma forte tendência ascendente poderia, no final, desviar o foco do mercado para o crescimento e a estagflação, criando outro fator de apoio.