CICC: A IA Americana na Era do 'Algodão-Doce' Financeiro
 Tapbit Wire
Fonte: CICC; Autores: Zhang Wenlang, Huang Yadong, Zhou Peng. Nos últimos dois meses, o mercado acionário norte-americano experimentou grande volatilidade, que também afetou outras regiões. Essas flutuações são influenciadas por mudanças na política monetária e por preocupações quanto à sustentabilidade das despesas de capital no setor de IA, sendo a primeira fator que agrava a segunda. Em resumo, várias grandes empresas norte-americanas de IA viram um aumento rápido nas despesas de capital este ano; embora a taxa de crescimento possa desacelerar no próximo ano, ainda será relativamente alta. Por outro lado, as empresas de IA enfrentam grande incerteza em relação às suas receitas, e o fluxo de caixa operacional tornou-se comparável às despesas de capital, levando algumas a emitir títulos para financiar essas despesas. A alta dos rendimentos dos títulos do Tesouro norte-americano intensificou ainda mais as preocupações do mercado: como manter as despesas de capital diante de receitas incertas é tema de amplo interesse.
Gráfico 1: Despesas de Capital das Empresas Norte-Americanas de IA Comparáveis ao Fluxo de Caixa Operacional
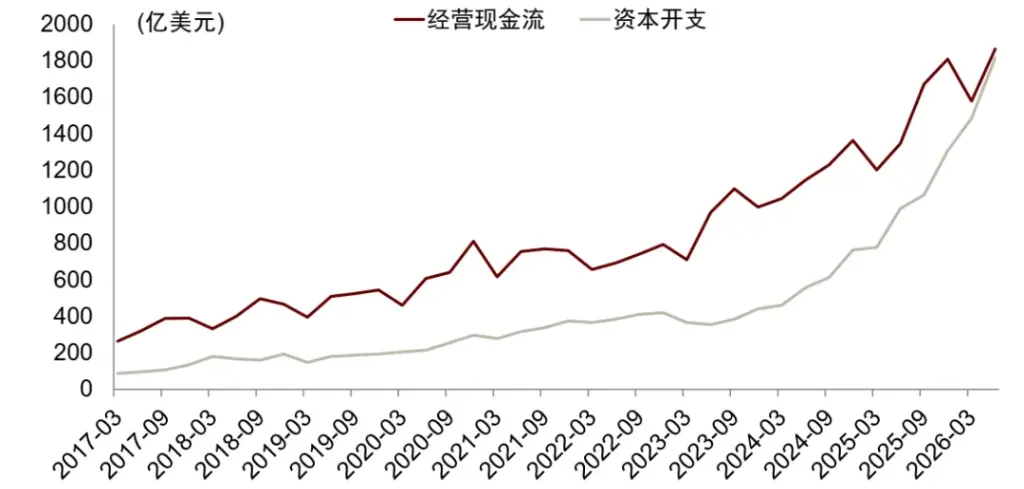
Nota: Os dados do gráfico correspondem à soma de Microsoft, Amazon, Google, Meta e Oracle. Fonte: Epoch AI, Bloomberg, iFinD, Departamento de Pesquisa do CICC. A IA é uma indústria emergente, cujos avanços tecnológicos e crescimento comercial de receitas são intrinsecamente difíceis de prever. Não nos concentraremos nas receitas, mas exploraremos, sob a ótica da alocação de capital, as possíveis fontes de financiamento para as despesas de capital norte-americanas em IA. Na verdade, o investimento é a origem das receitas; se as despesas de capital forem difíceis de garantir, o crescimento das receitas ficará sem suporte. Em outras palavras, despesas de capital e receitas não são variáveis mutuamente exclusivas. Assim, analisar a situação de financiamento das despesas de capital também nos ajuda a avaliar as perspectivas de receita.
Primeiro, analisaremos as vantagens do setor de IA para atrair recursos com base em seus atributos. Na segunda parte, examinaremos as mudanças na oferta de fundos na sociedade norte-americana desde os anos 1990, especialmente como a 'financeirização' dos EUA reconfigurou sua liquidez. A 'financeirização' não possui uma definição única e manifesta-se de forma bastante complexa, mas consideramos pelo menos dois aspectos relevantes para a análise do financiamento de IA. Na perspectiva macro, significa aumento da razão entre liquidez ampla e PIB — ou seja, o 'dinheiro' na sociedade está gradualmente aumentando. Na perspectiva micro, significa aumento no número e variedade de novos produtos financeiros. Esses produtos (como derivativos) tornam os recursos 'ativos' e também melhoram a liquidez dos ativos. É claro que os níveis macro e micro não são independentes: o aumento no número de produtos financeiros pode também impulsionar a liquidez em nível macro.
Gillian Tett, diretora do King's College, Cambridge, e jornalista sênior do Financial Times, explicou o fenômeno da financeirização nos EUA em seu livro 'Bem-vindos à Era do Algodão-Doce Financeiro' e revisou a origem do termo 'algodão-doce financeiro'. Portanto, podemos adotar essa expressão vívida para aproximar a financeirização dos EUA.[1]
Embora os EUA tenham intensificado a regulação financeira — especialmente sobre bancos — após a crise das hipotecas subprime de 2008, o fenômeno geral da financeirização não se reverteu significativamente. Com base nisso, revisitamos a financeirização anterior às duas bolhas que estouraram nos EUA desde 1990: a financeirização da bolha tecnológica dos anos 1990 e a financeirização imobiliária antes da crise das hipotecas subprime. Em seguida, analisamos o estágio atual da financeirização no setor de IA norte-americano e, por fim, examinamos os riscos de liquidez que o atual setor de IA norte-americano pode enfrentar.
IA: Atributos Tanto Tecnológicos Quanto 'Semelhantes ao Imobiliário'
Acreditamos que a IA possui tanto atributos tecnológicos quanto atributos 'semelhantes ao imobiliário' (alta proporção de ativos fixos), o que permite seu financiamento tanto por meio de capital próprio quanto de dívida (hipotecas).
Os atributos tecnológicos da IA não necessitam de detalhamento, pois seus avanços e ganhos de produtividade parecem ser mais rápidos que os das empresas de tecnologia. Uma manifestação disso é que a IA depende menos de mão de obra do que as empresas de tecnologia e pode até substituí-la. Na perspectiva macro, desde o lançamento do ChatGPT em 2022, o emprego não agrícola nos setores norte-americanos de telecomunicações e computação diminuiu ligeiramente em 6%. Em contraste, de agosto de 1995, quando a Netscape realizou seu IPO (início da bolha tecnológica), até março de 2000, quando essa bolha estourou, o emprego não agrícola nesses setores cresceu mais de 60%.
Gráfico 2: Divergência nas Tendências de Emprego nos Setores Norte-Americanos de Telecomunicações e Computação Durante a Revolução Tecnológica e a Era da IA
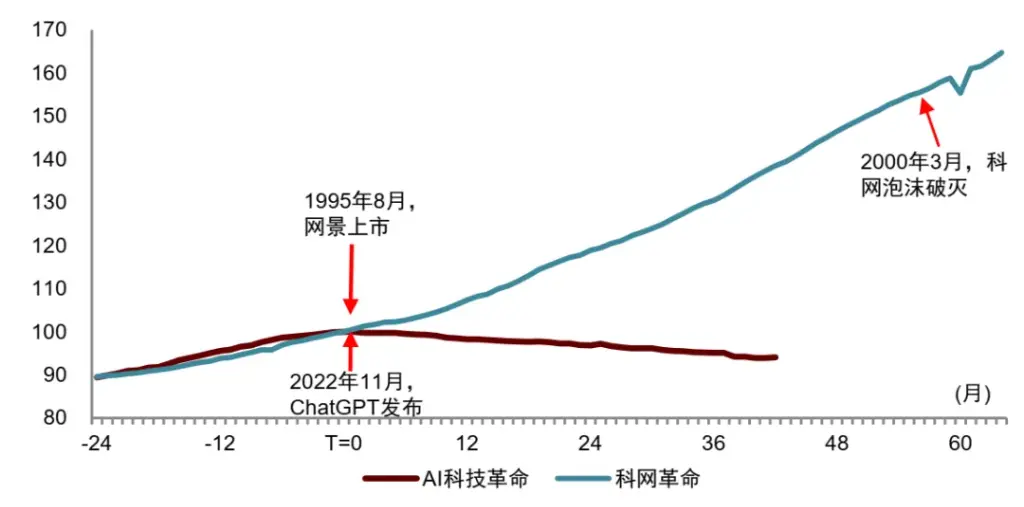
Nota: A revolução tecnológica da IA é marcada pelo lançamento do ChatGPT (novembro de 2022) como T=0, e a revolução tecnológica é marcada pelo IPO da Netscape (agosto de 1995) como T=0. O emprego não agrícola inclui telecomunicações, processamento de dados e design de sistemas computacionais, com dados padronizados. Fonte: iFinD, Departamento de Pesquisa do CICC. Na perspectiva micro, se definirmos o índice de densidade de mão de obra (razão entre funcionários e ativos fixos) do Google, Microsoft e Meta em 2021 como 100, esse índice foi de 109 em 2019 e deve cair para 37 em 2025. Especificamente, seu índice de ativos fixos subiu de 100 em 2021 para 306 em 2025, enquanto seu índice de funcionários subiu apenas para 112.
Gráfico 3: Densidade de Mão de Obra de Três Grandes Empresas de Tecnologia Norte-Americanas
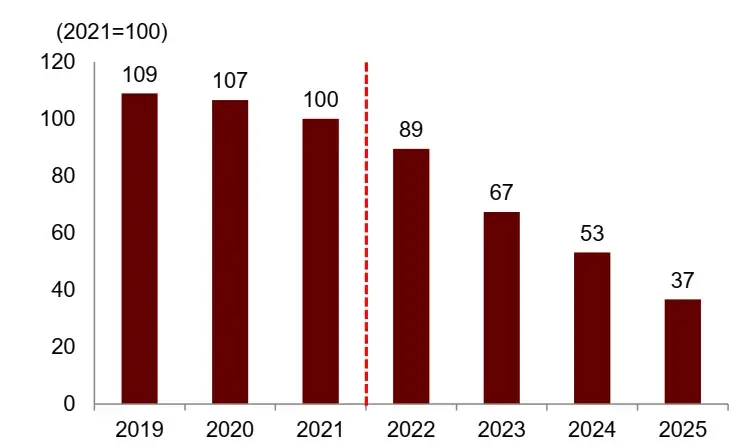
Nota: As grandes empresas de tecnologia do gráfico incluem Google, Microsoft e Meta. A densidade de mão de obra é medida pela razão número de funcionários / ativos fixos. Fonte: iFinD, Departamento de Pesquisa do CICC. Gráfico 4: Crescimento dos Ativos Fixos de Três Grandes Empresas de Tecnologia Norte-Americanas Supera o Crescimento do Número de Funcionários
Observação: As principais empresas de tecnologia no gráfico incluem Google, Microsoft e Meta. Fonte: iFinD, Departamento de Pesquisa da CICC. Durante a revolução tecnológica, por exemplo, a Microsoft registrou aumento tanto nos investimentos em ativos fixos quanto no número de funcionários, com este último crescendo mais rapidamente, impulsionando a densidade de mão de obra. Mesmo após o estouro da bolha tecnológica em 2000, a densidade de mão de obra corporativa continuou a subir. Se fixarmos o índice de densidade de mão de obra da Microsoft em 1995 em 100, ele foi de 138 em 2000 e subiu ainda mais para 174 em 2005. Especificamente, seu índice de funcionários passou de 100 em 1995 para 220 em 2000 e 343 em 2005, enquanto seu índice de ativos fixos subiu apenas de 100 para 197.
Gráfico 5: Tendências da Densidade de Mão de Obra da Microsoft (1995–2005)
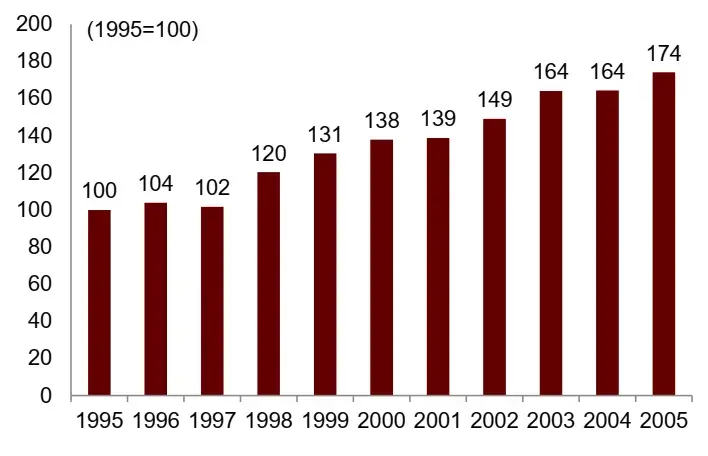
Observação: A densidade de mão de obra é medida pelo número de funcionários dividido pelos ativos fixos. Fonte: iFinD, Departamento de Pesquisa da CICC. Gráfico 6: Tendências do Número de Funcionários e dos Ativos Fixos da Microsoft
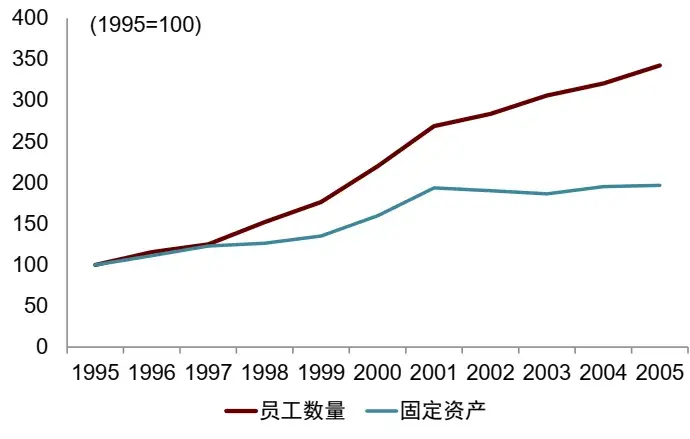
Fonte: iFinD, CICC Departamento de Pesquisa. Em termos de receita per capita ajustada pela inflação, as empresas de IA geram atualmente mais do que o dobro da receita das empresas tradicionais de internet, refletindo maior eficiência nas empresas de IA. Por exemplo, em 2026, espera-se que a receita per capita da Anthropic seja cerca de 100 vezes o PIB per capita dos EUA, enquanto OpenAI e NVIDIA podem alcançar aproximadamente 63 e 57 vezes, respectivamente. Em 2025, as proporções para Meta, Apple, Google e Microsoft devem ser de 28, 28, 23 e 14 vezes, respectivamente. Em 1999, as proporções para Apple, Microsoft e Cisco foram de 26, 18 e 16 vezes, respectivamente.
Gráfico 7: Razão entre a Receita Per Capita das Empresas de Tecnologia e o PIB Per Capita dos EUA
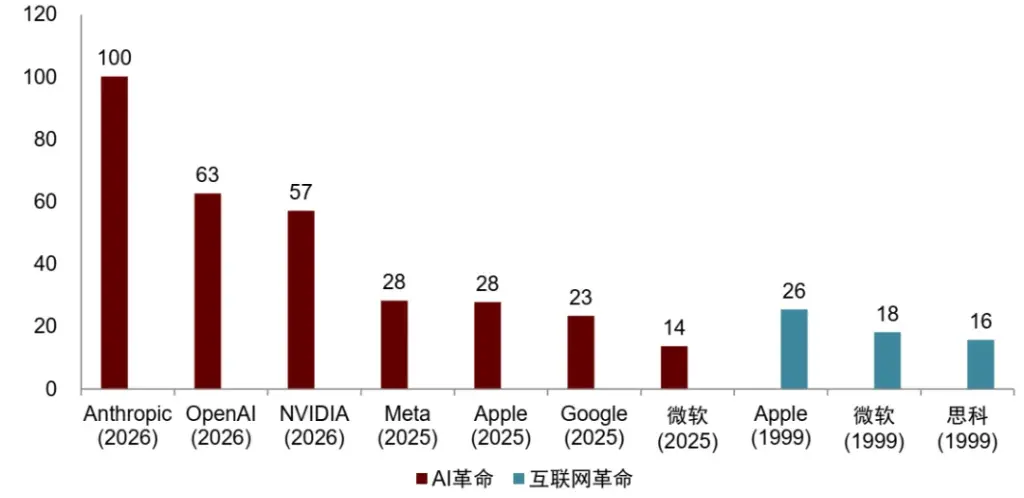
Fonte: iFinD, Epoch AI, Departamento de Pesquisa da CICC. A razão pela qual afirmamos que as empresas norte-americanas de IA também possuem atributos semelhantes aos de imóveis é que elas têm uma alta proporção de ativos fixos. Por exemplo, a proporção média de ativos fixos sobre o total de ativos dos cinco provedores de nuvem — Microsoft, Alphabet, Amazon, Meta e Oracle — supera 40%, enquanto a média para quatro empresas tradicionais — Walmart, ExxonMobil, Procter & Gamble e Caterpillar — é atualmente de 37%. A proporção média de ativos fixos das empresas de tecnologia (Microsoft, Cisco, Amazon, WorldCom e Lucent) durante a revolução tecnológica em 2000 era de apenas 15%. Entre os ativos fixos, terrenos e edifícios representam 46% da Microsoft e da Meta, enquanto para Amazon e Oracle correspondem a 37% e 40%, respectivamente; o Google apresenta a menor proporção (11%). As proporções de ativos de hardware e software dessas empresas são, respectivamente, 47%, 38%, 49%, 41% e 56% dos ativos fixos.
Gráfico 8: Alta Proporção Atual de Ativos Fixos nas Empresas de IA
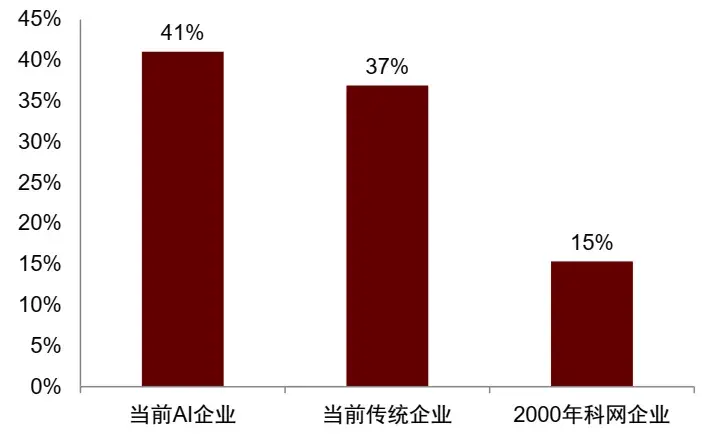
Observação: Cada grupo calcula separadamente a razão para as empresas amostrais e depois obtém a média. As empresas de IA incluem Microsoft, Alphabet, Amazon, Meta e Oracle; as empresas tradicionais incluem Walmart, ExxonMobil, Procter & Gamble e Caterpillar; as empresas de tecnologia incluem Microsoft, Cisco, Amazon, WorldCom e Lucent. As empresas de IA utilizam os relatórios mais recentes disponíveis do 2º trimestre de 2026 ou relatórios anuais; as empresas tradicionais usam os relatórios anuais mais recentes; as empresas de tecnologia usam os relatórios anuais do exercício fiscal de 2000. Fonte: iFinD, Wind, Bloomberg, Departamento de Pesquisa da CICC. Gráfico 9: Decomposição dos Ativos Fixos de Cinco Empresas Norte-Americanas de IA
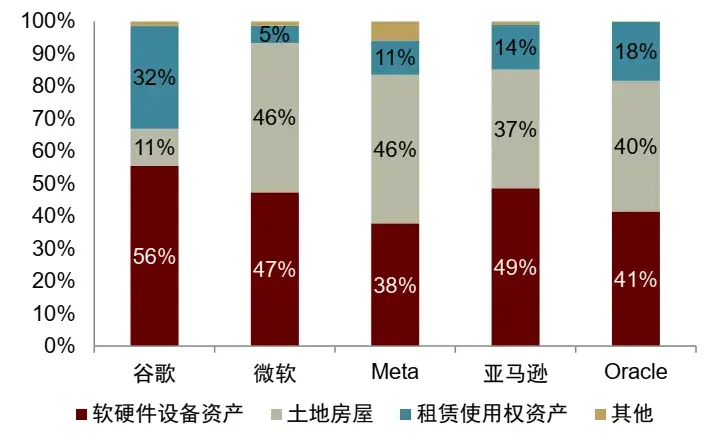
Observação: Utilizando os relatórios mais recentes disponíveis do 2º trimestre de 2026 ou relatórios anuais. Fonte: iFinD, Wind, Bloomberg, Departamento de Pesquisa da CICC. Dinamicamente, a proporção de ativos fixos sobre o total de ativos dessas empresas subiu, em geral, de 22% em 2020 para 41% em 2025, enquanto a proporção de ativos fixos sobre o total de ativos das cinco empresas de tecnologia permaneceu em torno de 15% entre 1995 e 2000.
Gráfico 10: Crescimento da Proporção de Ativos Fixos nas Empresas de IA
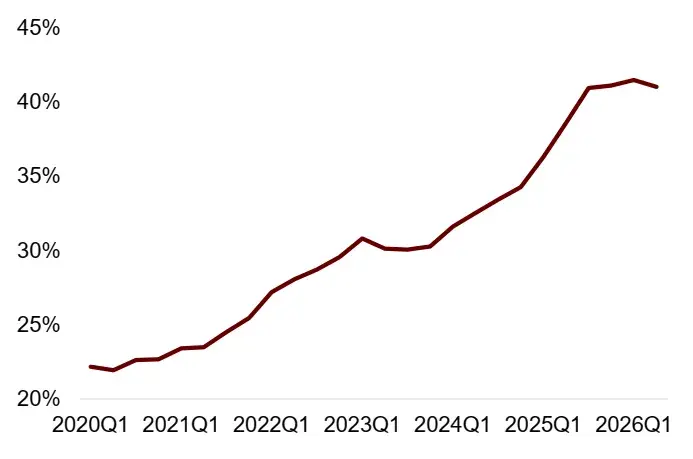
Observação: Cada grupo calcula separadamente a razão para as empresas amostrais e depois obtém uma média simples. As empresas de IA incluem Microsoft, Alphabet, Amazon, Meta e Oracle. Fonte: iFinD, Wind, Bloomberg, Departamento de Pesquisa da China International Capital Corporation. Gráfico 11: A proporção de ativos fixos nas empresas de tecnologia permanece praticamente inalterada.
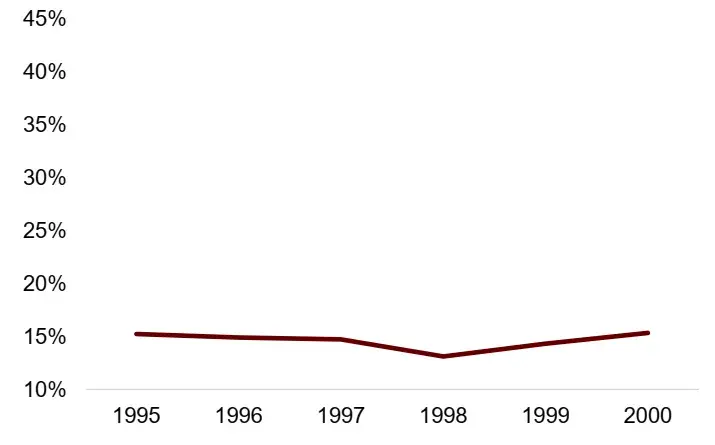
Observação: Cada grupo calcula separadamente a razão para as empresas amostrais e depois obtém uma média simples. As empresas de tecnologia incluem Microsoft, Cisco, Amazon, WorldCom e Lucent. Fonte: iFinD, Wind, Bloomberg, Departamento de Pesquisa da China International Capital Corporation.
A financeirização aumenta a liquidez
A financeirização não possui uma definição unificada. Podemos citar Epstein (2005): propósitos financeiros, mercados financeiros, entidades financeiras e instituições financeiras desempenham um papel cada vez mais importante nas operações econômicas domésticas e internacionais[2]. O significado implícito dessa definição é que o papel das finanças na alocação de recursos está aumentando.
Diferentes correntes teóricas têm visões distintas sobre os fatores impulsionadores da financeirização[3]. O novo marxismo sustenta que a queda na rentabilidade dos investimentos de capital na economia real após os anos 1970, aliada ao excesso de capital direcionado à especulação financeira, é a principal causa da financeirização capitalista. O pós-keynesianismo argumenta que a mudança na governança corporativa, com ênfase no valor para acionistas, reduz investimentos reais e amplia recompras de ações e alocações em ativos financeiros, levando o investimento financeiro a deslocar a acumulação de capital real. Já o neoclassicismo considera que a liberalização financeira e a securitização de ativos aumentam a liquidez dos ativos e otimizam a alocação de recursos, representando um avanço no desenvolvimento econômico. Apesar dessas diferentes interpretações teóricas sobre a evolução da financeirização, Luo Yu (2017) afirma que o colapso do sistema de Bretton Woods e a transição global para um sistema monetário puramente baseado em crédito criaram, sem dúvida, as condições para a financeirização. Especificamente, ele argumenta que, quanto aos meios de pagamento, a proporção de dinheiro físico diminuiu significativamente, as transações migraram para transferências digitais entre contas, os custos transacionais caíram e os volumes transacionais aumentaram. Quanto ao armazenamento de valor, diversos ativos financeiros passaram a exercer o papel de «quase-dinheiro», ampliando os limites da moeda ampla[4].
As principais manifestações da financeirização incluem os seguintes aspectos[5]: (1) Maior liquidez geral. Por exemplo, a relação entre liquidez ampla e PIB aumentou, a participação dos lucros do setor financeiro subiu e o tamanho relativo do setor financeiro cresceu mais rapidamente. (2) Ativos de baixa liquidez transformaram-se em ativos de alta liquidez. Surgiram novos instrumentos financeiros e a securitização converteu ativos ilíquidos em líquidos, elevando significativamente o volume das transações financeiras. (3) A obtenção de lucros de capital depende cada vez mais de canais financeiros, não do comércio real nem da produção de bens. Por exemplo, os lucros corporativos tornaram-se mais dependentes dos rendimentos de investimentos. (4) O poder discursivo dos sistemas financeiros baseados em mercados de capitais continua a expandir-se. Por exemplo, as razões mercado acionário/PIB e dívida/PIB crescem continuamente, enquanto a razão crédito bancário/PIB declina. (5) Maior ênfase no valor para acionistas na governança corporativa. Por exemplo, as recompras de ações aumentaram no mercado acionário norte-americano.
Do ponto de vista macroeconômico, desde meados dos anos 1990, a relação entre liquidez ampla e PIB nos EUA vem apresentando tendência ascendente, cerca de 20 pontos percentuais acima da relação M2/PIB. Após a crise financeira, os EUA intensificaram a regulação financeira, e os empréstimos bancários norte-americanos desaceleraram relativamente, mas a relação ativos bancários/PIB não encolheu, e os negócios não creditícios no setor bancário continuaram a expandir-se. Gráfico 12: A relação entre liquidez ampla dos EUA e PIB aumentou
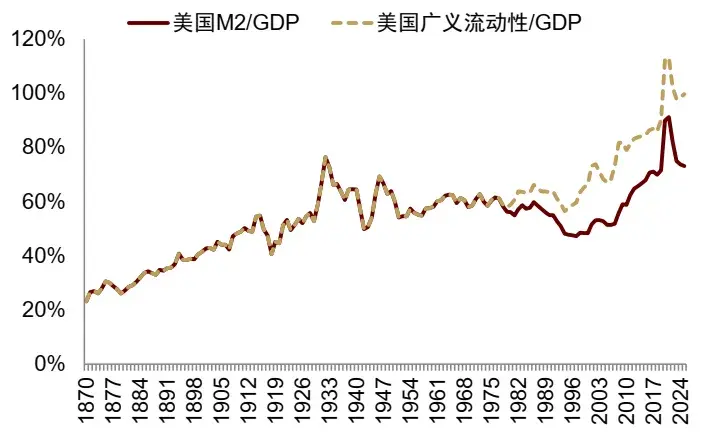
Observação: Liquidez ampla calculada como M2 + fundos do mercado monetário.
Fonte: iFinD, Banco de Dados Macrohistórico Jordà-Schularick-Taylor, Departamento de Pesquisa da China International Capital Corporation. Gráfico 13: A relação entre ativos bancários dos EUA e PIB não encolheu.
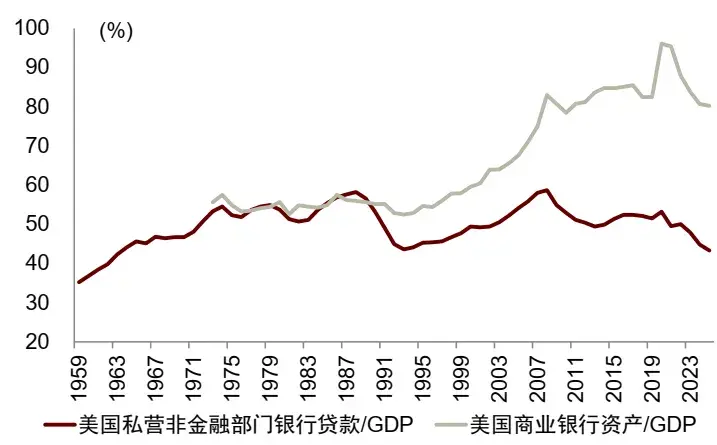
Fonte: iFinD, Departamento de Pesquisa da China International Capital Corporation.
Do ponto de vista microeconômico, novos produtos financeiros surgem constantemente. Dados sobre emissões de títulos por empresas não financeiras nos EUA, de 1985 a 2014, indicam que a variedade de produtos financeiros expandiu-se continuamente. Em 1985, havia cerca de 150 tipos de produtos financeiros disponíveis no mercado, número que subiu para 751 em 2014 — um aumento de mais de 600 tipos. A proporção do financiamento obtido por empresas não financeiras por meio de novos produtos financeiros cresceu, superando 50% no período de 2010 a 2014. Gráfico 14: Métodos de financiamento das empresas não financeiras dos EUA
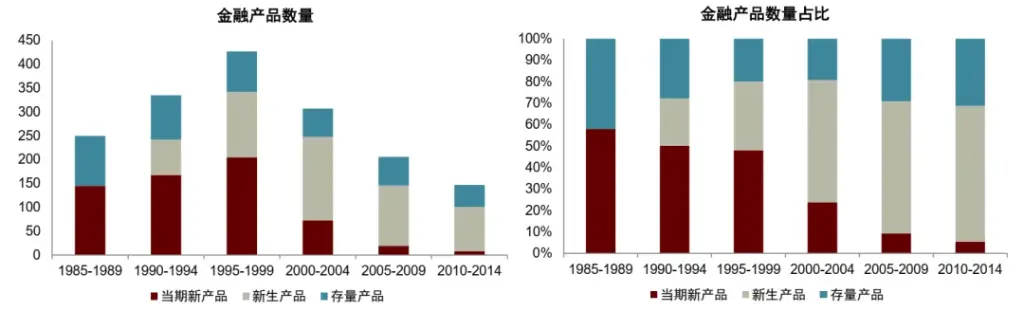
Observação: O gráfico à esquerda mostra o número total de diferentes produtos financeiros nos períodos 1985–1989 e 2010–2014. O gráfico de barras classifica os produtos financeiros em três categorias: (1) Produtos existentes (Antigos): lançados antes de 1985; (2) Novos produtos atuais (Recém-lançados): lançados pela primeira vez no período atual; (3) Produtos recém-criados (Jovens): lançados após 1985, mas emitidos pela primeira vez em períodos anteriores. O gráfico à direita mostra as variações nos montantes totais de financiamento de 1985–1989 a 2010–2014. O gráfico de barras detalha ainda mais a escala de financiamento segundo os valores de emissão de produtos existentes, novos produtos atuais e produtos recém-criados.
Fonte: Ana Babus, Matias Marzani e Sara Moreira, «A Ascensão de Produtos Financeiros Especializados», Documento de Trabalho do NBER 34594 (2025), Departamento de Pesquisa da China International Capital Corporation.
Outros indicadores também possuem relevância referencial. Por exemplo, o número de fundos mútuos, contratos futuros e de opções nos EUA tem crescido continuamente. O número de contratos futuros e de opções ativos disparou em 2025, principalmente devido ao crescimento dos contratos-evento, como o aumento expressivo de contratos de plataformas de previsão de eventos, tais como Kalshi e ForecastEx. Contratos-evento são derivativos cujo pagamento depende da ocorrência ou do resultado de um evento específico, comuns em mercados de previsão e que podem envolver indicadores econômicos, mercados financeiros, clima, eventos políticos, entre outros. Após as eleições norte-americanas de 2024, os mercados de previsão ganharam grande volume de tráfego, impulsionando o crescimento dos contratos-evento.
Experiências de Financeirização na Tecnologia e no Setor Imobiliário dos EUA
Desde os anos 1980, os EUA vivenciaram duas acelerações da financeirização: uma foi a financeirização tecnológica dos anos 1990 e outra foi a financeirização imobiliária após 2000. A financeirização tecnológica dos anos 1990 caracterizou-se por um aumento significativo do capital de risco norte-americano e por um boom no financiamento por ações, o que ampliou as formas de utilização de recursos e permitiu o fluxo de capital. Um fator impulsionador importante dessa fase foi a flexibilização das restrições de investimento sobre fundos de pensão, que estimulou o desenvolvimento do capital de risco, ofereceu canais de saída via IPOs, liberou recursos de capital de risco e atraiu mais capital. A financeirização imobiliária dos anos 2000 gerou nova liquidez e ampliou as formas de sua utilização, principalmente por meio da securitização, que permitiu às instituições de crédito imobiliário liberar capital, superar restrições de balanço patrimonial, conceder mais empréstimos e criar nova liquidez. A securitização possibilitou ainda que mais instituições financeiras participassem da financeirização imobiliária, ampliando os métodos de utilização do capital.
Os métodos de financiamento por ações nas empresas norte-americanas incluem financiamento por equity privado e financiamento por equity público. Na fase inicial de startups, o financiamento ocorre principalmente por equity privado; já na fase de crescimento, migra para o financiamento por equity público. Após 1979, os EUA flexibilizaram as restrições sobre investimentos de fundos de pensão, resultando em aumento expressivo do capital de risco. Este transformou «startups de internet sem garantias» em empresas capazes de obter financiamento com mais facilidade, sendo os IPOs canais de saída que liberam recursos retidos em participações acionárias, formando novos investimentos. As saídas via IPO também ajudaram o capital de risco a atrair mais recursos.
Especificamente, antes de 1979, a regra do «homem prudente» da Lei de Segurança de Renda para Aposentadoria de Funcionários de 1974 restringia os fundos de pensão norte-americanos de investirem em startups. Em 1979, o Departamento do Trabalho dos EUA esclareceu essa regra, afirmando que os fundos de pensão deveriam considerar o efeito de diversificação de risco de todo o portfólio ao tomar decisões de investimento, sem mais exigir que cada projeto tivesse baixo risco. Após essa reforma, os fundos de pensão puderam aumentar suas alocações em investimentos de risco, levando à entrada em larga escala de sócios limitados institucionais e alterando profundamente a estrutura das fontes de financiamento do setor norte-americano de capital de risco. A nova escala e os montantes de investimento do capital de risco norte-americano apresentaram crescimento significativo. Do ponto de vista das fontes de financiamento do capital de risco norte-americano, em 1978 apenas cerca de 15% vinham de fundos de pensão, enquanto, em 1990, esse percentual chegou a cerca de 53%. Os valores arrecadados e investidos pelo capital de risco norte-americano também começaram a crescer rapidamente na década de 1990. Gráfico 15: Fontes de financiamento do capital de risco norte-americano
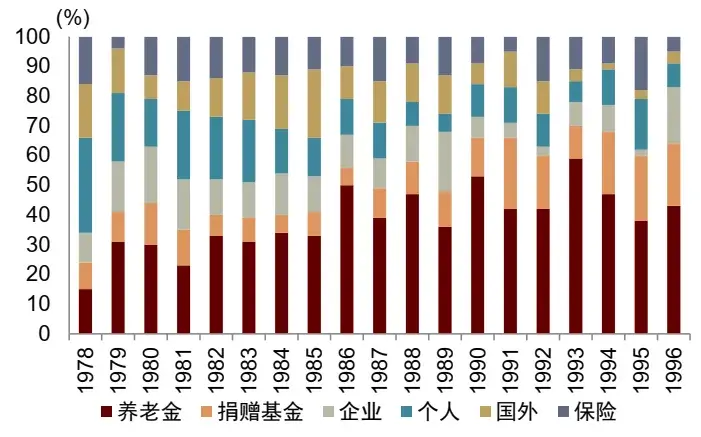
Fonte: Gompers & Lerner, 1998, «O que impulsiona a captação de recursos por fundos de capital de risco?»; Nicole R. Onorato, 1997, «Tendências no financiamento de capital de risco na década de 1990»; Departamento de Pesquisa da China International Capital Corporation. Gráfico 16: Captação de recursos e montantes investidos pelo capital de risco norte-americano
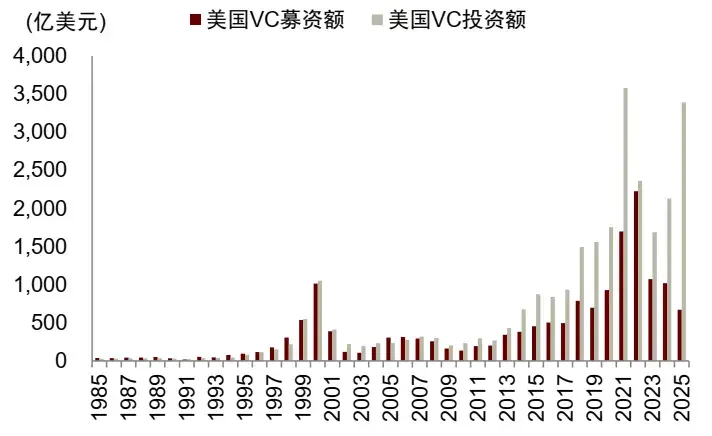
Fonte: Relatório Nacional de Capital de Risco 2013, 2023 e 2025; Departamento de Pesquisa da China International Capital Corporation
Após os recursos fluírem para o capital de risco, este abriu canais de financiamento por equity para startups da internet, que carecem de garantias físicas. Tais startups normalmente possuem ativos leves, muitos ativos intangíveis, fluxo de caixa negativo, lucros instáveis e ausência de garantias bancárias, tornando difícil obter financiamento por canais tradicionais e dependendo exclusivamente de financiamento por equity. Na década de 1990, o número de ofertas públicas iniciais (IPOs) nos EUA aumentou, bem como a proporção dessas IPOs apoiadas por capital de risco, resultando num aumento significativo do financiamento por equity. Gráfico 17: Após a década de 1990, a ascensão das IPOs norte-americanas apoiadas por capital de risco.
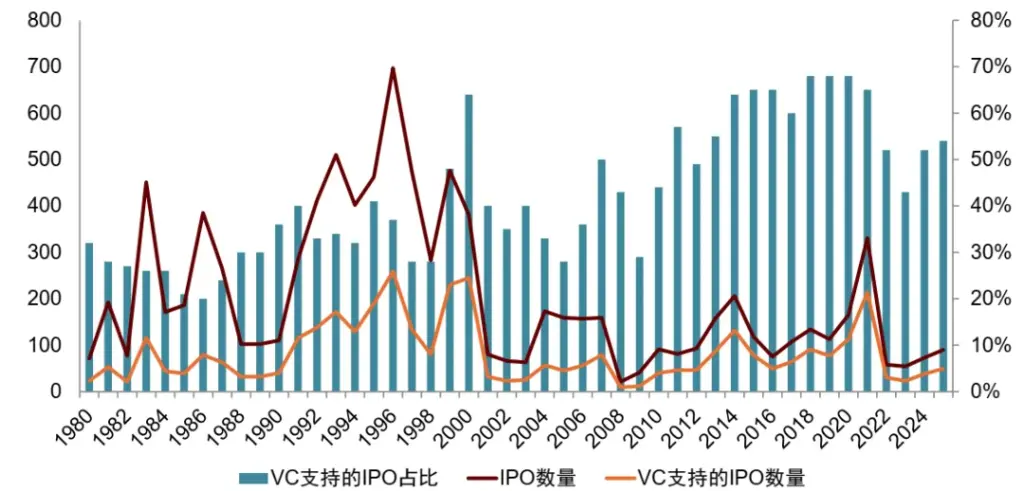
Fonte: Dados de IPO de Jay R. Ritter; Departamento de Pesquisa da CICC. Para obter melhores saídas, no final da década de 1990, as IPOs norte-americanas foram lançadas com descontos expressivos, especialmente no setor tecnológico, para atrair mais investidores. Novas gestoras de VC, com pouco histórico de desempenho, tinham fortes incentivos para levar suas empresas investidas a realizar IPOs, aceitando maiores descontos para criar casos de saída bem-sucedidos mediante fortes valorizações no primeiro dia, demonstrando desempenho aos sócios limitados (LPs) e facilitando a captação para o próximo fundo de VC. Os retornos provenientes de saídas via IPO no final da década de 1990 foram muito elevados, estimulando ainda mais os LPs a investirem pesadamente em fundos de VC. Contudo, com o aumento do volume de IPOs, a qualidade média das empresas listadas declinou. A idade média das empresas tecnológicas listadas com apoio de VC caiu de 9 anos (1991) para 4 anos (1999).
Após 2000, a financeirização do imobiliário norte-americano revitalizou ativos existentes por meio de derivativos e esteve intimamente ligada à expansão da moeda ampla e do financiamento por dívida. Diversas instituições financeiras transformaram ativos imobiliários em ativos financeiros negociáveis, colateralizáveis e alavancáveis por meio da securitização de ativos, conectando o mercado imobiliário aos mercados de capitais, ao sistema bancário e ao sistema bancário paralelo. O papel principal da securitização de títulos lastreados em hipotecas (MBS) foi revitalizar ativos de crédito existentes, tornando a moeda original mais líquida e aumentando a velocidade de circulação monetária; simultaneamente, os bancos puderam continuar concedendo novos empréstimos às famílias após recuperarem os recursos, gerando expansão da moeda ampla por meio do mecanismo bancário comercial de derivação de crédito.
Métodos para revitalizar ativos existentes incluem reforço de crédito, ressecutitização e adição de «seguro» às hipotecas, transformando ativos originalmente ilíquidos em ativos líquidos. O reforço de crédito envolve cerca de três métodos: (1) Tranching (estratificação), que converte hipotecas em títulos com diferentes níveis de risco para atender às necessidades de diversos investidores; (2) Supercolateralização: o tamanho da carteira de ativos excede o valor nominal total de todos os títulos emitidos, com a parcela excedente funcionando como supercolateralização para absorver perdas; (3) Spread excedente: a taxa de juros da hipoteca é superior à taxa de juros do MBS, garantindo um spread positivo.
As Obrigações Colateralizadas de Dívida (CDO) realizam uma nova securitização e estratificação dos MBS lastreados em empréstimos subprime, criando diferentes classes de títulos. Além disso, os Swaps de Inadimplência de Crédito (CDS) acrescentam uma camada de «seguro» às hipotecas, aumentando ainda mais sua liquidez.
Dados indicam que, após a década de 1980, a relação entre empréstimos e PIB nos EUA aumentou significativamente, com os empréstimos residenciais registrando o maior crescimento. Em 1995, a relação entre empréstimos hipotecários residenciais e PIB era inferior a 50%, enquanto, em 2007, ultrapassou 80%. De 2001 a 2006, a taxa de securitização das hipotecas norte-americanas subiu acentuadamente, especialmente para títulos de hipotecas Alt-A e subprime de menor qualidade. Por exemplo, a taxa de securitização de hipotecas Alt-A passou de 19% (2001) para 91% (2006), e a taxa de securitização de hipotecas subprime subiu de 46% (2001) para 75% (2006).
Os detentores de hipotecas norte-americanos migraram dos bancos para instituições não bancárias. Inicialmente, a securitização residencial norte-americana contava principalmente com instituições apoiadas pelo governo, como Fannie Mae, Freddie Mac e Ginnie Mae; posteriormente, instituições não governamentais (incluindo bancos de investimento) passaram a participar mais ativamente nesse processo. Por meio da securitização, instituições apoiadas pelo governo (como Fannie Mae e Freddie Mac) e emissores de ABS detinham mais de 60% da participação de mercado em 2006.
A financeirização da IA nos EUA ainda está em seus estágios iniciais
O fluxo de caixa das principais empresas de IA nos EUA acabou de se tornar positivo e começa a migrar para o financiamento externo. A relação entre despesas de investimento e receita das empresas representativas de IA nos EUA subiu de cerca de 10,3% em 2020 para cerca de 32,8% em 2025, alcançando aproximadamente 51,7% no 2º trimestre de 2026, superando os picos do período da revolução tecnológica. Quanto às fontes das despesas de investimento, a relação entre fluxo de caixa operacional e receita das empresas de IA permanece acima de 40%, enquanto a relação entre fluxo de caixa de captação e receita mudou de cerca de -7% em 2025 para cerca de 16,2% no 2º trimestre de 2026. Gráfico 18: Fontes das despesas de investimento das empresas de IA
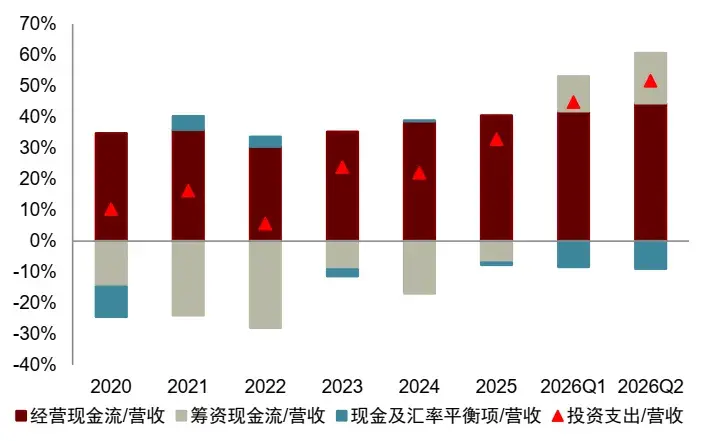
Observação: Cada grupo calcula a relação fluxo de caixa/receita para as empresas da amostra e depois obtém a média. As empresas de IA incluem Microsoft, Alphabet, Amazon, Meta e Oracle. Os dados das empresas de IA de 2020 a 2025 são baseados em relatórios anuais, enquanto os dados do 1º e 2º trimestres de 2026 utilizam o total dos últimos quatro trimestres até o respectivo trimestre, para mitigar efeitos sazonais.
Fonte: Wind, Bloomberg, Departamento de Pesquisa da CICC. Gráfico 19: Fontes das despesas de investimento das empresas de tecnologia
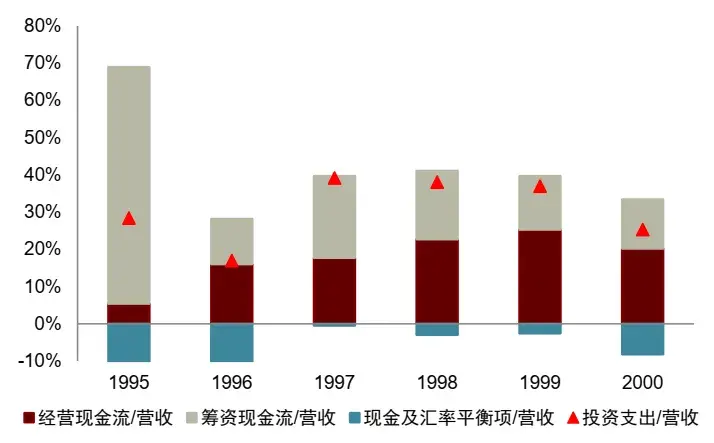
Observação: Cada grupo calcula a relação fluxo de caixa/receita para as empresas da amostra e, em seguida, obtém a média. As empresas de tecnologia incluem Microsoft, Cisco, Amazon, WorldCom e Lucent. Fonte: Wind, Bloomberg, Departamento de Pesquisa da CICC. Atualmente, o financiamento externo adicional para empresas de IA provém principalmente de financiamento por dívida, enquanto o financiamento por capital próprio ainda não começou em grande escala. No 2º trimestre de 2026, a relação fluxo de caixa líquido de captação/receita para empresas de IA subiu para 16,2%, acima da registrada pelas empresas de tecnologia em 2000 (13,2%). Nesse período, a relação financiamento líquido por dívida/receita foi de 21,2%, e a relação financiamento líquido por capital próprio/receita reduziu-se para -3,3%; já naquele momento, as empresas de tecnologia tinham entradas líquidas tanto de dívida quanto de capital próprio. Em comparação, a atual rodada de expansão de financiamento para IA concentra-se mais no lado da dívida, com o financiamento por capital próprio refletindo resgates líquidos. Se os custos do financiamento por dívida aumentarem no futuro, as empresas de IA poderão migrar para o financiamento por capital próprio. Gráfico 20: Fontes do fluxo de caixa de captação para empresas de IA
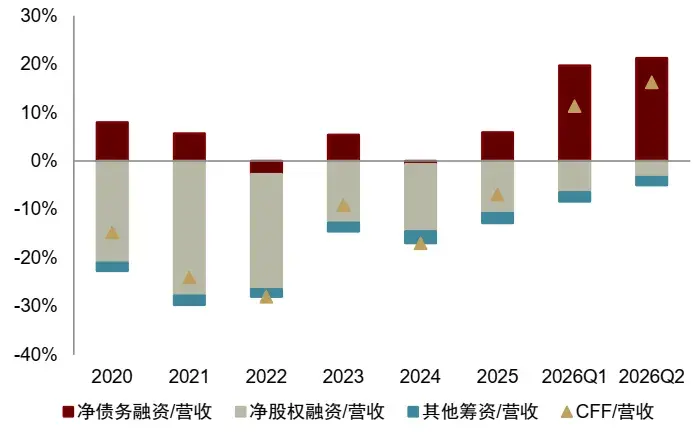
Observação: Cada grupo calcula a relação fluxo de caixa/receita para as empresas da amostra e, em seguida, obtém a média. Financiamento líquido por dívida = aumento/emissão de dívida – redução/liquidação de dívida; financiamento líquido por capital próprio = aumento/emissão de capital próprio – redução/resgate de capital próprio – dividendos pagos; outros recursos captados = CFF – financiamento líquido por dívida – financiamento líquido por capital próprio. As empresas de IA incluem Microsoft, Alphabet, Amazon, Meta e Oracle. Os dados das empresas de IA para 2020–2025 são provenientes de relatórios anuais, enquanto os dados do 1º e 2º trimestres de 2026 usam o total dos últimos quatro trimestres até o respectivo trimestre, para atenuar efeitos sazonais.
Fonte: Wind, Bloomberg, Departamento de Pesquisa da CICC. Gráfico 21: Fontes do fluxo de caixa de captação para empresas de tecnologia
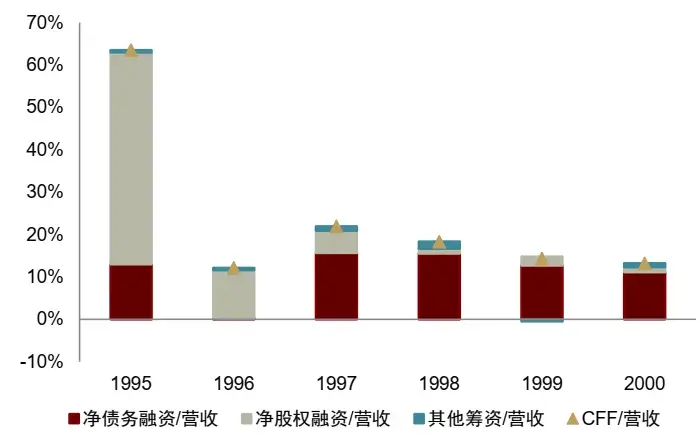
Observação: Cada grupo calcula a relação fluxo de caixa/receita para as empresas da amostra e, em seguida, obtém a média. Financiamento líquido por dívida = aumento/emissão de dívida – redução/liquidação de dívida; financiamento líquido por capital próprio = aumento/emissão de capital próprio – redução/resgate de capital próprio – dividendos pagos; outros recursos captados = CFF – financiamento líquido por dívida – financiamento líquido por capital próprio. As empresas de tecnologia incluem Microsoft, Cisco, Amazon, WorldCom e Lucent. A alta relação média de financiamento líquido por capital próprio/receita para empresas de tecnologia em 1995 foi influenciada principalmente pela base relativamente pequena de receita da Amazon naquele ano. Fonte: Wind, Bloomberg, Departamento de Pesquisa da CICC. Segundo dados da Dealogic, até junho de 2026, as empresas de IA (Alphabet, Amazon, Meta, Microsoft e Oracle) emitiram US$ 159 bilhões em títulos globais, comparado a US$ 108 bilhões no ano inteiro de 2025 e apenas US$ 17 bilhões no ano inteiro de 2024. O total de passivos dessas cinco empresas de IA aumentou significativamente desde o 4º trimestre de 2025, com um aumento trimestral de US$ 211,5 bilhões no 2º trimestre de 2026. Marginalmente, o crescimento da dívida de curto prazo no 2º trimestre de 2026 foi mais acentuado, enquanto o crescimento da dívida de longo prazo desacelerou, aumentando a pressão de reembolso dessas empresas. Gráfico 22: Aumento significativo da emissão de títulos pelas empresas norte-americanas de IA
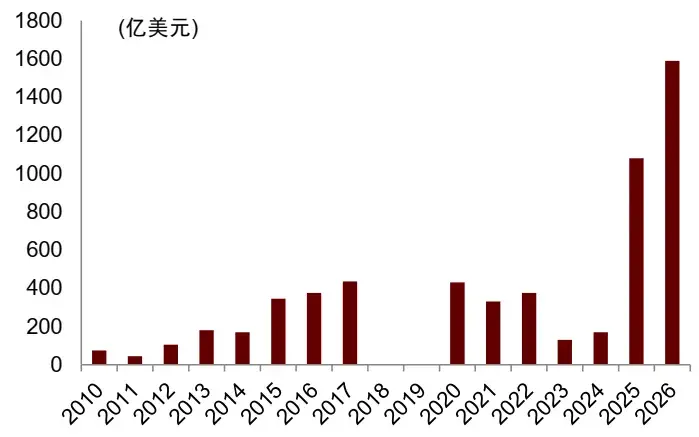
Observação: Os dados de emissão de títulos corporativos incluem Google, Amazon, Meta, Microsoft e Oracle. Os dados de emissão de títulos corporativos para 2026 referem-se à data de 5 de junho de 2026.
Fonte: WSJ, Dealogic, iFinD, Bloomberg, Departamento de Pesquisa da CICC. Gráfico 23: Composição da dívida das empresas norte-americanas de IA
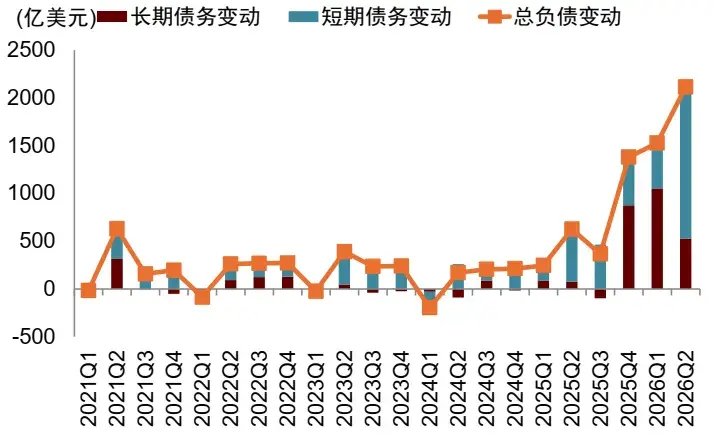
Observação: As empresas de IA incluem Google, Amazon, Meta, Microsoft e Oracle. Fonte: iFinD, Departamento de Pesquisa da CICC. O crédito privado tornou-se uma importante fonte de financiamento fora do balanço patrimonial para empresas norte-americanas de IA. Gradualmente, o crédito privado substitui empréstimos bancários tradicionais para apoiar investimentos em infraestrutura de IA de longo ciclo. Devido à grande escala dos investimentos em projetos de IA e aos longos períodos de retorno, os sistemas bancários tradicionais têm apetite limitado ao risco, levando grandes instituições de crédito privado — como Apollo, Ares, Blackstone e Blue Owl — a se tornarem provedores-chave de financiamento. Segundo estimativas do BIS, os empréstimos de crédito privado para empresas relacionadas à IA cresceram para mais de US$ 200 bilhões, representando cerca de 8% do crédito privado total. Cerca de 20% dos fundos de private equity envolvem atualmente empréstimos para IA. Os fundos de crédito privado fluem principalmente para SPVs de data centers, CoreWeave e outras operadoras de capacidade computacional e plataformas de financiamento de GPUs, utilizando fluxos de caixa estáveis gerados por contratos de longo prazo com as M7 como suporte ao reembolso, deslocando efetivamente as fontes de financiamento do sistema bancário para o sistema financeiro não bancário, funcionando de maneira semelhante aos bancos. Gráfico 24: Crescimento rápido de empréstimos diretos de crédito privado para empresas norte-americanas de IA
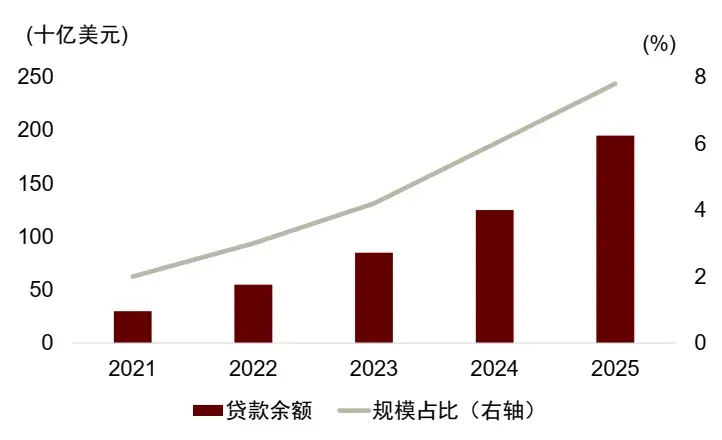
Fonte: Aldasoro, Iñaki, Sebastian Doerr e Daniel Rees. Financiando a explosão da IA: do fluxo de caixa à dívida. Nº 120. Banco de Compensações Internacionais, 2026; Departamento de Pesquisa da CICC. Gráfico 25: Aumento da proporção de crédito privado envolvendo empréstimos para IA
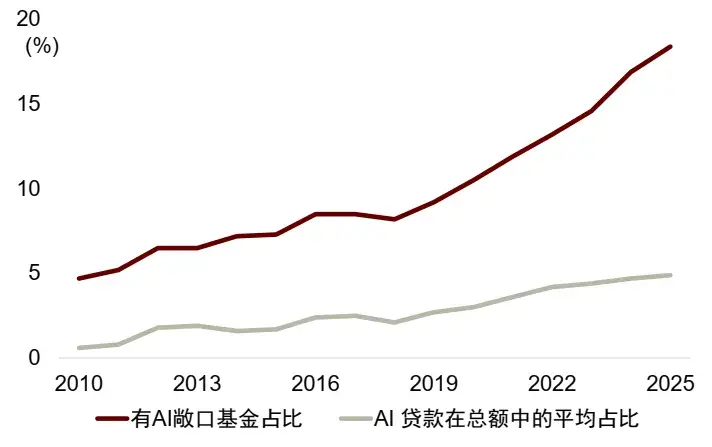
Fonte: Aldasoro, Iñaki, Sebastian Doerr e Daniel Rees. Financiando a explosão da IA: do fluxo de caixa à dívida. Nº 120. Banco de Compensações Internacionais, 2026. Departamento de Pesquisa da China International Capital Corporation. Atualmente, as empresas de IA não enfrentam pressão significativa de dívida, havendo ainda espaço para financiamento por dívida. As cinco principais empresas norte-americanas de computação em nuvem possuem fluxo de caixa operacional suficiente, e sua capacidade geral de reembolso é robusta. Todos os índices de cobertura de juros pelo fluxo de caixa estão acima de 1, sendo o menor o da Oracle, cerca de 7 vezes, seguido pelo da Amazon, cerca de 48 vezes, e o maior o do Google, cerca de 82 vezes. As taxas de reembolso da dívida estão todas abaixo de 1, sendo a da Oracle cerca de 48%, a da Amazon cerca de 12% e a do Google a menor, apenas cerca de 6%. Gráfico 26: Taxas de reembolso da dívida das cinco principais empresas norte-americanas de computação em nuvem (valor presente do principal e juros da dívida / fluxo de caixa operacional)
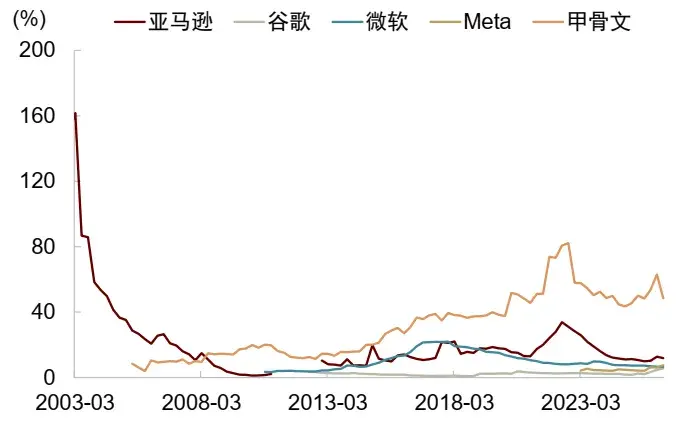
Observação: Calculado segundo a fórmula da taxa de reembolso da dívida do BIS. Fonte: Bloomberg, Departamento de Pesquisa da China International Capital Corporation. As taxas de juros efetivas das cinco principais empresas norte-americanas de computação em nuvem atualmente não são elevadas, e a situação das reservas líquidas de caixa é diferenciada. No 2º trimestre de 2026, a taxa de juros efetiva para as cinco principais empresas de nuvem foi de 4,9%, inferior ao rendimento dos títulos corporativos com classificação Baa. Os custos de financiamento dessas empresas ainda não são altos, em parte devido ao 'travamento' das taxas no anterior ambiente de baixas taxas de juros e à emissão de títulos em moedas não norte-americanas. Em termos de reservas líquidas de caixa, Google, Microsoft e Meta encontram-se em situação relativamente melhor, enquanto Amazon e Oracle apresentam caixa líquido negativo, indicando maior dependência de financiamento externo. Gráfico 27: As taxas de juros efetivas das cinco principais empresas norte-americanas de computação em nuvem ainda não são elevadas
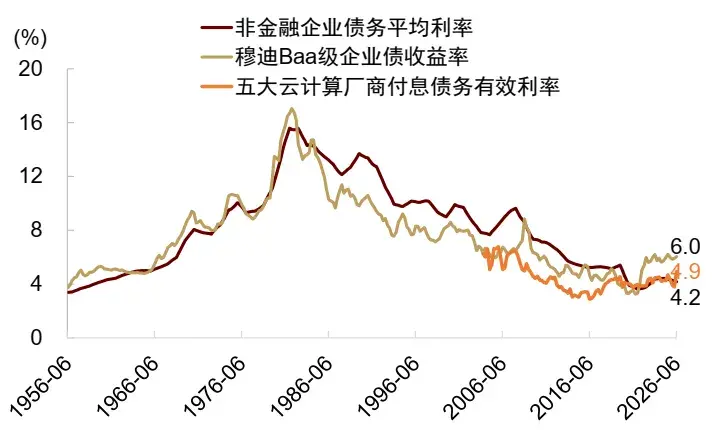
Observação: Taxa de juros efetiva da dívida = Despesa com juros nos últimos 12 meses / Dívida total Fonte: Bloomberg, Departamento de Pesquisa da China International Capital Corporation A securitização de ativos pode tornar-se o próximo passo para financiar empresas de IA nos EUA. À medida que os contratos de locação de longo prazo e de compra de capacidade continuam a acumular-se, os fluxos de caixa estáveis provenientes de centros de dados e ativos de poder computacional começam a preencher as condições para securitização. No início de 2024, a CyrusOne emitiu US$ 1,175 bilhão em títulos lastreados em ativos de centros de dados (ABS); em março de 2025, a Sabey emitiu US$ 325 milhões em ABS, com garantia de sete centros de dados nos EUA; em maio de 2025, a Stack emitiu US$ 345 milhões em ABS, com garantia dos imóveis, contratos de locação e direitos conexos de onze centros de dados nos EUA; em setembro de 2025, a QTS emitiu US$ 600 milhões em ABS, com garantia do centro de dados de Phoenix; no início de 2026, a Compass Datacenters emitiu US$ 830 milhões em ABS de centros de dados, cujos ativos subjacentes são contratos de longo prazo para locação de poder computacional a empresas de nuvem. Empréstimos para centros de dados de IA estão sendo estruturados como ABS e distribuídos a investidores institucionais, como fundos de pensão e seguros, de forma análoga ao processo de securitização imobiliária.
Os investimentos em participação acionária de longo prazo em empresas norte-americanas de IA começaram recentemente a aumentar, mas sua proporção global ainda é baixa. Esses investimentos cresceram desde 2025, atingindo cerca de 5% do total de ativos no 2º trimestre de 2026. Comparado às empresas de internet, o percentual de investimentos em participação acionária de longo prazo nas empresas de IA é reduzido, indicando que seu financiamento por capital próprio ainda está em fase inicial. Além disso, utilizar projetos com ativos pesados como investimentos em participação acionária também é uma forma de isolar riscos dos balanços patrimoniais de grandes empresas de nuvem. Gráfico 28: Proporção de ativos em participação acionária de longo prazo nas empresas norte-americanas de IA
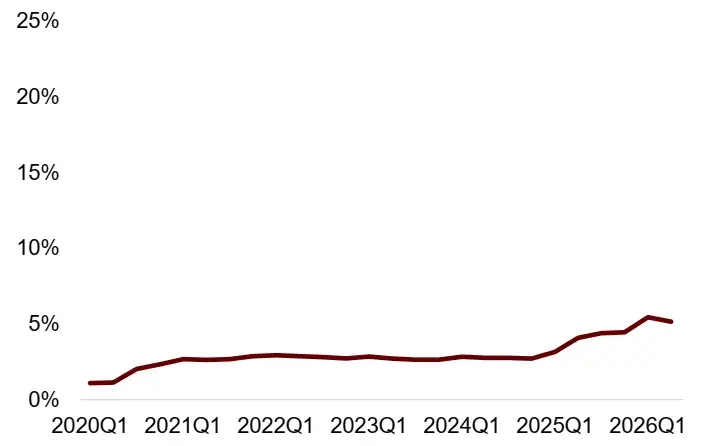
Observação: Cada grupo calcula a razão para as empresas amostrais e depois obtém uma média simples. As empresas de IA incluem Microsoft, Alphabet, Amazon, Meta e Oracle.
Fonte: Wind, Bloomberg, Departamento de Pesquisa da China International Capital Corporation Gráfico 29: Proporção de ativos em participação acionária de longo prazo nas empresas norte-americanas de internet
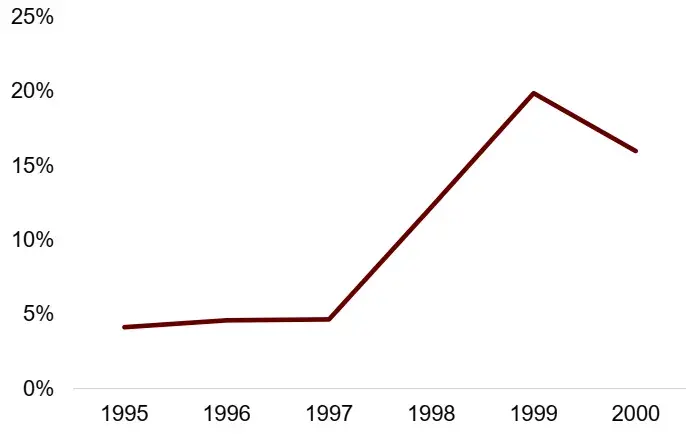
Observação: Cada grupo calcula a razão para as empresas amostrais e depois obtém uma média simples. As empresas de internet incluem Microsoft, Cisco, Amazon, WorldCom e Lucent. Fonte: Wind, Bloomberg, Departamento de Pesquisa da China International Capital Corporation
Riscos de curto prazo
A análise anterior sugere que, no contexto da financeirização nos EUA — combinada com atributos tecnológicos mais fortes e características semelhantes às de imóveis nas empresas de IA, comparadas às empresas de internet — essas empresas podem obter financiamento por meio de capital próprio e dívida. Contudo, comparada às revoluções históricas da internet e do setor imobiliário, a financeirização atual das empresas norte-americanas de IA ainda está em estágio inicial, não havendo necessidade de preocupação excessiva quanto às fontes de financiamento. Isso não significa, contudo, que devamos ignorar os riscos de volatilidade de liquidez de curto prazo, especialmente com preços elevados do petróleo e trajetória incerta das taxas de juros norte-americanas.
Analisando historicamente, antes do estouro da bolha da internet e da bolha imobiliária nos EUA, três fenômenos ocorreram simultaneamente: (1) Alto endividamento. Durante a revolução da internet, muitas empresas Dotcom foram listadas nos EUA, e o índice Shiller PE subiu de 17 vezes (1990) para 44 vezes (2000). Antes da crise dos empréstimos subprime, a alavancagem macroeconômica das famílias norte-americanas aumentou de 70% (2000) para 98% (2007); (2) Deterioração dos fundamentos. Por volta de 2000, a taxa de penetração da internet nos EUA atingiu um ponto de inflexão, enquanto, a partir de 2006, a taxa de inadimplência hipotecária norte-americana começou a subir; (3) Aperto sistemático nas condições de financiamento. O Banco Central norte-americano (Fed) iniciou a elevação das taxas de juros em 1998, com a taxa federal de fundos subindo de 4,75% (1998) para 6,5% (2000). Antes da crise dos empréstimos subprime, essa taxa subiu de 1,0% (2003) para 5,23% (2006).
Atualmente, esses três fenômenos ainda não são significativos para as empresas de IA. A alavancagem do setor corporativo norte-americano permanece relativamente baixa, e as avaliações do mercado acionário não estão excessivamente altas; a economia norte-americana mantém-se relativamente forte, com crescimento nominal em torno de 5%, e grandes empresas de tecnologia, representadas pelo grupo Mag 7, ainda registram altas taxas de crescimento de receita e lucro; as condições de financiamento ainda não mostram aperto significativo e sustentado.
No entanto, os riscos de curto prazo ainda exigem atenção, pois podem interromper o financiamento das empresas de IA. Atualmente, há forte demanda por financiamento nos EUA, e, com a alta da inflação, o ambiente de financiamento torna-se marginalmente mais restrito. Recentemente, as pressões reais de financiamento (taxas reais TIPs) aumentaram, gerando preocupações quanto à sustentabilidade da alta alavancagem na cadeia produtiva de IA.
Em setembro de 2026, o Comitê de Política Financeira do Banco da Inglaterra destacou o aumento da dívida relacionada à IA e sua falta de transparência, o que dificulta a avaliação de risco; além disso, com o aperto nas condições financeiras, o mercado de crédito (incluindo crédito privado) mostra-se relativamente frágil. Em maio de 2026, o Fed observou, em seu Relatório de Estabilidade Financeira, que IA e crédito privado são riscos recentes que exigem atenção. O Fed considera que, à medida que os investimentos em capital fixo dependem cada vez mais de financiamento por dívida, ampliam-se os efeitos sistêmicos de alavancagem; o crédito privado enfrenta pressões crescentes, incluindo resgates de investidores, deterioração do sentimento e impacto da inteligência artificial na qualidade do crédito. Em setembro de 2026, a S&P rebaixou a classificação de crédito da Oracle para BBB–, logo acima do nível especulativo. Desde que o Fed elevou as taxas de juros em setembro de 2026, até o final do mês, os rendimentos de alguns títulos de alto rendimento da Coreweave subiram mais de 0,5 ponto percentual. Em julho de 2026, a Meta emitiu novos títulos no valor de US$ 12 bilhões para financiar centros de dados, com rendimento de 7,5%, 0,4 ponto percentual acima do rendimento da emissão de US$ 27 bilhões em outubro de 2025. Gráfico 30: Bolhas normalmente estouram após aperto sistemático nas condições de financiamento
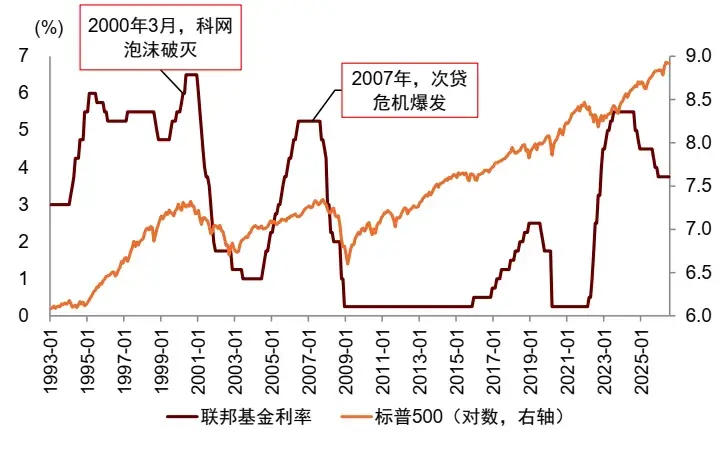
Fonte: iFinD, Departamento de Pesquisa da China International Capital Corporation Especificamente, dois tipos de riscos exigem atenção de curto prazo. Primeiro, o aperto nas condições de financiamento pode enfraquecer o impulso dos investimentos privados. Se o Fed elevar as taxas de juros ou os bancos endurecerem seus critérios de crédito, os custos de financiamento das empresas e a dificuldade de obtenção de recursos podem aumentar, freando assim a expansão dos investimentos privados. Segundo, as pressões de financiamento de curto prazo podem intensificar-se, amplificando os riscos de liquidez. O spread entre operações de recompra (repos) e papéis comerciais lastreados em ativos ainda está acima do normal, indicando que as pressões de financiamento de curto prazo de alguns participantes do mercado ainda não se dissiparam. Caso a política monetária se torne ainda mais restritiva neste momento, poderá aumentar a dificuldade de refinanciamento da dívida e amplificar as flutuações no mercado de financiamento de curto prazo.