0G lança 'Finanças de Computação (ComFi)', um novo sistema financeiro com poder computacional de IA como ativo central
 Tapbit Wire
Fonte: 0G
Quase todos os ativos escassos seguem um caminho semelhante: primeiro são produzidos, depois precificados e, por fim, financeirizados. O petróleo tem crús de referência e mercados futuros, a eletricidade tem contratos futuros, e agora o poder computacional começa a percorrer o mesmo caminho.
Hoje, os usuários podem alugar uma GPU em minutos. Os preços de aluguel das GPUs mais usadas já formaram um índice atualizado diariamente, e as principais bolsas globais começam a se preparar para futuros de poder computacional. Contudo, comparado a commodities maduras como petróleo e eletricidade, o poder computacional ainda carece de uma camada financeira própria: é possível comprá-lo ou alugá-lo, mas ainda é difícil detê-lo como ativo de longo prazo, obter rendimento dele ou possuir direitos negociáveis sobre poder computacional futuro.
É exatamente esse mercado que as 'Finanças de Computação' buscam descrever. Em sua essência, transformam o próprio poder computacional em um ativo subjacente. As finanças descentralizadas (DeFi) financeirizaram o capital; já as Finanças de Computação visam financeirizar um dos meios de produção mais críticos na era da IA — os recursos computacionais.
A mineração já validou esse caminho
As Finanças de Computação não são totalmente inéditas. O desenvolvimento do mercado de mineração de Bitcoin já forneceu uma referência relativamente completa.
Nos primórdios, o poder de hash existia apenas em rigs de mineração e centros de dados: inseria-se energia elétrica, operavam-se equipamentos e recebiam-se recompensas por blocos. Mais tarde, plataformas como a NiceHash começaram a criar mercados de aluguel de poder de hash, permitindo que mineradores vendessem poder computacional e compradores definissem preços por licitação aberta. Contudo, um mercado de negociação isolado não foi suficiente, pois a indústria ainda carecia de um índice de preço unificado.
O verdadeiro ponto de virada ocorreu quando a Luxor lançou o Hashprice. Ela abstraiu o poder de hash de diferentes máquinas mineradoras, custos variáveis de energia elétrica e condições operacionais distintas em uma métrica padronizada de receita. Posteriormente, surgiram contratos futuros em torno dessa métrica e, por fim, foram desenvolvidos futuros de poder de hash listados em bolsas. Hoje, mineradores já podem proteger sua receita futura de mineração assim como fazem os agricultores com preços de commodities agrícolas.
Esse caminho pode ser resumido como: primeiro um mercado à vista, depois um índice de preço e, por fim, derivativos financeiros. O mercado de poder computacional está repetindo esse processo, mas em escala maior.
O poder computacional já tem preço, mas ainda não possui um verdadeiro mercado de capitais
Atualmente, o mercado à vista de poder computacional já é bastante maduro. Grandes provedores de serviços em nuvem, como AWS e Google Cloud, oferecem poder computacional sob demanda e reservado; plataformas como Vast.ai e RunPod alugam GPUs por hora; redes descentralizadas como Akash, Render e io.net trouxeram modelos semelhantes na blockchain.
Ou seja, não falta infraestrutura de negociação para o poder computacional. O que realmente falta é a infraestrutura financeira construída sobre o mercado à vista.
Essa mudança já começou a surgir. Índices diários de preços de aluguel para GPUs mais usadas já existem no mercado, com alguns dados até alimentando terminais financeiros; curvas de preços futuros estão começando a se formar, e grandes bolsas já anunciaram planos de lançar futuros de poder computacional com liquidação em dinheiro. Enquanto isso, grandes compradores e vendedores já fecham acordos extrabolsa para fixar preços futuros de poder computacional.
As finanças tradicionais estão gradualmente tratando o poder computacional como uma commodity negociável.
Contudo, ao voltarmos nossa perspectiva para os usuários finais que realmente consomem poder computacional, a situação é totalmente diferente. A forma mais comum hoje continua sendo créditos de serviços em nuvem ou pontos pré-pagos. Esses créditos normalmente são não transferíveis, não têm atributos de direitos patrimoniais e podem até expirar. Mesmo que um usuário alugue uma GPU, ao término do período de aluguel, não resta nenhum ativo que possa ser mantido.
Essa é a maior lacuna atual no mercado de poder computacional: a camada de precificação já começou a se estabelecer, mas a camada de capitais ainda não.
De quais componentes a finança computacional pode ser composta?
Primeiro, a finança computacional não envolve ações de empresas fabricantes de chips, nem FIIs de centros de dados, nem simplesmente o mercado de aluguel de GPUs. Ela enfatiza que os investidores detêm diretamente direitos vinculados à própria capacidade computacional, em vez de obter exposição indireta por meio de uma empresa que vende essa capacidade.
O primeiro conceito importante é o Rendimento Computacional. Os retornos tradicionais de staking normalmente são em tokens ou juros, mas a lógica do rendimento computacional é: os usuários comprometem capital e recebem, no fim, recursos computacionais utilizáveis. Assim, a computação deixa de ser apenas um custo e passa a gerar retornos contínuos no balanço patrimonial.
Isso é especialmente relevante para Agentes de IA. No futuro, um Agente poderá detê-los diretamente e obter continuamente os recursos de inferência necessários para sua operação. Uma vez que a computação gere fluxo de caixa estável, ela pode ser valorizada; e, uma vez valorizada, passa a ter base para negociação e financeirização adicionais.
O segundo conceito é as Reivindicações Computacionais. Representam um direito transferível ao uso futuro de capacidade computacional. Os usuários podem comprar quando os preços estão baixos, vender na alta da demanda ou usá-las como garantia para empréstimos. Nesse estágio, o mercado começa a precificar efetivamente não mais apenas a Nvidia, provedores de nuvem ou centros de dados, mas a própria computação.
A terceira direção é uma economia de IA auto-financiada. Hoje, os custos de inferência da grande maioria dos produtos de IA são suportados por orçamentos corporativos ou capital de risco, mas no futuro um serviço de IA poderá usar diretamente parte de sua própria receita para adquirir a próxima etapa de capacidade computacional. Deixará de depender de financiamento externo contínuo, pagando seus próprios custos de inferência com a receita do negócio.
Para Agentes, essa mudança é particularmente crítica. Um Agente incapaz de cobrir seus próprios custos de inferência assemelha-se mais a um produto experimental, enquanto um Agente capaz de gerar receita e arcar com seus próprios custos operacionais começa, de fato, a se aproximar de uma entidade econômica independente.
No entanto, o pressuposto para que esse modelo funcione é a existência de um ciclo real de receita. O outro lado de quaisquer 'direitos futuros de computação' implica que alguém assume a obrigação de entrega, e essa entrega gera custos diários. Portanto, as perguntas verdadeiramente relevantes incluem: quem é responsável por fornecer a capacidade computacional? Quem realmente paga pela inferência? Se a receita for insuficiente para cobrir os custos, como os direitos computacionais serão resgatados?
Se essas perguntas não tiverem respostas confiáveis, os chamados 'ativos computacionais' podem acabar sendo apenas mais um IOU embalado.
A computação pode ser padronizada como o petróleo?
Um dos maiores problemas da finança computacional é que a própria computação é altamente não padronizada.
Embora um barril de petróleo bruto possa diferir em qualidade de outro, globalmente ainda é possível negociá-lo por meio de um sistema de precificação de referência. A computação é muito mais complexa: H100s e B200s não são equivalentes; o mesmo chip tem desempenho distinto em diferentes precisões computacionais; e cargas de trabalho reais de IA também são afetadas por fatores como VRAM, rede e eficiência de comunicação.
O que é ainda mais problemático é a rápida obsolescência dos chips. A GPU líder hoje pode ser apenas um produto intermediário em poucos anos. Se o ativo subjacente muda constantemente, qual padrão de liquidação os contratos financeiros devem adotar?
Contudo, o mercado de mineração já respondeu a uma pergunta semelhante. As máquinas de mineração de Bitcoin também vêm de gerações distintas e têm estruturas de eficiência energética e custos diferentes. O hashprice não tenta tornar todas as máquinas idênticas, mas estabelece uma métrica de referência unificada, permitindo que diferentes hardwares formem descontos e prêmios em torno dessa referência.
Mercados financeiros há muito lidam com commodities não padronizadas assim: petróleo de diferentes graus e eletricidade de distintas regiões acabam formando sistemas de precificação em torno de uma referência.
É muito provável que a computação siga estrutura similar: escolher uma GPU de referência ou unidade computacional padronizada, estabelecer um benchmark liquidadável e permitir que diferentes tipos de hardware sejam negociados em torno dele. A infraestrutura verdadeiramente valiosa talvez não seja provar que todas as GPUs são iguais, mas sim criar um sistema de descontos, prêmios e diferença de preço aceito pelo mercado.
Por que agora?
A razão mais direta é que a IA está tornando a computação cada vez mais semelhante a um bem escasso. A demanda cresce rapidamente, a expansão da oferta exige grandes despesas de capital e os preços são claramente voláteis. Pela experiência histórica, ativos assim tendem, no final, a desenvolver seus próprios mercados financeiros.
O que a indústria de cripto faz melhor coincide exatamente com a infraestrutura necessária para esse sistema: direitos programáveis, garantias transparentes e mercados abertos.
Mais importante ainda, Agentes de IA podem ser os usuários mais naturais da finança computacional. Um Agente não precisa de escritório nem contrata funcionários tradicionais. Seu principal custo é a inferência. Para um Agente, a computação equivale simultaneamente a salários, aluguel e matéria-prima.
Portanto, uma economia verdadeiramente composta por Agentes dificilmente poderá, a longo prazo, depender de cartões corporativos e faturas mensais de serviços em nuvem. Ela precisa de um ativo computacional que possa ser diretamente detido, ganho e gasto por softwares.
Sob essa perspectiva, o mercado de computação provavelmente já atingiu a fase intermediária rumo à financeirização. Mercados à vista já existem, benchmarks de preços estão se formando e exchanges estão explorando.
Como o 0G entende esse sistema?
O 0G posiciona-se na camada base desse sistema financeiro computacional e lançou dois produtos relacionados.
Ascend é o produto de staking líquido do ecossistema 0G. Após os usuários realizarem staking de 0G, recebem a0G, mantendo rendimentos de staking enquanto continuam participando do DeFi; o a0G também serve como base para a emissão posterior de ativos relacionados à computação.
A Inteligência Artificial Infinita (iAI), com lançamento previsto para 29 de setembro, é posicionada como um ativo digital vinculado à computação. Os usuários podem usar a0G para cunhar iAI e, ao fazer staking de iAI elegível, obter créditos computacionais para uso em produtos do ecossistema, como o Computador Privado 0G e o App 0G. Segundo o projeto inicial, os detentores elegíveis de iAI recebem diariamente uma quantia fixa de créditos computacionais em valor de uso, sujeita aos termos dos produtos.
Esse processo pode ser resumido como: staking de 0G → obtenção de a0G → cunhagem de iAI → staking de iAI → obtenção de computação → uso de IA.
Na estrutura do 0G, o Ascend atua como camada de staking e liquidez, a iAI corresponde aos direitos computacionais e os créditos computacionais efetivamente consumidos conectam ativos financeiros à demanda real por uso de IA.
Desbloqueio de tokens da equipe e investidores iniciais adiado em um ano
Além dos avanços em nível de produtos, a Fundação 0G também ajustou o cronograma de desbloqueio dos tokens da equipe e de investidores iniciais. Essas duas categorias representam juntas 44% da oferta total, e a primeira data de desbloqueio foi adiada de 22 de outubro de 2026 para 22 de outubro de 2027. Os demais desbloqueios continuarão ocorrendo linearmente, mensalmente, concluindo-se em setembro de 2029; o montante total alocado permanece inalterado.
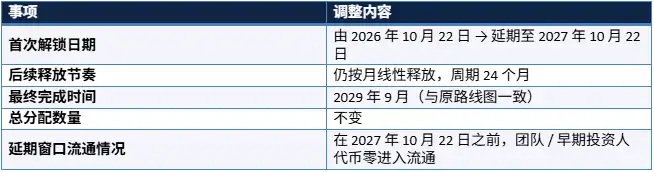
Isso significa que essa parcela de tokens não entrará em circulação antes de 22 de outubro de 2027. O ajuste altera o ritmo de oferta circulante no curto e médio prazo, não a oferta total nem a data final de desbloqueio.
A capacidade computacional pode estar se tornando um novo primário financeiro
No passado, surgiram no mercado conceitos como 'hardware tokenizado' e 'crédito lastreado em GPU', mas esses descrevem majoritariamente produtos isolados, não um mercado completo.
A chamada 'Finança Computacional' busca propor uma categoria mais ampla: a capacidade computacional deixa de ser apenas um item de custo para empresas de IA e começa a ter potencial para se tornar uma classe de ativos independente.
Se negociação à vista, benchmarks de preços, direitos computacionais, produtos com rendimento e derivativos puderem ser finalmente integrados, o mercado computacional poderá gradualmente formar um sistema financeiro semelhante ao dos setores de energia e commodities.
Esse mercado ainda está muito incipiente. Muitas questões-chave — como padronização, responsabilidade pela entrega, risco de crédito, liquidez e regulação — seguem longe de serem resolvidas.
Mas pelo menos uma coisa está cada vez mais clara: à medida que a IA se expande da indústria de software para novas infraestruturas econômicas, a própria capacidade computacional transforma-se gradualmente de recurso técnico em um ativo que precisa ser precificado, financiado e gerenciado quanto ao risco.