巨大プラットフォームとマイクロソフトウェア企業の台頭が、中規模の単一機能ソリューションに危険な状況をもたらしている
 Tapbit Wire
オリジナル編集:Deep Tide TechFlow
Deep Tideガイド:537社の米国ユニコーン企業が2021年のバブル期の旧評価額を引き続き維持しており、「AIネイティブ」ラベルはボーナスからリスク要因へと変化しています。現在資金調達中またはオプションを保有する実務担当者にとって、この記事は実在する評価額と未検証の紙上の数字を見分ける手助けとなります。
537社の米国ユニコーン企業が2021–22年のバブル期の評価額を引き続き維持しています。これらはまだ現実的でしょうか?
創業者や早期従業員は、直近のラウンドでの評価額を「スコアボード」として扱うよう教えられます。これは資本構成表に記載された数値であり、プレスリリースに掲載される数値であり、全員が自社株式価値を概算する際に用いる数値です。
しかし、PitchBookの2026年Q3定量見通しレポートの最新データによると、大多数の米国ユニコーン企業において、この数値は数年間にわたり市場によって真正に検証されていません。
PitchBookは、すべての活動中の米国ユニコーン企業を対象に分析し、直近の価格付き資金調達ラウンド実施年で分類しました。
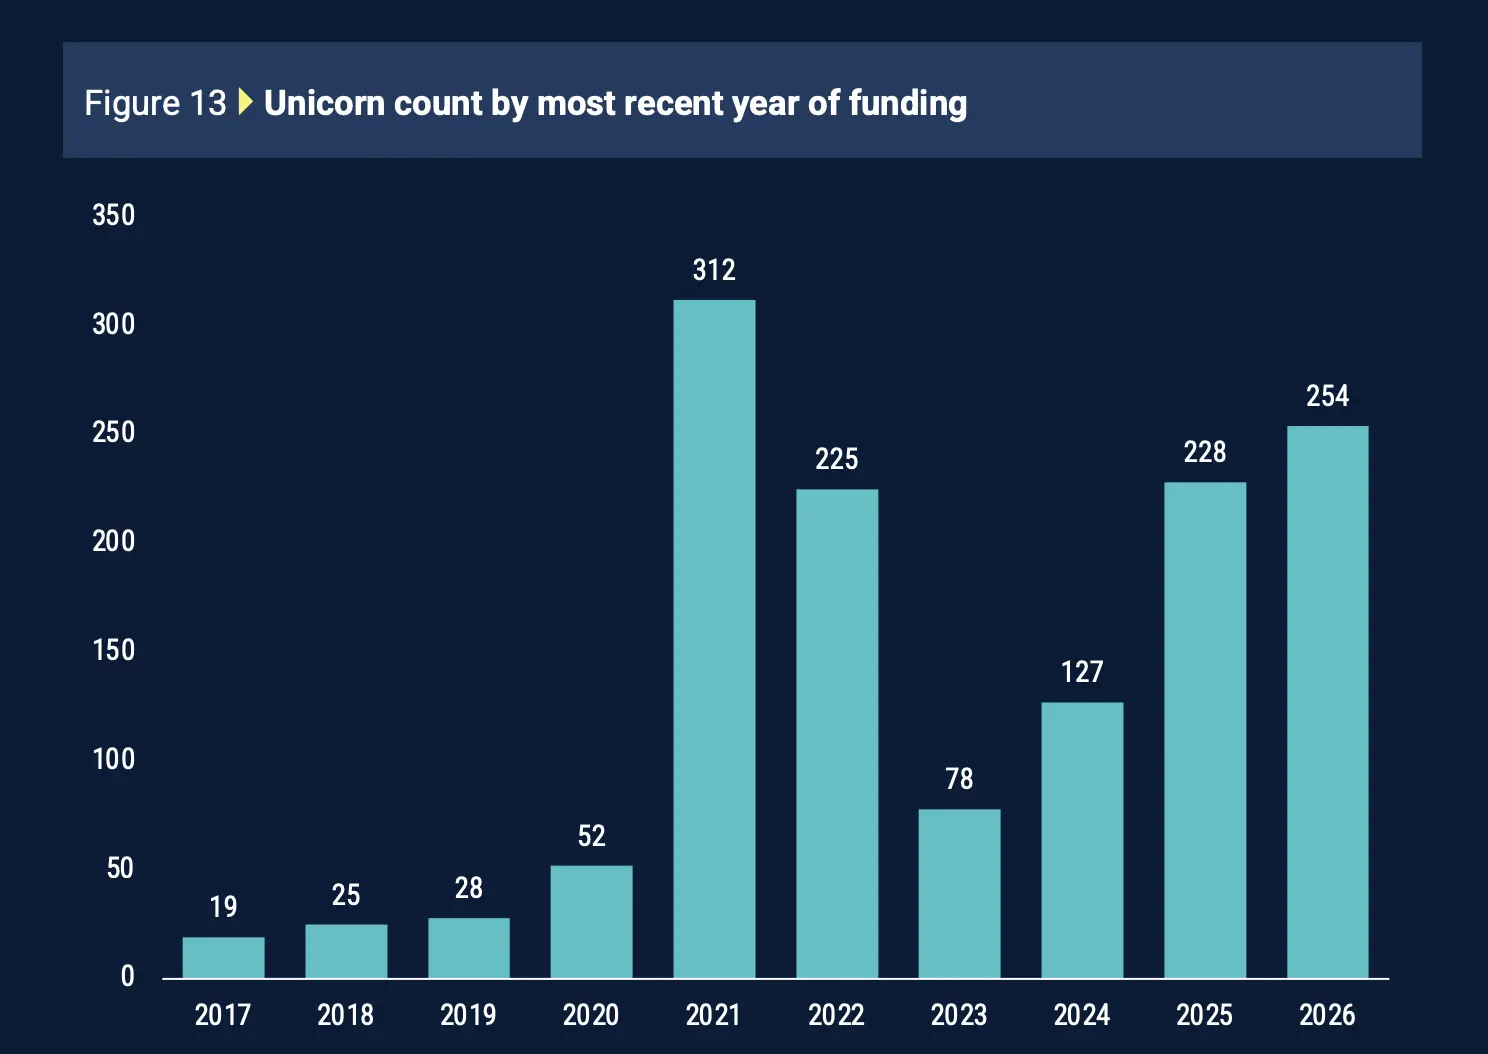
活動中の米国ユニコーン964社のうち、312社が2021年に、さらに225社が2022年に最終資金調達を実施しました。つまり、537社(全体の約56%)が、ベンチャーキャピタル史上で最も高額な資金調達期間に設定された評価額を今も維持しているのです。
これらの数字に現金が再び一致することはありません。ベンチャーキャピタルの資金配分は純資産価値(NAV)のわずか7.9%にとどまり、長期平均の14.5%のほぼ半分です。PitchBookは、2020~2022年の過大評価がファンド収益を直接押し下げていると指摘しています。
こうした企業が実際に市場価格を試す際、しばしばその数字を維持できていません。公開市場投資家はプライベート市場価格を支払うことを拒否しています。Chime社のIPO時評価額はプライベート市場のピークから大幅に縮小し、二次市場の買い手は、最終資金調達から長い年月が経過した企業に対して、最近調達を終えた企業よりはるかに大きな割引を提示しています。
これにはもう一つのトレンドも関係しています。こうした企業の多くは、継続できないため停滞しているわけではなく、むしろ新たな価格設定イベントで低い評価額を余儀なくされることを避け、意図的に資金調達や上場を控えています。非公開で静かに過ごすことで、2021年の評価額は紙の上に留まり続けます。これが、市場が同時に記録的な紙上評価額と記録的な「凍結」評価額を抱える理由です。
では、ユニコーンブームは現実なのでしょうか、それとも未検証の数字にすぎないのでしょうか?
多くの企業にとって、両方の主張が真である可能性があります。一部の企業は確かに2021年の評価額に見合う成熟度に達しており、今日でも容易にそれを維持できます。しかし、その後資金調達や実際の価格での売却を行っていないため、市場はどの企業がこのカテゴリーに属するかを確認できません。4年前の評価額は嘘ではありませんが、単に未検証なのです。
まさにここが、創業者と従業員が注意すべきポイントです。
もし御社の最終資金調達が2021年または2022年であった場合、資本構成表に記載された評価額は、これまでに所有した中で最も楽観的な数字であり、それが今日の実際の価値に等しいとは限りません。これは次回の資金調達交渉、オプション行使の検討、チームへのオプション価値説明に影響します。投資家にとっても同様で、こうした企業に対するファンドの未実現利益が大きく表示されていても、それは紙上の数字であり、現金ではありません。
真のリスクは、評価額が表面より低くなることではなく、資金調達・採用・オプション行使といった意思決定の際に、2021年に設定された数字を、市場が今も支払う価格として扱ってしまうことです。
スタートアップを「AIネイティブ」と呼ぶことは、実際には評価額を損なう可能性がある?
AI企業と位置づけることで依然として評価プレミアムが得られるが、投資家は次第に第二の問いかけを始めており、「この企業のどの部分が、本当にAIによって防衛可能なのか?」という点だ。
本分析のデータは、市場が「AIネイティブ」と同一ラベルで分類していた企業を、実質的に全く異なるカテゴリーに再分類し始めていることを示唆している。
AIプレミアムは依然として存在する:Cartaによる2026年前半のデータでは、AIスタートアップは非AI企業と同程度のシード資金を調達する一方、その評価額は約50%高い。
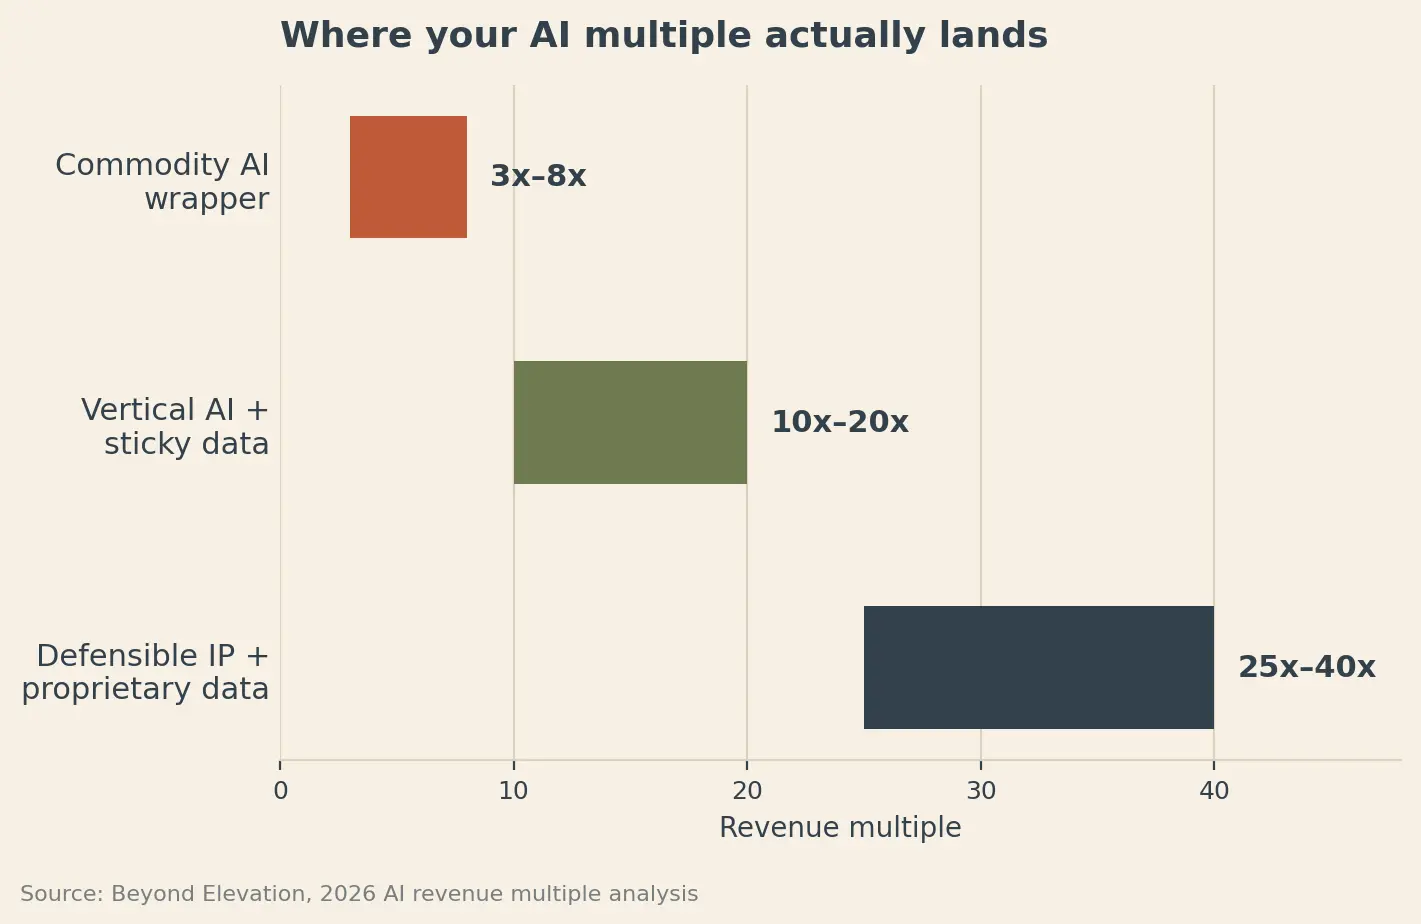
ただし、すべてのAI企業が同程度のプレミアムを得るわけではない:分析によると、商品化されたAI「殻」企業は売上高の3~8倍、垂直領域AI製品(独自の粘着性データあり)は10~20倍、知的財産・独自データを真正に保有する企業は25~40倍の評価倍率となる。
企業の成熟度が高まるほど審査は厳しくなる:シード段階では、保護可能な知的財産を持たない企業は、防衛力のある同業他社より20~30%の割引評価を受ける。シリーズA段階では、このギャップは30~40%まで拡大する。
これが、単に製品にAIを追加するだけでは次第に意味を失いつつある理由である。
投資家は、AIというラベルを外したときに残るものについて、ますます詳しく知りたがっている。
他のスタートアップが同じ基盤モデルAPIを呼び出せば、同様の製品を作成できるか?新規顧客ごとに、精度・解決時間・マッチング品質などの指標で製品を計測可能なレベルで向上させる独自データが生成されるか?ソフトウェアは業務フローに十分深く組み込まれており、置き換えが困難か?推論量が10倍になった後でも、単位経済モデルは維持されるか?
こうした問いは、次の資金調達ラウンド前に創業者が検討すべき4つの軸——技術的差別化、独自データ、業務フローへの固定化、スケール時の単位経済モデル——を示している。
技術的差別化の実際のテストは意外にシンプルだ:基盤となるモデルを交換してみること。主要なモデル供給元を同等レベルの他社モデルに変更しても製品にほとんど変化がない場合、投資家は技術的モートの所在を見いだせない可能性がある。
独自データに関しては、単にユーザー数を有しているだけでは不十分だ。より強い信号は、利用増加が精度・解決時間・マッチング品質などの改善といった、製品の計測可能な向上を生み出すかどうかにある。
業務フローへの浸透度もまた手がかりとなる。製品をより深く統合した顧客が継続率・拡大率ともに一貫して優れている場合、創業者は「製品の粘着性が高い」と主張するだけでなく、実証可能なスイッチングコストの存在を示すことができる。
さらに経済モデルについても考える必要がある。AI製品は現行の利用規模では良好なマージンを実現していても、推論量が10倍に増加すれば状況は一変する可能性がある。投資家が注目する前にこれらの計算を明確にしておくことで、事業がスケールするにつれて真に強くなるのかどうかが浮き彫りになる。
こうした背景から、「AIネイティブ」プレミアムの進化は極めて興味深いものとなっている。
18カ月前には、単にAIに関連付けられるだけで、資金調達ストーリーを大きく強化できた。しかし、より多くのスタートアップが同じ言説を用いるにつれ、投資家は表面下を掘り下げる理由をますます多く持つようになっている。
AIというラベルは、会話の入り口にはしてくれる。しかし、今やより価値を持つのは、「自社が構築したもの」が成長とともに複製されにくくなる理由を実証することだ。
ソフトウェアのバーベル効果:AIが、ソフトウェア市場の中間層を消滅させようとしている。
AIはソフトウェア開発を大幅に低コスト・高速化している。これはスタートアップにとって一見朗報だが、数十年にわたりソフトウェア企業を守ってきたいくつかのモートを弱める可能性もある。
コンヴィクション社のマイク・ヴァーナル氏は興味深い比較を示しました。ソフトウェア業界も、インターネットによって変化した新聞業界と同様の「バーベル型」構造へ向かう可能性があります。
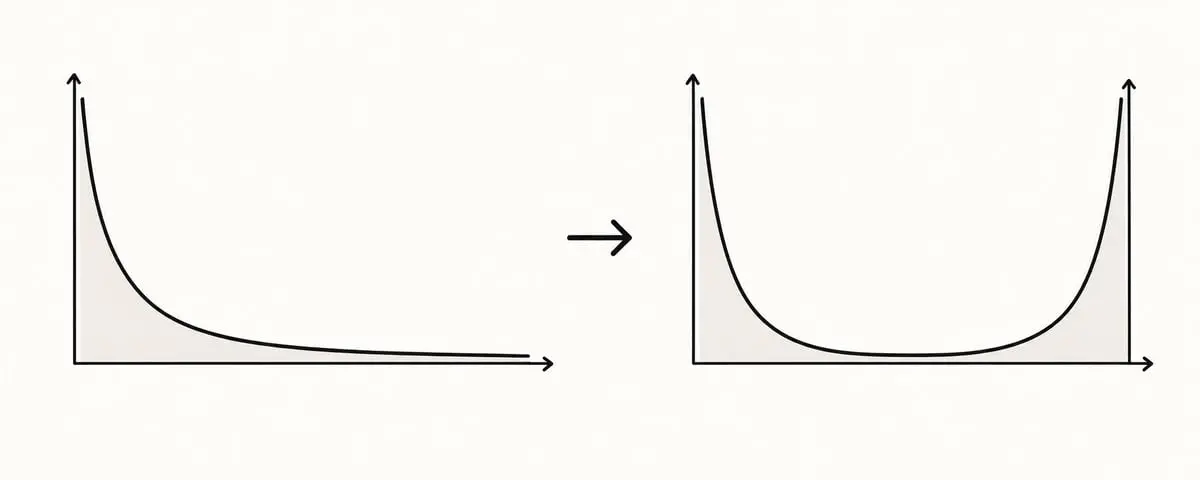
インターネット登場前、地方紙は高コストな流通体制から恩恵を受けていました。流通コストが実質ゼロになると、中間層のほとんどが消滅しました。数社のグローバル紙がさらに拡大し、一方で数千の独立系・ニッチ紙が誕生しました。
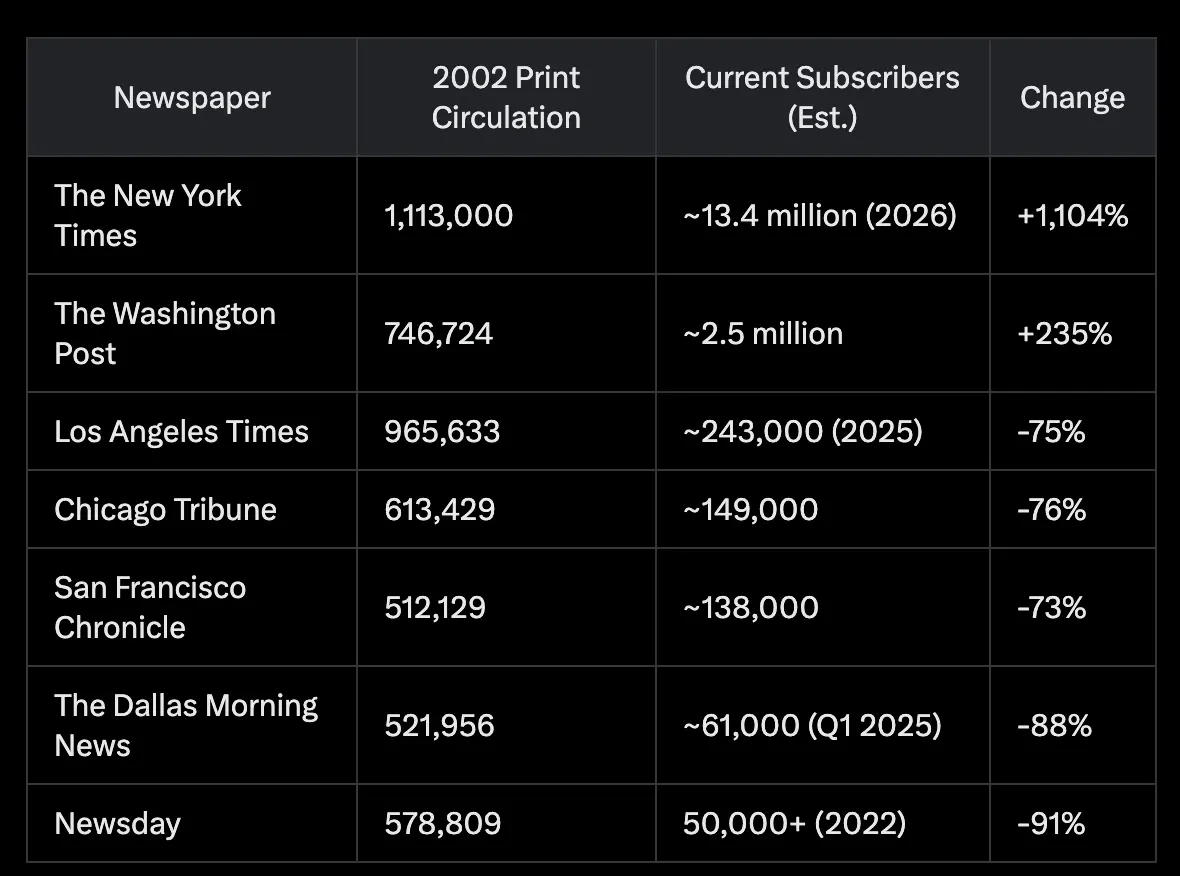
ヴァーナル氏は、AIがソフトウェア分野でも同様の構造を生み出すと考えています。
従来のソフトウェアの護城河(モート)は主に3つから成り立っています:
製品開発は高コスト
システム切替は困難
連携により強固なエコシステムが形成される
AIはこの3つすべてを弱めます。競合は機能をより速く模倣でき、移行は自動化されやすくなり、AIによる連携も大幅に容易になります。
その結果として、両極端で非常に強い市場が生まれる可能性があります:
巨大プラットフォーム:営業、マーケティング、財務、人事、法務、医療などの調達カテゴリーにおいて、少数企業が支配的になるかもしれません。これらは狭いツールを売るにとどまらず、顧客がほぼすべての業務で利用する「総合システム」へと継続的に拡大していきます。
超小型ソフトウェア事業:他方、AIプログラミングツールにより、個人や自社、あるいは少数の顧客向けに高度に特化したソフトウェアを数百万者が開発可能になります。その一部は収益性のあるニッチ事業へと成長するでしょう。
不安定な中間層:中規模の単一機能ソリューションは最大の圧力を受けるでしょう。大手プラットフォームが機能を継続的に追加し、小規模チームが低コストで狭い製品を再構築できるなら、独立ツールとしての防衛はさらに難しくなります。
アマゾンとの類似性は、新たな護城河(モート)のあり方を示唆します。アマゾンは、オンライン書籍販売という比較的模倣しやすい事業から始まり、物流・インフラ・技術・流通への数十年にわたる継続的な再投資によって防衛力を築きました。
AIはソフトウェア企業を同様の戦略へと導くかもしれません:迅速な開発・継続的な拡大・再投資を通じ、全体として複製困難な製品へと進化させるのです。
ベンチャーバックのソフトウェアスタートアップにとって、これは興味深い戦略的課題です。「ソフトウェア開発が実質無料」ならば、あなたの護城河(モート)は優れた製品そのものでしょうか? それとも、それを取り巻くすべての要素でしょうか?
シードラウンドの評価額は実際にはどう決まるのでしょうか?(ほぼ自社の状況とは無関係です)
創業者は、評価額が主に実績、市場規模、またはピッチの巧さに左右されると考えがちです。
しかし、創業者がほとんど気づかないもう一つの制約があります:向かい側に座るVCファンドの経済モデルです。
2,800万ドルのシードファンドにピッチすると仮定してください。同ファンドは通常約60万ドルを出資し、6~8%のエクイティを求めるものです。
7%のエクイティの場合、60万ドルの投資は約860万ドルのポストマネー評価額を意味します。6%なら1,000万ドルです。したがって、1,800万ドルの評価額で資金調達を行うと、このファンドはポートフォリオモデル上、そもそも投資できない可能性があります。
これは単純な連鎖を生み出します:
ファンド規模 → 出資額 → 目標保有率 → 実現可能な評価額上限
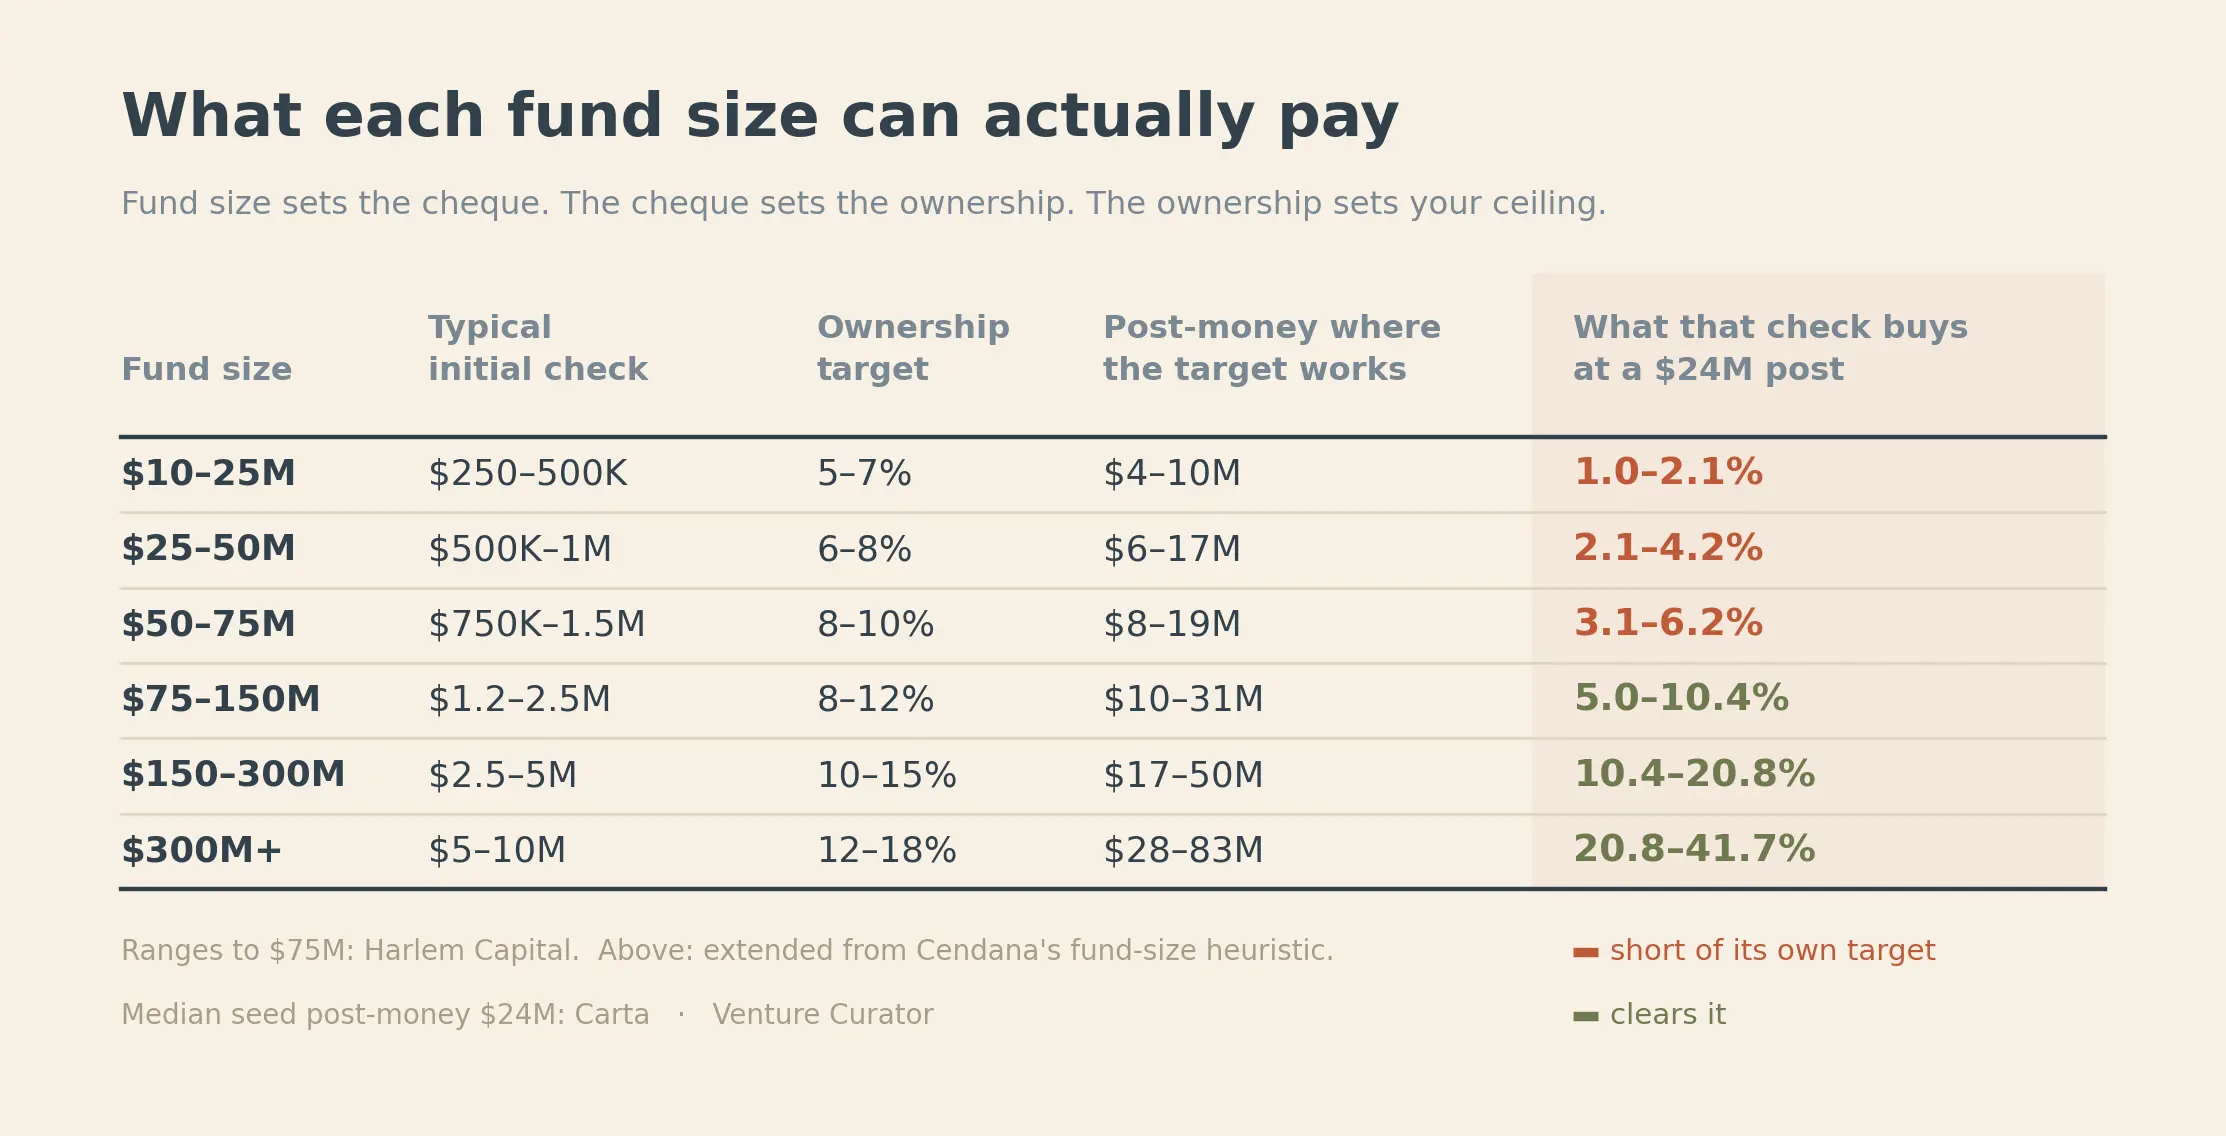
これは今日特に重要です。なぜならシードラウンドの評価額が上昇しているからです。Cartaの分析によると、シードラウンドの中央値ポストマネー評価額は2,400万ドルです。この評価額で150万ドルを投資する5,000万ドル規模のファンドは、わずか6.2%のエクイティしか獲得できず、目標を下回る可能性があります。
これにより、創業者がラウンド規模について考える方法も変わります。
「300万ドルの資金調達を希望」とファンドに伝えた場合、リード投資家が15%のエクイティを求めるなら、誰も明示的に評価額を話さないまま、ポストマネー評価額2,000万ドルが暗黙に決定されます。
より実用的な手順は以下の通りです:
次期マイルストーン達成まで18~24カ月のランウェイを確保するのに必要な資金額を算出します。
余裕分を加えます。
それがラウンド規模です。
それをあなたが受け入れ可能な希薄化率で割ります。
その後、この評価額を支援できる出資額と保有率モデルを持つファンドを探します。
創業者が見落としがちなもう一つの数字はオプションプールです。リード投資家は投資前に10~15%のオプションプールを設置することを要求する場合があり、これは投資完了前に既存株主の持株比率を希薄化させます。分析によると、実際の採用計画に基づいてオプションプールを交渉することで、ヘッドライン評価額を100万ドル・200万ドル上げようとするよりも、創業者の持ち分に与える影響が大きくなることがあります。
間違ったファンドに何週間も費やすのを避ける最も簡単な方法は、初回通話で次の質問をすることです:
「貴社ファンドの典型的な初回出資額と、通常求められるエクイティ率はどれくらいですか?」
この2つの数字から、そのファンドの経済モデルがあなたの資金調達ラウンドを支援可能かどうかを迅速に推定できます。
したがって、評価額に関する反論をすべてあなたのスタートアップへの否定と解釈しないでください。場合によっては、あなたの会社は十分に良いのです。単に資金調達ラウンドがそのファンドの数理的ロジックと合致していないだけなのです。
ChatGPTが無料でアプリと同じことを実行できるなら、なぜ誰も支払うのでしょうか?
これは、消費者向けアプリの創業者たちが直面する最大の課題の一つになりつつあります。
ユーザーが数秒でChatGPT、Claude、またはGeminiを開いてほぼ同等の結果を得られるなら、なぜ月額10ドルや20ドルを払ってスタンドアロンアプリを使うのでしょうか?
RevenueCatのダフネ・ティデマン氏は、「単にAIを追加する」では解決しないと指摘します。AI駆動型アプリは収益化が成功しており、有料ユーザー1人あたりの収益は非AIアプリより41%高く、トライアルからの課金転換率も52%高いです。しかし、12か月後の定着率は21.1%と、非AIアプリの30.7%を下回ります。
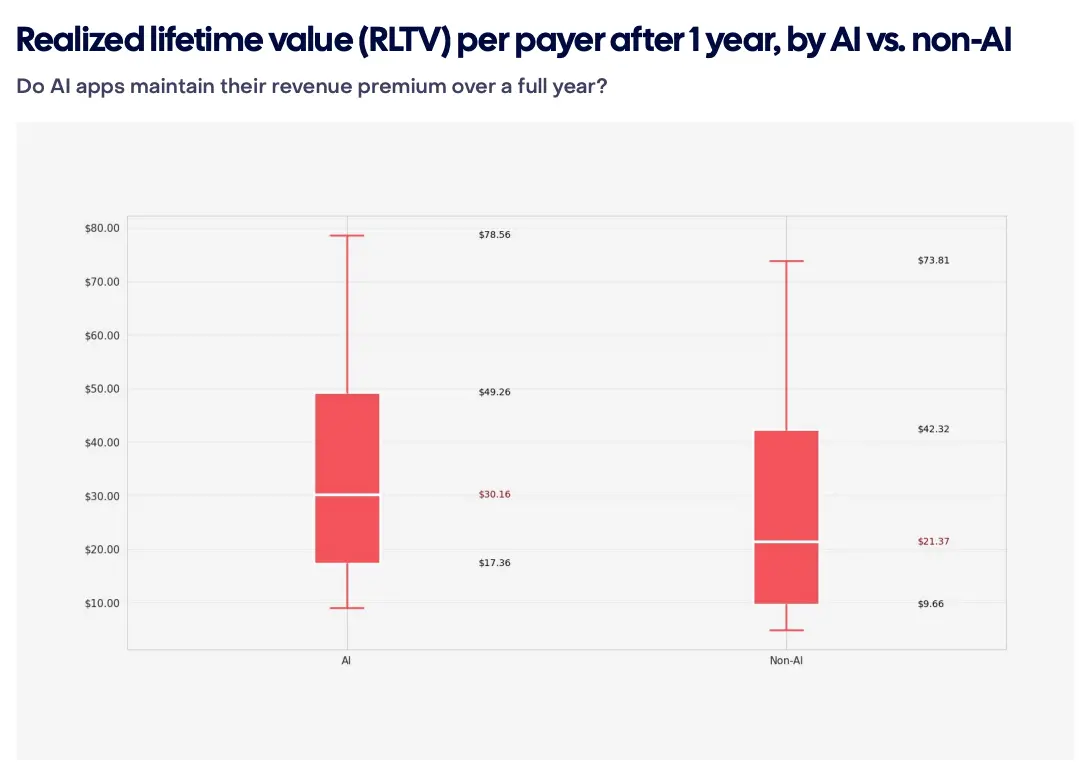
つまり:AIはユーザーをアプリに導くことはできますが、そのユーザーを留め続ける理由にはならないかもしれません。
CheggとDuolingoの比較を見てみましょう。
違いは、単なる回答を超えて提供される付加価値にあります。
RevenueCatは、空白のLLMチャットでは模倣が難しい以下の6つの要素をアプリに構築することを提案しています:
構造:単なる回答を、完全なワークフローまたは体験へと変える
記憶:ユーザーを時系列で理解し、アプリの有用性を高める
習慣:継続的な確認、通知、監視、ゲーム化でユーザーを再訪問させる
精度:専門的データやノウハウを極め、より優れた成果を生む
つながり:コミュニティ、アイデンティティ、個性、感情的絆を築く
物理・デジタル統合:センサーやデバイス、現実世界のデータとソフトウェアを連携させる
Duolingoはこれらの要素を複数組み合わせた優れた事例です。ChatGPTも言語学習を支援できますが、Duolingoは長年にわたり継続的な確認、ランキング、進捗管理、通知、ゲーム化を構築してきました。実際、ランキング機能導入後、学習時間は17%増加し、高度にエンゲージされた学習者は3倍になりました。
創業者が簡単にできる別の検証方法は「空白の会話ボックステスト」です。
ChatGPTなどのLLMを開き、ユーザーがあなたのアプリに求める課題を正確に説明したうえで、その応答と自社製品の提供価値を比較します。もし製品の価値の大半が、1つのプロンプトと応答で再現可能なら、差別化に問題があります。アプリが構造、データ蓄積、習慣形成、精度、つながり、あるいは現実世界との連携を備えていれば、そこにあなたの競争優位性(モート)がある可能性があります。
つまり、AIそのものがモートとは限らないのです。創業者にとってより重要な問いは、「空白の会話ボックスでは提供できない、あなたの製品がユーザーにもたらす価値は何ですか?」です。RevenueCatの見解では、勝者はAIを製品の中核に据えながら、その周囲に構築された体験で競争するでしょう。