モルガン・スタンレー:金価格は4,000ドルで堅固なサポートを獲得;利回りのさらなる上昇が必ずしも金価格に悪影響を与えるわけではない
 Tapbit Wire
主なポイント
・金はマクロ環境を上回るパフォーマンスを示している:3~7月の金と実質利回りの関係から、金価格は現行比約28%低い3,000ドル/オンス未満となるはずだった。
・今後、実質利回りの下落は金価格にとって好材料となり、保有コストの低下と投資資金の流入を促す。
・ただし、利回り上昇が財政持続可能性や主権リスクへの懸念を反映する場合、金価格を支える要因となるため、必ずしも金価格の下落を意味しない。
・原油価格の下落は金価格を支えるが、逆に原油価格のさらなる上昇が成長・スタグフレーション懸念を高めれば、金価格は同様に堅調に推移する可能性がある。
1. 金はマクロ環境を上回るパフォーマンスを示している
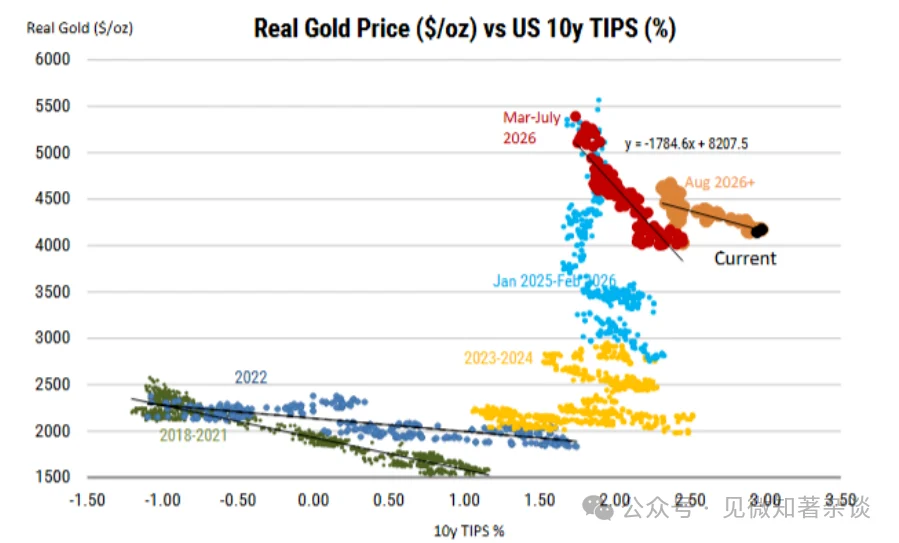
連邦準備制度(FRB)の最近の利上げ、ドル高、および世界の長期債利回りの高止まりにもかかわらず、金価格は8月高値からわずか10%下落したのみで、依然として4,000ドル/オンスを上回っている。
対照的に、3~7月に観測された金と実質利回りの関係が継続していれば、金価格はすでに現行比28%低い3,000ドル/オンスを下回っていたはずである。
[図1:金はマクロ逆風にますます耐えられるようになっている——中央銀行およびETFの強力な需要が実質利回り上昇の影響を相殺し、金と金利の従来の関係が再び変化していることを示唆]
利回り低下は明確な上昇要因だが、利回り上昇が必ずしも悪材料ではない:利回りの弱まりは金保有コストを低下させ、当社エコノミストは市場予想よりFRBの利上げ回数が少なくなると予測している。
しかし、財政持続可能性懸念による利回り上昇が続けば、クレジットリスクゼロの実物資産への投資シフトが進み、これもまた金価格を堅調に保つ可能性がある。
モルガン・スタンレーの見通し:金は当社が最も注目するコモディティであり、2027年第二四半期までに5,000ドル/オンスを目標とする。
強力な実需が4,000ドル/オンス付近にサポートを形成しており、マクロ環境の緩和や原油価格の下落があれば上昇余地がある。また、財政持続可能性やスタグフレーション懸念も別の上昇要因となる。
主なリスクには、FRBの追加利上げ、ドル高、中央銀行による売却、およびテクニカルなポジション解消が挙げられる。
2. 金と実質利回りの関係が再び変化している
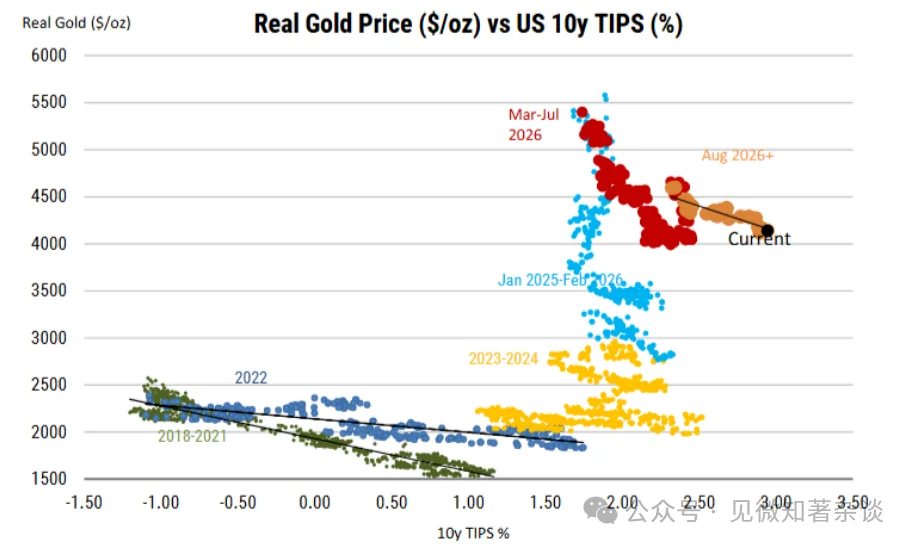
金価格と実質利回りの関係は2022年以降変化しており、図2はロシア・ウクライナ紛争発生以降の関係変化を示している。
この期間、金は全体として予想を大幅に上回るパフォーマンスを記録した。中央銀行による年間購入量は約500トンから約1,000トンへとほぼ倍増した。その後2025年には、ETFが2020年および2008年を除く過去最高の金購入を行い、価格上昇が加速した。
しかし、中東紛争の勃発後、金は利回りとの「通常の」関係に戻った——金利引き上げ期待の高まりとともに金価格は下落し、一部の中央銀行は為替圧力を緩和するため金を売却した。
[図2:実質利回り水準を考慮すると、金は予想を大幅に上回るパフォーマンスを記録]
金のマクロ環境はさらに悪化:8月には、連邦準備制度(FRB)の利上げ期待一時的緩和によりマクロ環境が短期的に改善したが、9月に再び悪化した。
FRBは2023年以来初めて利上げを実施し、米ドルは強含みとなり、米国10年国債利回りは2000年代初頭以来の最高水準に達した。
名目利回りの上昇は実質利回りの上昇によってほぼ完全に説明され、10年ブレーケンイーブンインフレ率はわずか4bp上昇にとどまった。
実質利回りの上昇は、無利子資産である金を保有する機会コストを高める一方、比較的安定したインフレ期待は金のインフレヘッジとしての魅力を制限する。
これら二つの要因は、通常、金価格に大きな下-sideリスクをもたらす。
[図3:10月初頭、米国10年国債利回りは2002年以来の最高水準に達]
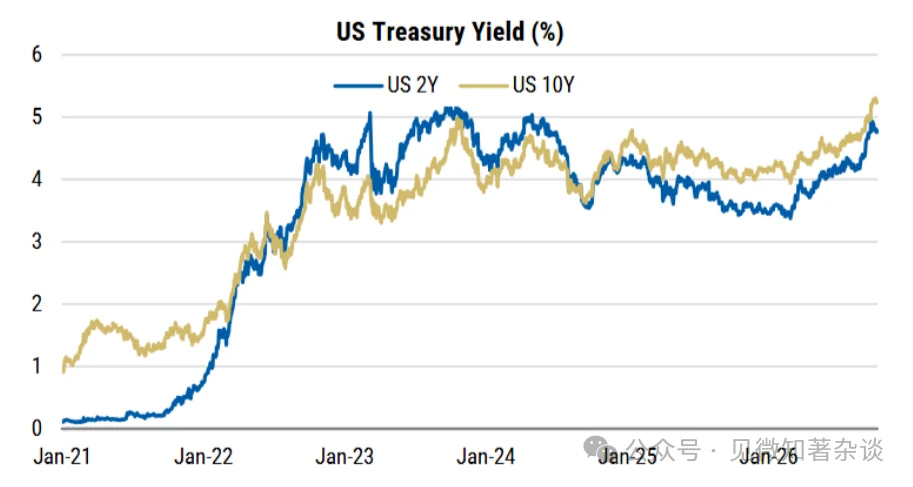
しかし、金と実質利回りの関係は再び変化しつつある:金価格は確かに下落し、8月の高値から10%低下している。
だが、このマクロ環境下では、金価格の下落幅はさらに大きくなるべきであった。3月~7月に観測された金価格と10年実質利回りの関係を外挿すると、現在の金価格は3,000ドル/オンスを下回り、現行水準より28%低いことになる。
実際には、この関係線の傾きが緩やかになり、実質利回りが20年超の高水準にあるにもかかわらず金価格は堅調に推移している。
この乖離は、特に中央銀行の買い入れとETFの資金流入といった構造的需要要因の重要性が高まっていることを反映していると考えられる。これらは9月の利上げ後も継続している。
3.実需が金のマクロ要因への感応度を低下させている
中央銀行の買い入れ勢いは継続:第1四半期は弱かったが、2026年第2四半期には289トンの金が購入され、年率換算で1,155トンとなった(2025年度は860トン)。当社モデルによる2026年の予測は800トンである。
第3四半期の先行指標は勢いが持続しており、2026年の予測値に対して上方リスクをもたらす可能性がある。
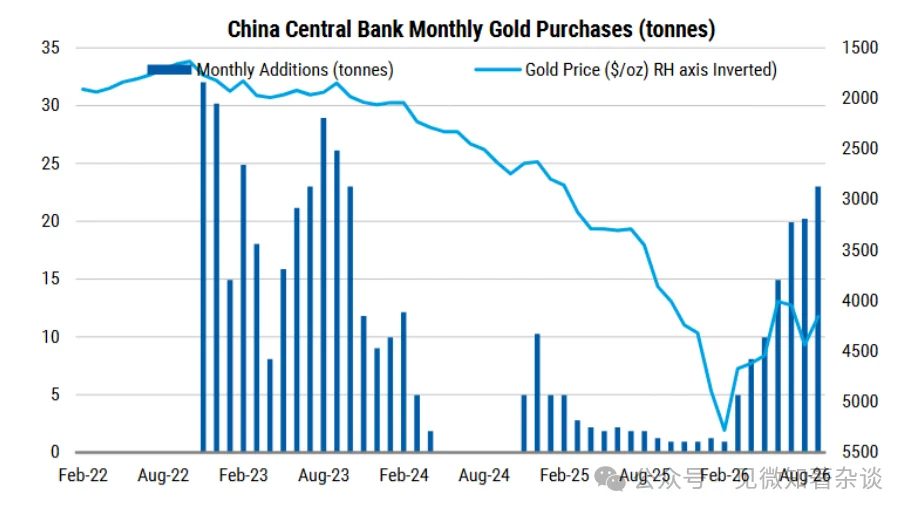
例えば、中国人民銀行(PBoC)は今年、2023年以来最多となる103トンを購入しており、その60%が第3四半期に集中している。
[図4:中国人民銀行(PBoC)は今年、2023年以来最多の103トンの金を追加購入]
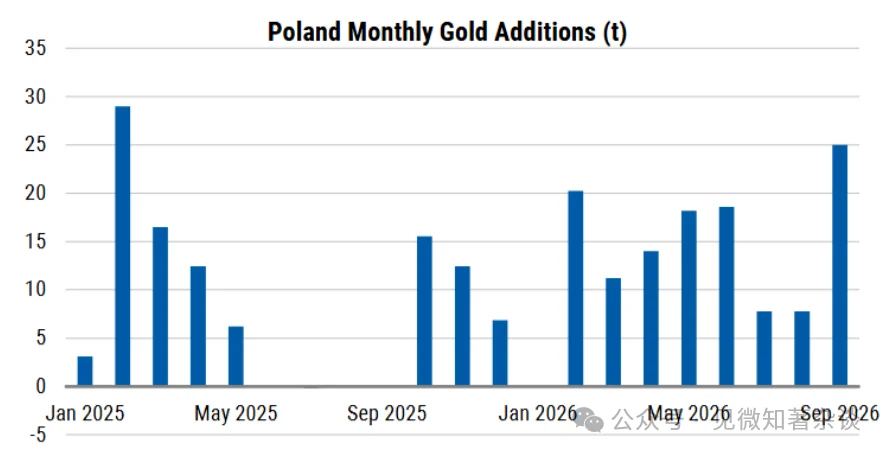
ポーランドは2026年も最大の買主となる見込みで、金準備高は673トンに増加した。
これにより、今年の購入量は123トンとなり、2025年の102トンを上回った。
9月は特に強かった。さらに、コンゴ民主共和国は年末までに金準備高を3トンから5トンへ増やす計画を発表し、セルビアも最近金保有高を増やした。
[図5:ポーランドは今年、2025年の過去最高記録を上回る123トンの金を追加購入]
中国全体の需要も堅調に見える:8月末時点で中国の金輸入量は1,100トンに達し、年率換算で2017年以来最高水準となる。
この規模は中央銀行の追加購入量の10倍以上であり、不動産・株式市場の低迷が投資家を金などの代替資産へとシフトさせていることを示唆している。
ETFも利上げ下でも買い続けている:2025年の金価格高騰の主因は、FRBの利下げ開始時に流入した800トンのETF資金だった。
今年の流入は250トンとやや鈍化しており、マクロ環境の厳しさを反映している。
しかし、最近のETF流入データは好転傾向:Q3にはグローバル金ETFがドル換算で過去最高の四半期流入額310億ドル(約220トン)を記録し、年内合計約250トンの大部分を占めた。これは、期間中にFRBが利上げを行っていたにもかかわらずである。
また、欧州からの流入は2021年以来初めて米国を上回り、主に英国が牽引した。
[図6:FRBの利上げ下でもETFは純粋な買い手であり続けている]
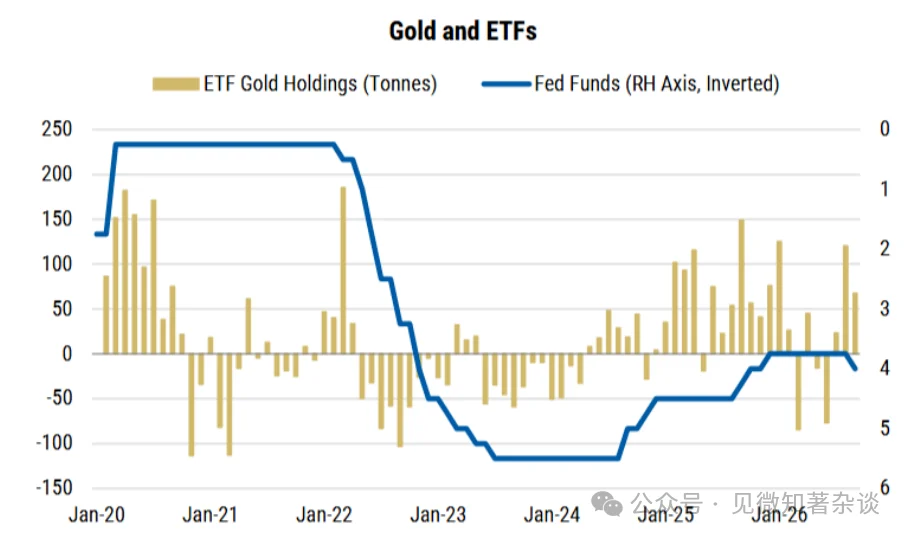
[図7:2024年半ば以降ほぼ連動していたが、ETF保有高は金価格から乖離し始めた]
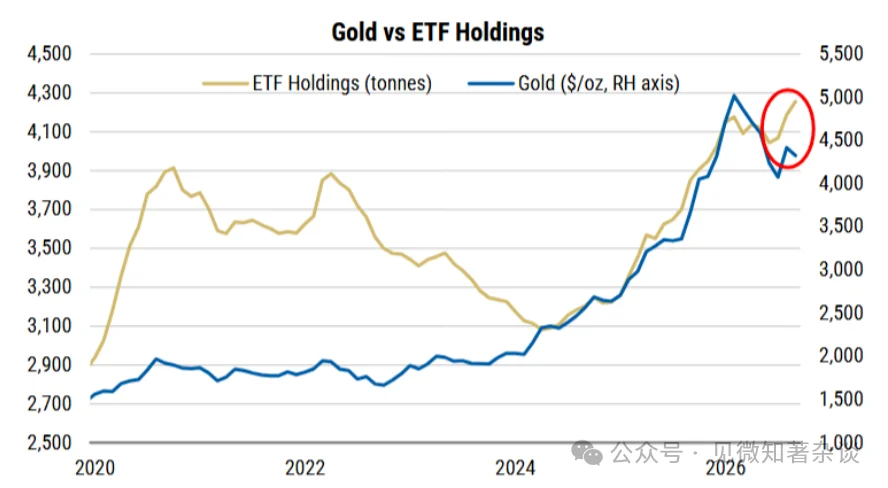
財政懸念が金と金利の関係を変化させている:長期金利の上昇は通常、金価格に圧力をかけるが、その上昇理由が重要である。
FRBの9月利上げ後、金利は一時的に低下したが、その後長期金利が再び上昇し、米国財務省債利回り曲線が急勾配化した。
米国の財政赤字は2兆ドルに迫っており、国債発行拡大に加え、AI関連の長期企業借入との競合も重なり、期間リスクおよび財政リスクへの報酬要求が高まっている可能性がある。
世界ゴールド協議会が指摘した通り、これは「インフレ不確実性、財政持続可能性、および主権債市場リスクへの懸念」を反映している可能性がある。
こうした懸念は、発行者や信用リスクを持たない金への分散投資を促す可能性があり、金利上昇にもかかわらずETF需要が堅調に推移している理由を説明する。
4.利上げ期待や債券利回りの引き下げは上昇要因となる可能性
利上げ期待の緩和は、金価格上昇のきっかけとなり得る:金利および/または債券利回りの低下は、無利子資産である金を保有する機会コストを削減し、新たなETF資金流入や投機的買いを促す可能性がある。
当社エコノミストは、2027年末までに連邦準備制度(FRB)が追加で2回のみ利上げすると予想しており、市場では約3.5回と織り込まれている。
インフレ圧力が和らぎ、FRBが予想より少ない回数しか利上げしなければ、利上げ期待が緩和され、金価格を下支えする可能性がある。
また、チームは米国10年物国債利回りが現在の5.23%から2027年第3四半期には4.7%へ低下すると予想している。
財務省の介入も別の潜在的きっかけとなり得るが、今後の積極的な介入は限定的かもしれない:8月に財務省が長期証券の買戻しを実施した際、一時的に利回りが安定し、金価格は急反発した。ポジショニングやテクニカル要因がこの動きを拡大した。
長期利回りへの圧力を緩和するためのさらなる債券購入やその他の措置が再び金価格を下支えする可能性はあるが、スコット・ベッセント財務長官の最近の発言からは、今後積極的な介入に対する意欲は限定的であることがうかがえる。
このため、11月4日の国債償還発表は注目すべき重要なイベントとなる。
別途、財政懸念により長期利回りが高止まりしても、利上げ期待の低下によって短期金利が下落すれば、イールドカーブが急峻化し、主権債務の代替として金の魅力が高まる可能性がある。
5.利回りのさらなる上昇が必ずしも金にとってネガティブではない
[図8:ETF保有量と金利]
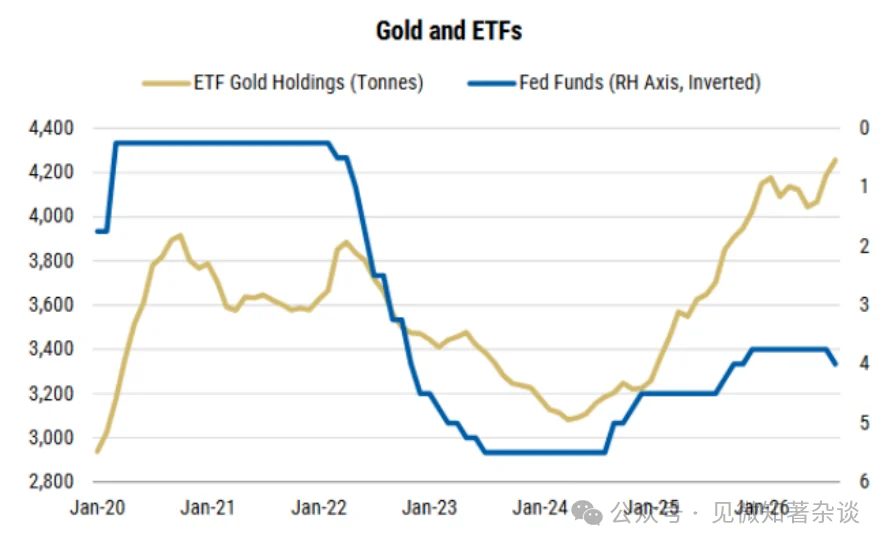
前述の通り、通常、債券利回りの上昇は、無利子資産である金の保有機会コストを高めることで金価格に下押し圧力をかける。
しかし、長期利回りのさらなる上昇が金融政策の引き締めではなく、財政持続可能性や主権債務リスクへの懸念の高まりを反映するものであれば、従来の負の相関関係は弱まる可能性がある。
[図9:中東紛争発生以降、原油価格が下落した日には金価格が平均0.2%上昇し、原油価格が上昇した日には平均0.5%下落した]
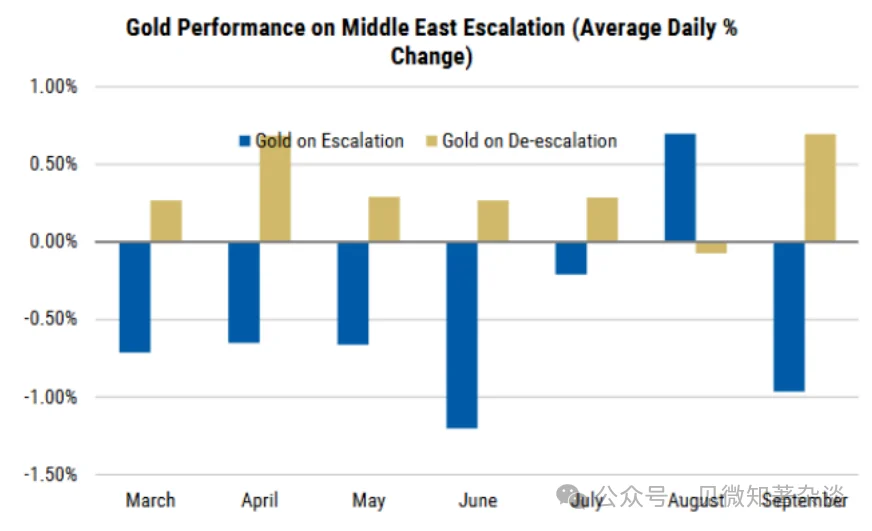
金には発行者リスクや信用リスクがなく、政府債からの分散投資を促すため、実質金利上昇による逆風を相殺できる可能性がある。
歴史的には、高インフレや財政不安の時期(1980年代初頭の複数期間を含む)において、金価格は債券利回りの上昇とともに上昇することもあった。
これはすでに起こっている可能性があり、金利上昇にもかかわらずETFへの資金流入は依然として堅調です。
ドイツ連邦銀行(ブンデスバンク)総裁は最近、同様の主張を示しました。「世界の政府債利回りの最近の上昇により、債務証券の相対的な魅力が再び高まっています。」
同時に、債務水準の上昇は、これらの資産に対する信用リスクへの懸念を高めています。
さらに、地政学的リスクは今後も外貨準備管理の判断に影響を与える可能性があります。これらを総合すると、金へのさらなる分散投資を支持する根拠は依然として強いままです。」ドイツは世界第2位の金準備保有国です。
6. 中東紛争:金価格のシナリオ分析
今回の紛争では、金はまだ従来の「安全資産」としての役割を果たしていません。紛争発生後の金価格下落を背景に、金が引き続き安全資産として機能するかを検討しました。
主要な結論として、需要ショックには金が好調に反応しますが、供給ショック、特にインフレ期待と債券利回りの上昇を伴う場合には弱い傾向があります。
金は原油価格が下落する日に最も良いパフォーマンスを示します。紛争発生以降、金の短期パフォーマンスは原油価格と米国財務省債利回りと密接に関連しており、最も高いリターンは原油価格が下落した日に見られます。
原油価格の低下はインフレ懸念を和らげ、FRBの追加利上げ期待を減じ、利回りの低下を促すため、金価格を押し上げます。
中東情勢が緩和され、原油価格が下落し、これまでFRBの利上げを促していたインフレ圧力が和らげば、金価格は支援されるでしょう。特にFRBの利上げ期待が後退し、ドルが弱含みとなればなおさらです。
しかし、原油価格がさらに上昇すれば、成長に重しをかけ、スタグフレーション懸念を高める可能性があります。現時点で、原油価格の上昇、特に8月下旬以降の上昇(ブレント原油価格は$90/bblから現在の$105/bblへ)に伴い、金価格は$4,650/ozから$4,160/ozへ下落しています。
短期的には、原油価格の急騰が金価格にさらに下押し圧力を与える可能性があります。特に金が流動性確保の手段として使われる場合です。
ただし、当社は、原油価格が長期にわたり高止まりする場合は、押し目買いが妥当だと考えます。持続的な高原油価格はスタグフレーションリスクを高めます——エネルギー価格の上昇は広範なインフレを招き、家計所得・企業利益・経済成長を圧迫します。
成長が減速すれば、中央銀行は追加利上げを正当化することが難しくなり、インフレが高止まりのまま利上げを一時停止するという状況は、他の条件が一定であれば金価格を支援します。
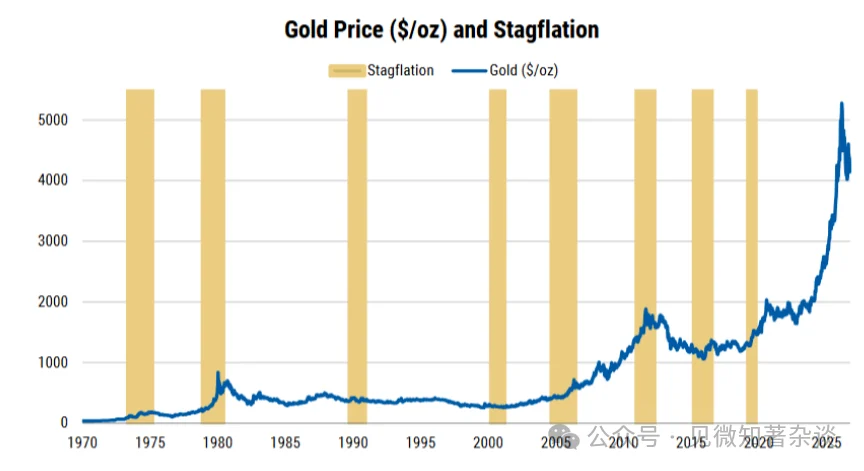
スタグフレーション環境では株式と債券の両方が弱くなる傾向があり、金のポートフォリオ分散機能が強化されます。歴史的にも、こうした状況は金価格の堅調なパフォーマンスと相関しています。
[図10:市場は年内にあと1回、2027年にはさらに2.4回の利上げを予想]
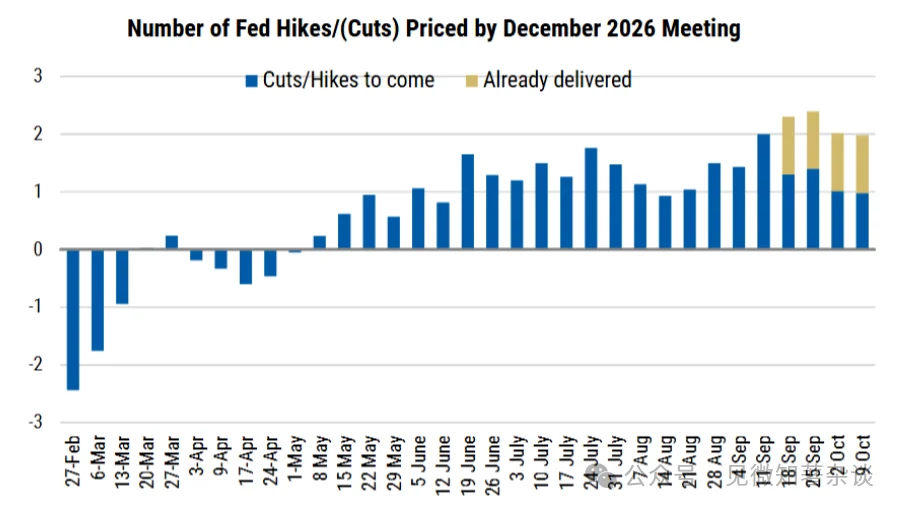
[図11:スタグフレーション環境では金が好調に推移する傾向がある]
7. ポジショニングとテクニカル水準は、価格変動のタイミングと規模に影響を与える
CTAおよびシステマティック投資家が、2026年の金価格のボラティリティに大きく寄与した。
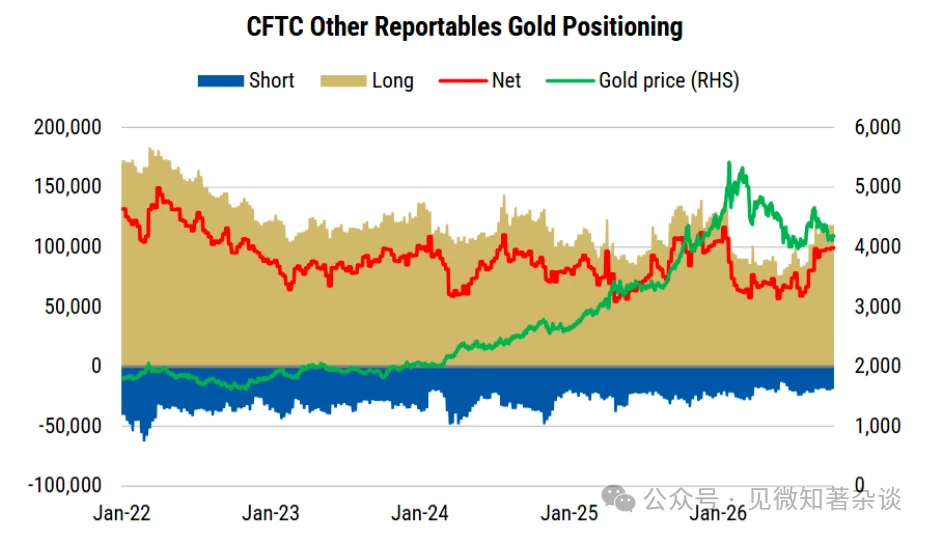
CFTCポジションデータによると、ネットロングは1月にピークに達し、その後第2四半期から第3四半期前半にかけて3年間で最低水準付近で推移した。以降若干の回復が見られ、特に8月に集中しているが、より注目すべきはマネージドマネーとその他の報告対象ポジションとの乖離である。
世界ゴールド協議会(WGC)は、その他の報告対象ポジションをCTAと関連付けており、これは急激な方向転換を起こし、両方向の価格変動を増幅させる可能性がある。
マネージドマネーのネットロングは5月に金価格が4,000ドル/オンスに達した際の底値を付けたが、その他の報告対象ポジションは7月下旬まで上昇を始めなかった。
これは金価格が4,600ドル/オンスを急速に突破した時期と一致し、価格変動がいかに増幅されるかを示している。
その他の報告対象ポジションのネットポジションは9月から10月上旬にかけて概ね安定しており、ショートはすでに過去最低水準に近いため、有意な回復にはショートカバーではなく新たなCTA買いが必要となる。
[図12:CFTCデータによると、その他の報告対象ポジションは7月下旬からロングを積み増しており、ただし9月には増加ペースが鈍化]
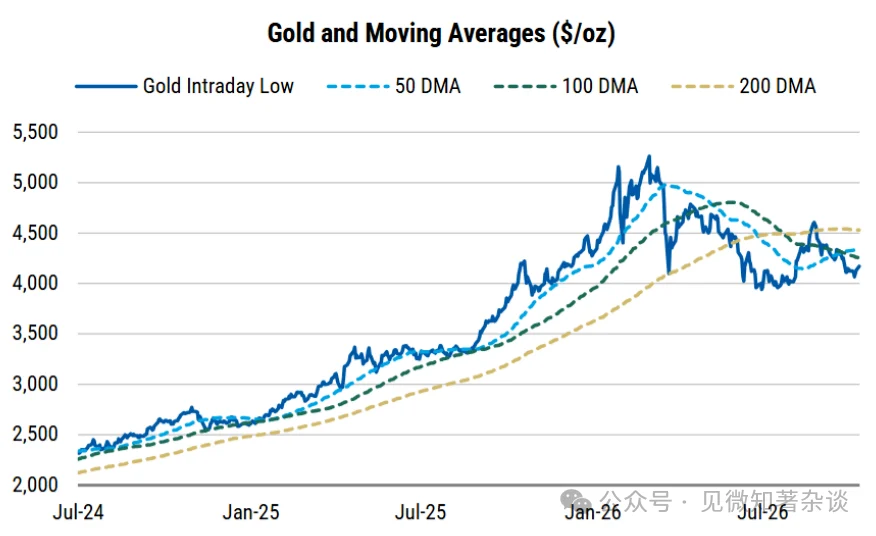
テクニカル水準も重要である。現在金は主要テクニカル水準を下回って取引されており、8月には200日移動平均線を明確にブレイクアウトできなかった。また、これらのテクニカル水準間の差は3月以来大幅に縮小しており、最も低い移動平均線と最も高い移動平均線のギャップは約270ドル/オンスに過ぎない。
移動平均線は複数回クロスしており、現在50日と100日移動平均線の差は約80ドル/オンスである。異なる時間軸でのトレンドシグナルが再び一致し始めれば、この圧縮は決定的な方向性のある動きの前兆となりうる。
多くのCTAモデルはこうしたシグナルに基づいて構築されているため、200日移動平均線への回復は新たな上昇トレンドを、一方で年初来安値を下回るブレイクダウンは新たな売りを招く可能性がある。
今週の米国CPI発表、10月28日のFOMC会合、および11月4日の財務省債券償還発表を控え、システマティック・フローは金価格の次なる動きをさらに拡大させるだろう。
[図13:金は主要テクニカル水準を下回って取引中]
8.金相場見通し:強いレジリエンス
金は、中央銀行需要とETF資金流入の強さにより、ますます厳しいマクロ環境にもかかわらずレジリエンスを示している。
中央銀行の購入は第3四半期に加速しており、当社の年間800トン予想に対して上振れリスクを生じさせている。また、今年のETF純増分約250トンの大部分は第3四半期に発生しており、この期間中にFRBは2023年以来初の利上げを実施したにもかかわらずである。
これは、地政学的リスクや政府の債務持続可能性への懸念に対するヘッジとしての金の魅力が高まっていることを反映していると考えられる。
金価格が4,000ドル/オンス付近で繰り返しサポートを確認しており、現時点のリスク・リターンは魅力的と判断し、2027年第2四半期までの目標価格を5,000ドル/オンスとする。
利回りの低下が最も明確な上昇ルートである。
国債利回りや原油価格の下落は、FRBの引き締め期待を和らげ、金保有コストを低下させ、新たな投資資金流入を促す可能性がある。
ただし、長期金利のさらなる上昇が財政持続可能性への懸念から生じる場合、必ずしもネガティブとは限らない——信用リスクのない実物資産(例:金)への分散投資を促す可能性がある。
同様に、原油価格上昇は当初、金利上昇期待を通じて金価格に重しをかける可能性があるが、持続的な高水準は最終的に市場の関心を成長・スタグフレーションへと向け、金価格を支える別の要因となる。