暗号資産取引が停滞、ロビンフッドが新たな「マネープリンター」に切り替え
 Tapbit Wire
ロビンフッドの成長エンジンが変化している。
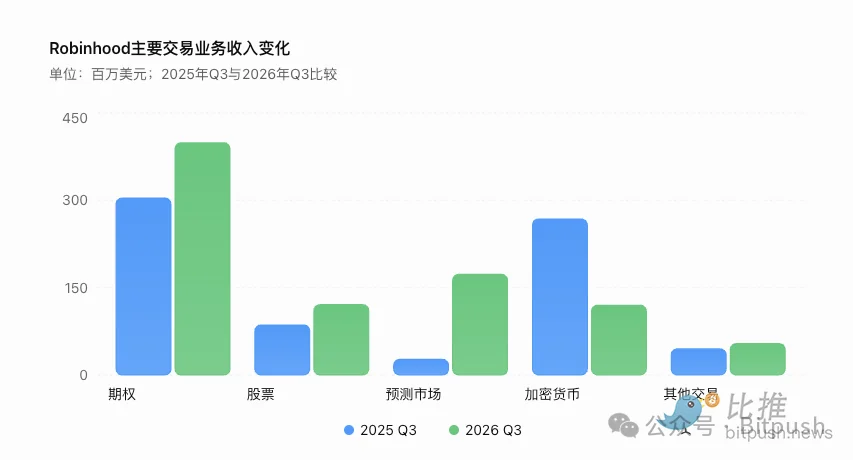
10月27日に公表された2026年Q3決算によると、ロビンフッドの売上高は14.24億ドル(前年同期比12%増)と過去最高を記録し、純利益は4.76億ドル(同14%減)だった。かつて会社の成長を牽引した暗号資産関連売上高は55%急減した一方、予測市場関連売上高は前年同期比5倍以上に達し1.73億ドルとなり、同一期間における暗号資産売上高を初めて上回った。
ゼロ手数料株式取引からスタートした米国オンライン証券会社ロビンフッドは、事業領域を株式・暗号資産から予測市場、トークン化資産、さらにはブロックチェーン基盤へと拡大している。
暗号資産取引が冷え込む中、予測市場が注目を集める
第3四半期のロビンフッドにおける暗号資産関連売上高は1.2億ドルと、前年同期の2.68億ドルを大幅に下回った。
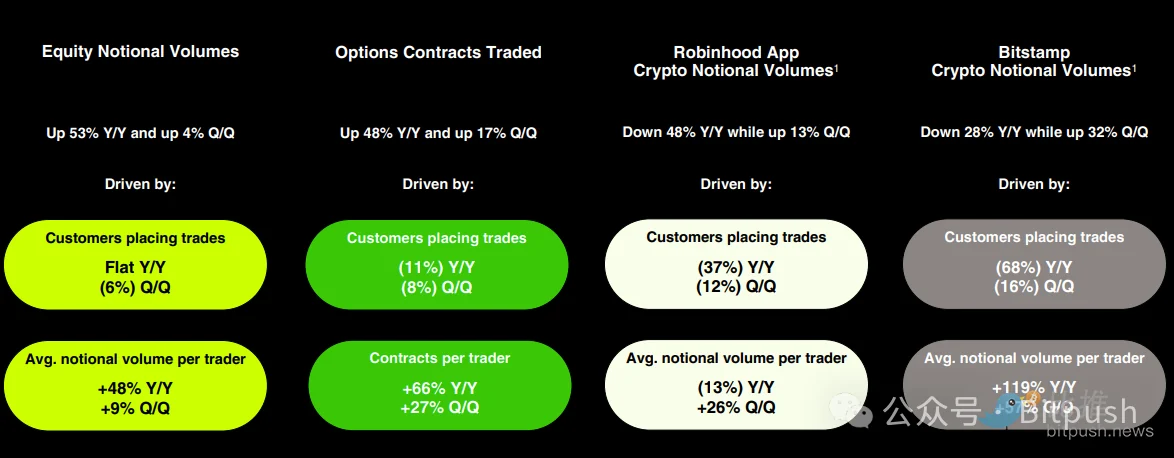
取引データも芳しくない。ロビンフッドアプリおよび子会社暗号資産取引所Bitstampにおける暗号資産の名目取引額は約498億ドルで、前年同期比38%減。ロビンフッドアプリ単体の暗号資産取引額は48%減、暗号資産取引を行う顧客数も37%減少した。
暗号資産関連売上高は第2四半期比20%増加したが、その主因は新規事業であった。当四半期のRobinhood Chain貢献売上高は2600万ドル。これを除くと、ロビンフッドアプリおよびBitstampによる従来型暗号資産取引売上高は合計9400万ドルにとどまり、前期比6%減となった。
予測市場は暗号資産事業と対照的である。
第3四半期のロビンフッド予測市場関連売上高は1.73億ドル(前年同期2700万ドル)で、1年間で5倍以上に急成長。イベント契約取引量は164億契約に達し、前年同期比7倍超となった。
注目に値するのは、予測市場関連売上高の前年同期比1.46億ドル増が、ロビンフッド全体の売上高増加分1.5億ドルとほぼ等しい点である。オプションおよび株式取引売上高も増加したが、暗号資産売上高の大幅な減少がその大部分を相殺した。
予測市場はロビンフッドの成長を牽引する重要な柱となった。
ウォールストリートもこの事業の潜在力を再評価し始めている。バーンスタインのガウタム・チュガニアナリスト率いるチームはレポートで、2028年までにロビンフッドの予測市場関連売上高が17億ドルに達し、同一期間の暗号資産関連売上高予測額16億ドルを上回ると推定している。
ロビンフッドは予測市場バリューチェーンのさらに上流へ進出している。同社がサスクワナと共同運営する取引所Rotheraは、当四半期に約2800万ドルの売上高を貢献した。ユーザーへの取引ゲートウェイ提供にとどまらず、取引所および清算層への参画は収益源の多様化につながる。
ただし、予測市場には依然として不確実性が大きい。スポーツ試合や選挙などのホットなイベントは取引量を一時的に急増させるが、季節変動も顕著になる可能性がある。また、米国におけるイベント契約に関する規制論争は未解決のままである。予測市場が持続的・安定的な収益源となるかどうかは、今後の検証が待たれる。
トークン化は始動したが、注目度=実装とは限らない
暗号資産取引売上高の圧迫を受けて、ロビンフッドは新たなブロックチェーン成長機会も模索しており、最も注目されるのがRobinhood Chainおよび株式トークン化事業である。
今年、ロビンフッドは自社のブロックチェーンネットワークを立ち上げ、株式トークン製品の拡充を継続している。同社は従来の金融資産をオンチェーン化し、ユーザーが関連資産をより柔軟な時間帯に取引できるようにするとともに、オンチェーン担保・貸付など他の金融サービスへの段階的展開を目指している。
第3四半期のデータから判断すると、ロビンフッドチェーンは非常に速いスタートを切った。
結果として、メインネット導入後の初四半期で、同ネットワークは分散型取引所(DEX)取引高800億ドル超、オンチェーン手数料収入5,000万ドル超を記録し、ロビンフッドはそのうち2,600万ドルを関連収益として計上した。同社によると、取引高および収益規模において、ロビンフッドチェーンは既に世界トップ5のブロックチェーンネットワークにランクインしている。
しかし、活発なオンチェーン取引市場の存在と、株式などの現実世界資産(RWA)のトークン化における進展とは、必ずしも一致しない。
現時点では、ロビンフッドチェーンの取引活動の大部分は、トークン化された株式ではなく、メメコインなどの暗号資産原生資産から生じている。
ストーンエックスのアナリスト、マーク・パーマー氏は以前、ロビンフッドのブランド力、オープンなトークン発行メカニズム、取引手数料補助、およびメメコインとトークン化株式の相互作用が、ネットワークの急速な成長を牽引したと指摘していた。
これはまた、ロビンフッドが直面する機会と課題を反映している:暗号資産原生取引への依存は、短期間で取引量と流動性を引きつけるが、その集客力をトークン化株式やオンチェーン信用など長期的な金融サービス需要へと転換するには時間がかかる。
規制も別の障壁である。ロビンフッドの株式トークンは現状、主に米国外の適格ユーザー向けであり、米国内ユーザーには未だ全面的に開放されていない。さらに、株式トークン保有者が享受する権利は、上場企業の株式を直接保有する場合と完全には同等ではない。
ロビンフッドにとって、トークン化は単なる新規取引商品追加という意味合いを超えて、将来の資産発行・取引・決済など、オンチェーン金融サービスへの参画機会を意味する。しかし、現時点のデータから見れば、これはまだ検証待ちの長期構築プロセスに過ぎない。
成長物語は新たな段階へと移行
ロビンフッドは、単一の取引市場への依存を徐々に脱却しつつある。
予測市場やブロックチェーンに加え、第3四半期のオプション収益は3.99億ドル(前年同期比31%増)、ゴールド有料サブスクライバーは520万人に達し、銀行・クレジットカード・資産運用事業も拡大中である。同社は、個人投資家向け取引アプリから、取引・支払い・投資・金融インフラを包括する総合プラットフォームへと変貌しようとしている。
ただし、急速な拡大には新たなプレッシャーも伴う。第3四半期の月間アクティブユーザー数は1,300万人(前年同期比80万人減)、純利益は投資評価損や法人税負担増などにより前年同期比14%減少した。新規事業は収益成長をもたらしているが、その長期的な収益性は依然として検証段階である。
今後数四半期において、予測市場が高取引量を維持できるか、伝統的な暗号資産事業が安定化する時期、およびロビンフッドチェーンがメメコイン取引を超えた本格的なトークン化資産エコシステムを構築できるかが、同社の変革成功を測る重要な指標となる。
暗号資産市場の停滞はロビンフッドの成長を止めず、予測市場がその空白を埋め、トークン化は長期的な可能性を広げている。だが、これらの新規事業が従来の株式・オプション取引と同様に、継続的に収益を生み出せるかどうかは、さらなるデータによる検証が必要である。