CICC:「綿菓子」時代のアメリカAI
 Tapbit Wire
出典:CICC;著者:張文朗、黄亞東、周鵬 過去2か月間、米国株式市場は大幅な変動を経験し、他地域にも影響を及ぼしました。米国株式市場の変動は、金融政策の変化とAI分野における設備投資の持続可能性への懸念によって左右されており、前者が後者をさらに悪化させています。要するに、米国AI分野の主要企業数社は今年、設備投資を急速に拡大していますが、来年以降は伸び率がやや減速するものの、依然として高い水準が続く見込みです。一方で、AI企業は収益面で大きな不確実性に直面しており、営業キャッシュフローが設備投資とほぼ同水準にまで低下しているため、一部企業は設備投資を支えるために社債発行を始めています。米国国債利回りの上昇は、市場の懸念をさらに高めています:収益の不確実性に直面して、いかに設備投資を持続させるかが、広く注目されるテーマとなっています。
図1:米国AI企業の設備投資と営業キャッシュフローの比較
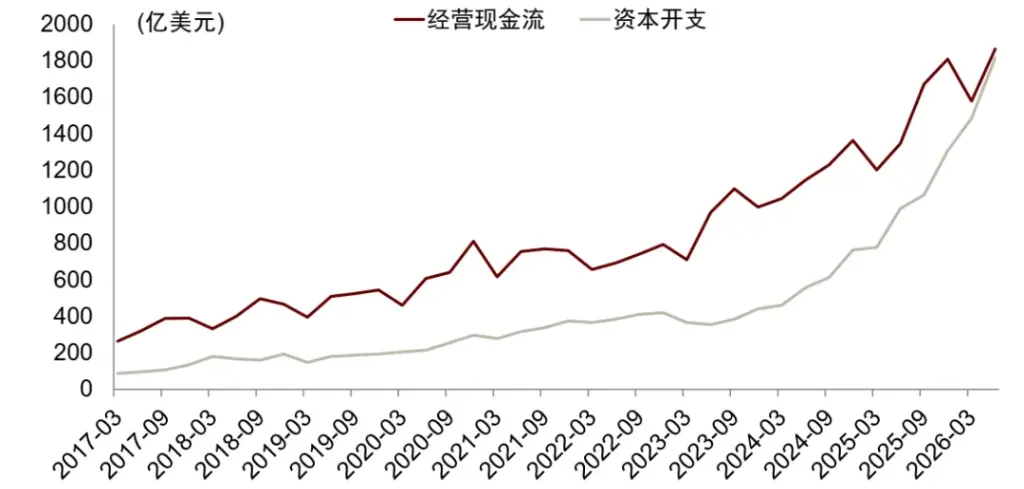
注:図中のデータはマイクロソフト、アマゾン、グーグル、メタ、オラクルの合計値 出典:Epoch AI、ブルームバーグ、iFinD、CICCリサーチ部門 AIは新興産業であり、その技術的ブレークスルーおよび商用収益の成長は本質的に予測困難です。当レポートでは収益に焦点を当てず、資本配分の観点から米国AI設備投資の資金調達源を検討します。実際、投資こそが収益の源泉であり、設備投資が確保できなければ、収益成長も支えられません。言い換えれば、設備投資と収益は互いに排他的な二つの変数ではありません。したがって、設備投資の資金調達状況を論じることは、収益の将来性を評価することにもつながります。
まず、AI産業が資金調達において持つ優位性をその属性に基づいて分析します。次に、1990年代以降の米国社会における資金供給の変化を分析します。具体的には、「金融化」が米国の流動性をいかに再構築したかを解説します。「金融化」には統一された定義はなく、その現象も極めて複雑ですが、AI資金調達分析において少なくとも2点が意義深いと考えます。マクロ的には、金融化とは広義の流動性対GDP比率の上昇であり、単純に言えば社会の「お金」が徐々に増加していることを意味します。ミクロ的には、金融化とは新たな金融商品の種類・数量の増加を意味します。金融商品(デリバティブなど)は資金を「活性化」させ、資産の流動性を高めます。もちろんマクロとミクロは切り離せない関係にあり、金融商品の増加はマクロレベルでの流動性増加にも寄与します。
ケンブリッジ大学キングズ・カレッジ学長でフィナンシャル・タイムズ上級記者のジリアン・テット氏は、著書『ようこそ金融綿菓子時代へ』において米国の金融化現象を解説し、「金融綿菓子」という用語の由来も振り返っています。そこで、この比喩的な表現「金融綿菓子」を借りて、米国の金融化を近似して表現することにします[1]。
米国は2008年のサブプライム住宅ローン危機後、特に銀行に対する金融規制を強化しましたが、金融化全体の傾向は顕著に逆転していません。この前提に立ち、1990年以降に発生した米国における2度のバブル崩壊前の金融化を検討します:1990年代のITバブル期の金融化、およびサブプライム危機前の不動産分野の金融化です。その後、現在の米国AI産業における金融化の段階を分析し、最後に米国AIセクターが直面しうる流動性リスクを検討します。
AI:技術的要素と「不動産的」要素の両方を兼ね備える
AIは技術的要素と「不動産的」要素(固定資産比率が高い)の両方を有すると考えられます。つまり、株式だけでなく債務(抵当融資)でも資金調達が可能です。
AIの技術的要素については、その技術進展と生産性向上がIT企業を上回る速度で進んでいることから、特に説明の必要はありません。一例として、AIはIT企業よりも労働力への依存度が低く、場合によっては労働力を代替できます。マクロ的には、2022年のChatGPTリリース以降、米国通信・コンピューター産業の非農業就業者数はわずかに6%減少しました。対照的に、1995年8月のネツケープIPO(ITバブルの始まり)から2000年3月のITバブル崩壊まで、同産業の非農業就業者数は60%以上増加しました。
図2:IT革命期とAI期における米国通信・コンピューター産業の雇用動向の乖離
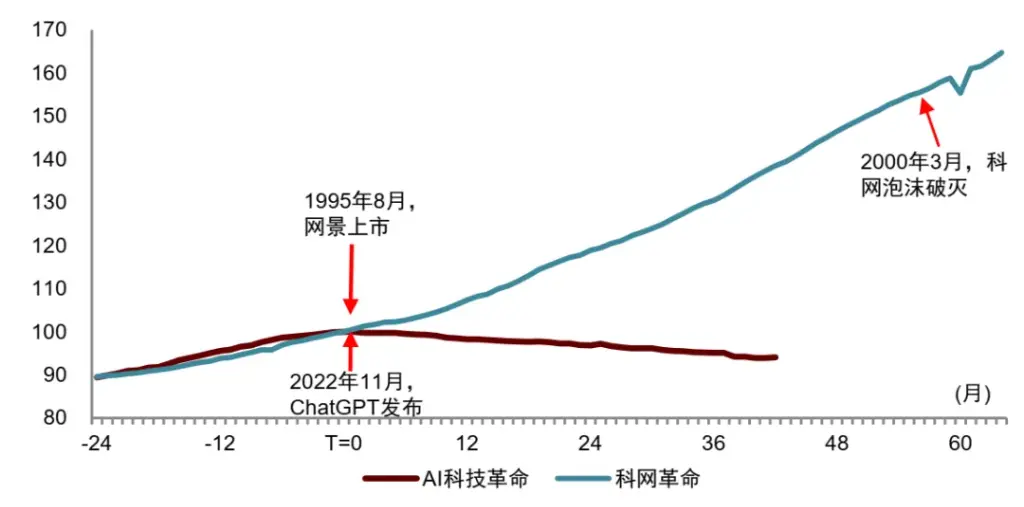
注:AI技術革命はChatGPTのリリース(2022年11月)をT=0とし、IT革命はネツケープのIPO(1995年8月)をT=0とする。非農業就業者数には通信、データ処理、コンピューターシステム設計業界を含み、データは標準化済み。出典:iFinD、CICCリサーチ部門 ミクロ的には、2021年のグーグル、マイクロソフト、メタの労働集約度指数(従業員数/固定資産)を100とすると、2019年は109、2025年には37に低下すると予測されます。具体的には、固定資産指数は2021年の100から2025年には306へと上昇する一方、従業員指数は112にしか達しません。
図3:米国3大IT企業の労働集約度
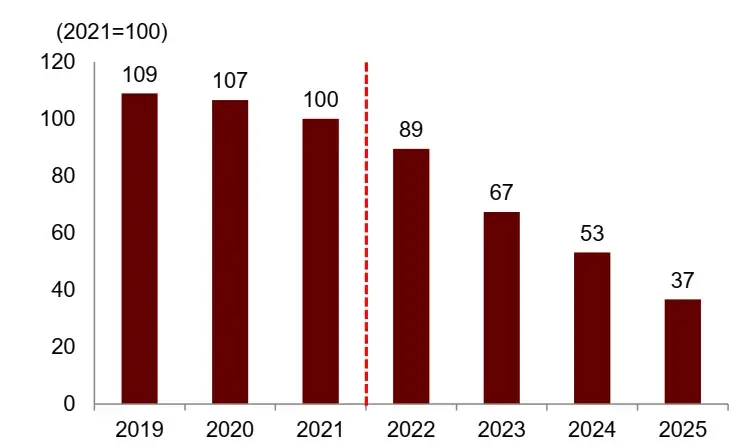
注:図中の主要IT企業はグーグル、マイクロソフト、メタを含む。労働集約度は従業員数/固定資産で測定。出典:iFinD、CICCリサーチ部門 図4:米国3大IT企業の固定資産の伸びが従業員数の伸びを上回る
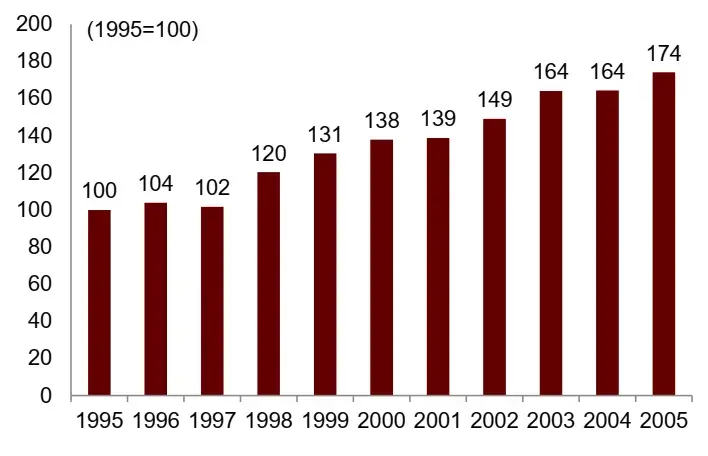
注:図中の主要テック企業には、Google、Microsoft、Metaが含まれる。出典:iFinD、中信証券研究部 テクノロジー革命期において、たとえばMicrosoftは設備投資額と従業員数の両方が増加したが、従業員数の伸びがより速く、労働集約度を押し上げた。2000年のITバブル崩壊後も、企業の労働集約度は継続して上昇した。1995年のMicrosoft労働集約度指数を100とすると、2000年は138、2005年にはさらに174に達した。具体的には、従業員指数は1995年の100から2000年に220、2005年に343へと上昇した一方、設備指数は100から197へと上昇したにすぎない。
図5:Microsoftの労働集約度推移(1995–2005年)
注:労働集約度は「従業員数/固定資産」で測定。出典:iFinD、中信証券研究部 図6:Microsoftの従業員数と固定資産の推移
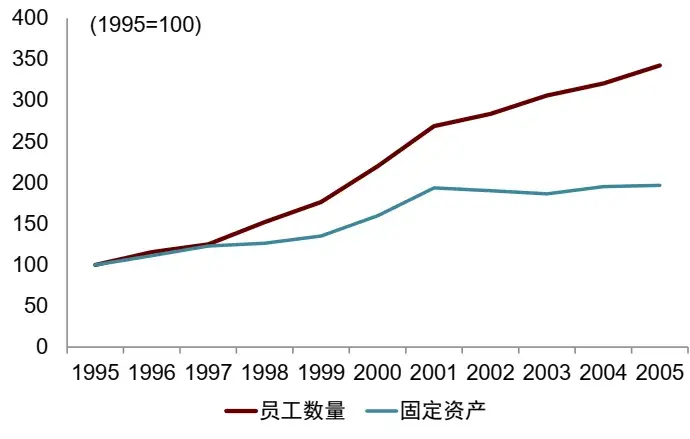
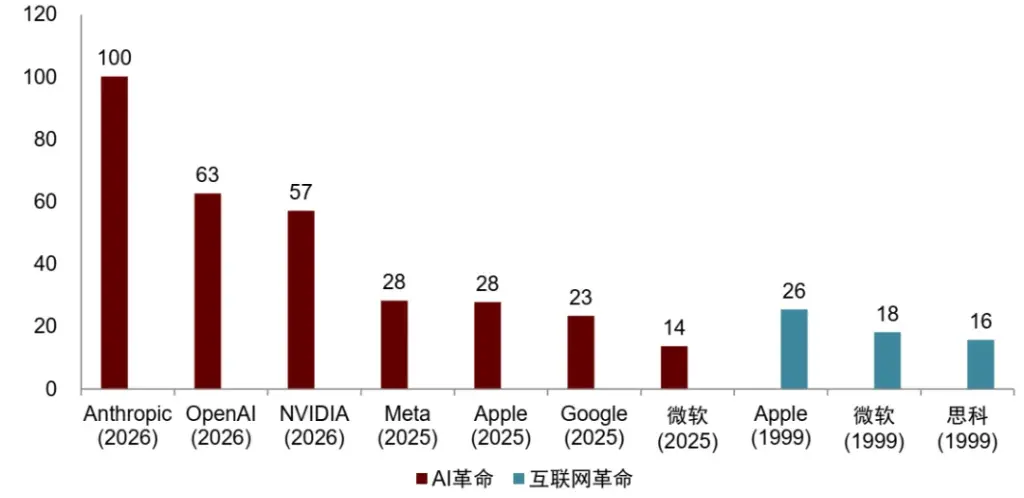
出典:iFinD、中信証券研究部 物価調整済み一人当たり売上高で見ると、現在のAI企業は従来型インターネット企業の2倍以上の売上高を生み出しており、AI企業の生産性の高さを示している。例えば、2026年にはAnthropicの一人当たり売上高が米国1人当たりGDPの約100倍になると予想され、OpenAIおよびNVIDIAはそれぞれ約63倍・57倍となる見込みである。2025年にはMeta、Apple、Google、Microsoftの比率はそれぞれ28倍、28倍、23倍、14倍と予想される。1999年にはApple、Microsoft、Ciscoの比率はそれぞれ26倍、18倍、16倍であった。
図7:テック企業の一人当たり売上高対米国1人当たりGDP比率
出典:iFinD、Epoch AI、中信証券研究部 米国AI企業にも「不動産的」属性があるとされる理由の一つは、固定資産の比率が高い点にある。例えば、クラウドベンダー5社(Microsoft、Alphabet、Amazon、Meta、Oracle)の固定資産/総資産比率の平均値は40%を超え、一方、従来型企業4社(ウォルマート、エクソンモービル、P&G、キャタピラー)の平均は現在37%である。また、2000年のテクノロジー革命期におけるテック企業5社(Microsoft、Cisco、Amazon、ワールドコム、ルーセント)の固定資産比率平均はわずか15%であった。固定資産の内訳では、MicrosoftおよびMetaの土地・建物の割合は46%、AmazonおよびOracleはそれぞれ37%・40%であり、Googleは最も低く11%である。ハードウェア・ソフトウェア資産の割合は、各社で固定資産の47%、38%、49%、41%、56%となっている。
図8:AI企業における固定資産比率の現状(高水準)
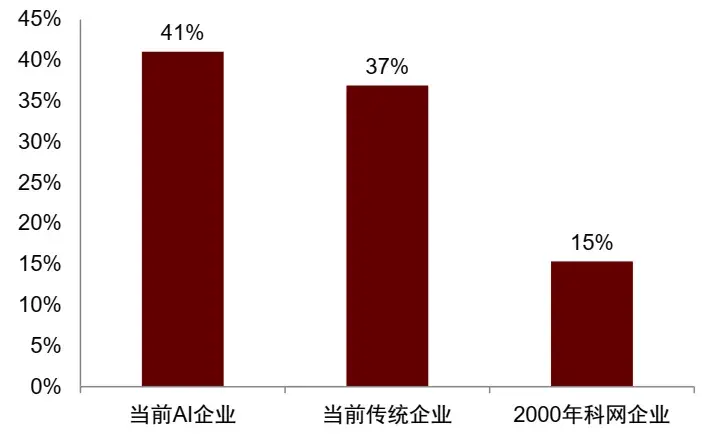
注:各グループはサンプル企業ごとに比率を算出し、その後単純平均をとる。AI企業:Microsoft、Alphabet、Amazon、Meta、Oracle;従来型企業:ウォルマート、エクソンモービル、P&G、キャタピラー;テック企業:Microsoft、Cisco、Amazon、ワールドコム、ルーセント。AI企業は最新の2026年第2四半期報告書または年次報告書を用い、従来型企業は最新の年次報告書を用いる。テック企業はFY2000年次報告書を用いる。出典:iFinD、Wind、Bloomberg、中信証券研究部 図9:米国AI企業5社の固定資産内訳
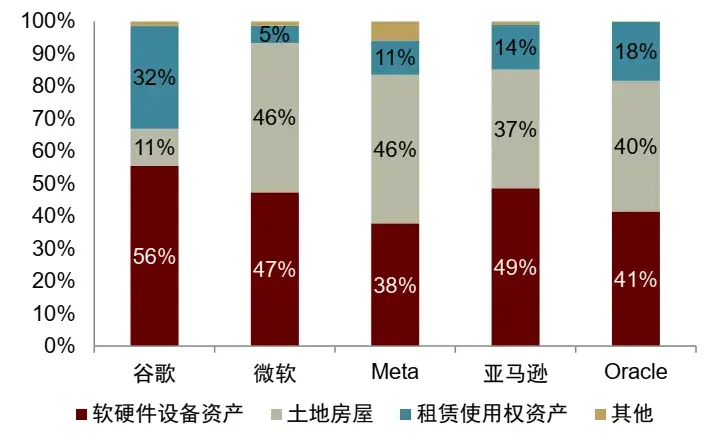
注:最新の2026年第2四半期報告書または年次報告書を用いる。出典:iFinD、Wind、Bloomberg、中信証券研究部 動的に見ると、これらの企業の固定資産/総資産比率は2020年の22%から2025年には41%へと全体的に上昇した一方、5社のテック企業の同比率は1995~2000年にわたって約15%でほぼ横ばいであった。
図10:AI企業における固定資産比率の上昇
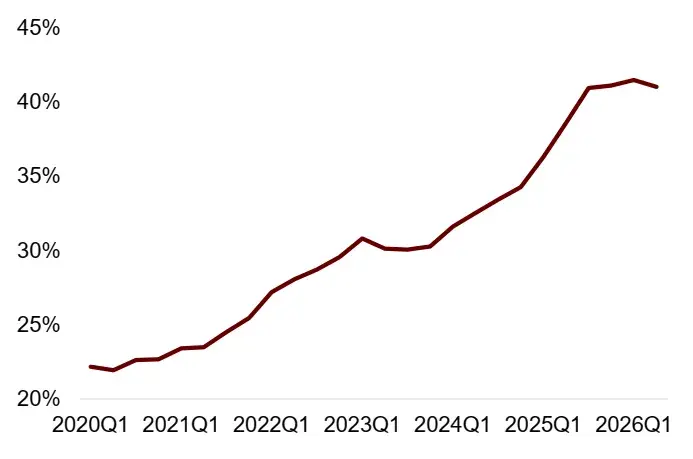
注:各グループはサンプル企業ごとに比率を算出し、その後単純平均をとる。AI企業:Microsoft、Alphabet、Amazon、Meta、Oracle。出典:iFinD、Wind、Bloomberg、中国国際金融公司研究部 図11:テック企業の固定資産比率は基本的に横ばい
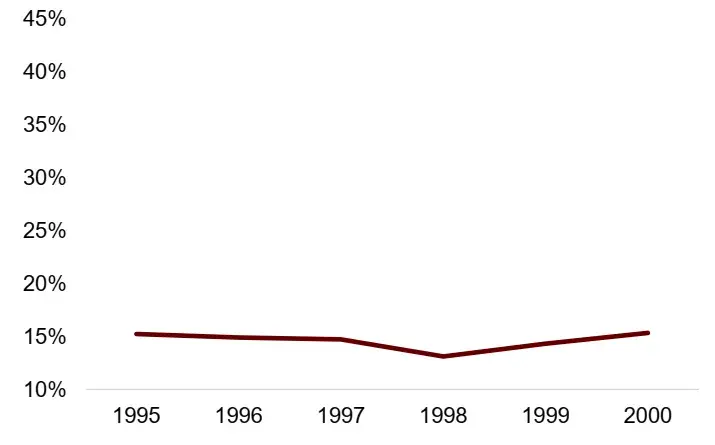
注:各グループはサンプル企業ごとに比率を算出し、その後単純平均をとる。テック企業:Microsoft、Cisco、Amazon、ワールドコム、ルーセント。出典:iFinD、Wind、Bloomberg、中国国際金融公司研究部
金融化が流動性を高める
金融化には統一された定義が存在しない。エプスタイン(2005年)の定義を援用すれば、金融目的・金融市場・金融主体・金融機関が、国内および国際的な経済活動においてますます重要な役割を果たしている[2]。この定義が含意するところは、資源配分における金融の役割が高まっているという点である。
金融化の推進要因について、学派ごとに見解が異なる[3]。新マルクス主義は、1970年代以降の実体経済における資本投資収益率の低下と、過剰資本の金融投機への流入が、資本主義的金融化の主因であるとする。ポストケインズ主義は、企業ガバナンスが株主価値重視へとシフトした結果、実質投資が減少し、自社株買いや金融資産運用が増加し、金融投資が実質資本蓄積を押し出していると主張する。一方、新古典派は、金融自由化と資産証券化が資産流動性を高め、資源配分を最適化し、経済発展の進展を表すと解釈する。こうした理論的理解の相違はあるものの、羅宇(2017年)は、ブレトンウッズ体制の崩壊と世界規模での純粋信用貨幣制度への移行が、金融化に不可欠な条件を整えたと指摘する。具体的には、支払媒体として現金の比率が大幅に低下し、取引が口座間デジタル振替へ移行、取引コストが低下し、取引量が増加した。また、価値貯蔵手段として、多様な金融資産が「準通貨」として機能し、マネーサプライ(広義)の範囲を拡大した[4]。
金融化の主な表れは以下の通り[5]:(1)全体的な流動性の拡大。例:広義流動性/GDP比の上昇、金融部門の利益シェア増加、金融部門規模の相対的拡大。(2)低流動性資産から高流動性資産への転換。新規金融商品の登場や証券化により、非流動性資産が流動性資産へ変換され、金融取引規模が大幅に拡大。(3)資本利益獲得が実物貿易・商品生産ではなく金融ルートに依存する傾向の強まり。例:企業利益が投資収益により大きく依存。(4)資本市場中心型金融システムの発言力拡大。例:株式時価総額/GDP比・債務/GDP比の継続的上昇、銀行貸出/GDP比の低下。(5)企業ガバナンスにおける株主価値重視の強化。例:米国株式市場における自社株買いの増加。
マクロ観点では、1990年代半ば以降、米国の広義流動性/GDP比は上昇傾向にあり、M2/GDP比より約20ポイント高い。金融危機後、米国は金融規制を強化し、銀行融資業務は相対的に減速したが、銀行資産/GDP比は縮小せず、銀行の非融資業務は継続的に拡大した。図12:米国広義流動性/GDP比の上昇
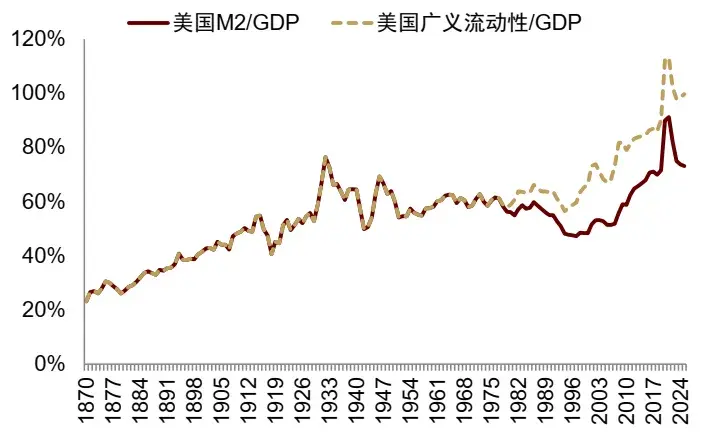
注:広義流動性=M2+マネーマーケットファンド。
出典:iFinD、Jordà-Schularick-Taylor Macrohistory Database、中国国際金融公司(CICC)研究部 図13:米国銀行資産/GDP比は縮小していない。
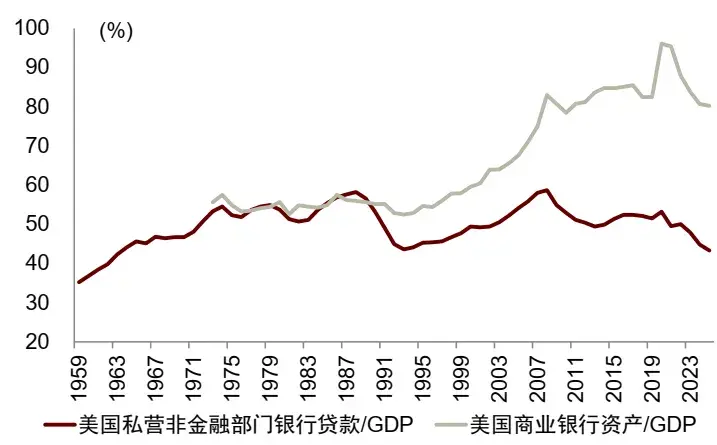
出典:iFinD、中国国際金融公司(CICC)研究部
ミクロ観点では、新規金融商品が絶えず登場している。1985~2014年の米国非金融企業証券発行データによれば、金融商品の種類は継続的に拡大。1985年には約150種類だったものが、2014年には751種類へと600種類以上増加した。非金融企業による新規金融商品を用いた調達比率も上昇し、2010~2014年には50%を超えた。図14:米国非金融企業の資金調達方法
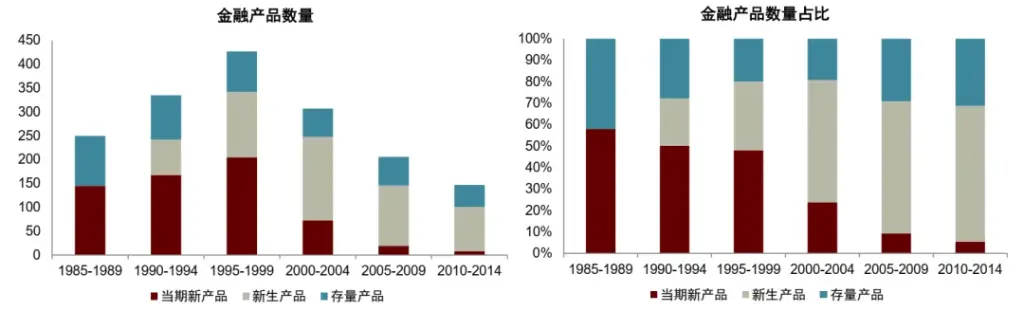
注:左図は1985~1989年から2010~2014年までの各期間における金融商品の総数を示す。棒グラフは商品を三類型に分類:(1)既存商品(Old):1985年以前に発売されたもの;(2)当期新規商品(New-Entrants):当期に新たに発売されたもの;(3)新生商品(New-Young):1985年以降に発売されたが、当期以前に初回発行されたもの。右図は1985~1989年から2010~2014年までの総調達額の変化を示し、棒グラフは既存商品・当期新規商品・新生商品それぞれの発行額に細分化している。
出典:アナ・バブス、マティアス・マルツァニ、サラ・モレイラ『専門化した金融商品の台頭』、NBERワーキングペーパー34594号(2025年)、中国国際金融公司(CICC)研究部
その他の指標も参考価値がある。例えば、米国の投資信託・先物・オプション契約件数は継続的に増加。2025年には、イベント契約(カーシ、フォーキャストエックス等の予測プラットフォームで急増した)の拡大を主因として、アクティブな先物・オプション契約件数が急増した。イベント契約とは、特定事象の発生有無またはその結果に基づくデリバティブ契約であり、予測市場でよく見られ、経済指標・金融市場・天候・政治イベントなど多様なテーマを対象とする。2024年米国大統領選挙後、予測市場のアクセスが大幅に増加し、イベント契約の成長を後押しした。
米国におけるテクノロジー・不動産業界の金融化経験
1980年代以降、米国は二度の金融化加速を経験した:一つは1990年代のテクノロジー金融化、もう一つは2000年代以降の不動産金融化である。1990年代のテクノロジー金融化は、米国ベンチャーキャピタルの大幅増加と株式ファイナンスの隆盛を特徴とし、資金活用手法を多様化させ、資本の円滑な流れを実現した。この段階の金融化の主要な推進要因は、年金基金の投資制約緩和であり、これによりベンチャーキャピタルの発展が促進され、IPOによる出口確保・資金解放・さらなる資本誘致が可能となった。2000年代の不動産金融化は、証券化を通じて新たな流動性を創出し、流動性活用手法を拡大したもので、不動産貸付機関が資本を解放・貸出バランスシート制約を突破・さらに多くの融資を実施・新たな流動性を創出することを可能にした。また証券化は、より多くの金融機関が不動産金融化に参画できるようにし、資本活用手法を多様化させた。
米国企業の株式ファイナンス手法には私募株式ファイナンスと公開株式ファイナンスがある。スタートアップ期は主に私募株式で調達し、成長期に入ると公開株式ファイナンスへ移行する。1979年以降、米国は年金基金投資規制を緩和し、ベンチャーキャピタルが大幅に増加した。ベンチャーキャピタルは「担保のないインターネット系新興企業」を、より容易に資金調達可能な企業へと変革し、IPOによる出口確保によってロックアップされた株式資金を解放・新たな投資を形成した。IPOによる出口は、ベンチャーキャピタルがさらに多くの資金を誘致する上でも寄与した。
具体的には、1979年以前は、1974年の米国雇用者退職所得保証法(ERISA)における「分別管理者ルール」により、米国年金基金はスタートアップへの投資が制限されていた。1979年、米労働省は同ルールを明確化し、投資判断に際して各案件のリスク低減を要求せず、ポートフォリオ全体のリスク分散効果を考慮すべきであると示した。この改革後、年金基金はリスク投資への配分を増加させ、機関系有限責任パートナー(LP)の大規模な参入を招き、米国ベンチャーキャピタル業界の資金調達構造を根本的に変化させた。米国VCの新規調達規模・投資額は顕著に拡大した。米国VCの資金調達源をみると、1978年には年金基金からの出資は約15%であったが、1990年には約53%に達した。また、米国VCの調達・投資額は1990年代から急増し始めた。図15:米国VCの資金調達源
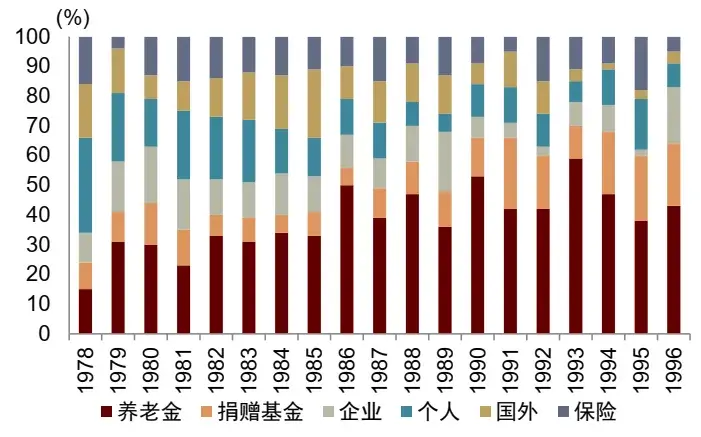
出典:Gompers & Lerner(1998)、Nicole R. Onorato(1997)、中国国際金融公司(CICC)研究部 図16:米国VCの調達額・投資額
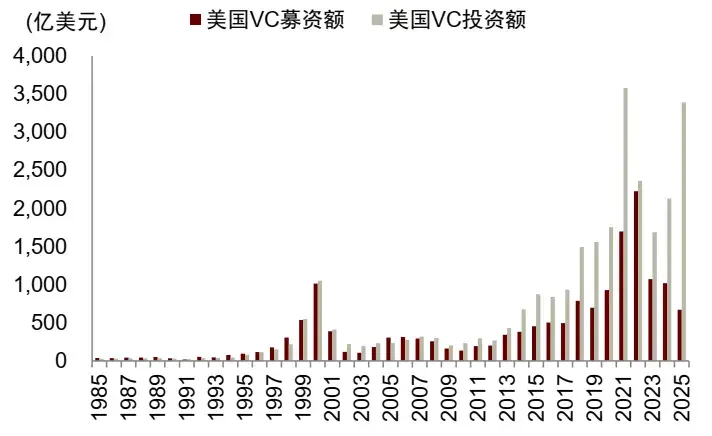
出典:『National Venture Capital Report 2013・2023・2025』、中国国際金融公司(CICC)研究部
資金がVCへ流入した後、VCは担保となる実物資産を持たないインターネット系スタートアップに対し、株式ファイナンスのチャネルを開いた。インターネット系スタートアップは資産が軽量で無形資産が多く、キャッシュフローがマイナス、安定した利益がなく、銀行融資の担保も不足するため、従来の融資チャネルでは調達が困難であり、株式ファイナンスに依存せざるを得なかった。1990年代、米国におけるIPO件数が増加し、VC支援によるIPOの割合も上昇。これにより株式ファイナンスが大幅に拡大した。図17:1990年代以降のVC支援型米国IPOの台頭
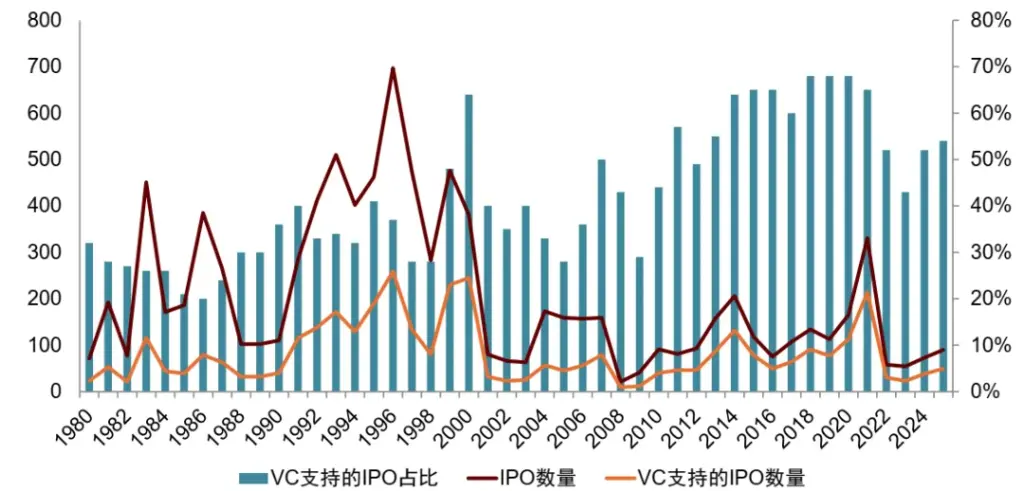
出典:Jay R. Ritter IPOデータ、CICC研究部 より良い出口戦略を実現するため、1990年代後半には米国IPOが大幅なディスカウントで発行された(特にテクノロジー分野)。歴史的実績の乏しい新設VCは、ポートフォリオ企業のIPO推進に強いインセンティブを持ち、初日騰落率による成功事例創出・LPへのパフォーマンス提示・次期ファンド調達促進のため、高いIPOディスカウントを受け入れた。1990年代後半のIPO出口によるリターンは非常に大きく、LPのVCへの積極投資をさらに刺激した。しかし、IPO件数の増加に伴い、上場企業の平均品質は低下。VC支援テック企業の上場時の平均年齢は1991年の9年から1999年には4年に短縮された。
2000年以降、米国不動産の金融化はデリバティブを通じて既存資産を活性化させ、広義マネーおよび債務融資の拡大と密接に関連した。各種金融機関は、資産証券化を通じて不動産資産を取引可能・担保可能・レバレッジ可能な金融資産に変換し、不動産市場と資本市場・銀行システム・シャドーバンキングを結びつけた。住宅ローン担保証券(MBS)証券化の主な役割は、既存の信用資産を活性化させ、元の通貨の流動性を高め、マネー流通速度を向上させることであった。同時に、銀行は資金回収後に新たな住宅ローンを世帯向けに継続的に供与でき、商業銀行の信用派生メカニズムを通じて広義マネーが拡大した。
既存資産の活性化手法には、クレジットエンハンスメント、リセキュリタイゼーション、住宅ローンへの「保険」付与などがあり、元来流動性の低い資産を流動性の高い資産へと変換する。クレジットエンハンスメントには主に3つの方法がある。(1)トランチング:住宅ローンを異なるリスク水準の証券に分割し、多様な投資家のニーズに対応;(2)オーバーコラテラライゼーション:資産プール規模を発行証券総元本より大きく設定し、超過分を損失吸収のための過剰担保とする;(3)エクセススプレッド:住宅ローン金利をMBS金利より高く設定し、正のスプレッドを確保する。
担保債務証券(CDO)は、サブプライムローンを裏付けとするMBSをさらに証券化・トランチングし、異なる格付けの証券に分割する。また、クレジット・デフォルト・スワップ(CDS)は住宅ローンに「保険」層を追加し、さらに流動性を高める。
データによると、1980年代以降、米国の貸出/GDP比率は大幅に上昇し、その中でも住宅ローンの伸びが最も大きかった。1995年には住宅ローン/GDP比率は50%未満であったが、2007年には80%を超えた。2001~2006年には米国住宅ローンの証券化比率が急上昇し、特に品質が低いAlt-Aおよびサブプライムローン証券で顕著であった。例えば、Alt-A住宅ローンの証券化比率は2001年の19%から2006年には91%へ、サブプライム住宅ローンは2001年の46%から2006年には75%へ上昇した。
米国の住宅ローン保有者は銀行から非銀行機関へと移行した。初期の米国住宅ローン証券化は、ファニーマエ、フレディマク、ギニーマエといった政府支援機関が中心であったが、後に政府非支援機関(投資銀行を含む)も参入を始めた。証券化を通じて、2006年時点で政府支援機関(ファニーマエ・フレディマク)およびABS発行者が市場シェアの60%以上を占めた。
米国におけるAIの金融化は、まだ初期段階にある
米国主要AI企業のキャッシュフローはようやく黒字化し、外部調達へとシフトし始めている。代表的な米国AI企業の投資支出/売上高比率は、2020年の約10.3%から2025年には約32.8%へ上昇し、2026年第2四半期には約51.7%へとさらに増加し、テクノロジー革命期のピークを上回った。投資支出の資金源別では、AI企業の営業キャッシュフロー/売上高比率は引き続き40%超を維持している一方、調達キャッシュフロー/売上高比率は2025年の約-7%から2026年第2四半期には約16.2%へと転じた。図18:AI企業の投資支出の資金源
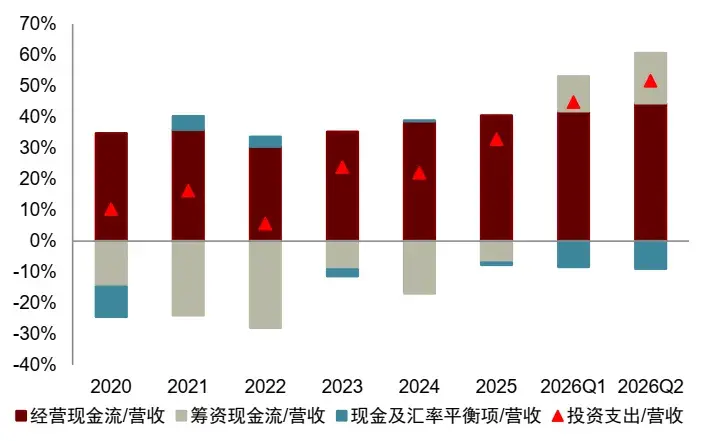
注:各グループはサンプル企業のキャッシュフロー/売上高比率を算出し、その後平均化している。AI企業にはマイクロソフト、アルファベット、アマゾン、メタ、オラクルを含む。2020~2025年のAI企業データは年次報告書に基づき、2026年第1・第2四半期はそれぞれ当該四半期までの直近4四半期累計を用いて季節性の影響を緩和している。
出典:Wind、Bloomberg、CICC研究部 図19:テクノロジー企業の投資支出の資金源
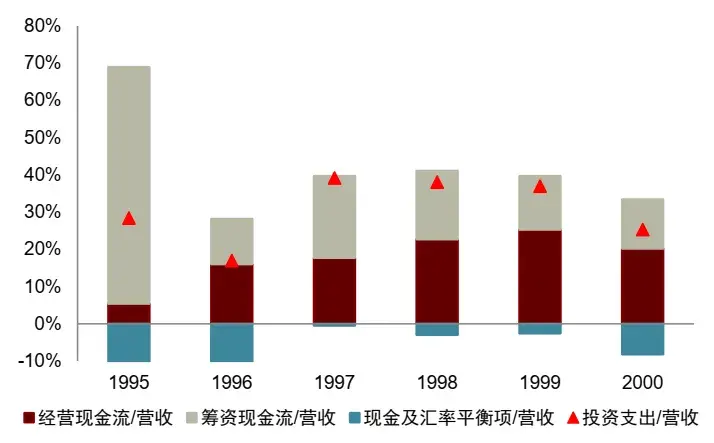
注:各グループはサンプル企業のキャッシュフロー/売上高比率を算出し、その後平均化しています。テック企業にはマイクロソフト、シスコ、アマゾン、ワールドコム、ルーセントが含まれます。出典:Wind、ブルームバーグ、CICCリサーチ部門 現在、AI企業の追加外部調達資金は主に債務ファイナンスから供給されており、株式ファイナンスはまだ大規模には始まっていません。2026年第2四半期、AI企業の調達キャッシュフロー純額/売上高比率は16.2%に上昇し、2000年のテック企業(13.2%)を上回りました。内訳では、純債務調達/売上高比率が21.2%、純株式調達/売上高比率は-3.3%と縮小しており、当時のテック企業は債務・株式双方から純流入がありました。比較すると、今回のAI企業の調達拡大は債務側に集中しており、株式調達は純買戻しを反映しています。今後債務調達コストが上昇すれば、AI企業は株式調達へとシフトする可能性があります。図20:AI企業の調達キャッシュフローの資金調達源
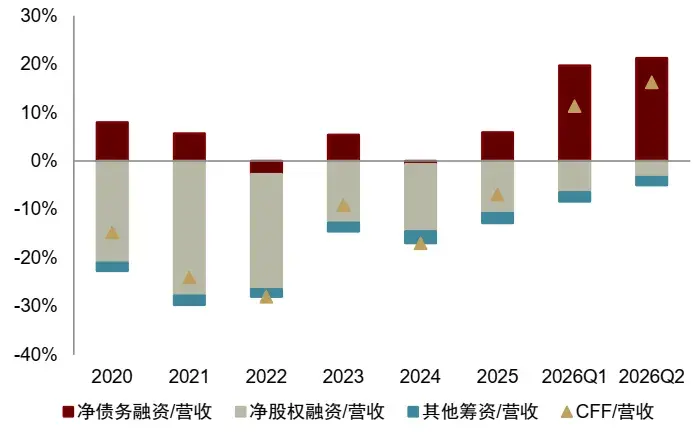
注:各グループはサンプル企業のキャッシュフロー/売上高比率を算出し、その後平均化しています。純債務調達=債務増加/発行-債務減少/償還;純株式調達=株式増加/発行-株式減少/買戻し-配当支払い;その他の調達=営業活動によるキャッシュフロー(CFF)-純債務調達-純株式調達。AI企業にはマイクロソフト、アルファベット、アマゾン、メタ、オラクルが含まれます。AI企業の2020~2025年データは年次報告書に基づき、2026年第1・第2四半期はそれぞれの四半期までの直近4四半期合計を用いて季節変動の影響を軽減しています。
出典:Wind、ブルームバーグ、CICCリサーチ部門 図21:テック企業の調達キャッシュフローの資金調達源
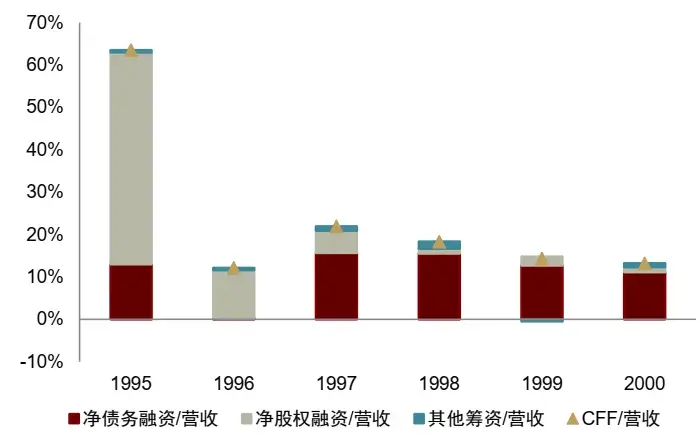
注:各グループはサンプル企業のキャッシュフロー/売上高比率を算出し、その後平均化しています。純債務調達=債務増加/発行-債務減少/償還;純株式調達=株式増加/発行-株式減少/買戻し-配当支払い;その他の調達=営業活動によるキャッシュフロー(CFF)-純債務調達-純株式調達。テック企業にはマイクロソフト、シスコ、アマゾン、ワールドコム、ルーセントが含まれます。1995年のテック企業の純株式調達/売上高比率が著しく高かったのは、主にアマゾンが当該年度に売上高基盤が小さかったためです。出典:Wind、ブルームバーグ、CICCリサーチ部門 デーロジック社のデータによると、2026年6月時点で、AI企業(アルファベット、アマゾン、メタ、マイクロソフト、オラクル)のグローバル社債発行額は1590億ドルに達し、2025年の年間発行額1080億ドル、2024年の年間発行額170億ドルを大幅に上回っています。これらの5社の総負債は2025年第4四半期以降著しく増加しており、2026年第2四半期の四半期増加額は2115億ドルに達しました。微細な傾向として、2026年第2四半期の短期債務増加がより顕著である一方、長期債務増加は鈍化し、企業の債務返済圧力が高まっています。図22:米国AI企業の社債発行額の大幅増加
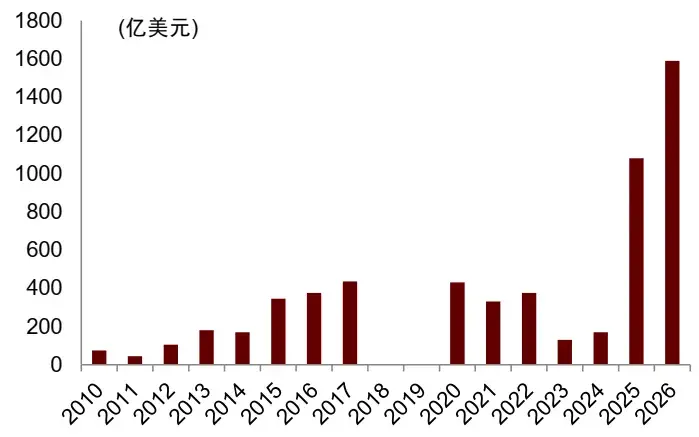
注:社債発行データにはグーグル、アマゾン、メタ、マイクロソフト、オラクルが含まれます。2026年の社債発行データは2026年6月5日時点のものです。
出典:WSJ、デーロジック、iFinD、ブルームバーグ、CICCリサーチ部門 図23:米国AI企業の負債構成
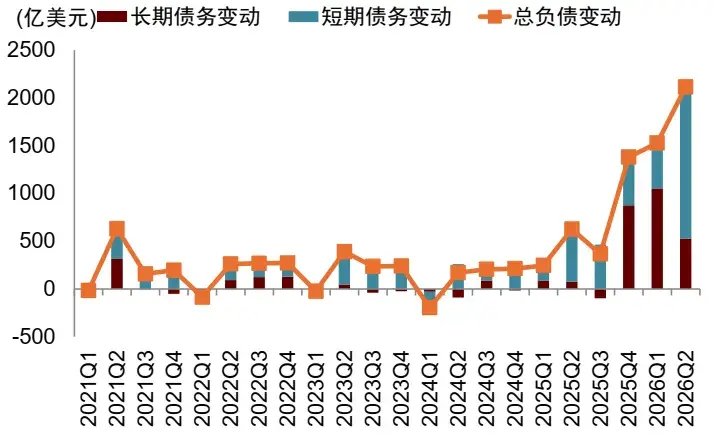
注:AI企業にはグーグル、アマゾン、メタ、マイクロソフト、オラクルが含まれます。出典:iFinD、CICCリサーチ部門 プライベート・クレジットは、米国AI企業にとって重要な表外ファイナンス源となっています。プライベート・クレジットは、徐々に従来型銀行融資を代替し、長期サイクルのAIインフラ投資を支援しています。AIプロジェクト投資規模が大きく回収期間が長いことから、従来の銀行システムのリスク許容度は限定的であり、アポロ、アレス、ブラックストーン、ブルー・オウルといった大手プライベート・クレジット機関が主要な資金提供者となっています。BISの推計によれば、AI関連企業へのプライベート・クレジット貸出額は2000億ドル超に達し、全プライベート・クレジットの約8%を占めています。現在、プライベート・エクイティ・ファンドの約20%がAI関連融資を含んでいます。プライベート・クレジット資金は主にデータセンターSPV、コアウィーブなどのコンピューティング・パワー運営会社およびGPUファイナンス・プラットフォームに流れ込んでおり、M7との長期契約から生じる安定したキャッシュフローを返済担保として活用することで、資金調達源を銀行システムからノンバンク金融システムへと実質的にシフトさせ、銀行と同様の機能を果たしています。図24:米国AI企業へのプライベート・クレジットからの直接貸付の急成長
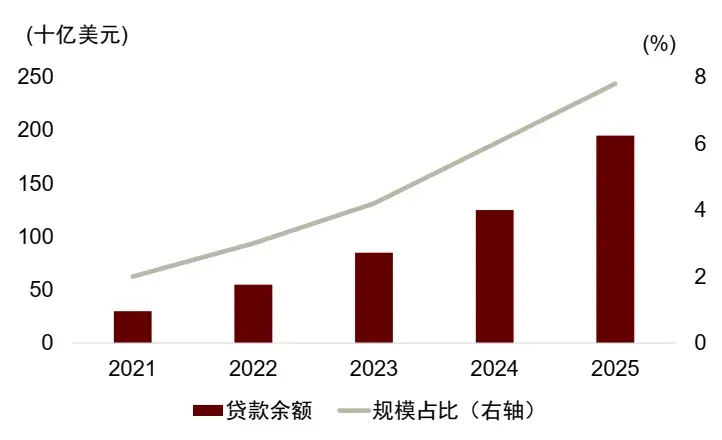
出典:Aldasoro, Iñaki、Sebastian Doerr、Daniel Rees「AIブームのファイナンス:キャッシュフローから債務へ」(BISレポートNo.120、2026年)、CICCリサーチ部門 図25:AI関連融資を含むプライベート・クレジットの割合の増加
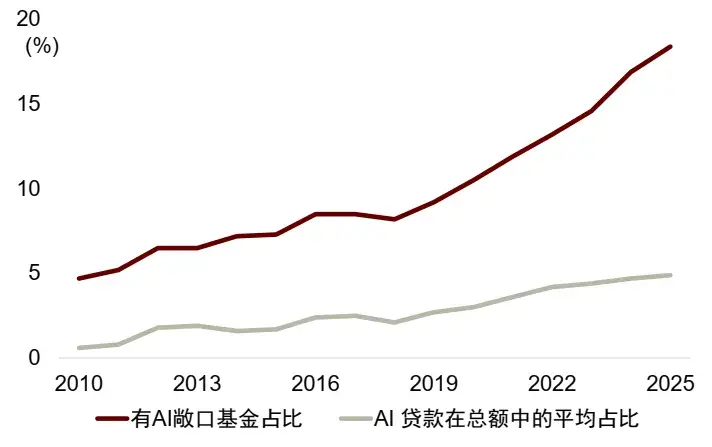
出典:Aldasoro, Iñaki、Sebastian Doerr、Daniel Rees「AIブームのファイナンス:キャッシュフローから債務へ」(BISレポートNo.120、2026年)、中国国際金融公司(CICC)リサーチ部門 現在、AI企業は大きな債務圧力に直面しておらず、依然として債務ファイナンスの余地があります。米国の5大クラウド企業は十分な営業キャッシュフローを確保しており、全体的な債務返済能力は堅調です。キャッシュフロー利息カバレッジ比率はすべて1以上で、オラクルが最も低く約7倍、次いでアマゾンが約48倍、グーグルが最も高く約82倍です。債務返済率(債務元利金の現在価値/営業キャッシュフロー)はすべて1未満で、オラクルが約48%、アマゾンが約12%、グーグルが最も低く約6%です。図26:米国5大クラウド企業の債務返済率
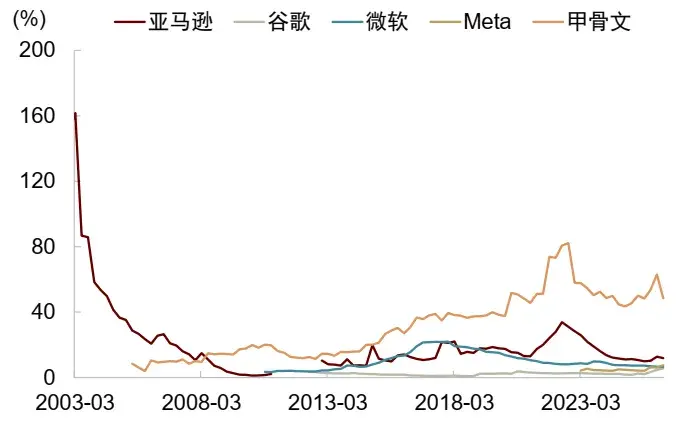
注:BISの債務返済率計算式に基づく 出典:ブルームバーグ、中国国際金融公司(CICC)リサーチ部門 米国5大クラウド企業の実効金利は現状それほど高くなく、純現金準備状況には差異があります。2026年第2四半期、5大クラウド企業の実効金利は4.9%で、Baa格付け企業債利回りを下回っています。5大クラウド企業の調達コストは依然として低水準であり、これは過去の低金利環境で金利を「固定」したことや、米ドル以外の通貨で社債を発行していることが一因です。純現金準備については、グーグル、マイクロソフト、メタが比較的充実していますが、アマゾンとオラクルは純現金がマイナスであり、外部調達への依存度が高いことを示しています。図27:米国5大クラウド企業の実効金利は依然として低水準
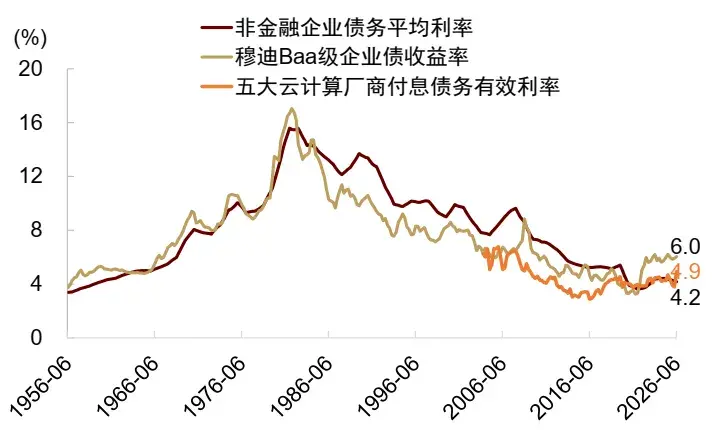
注:負債実効金利=直近12か月間の利息費用/総負債 出典:ブルームバーグ、中国国際金融公司(CICC)リサーチ部門 米国のAI企業の資金調達において、資産証券化(ABS)が次なるステップとなる可能性がある。長期リース契約や能力購入契約が蓄積され続ける中、データセンターおよびコンピューティング・パワー資産から得られる安定したキャッシュフローが、証券化の条件を満たしつつある。2024年初頭、サイラスワン社は11億7,500万ドルのデータセンター担保証券(ABS)を発行;2025年3月、セイビー社は米国内7カ所のデータセンターを担保に3億2,500万ドルのABSを発行;2025年5月、スタック社は米国内11カ所のデータセンターの不動産・リース契約・関連権利を担保に3億4,500万ドルのABSを発行;2025年9月、QTS社はフェニックス・データセンターを担保に6億ドルのABSを発行;2026年初頭、コンパス・データセンターズ社はクラウド企業へのコンピューティング・パワー賃貸に関する長期契約を基盤とする8億3,000万ドルのデータセンターABSを発行。AIデータセンター向け融資がABS化され、年金基金や保険会社などの機関投資家へと配分されており、不動産証券化プロセスと類似している。
米国AI企業への長期株式投資は最近増加し始めたが、全体に占める割合は依然として低い。AI企業による長期株式投資は2025年以降増加し、2026年第2四半期には総資産の約5%に達した。インターネット企業と比較すると、AI企業の長期株式投資比率は低く、AI企業の株式ファイナンスはまだ初期段階にあることを示す。また、一部の重資産プロジェクトを株式投資として処理することで、大規模クラウド企業のバランスシートからリスクを切り離す戦略も採用されている。図28:米国AI企業における長期株式資産の割合
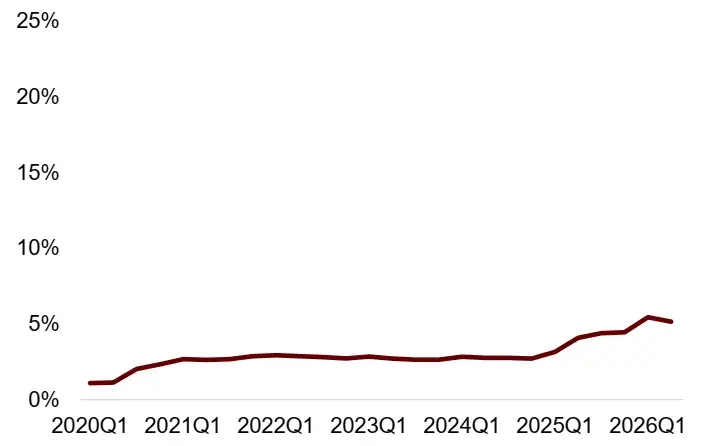
注:各グループはサンプル企業ごとに比率を算出し、単純平均を取っている。AI企業にはマイクロソフト、アルファベット、アマゾン、メタ、オラクルが含まれる。
出典:ウィンド、ブルームバーグ、中国国際金融公司(CICC)リサーチ部門 図29:米国インターネット企業における長期株式資産の割合
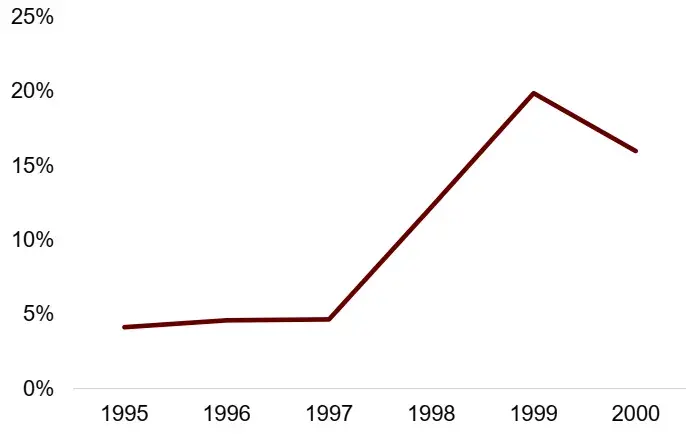
注:各グループはサンプル企業ごとに比率を算出し、単純平均を取っている。インターネット企業にはマイクロソフト、シスコ、アマゾン、ワールドコム、ルーセントが含まれる。出典:ウィンド、ブルームバーグ、中国国際金融公司(CICC)リサーチ部門
短期リスク
これまでの分析より、米国における金融化の進展に加え、AI企業がインターネット企業よりも強い技術的属性と「不動産的」属性を持つことから、AI企業は株式・債務の両方で資金調達可能であることが示唆される。しかし、歴史的なインターネット革命・不動産バブルと比較すると、米国AI企業の金融化はまだ初期段階であり、資金調達源への過度な懸念は不要である。ただし、高騰する原油価格や不透明な米国金利動向を背景に、短期的な流動性変動リスクは引き続き注視が必要である。
歴史を振り返ると、米国インターネットバブル・不動産バブル崩壊前には、以下の3つの現象が同時に生じていた。(1)高レバレッジ:インターネット革命期には、多くのドットコム企業が米国で上場し、シラーPE倍率は1990年の17倍から2000年の44倍へ上昇;サブプライム危機前には、米国家計のマクロレバレッジ比率が2000年の70%から2007年の98%へ上昇。(2)基本的指標の弱体化:2000年前後には米国インターネット普及率が転換点に達し、2006年以降米国住宅ローンデフォルト率が上昇し始めた。(3)資金調達環境の体系的引き締め:FRBは1998年に利上げを開始し、フェデラルファンド金利は1998年の4.75%から2000年の6.5%へ上昇;サブプライム危機前には、同金利が2003年の1.0%から2006年の5.23%へ上昇した。
現在、これらの3つの現象はAI企業においてはまだ顕著ではない。米国企業部門のレバレッジ比率は依然として低く、株式市場評価も過熱していない;米国経済は比較的堅調で名目成長率は約5%であり、「MAG7」と呼ばれる大手テック企業の売上・利益成長率も高いまま維持されている;資金調達環境も、明確かつ持続的な引き締めは確認されていない。
しかし、短期リスクへの注意は必要であり、これがAI企業の資金調達を妨げる可能性がある。現在、米国では旺盛な資金需要があり、インフレ上昇に伴い資金調達環境はわずかに引き締まりつつある。最近、実質金利(TIPs)を反映した実質的な資金調達圧力が高まり、AI産業チェーンにおける高レバレッジの持続可能性に対する懸念が高まっている。
2026年9月、英イングランド銀行金融政策委員会(FPC)はAI関連債務の増加とその不透明性を指摘し、リスク評価の困難さを強調、金融環境の引き締めに伴い、信用市場(プライベート・クレジットを含む)が相対的に脆弱化していると警告した。2026年5月、FRBは金融安定性報告書で、AIおよびプライベート・クレジットを新たな注視対象リスクとして挙げている。FRBは、設備投資が債務ファイナンスに依存する傾向が強まることでシステム全体のレバレッジ効果が増大すること、プライベート・クレジットは投資家の償還要求、市場心理の悪化、AIによる信用品質への影響など、増大する圧力に直面していると分析している。2026年9月、S&Pはオラクル社の格付けをBBB−(ジャンクギリギリ)へ引き下げた。FRBが2026年9月に利上げを実施して以降、9月末時点でコアウィーブ社の一部ハイイールド債利回りは0.5パーセントポイント以上上昇した。2026年7月、メタ社はデータセンター資金調達のため120億ドルの新規社債を発行し、利回りは7.5%であったが、これは2025年10月に270億ドルの社債を発行した際の利回りより0.4パーセントポイント高かった。図30:バブルは通常、資金調達環境の体系的引き締め後に破裂する
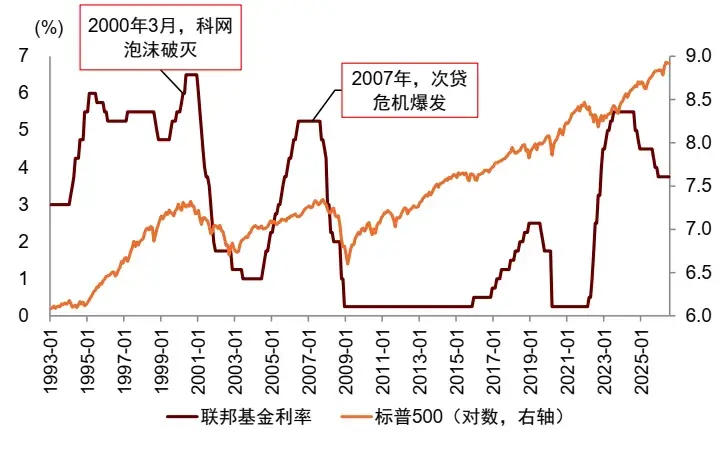
出典:iFinD、中国国際金融公司(CICC)リサーチ部門 具体的には、短期的に注視すべきリスクが2つある。第一に、資金調達環境の引き締めにより民間投資の勢いが減退する可能性がある。FRBの利上げや銀行の貸出基準の厳格化により、企業の資金調達コストと調達難易度が上昇し、民間投資の拡大が阻害される恐れがある。第二に、短期的な資金調達圧力が強まり、流動性リスクが拡大する可能性がある。レポ取引と資産担保商業手形(ABCP)市場のスプレッドは依然として正常水準を上回っており、一部市場参加者の短期資金調達圧力が解消されていないことを示唆している。この時期に金融政策がさらに引き締められた場合、債務のリファイナンス難易度が高まり、短期資金市場の変動が拡大する可能性がある。