L'ascesa delle grandi piattaforme e delle micro aziende software crea una situazione pericolosa per le soluzioni monofunzionali di medie dimensioni
 Tapbit Wire
Raccolta originale: Deep Tide TechFlow
Guida Deep Tide: 537 unicorni americani mantengono ancora le vecchie valutazioni del periodo della bolla 2021, e l'etichetta «nativa AI» sta passando da vantaggio a fattore di rischio. Per chi sta raccogliendo capitali o detiene opzioni, questo articolo aiuta a distinguere quali valutazioni sono reali e quali sono solo numeri cartacei non contestati.
537 unicorni americani mantengono ancora valutazioni del periodo 2021-22. Sono ancora valide?
Fondatori e primi dipendenti spesso considerano la valutazione dell’ultimo round come un punteggio: è il numero nella tabella della struttura azionaria, nelle comunicazioni stampa e quello usato per stimare il valore dell’equity.
Tuttavia, nuovi dati del rapporto quantitativo Q3 2026 di PitchBook mostrano che, per la maggior parte degli unicorni americani, questo numero non è stato veramente testato dal mercato da diversi anni.
PitchBook ha analizzato tutti gli unicorni americani attivi, classificandoli in base all’anno dell’ultimo round di finanziamento con prezzo definito.
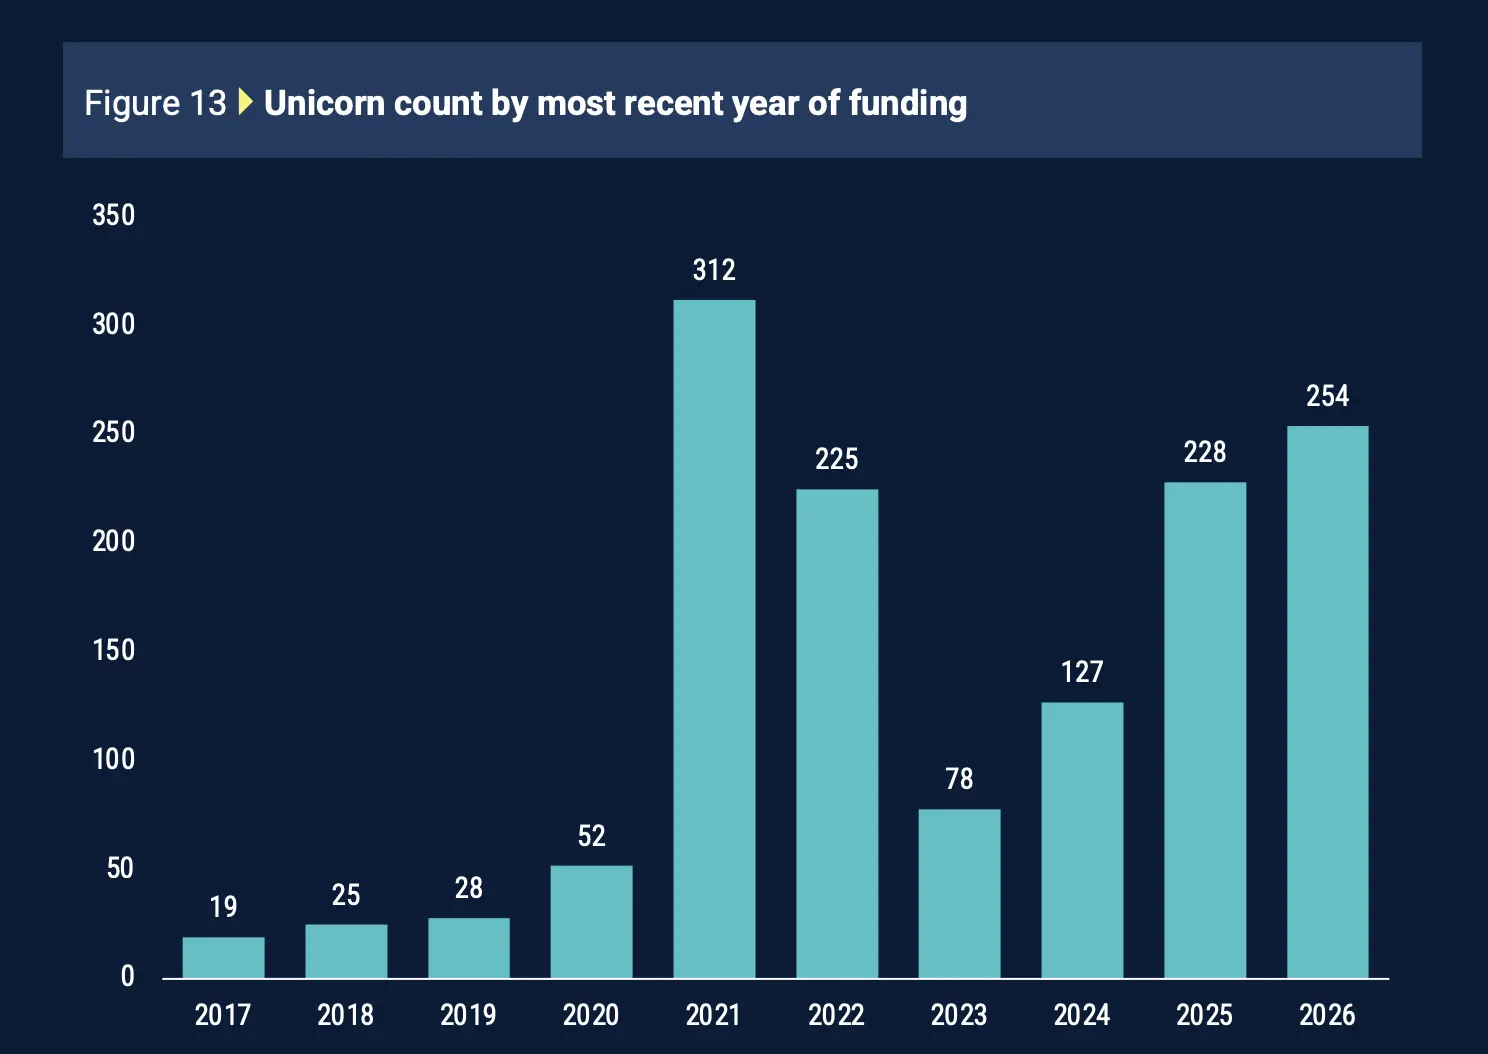
Tra i 964 unicorni americani attivi, 312 hanno raccolto fondi nel 2021 e altri 225 nel 2022. Ciò significa che 537 aziende (circa il 56% del totale) mantengono ancora valutazioni stabilite nel periodo di finanziamento più costoso della storia del venture capital.
I flussi di cassa non torneranno più a supportare quei livelli. Gli investimenti in venture capital rappresentano solo il 7,9% del valore patrimoniale netto, quasi la metà della media storica del 14,5%. PitchBook sottolinea che i rendimenti dei fondi sono stati direttamente penalizzati dalle valutazioni gonfiate del 2020-2022.
Quando queste aziende vanno effettivamente a testare i prezzi, spesso non reggono. Gli investitori del mercato pubblico rifiutano di pagare i prezzi del mercato privato. La valutazione di Chime all’IPO si è ridotta significativamente rispetto al picco del mercato privato, e gli acquirenti del mercato secondario offrono sconti molto maggiori per le aziende il cui ultimo round risale a molti anni fa, rispetto a quelle con finanziamenti recenti.
C’è anche una seconda tendenza alla base: molte di queste aziende non sono ferme per incapacità di proseguire, ma scelgono attivamente di non raccogliere fondi né quotarsi, poiché qualsiasi nuovo evento di pricing potrebbe costringerle ad affrontare una valutazione inferiore. Restare private e silenziose permette di mantenere inalterata sulla carta la valutazione del 2021. Ecco perché il mercato può contemporaneamente registrare valori cartacei record e valori bloccati record.
La corsa agli unicorni è dunque reale o è solo un numero non verificato?
Per molte aziende, entrambe le affermazioni possono essere vere. Alcune aziende sono davvero mature fino alle valutazioni del 2021 e le sostengono agevolmente oggi. Ma il mercato non può confermare quali aziende appartengono a questa categoria, dato che non hanno raccolto fondi né venduto a prezzi reali da allora. Una valutazione di quattro anni fa non è una menzogna; è semplicemente non verificata.
È proprio questa la parte su cui fondatori e dipendenti devono fare attenzione.
Se l’ultimo finanziamento della vostra azienda risale al 2021 o al 2022, la valutazione nella tabella della struttura azionaria è il numero più ottimistico mai avuto, ma non corrisponde necessariamente al valore reale odierno. Ciò influenza come negozierete il prossimo round, come valuterete l’esercizio delle opzioni e come spiegherete al team cosa significano le loro opzioni. Lo stesso vale per gli investitori: se un fondo segnala forti plusvalenze non realizzate per queste aziende, sta semplicemente riportando numeri cartacei, non liquidità reale.
Il vero rischio non è che la valutazione possa essere inferiore a quanto appare, ma che, prendendo decisioni su finanziamenti, assunzioni o esercizio di opzioni, trattiate il numero del 2021 come se fosse ancora il prezzo che il mercato è disposto a pagare oggi.
Definire le startup come «native AI» potrebbe effettivamente ridurne la valutazione?
Identificarsi come azienda AI può ancora garantire un premio di valutazione. Tuttavia, gli investitori pongono sempre più spesso una seconda domanda: quanto di questa azienda è realmente difendibile grazie all’IA?
I dati di quest’analisi indicano che il mercato sta iniziando a classificare aziende etichettate con lo stesso termine «native AI» in categorie completamente diverse.
Il premio AI esiste ancora: i dati di Carta per il primo semestre 2026 mostrano che le startup AI raccolgono nei round seed circa lo stesso importo delle aziende non AI, ma le loro valutazioni sono circa il 50% superiori.
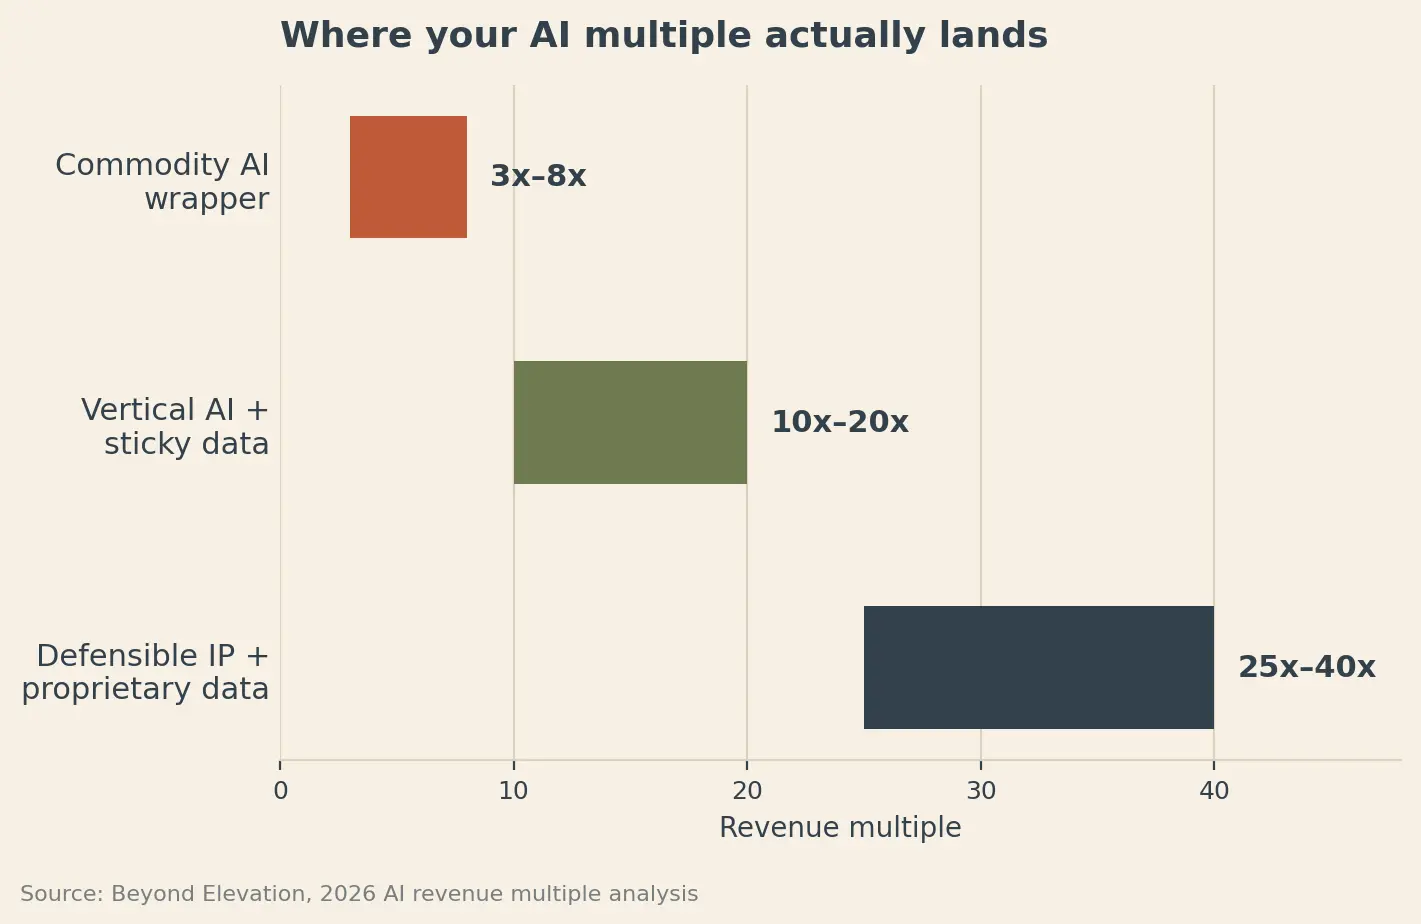
Tuttavia, non tutte le aziende AI ricevono lo stesso premio: l’analisi colloca le aziende AI generiche a 3–8 volte i ricavi, i prodotti AI verticali con dati proprietari consolidati a 10–20 volte e le aziende che possiedono effettivamente proprietà intellettuale e dati proprietari a 25–40 volte.
Più matura è l’azienda, più severo è il controllo: nei round seed, le aziende prive di proprietà intellettuale protetta subiscono uno sconto del 20–30% rispetto ai concorrenti più difendibili; al round Series A questo divario sale al 30–40%.
Questo spiega perché integrare semplicemente l’IA in un prodotto sta diventando sempre meno significativo.
Gli investitori vogliono sapere sempre di più cosa rimane una volta rimosso l’etichetta «IA».
Un’altra startup potrebbe creare un prodotto chiamando la stessa API del modello fondamentale? Ogni nuovo cliente genera dati proprietari che migliorano misurabilmente il prodotto nel tempo, ad esempio in termini di accuratezza, tempi di risoluzione o qualità del matching? Il software è integrato abbastanza in profondità nel flusso di lavoro da rendere dolorosa la sua sostituzione? Quando il volume di inferenze aumenta di dieci volte, il modello economico per unità regge ancora?
Queste domande indicano quattro aree che i fondatori dovrebbero esaminare prima del prossimo round di finanziamento: differenziazione tecnologica, dati proprietari, lock-in nel flusso di lavoro e modelli economici per unità alla scala.
Il vero test della differenziazione tecnologica è sorprendentemente semplice: sostituire il modello sottostante. Se cambiare il fornitore principale del modello con un altro di livello comparabile comporta pochi cambiamenti nel prodotto, gli investitori potrebbero non vedere dove risiede la moat tecnologica.
Per i dati proprietari, avere semplicemente molti utenti non basta. Un segnale più forte è se l’aumento dell’utilizzo genera dati che migliorano misurabilmente il prodotto nel tempo, ad esempio in accuratezza, tempi di risoluzione o qualità del matching.
La profondità nel flusso di lavoro è un altro indizio. Se i clienti che integrano il prodotto più a fondo mostrano costantemente maggiore fidelizzazione ed espansione, i fondatori hanno prove tangibili dei costi di switching, non solo la semplice affermazione di un’elevata stickiness del prodotto.
Infine, c’è il modello economico. Un prodotto AI potrebbe avere margini interessanti ai livelli attuali di utilizzo, ma ciò potrebbe cambiare radicalmente se il volume di inferenze crescesse di dieci volte. Chiarire questi calcoli prima che intervengano gli investitori rivela se l’azienda diventa effettivamente più forte man mano che scala.
Ciò rende particolarmente interessante l’evoluzione del premio «native AI».
Diciotto mesi fa, essere associati all’IA bastava a rafforzare significativamente la narrazione di finanziamento. Con il proliferare di startup che usano lo stesso linguaggio, gli investitori hanno sempre più motivi per guardare oltre la superficie.
L’etichetta «IA» ti fa entrare nella conversazione. La parte sempre più preziosa è dimostrare perché ciò che hai costruito diventa sempre più difficile da replicare man mano che cresce.
L’effetto bilanciere del software: l’IA sta per eliminare il livello intermedio del mercato software.
L’IA sta rendendo lo sviluppo software significativamente più economico e veloce. Ciò sembra positivo per le startup, ma potrebbe anche indebolire alcune moat che hanno protetto le aziende software per decenni.
Mike Vernal di Conviction ha fatto un paragone interessante: il software potrebbe evolvere verso una struttura a «bilanciere» simile a quella emersa nel settore editoriale dopo l’avvento di internet.
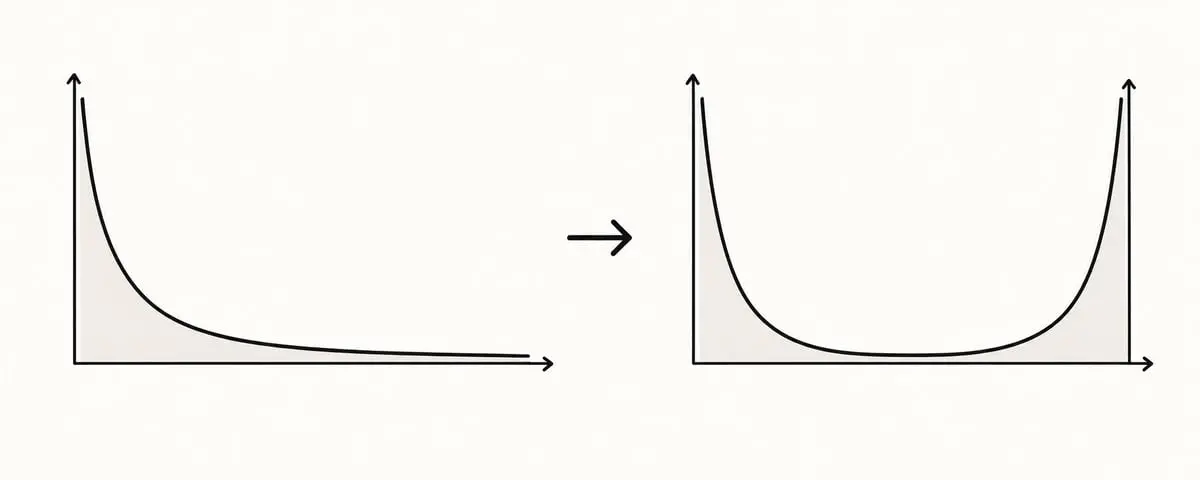
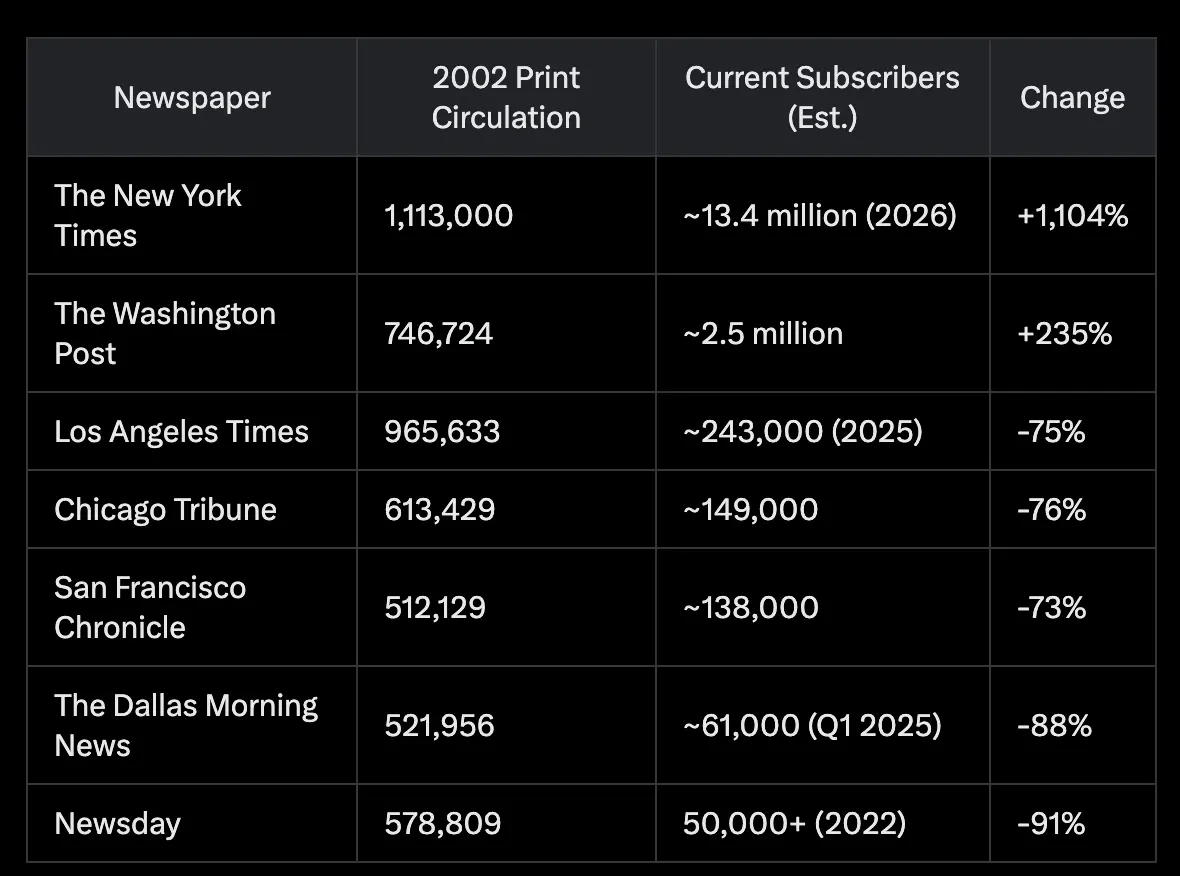
Prima di internet, i quotidiani regionali beneficiavano di costi elevati di distribuzione. Una volta che la distribuzione è diventata quasi gratuita, gran parte dello strato intermedio è scomparso: poche pubblicazioni globali sono diventate molto più grandi, mentre sono emerse migliaia di testate indipendenti e di nicchia.
Vernal ritiene che l’IA possa creare una struttura analoga nel settore software.
I tradizionali vantaggi competitivi nel software derivano generalmente da tre fattori:
Sviluppare prodotti è costoso
Cambiare sistema è complesso
L’integrazione crea ecosistemi solidi.
L’IA indebolisce tutti e tre: i concorrenti possono replicare funzionalità più rapidamente, le migrazioni possono essere automatizzate e l’IA può semplificare notevolmente l’integrazione.
Il possibile risultato è un mercato estremamente forte alle due estremità:
Piattaforme giganti: alcune aziende potrebbero dominare intere categorie di acquisti, come vendite, marketing, finanza, risorse umane, legale o sanità. Non vendono semplicemente uno strumento ristretto, ma si espandono continuamente fino a diventare il sistema che i clienti utilizzano per quasi tutto.
Aziende software microscopiche: all’altro estremo, gli strumenti di programmazione basati sull’IA potrebbero consentire a milioni di persone di costruire software altamente specifico per sé stessi, per la propria azienda o per piccoli gruppi di clienti. Alcuni di questi potrebbero crescere fino a diventare imprese di nicchia redditizie.
Uno scomodo strato intermedio: le soluzioni puntuali di medie dimensioni potrebbero subire la massima pressione. Se le grandi piattaforme possono aggiungere continuamente nuove funzionalità e i piccoli team possono ricostruire facilmente prodotti ristretti, difendersi come strumenti indipendenti diventa più difficile.
L’analogia con Amazon chiarisce quale forma potrebbero assumere i nuovi vantaggi competitivi. Amazon è partita da qualcosa relativamente facile da replicare: la vendita online di libri. La sua difesa deriva da decenni di reinvestimenti continui in logistica, infrastrutture, tecnologia e distribuzione.
L’IA potrebbe spingere le aziende software verso la stessa strategia: sviluppare più velocemente, espandersi continuamente, reinvestire e rendere il prodotto complessivo sempre più difficile da replicare.
Per le startup software finanziate da venture capital, ciò pone una questione strategica interessante: se sviluppare software è quasi gratuito, il vostro vantaggio competitivo è ancora un buon prodotto o tutto ciò che potete costruire intorno ad esso?
Come viene effettivamente determinata la valutazione del vostro seed round? (Ha quasi niente a che fare con la vostra azienda).
I fondatori spesso ritengono che la valutazione dipenda principalmente da traction, dimensione del mercato o abilità di presentazione.
Ma esiste un altro vincolo che la maggior parte dei fondatori fatica a vedere: il modello economico del fondo VC che ha davanti.
Immagina di fare un pitch a un fondo seed da 28 milioni di dollari. Di solito investe circa 600.000 dollari e richiede il 6-8% di equity.
Con il 7% di equity, un investimento da 600.000 dollari implica una valutazione post-money di circa 8,6 milioni. Con il 6%, sale a 10 milioni. Dunque, se raccogli fondi a una valutazione da 18 milioni, quel fondo potrebbe non riuscire neppure a effettuare l’investimento nel suo modello di portafoglio.
Questo crea una semplice catena:
Dimensione del fondo → Dimensione dell’investimento → Quota di proprietà target → Tetto massimo di valutazione praticabile
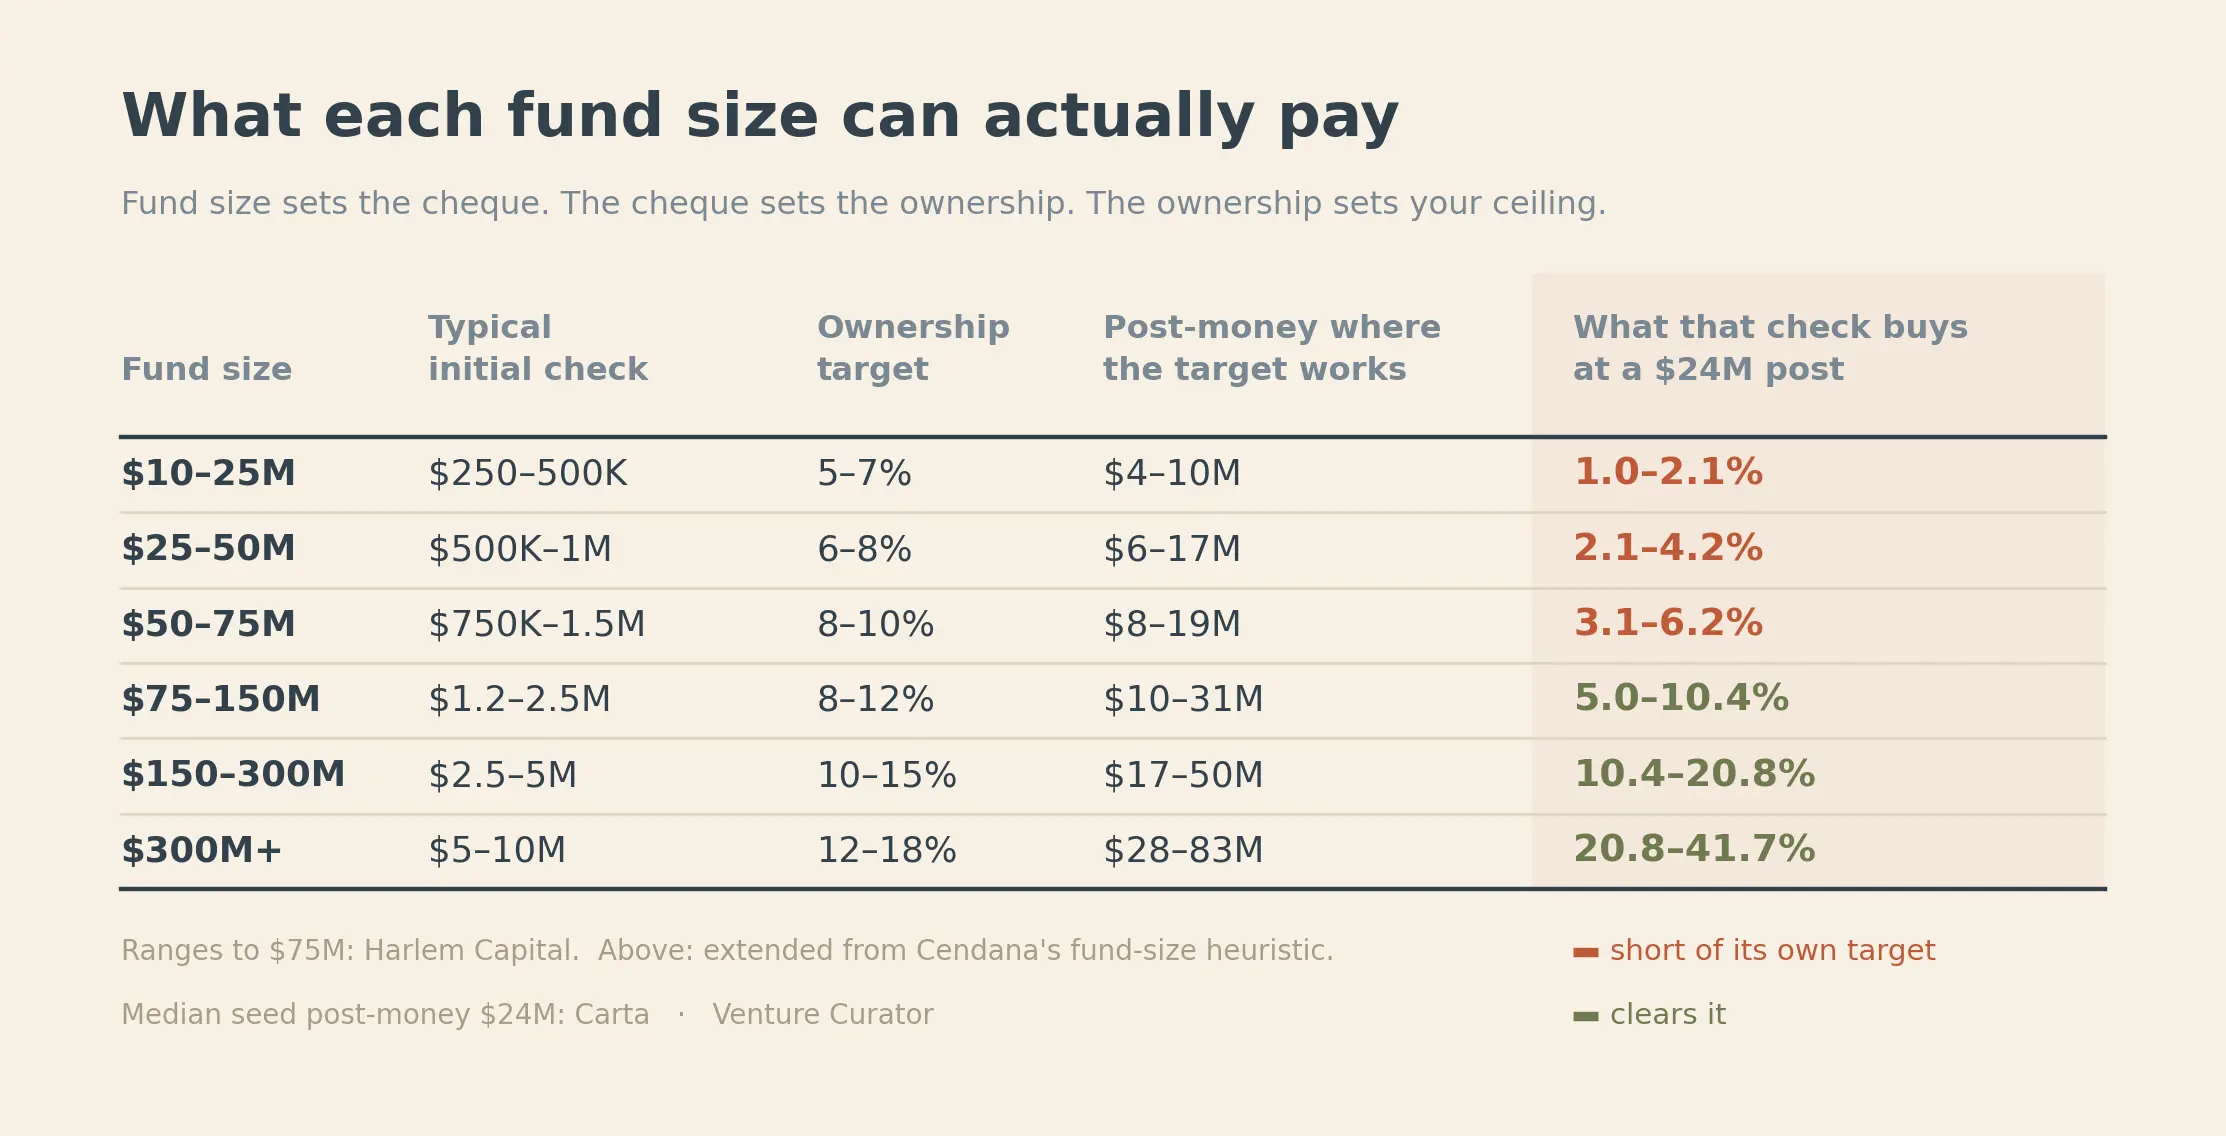
Ciò è oggi più importante perché le valutazioni dei round seed sono aumentate. La valutazione post-money mediana per i round seed citata nell’analisi di Carta è di 24 milioni di dollari. Un fondo da 50 milioni che investe 1,5 milioni a questa valutazione ottiene solo il 6,2% di equity, percentuale inferiore al suo obiettivo.
Ciò modifica anche il modo in cui i founder pensano alle dimensioni dei round.
Se dici a un fondo che vuoi raccogliere 3 milioni di dollari e l’investitore lead richiede il 15%, hai implicitamente fissato una valutazione post-money di 20 milioni, ancor prima di discutere esplicitamente la valutazione.
Una sequenza più utile è:
Calcola quanto capitale ti serve per raggiungere il prossimo milestone, con una runway di 18-24 mesi.
Aggiungi un margine di sicurezza.
Questa è la dimensione del tuo round.
Dividila per la percentuale di diluizione che sei disposto ad accettare.
Poi cerca fondi la cui dimensione degli investimenti e modello di proprietà supportino questa valutazione.
C’è un altro dato che i founder spesso trascurano: il pool azionario riservato agli option. L’investitore lead potrebbe richiedere la creazione di un pool del 10-15% prima dell’investimento, causando una diluizione degli azionisti esistenti ancor prima del closing. Analisi indicano che negoziare il pool in base ai reali piani di assunzione può talvolta influenzare maggiormente la proprietà dei founder rispetto a discutere un aumento di 1 o 2 milioni nella valutazione dichiarata.
Per evitare di perdere settimane con fondi sbagliati, il metodo più semplice è porre questa domanda già nella prima chiamata:
«Qual è la dimensione tipica del primo investimento di questo fondo e quanta equity richiedete di solito?»
Questi due numeri ti permettono rapidamente di capire se il modello economico del fondo supporta il tuo round di finanziamento.
Quindi, non interpretare ogni resistenza sulla valutazione come un rifiuto della tua startup. A volte la tua azienda va benissimo: è semplicemente il tuo round di finanziamento a non allinearsi con la logica matematica del fondo.
Se ChatGPT può fare gratuitamente ciò che fa la tua app, perché qualcuno dovrebbe pagare?
Questo sta diventando una delle sfide più grandi per i fondatori di app consumer.
Se gli utenti possono aprire ChatGPT, Claude o Gemini e ottenere risultati simili in pochi secondi, perché dovrebbero pagare 10 o 20 dollari al mese per un’app standalone?
Daphne Tideman di RevenueCat ritiene che la risposta non sia semplicemente «aggiungere più IA». Le app basate sull’IA hanno monetizzato bene: ogni utente pagante genera il 41% in più di ricavi rispetto alle app senza IA e ha un tasso di conversione della prova del 52% superiore. Tuttavia, il loro tasso di fidelizzazione a 12 mesi è solo del 21,1%, contro il 30,7% delle app senza IA.
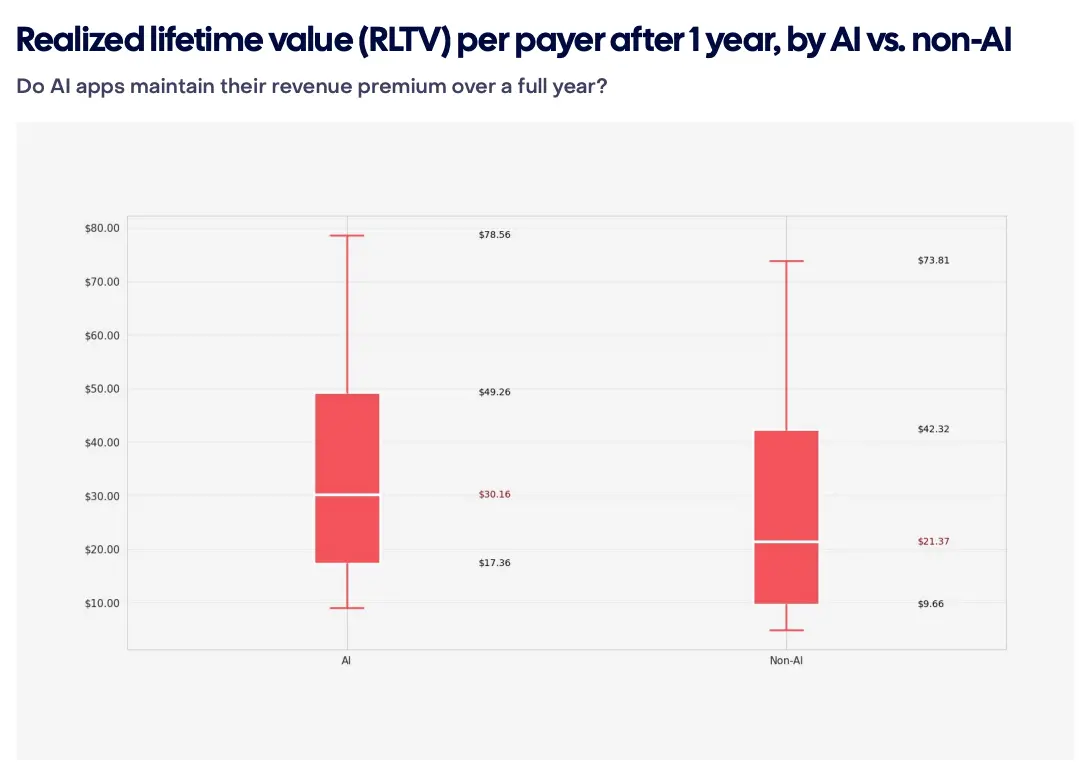
In altre parole: l’IA può attirare gli utenti. Ma potrebbe non offrire un motivo per farli restare.
Confrontiamo Chegg e Duolingo.
La differenza sta in ciò che viene offerto oltre alle risposte.
RevenueCat suggerisce che le app possono sviluppare sei elementi più difficili da replicare con un semplice chatbot LLM:
Struttura: trasformare una risposta in un flusso di lavoro o un’esperienza completa.
Memoria: comprendere gli utenti nel tempo, rendendo l’app più utile.
Abitudine: riportare gli utenti con controlli continui, promemoria, supervisione e gamification.
Precisione: padroneggiare dati o competenze specializzate per ottenere risultati migliori.
Connessione: costruire comunità, identità, personalità o attaccamento emotivo.
Integrazione fisico-digitale: integrare software con sensori, dispositivi o dati del mondo reale.
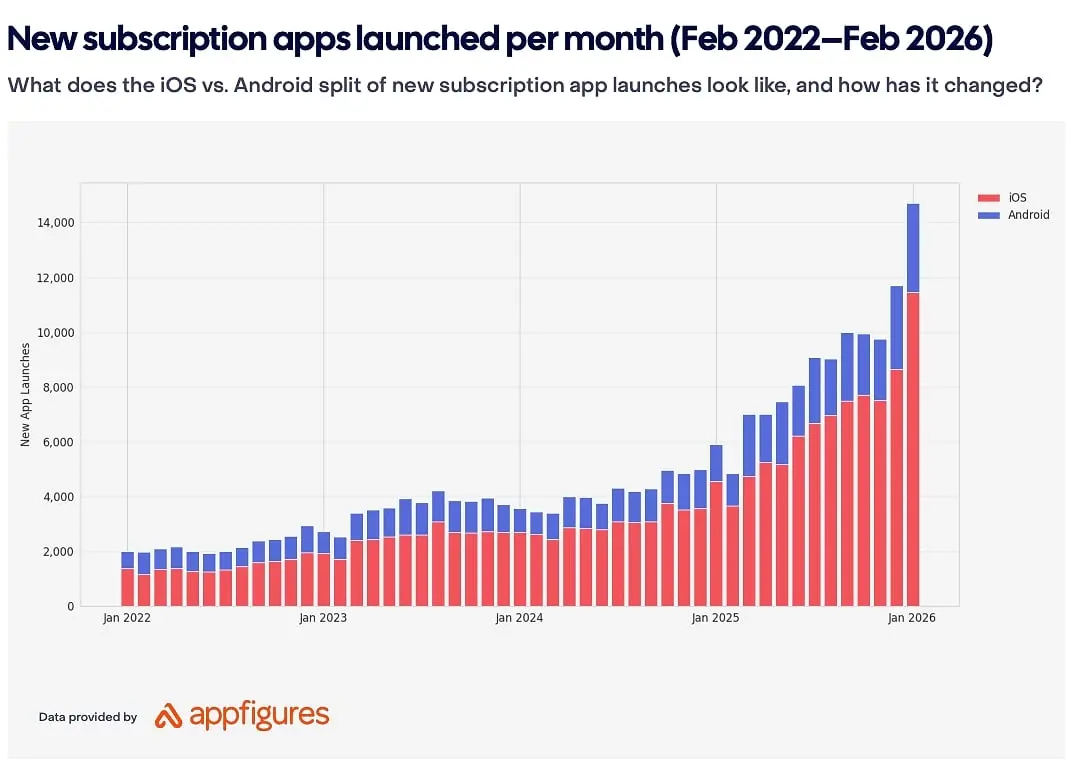
Duolingo è un ottimo esempio, poiché combina diversi di questi elementi. ChatGPT può insegnare lingue, ma Duolingo ha impiegato anni per costruire controlli continui, classifiche, sistemi di progresso, promemoria e gamification. Dopo aver introdotto le classifiche, Duolingo ha registrato un aumento del 17% del tempo dedicato all’apprendimento e un triplo incremento degli utenti altamente coinvolti.
Un altro semplice test per i fondatori è il «test della casella di dialogo vuota».
Apri ChatGPT o un altro LLM, descrivi accuratamente il problema che gli utenti risolvono con la tua app, quindi confronta la risposta ottenuta con ciò che offre il tuo prodotto. Se gran parte del valore del tuo prodotto può essere replicata con un singolo prompt e risposta, hai un problema di differenziazione. Se la tua app incorpora struttura, accumulo di dati, creazione di abitudini, precisione, connessioni o componenti reali, è lì che potrebbe risiedere il tuo vantaggio competitivo.
Quindi, l’IA in sé potrebbe non costituire un vantaggio competitivo. La domanda più cruciale per i fondatori è: cosa offre il tuo prodotto agli utenti che una semplice casella di dialogo non può? Secondo RevenueCat, i vincitori utilizzeranno l’IA al centro del prodotto, ma gareggeranno sulle esperienze costruite intorno ad essa.