CICC: L'IA americana nell'era del «cotton candy» finanziario
 Tapbit Wire
Fonte: CICC; Autori: Zhang Wenlang, Huang Yadong, Zhou Peng Negli ultimi due mesi il mercato azionario statunitense ha subito forti oscillazioni, che hanno colpito anche altre regioni. Tali fluttuazioni dipendono da cambiamenti nella politica monetaria e da preoccupazioni sulla sostenibilità delle spese in conto capitale nel settore IA, con il primo fattore ad aggravare il secondo. In sintesi, quest’anno alcune grandi aziende statunitensi del settore IA hanno registrato un forte aumento delle spese in conto capitale; sebbene il tasso di crescita potrebbe rallentare l’anno prossimo, rimarrà comunque elevato. D’altra parte, le aziende IA affrontano notevoli incertezze sui ricavi, e i flussi di cassa operativi sono diventati comparabili alle spese in conto capitale, spingendo alcune società a emettere obbligazioni per finanziarle. L’aumento dei rendimenti dei Treasury statunitensi ha ulteriormente intensificato le preoccupazioni del mercato: come mantenere tali spese in presenza di ricavi incerti è una questione di interesse diffuso.
Grafico 1: Spese in conto capitale delle aziende statunitensi IA pari ai flussi di cassa operativi
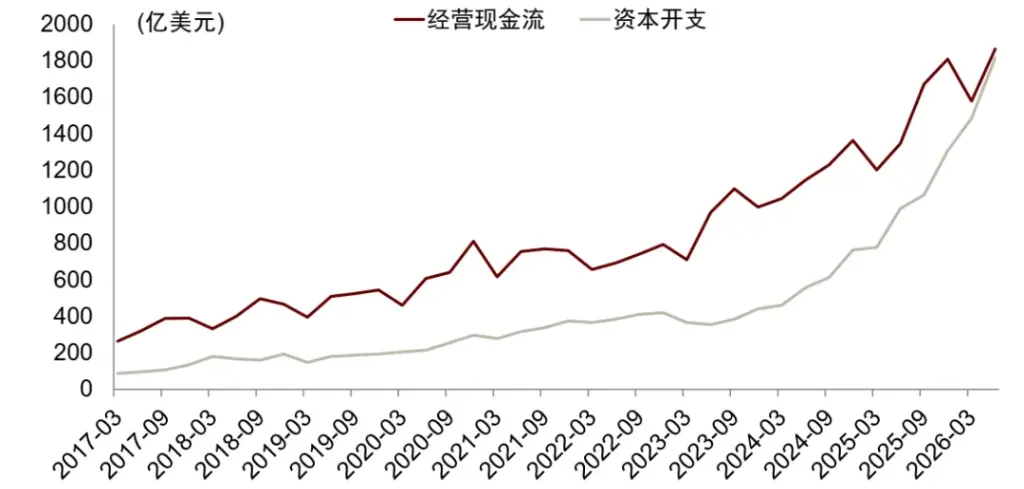
Nota: I dati del grafico rappresentano la somma di Microsoft, Amazon, Google, Meta e Oracle. Fonte: Epoch AI, Bloomberg, iFinD, Dipartimento Ricerche CICC. L’IA è un settore emergente, e sia i suoi progressi tecnologici sia la crescita dei ricavi commerciali sono intrinsecamente difficili da prevedere. Non ci concentreremo sui ricavi, ma analizzeremo le possibili fonti di finanziamento per le spese in conto capitale nel settore IA statunitense dal punto di vista dell’allocazione dei capitali. In effetti, gli investimenti generano i ricavi; se le spese in conto capitale risultano difficili da finanziare, la crescita dei ricavi ne risulterà priva di sostegno. In altri termini, spese in conto capitale e ricavi non sono variabili mutualmente esclusive. Pertanto, esaminare la situazione di finanziamento delle spese in conto capitale ci aiuta anche a valutare le prospettive dei ricavi.
Analizzeremo dapprima i vantaggi del settore IA nell’attrarre fondi, basandoci sulle sue caratteristiche. Nella seconda parte esamineremo i mutamenti nell’offerta di fondi nella società statunitense dagli anni ’90. In particolare, analizzeremo come la «finanziarizzazione» degli USA abbia ridefinito la sua liquidità. La finanziarizzazione non ha una definizione univoca e si manifesta in modi complessi, ma riteniamo che almeno due aspetti siano significativi per l’analisi del finanziamento dell’IA. A livello macro, essa indica un aumento del rapporto tra liquidità allargata e PIL, ovvero una graduale espansione della «moneta» presente nella società. A livello micro, significa un aumento del numero e della varietà di nuovi prodotti finanziari. Questi ultimi (ad es. derivati) rendono i fondi «mobili» e accrescono la liquidità degli asset. Ovviamente, i livelli macro e micro non sono separati: l’aumento dei prodotti finanziari può contribuire anche all’espansione della liquidità a livello macro.
Gillian Tett, preside del King’s College di Cambridge e giornalista senior del Financial Times, ha illustrato il fenomeno della finanziarizzazione negli USA nel suo libro «Benvenuti nell’era del cotton candy finanziario», ripercorrendo anche l’origine del termine «cotton candy finanziario». Possiamo quindi adottare, per descrivere la finanziarizzazione statunitense, questo efficace termine metaforico[1].
Sebbene gli USA abbiano rafforzato la regolamentazione finanziaria, soprattutto nei confronti delle banche, dopo la crisi dei mutui subprime del 2008, il fenomeno complessivo della finanziarizzazione non si è significativamente invertito. Su questa base, esaminiamo la finanziarizzazione precedente alle due bolle esplose negli USA dal 1990: quella legata alla bolla tecnologica degli anni ’90 e quella legata al settore immobiliare prima della crisi dei mutui subprime. Analizziamo quindi l’attuale fase di finanziarizzazione del settore IA statunitense e infine valutiamo i rischi di liquidità cui potrebbe andare incontro il settore IA statunitense attuale.
IA: attributi sia tecnologici sia «simili a quelli immobiliari»
Riteniamo che l’IA presenti sia attributi tecnologici sia attributi «simili a quelli immobiliari» (alta quota di attività fisse), ossia possa essere finanziata sia tramite capitale proprio sia tramite debito (mutui).
Gli attributi tecnologici dell’IA non necessitano di approfondimenti, poiché i suoi progressi tecnologici e i miglioramenti della produttività sembrano più rapidi rispetto a quelli delle aziende tecnologiche. Un esempio è la minore dipendenza dall’impiego umano rispetto alle tech company, fino a sostituirlo. Dal punto di vista macro, dall’uscita di ChatGPT nel 2022, l’occupazione non agricola negli USA nei settori delle telecomunicazioni e dell’informatica è diminuita leggermente del 6%. Al contrario, dall’IPO di Netscape (agosto 1995, inizio della bolla tecnologica) fino al crollo della bolla (marzo 2000), tale occupazione è aumentata di oltre il 60%.
Grafico 2: Divergenza nelle tendenze occupazionali nei settori statunitensi delle telecomunicazioni e dell’informatica durante la rivoluzione tecnologica e l’era dell’IA
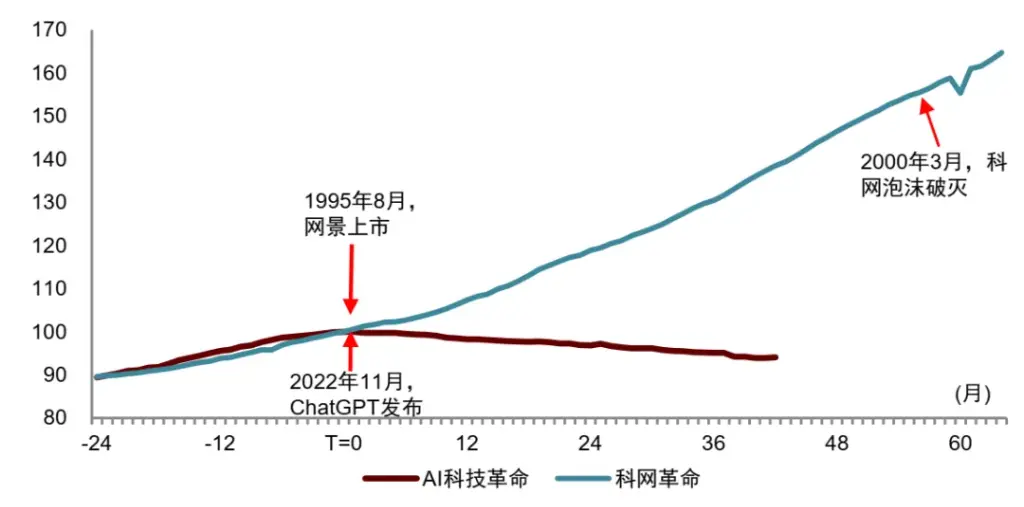
Nota: La rivoluzione tecnologica dell’IA è segnata dall’uscita di ChatGPT (novembre 2022) come T=0; la rivoluzione tecnologica è invece segnata dall’IPO di Netscape (agosto 1995) come T=0. L’occupazione non agricola include i settori delle telecomunicazioni, dell’elaborazione dati e della progettazione di sistemi informatici, con dati standardizzati. Fonte: iFinD, Dipartimento Ricerche CICC. Dal punto di vista micro, se poniamo a 100 l’indice di densità lavorativa (rapporto tra dipendenti e attività fisse) di Google, Microsoft e Meta nel 2021, tale indice era pari a 109 nel 2019 e dovrebbe scendere a 37 entro il 2025. In particolare, l’indice delle attività fisse è salito da 100 nel 2021 a 306 nel 2025, mentre l’indice dei dipendenti è cresciuto solo fino a 112.
Grafico 3: Densità lavorativa di tre principali aziende tecnologiche statunitensi
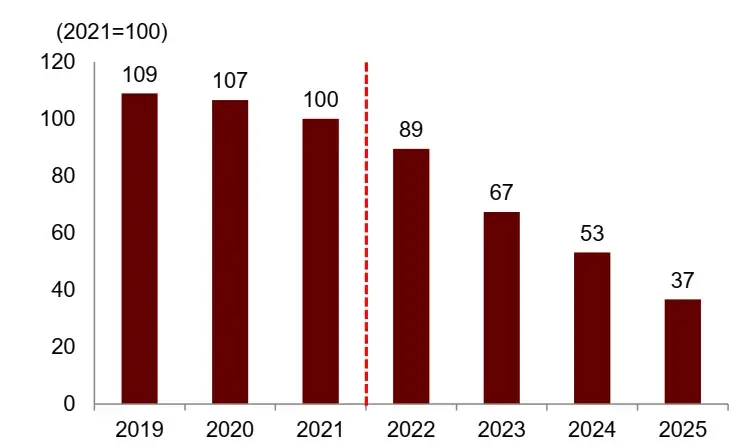
Nota: Le aziende tecnologiche principali del grafico includono Google, Microsoft e Meta. La densità lavorativa è misurata come numero di dipendenti/attività fisse. Fonte: iFinD, Dipartimento Ricerche CICC. Grafico 4: La crescita delle attività fisse di tre principali aziende tecnologiche statunitensi supera quella dei dipendenti
Nota: Le principali aziende tecnologiche nel grafico includono Google, Microsoft e Meta. Fonte: iFinD, Dipartimento Ricerche CICC. Durante la rivoluzione tecnologica, ad esempio, Microsoft ha registrato aumenti sia negli investimenti in immobilizzazioni sia nel numero di dipendenti, con quest’ultimo cresciuto più rapidamente, determinando un aumento della densità lavorativa. Anche dopo il crollo della bolla tecnologica nel 2000, la densità lavorativa aziendale è proseguita nella sua crescita. Se poniamo l’indice di densità lavorativa di Microsoft nel 1995 pari a 100, esso era 138 nel 2000 e salì ulteriormente a 174 nel 2005. In particolare, l’indice dei dipendenti passò da 100 nel 1995 a 220 nel 2000 e a 343 nel 2005, mentre l’indice delle immobilizzazioni salì solo da 100 a 197.
Grafico 5: Andamento della densità lavorativa di Microsoft (1995–2005)
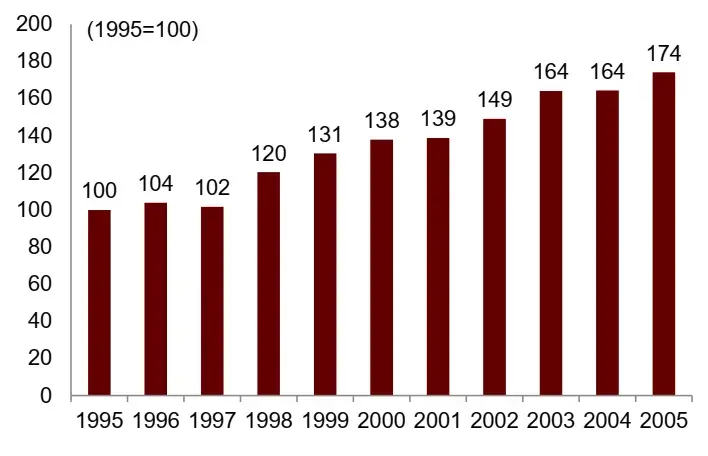
Nota: La densità lavorativa è misurata come numero di dipendenti/immobilizzazioni. Fonte: iFinD, Dipartimento Ricerche CICC. Grafico 6: Andamento del numero di dipendenti e delle immobilizzazioni di Microsoft
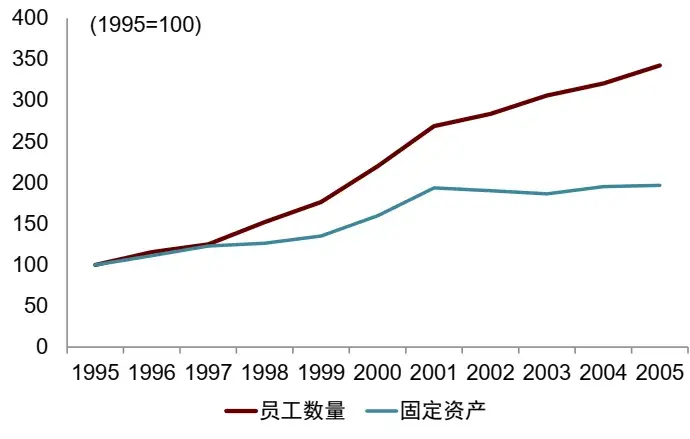
Fonte: iFinD, CICC Dipartimento Ricerche. In termini di ricavi pro capite aggiustati per l’inflazione, le aziende IA generano attualmente oltre il doppio dei ricavi delle tradizionali aziende internet, riflettendo una maggiore efficienza. Ad esempio, nel 2026, i ricavi pro capite di Anthropic dovrebbero essere circa 100 volte il PIL pro capite USA, mentre OpenAI e NVIDIA potrebbero raggiungere rispettivamente circa 63 e 57 volte. Nel 2025, i rapporti per Meta, Apple, Google e Microsoft sono previsti pari a 28, 28, 23 e 14 volte, rispettivamente. Nel 1999, i rapporti per Apple, Microsoft e Cisco erano rispettivamente 26, 18 e 16 volte.
Grafico 7: Rapporto tra ricavi pro capite delle aziende tecnologiche e PIL pro capite USA
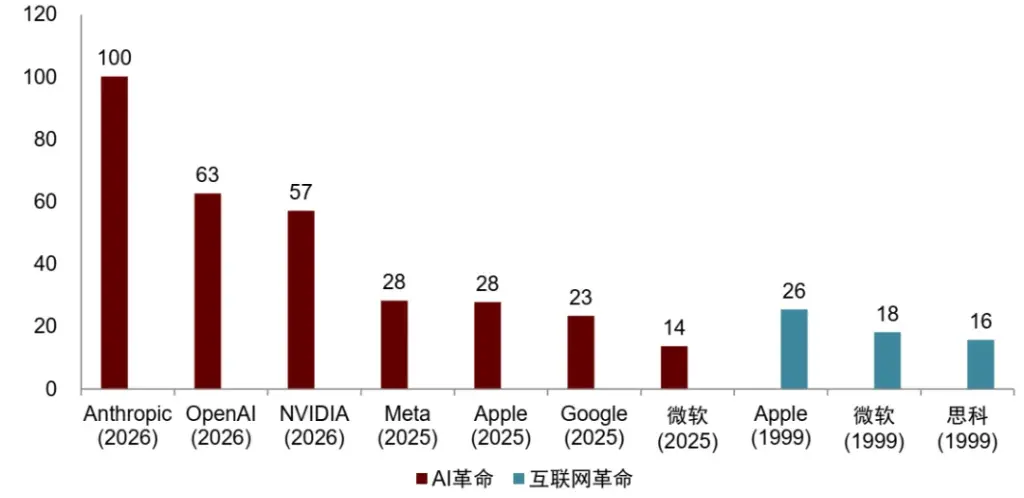
Fonte: iFinD, Epoch AI, Dipartimento Ricerche CICC. Il motivo per cui affermiamo che anche le aziende statunitensi di IA possiedono attributi «simili a quelli immobiliari» è che presentano un’elevata percentuale di immobilizzazioni. Ad esempio, la percentuale media di immobilizzazioni sul totale degli asset per i cinque fornitori cloud—Microsoft, Alphabet, Amazon, Meta e Oracle—supera il 40%, mentre la media per quattro aziende tradizionali—Walmart, ExxonMobil, Procter & Gamble e Caterpillar—è attualmente del 37%. La percentuale media di immobilizzazioni per le aziende tecnologiche (Microsoft, Cisco, Amazon, WorldCom e Lucent) durante la rivoluzione tecnologica nel 2000 era invece solo del 15%. Tra le immobilizzazioni, terreni e fabbricati rappresentano il 46% per Microsoft e Meta, il 37% per Amazon e il 40% per Oracle, mentre Google presenta la percentuale più bassa (11%). Le percentuali di asset hardware e software tra queste aziende corrispondono rispettivamente al 47%, 38%, 49%, 41% e 56% delle immobilizzazioni.
Grafico 8: Elevata percentuale attuale di immobilizzazioni nelle aziende di IA
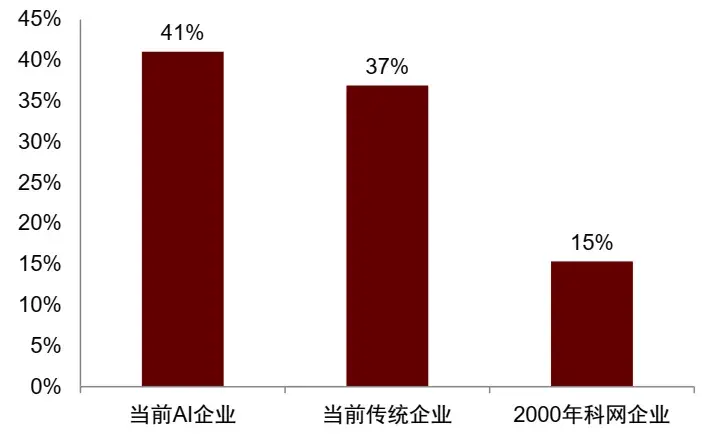
Nota: Ogni gruppo calcola separatamente il rapporto e ne fa quindi la media. Le aziende di IA includono Microsoft, Alphabet, Amazon, Meta e Oracle; le aziende tradizionali includono Walmart, ExxonMobil, Procter & Gamble e Caterpillar; le aziende tecnologiche includono Microsoft, Cisco, Amazon, WorldCom e Lucent. Per le aziende di IA si utilizzano i report più recenti disponibili del Q2 2026 o i bilanci annuali; per le aziende tradizionali si usano i bilanci annuali più recenti; per le aziende tecnologiche si usano i bilanci annuali FY2000. Fonte: iFinD, Wind, Bloomberg, Dipartimento Ricerche CICC. Grafico 9: Ripartizione delle immobilizzazioni delle cinque aziende statunitensi di IA
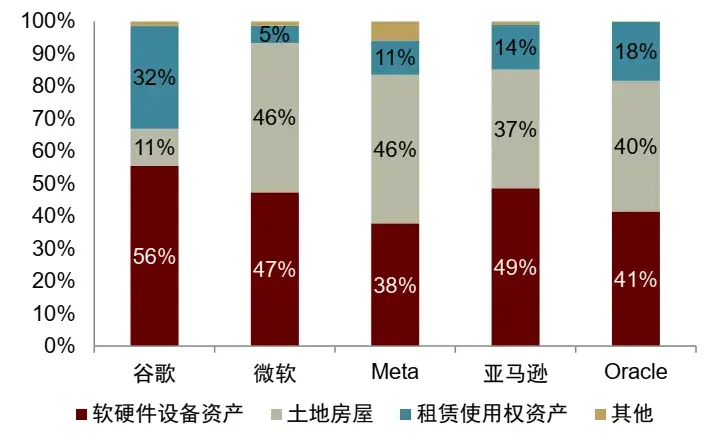
Nota: Si utilizzano i report più recenti disponibili del Q2 2026 o i bilanci annuali. Fonte: iFinD, Wind, Bloomberg, Dipartimento Ricerche CICC. Dinamicamente, la percentuale di immobilizzazioni sul totale degli asset di queste aziende è generalmente salita dal 22% nel 2020 al 41% nel 2025, mentre per le cinque aziende tecnologiche tale percentuale è rimasta intorno al 15% dal 1995 al 2000.
Grafico 10: Crescita della percentuale di immobilizzazioni nelle aziende di IA
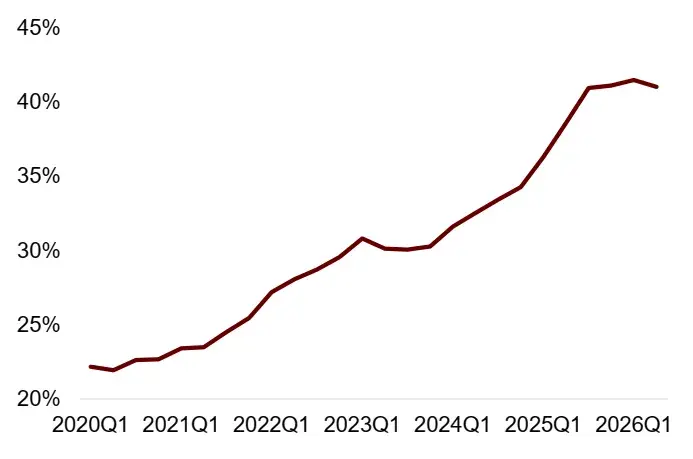
Nota: Ogni gruppo calcola separatamente il rapporto per le aziende campione e ne fa quindi la media semplice. Le aziende di IA includono Microsoft, Alphabet, Amazon, Meta e Oracle. Fonte: iFinD, Wind, Bloomberg, Dipartimento Ricerche China International Capital Corporation. Grafico 11: La percentuale di immobilizzazioni nelle aziende tecnologiche rimane sostanzialmente stabile.
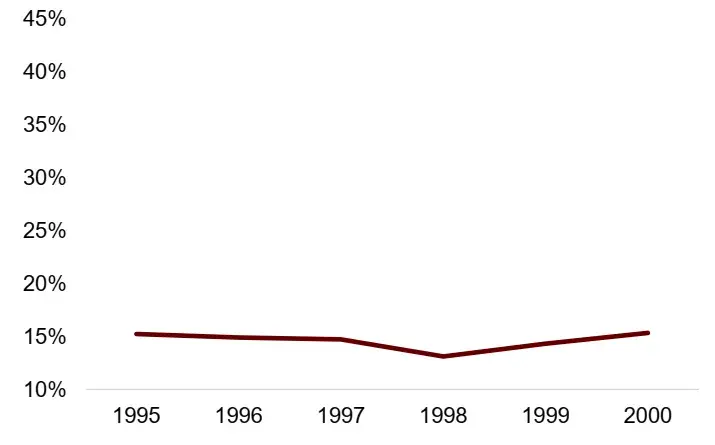
Nota: Ogni gruppo calcola separatamente il rapporto per le aziende campione e ne fa quindi la media semplice. Le aziende tecnologiche includono Microsoft, Cisco, Amazon, WorldCom e Lucent. Fonte: iFinD, Wind, Bloomberg, Dipartimento Ricerche China International Capital Corporation.
La finanziarizzazione migliora la liquidità
La finanziarizzazione non ha una definizione univoca. Possiamo citare Epstein (2005): scopi finanziari, mercati finanziari, entità finanziarie e istituzioni finanziarie svolgono un ruolo sempre più importante nelle operazioni economiche nazionali e internazionali[2]. Il significato implicito di questa definizione è che il ruolo della finanza nell’allocazione delle risorse sta aumentando.
Diverse scuole di pensiero propongono visioni diverse sui fattori trainanti della finanziarizzazione[3]. Il nuovo marxismo ritiene che il calo del rendimento degli investimenti nel settore reale dopo gli anni ’70, unito al flusso di capitale eccedente verso la speculazione finanziaria, sia la causa principale della finanziarizzazione capitalistica. Il post-keynesianesimo sostiene che il cambiamento nella governance aziendale, orientata alla massimizzazione del valore per azionisti, riduce gli investimenti reali e incrementa i riacquisti di azioni e l’allocazione in attività finanziarie, determinando così uno spiazzamento dell’accumulo di capitale reale da parte degli investimenti finanziari. Il neoclassicismo, invece, ritiene che la liberalizzazione finanziaria e la cartolarizzazione degli asset migliorino la liquidità degli asset e ottimizzino l’allocazione delle risorse, rappresentando un progresso nello sviluppo economico. Nonostante le diverse interpretazioni teoriche sull’evoluzione della finanziarizzazione, Luo Yu (2017) ritiene che il crollo del sistema di Bretton Woods e la transizione globale a un sistema monetario puramente basato sul credito abbiano indubbiamente creato le condizioni per la finanziarizzazione. In particolare, egli osserva che, come mezzo di pagamento, la quota di contante fisico è diminuita in modo significativo, le transazioni si sono spostate su trasferimenti digitali tra conti, i costi transazionali sono calati e i volumi sono cresciuti. Come mezzo di conservazione del valore, vari asset finanziari hanno assunto il ruolo di «quasi-moneta», ampliando i confini della moneta allargata[4].
Le principali manifestazioni della finanziarizzazione comprendono i seguenti aspetti[5]: (1) Maggiore liquidità complessiva: ad esempio, il rapporto tra liquidità allargata e PIL è aumentato, la quota di profitto del settore finanziario è salita e la dimensione del settore finanziario è cresciuta relativamente più velocemente. (2) Asset a bassa liquidità trasformati in asset ad alta liquidità: sono emersi nuovi strumenti finanziari e la cartolarizzazione ha convertito asset illiquidi in liquidi, accrescendo notevolmente il volume delle transazioni finanziarie. (3) L’acquisizione dei profitti da capitale dipende sempre più da canali finanziari anziché dal commercio reale e dalla produzione di beni: ad esempio, i profitti aziendali dipendono maggiormente dai rendimenti degli investimenti. (4) L’influenza dei sistemi finanziari basati sui mercati azionari continua ad espandersi: ad esempio, i rapporti mercato azionario/PIL e debito/PIL sono in costante aumento, mentre quello credito bancario/PIL diminuisce. (5) Maggiore enfasi sul valore per azionisti nella governance aziendale: ad esempio, i riacquisti di azioni sono aumentati sul mercato azionario statunitense.
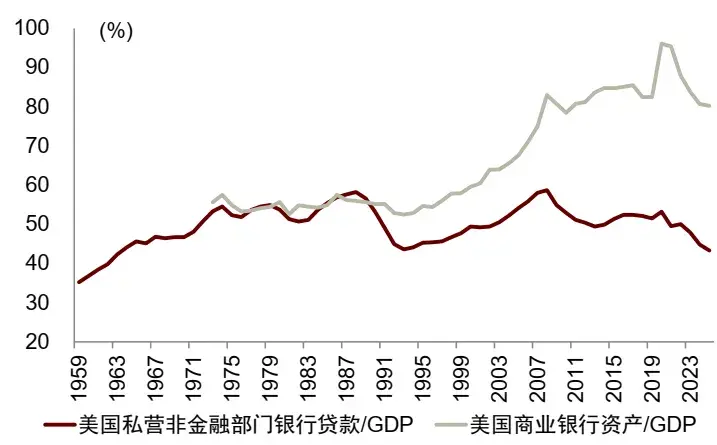
Dal punto di vista macroeconomico, dal metà degli anni ’90 il rapporto tra liquidità allargata e PIL negli Stati Uniti è in crescita, circa 20 punti percentuali superiore al rapporto M2/PIL. Dopo la crisi finanziaria, gli USA hanno rafforzato la regolamentazione finanziaria e l’attività creditizia delle banche statunitensi si è rallentata relativamente, ma il rapporto tra attivi bancari e PIL non si è ridotto e l’attività non creditizia nel settore bancario ha continuato a espandersi. Grafico 12: Il rapporto tra liquidità allargata USA e PIL è aumentato
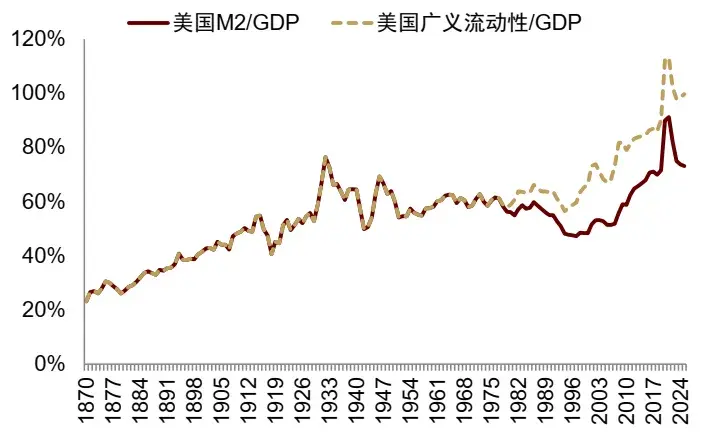
Nota: La liquidità allargata è calcolata come M2 + fondi del mercato monetario.
Fonte: iFinD, Jordà-Schularick-Taylor Macrohistory Database, Dipartimento Ricerche China International Capital Corporation. Grafico 13: Il rapporto tra attivi bancari USA e PIL non si è ridotto.
Fonte: iFinD, Dipartimento Ricerche China International Capital Corporation.
Dal punto di vista microeconomico, nuovi prodotti finanziari emergono costantemente. I dati sull’emissione di titoli da parte di imprese non finanziarie negli USA (1985–2014) indicano che la varietà di prodotti finanziari si è continuamente ampliata: nel 1985 erano circa 150, nel 2014 sono diventati 751, con un incremento di oltre 600 tipologie. La quota di finanziamento ottenuto tramite nuovi prodotti finanziari da imprese non finanziarie è aumentata, superando il 50% nel periodo 2010–2014. Grafico 14: Metodi di finanziamento delle imprese non finanziarie statunitensi
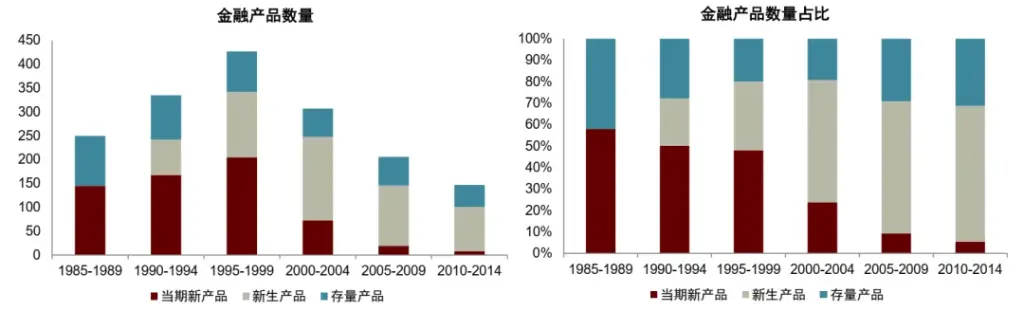
Nota: Il grafico sinistro mostra il numero totale di prodotti finanziari diversi nel periodo 1985–1989 e 2010–2014. L’istogramma classifica i prodotti in tre categorie: (1) Prodotti esistenti (Vecchi): lanciati prima del 1985; (2) Nuovi prodotti correnti (Nuovi-Entranti): lanciati nel periodo corrente; (3) Prodotti neonati (Nuovi-Giovani): lanciati dopo il 1985 ma emessi per la prima volta in periodi precedenti. Il grafico destro mostra l’andamento degli importi totali di finanziamento nel periodo 1985–1989 e 2010–2014. L’istogramma suddivide ulteriormente la scala di finanziamento in emissioni di prodotti esistenti, nuovi prodotti correnti e prodotti neonati.
Fonte: Ana Babus, Matias Marzani e Sara Moreira, «The Rise of Specialized Financial Products», NBER Working Paper 34594 (2025), Dipartimento Ricerche China International Capital Corporation.
Anche altri indicatori hanno rilevanza informativa. Ad esempio, il numero di fondi comuni statunitensi, contratti futures e opzioni è in costante aumento. Nel 2025 il numero di contratti futures e opzioni attivi è balzato soprattutto per la crescita dei contratti eventi, quali quelli offerti dalle piattaforme di previsione Kalshi e ForecastEx. I contratti eventi sono derivati basati sul verificarsi o meno di un evento specifico o sul suo esito, diffusi nei mercati predittivi e riguardanti indicatori economici, mercati finanziari, condizioni meteorologiche, eventi politici, ecc. Dopo le elezioni USA 2024, i mercati predittivi hanno registrato un forte afflusso di utenti, trainando la crescita dei contratti eventi.
Esperienze di finanziarizzazione nel settore tecnologico e immobiliare statunitense
A partire dagli anni ’80, gli USA hanno vissuto due accelerazioni della finanziarizzazione: una è stata la finanziarizzazione del settore tech negli anni ’90, l’altra quella immobiliare dopo il 2000. La finanziarizzazione tech degli anni ’90 si è caratterizzata per un forte aumento del venture capital statunitense e un boom del finanziamento azionario, che ha ampliato le modalità di impiego dei fondi e consentito il flusso di capitale. Un fattore trainante chiave di tale fase è stato l’allentamento dei vincoli sugli investimenti dei fondi pensione, che ha favorito lo sviluppo del venture capital, fornito canali di uscita tramite IPO, liberato capitali bloccati e attratto ulteriori risorse. La finanziarizzazione immobiliare degli anni 2000 ha creato nuova liquidità e ampliato le modalità del suo utilizzo, principalmente attraverso la cartolarizzazione, che ha permesso alle istituzioni di prestito immobiliare di liberare capitale, superare i vincoli patrimoniali, erogare nuovi prestiti e generare nuova liquidità. La cartolarizzazione ha inoltre consentito a più istituzioni finanziarie di partecipare alla finanziarizzazione immobiliare, moltiplicando le modalità di impiego del capitale.
I metodi di finanziamento azionario delle imprese statunitensi includono il finanziamento privato e quello pubblico. Nella fase startup il finanziamento avviene prevalentemente tramite equity privato, mentre nella fase di crescita si passa al finanziamento azionario pubblico. Dal 1979 gli USA hanno allentato i vincoli sugli investimenti dei fondi pensione, determinando un forte aumento del venture capital. Quest’ultimo ha trasformato «startup internet non garantite» in imprese più facilmente finanziabili, con le IPO che hanno fornito canali di uscita per liberare capitali immobilizzati in equity, generando nuovi investimenti. Le uscite tramite IPO hanno inoltre aiutato il venture capital ad attrarre ulteriori fondi.
In particolare, prima del 1979 la regola del «prudente amministratore» stabilita dal Employee Retirement Income Security Act del 1974 limitava gli investimenti dei fondi pensionistici statunitensi in startup. Nel 1979 il Dipartimento del Lavoro USA chiarì tale regola, precisando che i fondi pensionistici dovevano valutare l’effetto di diversificazione del rischio sull’intero portafoglio, senza più richiedere che ogni singolo investimento fosse a basso rischio. Dopo questa riforma, i fondi pensionistici poterono aumentare le allocazioni verso investimenti rischiosi, favorendo un ingresso su larga scala di limited partner istituzionali e trasformando profondamente la struttura delle fonti di finanziamento del settore statunitense del venture capital. La nuova scala e gli importi degli investimenti in venture capital negli USA mostrarono una crescita significativa: nel 1978 solo circa il 15% proveniva da fondi pensionistici, mentre nel 1990 tale quota raggiunse il 53%. Anche i volumi di raccolta e di investimento in venture capital negli USA iniziarono a crescere rapidamente negli anni ’90. Grafico 15: Fonti di finanziamento del venture capital statunitense
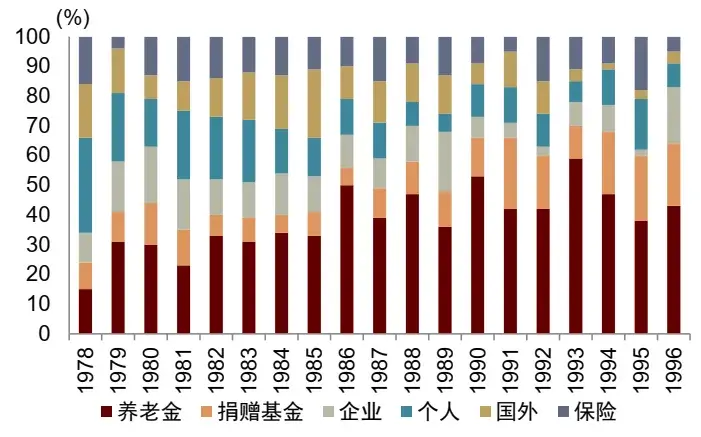
Fonte: Gompers & Lerner, 1998, «What Drives Venture Capital Fundraising?»; Nicole R. Onorato, 1997, «Trends in Venture Capital Funding in the 1990s»; Dipartimento Ricerche China International Capital Corporation. Grafico 16: Raccolta fondi e importi investiti dal venture capital statunitense
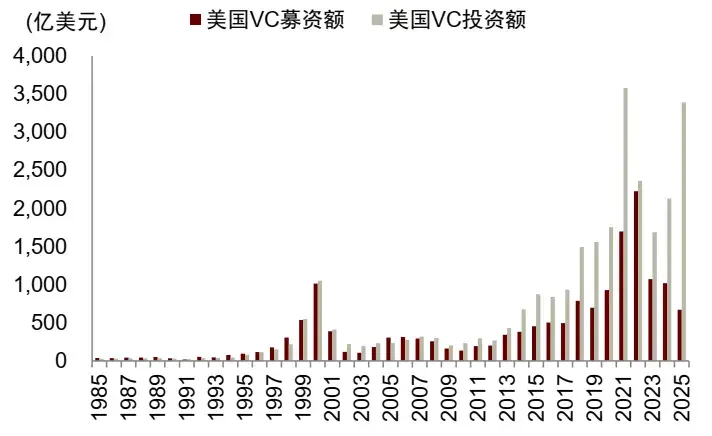
Fonte: National Venture Capital Report 2013, 2023 e 2025; Dipartimento Ricerche China International Capital Corporation
Dopo l’afflusso di capitali nel venture capital, quest’ultimo ha aperto canali di finanziamento azionario per le startup internet, prive di garanzie reali. Le startup internet tipicamente possiedono asset leggeri, molti beni immateriali, flussi di cassa negativi, nessun utile stabile e mancano di garanzie bancarie, rendendo difficile ottenere finanziamenti tramite canali tradizionali e costringendole quindi a dipendere esclusivamente dal finanziamento azionario. Negli anni ’90 il numero di IPO negli USA aumentò e crebbe anche la quota di IPO sostenute da venture capital, determinando un aumento significativo del finanziamento azionario. Grafico 17: Dopo gli anni ’90, la crescita delle IPO statunitensi supportate da venture capital.
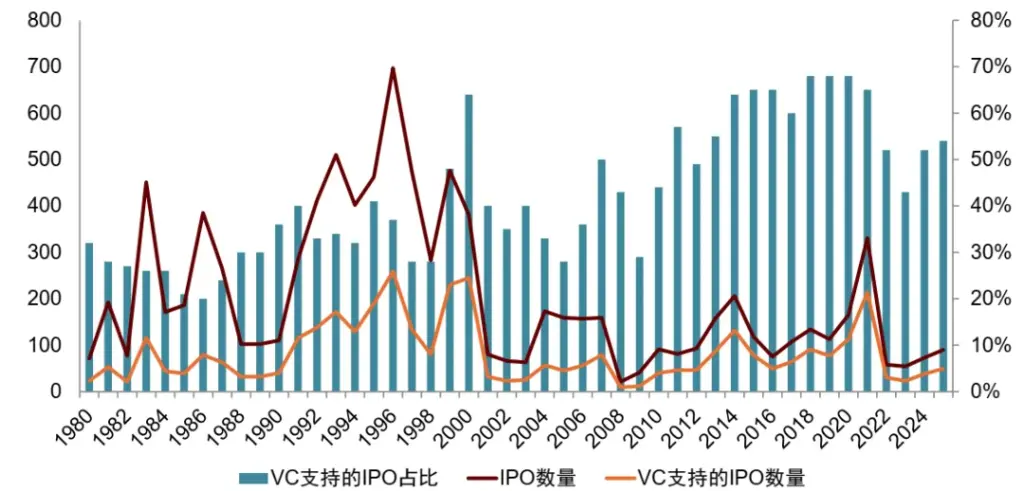
Fonte: Dati IPO di Jay R. Ritter; Dipartimento Ricerche CICC. Per ottenere exit migliori, alla fine degli anni ’90 le IPO statunitensi furono collocate con forti sconti, soprattutto nel settore tech, per attrarre più investitori. Le nuove società di venture capital, con scarse performance storiche, avevano forti incentivi a spingere le proprie portfolio company verso l’IPO, accettando sconti maggiori per creare casi di successo grazie ai rialzi del primo giorno, dimostrare risultati agli LP e facilitare la raccolta per il fondo successivo. I rendimenti derivanti dagli exit tramite IPO alla fine degli anni ’90 furono molto elevati, stimolando ulteriormente gli LP ad investire massicciamente nei VC. Tuttavia, con l’aumento del numero di IPO, la qualità media delle società quotate diminuì: l’età media delle tech company quotate con supporto di VC scese da 9 anni (1991) a 4 anni (1999).
Dopo il 2000, la finanziarizzazione dell’immobiliare statunitense ha rivitalizzato asset esistenti mediante derivati ed è stata strettamente correlata all’espansione della moneta larga e del finanziamento tramite debito. Diversi istituti finanziari hanno trasformato asset immobiliari in strumenti finanziari negoziabili, utilizzabili come garanzia e leva, attraverso la cartolarizzazione, collegando il mercato immobiliare ai mercati finanziari, al sistema bancario e al sistema bancario ombra. Il ruolo principale della cartolarizzazione delle obbligazioni garantite da mutui (MBS) era rivitalizzare crediti esistenti, rendendo la moneta originaria più liquida e aumentandone la velocità di circolazione; contemporaneamente, le banche potevano continuare a erogare nuovi prestiti alle famiglie dopo aver recuperato i fondi, generando espansione della moneta larga tramite il meccanismo bancario di derivazione del credito.
I metodi per rivitalizzare asset esistenti includono il potenziamento del credito, la ricartolarizzazione e l’aggiunta di «assicurazioni» sui mutui, trasformando asset inizialmente illiquidi in asset liquidi. Il potenziamento del credito comprende circa tre metodi: (1) Tranching, ossia la suddivisione dei mutui in titoli con diversi livelli di rischio per soddisfare le esigenze di diversi investitori; (2) Sovracollateralizzazione: la dimensione del pool di asset supera il valore nominale complessivo di tutti i titoli emessi, con la parte eccedente che funge da sovracollateralizzazione per assorbire eventuali perdite; (3) Spread eccedente: il tasso d’interesse sul mutuo è superiore a quello dell’MBS, garantendo uno spread positivo.
L’obbligazione garantita da debiti (CDO) cartolarizza ulteriormente e suddivide in tranche gli MBS garantiti da mutui subprime in titoli di diversi livelli di rischio. Inoltre, lo swap su default creditizio (CDS) aggiunge un ulteriore strato di «assicurazione» sui mutui, migliorandone ulteriormente la liquidità.
I dati mostrano che, dopo gli anni ’80, il rapporto tra prestiti e PIL negli USA è salito significativamente, con gli impieghi immobiliari residenziali in maggiore crescita. Nel 1995 il rapporto tra mutui residenziali e PIL era inferiore al 50%, mentre nel 2007 superava l’80%. Dal 2001 al 2006 il tasso di cartolarizzazione dei mutui USA è cresciuto in modo marcato, specialmente per i titoli di mutui Alt-A e subprime di qualità inferiore: ad esempio, il tasso di cartolarizzazione dei mutui Alt-A è passato dal 19% (2001) al 91% (2006), mentre quello dei mutui subprime è salito dal 46% (2001) al 75% (2006).
I detentori di mutui statunitensi sono passati dalle banche a entità non bancarie. Inizialmente la cartolarizzazione immobiliare USA coinvolgeva principalmente istituzioni sostenute dal governo, come Fannie Mae, Freddie Mac e Ginnie Mae; successivamente, hanno partecipato sempre più istituzioni non governative (incluse banche d’investimento). Grazie alla cartolarizzazione, istituzioni sostenute dal governo (come Fannie Mae e Freddie Mac) e gli emittenti di ABS detenevano oltre il 60% della quota di mercato nel 2006.
La finanziarizzazione dell’IA negli USA è ancora agli inizi
I flussi di cassa delle principali aziende statunitensi di IA sono appena diventati positivi e stanno iniziando a orientarsi verso finanziamenti esterni. Il rapporto tra spesa per investimenti e ricavi delle aziende rappresentative di IA negli USA è salito dal 10,3% circa nel 2020 al 32,8% circa nel 2025, per poi raggiungere il 51,7% circa nel Q2 2026, superando i massimi del periodo della rivoluzione tecnologica. Per quanto riguarda le fonti della spesa per investimenti, il rapporto tra flusso di cassa operativo e ricavi delle aziende di IA rimane superiore al 40%, mentre il rapporto tra flusso di cassa da raccolta e ricavi è passato da circa -7% nel 2025 a circa 16,2% nel Q2 2026. Grafico 18: Fonti della spesa per investimenti delle aziende di IA
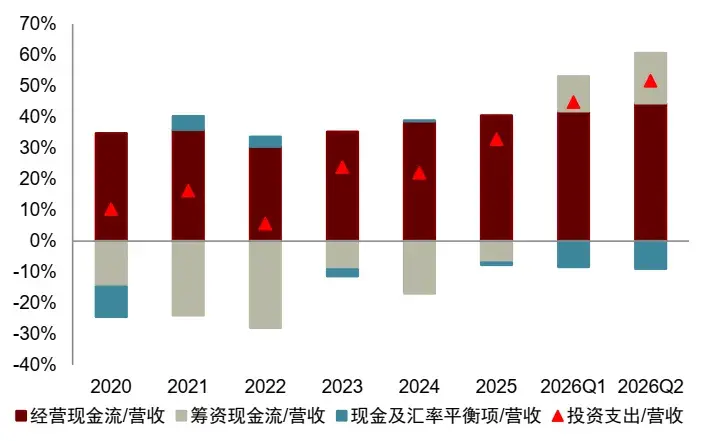
Nota: Ogni gruppo calcola il rapporto flusso di cassa/ricavi per le aziende campione e ne fa la media. Le aziende di IA includono Microsoft, Alphabet, Amazon, Meta e Oracle. I dati 2020–2025 sono tratti dai bilanci annuali, mentre quelli del Q1 e Q2 2026 si basano sulla somma dei flussi degli ultimi quattro trimestri fino al trimestre di riferimento, per attenuare gli effetti stagionali.
Fonte: Wind, Bloomberg, Dipartimento Ricerche CICC. Grafico 19: Fonti della spesa per investimenti delle aziende tecnologiche
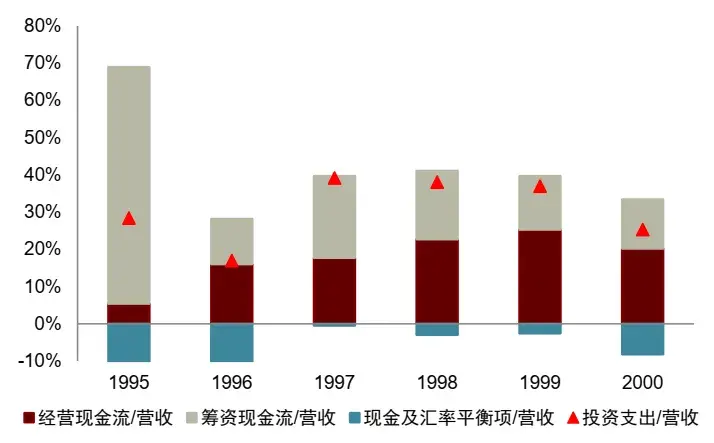
Nota: Ogni gruppo calcola il rapporto flusso di cassa/ricavi per le aziende campione e ne determina quindi la media. Le aziende tecnologiche includono Microsoft, Cisco, Amazon, WorldCom e Lucent. Fonte: Wind, Bloomberg, Dipartimento Ricerche CICC. Attualmente, il finanziamento esterno aggiuntivo per le aziende IA proviene principalmente dal debito, mentre il finanziamento azionario non ha ancora avuto inizio su larga scala. Nel Q2 2026, il rapporto flusso di cassa netto raccolto/ricavi per le aziende IA è salito al 16,2%, superiore a quello delle aziende tecnologiche nel 2000 (13,2%). Tra queste, il rapporto finanziamento netto del debito/ricavi era pari al 21,2%, mentre il rapporto finanziamento netto azionario/ricavi si è ridotto a -3,3%; all’epoca, le aziende tecnologiche registravano afflussi netti sia da finanziamento del debito che azionario. In confronto, l’attuale ciclo espansivo di finanziamento IA è più concentrato sul versante del debito, con il finanziamento azionario che riflette riacquisti netti. Se i costi del finanziamento del debito dovessero aumentare in futuro, le aziende IA potrebbero rivolgersi al finanziamento azionario. Grafico 20: Fonti del flusso di cassa raccolto dalle aziende IA
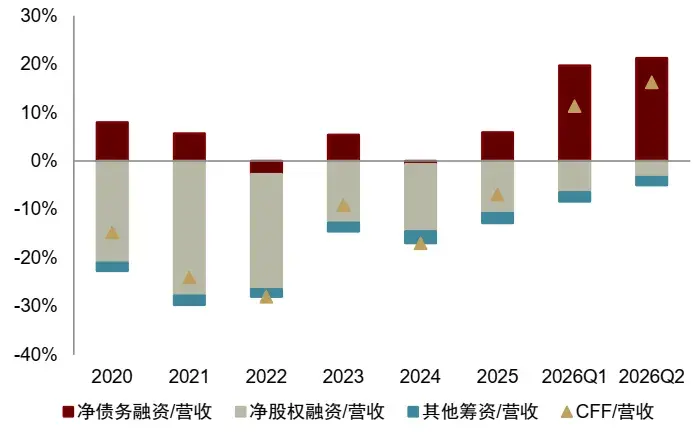
Nota: Ogni gruppo calcola il rapporto flusso di cassa/ricavi per le aziende campione e ne determina quindi la media. Finanziamento netto del debito = aumento/emissione del debito – riduzione/rimborso del debito; finanziamento netto azionario = aumento/emissione di capitale proprio – riduzione/riacquisto di capitale proprio – dividendi pagati; altri finanziamenti = CFF – finanziamento netto del debito – finanziamento netto azionario. Le aziende IA includono Microsoft, Alphabet, Amazon, Meta e Oracle. I dati delle aziende IA per il periodo 2020–2025 derivano dai bilanci annuali, mentre quelli del Q1 e Q2 2026 sono calcolati sulla base del totale degli ultimi quattro trimestri fino al rispettivo trimestre, per attenuare gli effetti stagionali.
Fonte: Wind, Bloomberg, Dipartimento Ricerche CICC. Grafico 21: Fonti del flusso di cassa raccolto dalle aziende tecnologiche
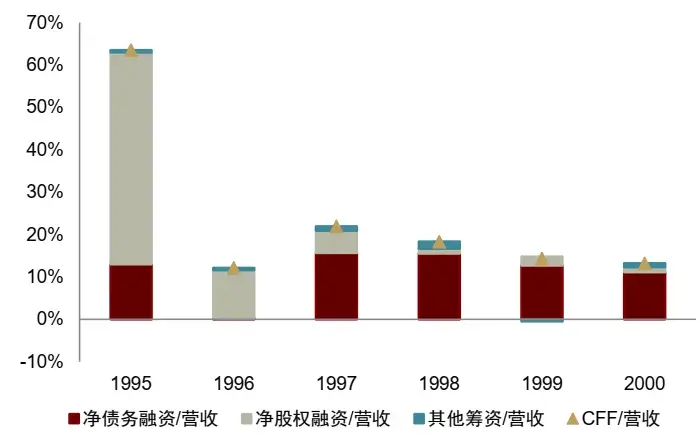
Nota: Ogni gruppo calcola il rapporto flusso di cassa/ricavi per le aziende campione e ne determina quindi la media. Finanziamento netto del debito = aumento/emissione del debito – riduzione/rimborso del debito; finanziamento netto azionario = aumento/emissione di capitale proprio – riduzione/riacquisto di capitale proprio – dividendi pagati; altri finanziamenti = CFF – finanziamento netto del debito – finanziamento netto azionario. Le aziende tecnologiche includono Microsoft, Cisco, Amazon, WorldCom e Lucent. Il rapporto medio molto elevato di finanziamento netto azionario/ricavi per le aziende tecnologiche nel 1995 è stato influenzato soprattutto dalla base di ricavi relativamente ridotta di Amazon quell’anno. Fonte: Wind, Bloomberg, Dipartimento Ricerche CICC. Secondo i dati Dealogic, al giugno 2026 le aziende IA (Alphabet, Amazon, Meta, Microsoft e Oracle) hanno emesso globalmente obbligazioni per 159 miliardi di dollari, rispetto ai 108 miliardi dell’intero 2025 e ai soli 17 miliardi dell’intero 2024. Le passività totali di queste cinque aziende IA sono aumentate significativamente dal Q4 2025, con un incremento trimestrale di 211,5 miliardi di dollari nel Q2 2026. Marginalmente, la crescita del debito a breve termine nel Q2 2026 è stata più pronunciata, mentre quella del debito a lungo termine si è rallentata, accrescendo la pressione sul rimborso del debito da parte delle aziende. Grafico 22: Aumento significativo dell’emissione obbligazionaria da parte delle aziende IA statunitensi
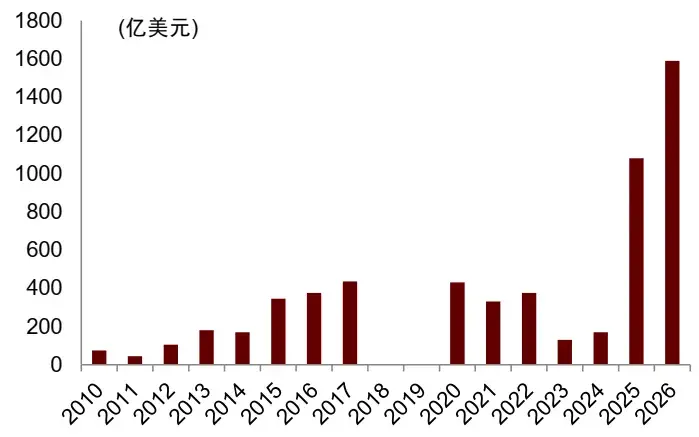
Nota: I dati sull’emissione di obbligazioni societarie includono Google, Amazon, Meta, Microsoft e Oracle. I dati sull’emissione di obbligazioni societarie per il 2026 si riferiscono al 5 giugno 2026.
Fonte: WSJ, Dealogic, iFinD, Bloomberg, Dipartimento Ricerche CICC. Grafico 23: Composizione del debito delle aziende IA statunitensi
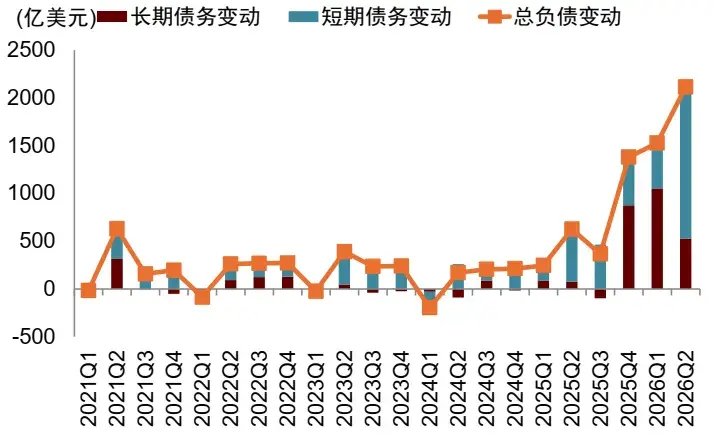
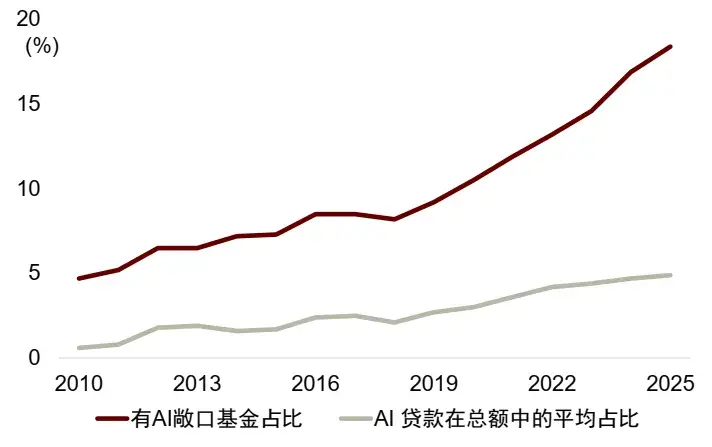
Nota: Le aziende IA includono Google, Amazon, Meta, Microsoft e Oracle. Fonte: iFinD, Dipartimento Ricerche CICC. Il credito privato è diventato una fonte importante di finanziamento fuori bilancio per le aziende IA statunitensi. Il credito privato sta gradualmente sostituendo i prestiti bancari tradizionali per sostenere investimenti infrastrutturali IA a lungo ciclo. Data l’entità degli investimenti nei progetti IA e i lunghi periodi di recupero, i sistemi bancari tradizionali mostrano un’appetibilità al rischio limitata, rendendo istituzioni di credito privato di grandi dimensioni come Apollo, Ares, Blackstone e Blue Owl fornitori chiave di finanziamenti. Secondo stime della BIS, i prestiti di credito privato alle aziende correlate all’IA sono cresciuti oltre i 200 miliardi di dollari, rappresentando quasi l’8% del credito privato totale. Circa il 20% dei fondi di private equity include attualmente prestiti IA. I fondi di credito privato confluiscono principalmente in SPV per data center, CoreWeave e altri operatori di capacità di calcolo e piattaforme di finanziamento GPU, utilizzando i flussi di cassa stabili generati da contratti pluriennali con le M7 come supporto al rimborso, spostando efficacemente le fonti di finanziamento dal sistema bancario a quello finanziario non bancario, funzionando analogamente alle banche. Grafico 24: Crescita rapida dei prestiti diretti del credito privato alle aziende IA statunitensi
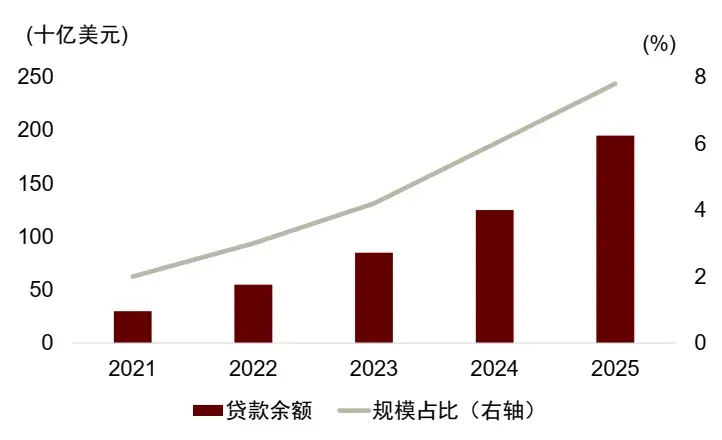
Fonte: Aldasoro, Iñaki, Sebastian Doerr e Daniel Rees. Financing the AI boom: from cash flows to debt. N. 120. Banca dei Regolamenti Internazionali, 2026, Dipartimento Ricerche CICC. Grafico 25: Aumento della quota di credito privato coinvolto in prestiti IA
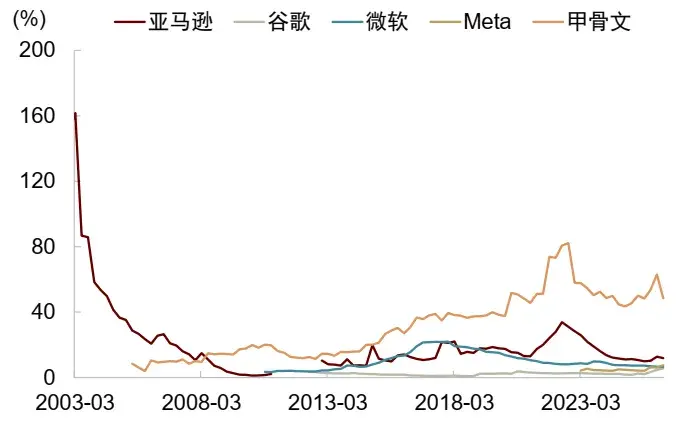
Fonte: Aldasoro, Iñaki, Sebastian Doerr e Daniel Rees. Financing the AI boom: from cash flows to debt. N. 120. Banca dei Regolamenti Internazionali, 2026. Dipartimento Ricerche China International Capital Corporation. Attualmente, le aziende IA non subiscono una pressione debitoria significativa e vi è ancora spazio per ulteriori finanziamenti mediante debito. Le cinque principali aziende di cloud computing statunitensi dispongono di flussi di cassa operativi sufficienti e la loro capacità complessiva di rimborso del debito è solida. Tutti i rapporti di copertura degli interessi mediante flusso di cassa operativo sono superiori a 1: Oracle è al minimo, circa 7 volte, seguita da Amazon con circa 48 volte e Google al massimo, circa 82 volte. Tutti i tassi di rimborso del debito sono inferiori a 1: Oracle è circa al 48%, Amazon circa al 12% e Google al minimo, solo circa al 6%. Grafico 26: Tassi di rimborso del debito delle cinque principali aziende di cloud computing statunitensi (valore attuale del capitale e degli interessi del debito / flusso di cassa operativo)
Nota: Calcolato secondo la formula BIS per il tasso di rimborso del debito. Fonte: Bloomberg, Dipartimento Ricerche China International Capital Corporation. Gli attuali tassi di interesse effettivi delle cinque principali aziende di cloud computing statunitensi non sono elevati e la situazione delle riserve nette di cassa è differenziata. Nel Q2 2026, il tasso di interesse effettivo per le cinque principali aziende cloud era del 4,9%, inferiore al rendimento delle obbligazioni societarie con rating Baa. I costi di finanziamento per le cinque principali aziende cloud restano contenuti, in parte grazie al “blocco” dei tassi nell’ambiente precedente di bassi tassi d’interesse e all’emissione di obbligazioni in valute diverse dal dollaro USA. Per quanto riguarda le riserve nette di cassa, Google, Microsoft e Meta sono in una posizione relativamente migliore, mentre Amazon e Oracle presentano una cassa netta negativa, indicando una maggiore dipendenza dal finanziamento esterno. Grafico 27: I tassi di interesse effettivi delle cinque principali aziende di cloud computing statunitensi restano contenuti
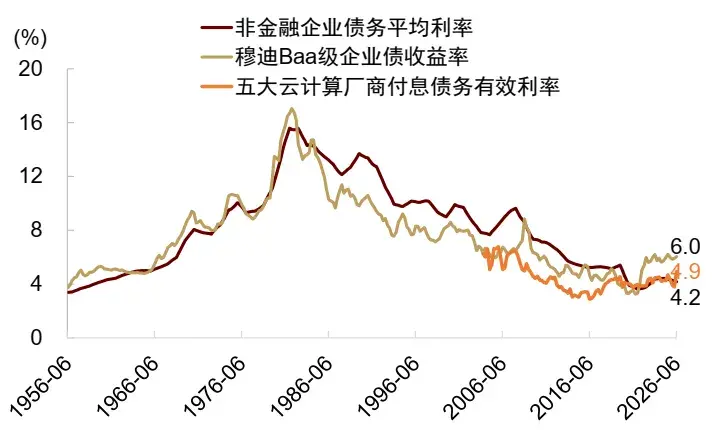
Nota: Tasso d'interesse effettivo sul debito = Spese per interessi negli ultimi 12 mesi / Debito totale Fonte: Bloomberg, Dipartimento di Ricerca di China International Capital Corporation La cartolarizzazione degli asset potrebbe diventare il prossimo passo per finanziare le aziende statunitensi specializzate in intelligenza artificiale. Con l’accumulo continuo di contratti di locazione a lungo termine e di acquisto di capacità, i flussi di cassa stabili generati da data center e asset di potenza computazionale stanno cominciando a soddisfare i requisiti per la cartolarizzazione. All’inizio del 2024, CyrusOne ha emesso ABS per data center per 1,175 miliardi di dollari; a marzo 2025, Sabey ha emesso ABS per 325 milioni di dollari, garantiti da sette data center statunitensi; a maggio 2025, Stack ha emesso ABS per 345 milioni di dollari, garantiti da immobili, contratti di locazione e diritti correlati di undici data center statunitensi; a settembre 2025, QTS ha emesso ABS per 600 milioni di dollari, garantiti dal data center di Phoenix; all’inizio del 2026, Compass Datacenters ha emesso ABS per data center per 830 milioni di dollari, con asset sottostanti rappresentati da contratti a lungo termine per la locazione di potenza computazionale a società cloud. I prestiti per data center AI vengono incapsulati in ABS e distribuiti a investitori istituzionali come fondi pensione e fondi assicurativi, analogamente al processo di cartolarizzazione immobiliare.
Gli investimenti azionari a lungo termine nelle aziende statunitensi specializzate in intelligenza artificiale sono recentemente aumentati, ma la loro quota complessiva rimane modesta. Gli investimenti azionari a lungo termine effettuati dalle aziende AI sono cresciuti dal 2025, raggiungendo circa il 5% del totale degli asset nel II trimestre 2026. Rispetto alle aziende internet, la quota di investimenti azionari a lungo termine nelle aziende AI è ancora bassa, indicando che il finanziamento azionario per queste aziende è ancora agli inizi. Inoltre, utilizzare alcuni progetti ad alto impiego di asset come investimenti azionari rappresenta anche un modo per isolare i rischi dai bilanci delle grandi società cloud. Grafico 28: Quota degli asset azionari a lungo termine nelle aziende statunitensi specializzate in intelligenza artificiale
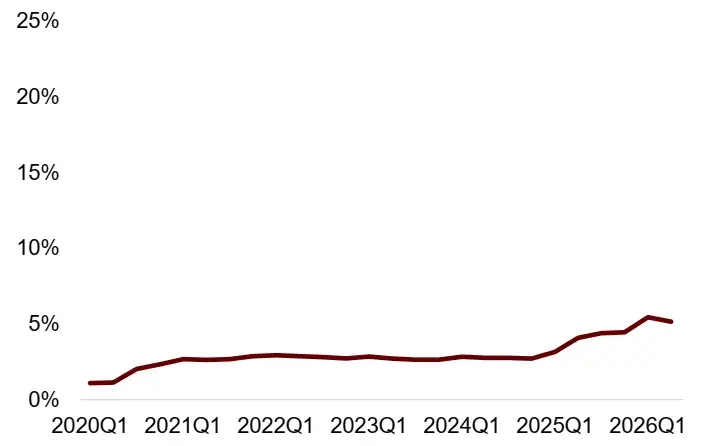
Nota: Ogni gruppo calcola il rapporto per le aziende campione e ne determina quindi una media semplice. Le aziende AI includono Microsoft, Alphabet, Amazon, Meta e Oracle.
Fonte: Wind, Bloomberg, Dipartimento di Ricerca di China International Capital Corporation Grafico 29: Quota degli asset azionari a lungo termine nelle aziende statunitensi internet
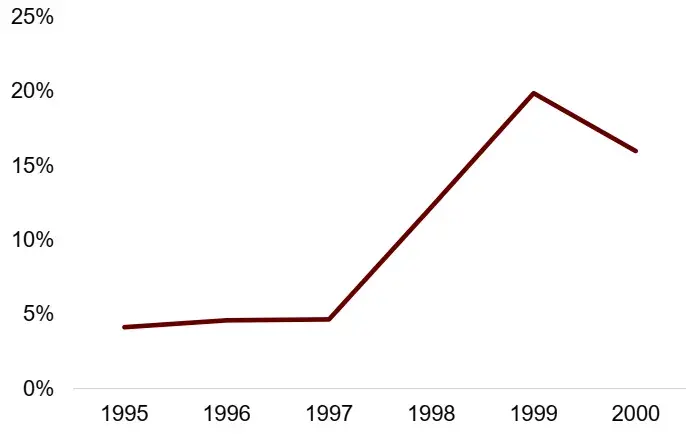
Nota: Ogni gruppo calcola il rapporto per le aziende campione e ne determina quindi una media semplice. Le aziende internet includono Microsoft, Cisco, Amazon, WorldCom e Lucent. Fonte: Wind, Bloomberg, Dipartimento di Ricerca di China International Capital Corporation
Rischi a breve termine
L’analisi precedente suggerisce che, nel contesto della finanziarizzazione statunitense e considerando che le aziende AI possiedono attributi tecnologici più marcati rispetto alle aziende internet e attributi simili a quelli immobiliari, queste possono ricorrere sia al finanziamento azionario che a quello obbligazionario. Tuttavia, rispetto alle rivoluzioni storiche di internet e dell’immobiliare, la finanziarizzazione attuale delle aziende AI statunitensi è ancora agli inizi, e non vi è motivo di preoccuparsi eccessivamente per le fonti di finanziamento. Ciò non significa però che si possano ignorare i rischi di volatilità della liquidità a breve termine, soprattutto in presenza di prezzi elevati del petrolio e di un percorso dei tassi di interesse statunitensi incerto.
Ripercorrendo la storia, prima dello scoppio della bolla internet e della bolla immobiliare statunitense, si verificarono contemporaneamente tre fenomeni: (1) Elevato indebitamento. Durante la rivoluzione internet, numerose aziende Dotcom quotarono negli USA e il rapporto Shiller PE salì da 17x (1990) a 44x (2000). Prima della crisi dei mutui subprime, il rapporto macroeconomico di indebitamento delle famiglie statunitensi passò dal 70% (2000) al 98% (2007); (2) Deterioramento dei fondamentali. Intorno al 2000, il tasso di penetrazione di internet negli USA raggiunse un punto di svolta, mentre dal 2006 in poi il tasso di insolvenza sui mutui statunitensi cominciò a salire; (3) Rafforzamento sistematico delle condizioni di finanziamento. La Federal Reserve avviò un ciclo di rialzo dei tassi nel 1998, portando il tasso sui fondi federali dal 4,75% (1998) al 6,5% (2000). Prima della crisi dei mutui subprime, il tasso sui fondi federali salì dall’1,0% (2003) al 5,23% (2006).
Attualmente, questi tre fenomeni non sono ancora significativi per le aziende AI. Il rapporto di indebitamento del settore societario statunitense rimane relativamente basso e le valutazioni azionarie non sono eccessive; l’economia statunitense resta relativamente solida, con una crescita nominale intorno al 5%, e le grandi aziende tecnologiche rappresentate dal gruppo Mag 7 registrano ancora alti tassi di crescita di entrate e profitti; le condizioni di finanziamento non mostrano ancora un rafforzamento significativo e prolungato.
Tuttavia, i rischi a breve termine richiedono comunque attenzione, poiché potrebbero interrompere il finanziamento delle aziende AI. Attualmente, negli USA esiste una forte domanda di finanziamenti e, con la crescita dell’inflazione, l’ambiente di finanziamento sta diventando marginalmente più rigido. Di recente, le pressioni di finanziamento reali (tassi d’interesse reali TIPs) sono aumentate, sollevando preoccupazioni sulla sostenibilità dell’elevato indebitamento nella catena del valore dell’IA.
A settembre 2026, il Comitato per la politica finanziaria della Banca d’Inghilterra ha segnalato l’aumento del debito legato all’IA e la sua scarsa trasparenza, che complicano la valutazione dei rischi; inoltre, con il rafforzamento delle condizioni finanziarie, il mercato del credito (incluso il credito privato) risulta relativamente fragile. A maggio 2026, la Federal Reserve ha evidenziato nel suo Rapporto sulla stabilità finanziaria che l’IA e il credito privato costituiscono rischi recenti da monitorare. La Fed ritiene che, con la crescente dipendenza dei capital expenditures dal finanziamento obbligazionario, aumentino gli effetti sistemici di leva; il credito privato affronta pressioni crescenti, tra cui rimborsi da parte degli investitori, peggioramento del sentimento e impatto dell’intelligenza artificiale sulla qualità del credito. A settembre 2026, S&P ha declassato il rating di Oracle a BBB-, appena sopra la soglia di credito spazzatura. Dopo il rialzo dei tassi da parte della Federal Reserve a settembre 2026, entro la fine del mese i rendimenti di alcuni bond ad alto rendimento emessi da Coreweave sono saliti di oltre 0,5 punti percentuali. A luglio 2026, Meta ha emesso nuovi bond per 12 miliardi di dollari per finanziare data center, con un rendimento del 7,5%, superiore di 0,4 punti percentuali rispetto al rendimento dei 27 miliardi di dollari emessi nell’ottobre 2025. Grafico 30: Le bolle scoppiano tipicamente dopo un rafforzamento sistematico delle condizioni di finanziamento
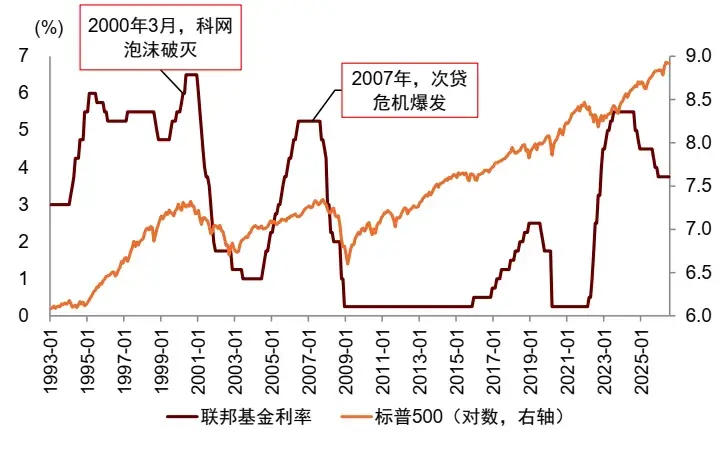
Fonte: iFinD, Dipartimento di Ricerca di China International Capital Corporation In particolare, due tipi di rischio richiedono attenzione a breve termine. Primo, il rafforzamento delle condizioni di finanziamento potrebbe ridurre la propensione agli investimenti privati. Se la Federal Reserve alzerà i tassi o le banche stringeranno i criteri di erogazione dei prestiti, i costi di finanziamento aziendale e la difficoltà di ottenere fondi potrebbero aumentare, frenando così l’espansione degli investimenti privati. Secondo, le pressioni di finanziamento a breve termine potrebbero intensificarsi, amplificando i rischi di liquidità. Lo spread tra il mercato delle operazioni di pronti contro termine e quello dei commercial paper cartolarizzati rimane superiore alla norma, indicando che le pressioni di finanziamento a breve termine di alcuni operatori di mercato non si sono ancora dissipate. Se in questo momento la politica monetaria si stringesse ulteriormente, ciò potrebbe aumentare la difficoltà di rifinanziamento del debito e amplificare le fluttuazioni nel mercato dei fondi a breve termine.