Morgan Stanley: l'oro trova un forte supporto a 4.000 USD; ulteriori aumenti dei rendimenti non sono necessariamente negativi per l'oro
 Tapbit Wire
Punti chiave
· L'oro sta sovraperformando il contesto macroeconomico: la relazione tra oro e rendimenti reali da marzo a luglio avrebbe implicato un prezzo dell'oro inferiore a 3.000 USD/oncia, circa il 28% sotto i livelli attuali.
· Da qui in poi, qualsiasi calo dei rendimenti reali dovrebbe essere positivo per l'oro, riducendo il costo di detenzione e incoraggiando afflussi di investimenti.
· Tuttavia, rendimenti più alti non implicano necessariamente un prezzo più basso dell'oro: se l'aumento riflette preoccupazioni sulla sostenibilità fiscale e sul rischio sovrano, ciò sosterrà l'oro.
· Prezzi del petrolio più bassi dovrebbero sostenere l'oro, ma se un ulteriore rialzo del petrolio accresce le preoccupazioni su crescita e stagflazione, l'oro potrebbe rimanere altrettanto stabile.
1. L'oro ha sovraperformato il contesto macroeconomico
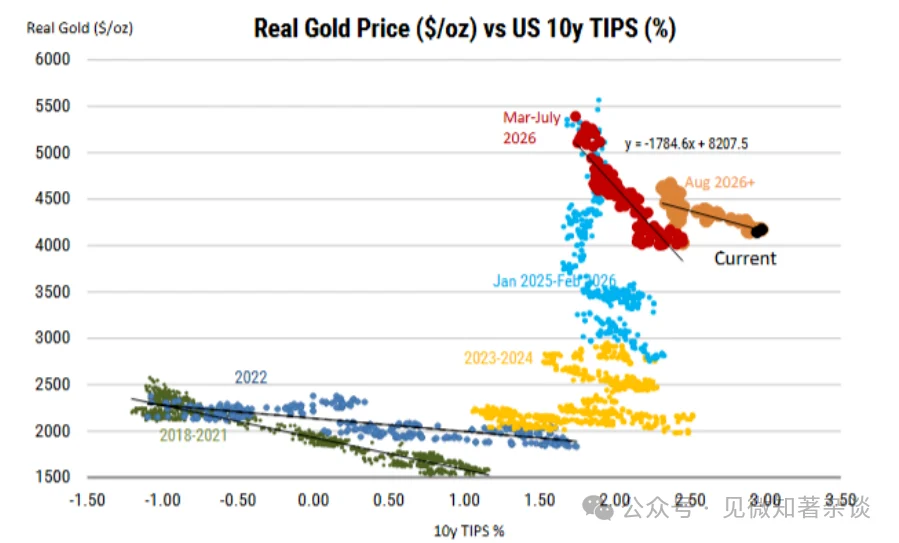
Nonostante gli ultimi aumenti dei tassi da parte della Fed, un dollaro più forte e rendimenti obbligazionari a lungo termine elevati, l'oro è sceso solo del 10% dal massimo di agosto e rimane sopra i 4.000 USD/oncia.
Per confronto, se la relazione tra oro e rendimenti reali osservata da marzo a luglio fosse rimasta valida, il prezzo dell'oro sarebbe già sceso sotto i 3.000 USD/oncia, ovvero il 28% sotto i livelli attuali.
[Figura 1: l'oro resiste sempre meglio alle controspinte macro: una forte domanda da parte delle banche centrali e degli ETF sta compensando l'impatto dei rendimenti reali crescenti, indicando che il tradizionale legame dell'oro con i tassi d'interesse sta cambiando ancora una volta]
Rendimenti più bassi offrono la via al rialzo più chiara, ma rendimenti più alti non sono necessariamente negativi: un indebolimento dei rendimenti ridurrebbe il costo di detenzione dell'oro, mentre i nostri economisti prevedono che la Fed effettuerà meno aumenti rispetto a quanto già scontato dai mercati.
Tuttavia, se i rendimenti saliranno ulteriormente a causa di preoccupazioni sulla sostenibilità fiscale, gli investitori potrebbero spostarsi sempre più verso asset fisici privi di rischio di credito, sostenendo così anche l'oro.
Prospettiva MS: l'oro rimane la nostra prima scelta tra le materie prime — target a 5.000 USD/oncia entro il Q2 2027.
Una forte domanda fisica ha creato un supporto intorno ai 4.000 USD/oncia, con potenziale rialzo se le condizioni macro si allenteranno o i prezzi del petrolio caleranno. Le preoccupazioni sulla sostenibilità fiscale e/o sulla stagflazione costituiscono ulteriori catalizzatori rialzisti.
I principali rischi includono ulteriori strette monetarie della Fed, un dollaro più forte, vendite da parte delle banche centrali e liquidazioni tecniche.
2. Il legame dell'oro con i rendimenti reali sta nuovamente cambiando
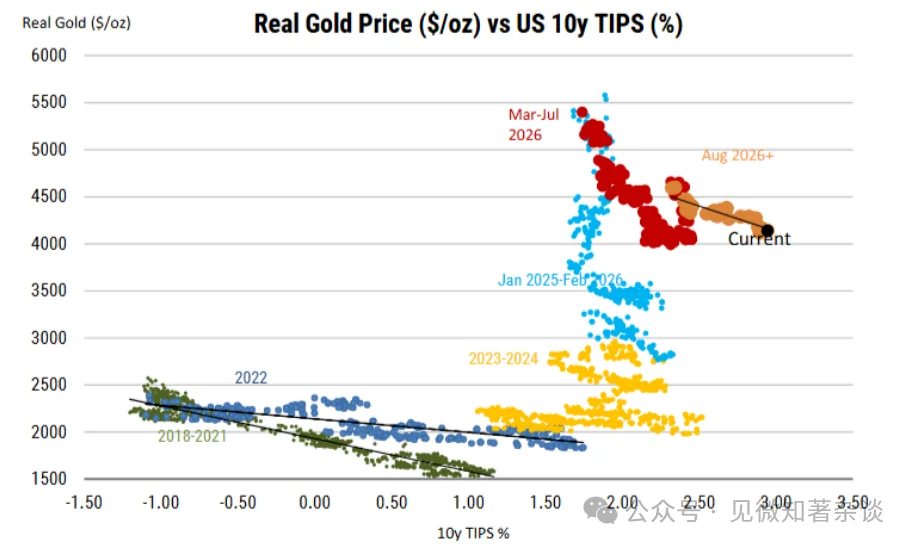
Il rapporto tra l’oro e i rendimenti reali sta evolvendo dal 2022: il Grafico 2 mostra come tale rapporto sia cambiato dall’inizio del conflitto Russia-Ucraina.
In questo periodo, l’oro ha performato molto meglio del previsto complessivamente, poiché le banche centrali hanno quasi raddoppiato gli acquisti annuali, passando da circa 500 tonnellate/anno a circa 1.000 tonnellate/anno; successivamente, nel 2025, la ripresa dei prezzi si è accelerata, con gli ETF che hanno accumulato la maggiore quantità di oro fuori dagli anni 2020 e 2008.
Tuttavia, dopo l’inizio del conflitto mediorientale, l’oro è tornato a un rapporto più «normale» con i rendimenti: il prezzo dell’oro è sceso mentre le aspettative di aumenti dei tassi sono salite, mentre alcune banche centrali hanno venduto oro per alleviare le pressioni sulle valute.
[Figura 2: Considerando i livelli attuali dei rendimenti reali, l’oro ha performato molto meglio del previsto]
Le condizioni macroeconomiche per l’oro sono ulteriormente peggiorate: ad agosto, esse sono temporaneamente migliorate, poiché le aspettative di rialzo dei tassi da parte della Fed si sono attenuate, ma sono nuovamente peggiorate in vista di settembre.
La Fed ha alzato i tassi per la prima volta dal 2023, il dollaro si è rafforzato e il rendimento del Treasury decennale statunitense ha raggiunto il livello più alto dagli inizi degli anni 2000.
L’aumento dei rendimenti nominali è stato determinato quasi interamente dai rendimenti reali, mentre il tasso d’inflazione atteso a 10 anni è salito di soli 4 pb.
Rendimenti reali più elevati aumentano il costo opportunità di detenere oro, privo di rendimento, mentre le aspettative d’inflazione relativamente stabili limitano l’attrattiva dell’oro come protezione contro l’inflazione.
Entrambi questi fattori normalmente indicano un rischio al ribasso significativo per l’oro.
[Figura 3: All’inizio di ottobre, il rendimento del Treasury decennale statunitense ha raggiunto il livello più alto dal 2002]
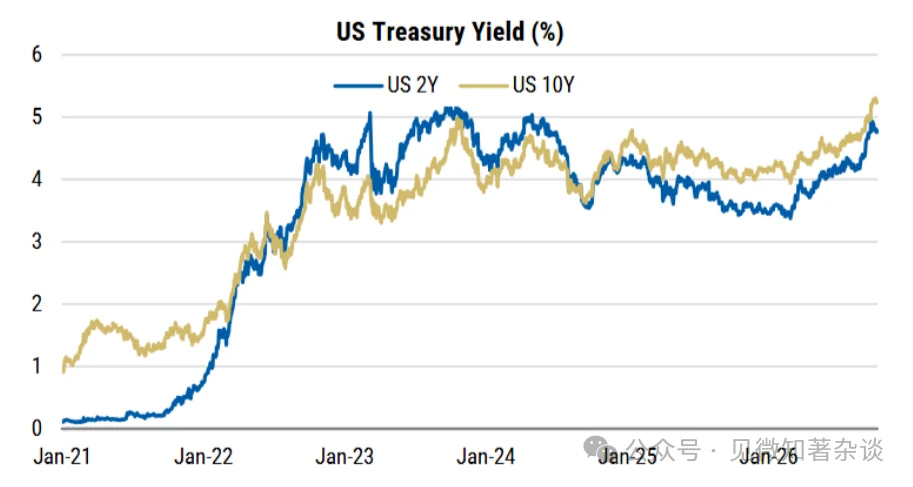
Tuttavia, il rapporto tra l’oro e i rendimenti reali sta nuovamente evolvendo: il prezzo dell’oro è effettivamente calato ed è ora del 10% inferiore al massimo di agosto.
Tuttavia, in questo contesto macroeconomico, il calo dell’oro avrebbe dovuto essere molto più ampio. Extrapolando il rapporto osservato tra oro e rendimento reale decennale da marzo a luglio, il prezzo dell’oro dovrebbe ora essere inferiore a 3.000 USD/oncia, ovvero il 28% sotto i livelli attuali.
Invece, la pendenza di questa relazione si è appiattita, mantenendo saldo il prezzo dell’oro anche con rendimenti reali ai massimi da oltre 20 anni.
Riteniamo che questa divergenza rifletta fonti strutturali di domanda sempre più importanti, in particolare gli acquisti delle banche centrali e gli afflussi negli ETF, che sono proseguiti anche dopo il rialzo dei tassi di settembre.
3. La domanda fisica riduce la sensibilità dell’oro ai fattori macroeconomici
La spinta agli acquisti da parte delle banche centrali prosegue: dopo un primo trimestre debole, le banche centrali hanno acquistato 289 tonnellate d’oro nel Q2 2026, pari a un tasso annualizzato di 1.155 tonnellate, rispetto alle 860 tonnellate dell’esercizio 2025; il nostro modello prevede 800 tonnellate per il 2026.
I primi segnali indicano che la dinamica del Q3 rimane forte, il che potrebbe rappresentare un rischio al rialzo rispetto alla nostra previsione per il 2026.
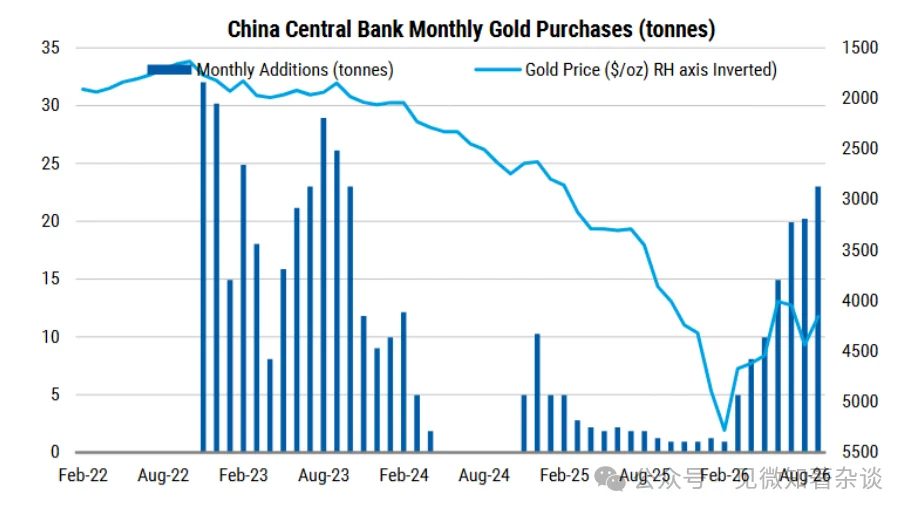
Ad esempio, la PBoC ha acquistato quest’anno 103 tonnellate, il dato più alto dal 2023, con il 60% concentrato nel Q3.
[Figura 4: La PBoC ha acquistato 103 tonnellate d’oro quest’anno, il massimo dal 2023]
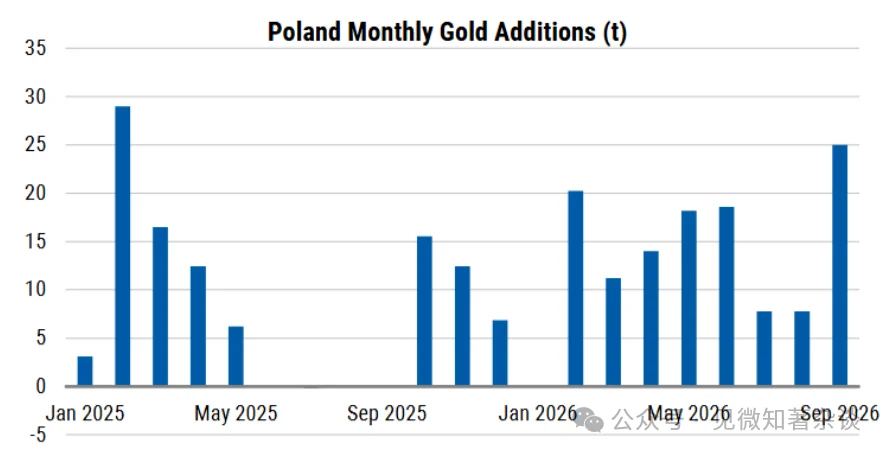
La Polonia rimane in linea per essere nuovamente il principale acquirente nel 2026, con le sue riserve auree salite a 673 tonnellate.
Ciò significa che quest’anno sono state acquistate 123 tonnellate, superando le 102 tonnellate aggiunte nel 2025.
Settembre è stato particolarmente forte. Inoltre, la Repubblica Democratica del Congo ha annunciato l’intenzione di portare le proprie riserve auree da 3 a 5 tonnellate entro fine anno, e anche la Serbia ha recentemente incrementato le proprie riserve auree.
[Figura 5: La Polonia ha acquistato 123 tonnellate d’oro quest’anno, superando i record del 2025]
Anche la domanda cinese più ampia appare solida: a agosto, le importazioni cinesi d’oro hanno raggiunto 1.100 tonnellate, un ritmo annualizzato che sarebbe il più alto dal 2017.
Questo volume supera di oltre 10 volte gli acquisti delle banche centrali, indicando che anche la domanda altrove in Cina è robusta, con mercati immobiliari ed azionari deboli che spingono gli investitori verso asset alternativi come l’oro.
Gli ETF continuano ad acquistare nonostante gli aumenti dei tassi: un fattore chiave della forza dell’oro nel 2025 è stato l’afflusso di 800 tonnellate negli ETF, verificatosi quando la Fed ha iniziato a ridurre i tassi.
Gli afflussi quest’anno sono stati più contenuti, pari a sole 250 tonnellate, cosa comprensibile data l’attuale cornice macroeconomica più sfavorevole.
Tuttavia, i dati recenti sugli afflussi negli ETF appaiono più incoraggianti: nei fondi ETF globali sull’oro si è registrato, nel terzo trimestre, l’afflusso trimestrale più consistente in termini assoluti ($31 miliardi), pari a circa 220 tonnellate delle ~250 tonnellate aggiunte quest’anno, nonostante gli aumenti dei tassi da parte della Fed.
Inoltre, gli afflussi in Europa hanno superato quelli negli USA per la prima volta dal 2021, guidati soprattutto dal Regno Unito.
[Figura 6: Gli ETF restano acquirenti netti anche con gli aumenti dei tassi della Fed]
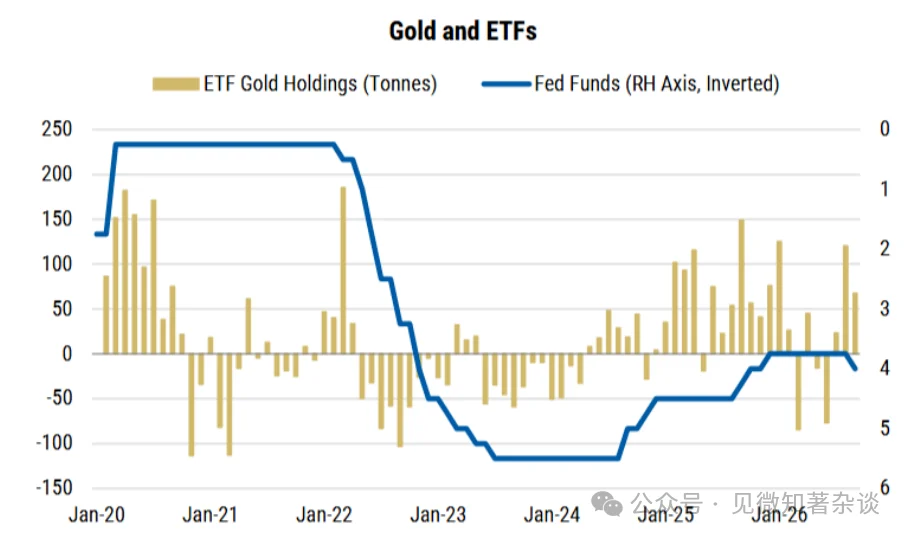
[Figura 7: Dopo aver seguito da vicino il prezzo dell’oro dalla metà del 2024, le partecipazioni negli ETF si sono ora discostate]
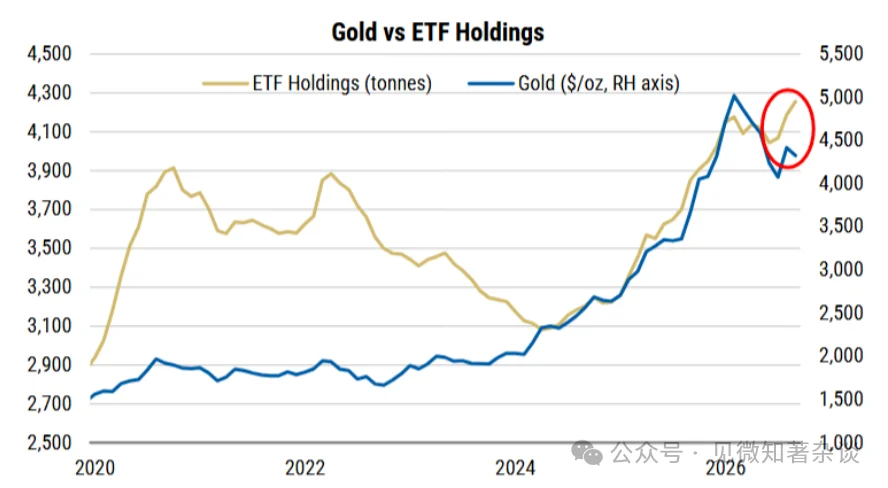
Le preoccupazioni fiscali stanno modificando il rapporto tra oro e rendimenti: i rendimenti obbligazionari in aumento di norma pesano sull’oro, ma la causa di tale aumento è determinante.
Dopo l’aumento dei tassi della Fed a settembre, i rendimenti sono inizialmente calati, per poi risalire nuovamente sui lunghi termini, accentuando la pendenza della curva dei rendimenti dei Treasury USA.
Il disavanzo fiscale USA si avvicina ai 2.000 miliardi di dollari; l’aumento dell’emissione obbligazionaria e la concorrenza da parte di prestiti societari a lungo termine legati all’IA stanno esercitando ulteriore pressione, riflettendo probabilmente una maggiore richiesta di compensazione da parte del mercato per la durata e il rischio fiscale.
Come osservato dal World Gold Council, ciò potrebbe riflettere «preoccupazioni riguardo all’incertezza sull’inflazione, alla sostenibilità fiscale e al rischio dei mercati obbligazionari sovrani».
Tali preoccupazioni potrebbero incentivare la diversificazione verso l’oro — privo di rischio emittentale o creditizio — spiegando perché la domanda di ETF è rimasta solida nonostante il rialzo dei rendimenti.
4. Un eventuale calo delle aspettative di aumenti dei tassi o dei rendimenti obbligazionari potrebbe generare un rialzo
Un attenuarsi delle aspettative di rialzi dei tassi potrebbe fungere da catalizzatore per un rialzo dell’oro: tassi d’interesse e/o rendimenti obbligazionari più bassi riducono il costo opportunità del possesso dell’oro e potrebbero stimolare nuovi afflussi negli ETF e acquisti speculativi.
I nostri economisti prevedono che la Fed effettuerà solo altri due rialzi entro la fine del 2027, contro circa 3,5 rialzi già incorporati nei prezzi di mercato.
Se le pressioni inflazionistiche si attenuano, inducendo la Fed ad alzare i tassi meno volte del previsto, ciò potrebbe ridurre le aspettative di rialzi e sostenere l’oro.
Il team prevede inoltre che il rendimento del Treasury decennale statunitense scenda dall’attuale 5,23% al 4,7% entro il Q3 2027.
L’intervento del Tesoro statunitense rappresenta un altro potenziale catalizzatore, sebbene ulteriori interventi appaiano improbabili: ad agosto, i buyback del Tesoro su titoli a lungo termine hanno coinciso con una temporanea stabilizzazione dei rendimenti e un forte rimbalzo dell’oro, amplificato da fattori di posizionamento e tecnici.
Ulteriori acquisti obbligazionari o altre misure per alleviare la pressione sui rendimenti a lungo termine potrebbero nuovamente offrire sostegno, anche se recenti dichiarazioni del Segretario al Tesoro Scott Bessent suggeriscono un limitato appetito per ulteriori interventi attivi.
Pertanto, l’annuncio del rifinanziamento del 4 novembre sarà un evento cruciale da monitorare.
Inoltre, anche se i rendimenti a lungo termine rimangono elevati a causa di preoccupazioni fiscali, una curva dei rendimenti più ripida potrebbe rafforzare l’appeal dell’oro come sostituto del debito sovrano, purché i rendimenti a breve termine scendano in seguito a minori aspettative di rialzi dei tassi.
5. Ulteriori aumenti dei rendimenti non sono necessariamente negativi per l’oro
[Figura 8: Detenzioni ETF e tassi d’interesse]
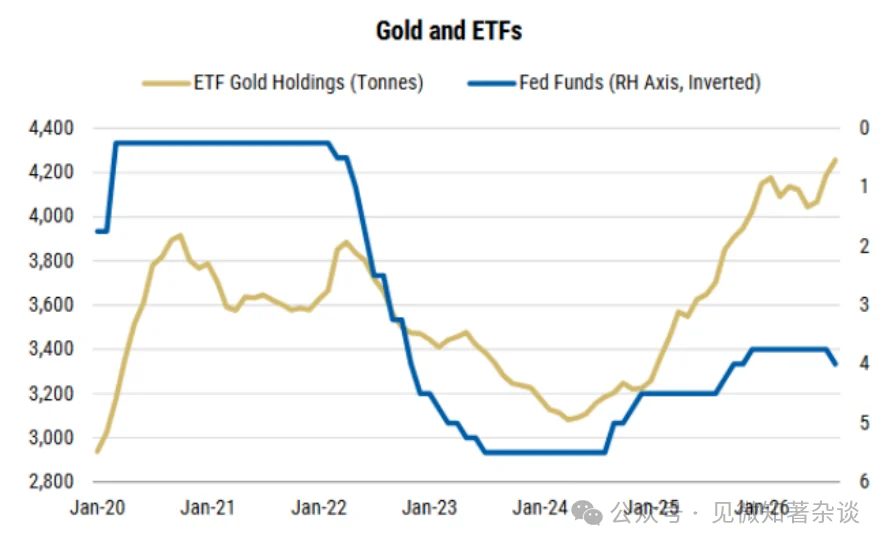
Come indicato sopra, rendimenti obbligazionari più elevati di norma pesano sull’oro aumentando il costo opportunità del possesso di un asset privo di rendimento.
Tuttavia, se un ulteriore aumento dei rendimenti a lungo termine riflette crescenti preoccupazioni sulla sostenibilità fiscale e sul rischio del debito sovrano, anziché un inasprimento della politica monetaria, questa tradizionale correlazione negativa potrebbe indebolirsi.
[Figura 9: Dall’insorgere del conflitto mediorientale, l’oro è salito in media dello 0,2% nei giorni di calo dei prezzi del petrolio e sceso in media dello 0,5% nei giorni di rialzo]
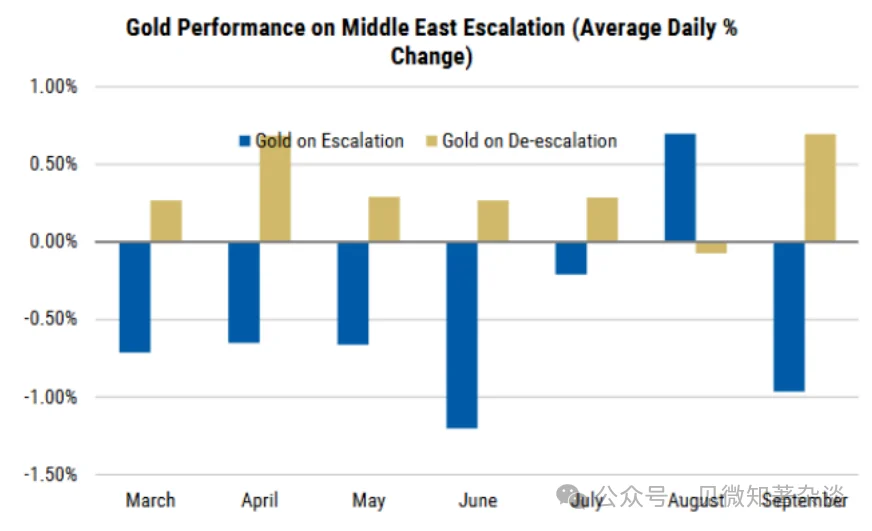
L’oro non comporta rischio emittentale né creditizio, il che potrebbe incoraggiare la diversificazione dai titoli di Stato, controbilanciando così la pressione derivante da rendimenti reali più alti.
Storicamente, l’oro è riuscito a salire contemporaneamente ai rendimenti obbligazionari in periodi di alta inflazione e incertezza fiscale (compresi diversi periodi nei primi anni ’80).
Ciò potrebbe già essere in atto, con afflussi netti sugli ETF ancora solidi nonostante l’aumento dei rendimenti.
Il presidente della Bundesbank ha recentemente avanzato un ragionamento analogo: «Il recente aumento dei rendimenti dei titoli di Stato globali ha nuovamente accresciuto l’attrattiva relativa dei titoli obbligazionari».
Al contempo, il crescente livello del debito ha acuito le preoccupazioni circa il rischio di credito di tali attività.
Inoltre, i rischi geopolitici continueranno probabilmente a influenzare le decisioni di gestione delle riserve. Nel complesso, il caso a favore di una maggiore diversificazione verso l’oro rimane solido. La Germania detiene le seconde riserve auree più grandi al mondo.
6. Conflitto mediorientale: analisi degli scenari per l’oro
L’oro non ha ancora assunto il suo tradizionale ruolo di bene rifugio in questo conflitto: abbiamo esaminato se mantenga tale status di bene rifugio, nonostante il calo del prezzo successivo allo scoppio del conflitto.
La conclusione principale è che, sebbene l’oro si comporti bene in presenza di shock alla domanda, fatica in caso di shock all’offerta, soprattutto quando le aspettative d’inflazione e i rendimenti obbligazionari aumentano.
Si comporta meglio nei giorni in cui i prezzi del petrolio calano: da quando è scoppiato il conflitto, le performance a breve termine dell’oro sono state strettamente legate ai prezzi del petrolio e ai rendimenti dei Treasury, con i rendimenti più elevati registrati tipicamente nei giorni di calo dei prezzi del petrolio.
Un calo dei prezzi del petrolio attenua le preoccupazioni inflazionistiche, riduce le attese di ulteriori strette monetarie da parte della Fed e consente un calo dei rendimenti, spingendo così l’oro al rialzo.
Se nel Medio Oriente si verificherà una de-escalation che porterà al ribasso i prezzi del petrolio e allevierà le pressioni inflazionistiche che hanno finora giustificato le strette della Fed, l’oro ne trarrà sostegno, soprattutto se si ridurranno le attese di ulteriori aumenti dei tassi e il dollaro si indebolirà.
Tuttavia, un ulteriore rialzo dei prezzi del petrolio potrebbe iniziare a pesare sulla crescita e alimentare timori di stagflazione: finora l’oro ha subito pressioni al ribasso quando i prezzi del petrolio sono saliti, in particolare dalla fine di agosto, con il greggio Brent passato da 90 USD/barile agli attuali 105 USD/barile, mentre l’oro è sceso da 4.650 USD/oncia a 4.160 USD/oncia.
Nel breve termine, un balzo dei prezzi del petrolio potrebbe esercitare ulteriore pressione al ribasso sull’oro, soprattutto se quest’ultimo viene utilizzato come fonte di liquidità.
Tuttavia, riteniamo che i ritracciamenti vadano acquistati, specie se i prezzi del petrolio resteranno elevati per un periodo prolungato. Un prolungato periodo di alti prezzi del petrolio accrescerebbe il rischio di stagflazione — i costi energetici si trasmettono all’inflazione generale, comprimendo contemporaneamente redditi familiari, profitti aziendali e crescita.
Con il rallentamento della crescita, le banche centrali potrebbero trovare sempre più difficile giustificare ulteriori strette monetarie; una pausa nei rialzi dei tassi, pur in presenza di inflazione elevata, dovrebbe, a parità di condizioni, sostenere l’oro.
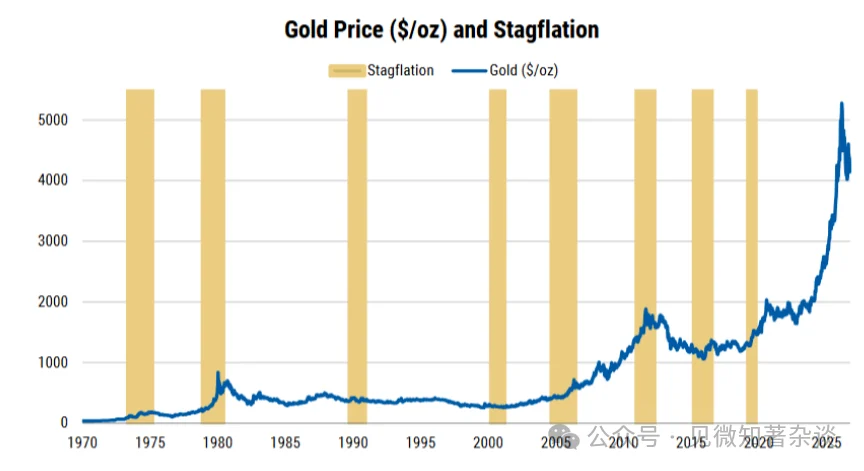
Gli ambienti di stagflazione tendono inoltre a penalizzare sia azioni che obbligazioni, rafforzando il ruolo dell’oro come strumento di diversificazione del portafoglio. Storicamente, ciò ha spesso coinciso con forti performance dell’oro.
[Figura 10: Il mercato prevede un ulteriore rialzo entro la fine dell’anno e altri 2,4 rialzi nel 2027]
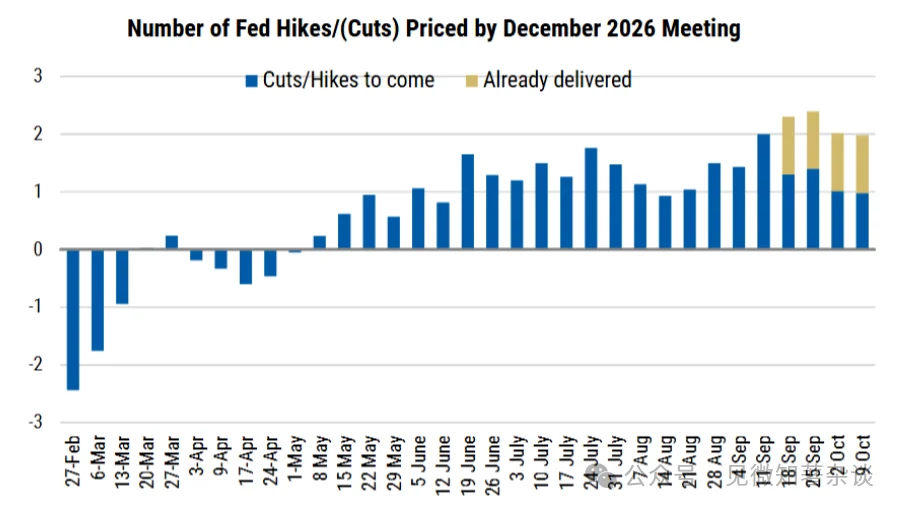
[Figura 11: L’oro tende a performare bene negli ambienti di stagflazione]
7. Posizionamento e livelli tecnici influenzano tempistica e intensità dei movimenti
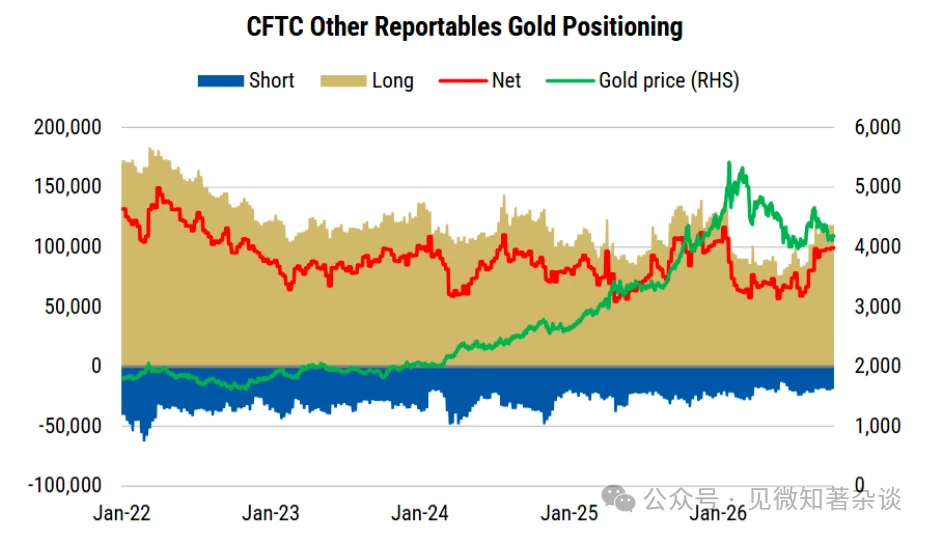
CTA e investitori sistematici hanno contribuito in modo significativo alla volatilità del prezzo dell'oro nel 2026.
I dati CFTC mostrano che le posizioni nette lunghe hanno raggiunto il picco a gennaio, per poi rimanere vicino ai minimi triennali nel Q2 e all'inizio del Q3. Da allora si è registrata una certa ripresa, concentrata soprattutto ad agosto; tuttavia lo sviluppo più interessante è la divergenza tra le posizioni dei gestori di fondi e quelle di altri operatori rilevanti.
Il World Gold Council associa queste ultime posizioni ai CTA, i quali possono invertire repentinamente la direzione, amplificando i movimenti in entrambi i sensi.
Le posizioni nette lunghe dei gestori di fondi hanno toccato il minimo a maggio, quando l'oro ha raggiunto i 4.000 USD/oncia, ma le altre posizioni rilevanti non hanno iniziato a salire prima della fine di luglio.
Ciò ha coinciso con la rapida rottura al rialzo dell'oro oltre i 4.600 USD/oncia, dimostrando come i movimenti di prezzo possano essere amplificati.
Le posizioni nette di altri operatori rilevanti sono rimaste sostanzialmente stabili a settembre e all'inizio di ottobre; con le posizioni corte già prossime ai minimi storici, ogni recupero significativo richiederebbe nuovi acquisti da parte dei CTA, non semplicemente chiusura di posizioni corte.
[Figura 12: i dati CFTC mostrano che altre posizioni rilevanti stanno accumulando posizioni lunghe dalla fine di luglio, sebbene il ritmo degli acquisti si sia rallentato a settembre]
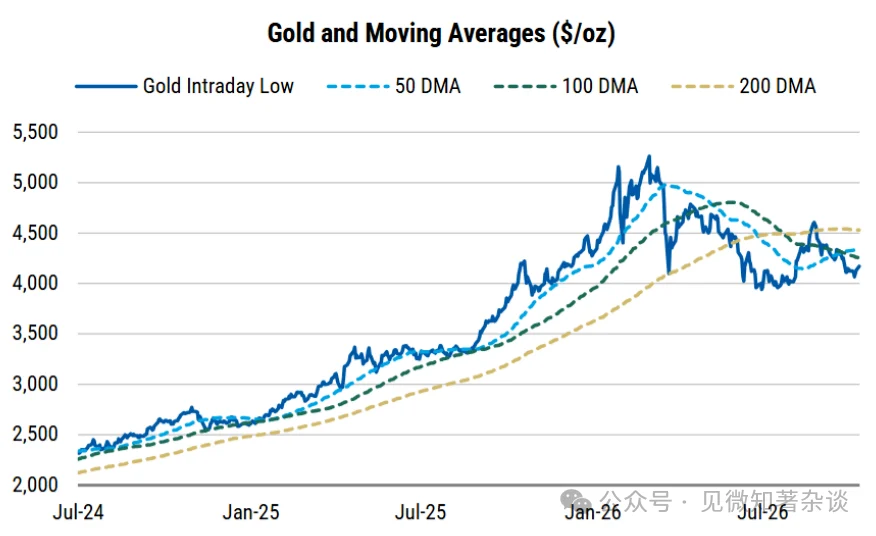
Anche i livelli tecnici contano: l'oro sta attualmente scambiando sotto livelli tecnici chiave, avendo fallito una rottura significativa al di sopra della media mobile a 200 giorni ad agosto. La distanza tra questi livelli tecnici si è inoltre notevolmente ridotta da marzo, con uno scarto tra la media mobile più bassa e quella più alta di soli circa 270 USD/oncia.
Le medie mobili si sono incrociate più volte; attualmente la media a 50 giorni e quella a 100 giorni distano circa 80 USD/oncia. Se i segnali di trend su diversi orizzonti temporali inizieranno a riallinearsi, questa compressione potrebbe preannunciare un movimento direzionale deciso.
Poiché molti modelli CTA si basano su tali segnali, un recupero verso la media mobile a 200 giorni potrebbe innescare una nuova fase rialzista, mentre una rottura al di sotto del minimo annuale potrebbe scatenare una nuova ondata di vendite.
Con la pubblicazione di questa settimana dell'indice dei prezzi al consumo USA (CPI), la decisione della Fed del 28 ottobre e l'annuncio del rifinanziamento del 4 novembre, i flussi sistematici probabilmente amplificheranno il prossimo movimento dell'oro.
[Figura 13: l'oro sta scambiando sotto livelli tecnici chiave]
8. Prospettive sull'oro: forte resilienza
L'oro ha dimostrato resilienza nonostante un contesto macroeconomico sempre più sfidante, grazie alla forte domanda delle banche centrali e agli afflussi negli ETF.
Gli acquisti delle banche centrali sembrano essersi accelerati nel Q3, rappresentando un rischio al rialzo rispetto alla nostra previsione annuale di 800 tonnellate; la maggior parte dei circa 250 tonnellate di afflussi negli ETF quest'anno si è verificata nel Q3, nonostante la Fed abbia attuato il primo rialzo dei tassi dal 2023 proprio in quel periodo.
Riteniamo che ciò rifletta il crescente appeal dell'oro come copertura dai rischi geopolitici e dalle preoccupazioni governative sulla sostenibilità del debito.
Poiché l'oro ha ripetutamente trovato supporto intorno ai 4.000 USD/oncia, riteniamo attualmente attraente il rapporto rischio-rendimento, con un obiettivo di prezzo di 5.000 USD/oncia entro il Q2 2027.
Un calo dei rendimenti offre il percorso rialzista più chiaro.
Un calo dei rendimenti obbligazionari e/o dei prezzi del petrolio potrebbe attenuare le aspettative di inasprimento da parte della Fed, ridurre il costo del possesso dell'oro e stimolare nuovi afflussi di investimenti.
Tuttavia, se un ulteriore aumento dei rendimenti a lungo termine fosse causato da preoccupazioni sulla sostenibilità fiscale, non sarebbe necessariamente negativo: incoraggerebbe la diversificazione verso attività fisiche prive di rischio di credito, come l'oro.
Analogamente, sebbene un rialzo dei prezzi del petrolio possa inizialmente pesare sull'oro a causa di maggiori aspettative sui tassi, una crescita sostenuta potrebbe spostare l'attenzione del mercato sulla crescita e sulla stagflazione, creando un ulteriore sostegno.