Bulletin matinal de Wall Street : l'accord de communications optiques de plus de 100 milliards de dollars subit un coup dur ; les actions technologiques dégonflent la bulle IA avant les élections de mi-mandat
 Tapbit Wire
Chaque lundi à vendredi matin, nous analysons les marchés macroéconomiques, les actions américaines, l'IA, les métaux précieux, le pétrole brut et d'autres secteurs, en utilisant des données pour évaluer les tendances et saisir les opportunités. Réalisé par Tapbit News.
Le Dow Jones progresse seul tandis que les semi-conducteurs et les logiciels entraînent le Nasdaq vers le bas
Les actions américaines se sont scindées hier soir. Le Nasdaq Composite a reculé de 1,07 %, le S&P 500 de 0,51 %, le Nasdaq 100 de 1,39 % et le Russell 2000 de 0,21 % ; le Dow Jones Industrial Average s’est démarqué avec une hausse de 0,41 %. L’indice Philadelphia Semiconductor a chuté de 3,37 % et l’indice de peur VIX a grimpé de 8,91 %, atteignant 21,14. Les trois principaux indices ont tous progressé en début de séance, mais après l’annonce du rachat de Lumentum par Marvell, les inquiétudes concernant les investissements en IA ont à nouveau prévalu sur l’optimisme lié à la détente diplomatique entre les États-Unis et l’Iran, entraînant une baisse des valeurs technologiques.
Par ailleurs, les récentes blessures du marché ne sont pas encore cicatrisées. Selon le Wall Street Journal, le Nasdaq a perdu environ 10 % depuis son sommet la semaine dernière, approchant la zone technique d’une correction ; Intel a chuté de 29 % en une seule journée, et Alphabet a perdu environ 500 milliards de dollars de valeur boursière après la publication de ses résultats. Hassett, directeur du Conseil économique national de la Maison-Blanche, a cherché à rassurer les investisseurs, qualifiant l’IA d'« écosystème extrêmement bien financé », radicalement différent de la crise financière. Tom Lee, cofondateur de Fundstrat, a déclaré sur CNBC que la vente massive d’actions liées à l’IA avait atteint son point bas, et que la demande demeurait limitée par l’offre plutôt que par une surcapacité, bien qu’il reconnaisse ignorer combien de baisse supplémentaire reste possible.
Les élections américaines de mi-mandat se tiennent aujourd’hui et constituent probablement la principale source d’incertitude pour les marchés. Au 31 octobre, heure locale, un record de 50 millions de personnes avaient déjà voté avant le jour du scrutin. Trump a déclaré que, si les démocrates l’emportent, il deviendra « Monsieur Veto » ; s’ils reprennent le Congrès, il est prêt à accorder des pardons préventifs à Musk et à ses proches collaborateurs.
Les rendements des obligations du Trésor américain à long terme ont reculé. Le rendement à 10 ans a baissé de 2,1 points de base, à 4,912 %, celui à 30 ans de 2,2 points de base, à 5,287 %, tandis que celui à 2 ans a légèrement augmenté de 0,4 point de base, à 4,598 %. Cette baisse des rendements a porté Rocket Companies (+7,58 %), sensible aux taux. L’indice du dollar est stable à 101,80. Le baril de WTI s’est négocié à 96,75 $, en hausse de 0,30 % ; le Brent à 104,80 $, en hausse de 0,03 %. L’once d’or COMEX s’est établie à 3 965,50 $, en baisse de 0,10 % ; après une chute intrajournalière vendredi, elle a rebondi au-dessus de 3 900 $ dès l’ouverture lundi. L’once d’argent s’est fixée à 50,46 $, en baisse de 0,84 %, après être brièvement tombée sous la barre des 50 $ en séance ; le cuivre a reculé de 0,56 %.
Le rachat de Lumentum par Marvell, d’un montant de cent milliards de dollars, déclenche une vente généralisée des actions liées à l’IA
L’événement majeur de la nuit a été l’annonce par Marvell Technology d’un rachat intégralement actionnaire de Lumentum, valorisé à environ 115 milliards de dollars. Les actionnaires de Lumentum recevront 4,5 actions Marvell pour chaque action détenue, soit environ 1 132 $ par action, une prime d’environ 23,9 % par rapport à la clôture du 28 octobre, non affectée par les rumeurs. Une fois finalisé, les actionnaires de Marvell et de Lumentum détiendront respectivement environ 67 % et 33 % de la société fusionnée. Les parties anticipent plus d’un milliard de dollars d’économies annuelles, et la transaction devrait être conclue au premier semestre 2028. Mais le marché n’a pas adhéré : Lumentum a initialement progressé en pré-marché, puis a inversé sa trajectoire et a clôturé en baisse de 18,59 %, tandis que Marvell a reculé de 12,72 %. La structure entièrement actionnaire lie le cours de Lumentum à celui de Marvell ; lorsque ce dernier a chuté, Lumentum a chuté encore davantage. Ciena, Astera Labs et Cerebras ont perdu plus de 11 %, et l’indice Philadelphia Semiconductor a chuté de plus de 3 % sur la journée.
Parallèlement, les dépenses en capital (capex) des géants technologiques américains se poursuivent. Oracle a emprunté 10 milliards de dollars supplémentaires pour ses dépenses liées à l’IA, et son action a reculé de 8,76 %. La version révisée du document S-1 d’Anthropic indique un chiffre d’affaires trimestriel d’environ 17 milliards de dollars et une perte nette de 23,29 milliards de dollars ; les engagements d’achat signés et les contrats de location totalisent environ 895,4 milliards de dollars, presque entièrement consacrés à l’informatique et aux infrastructures ; la perte opérationnelle trimestrielle résulte d’un investissement informatique à court terme de 5 milliards de dollars. Selon le Wall Street Journal, après le krach technologique de la semaine dernière, les investisseurs institutionnels participant à son introduction en bourse ont revu leurs attentes de valorisation à la baisse, entre 1,5 et 1,6 billion de dollars, contre près de 2 milliards précédemment évoqués. Anthropic prévoit de lancer sa tournée de présentation dès la semaine prochaine, visant une cotation la semaine précédant Thanksgiving.
Globalement, les données fondamentales des entreprises de la chaîne d’approvisionnement de l’IA ne sont pas mauvaises. Palantir a annoncé après la clôture une croissance de 96 % de ses revenus trimestriels et relevé ses prévisions annuelles ; Fabrinet, Lattice et Advanced Energy ont progressé d’environ 10 % après la clôture, la performance de Fabrinet étant tirée par la demande des centres de données. Morgan Stanley prévoit que la capacité mondiale informatique des centres de données passera d’environ 136 GW fin 2026 à 316 GW en 2030, soit un taux de croissance annuel composé de 23 %. Le problème actuel n’est pas la demande, mais le financement et le cycle de retour.
Actions spécifiques des entreprises et mouvements boursiers :
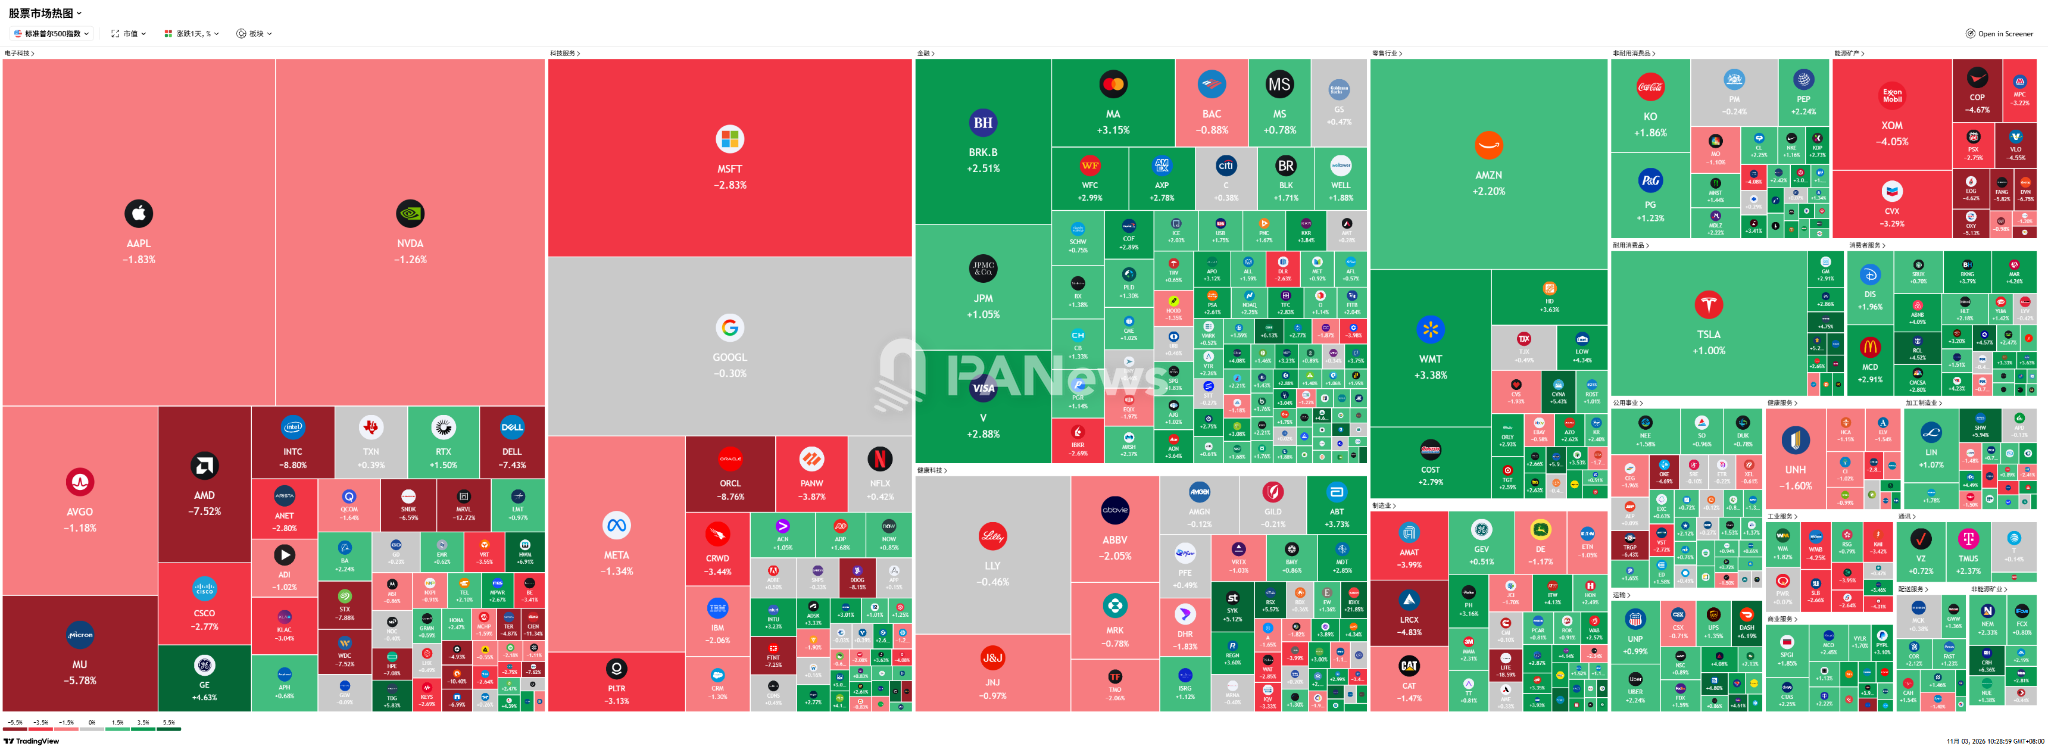
IDEXX +21,85 % : les résultats du troisième trimestre dépassent les attentes et la société relève ses prévisions annuelles ; l’action a bondi de plus de 20 % en une seule journée.
Lumentum −18,59 %, Marvell Technology −12,72 % : Marvell a annoncé le rachat intégralement actionnaire de Lumentum pour une valeur d’entreprise de 115 milliards de dollars, chaque action de Lumentum étant échangée contre 4,5 actions Marvell. Les investisseurs ont exprimé leur désaccord, faisant chuter fortement tant l’acquéreur que la cible.
Nextpower +14,87 % : Jefferies l’a désignée « choix privilégié » face à GE Vernova.
Chaîne du réseau et du calcul IA en baisse conjointe : Cerebras −11,74 % (UBS a abaissé son objectif de cours de 330 à 250 $, tout en maintenant une recommandation « Acheter »), Ciena −11,34 %, Astera Labs −11,22 % (résultats publiés ce soir après la clôture), CoreWeave −8,60 %.
AST SpaceMobile −11,33 % : selon le Washington Post, SpaceX discute d’un rachat de Boost Mobile ou de l’utilisation de son réseau ; cette nouvelle a exercé une pression directe sur ASTS.
Les actions technologiques reculent : Okta (-11,22 %), JFrog (-9,83 %), SailPoint (-8,88 %). L’intégration prochaine d’Okta dans l’indice S&P 500 n’a pas freiné la vente massive.
Les actions liées aux cryptomonnaies chutent globalement : Galaxy Digital (-8,81 %), IREN (-8,06 %), Bitdeer (-8,05 %), Riot Platforms (-7,57 %), CleanSpark (-6,78 %), MARA (-5,02 %), Coinbase (-3,98 %) ; la stratégie a légèrement progressé (+0,19 %) et, après avoir accru ses réserves de bitcoin la semaine dernière, détient désormais 849 327 bitcoins. Wintermute estime que les achats lors des baisses post-incident Binance proviennent surtout de contrats perpétuels à effet de levier, avec peu d’achats au comptant ou de nouveaux capitaux, ce qui laisse présager une faiblesse persistante du marché à court terme.
Intel (-8,80 %) : poursuit son repli post-résultats, après une chute de 29 % en une seule séance la semaine dernière.
Oracle (-8,76 %) : l’entreprise a emprunté 10 milliards de dollars supplémentaires pour ses dépenses en IA, ce qui pèse sur son cours.
Rivian (+8,47 %) : UBS l’a relevée à « Acheter », soulignant une demande solide pour le R2 et une montée en puissance favorable à un passage à une marge brute positive sur les véhicules.
Mag 7
Amazon (+2,20 %) : Phillip Securities l’a relevée à « Acheter » avec un objectif de cours à 330 $ ; les attentes fortes pour AWS continuent d’attirer des capitaux.
Tesla (+1,00 %) : sa capitalisation boursière reste proche de 1 600 milliards de $, et elle a bénéficié d’achats défensifs dans le cadre de la rotation vers les valeurs bleues.
Google (-0,30 %) : l’ombre de la perte de capitalisation d’environ 500 milliards de $ après ses résultats précédents persiste, et les investisseurs restent largement en retrait.
Meta (-1,34 %) : l’anxiété face aux investissements massifs des géants technologiques continue de peser ; le marché remet régulièrement en cause le délai nécessaire pour que les dépenses en IA se traduisent par des profits.
Nvidia (-1,26 %) : les actions semi-conducteurs reculent globalement, tirées vers le bas par la chute de 3,37 % de l’indice Philadelphia Semiconductor ; les investisseurs adoptent une posture prudente avant le rapport financier du 17 novembre.
Apple (-1,83 %) : a publié ses résultats du T4 après la clôture : chiffre d’affaires de 114,5 milliards de $ (+12 % annuel), record pour le trimestre de septembre ; bénéfice par action de 2,10 $ (+14 %), tous deux supérieurs aux attentes, mais le cours a encore reculé de 2,81 % après la clôture. Selon les médias, le calendrier d’amélioration des contraintes d’approvisionnement de l’iPhone Duo est « difficile à prévoir », et les coûts liés à l’IA pèsent sur les ventes de la période des fêtes.
Microsoft (-2,83 %) : a entraîné la baisse du groupe Mag 7 ; à des valorisations élevées, les investissements massifs en IA érodent librement la trésorerie disponible, et le bénéfice marginal de la forte croissance d’Azure s’atténue.
Mouvements après la clôture / pendant la nuit
Fabrinet (+10,42 % après la clôture) : avait clôturé en baisse de 3,85 % en séance normale. Les revenus et bénéfices du premier trimestre fiscal ont dépassé les attentes, Barron’s attribuant cette performance à la demande des centres de données (+51 %) ; l’entreprise a aussi publié ses prévisions pour le deuxième trimestre et élargi son programme de rachat d’actions.
Advanced Energy (+9,74 % après la clôture) : les revenus et bénéfices du troisième trimestre ont dépassé les attentes, la marge opérationnelle a doublé et l’entreprise a publié ses prévisions pour le quatrième trimestre.
Lattice Semiconductor (+8,93 % après la clôture) : les revenus du troisième trimestre ont atteint un record (+118 % annuel) ; les bénéfices et revenus ont dépassé les attentes, et les niveaux de stocks se sont améliorés.
Apple (-2,81 % après la clôture) : premier rapport financier sous la direction de John Ternus. Le chiffre d’affaires du quatrième trimestre fiscal s’élève à 114,5 milliards de $ (+12 % annuel), record pour le trimestre de septembre ; le bénéfice dilué par action est de 2,10 $ (+14 %), dont environ 0,05 $ liés à des remboursements tarifaires ; la marge brute est de 47,9 % ; le chiffre d’affaires annuel 2026 est de 479 milliards de $. Les revenus iPhone ont atteint un record pour le trimestre de septembre, et ceux des services un niveau inégalé. Toutefois, selon AFP, les coûts liés à l’IA pèsent sur les prévisions de ventes pour le trimestre des fêtes ; Apple précise également qu’il est « difficile de prévoir » quand les contraintes d’approvisionnement de l’iPhone Duo s’atténueront.
Palantir publie ses résultats après la clôture : chiffre d’affaires du troisième trimestre de 2,313 milliards de $ (+96 % annuel) ; revenus commerciaux américains de 984 millions de $ (+148 %), dépassant pour la première fois les revenus gouvernementaux ; revenus gouvernementaux américains de 953 millions de $ (+96 %) ; bénéfice net comptable de 1,128 milliard de $. L’entreprise anticipe un chiffre d’affaires du quatrième trimestre de 2,649 à 2,653 milliards de $ et relève ses prévisions annuelles à 8,530–8,534 milliards de $, avec une croissance des revenus commerciaux américains d’au moins 143 % sur l’année.