L’essor des géants du numérique et des micro-entreprises logicielles crée une situation dangereuse pour les solutions spécialisées de taille moyenne
 Tapbit Wire
Compilation originale : Deep Tide TechFlow
Guide Deep Tide : 537 licornes américaines conservent encore les valorisations de la période de bulle 2021-2022, et l’appellation « natif IA » passe d’un avantage à un point de risque. Pour les professionnels qui lèvent actuellement des fonds ou détiennent des options, cet article vous aide à distinguer les valorisations réelles des simples chiffres non contestés.
537 licornes américaines conservent encore des valorisations datant de la période de bulle 2021-2022. Sont-elles toujours réelles ?
Les fondateurs et premiers employés apprennent souvent à considérer la valorisation du dernier tour de financement comme un indicateur de performance : c’est le chiffre figurant sur la table de structure actionnariale, dans les communiqués de presse, et utilisé par tous pour estimer la valeur de leurs actions.
Or, de nouvelles données issues du rapport quantitatif de PitchBook pour le T3 2026 montrent que, pour la plupart des licornes américaines, ce chiffre n’a pas été véritablement testé par le marché depuis plusieurs années.
PitchBook a étudié l’ensemble des licornes américaines actives, en les classant selon l’année de leur dernier tour de financement valorisé.
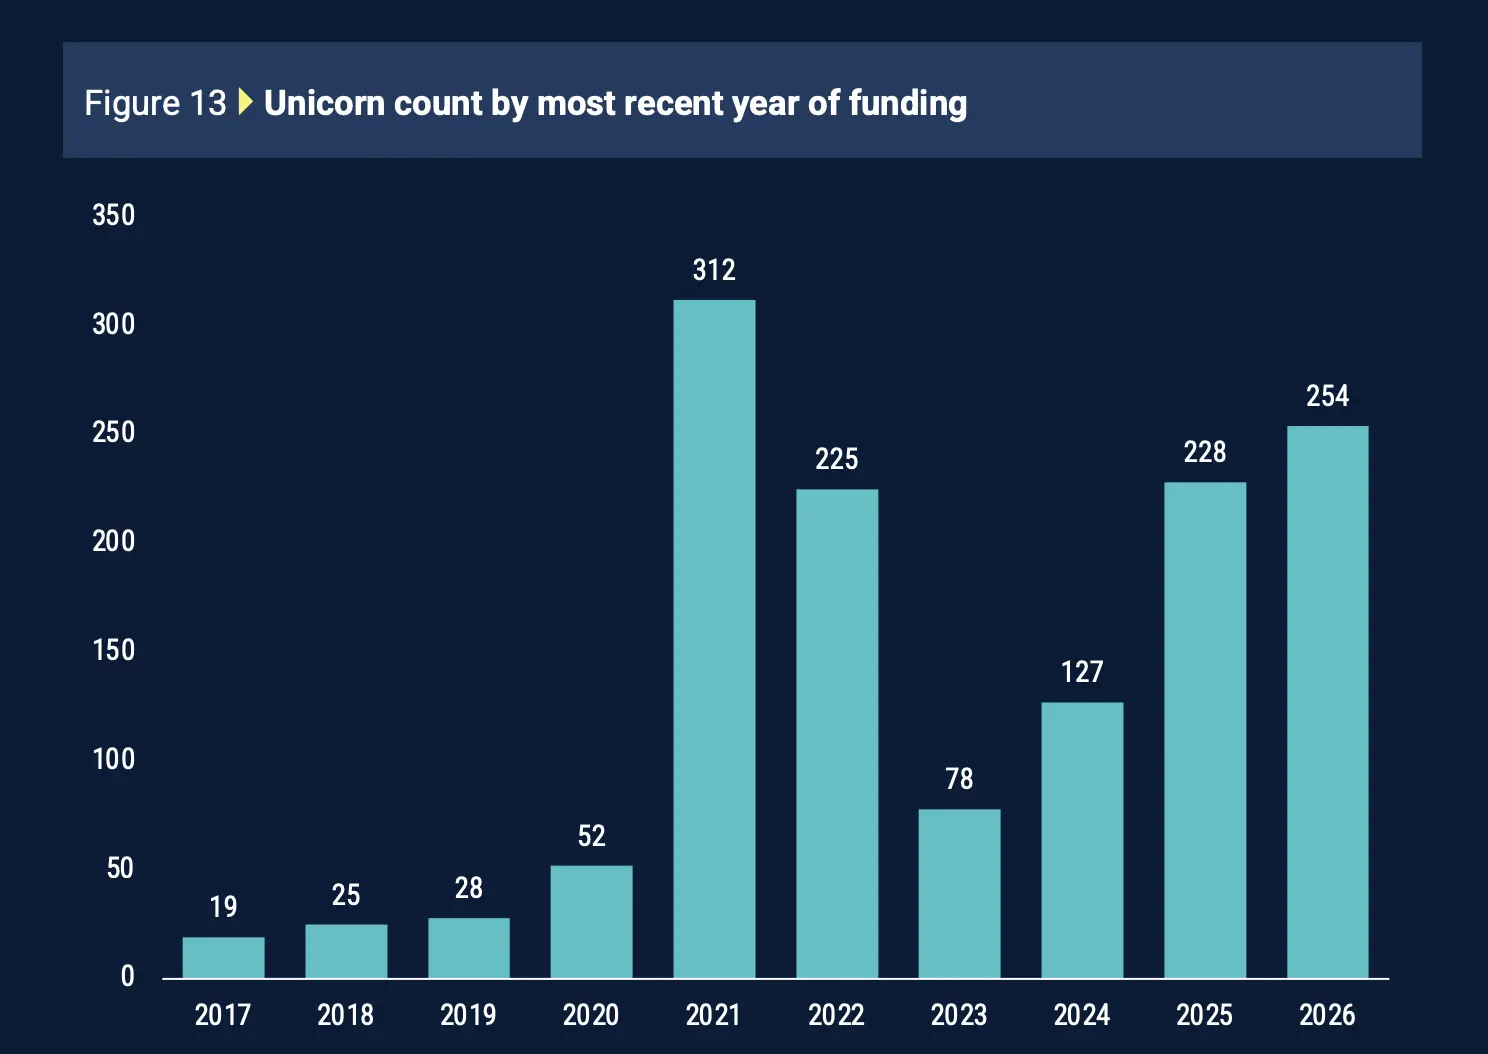
Parmi les 964 licornes américaines actives, 312 ont levé des fonds en 2021 et 225 autres en 2022. Ainsi, 537 entreprises (soit environ 56 % de l’ensemble des licornes) conservent encore des valorisations fixées durant la période de financement la plus chère de l’histoire du capital-risque.
Les liquidités ne reviendront plus à ces niveaux. L’allocation aux fonds de capital-risque représente désormais seulement 7,9 % de la valeur nette d’actifs, soit près de la moitié de la moyenne historique à long terme (14,5 %). PitchBook souligne que les rendements des fonds ont été directement freinés par les valorisations gonflées de 2020 à 2022.
Lorsqu’elles passent effectivement au test des prix, ces entreprises peinent souvent à tenir le cap. Les investisseurs cotés refusent de payer les prix du marché privé. La valorisation de Chime à son introduction en Bourse s’est fortement réduite par rapport à son pic privé, et les acheteurs du marché secondaire appliquent des décotes bien plus importantes aux sociétés dont le dernier tour de financement remonte à plusieurs années, comparé à celles ayant récemment levé des fonds.
Un deuxième phénomène sous-jacent se dessine également : nombre de ces entreprises ne stagne pas faute de pouvoir poursuivre, mais choisit activement de ne pas lever de fonds ni s’introduire en Bourse, car tout nouvel événement de valorisation pourrait les contraindre à faire face à un chiffre inférieur. Rester privées et silencieuses permet de maintenir la valorisation de 2021 sur le papier. C’est pourquoi le marché peut simultanément afficher des valeurs nominales record et des valeurs bloquées record.
La frénésie des licornes est-elle réelle, ou ne s’agit-il que de chiffres non vérifiés ?
Pour de nombreuses entreprises, les deux affirmations peuvent être vraies. Certaines ont effectivement atteint la maturité correspondant aux valorisations de 2021 et peuvent aisément les soutenir aujourd’hui. Or, le marché ne peut confirmer quels sont ces cas, puisqu’elles n’ont ni levé de fonds ni vendu à des prix réels depuis lors. Une valorisation datant de quatre ans n’est pas mensongère ; elle est simplement non vérifiée.
C’est précisément ce point que fondateurs et employés doivent surveiller avec attention.
Si le dernier tour de financement de votre entreprise date de 2021 ou 2022, la valorisation indiquée sur la table de structure actionnariale est le chiffre le plus optimiste que vous ayez jamais détenu — il ne reflète pas nécessairement la valeur réelle actuelle. Cela influence vos négociations pour le prochain tour, votre décision d’exercer vos options, et vos explications à l’équipe sur leur signification réelle. Il en va de même pour les investisseurs : si un fonds affiche de fortes plus-values non réalisées pour ces entreprises, il ne fait que signaler des chiffres comptables, pas des liquidités concrètes.
Le vrai risque ne réside pas dans le fait que la valorisation puisse être inférieure à son apparence, mais dans le fait de traiter, lors de décisions de financement, d’embauche ou d’exercice d’options, le chiffre fixé en 2021 comme le prix que le marché serait encore prêt à vous accorder aujourd’hui.
Qualifier des startups de « natives IA » pourrait en réalité nuire à votre valorisation ?
S’identifier comme entreprise IA peut encore procurer une prime de valorisation. Toutefois, les investisseurs posent de plus en plus une deuxième question : dans quelle mesure cette entreprise est-elle véritablement défendable grâce à l’IA ?
Les données de cette analyse indiquent que le marché commence à classer les entreprises portant la même étiquette « native IA » dans des catégories totalement distinctes.
La prime IA existe toujours : selon les données Carta pour le premier semestre 2026, les startups IA lèvent environ autant de fonds en phase amorçage que les sociétés non IA, mais leur valorisation est environ 50 % supérieure.
Toutefois, toutes les entreprises IA ne bénéficient pas de la même prime : l’analyse place les sociétés IA standardisées à 3 à 8 fois leur chiffre d’affaires, les produits IA verticaux dotés de données propriétaires récurrentes à 10 à 20 fois, et les entreprises détenant réellement propriété intellectuelle et données propriétaires à 25 à 40 fois.
Plus l’entreprise est mature, plus l’examen est rigoureux : en phase amorçage, les sociétés sans propriété intellectuelle protégeable subissent une décote de 20 à 30 % par rapport à leurs pairs plus défendables. À la levée de série A, cet écart s’élargit à 30 à 40 %.
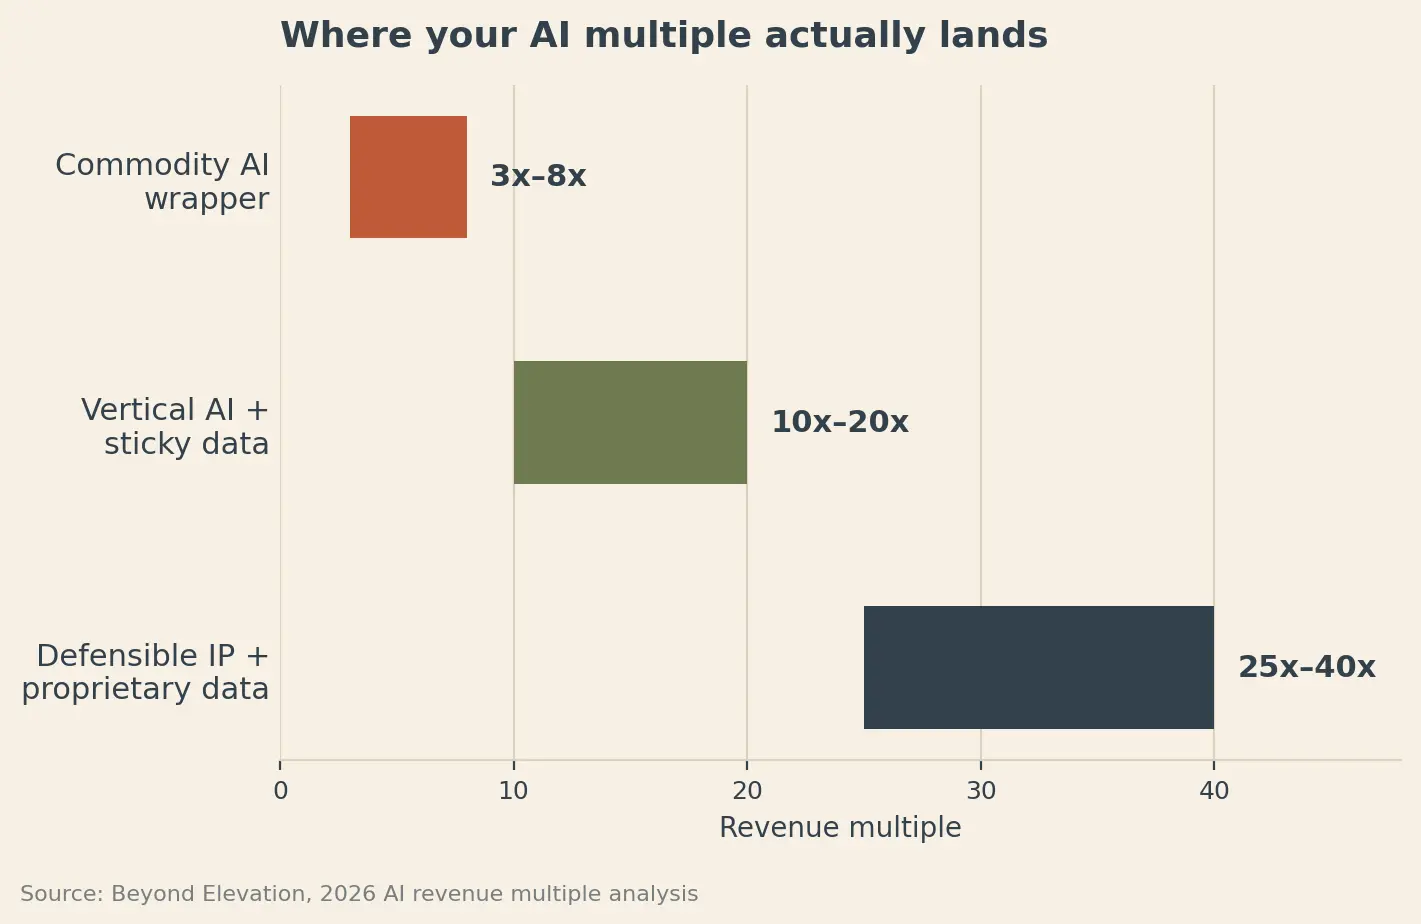
Cela explique pourquoi intégrer simplement l’IA à un produit devient de plus en plus insignifiant.
Les investisseurs veulent de plus en plus savoir ce qui subsiste une fois retirée l’étiquette « IA ».
Une autre startup peut-elle créer un produit en appelant la même API de modèle fondamental ? Chaque nouveau client génère-t-il des données propriétaires qui améliorent concrètement le produit au fil du temps (précision, délai de résolution, qualité des correspondances) ? Le logiciel est-il suffisamment intégré au flux de travail pour que son remplacement soit pénible ? Une fois le volume d’inférence multiplié par dix, le modèle économique unitaire reste-t-il viable ?
Ces questions orientent les fondateurs vers quatre axes à examiner avant la prochaine levée de fonds : différenciation technologique, données propriétaires, verrouillage dans le flux de travail et modèle économique unitaire à l’échelle.
Le test réel de la différenciation technologique est étonnamment simple : remplacer le modèle sous-jacent. Si changer de fournisseur principal de modèle pour un modèle équivalent n’entraîne guère de changement dans le produit, les investisseurs risquent de ne pas percevoir la moindre barrière technologique.
Pour les données propriétaires, disposer simplement d’un grand nombre d’utilisateurs ne suffit pas. Un indicateur plus fort est la capacité de l’usage accru à générer des données qui améliorent mesurablement le produit au fil du temps (précision, délai de résolution, qualité des correspondances).
La profondeur d’intégration dans le flux de travail constitue un autre indice. Si les clients qui intègrent plus profondément le produit affichent systématiquement une meilleure rétention et une expansion accrue, les fondateurs disposent d’une preuve tangible des coûts de changement, et non d’une simple affirmation de fidélité produit.
Enfin, le modèle économique : un produit IA peut afficher de bonnes marges aux niveaux actuels d’utilisation, mais cela pourrait changer radicalement si le volume d’inférence est multiplié par dix. Préciser ces calculs avant que les investisseurs ne les demandent permet de déterminer si l’entreprise devient réellement plus forte à mesure qu’elle se développe.
Cela rend l’évolution de la prime « native IA » particulièrement intéressante.
Il y a dix-huit mois, une simple association avec l’IA pouvait fortement renforcer la narration de financement. À mesure que de plus en plus de startups utilisent ce même discours, les investisseurs ont de plus en plus de raisons d’aller au-delà des apparences.
L’étiquette « IA » vous ouvre la porte de la discussion. Ce qui devient de plus en plus précieux, c’est de prouver pourquoi ce que vous avez construit devient de plus en plus difficile à reproduire à mesure que l’entreprise grandit.
L’effet haltère du logiciel : l’IA s’apprête à éliminer la couche intermédiaire du marché logiciel.
L’IA rend le développement logiciel nettement moins coûteux et plus rapide. Cela semble positif pour les startups, mais cela pourrait aussi affaiblir certaines barrières qui ont protégé les entreprises logicielles pendant des décennies.
Mike Vernal, de Conviction, a établi une comparaison intéressante : les logiciels pourraient évoluer vers une structure en « haltère », similaire à celle apparue dans la presse écrite après l’essor d’internet.
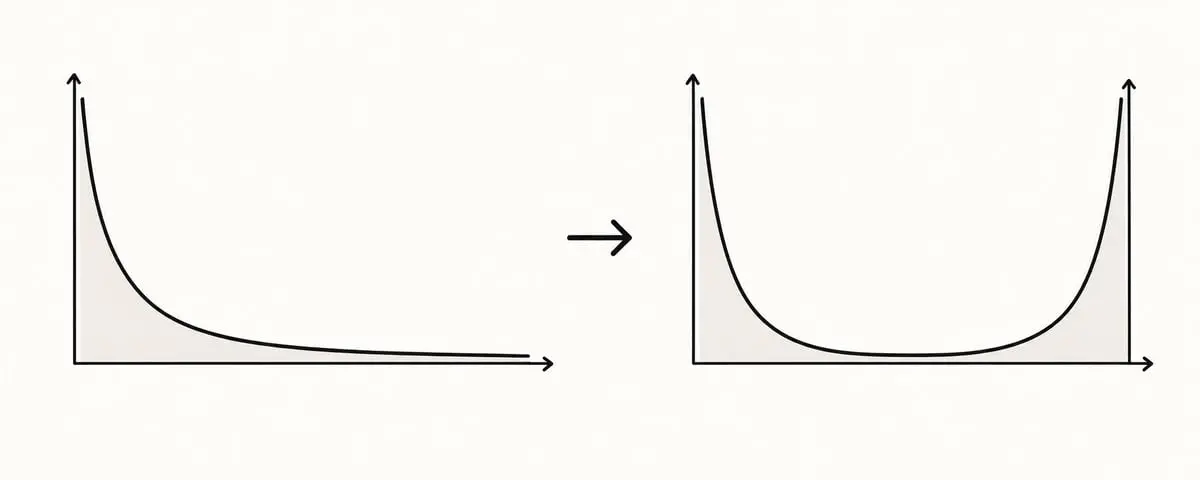
Avant internet, les journaux régionaux profitaient de coûts élevés de distribution. Une fois celle-ci devenue quasi gratuite, la plupart des acteurs intermédiaires ont disparu : quelques titres mondiaux se sont considérablement agrandis, tandis que des milliers de publications indépendantes ou spécialisées ont émergé.
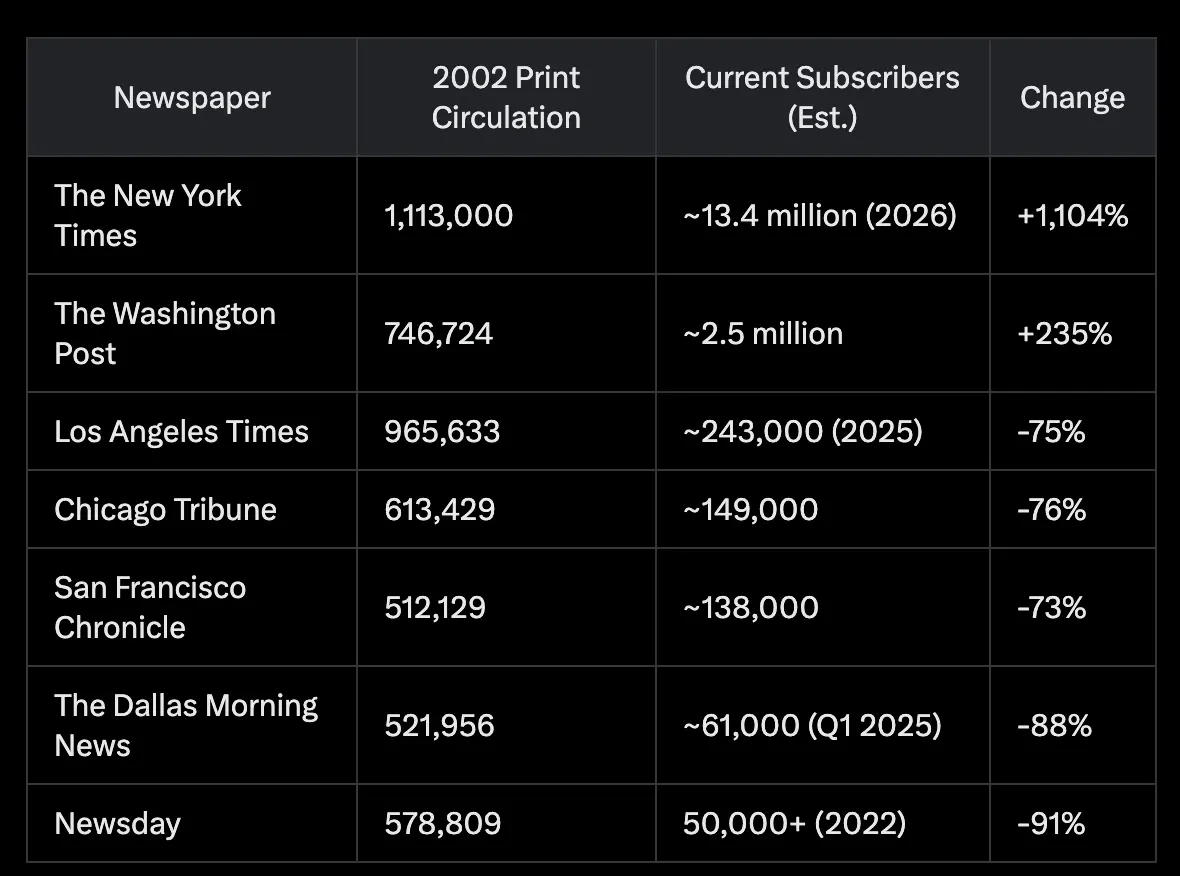
Vernal estime que l’IA pourrait engendrer une structure similaire dans le domaine des logiciels.
Les « doublons » traditionnels des logiciels proviennent généralement de trois facteurs :
Développer des produits est coûteux
Changer de système est pénible
L’intégration crée des écosystèmes robustes.
L’IA affaiblit ces trois facteurs : les concurrents peuvent reproduire plus vite les fonctionnalités, les migrations peuvent s’automatiser davantage, et l’IA simplifie grandement l’intégration.
Le résultat possible est un marché extrêmement puissant aux deux extrêmes :
Géants numériques : quelques entreprises pourraient dominer des catégories entières d’achats (ventes, marketing, finance, RH, juridique, santé). Elles ne vendent pas un simple outil, mais s’étendent continuellement jusqu’à devenir le système utilisé par leurs clients pour presque tout.
Micro-entreprises logicielles : à l’autre extrême, les outils de programmation IA pourraient permettre à des millions de personnes de créer des logiciels très ciblés, pour elles-mêmes, leur entreprise ou de petits groupes de clients. Certains pourraient devenir des entreprises rentables spécialisées.
Une zone intermédiaire inconfortable : les solutions spécialisées de taille moyenne subiraient alors la plus forte pression. Si les géants peuvent intégrer continuellement leurs fonctions et si les petites équipes peuvent reconstruire à moindre coût des produits étroits, défendre leur autonomie devient plus difficile.
L’analogie avec Amazon illustre ce à quoi pourraient ressembler les nouveaux « doublons ». Amazon a commencé avec quelque chose facile à reproduire : la vente de livres en ligne. Sa résilience tient à des décennies de réinvestissements constants dans la logistique, les infrastructures, la technologie et la distribution.
L’IA pourrait pousser les éditeurs de logiciels vers la même stratégie : développer plus vite, s’étendre continuellement, réinvestir sans cesse et rendre l’ensemble du produit de plus en plus difficile à copier.
Pour les startups logicielles financées par capital-risque, cela pose une question stratégique inédite : si développer un logiciel est presque gratuit, votre « doublon » repose-t-il encore sur un bon produit, ou sur tout ce que vous pouvez construire autour ?
Comment votre valorisation au tour de financement amorçage est-elle réellement déterminée ? (Elle tient presque exclusivement à des facteurs externes à votre entreprise).
Les fondateurs pensent souvent que la valorisation dépend surtout de la traction, de la taille du marché ou de la qualité de leur pitch.
Or un autre facteur contraint, souvent méconnu des fondateurs, entre en jeu : le modèle économique du fonds de capital-risque qui les finance.
Imaginez que vous présentez votre projet à un fonds amorçage de 28 millions de dollars. Ce fonds investit généralement environ 600 000 dollars et vise une participation de 6 % à 8 %.
À 7 % de participation, un investissement de 600 000 dollars implique une valorisation post-money d’environ 8,6 millions de dollars. À 6 %, cela correspond à 10 millions. Ainsi, si vous levez des fonds à une valorisation de 18 millions, ce fonds pourrait ne pas pouvoir réaliser cet investissement dans son modèle de portefeuille.
Cela crée une chaîne simple :
Taille du fonds → Montant des investissements → Participation cible → Plafond de valorisation réalisable
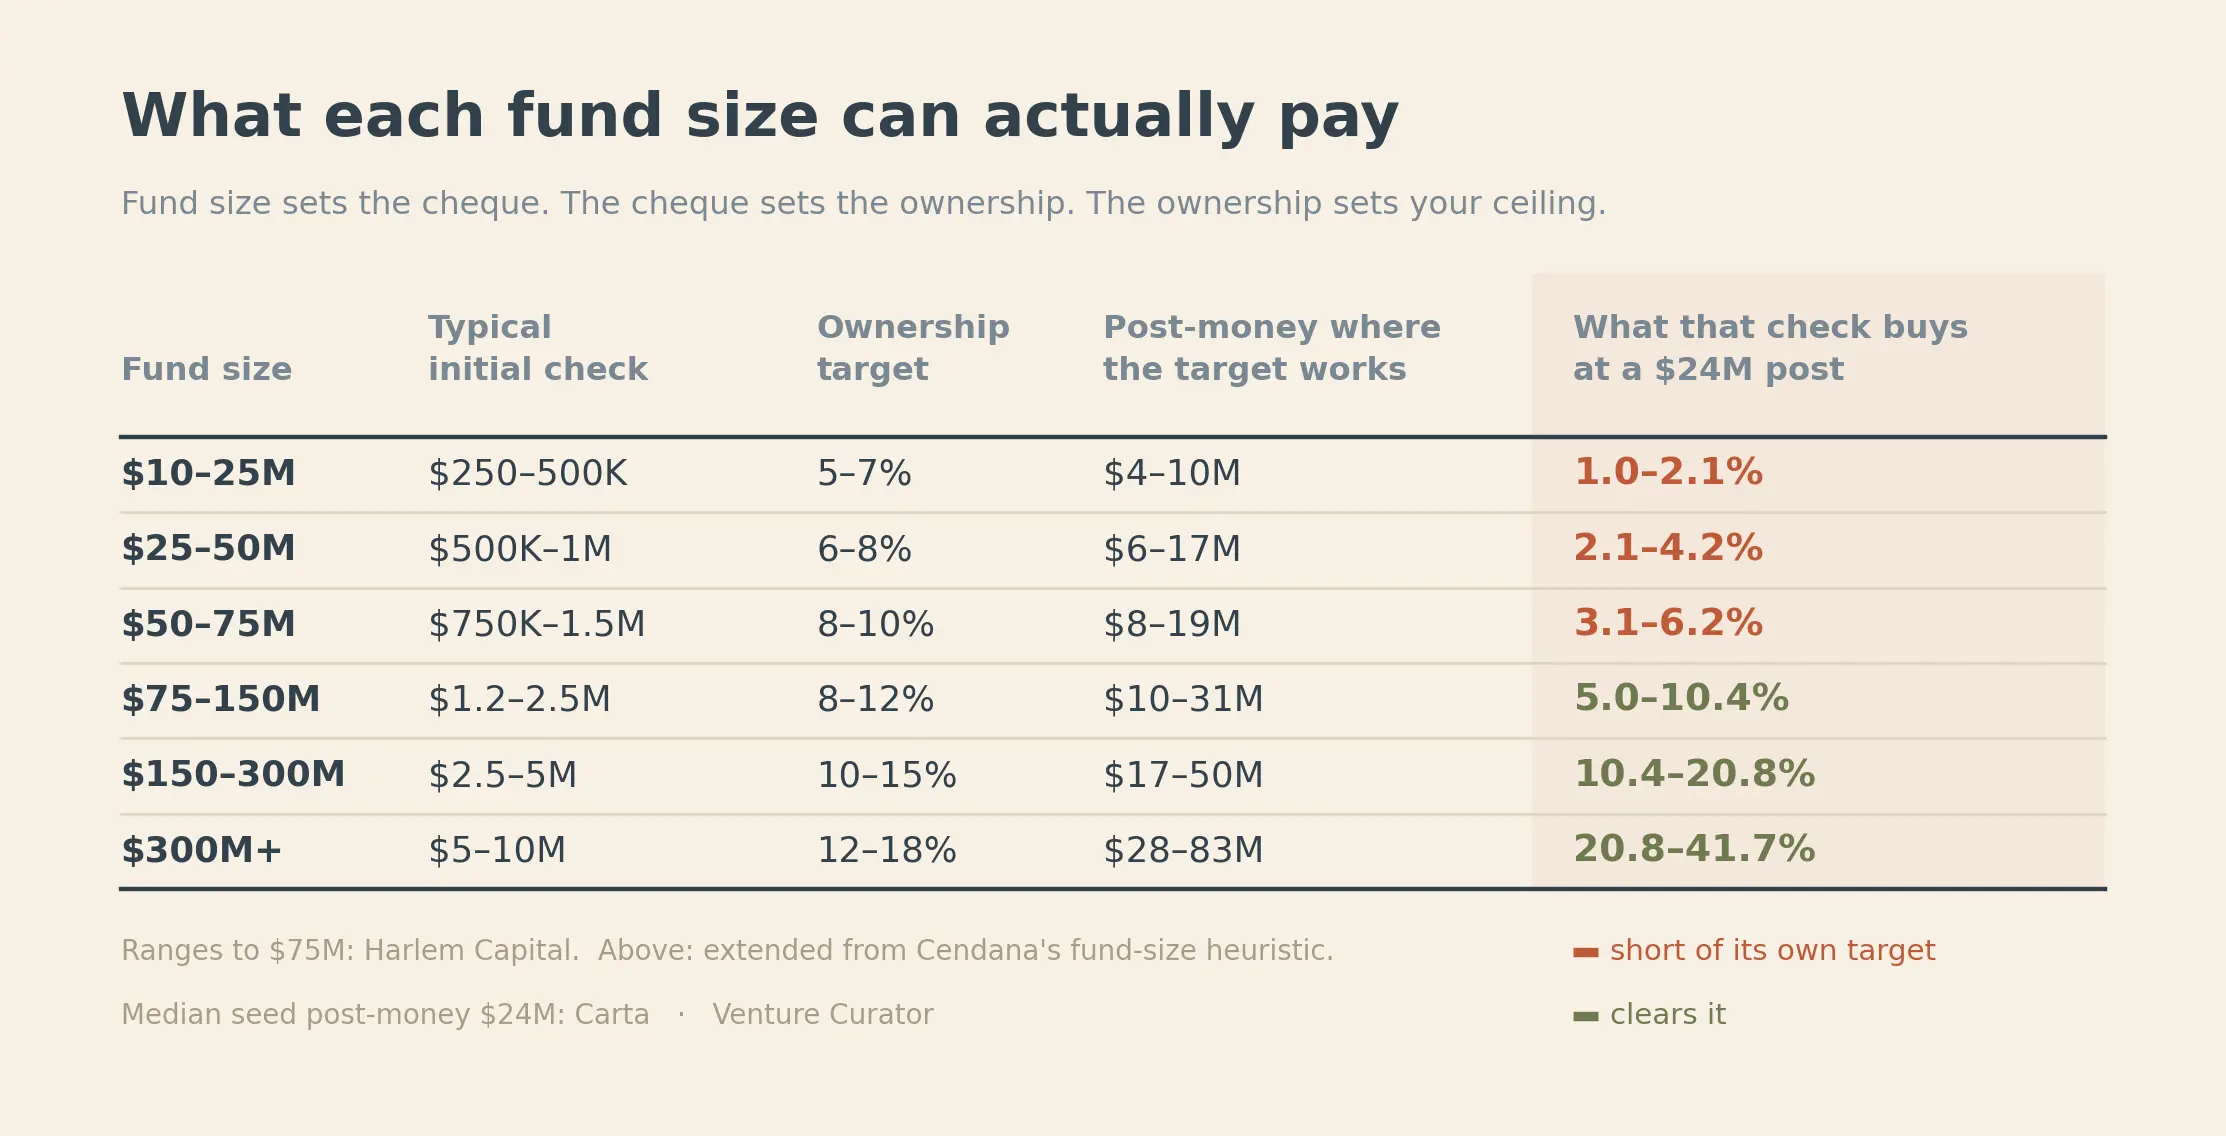
Cela prend aujourd’hui plus d’importance car les valorisations des tours amorçage ont augmenté. La valorisation post-money médiane pour ces tours, selon l’analyse de Carta, est de 24 millions de dollars. Un fonds de 50 millions investissant 1,5 million à cette valorisation n’obtiendrait que 6,2 % de participation, ce qui peut être inférieur à son objectif.
Cela modifie aussi la façon dont les fondateurs envisagent la taille de leur tour de financement.
Si vous indiquez à un fonds que vous souhaitez lever 3 millions de dollars et que l’investisseur principal exige 15 % de participation, vous fixez implicitement une valorisation post-money de 20 millions, avant même toute discussion explicite sur la valorisation.
Une séquence plus utile est la suivante :
Calculez le montant nécessaire pour atteindre la prochaine étape avec une trésorerie couvrant 18 à 24 mois.
Ajoutez une marge de sécurité.
C’est la taille de votre tour.
Divisez-la par le pourcentage de dilution que vous acceptez.
Ensuite, identifiez les fonds dont la taille des investissements et le modèle de participation sont compatibles avec cette valorisation.
Un autre chiffre souvent négligé par les fondateurs est le stock-options (option pool). L’investisseur principal peut exiger la création d’un stock-options de 10 % à 15 % avant l’investissement, ce qui dilue les actionnaires existants avant finalisation. Des analyses montrent que négocier ce stock-options en fonction des besoins réels de recrutement peut parfois avoir un impact plus fort sur la participation des fondateurs qu’une négociation de 1 ou 2 millions supplémentaires sur la valorisation annoncée.
Pour éviter de perdre des semaines avec des fonds inadaptés, la méthode la plus simple consiste à poser dès le premier appel cette question :
« Quelle est la taille typique de votre premier investissement, et quelle participation recherchez-vous habituellement ? »
Ces deux chiffres permettent rapidement d’évaluer si le modèle économique du fonds est compatible avec votre tour de financement.
Ne considérez donc pas toute résistance sur la valorisation comme un rejet de votre startup. Parfois, votre entreprise est parfaitement saine : simplement, votre tour de financement ne correspond pas à la logique mathématique du fonds.
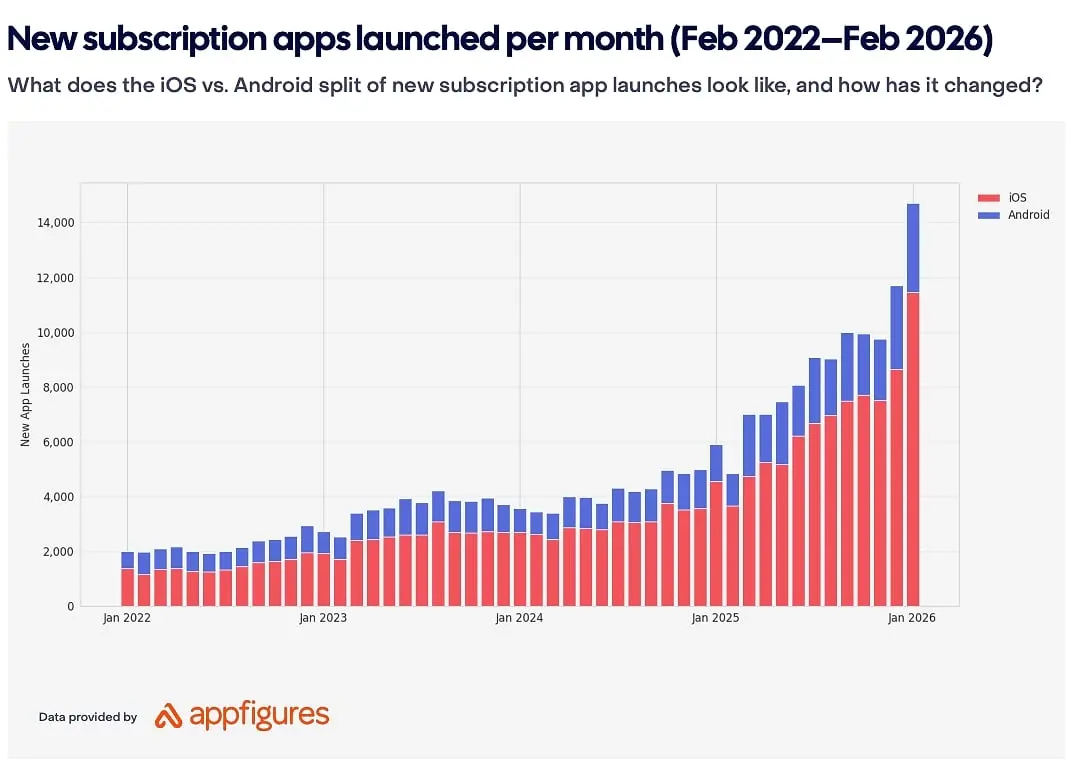
Si ChatGPT peut faire gratuitement ce que fait votre application, pourquoi quelqu’un paierait-il ?
Cela devient l’un des plus grands défis auxquels sont confrontés les fondateurs d’applications grand public.
Si les utilisateurs peuvent ouvrir ChatGPT, Claude ou Gemini et obtenir des résultats similaires en quelques secondes, pourquoi paieraient-ils 10 ou 20 $ par mois pour une application autonome ?
Daphne Tideman, de RevenueCat, estime que la réponse ne se résume pas à « intégrer davantage d’IA ». Les applications pilotées par l’IA se monétisent bien : chaque utilisateur payant génère 41 % de revenus supplémentaires par rapport aux applications sans IA, avec un taux de conversion des essais 52 % plus élevé. Toutefois, leur taux de rétention sur 12 mois n’est que de 21,1 %, contre 30,7 % pour les applications sans IA.
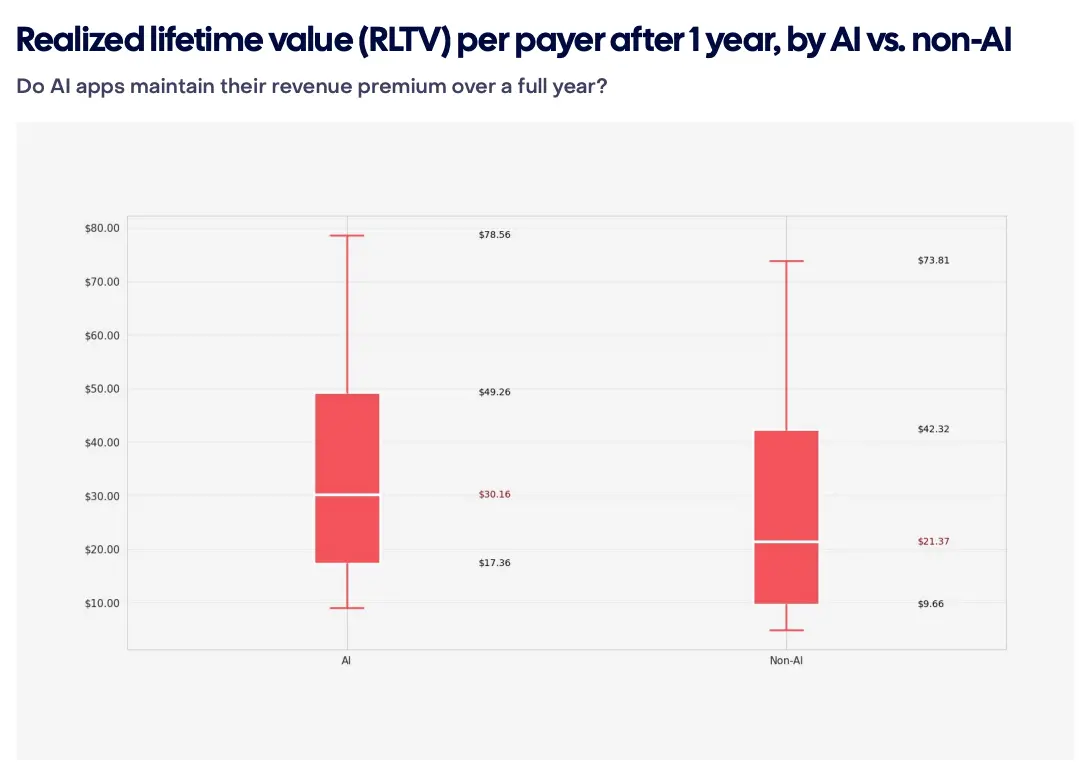
Autrement dit : l’IA peut attirer les utilisateurs, mais ne suffit pas nécessairement à les fidéliser.
Comparez Chegg et Duolingo.
La différence réside dans ce qui est offert au-delà des réponses.
RevenueCat suggère que les applications peuvent développer six éléments plus difficiles à reproduire via un simple chatbot LLM :
Structure : transformer une réponse en flux de travail ou expérience complète.
Mémoire : comprendre progressivement l’utilisateur pour accroître l’utilité de l’application.
Habitude : inciter les utilisateurs à revenir grâce à des suivis réguliers, rappels, accompagnement et ludification.
Précision : maîtriser des données ou expertises spécialisées pour améliorer les résultats.
Connexion : créer une communauté, une identité, une personnalité ou un lien émotionnel.
Combinaison physique-numérique : intégrer le logiciel à des capteurs, appareils ou données du monde réel.
Duolingo en est un excellent exemple, combinant plusieurs de ces éléments. ChatGPT peut enseigner les langues, mais Duolingo a consacré des années à développer des suivis continus, des classements, des systèmes de progression, des rappels et de la ludification. Après l’introduction des classements, Duolingo aurait vu son temps d’apprentissage augmenter de 17 % et le nombre d’apprenants très engagés tripler.
Un autre test simple pour les fondateurs est le « test de la zone de dialogue vide ».
Ouvrez ChatGPT ou un autre LLM, décrivez précisément le problème que vos utilisateurs viennent résoudre via votre application, puis comparez sa réponse à ce que propose votre produit. Si la majeure partie de la valeur de votre produit peut être reproduite avec une seule instruction et une seule réponse, vous souffrez d’un manque de différenciation. En revanche, si votre application intègre structure, accumulation de données, création d’habitudes, précision, connexions ou composants physiques, c’est probablement là que réside votre avantage concurrentiel.
Ainsi, l’IA en elle-même ne constitue pas nécessairement un avantage durable. La question cruciale pour les fondateurs est plutôt : que propose votre produit aux utilisateurs qu’une simple zone de dialogue vide ne saurait offrir ? Selon RevenueCat, les gagnants intégreront l’IA au cœur de leur produit tout en se distinguant par les expériences qui l’entourent.