Morgan Stanley : L'or trouve un soutien solide à 4 000 $ ; une hausse supplémentaire des rendements n'est pas nécessairement baissière pour l'or
 Tapbit Wire
Points clés
· L'or surperforme son contexte macroéconomique : la relation entre or et rendements réels de mars à juillet aurait impliqué un cours inférieur à 3 000 $/oz, soit environ 28 % en dessous des niveaux actuels.
· Désormais, toute baisse des rendements réels devrait être favorable à l'or, réduisant le coût de détention et stimulant les entrées d'investissements.
· Mais des rendements plus élevés ne signifient pas nécessairement un cours plus bas : s'ils reflètent des inquiétudes sur la viabilité budgétaire et le risque souverain, ils soutiendront l'or.
· Des prix du pétrole plus bas devraient soutenir l'or, mais si une nouvelle hausse du pétrole renforce les craintes de croissance ou de stagflation, l'or restera tout aussi probablement ferme.
1. L'or a surperformé son contexte macroéconomique
Malgré les hausses récentes des taux par la Fed, un dollar renforcé et des rendements obligataires long terme mondiaux élevés, l'or n'a reculé que de 10 % depuis son plus haut d'août et reste au-dessus de 4 000 $/oz.
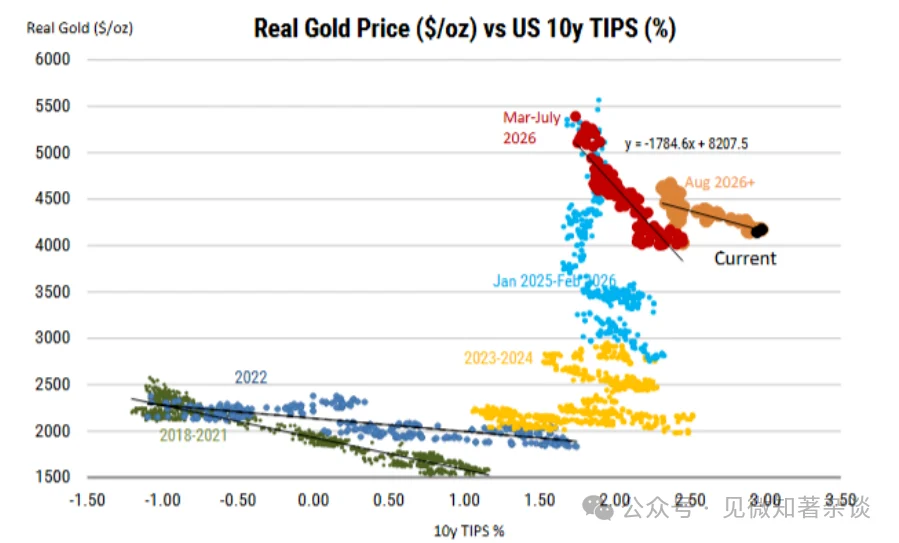
En revanche, si la relation observée entre or et rendements réels de mars à juillet s'était maintenue, le cours de l'or serait déjà tombé sous 3 000 $/oz, soit 28 % en dessous du niveau actuel.
[Figure 1 : L'or résiste de plus en plus aux vents contraires macroéconomiques : une forte demande des banques centrales et des ETF compense l'impact de la hausse des rendements réels, indiquant que la relation traditionnelle entre or et taux d'intérêt évolue à nouveau]
Des rendements plus bas offrent la voie haussière la plus claire, mais des rendements plus élevés ne sont pas nécessairement baissiers : toute baisse des rendements réduirait le coût de détention de l'or, tandis que nos économistes prévoient que la Fed procédera à moins de hausses que ce que le marché anticipe.
Toutefois, si les rendements augmentent davantage en raison de préoccupations sur la viabilité budgétaire, les investisseurs pourraient se tourner davantage vers des actifs physiques sans risque de crédit, ce qui pourrait également maintenir l'or ferme.
Perspective MS : L'or reste notre première sélection parmi les matières premières — objectif de 5 000 $/oz au T2 2027.
Une forte demande physique a établi un soutien autour de 4 000 $/oz, avec un potentiel haussier si les conditions macroéconomiques s'assouplissent ou si les cours du pétrole reculent. Les inquiétudes sur la viabilité budgétaire et/ou la stagflation constituent des catalyseurs alternatifs haussiers.
Les principaux risques incluent un resserrement supplémentaire de la Fed, un dollar renforcé, des ventes par les banques centrales et un délestage technique.
2. La relation entre l'or et les rendements réels évolue à nouveau
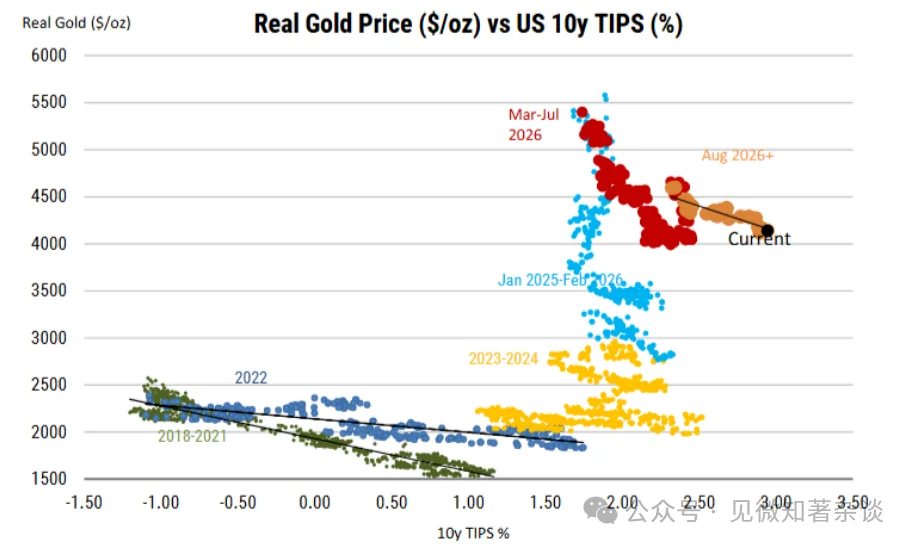
La relation entre l’or et les rendements réels évolue depuis 2022 : le graphique 2 montre comment cette relation a changé depuis le début du conflit Russie-Ukraine.
Durant cette période, l’or s’est comporté bien mieux que prévu dans l’ensemble, les banques centrales ayant quasiment doublé leurs achats annuels, passant d’environ 500 tonnes/an à environ 1 000 tonnes/an ; ensuite, en 2025, la hausse des cours s’est accélérée, les fonds négociés en bourse (ETF) ayant accumulé la plus forte quantité d’or hors des années 2020 et 2008.
Toutefois, après le déclenchement du conflit au Moyen-Orient, l’or est revenu à une relation « normale » avec les rendements : le cours de l’or a baissé à mesure que les anticipations de hausses de taux se renforçaient, tandis que certaines banques centrales ont vendu de l’or pour atténuer les pressions sur leurs devises.
[Figure 2 : Compte tenu du niveau actuel des rendements réels, l’or s’est comporté bien mieux que prévu]
Les conditions macroéconomiques de l’or se sont encore détériorées : en août, elles se sont brièvement améliorées, les marchés anticipant temporairement un assouplissement des hausses de taux par la Fed, mais elles se sont à nouveau dégradées en septembre.
La Fed a relevé ses taux pour la première fois depuis 2023, le dollar s’est renforcé et le rendement nominal du Trésor américain à 10 ans a atteint son plus haut niveau depuis le début des années 2000.
La hausse des rendements nominaux a été presque entièrement portée par les rendements réels, le taux d’inflation implicite à 10 ans n’augmentant que de 4 pb.
Des rendements réels plus élevés augmentent le coût d’opportunité de détenir de l’or, actif non rémunéré, tandis qu’une stabilité relative des anticipations d’inflation limite son attrait comme couverture contre l’inflation.
Ces deux facteurs devraient normalement indiquer un risque baissier important pour l’or.
[Figure 3 : Début octobre, le rendement à 10 ans des obligations américaines a atteint son plus haut niveau depuis 2002]
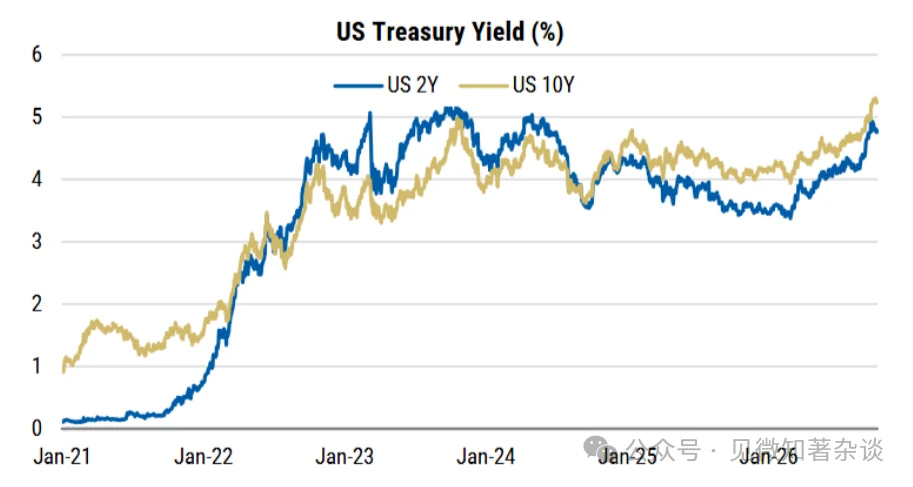
Mais la relation entre l’or et les rendements réels évolue à nouveau : le cours de l’or a effectivement reculé, se situant désormais à 10 % en dessous de son plus haut d’août.
Pourtant, dans ce contexte macroéconomique, son recul aurait dû être nettement plus marqué. En extrapolant la relation observée entre l’or et le rendement réel à 10 ans de mars à juillet, le cours de l’or devrait aujourd’hui être inférieur à 3 000 $/once, soit 28 % sous les niveaux actuels.
En réalité, la pente de cette relation s’est aplatie, maintenant le cours de l’or ferme malgré des rendements réels à des niveaux inédits depuis plus de 20 ans.
Nous pensons que cette divergence reflète des sources structurelles de demande de plus en plus importantes, notamment les achats des banques centrales et les entrées de capitaux dans les ETF, qui se sont poursuivis même après la hausse des taux de septembre.
3. La demande physique réduit la sensibilité de l’or aux facteurs macroéconomiques
L’élan des achats des banques centrales se poursuit : après un premier trimestre faible, celles-ci ont acheté 289 tonnes d’or au deuxième trimestre 2026, soit un rythme annualisé de 1 155 tonnes, contre 860 tonnes en exercice fiscal 2025 ; notre modèle prévoit 800 tonnes pour 2026.
Les premiers signes indiquent que cet élan reste fort au troisième trimestre, ce qui pourrait faire peser un risque haussier sur notre prévision pour 2026.
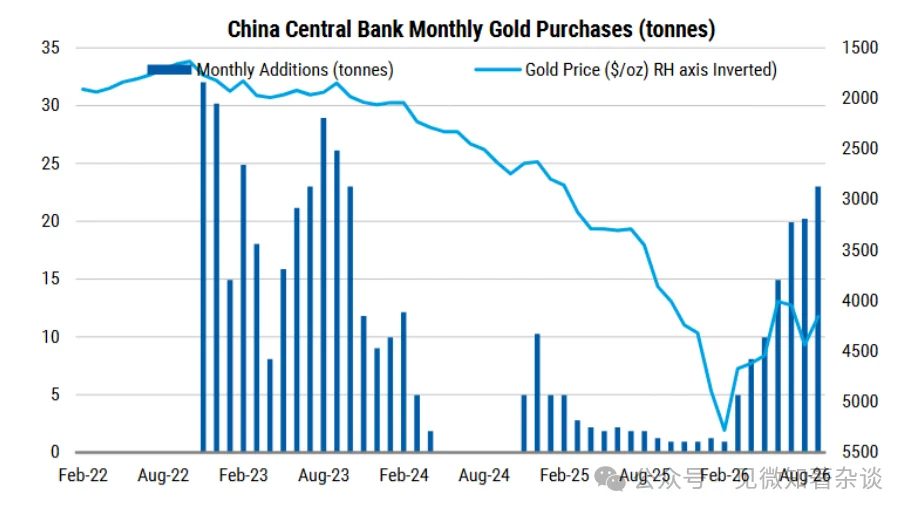
Par exemple, la Banque populaire de Chine (PBoC) a acheté 103 tonnes cette année, son plus haut niveau depuis 2023, dont 60 % au troisième trimestre.
[Figure 4 : La PBoC a ajouté 103 tonnes d’or cette année, le plus depuis 2023]
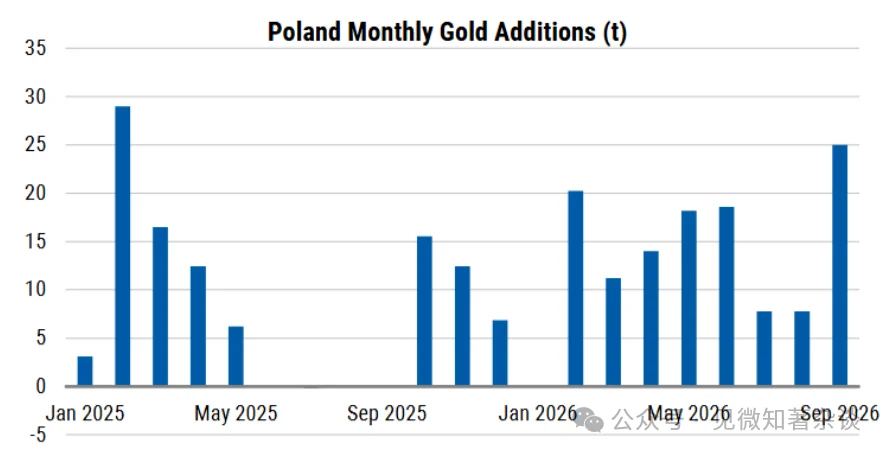
La Pologne reste en bonne voie pour redevenir le plus grand acheteur en 2026, ses réserves d’or ayant atteint 673 tonnes.
Cela signifie que 123 tonnes ont été achetées cette année, dépassant les 102 tonnes ajoutées en 2025.
Le mois de septembre s’est particulièrement distingué. Par ailleurs, la République démocratique du Congo a annoncé son intention d’augmenter ses réserves d’or de 3 à 5 tonnes d’ici la fin de l’année, et la Serbie a également récemment accru ses avoirs en or.
[Figure 5 : La Pologne a ajouté 123 tonnes d’or cette année, dépassant ses ajouts record de 2025]
La demande chinoise globale semble également robuste : au mois d’août, les importations d’or de la Chine avaient atteint 1 100 tonnes, soit un rythme annualisé supérieur à celui de 2017.
Ce volume dépasse de plus de dix fois les achats des banques centrales, indiquant une forte demande ailleurs en Chine, les marchés immobiliers et boursiers faibles incitant les investisseurs à se tourner vers des actifs alternatifs comme l’or.
Les ETF continuent d’acheter malgré les hausses de taux : un moteur majeur de la force de l’or en 2025 a été l’afflux de 800 tonnes vers les ETF lors du début des baisses de taux par la Fed.
Les afflux cette année ont été plus modérés, à seulement 250 tonnes, ce qui s’explique par un contexte macroéconomique plus difficile.
Toutefois, les données récentes sur les afflux ETF sont plus encourageantes : les ETF mondiaux sur l’or ont enregistré au troisième trimestre leur afflux trimestriel le plus fort en valeur absolue (31 milliards USD), représentant environ 220 tonnes des ~250 tonnes ajoutées cette année, malgré les hausses de taux de la Fed durant cette période.
En outre, les afflux européens ont dépassé ceux des États-Unis pour la première fois depuis 2021, portés principalement par le Royaume-Uni.
[Figure 6 : Les ETF restent acheteurs nets même pendant les hausses de taux de la Fed]
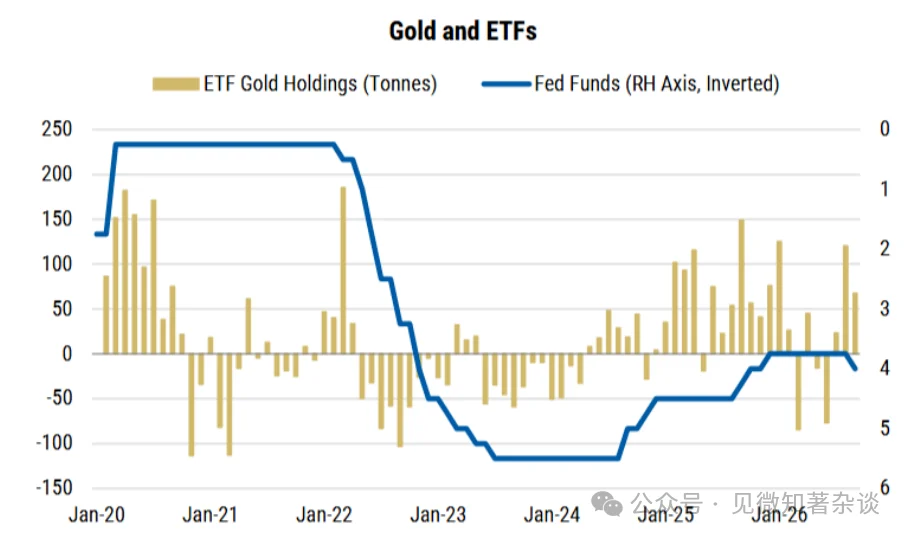
[Figure 7 : Après avoir suivi de près le cours de l’or depuis mi-2024, les positions ETF se sont également dissociées du prix de l’or]
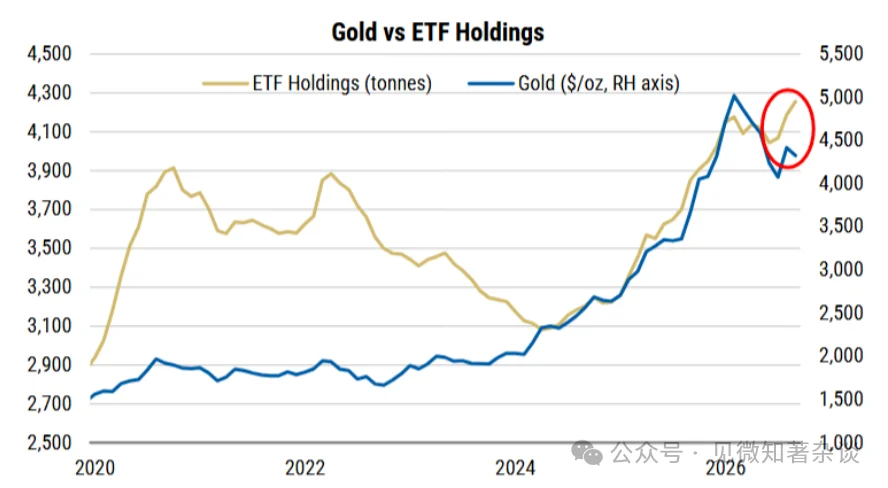
Les inquiétudes budgétaires transforment la relation entre or et rendements : la hausse des rendements obligataires pèse généralement sur l’or, mais la raison de cette hausse compte.
Après la hausse des taux de la Fed en septembre, les rendements ont d’abord baissé, puis les rendements longs ont de nouveau augmenté, accentuant la pente de la courbe des rendements des obligations du Trésor américain.
Le déficit budgétaire américain approche les 2 000 milliards USD, et l’augmentation de l’émission d’obligations ainsi que la concurrence exercée par les emprunts d’entreprises liés à l’IA à long terme exercent une pression accrue, reflétant peut-être la demande du marché d’une rémunération plus élevée pour la durée et les risques budgétaires.
Comme l’a souligné le Conseil mondial de l’or, cela pourrait traduire « des inquiétudes liées à l’incertitude inflationniste, à la viabilité budgétaire et aux risques sur les marchés obligataires souverains ».
Ces inquiétudes pourraient encourager une diversification vers l’or — qui ne comporte aucun risque d’émetteur ni de crédit — ce qui explique pourquoi la demande d’ETF est demeurée ferme malgré la hausse des rendements.
4. Une baisse des anticipations de hausses de taux ou des rendements obligataires pourrait générer un effet positif
Un assouplissement des anticipations de hausses de taux pourrait stimuler l’or : des taux d’intérêt et/ou des rendements obligataires plus bas réduisent le coût d’opportunité de détenir de l’or et pourraient favoriser de nouveaux afflux vers les ETF ainsi qu’achats spéculatifs.
Nos économistes prévoient que la Fed procédera à seulement deux hausses supplémentaires d’ici fin 2027, contre environ 3,5 hausses anticipées par le marché.
Si les pressions inflationnistes s’atténuent, conduisant la Fed à procéder à moins de hausses que prévu, cela pourrait affaiblir les anticipations de hausses de taux et soutenir l’or.
L’équipe prévoit également que le rendement des obligations américaines à 10 ans passera de 5,23 % actuel à 4,7 % au troisième trimestre 2027.
L’intervention du Trésor américain constitue un autre catalyseur potentiel, bien qu’une nouvelle intervention soit peu probable : en août, les rachats par le Trésor d’obligations à long terme ont coïncidé avec une stabilisation temporaire des rendements et un fort rebond de l’or, amplifié par des facteurs positionnels et techniques.
De nouveaux achats obligataires ou d’autres mesures visant à alléger la pression sur les rendements à long terme pourraient à nouveau soutenir l’or, même si les récentes déclarations du secrétaire américain au Trésor, Scott Bessent, suggèrent peu d’appétit pour une intervention active supplémentaire.
Ainsi, l’annonce de refinancement du 4 novembre constituera un événement clé à surveiller.
Par ailleurs, même si les rendements à long terme restent élevés en raison de préoccupations budgétaires, une courbe des taux plus pentue pourrait renforcer l’attrait de l’or comme substitut à la dette souveraine, à condition que les taux à court terme baissent sous l’effet d’anticipations affaiblies de hausses de taux.
5. De nouvelles hausses des rendements ne sont pas nécessairement négatives pour l’or
[Figure 8 : Encours des ETF et taux d’intérêt]
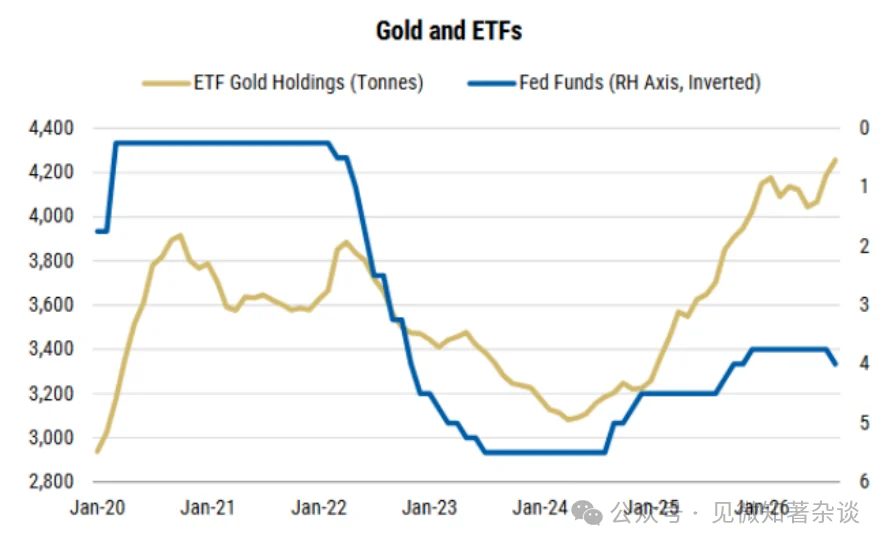
Comme indiqué précédemment, des rendements obligataires plus élevés pèsent généralement sur l’or en augmentant le coût d’opportunité de détenir un actif non rémunéré.
Toutefois, si une nouvelle hausse des rendements à long terme reflète des inquiétudes croissantes concernant la viabilité budgétaire et les risques liés à la dette souveraine, plutôt qu’un resserrement de la politique monétaire, cette corrélation négative traditionnelle pourrait s’atténuer.
[Figure 9 : Depuis le début du conflit au Moyen-Orient, l’or a augmenté en moyenne de 0,2 % les jours où les cours du pétrole ont baissé, et reculé en moyenne de 0,5 % les jours où ils ont augmenté]
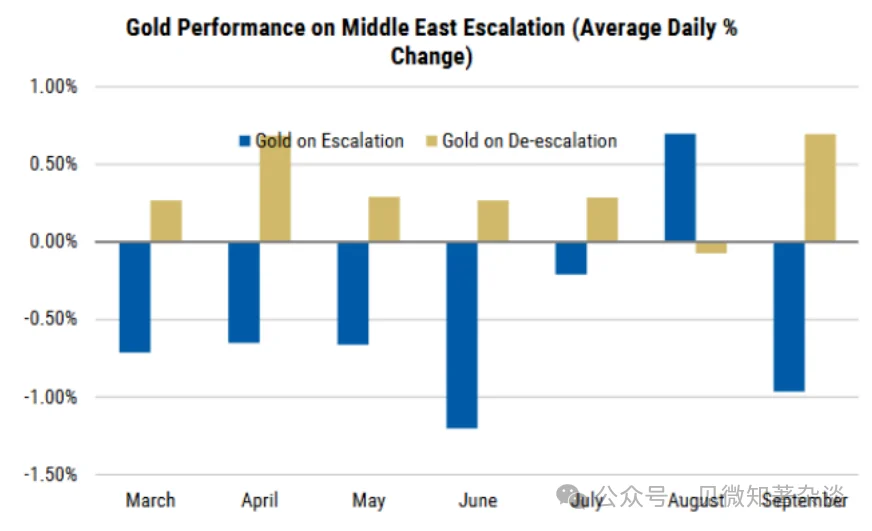
L’or ne comporte aucun risque d’émetteur ni de crédit, ce qui peut inciter à se diversifier hors des obligations d’État, compensant ainsi l’effet défavorable des rendements réels plus élevés.
Historiquement, l’or a également pu progresser simultanément avec des rendements obligataires en hausse durant les périodes de forte inflation et d’incertitude budgétaire (notamment à plusieurs reprises au début des années 1980).
Cela pourrait déjà être en cours, les entrées dans les ETF restant solides malgré la hausse des rendements.
Le président de la Bundesbank a récemment avancé un argument similaire : « La hausse récente des rendements des obligations d’État mondiales a une fois encore accru l’attractivité relative de ces titres de dette. »
Parallèlement, la hausse des niveaux d’endettement a accru les inquiétudes concernant le risque de crédit de ces actifs.
En outre, les risques géopolitiques devraient continuer d’influencer les décisions de gestion des réserves. Dans l’ensemble, le cas en faveur d’une diversification accrue vers l’or reste solide. L’Allemagne détient la deuxième réserve d’or mondiale.
6. Conflit au Moyen-Orient : analyse scénaristique pour l’or
L’or n’a pas encore joué son rôle traditionnel d’actif refuge dans ce conflit : nous avons examiné si l’or conserve son statut d’actif refuge, malgré sa baisse de prix après le déclenchement du conflit.
La conclusion principale est que, bien que l’or se comporte bien face aux chocs de demande, il peine face aux chocs d’offre, notamment lorsque les anticipations d’inflation et les rendements obligataires augmentent.
Il affiche ses meilleures performances les jours où les cours du pétrole baissent : depuis le début du conflit, la performance à court terme de l’or est étroitement liée aux cours du pétrole et aux rendements des Treasury, les plus fortes hausses intervenant généralement les jours de baisse des cours du pétrole.
Une baisse des cours du pétrole atténue les craintes inflationnistes, réduit les anticipations de nouvelles hausses de taux par la Fed et permet une baisse des rendements, ce qui soutient l’or.
Si une désescalade au Moyen-Orient fait baisser les cours du pétrole et allège les pressions inflationnistes ayant jusque-là motivé les hausses de taux par la Fed, l’or devrait être soutenu, surtout si les anticipations de hausses de taux de la Fed s’atténuent et si le dollar se déprécie.
Toutefois, une nouvelle hausse des cours du pétrole pourrait peser sur la croissance et raviver les craintes de stagflation : jusqu’à présent, l’or a subi une pression à la baisse lorsque les cours du pétrole ont augmenté, notamment depuis fin août, le Brent passant de 90 $/baril à 105 $/baril actuellement, tandis que l’or reculait de 4 650 $/once à 4 160 $/once.
À court terme, une flambée des cours du pétrole pourrait exercer une pression supplémentaire à la baisse sur l’or, notamment si ce dernier est utilisé comme source de liquidités.
Nous considérons toutefois que les replis devraient être saisis comme des opportunités d’achat, surtout si les cours du pétrole restent élevés sur une période prolongée. Une période durable de hauts cours du pétrole accroîtrait le risque de stagflation — les coûts énergétiques se répercutent sur l’inflation générale tout en comprimant les revenus des ménages, les bénéfices des entreprises et la croissance.
À mesure que la croissance ralentit, les banques centrales pourraient juger de plus en plus difficile de justifier de nouvelles hausses de taux ; ainsi, une pause dans les hausses de taux alors que l’inflation demeure élevée devrait, toutes choses égales par ailleurs, soutenir l’or.
Les périodes de stagflation pèsent également généralement sur les actions et les obligations, renforçant ainsi le rôle de l’or comme actif de diversification. Historiquement, cela a souvent coïncidé avec de fortes performances de l’or.
[Figure 10 : Le marché anticipe encore une hausse des taux d’ici la fin de l’année et 2,4 hausses supplémentaires en 2027]
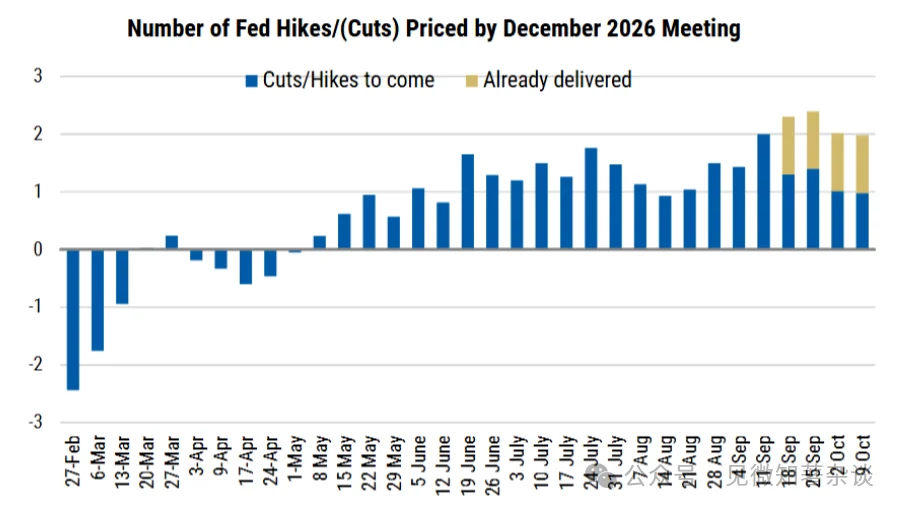
[Figure 11 : L’or a tendance à bien performer dans les environnements de stagflation]
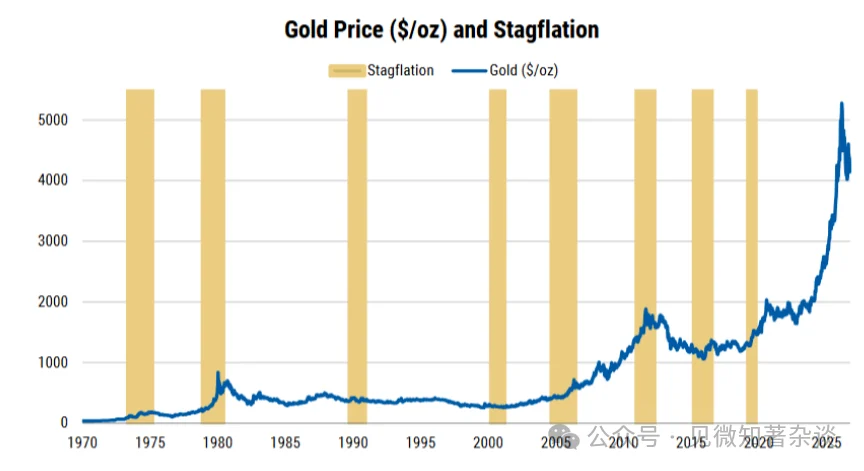
7. Les positions et les niveaux techniques influencent le timing et l’ampleur des mouvements
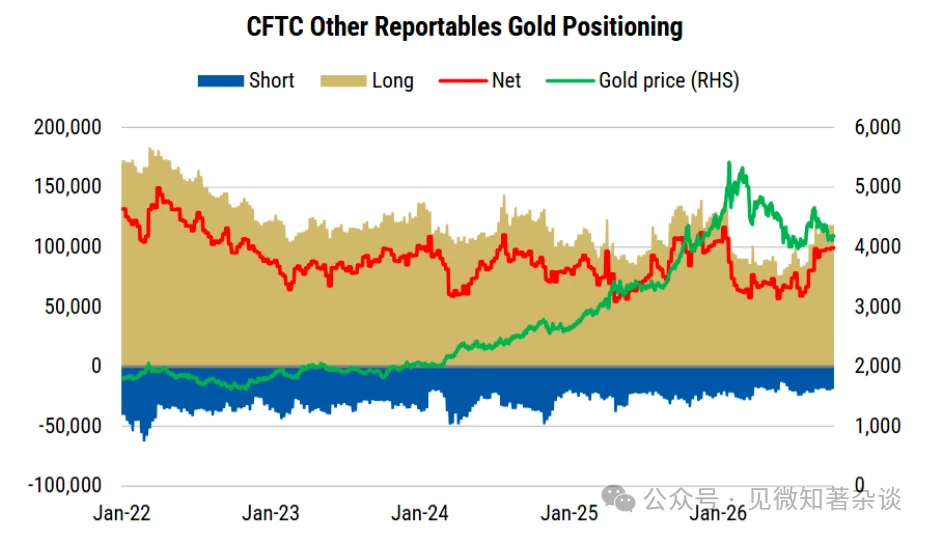
Les CTAs et les investisseurs systématiques ont fortement contribué à la volatilité des cours de l’or en 2026.
Les données de positionnement de la CFTC montrent que les positions longues nettes ont atteint un pic en janvier, puis sont restées proches de leurs plus bas niveaux en trois ans au cours du Q2 et du début du Q3. Depuis, on observe une certaine reprise, concentrée principalement en août, mais le développement le plus intéressant est la divergence entre les positions gérées et les autres positions déclarables.
Le Conseil mondial de l’or associe les autres positions déclarables aux CTAs, qui peuvent s’inverser brusquement et amplifier les mouvements dans les deux sens.
Les positions longues nettes des acteurs gérés ont atteint leur creux en mai, lorsque l’or a touché 4 000 $/once, tandis que les autres positions déclarables n’ont commencé à augmenter qu’à la fin juillet.
Cela coïncide avec la forte rupture haussière de l’or au-dessus de 4 600 $/once, illustrant comment les mouvements de prix peuvent être amplifiés.
La position nette des autres positions déclarables est restée globalement stable en septembre et début octobre ; avec des positions courtes déjà proches de leurs plus bas historiques, toute reprise significative nécessiterait de nouveaux achats par les CTAs plutôt qu’un rachat de positions courtes.
[Figure 12 : Les données CFTC montrent que les autres positions déclarables accumulent des positions longues depuis fin juillet, bien que le rythme des achats se soit ralenti en septembre]
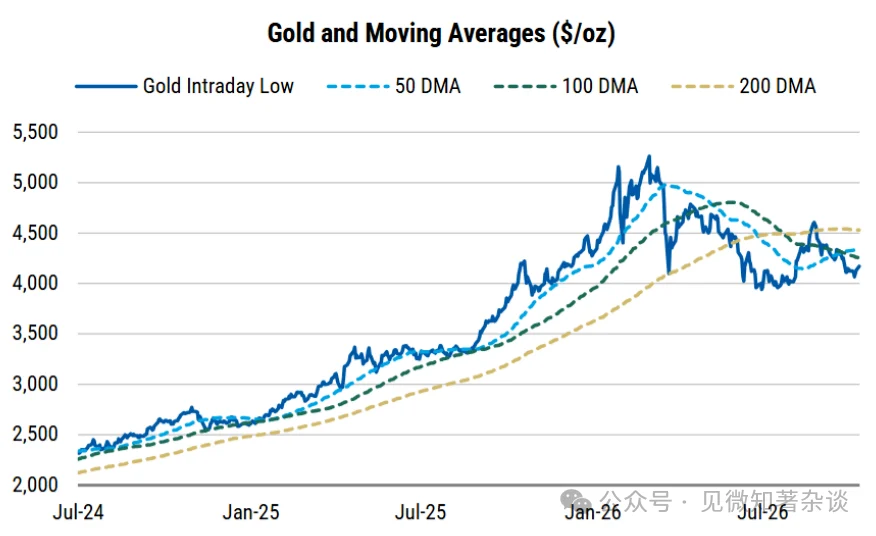
Les niveaux techniques comptent aussi : l’or cote actuellement en dessous de ses niveaux techniques clés, ayant échoué à franchir durablement la moyenne mobile sur 200 jours en août. L’écart entre ces niveaux techniques s’est aussi nettement resserré depuis mars, la différence entre la moyenne mobile la plus basse et la plus haute n’étant plus que d’environ 270 $/once.
Les moyennes mobiles se sont également croisées plusieurs fois, la moyenne mobile sur 50 jours et celle sur 100 jours étant actuellement séparées d’environ 80 $/once. Si les signaux de tendance sur différents horizons temporels commencent à se réaligner, ce resserrement pourrait annoncer un mouvement directionnel décisif.
Comme de nombreux modèles de CTAs reposent sur ces signaux, une remontée vers la moyenne mobile sur 200 jours pourrait déclencher une nouvelle vague haussière, tandis qu’une rupture sous le plus bas annuel entraînerait une nouvelle vague de ventes.
Avec la publication cette semaine de l’IPC américain, la décision de la Fed du 28 octobre et l’annonce de refinancement du 4 novembre, les flux systématiques devraient amplifier le prochain mouvement de l’or.
[Figure 13 : L’or cote en dessous de niveaux techniques clés]
8. Perspectives pour l’or : résilience solide
L’or a fait preuve de résilience face à un contexte macroéconomique de plus en plus difficile, porté par une forte demande des banques centrales et des entrées dans les ETF.
Les achats des banques centrales semblent s’être accélérés au T3, ce qui constitue un risque haussier pour notre prévision annuelle de 800 tonnes, tandis que la majeure partie des quelque 250 tonnes d’ajouts aux ETF cette année s’est produite au T3, malgré la première hausse des taux par la Fed depuis 2023 intervenue durant cette période.
Nous pensons que cela reflète l’attractivité croissante de l’or comme couverture contre les risques géopolitiques et les inquiétudes des gouvernements concernant la soutenabilité de la dette.
L’or trouvant régulièrement un soutien autour de 4 000 $/once, nous jugeons actuellement le rapport risque-rendement attractif, avec un objectif de 5 000 $/once d’ici le T2 2027.
Des taux plus bas constituent la voie haussière la plus claire.
Une baisse des rendements obligataires et/ou des cours du pétrole pourrait atténuer les attentes de resserrement monétaire de la Fed, réduire le coût de détention de l’or et stimuler de nouveaux afflux d’investissements.
Toutefois, si une nouvelle hausse des rendements à long terme résulte de préoccupations concernant la soutenabilité budgétaire, elle n’est pas nécessairement baissière : cela encouragerait la diversification vers des actifs physiques dépourvus de risque de crédit, comme l’or.
De même, bien que la hausse des cours du pétrole puisse initialement peser sur l’or via des anticipations de hausses de taux, une vigueur durable pourrait finalement recentrer l’attention des marchés sur la croissance et la stagflation, constituant ainsi un autre soutien.