CICC : L'IA américaine à l'ère du « coton sucré »
 Tapbit Wire
Source : CICC ; Auteurs : Zhang Wenlang, Huang Yadong, Zhou Peng. Ces deux derniers mois, le marché boursier américain a connu une forte volatilité, qui a aussi touché d'autres régions. Cette volatilité est liée aux changements de politique monétaire et aux inquiétudes sur la soutenabilité des dépenses en capital dans le secteur IA, le premier facteur aggravant le second. En résumé, plusieurs grandes entreprises américaines spécialisées en IA ont vu leurs dépenses en capital fortement augmenter cette année ; bien que leur rythme ralentisse l'an prochain, il restera élevé. Par ailleurs, les revenus des entreprises IA demeurent très incertains, et leur trésorerie opérationnelle s'est rapprochée de leurs dépenses en capital, poussant certaines à émettre des obligations pour les financer. La hausse des rendements des obligations du Trésor américain a accru les inquiétudes : comment maintenir ces dépenses face à des revenus imprévisibles ? Voilà une question largement débattue.
Graphique 1 : Dépenses en capital des entreprises américaines spécialisées en IA comparables à leur trésorerie opérationnelle
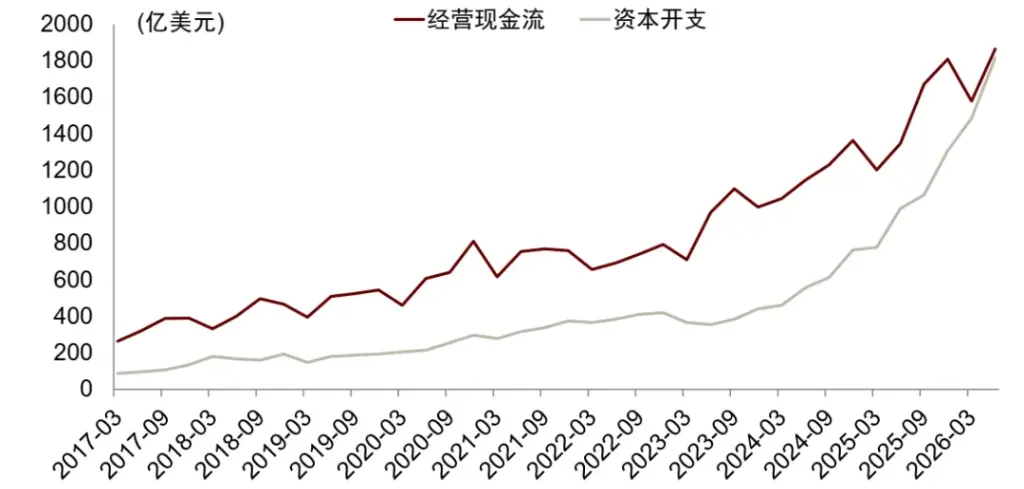
Note : Les données du graphique correspondent à la somme des dépenses de Microsoft, Amazon, Google, Meta et Oracle. Source : Epoch AI, Bloomberg, iFinD, Département de recherche de CICC. L’IA est un secteur émergent dont les percées technologiques et la croissance des revenus commerciaux sont par nature difficiles à anticiper. Nous ne nous concentrerons pas sur les revenus, mais explorerons plutôt, sous l’angle de l’allocation des capitaux, les sources potentielles de financement des dépenses en capital des entreprises américaines spécialisées en IA. En effet, l’investissement génère les revenus : sans financement adéquat des dépenses en capital, la croissance des revenus manquerait de soutien. Autrement dit, dépenses en capital et revenus ne sont pas deux variables mutuellement exclusives. Analyser le financement des dépenses en capital aide donc aussi à évaluer les perspectives de revenus.
Nous analyserons d’abord les atouts de l’industrie IA pour attirer des fonds, en nous appuyant sur ses caractéristiques propres. Dans une deuxième partie, nous étudierons l’évolution de l’offre de fonds dans la société américaine depuis les années 1990, notamment la façon dont la « financiarisation » des États-Unis a remodelé sa liquidité. La financiarisation n’a pas de définition unique et se manifeste de manière complexe, mais nous estimons que deux aspects sont particulièrement pertinents pour analyser le financement de l’IA. Du point de vue macroéconomique, elle signifie une augmentation du ratio entre la liquidité élargie et le PIB — autrement dit, la quantité de « monnaie » dans la société augmente progressivement. Du point de vue microéconomique, elle désigne une multiplication du nombre et de la variété des nouveaux produits financiers. Ces produits (tels que les dérivés) rendent les fonds plus « actifs » et renforcent la liquidité des actifs. Bien entendu, les niveaux macro et micro ne sont pas séparés : l’essor des produits financiers peut aussi accroître la liquidité à l’échelle macro.
Gillian Tett, doyenne du King’s College de Cambridge et journaliste chevronnée au Financial Times, décrit ce phénomène de financiarisation aux États-Unis dans son ouvrage « Bienvenue dans l’ère du coton sucré financier », où elle retrace l’origine de l’expression « coton sucré financier ». Nous emprunterons donc volontiers ce terme évocateur pour illustrer la financiarisation américaine [1].
Bien que les États-Unis aient renforcé la régulation financière, notamment à l’égard des banques, après la crise des subprimes de 2008, le phénomène global de financiarisation n’a pas connu de recul notable. Partant de là, nous examinons la financiarisation précédant les deux bulles américaines depuis 1990 : celle de la bulle technologique des années 1990 et celle du marché immobilier avant la crise des subprimes. Nous analysons ensuite le stade actuel de financiarisation dans le secteur américain de l’IA, puis évaluons les risques de liquidité auxquels ce secteur pourrait être confronté.
IA : Une double nature, technologique et « immobilière »
Nous considérons que l’IA possède à la fois une nature technologique et une nature « immobilière » (forte proportion d’actifs fixes), ce qui permet de la financer à la fois par capitaux propres et par dette (crédits hypothécaires).
La nature technologique de l’IA ne nécessite guère d’explication : ses avancées et gains de productivité semblent même supérieurs à ceux des entreprises technologiques classiques. Un exemple en est sa moindre dépendance à l’égard de la main-d’œuvre — voire son aptitude à la remplacer. À l’échelle macroéconomique, depuis la sortie de ChatGPT en 2022, l’emploi non agricole dans les secteurs des télécommunications et de l’informatique aux États-Unis a légèrement baissé de 6 %. En revanche, entre l’introduction en bourse de Netscape (août 1995, début de la bulle technologique) et l’éclatement de cette bulle (mars 2000), cet emploi avait augmenté de plus de 60 %.
Graphique 2 : Divergence des tendances d’emploi dans les secteurs des télécommunications et de l’informatique aux États-Unis durant la révolution technologique et l’ère de l’IA
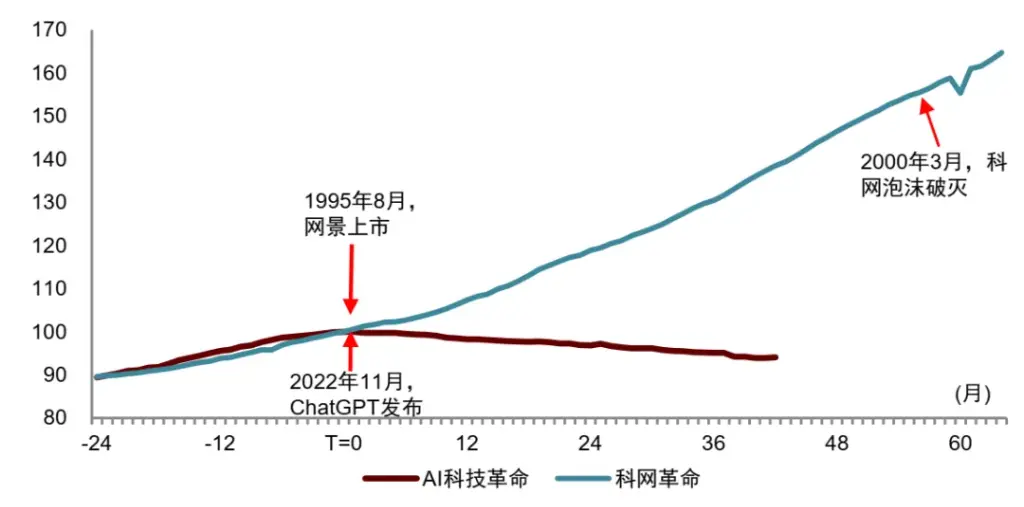
Note : La révolution technologique de l’IA commence avec la sortie de ChatGPT (novembre 2022), prise comme T=0 ; la révolution technologique classique débute avec l’IPO de Netscape (août 1995), prise comme T=0. L’emploi non agricole couvre les secteurs des télécommunications, du traitement de données et de la conception de systèmes informatiques, avec des données normalisées. Source : iFinD, Département de recherche de CICC. Du point de vue microéconomique, si l’on fixe à 100 l’indice de densité de main-d’œuvre (rapport entre effectif et actifs fixes) de Google, Microsoft et Meta en 2021, cet indice était de 109 en 2019 et devrait chuter à 37 en 2025. Plus précisément, leur indice d’actifs fixes passera de 100 en 2021 à 306 en 2025, tandis que leur indice d’effectif n’atteindra que 112.
Graphique 3 : Densité de main-d’œuvre de trois grandes entreprises technologiques américaines
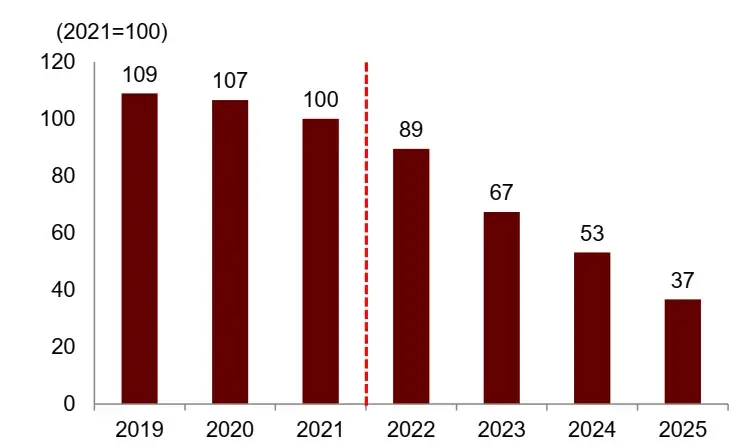
Note : Les entreprises technologiques majeures figurant sur le graphique sont Google, Microsoft et Meta. La densité de main-d’œuvre est mesurée par le rapport effectif / actifs fixes. Source : iFinD, Département de recherche de CICC. Graphique 4 : Croissance des actifs fixes de trois grandes entreprises technologiques américaines dépassant celle de leurs effectifs
Note : Les principales entreprises technologiques du graphique sont Google, Microsoft et Meta. Source : iFinD, Département de recherche de CICC. Pendant la révolution technologique, par exemple, Microsoft a vu à la fois ses investissements en immobilisations et son effectif augmenter, ce dernier progressant plus rapidement, ce qui a fait grimper la densité de main-d’œuvre. Même après l’éclatement de la bulle technologique en 2000, la densité de main-d’œuvre des entreprises a continué d’augmenter. Si l’on fixe à 100 l’indice de densité de main-d’œuvre de Microsoft en 1995, il atteignait 138 en 2000 et 174 en 2005. Plus précisément, son indice d’effectif est passé de 100 en 1995 à 220 en 2000 puis à 343 en 2005, tandis que son indice d’immobilisations n’a augmenté que de 100 à 197.
Graphique 5 : Évolution de la densité de main-d’œuvre de Microsoft (1995-2005)
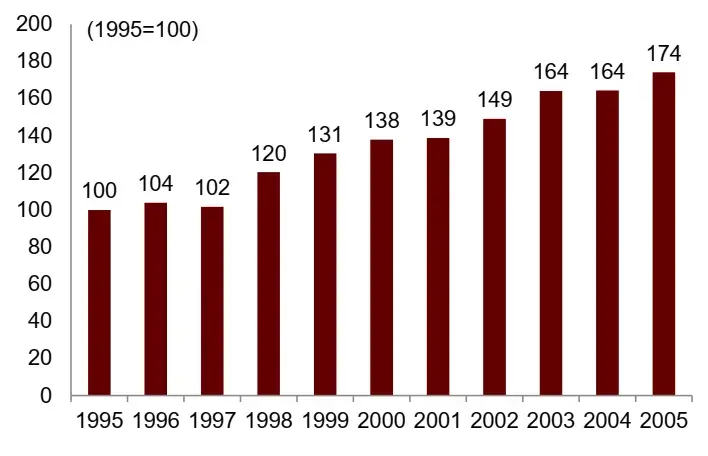
Note : La densité de main-d’œuvre est mesurée par le rapport nombre d’employés / immobilisations. Source : iFinD, Département de recherche de CICC. Graphique 6 : Évolution de l’effectif et des immobilisations de Microsoft
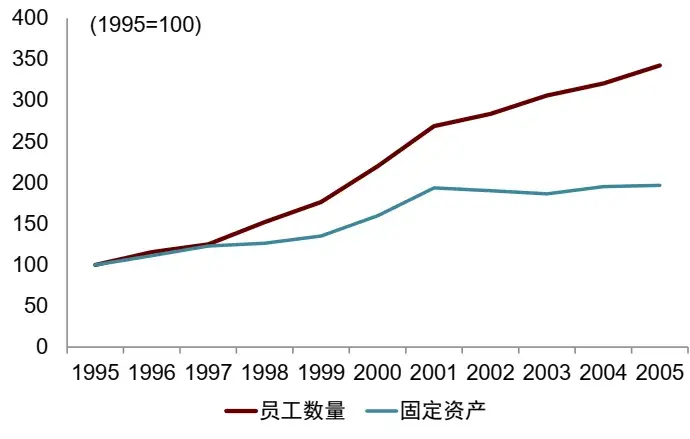
Source : iFinD, CICC Département de recherche. En termes de chiffre d’affaires par habitant ajusté de l’inflation, les entreprises spécialisées en IA génèrent actuellement plus du double de celui des entreprises internet traditionnelles, reflétant une efficacité supérieure. Par exemple, en 2026, le chiffre d’affaires par employé d’Anthropic devrait atteindre environ 100 fois le PIB par habitant aux États-Unis, tandis qu’OpenAI et NVIDIA pourraient atteindre respectivement environ 63 et 57 fois. En 2025, les ratios pour Meta, Apple, Google et Microsoft devraient être de 28, 28, 23 et 14 fois, respectivement. En 1999, ceux d’Apple, Microsoft et Cisco étaient respectivement de 26, 18 et 16 fois.
Graphique 7 : Rapport entre le chiffre d’affaires par employé des entreprises technologiques et le PIB par habitant aux États-Unis
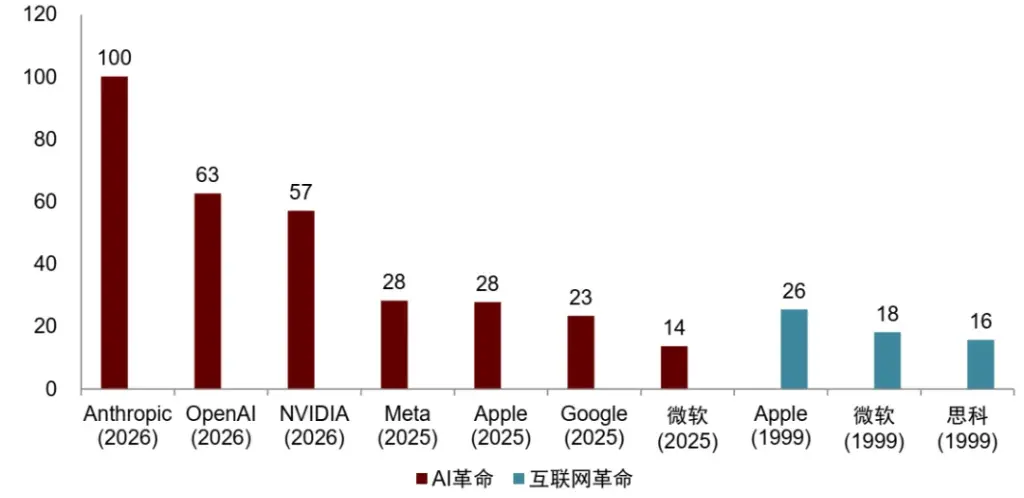
Source : iFinD, Epoch AI, Département de recherche de CICC. La raison pour laquelle nous disons que les entreprises américaines spécialisées en IA possèdent aussi des caractéristiques « immobilières » est qu’elles détiennent une forte proportion d’immobilisations. Par exemple, la part moyenne des immobilisations dans l’actif total des cinq fournisseurs de services cloud — Microsoft, Alphabet, Amazon, Meta et Oracle — dépasse 40 %, tandis que celle des quatre entreprises traditionnelles — Walmart, ExxonMobil, Procter & Gamble et Caterpillar — s’élève actuellement à 37 %. Pendant la révolution technologique en 2000, la part moyenne des immobilisations des entreprises technologiques (Microsoft, Cisco, Amazon, WorldCom et Lucent) n’était que de 15 %. Parmi les immobilisations, les terrains et bâtiments représentent 46 % chez Microsoft et Meta, 37 % et 40 % chez Amazon et Oracle respectivement, tandis que Google affiche la plus faible proportion (11 %). Les actifs matériels et logiciels représentent respectivement 47 %, 38 %, 49 %, 41 % et 56 % des immobilisations de ces entreprises.
Graphique 8 : Part élevée actuelle des immobilisations chez les entreprises spécialisées en IA
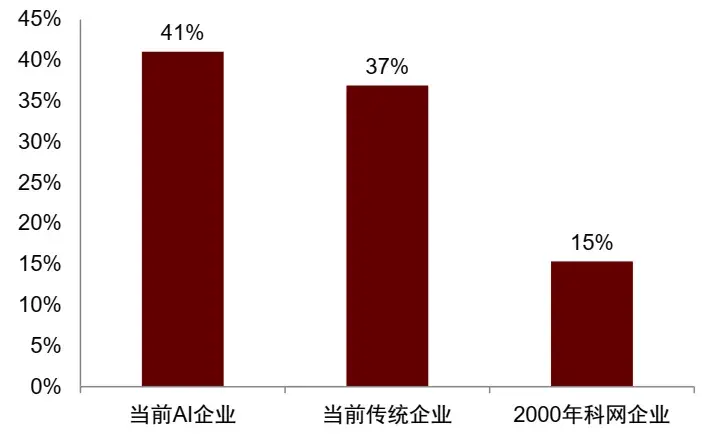
Note : Chaque groupe calcule séparément le ratio puis en fait la moyenne. Les entreprises spécialisées en IA comprennent Microsoft, Alphabet, Amazon, Meta et Oracle ; les entreprises traditionnelles comprennent Walmart, ExxonMobil, Procter & Gamble et Caterpillar ; les entreprises technologiques comprennent Microsoft, Cisco, Amazon, WorldCom et Lucent. Les entreprises spécialisées en IA utilisent les rapports disponibles au T2 2026 ou les rapports annuels les plus récents ; les entreprises traditionnelles utilisent les rapports annuels les plus récents ; les entreprises technologiques utilisent les rapports annuels de l’exercice 2000. Source : iFinD, Wind, Bloomberg, Département de recherche de CICC. Graphique 9 : Répartition des immobilisations des cinq entreprises américaines spécialisées en IA
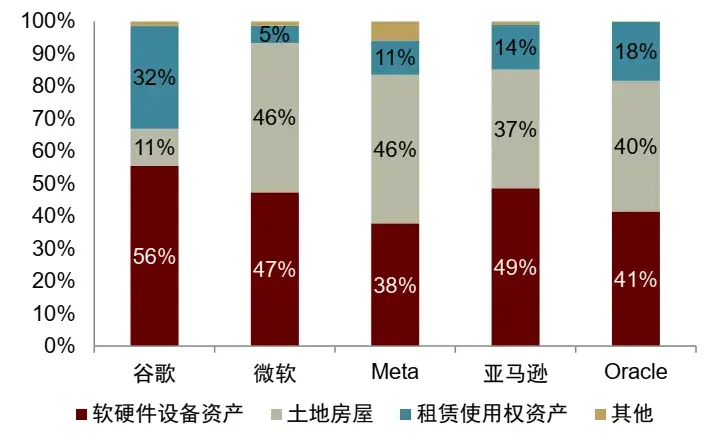
Note : Données tirées des rapports disponibles au T2 2026 ou des rapports annuels les plus récents. Source : iFinD, Wind, Bloomberg, Département de recherche de CICC. Dynamiquement, la part des immobilisations dans l’actif total de ces entreprises est passée de 22 % en 2020 à 41 % en 2025, tandis que celle des cinq entreprises technologiques est restée stable autour de 15 % entre 1995 et 2000.
Graphique 10 : Hausse de la part des immobilisations chez les entreprises spécialisées en IA
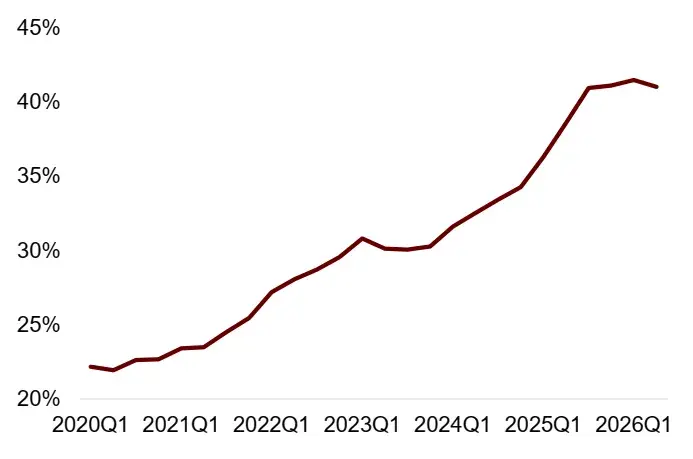
Note : Chaque groupe calcule séparément le ratio pour les entreprises de l’échantillon, puis en fait la moyenne simple. Les entreprises spécialisées en IA comprennent Microsoft, Alphabet, Amazon, Meta et Oracle. Source : iFinD, Wind, Bloomberg, Département de recherche de China International Capital Corporation. Graphique 11 : La part des immobilisations chez les entreprises technologiques reste globalement stable.
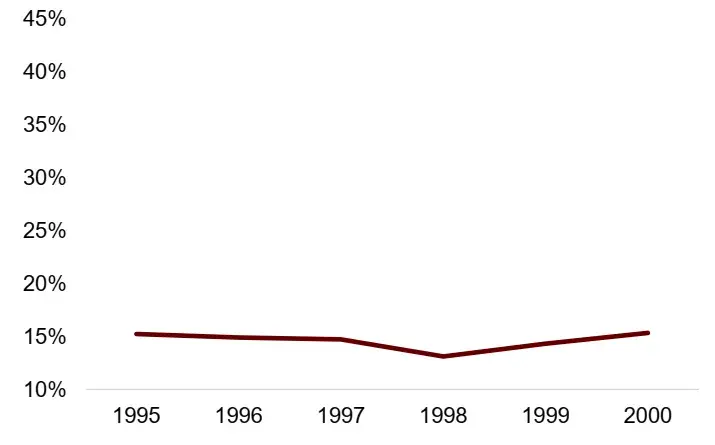
Note : Chaque groupe calcule séparément le ratio pour les entreprises de l’échantillon, puis en fait la moyenne simple. Les entreprises technologiques comprennent Microsoft, Cisco, Amazon, WorldCom et Lucent. Source : iFinD, Wind, Bloomberg, Département de recherche de China International Capital Corporation.
La financiarisation renforce la liquidité
La financiarisation n’a pas de définition unifiée. On peut citer Epstein (2005) : les finalités, marchés, entités et institutions financiers jouent un rôle croissant dans les opérations économiques nationales et internationales[2]. Cette définition sous-entend que le rôle de la finance dans l’allocation des ressources s’accroît.
Les courants théoriques divergent sur les facteurs moteurs de la financiarisation[3]. Le néomarxisme estime que le recul du rendement des investissements capitalistes dans l’économie réelle après les années 1970, conjugué à un excès de capitaux orienté vers la spéculation financière, en constitue la cause principale. Le post-keynésianisme soutient que la refonte de la gouvernance d’entreprise autour de la valeur actionnariale réduit les investissements réels tout en accroissant les rachats d’actions et l’allocation d’actifs financiers, ce qui détourne les capitaux de l’accumulation réelle. Le néoclassicisme, quant à lui, considère que la libéralisation financière et la titrisation des actifs améliorent la liquidité et optimisent l’allocation des ressources, traduisant ainsi un progrès du développement économique. Malgré ces différences théoriques, Luo Yu (2017) estime que l’effondrement du système de Bretton Woods et la transition mondiale vers un système monétaire fiduciaire pur ont incontestablement favorisé la financiarisation. Il précise notamment qu’en matière de moyen de paiement, la part de l’argent liquide a fortement diminué, les transactions se faisant désormais par virements numériques entre comptes, avec une baisse des coûts et une hausse des volumes. En matière de réserve de valeur, divers actifs financiers remplissent un rôle de « quasi-monnaie », élargissant ainsi les contours de la masse monétaire large[4].
Les manifestations principales de la financiarisation sont les suivantes[5] : (1) Une liquidité globale accrue — par exemple, la hausse du ratio liquidité large/PIB, la progression de la part des profits du secteur financier et la croissance plus rapide de ce secteur. (2) La transformation d’actifs peu liquides en actifs hautement liquides — avec l’émergence de nouveaux instruments financiers et la titrisation, qui convertit des actifs illiquides en actifs liquides, augmentant fortement le volume des transactions financières. (3) Une dépendance croissante aux canaux financiers pour les profits capitalistes, au détriment du commerce réel et de la production marchande — par exemple, les bénéfices des entreprises reposent davantage sur les rendements des placements. (4) L’expansion continue du pouvoir de décision des systèmes financiers fondés sur les marchés — par exemple, les ratios marché boursier/PIB et dette/PIB augmentent, tandis que celui du crédit bancaire/PIB diminue. (5) Une priorité accrue donnée à la valeur actionnariale dans la gouvernance d’entreprise — par exemple, les rachats d’actions se sont intensifiés sur le marché boursier américain.
Du point de vue macroéconomique, depuis le milieu des années 1990, le ratio liquidité large/PIB aux États-Unis est en hausse constante, environ 20 points de pourcentage supérieur à celui de M2/PIB. Après la crise financière, les États-Unis ont renforcé la régulation bancaire ; l’activité de prêt des banques américaines s’est ralentie relativement, mais le ratio actifs bancaires/PIB ne s’est pas contracté, tandis que les activités non prêtières du secteur bancaire se sont poursuivies.
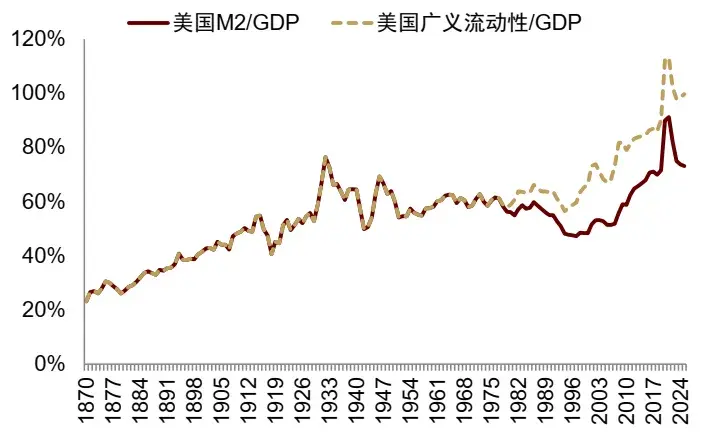
Note : La liquidité large correspond à M2 + fonds du marché monétaire.
Source : iFinD, Base de données macro-historique Jordà-Schularick-Taylor, Département de recherche de China International Capital Corporation. Graphique 13 : Le ratio actifs bancaires/PIB aux États-Unis ne s’est pas contracté.
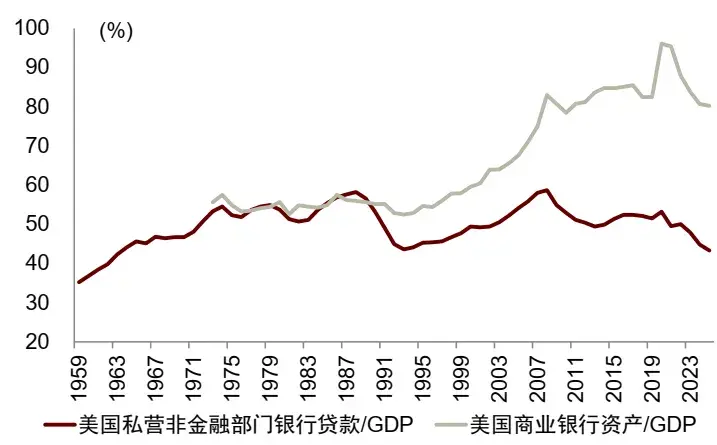
Source : iFinD, Département de recherche de China International Capital Corporation.
Du point de vue microéconomique, de nouveaux produits financiers apparaissent sans cesse. Les données relatives aux émissions de titres par les entreprises non financières aux États-Unis (1985–2014) montrent une expansion continue de la variété des produits financiers : environ 150 types étaient disponibles en 1985, contre 751 en 2014, soit une augmentation de plus de 600 types. La part du financement assurée par ces nouveaux produits a augmenté, dépassant 50 % entre 2010 et 2014.
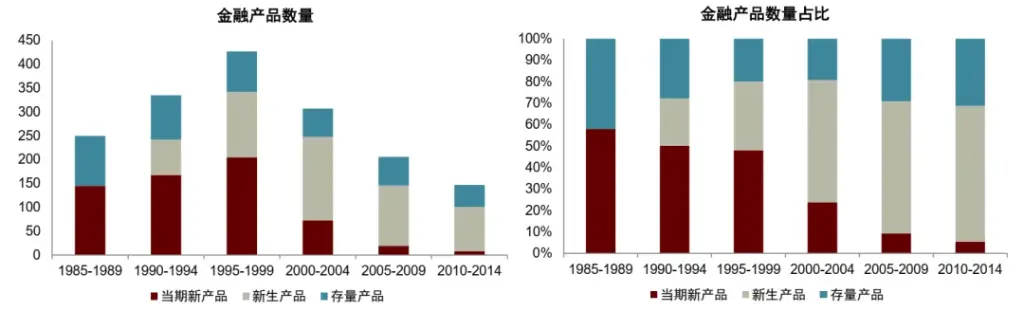
Note : Le graphique de gauche indique le nombre total de produits financiers distincts, de 1985–1989 à 2010–2014. Le diagramme en barres classe les produits en trois catégories : (1) Produits existants (Anciens) : lancés avant 1985 ; (2) Nouveaux produits courants (Nouveaux entrants) : lancés récemment ; (3) Produits récents (Nouveaux jeunes) : lancés après 1985 mais émis pour la première fois lors d’une période antérieure. Le graphique de droite montre l’évolution des montants totaux de financement, de 1985–1989 à 2010–2014, ventilés selon les émissions de produits existants, nouveaux entrants et nouveaux jeunes.
Source : Ana Babus, Matias Marzani et Sara Moreira, « The Rise of Specialized Financial Products », Document de travail NBER 34594 (2025), Département de recherche de China International Capital Corporation.
D’autres indicateurs sont également significatifs. Par exemple, le nombre de fonds communs de placement, de contrats à terme et d’options aux États-Unis augmente continuellement. Celui des contrats à terme et d’options actifs a fortement grimpé en 2025, principalement en raison de la croissance des contrats événementiels — tels que ceux proposés par les plateformes de prévision Kalshi et ForecastEx. Ces contrats dérivés portent sur la survenance ou le résultat d’un événement précis (indicateurs économiques, marchés financiers, météo, événements politiques, etc.) et sont courants sur les marchés prédictifs. Après l’élection présidentielle américaine de 2024, ces marchés ont connu une forte affluence, stimulant la demande de contrats événementiels.
Expériences de financiarisation dans les secteurs technologique et immobilier aux États-Unis
Depuis les années 1980, les États-Unis ont connu deux accélérations de la financiarisation : celle du secteur technologique dans les années 1990, puis celle de l’immobilier après 2000. La financiarisation technologique des années 1990 s’est caractérisée par une forte hausse du capital-risque américain et un essor du financement par capitaux propres, élargissant les modalités d’utilisation des fonds et facilitant leur circulation. Un facteur clé fut la levée des contraintes sur les investissements des fonds de pension, stimulant le capital-risque, offrant des voies de sortie via les introductions en Bourse (IPO) et attirant de nouveaux capitaux. La financiarisation immobilière des années 2000 a créé de nouvelles liquidités et diversifié leurs usages, principalement grâce à la titrisation : les établissements de crédit immobilier ont pu libérer des capitaux, dépasser leurs contraintes de bilan, accroître leur encours de prêts et générer de nouvelles liquidités. La titrisation a aussi permis à davantage d’institutions financières de participer à cette financiarisation, élargissant encore les modalités d’utilisation des capitaux.
Les méthodes de financement par capitaux propres des entreprises américaines comprennent le financement par capital-investissement privé et le financement par capitaux propres cotés. En phase de démarrage, le financement repose surtout sur le capital-investissement privé ; il bascule ensuite vers le financement coté en phase de croissance. Après 1979, la levée des restrictions sur les investissements des fonds de pension a entraîné une forte hausse du capital-risque. Ce dernier a transformé des « startups internet non garanties » en entreprises mieux à même d’obtenir des financements, les IPO offrant des voies de sortie permettant de libérer les capitaux engagés en actions et de financer de nouveaux projets. Ces sorties via les IPO ont aussi aidé le capital-risque à attirer davantage de fonds.
Plus précisément, avant 1979, la « règle de l’homme prudent » établie par la loi de 1974 sur la sécurité des revenus de retraite des employés interdisait aux fonds de pension américains d’investir dans des startups. En 1979, le Département du travail des États-Unis a précisé cette règle, indiquant que les fonds de pension devaient évaluer l’effet de diversification des risques au niveau du portefeuille global, sans exiger que chaque projet soit peu risqué. Après cette réforme, les fonds de pension ont pu accroître leurs allocations vers des investissements à risque, entraînant une entrée massive de partenaires limités institutionnels et transformant profondément la structure des sources de financement du secteur américain du capital-risque. L’ampleur et les montants d’investissement du capital-risque américain ont alors connu une croissance marquée. Du point de vue des sources de financement du capital-risque américain, en 1978, seuls environ 15 % provenaient des fonds de pension, contre environ 53 % en 1990. Les montants levés et investis par le capital-risque américain ont également commencé à croître rapidement dans les années 1990. Graphique 15 : Sources de financement du capital-risque américain
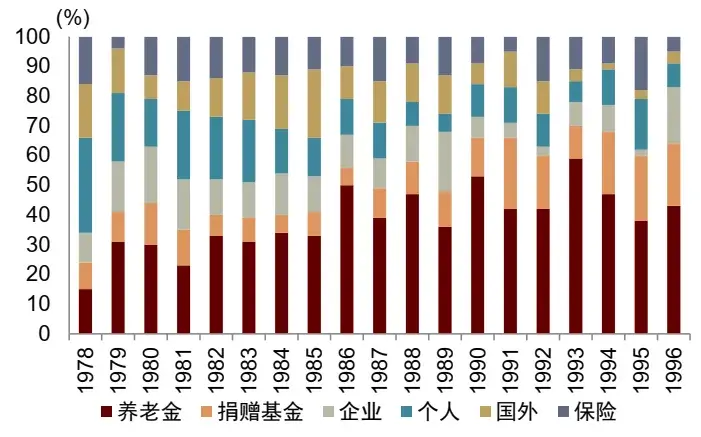
Source : Gompers & Lerner, 1998, « What Drives Venture Capital Fundraising ? », Nicole R. Onorato, 1997, « Trends in Venture Capital Funding in the 1990s », Département de recherche de China International Capital Corporation. Graphique 16 : Levées de fonds et montants investis par le capital-risque américain
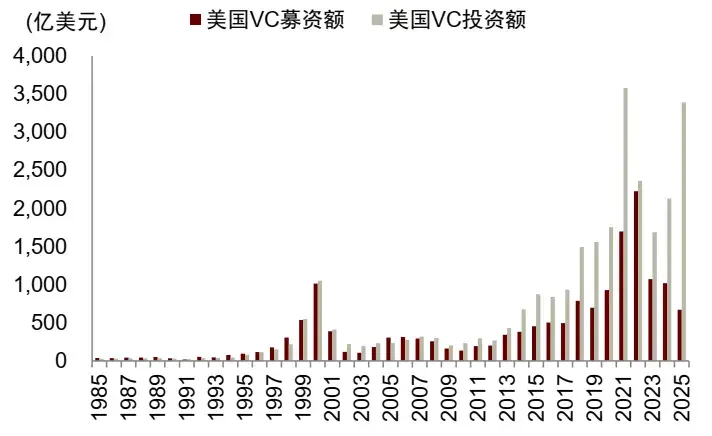
Source : Rapport national sur le capital-risque 2013, 2023 et 2025, Département de recherche de China International Capital Corporation
Après l’afflux de fonds vers le capital-risque, ce dernier a ouvert des canaux de financement par capitaux propres aux startups internet dépourvues de garanties matérielles. Ces startups possèdent généralement peu d’actifs tangibles, beaucoup d’actifs immatériels, un flux de trésorerie négatif, aucun bénéfice stable et aucune garantie bancaire, ce qui rend difficile leur financement via les canaux traditionnels ; elles dépendent donc exclusivement du financement par capitaux propres. Dans les années 1990, le nombre d’introductions en bourse (IPO) aux États-Unis a augmenté, et la proportion d’IPO soutenues par le capital-risque s’est accrue, entraînant une forte hausse du financement par capitaux propres. Graphique 17 : La montée, après les années 1990, des IPO américaines soutenues par le capital-risque.
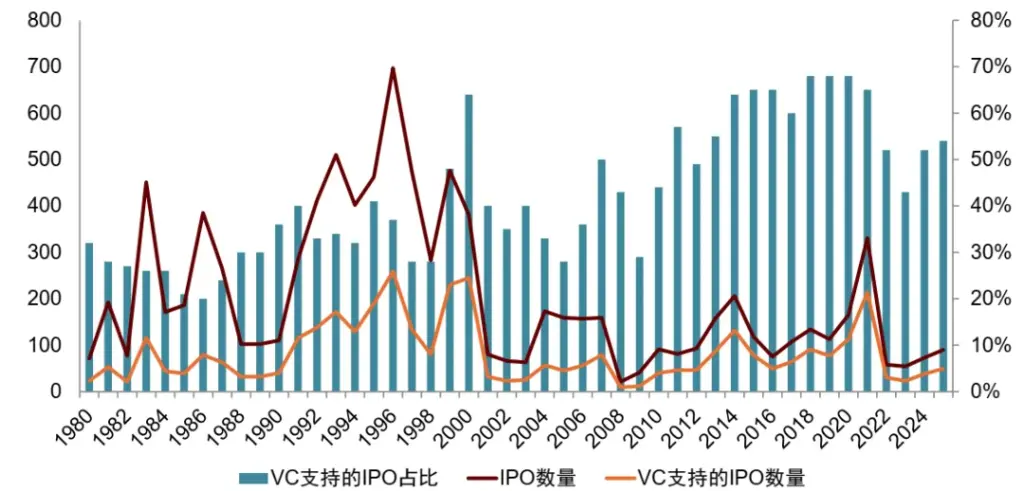
Source : Données IPO de Jay R. Ritter, Département de recherche de CICC. Pour obtenir de meilleurs désinvestissements, les IPO américaines, à la fin des années 1990, étaient émises avec des décotes importantes, notamment dans le secteur technologique, afin d’attirer davantage d’investisseurs. De jeunes sociétés de capital-risque, sans historique de performance, avaient un fort incitatif à pousser leurs sociétés participantes vers une introduction en bourse, acceptant des décotes élevées pour créer des cas de sortie réussis grâce à des hausses importantes le premier jour, démontrer ainsi leur performance aux partenaires limités (LP) et faciliter la levée de fonds pour leur prochain fonds. Les rendements tirés des sorties via IPO à la fin des années 1990 étaient très élevés, stimulant encore davantage les LP à investir massivement dans les fonds de capital-risque. Toutefois, avec l’augmentation du volume d’IPO, la qualité moyenne des entreprises cotées a diminué : l’âge moyen des entreprises technologiques cotées soutenues par le capital-risque est passé de 9 ans (1991) à 4 ans (1999).
Après 2000, la financiarisation de l’immobilier résidentiel américain a revitalisé les actifs existants via des produits dérivés, étroitement liée à l’expansion de la masse monétaire large et du financement par dette. Diverses institutions financières ont transformé les actifs immobiliers en actifs financiers négociables, mobilisables en garantie et levés, via la titrisation, reliant ainsi le marché immobilier aux marchés des capitaux, au système bancaire et au système bancaire parallèle. Le rôle principal de la titrisation des obligations adossées à des créances hypothécaires (MBS) était de revitaliser les actifs de crédit existants, rendant la monnaie initiale plus fluide et accélérant sa vitesse de circulation ; par ailleurs, les banques pouvaient continuer à accorder de nouveaux prêts aux ménages après avoir récupéré leurs fonds, ce qui a conduit à une expansion de la masse monétaire large via le mécanisme bancaire de création monétaire.
Les méthodes de revitalisation des actifs existants incluent le renforcement du crédit, la retitrisation et l’ajout d’une « assurance » aux prêts hypothécaires, transformant des actifs initialement illiquides en actifs liquides. Le renforcement du crédit repose sur trois procédés principaux : (1) la tranche, qui convertit les prêts hypothécaires en titres présentant différents niveaux de risque afin de répondre aux besoins variés des investisseurs ; (2) la surcollatéralisation : la valeur du pool d’actifs dépasse le montant total du principal des titres émis, la partie excédentaire servant de surcollatéralisation pour absorber les pertes ; (3) la marge excédentaire : le taux d’intérêt hypothécaire est supérieur au taux d’intérêt des MBS, assurant ainsi une marge positive.
L’obligation adossée à des créances garanties (CDO) titrise et tranche davantage les MBS adossées à des prêts subprimes en titres de différentes catégories. Par ailleurs, le contrat de swap sur défaut de paiement (CDS) ajoute une couche d’« assurance » aux prêts hypothécaires, renforçant encore leur liquidité.
Les données montrent qu’après les années 1980, le ratio prêts/PIB aux États-Unis a fortement augmenté, les prêts immobiliers résidentiels connaissant la hausse la plus marquée. En 1995, ce ratio était inférieur à 50 %, tandis qu’en 2007, il dépassait 80 %. De 2001 à 2006, le taux de titrisation des prêts hypothécaires américains a fortement progressé, notamment pour les titres hypothécaires Alt-A et subprimes, de moindre qualité. Par exemple, le taux de titrisation des prêts Alt-A est passé de 19 % (2001) à 91 % (2006), et celui des prêts subprimes, de 46 % (2001) à 75 % (2006).
Les détenteurs de prêts hypothécaires américains se sont progressivement déplacés des banques vers des entités non bancaires. Initialement, la titrisation immobilière américaine était principalement assurée par des institutions publiques comme Fannie Mae, Freddie Mac et Ginnie Mae ; par la suite, des institutions non publiques (notamment des banques d’investissement) y ont pris une part croissante. Grâce à la titrisation, les institutions publiques (Fannie Mae, Freddie Mac) et les émetteurs d’ABS détenaient ensemble plus de 60 % de parts de marché en 2006.
La financiarisation de l’IA aux États-Unis en est encore à ses débuts
Le flux de trésorerie des principales entreprises américaines spécialisées en IA vient juste de devenir positif et commence à basculer vers un financement externe. Le ratio dépenses d’investissement/chiffre d’affaires des entreprises représentatives du secteur IA aux États-Unis est passé d’environ 10,3 % en 2020 à environ 32,8 % en 2025, puis à environ 51,7 % au deuxième trimestre 2026, dépassant les pics observés durant la période de révolution technologique. Concernant les sources des dépenses d’investissement, le ratio flux de trésorerie opérationnel/chiffre d’affaires des entreprises IA reste supérieur à 40 %, tandis que le ratio flux de trésorerie levée/chiffre d’affaires est passé d’environ –7 % en 2025 à environ 16,2 % au deuxième trimestre 2026. Graphique 18 : Sources des dépenses d’investissement des entreprises IA
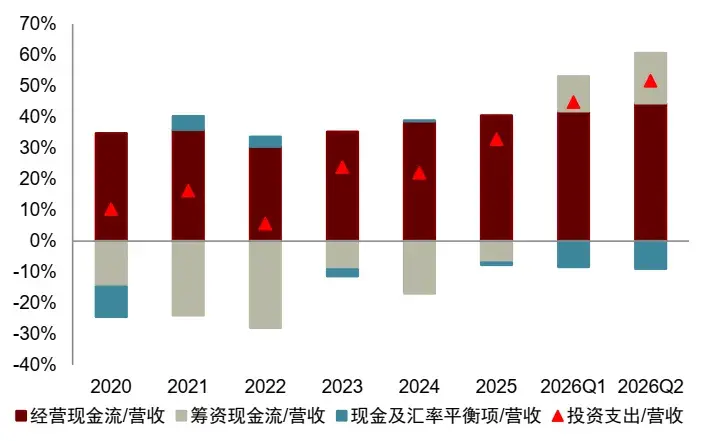
Note : Chaque groupe calcule le ratio flux de trésorerie/chiffre d’affaires pour les entreprises de l’échantillon, puis en fait la moyenne. Les entreprises IA comprennent Microsoft, Alphabet, Amazon, Meta et Oracle. Les données 2020–2025 proviennent des rapports annuels, tandis que celles du premier et deuxième trimestre 2026 correspondent à la somme des quatre derniers trimestres jusqu’à chaque trimestre concerné, afin d’atténuer les effets saisonniers.
Source : Wind, Bloomberg, Département de recherche de CICC. Graphique 19 : Sources des dépenses d’investissement des entreprises technologiques
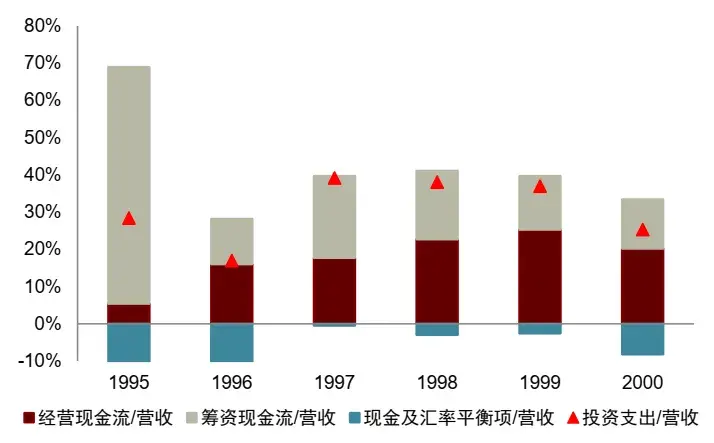
Note : Chaque groupe calcule le ratio flux de trésorerie/chiffre d’affaires pour les entreprises échantillonnées, puis en fait la moyenne. Les entreprises technologiques comprennent Microsoft, Cisco, Amazon, WorldCom et Lucent. Source : Wind, Bloomberg, Département de recherche de CICC. Actuellement, le financement externe additionnel des entreprises d’IA provient principalement de l’endettement, tandis que le financement par capitaux propres n’a pas encore débuté à grande échelle. Au T2 2026, le ratio flux net de collecte de fonds/chiffre d’affaires des entreprises d’IA a atteint 16,2 %, dépassant celui des entreprises technologiques en 2000 (13,2 %). Parmi elles, le ratio financement net par dette/chiffre d’affaires s’élevait à 21,2 %, et le ratio financement net par capitaux propres/chiffre d’affaires s’est réduit à –3,3 % ; à l’époque, les entreprises technologiques bénéficiaient d’entrées nettes tant par dette que par capitaux propres. En comparaison, la vague actuelle d’expansion du financement de l’IA se concentre davantage sur la dette, le financement par capitaux propres reflétant des rachats nets. Si les coûts de l’endettement augmentent à l’avenir, les entreprises d’IA pourraient se tourner vers le financement par capitaux propres. Graphique 20 : Sources du flux de trésorerie issu de la collecte de fonds des entreprises d’IA
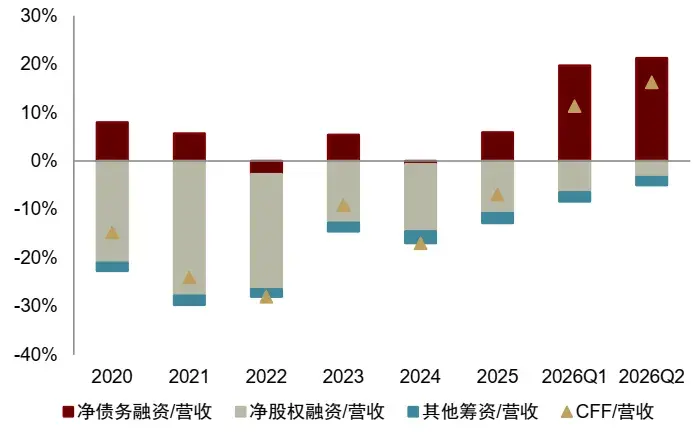
Note : Chaque groupe calcule le ratio flux de trésorerie/chiffre d’affaires pour les entreprises échantillonnées, puis en fait la moyenne. Financement net par dette = augmentation/émission de dette – remboursement/réduction de dette ; financement net par capitaux propres = augmentation/émission de capitaux propres – rachat/réduction de capitaux propres – dividendes versés ; autres collectes de fonds = CFF – financement net par dette – financement net par capitaux propres. Les entreprises d’IA comprennent Microsoft, Alphabet, Amazon, Meta et Oracle. Les données des entreprises d’IA pour 2020–2025 proviennent de leurs rapports annuels, tandis que celles du T1 et T2 2026 correspondent à la somme des quatre derniers trimestres jusqu’à chaque trimestre concerné, afin d’atténuer les effets saisonniers.
Source : Wind, Bloomberg, Département de recherche de CICC. Graphique 21 : Sources du flux de trésorerie issu de la collecte de fonds des entreprises technologiques
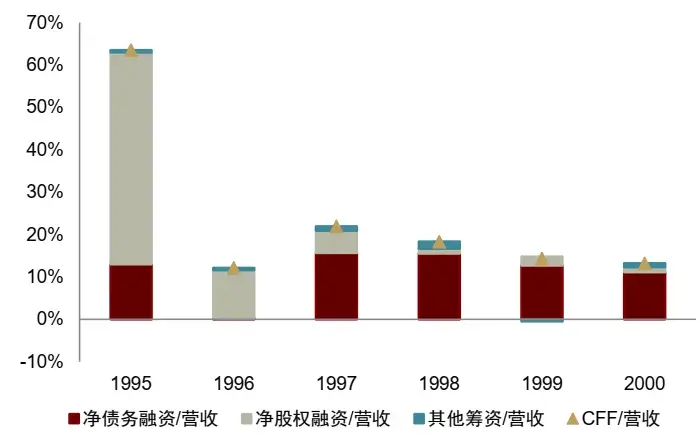
Note : Chaque groupe calcule le ratio flux de trésorerie/chiffre d’affaires pour les entreprises échantillonnées, puis en fait la moyenne. Financement net par dette = augmentation/émission de dette – remboursement/réduction de dette ; financement net par capitaux propres = augmentation/émission de capitaux propres – rachat/réduction de capitaux propres – dividendes versés ; autres collectes de fonds = CFF – financement net par dette – financement net par capitaux propres. Les entreprises technologiques comprennent Microsoft, Cisco, Amazon, WorldCom et Lucent. Le ratio moyen très élevé de financement net par capitaux propres/chiffre d’affaires des entreprises technologiques en 1995 était principalement dû à la base de chiffre d’affaires relativement faible d’Amazon cette année-là. Source : Wind, Bloomberg, Département de recherche de CICC. Selon les données Dealogic, au 30 juin 2026, les entreprises d’IA (Alphabet, Amazon, Meta, Microsoft et Oracle) ont émis 159 milliards de dollars de titres obligataires mondialement, contre 108 milliards pour l’ensemble de l’année 2025 et seulement 17 milliards pour l’ensemble de l’année 2024. Les passifs totaux de ces cinq entreprises d’IA ont fortement augmenté depuis le T4 2025, avec une hausse trimestrielle de 211,5 milliards de dollars au T2 2026. Marginalement, la croissance de la dette à court terme au T2 2026 a été plus marquée, tandis que celle de la dette à long terme a ralenti, accroissant ainsi la pression de remboursement pour ces entreprises. Graphique 22 : Augmentation significative des émissions obligataires des entreprises américaines d’IA
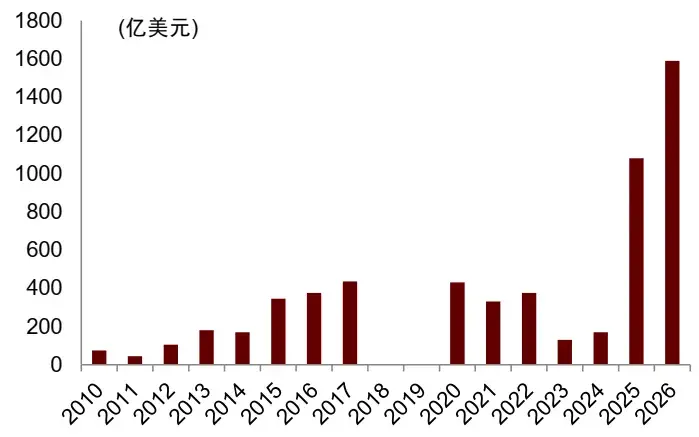
Note : Les données d’émission d’obligations d’entreprises incluent Google, Amazon, Meta, Microsoft et Oracle. Les données d’émission d’obligations d’entreprises pour 2026 sont arrêtées au 5 juin 2026.
Source : WSJ, Dealogic, iFinD, Bloomberg, Département de recherche de CICC. Graphique 23 : Composition de la dette des entreprises américaines d’IA
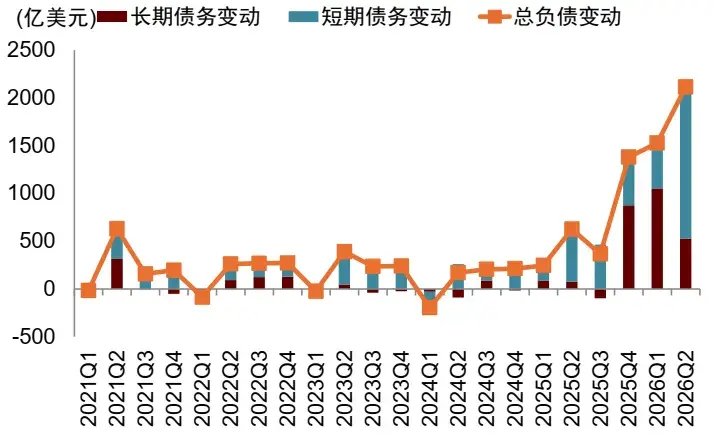
Note : Les entreprises d’IA comprennent Google, Amazon, Meta, Microsoft et Oracle. Source : iFinD, Département de recherche de CICC. Le crédit privé est devenu une source importante de financement hors bilan pour les entreprises américaines d’IA. Ce crédit remplace progressivement les prêts bancaires traditionnels pour soutenir les investissements à long cycle dans les infrastructures IA. En raison de l’ampleur des investissements dans les projets IA et de leurs longues périodes d’amortissement, les systèmes bancaires traditionnels disposent d’un appétit limité pour le risque, ce qui conduit de grands gestionnaires de crédits privés comme Apollo, Ares, Blackstone et Blue Owl à devenir des fournisseurs clés de financement. Selon les estimations de la BRI, les prêts de crédit privé aux entreprises liées à l’IA ont atteint plus de 200 milliards de dollars, soit près de 8 % du crédit privé total. Environ 20 % des fonds de capital-investissement impliquent actuellement des prêts IA. Les fonds de crédit privé alimentent principalement les SPV de centres de données, CoreWeave et d’autres opérateurs de puissance de calcul ainsi que les plateformes de financement de GPU, utilisant les flux de trésorerie stables générés par des contrats à long terme avec les M7 comme garantie de remboursement, transférant ainsi efficacement les sources de financement du système bancaire vers le système financier non bancaire, fonctionnant de façon similaire aux banques. Graphique 24 : Croissance rapide des prêts directs du crédit privé aux entreprises américaines d’IA
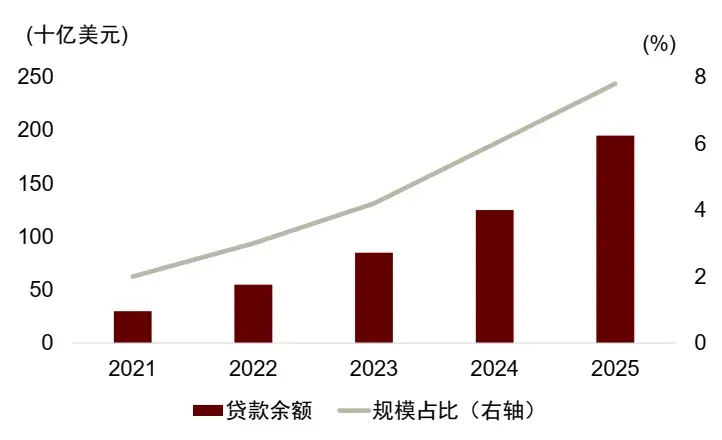
Source : Aldasoro, Iñaki, Sebastian Doerr et Daniel Rees. Financer la vague d’IA : des flux de trésorerie à la dette. N° 120. Banque des règlements internationaux, 2026 ; Département de recherche de CICC. Graphique 25 : Hausse de la part du crédit privé impliquant des prêts IA
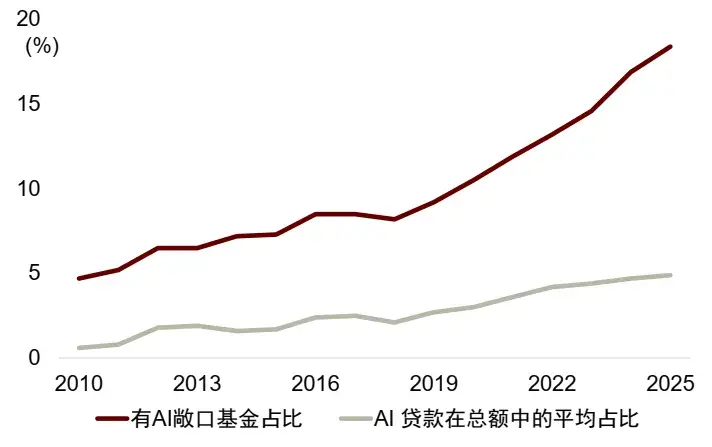
Source : Aldasoro, Iñaki, Sebastian Doerr et Daniel Rees. Financer la vague d’IA : des flux de trésorerie à la dette. N° 120. Banque des règlements internationaux, 2026. Département de recherche de China International Capital Corporation. Actuellement, les entreprises d’IA ne font pas face à une pression d’endettement significative, et il reste de la marge pour le financement par dette. Les cinq principales entreprises américaines de cloud computing disposent de flux de trésorerie opérationnels suffisants, et leur capacité globale de remboursement est robuste. Leurs ratios de couverture des intérêts par flux de trésorerie sont tous supérieurs à 1, Oracle étant le plus bas, environ 7 fois, suivi d’Amazon, environ 48 fois, et Google le plus élevé, environ 82 fois. Leurs taux de remboursement de la dette sont tous inférieurs à 1, Oracle étant d’environ 48 %, Amazon d’environ 12 %, et Google le plus bas, seulement environ 6 %. Graphique 26 : Taux de remboursement de la dette des cinq principales entreprises américaines de cloud (valeur actualisée du principal et des intérêts de la dette / flux de trésorerie opérationnel)
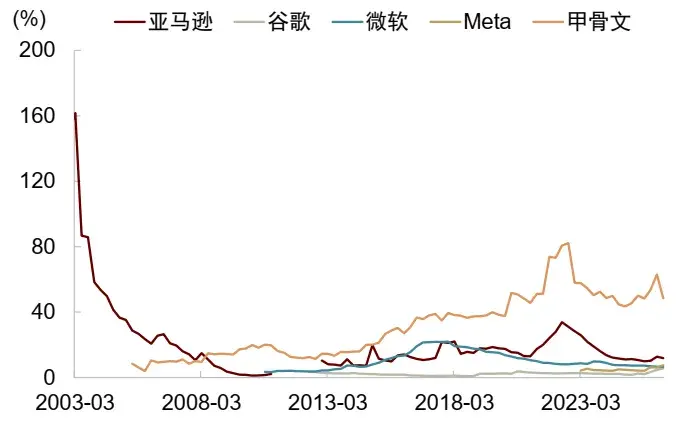
Note : Calculé selon la formule du taux de remboursement de la dette de la BRI. Source : Bloomberg, Département de recherche de China International Capital Corporation. Les taux d’intérêt effectifs des cinq principales entreprises américaines de cloud computing ne sont actuellement pas élevés, et la situation des réserves nettes de trésorerie est hétérogène. Au T2 2026, le taux d’intérêt effectif des cinq grandes entreprises du cloud était de 4,9 %, inférieur au rendement des obligations d’entreprises notées Baa. Les coûts de financement des cinq grandes entreprises du cloud restent modérés, en partie grâce au « verrouillage » des taux dans l’environnement précédent de faibles taux d’intérêt et à l’émission d’obligations en devises non américaines. En termes de réserves nettes de trésorerie, Google, Microsoft et Meta sont relativement mieux placées, tandis qu’Amazon et Oracle affichent un solde net négatif, indiquant une dépendance plus forte au financement externe. Graphique 27 : Les taux d’intérêt effectifs des cinq principales entreprises américaines de cloud restent modérés
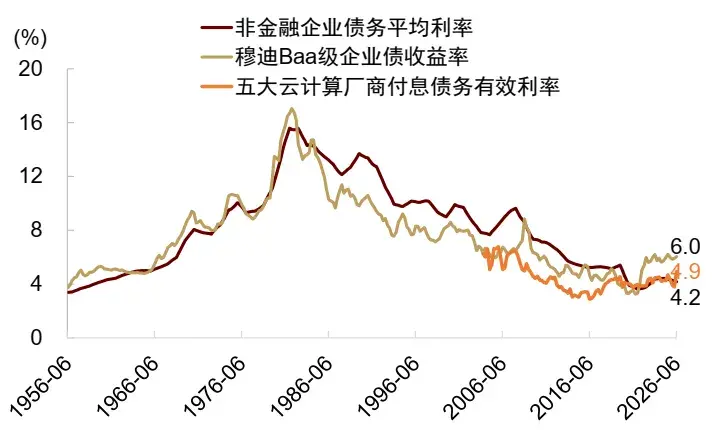
Note : Taux d’intérêt effectif de la dette = Charges d’intérêts sur les 12 derniers mois / Dette totale. Source : Bloomberg, Département de recherche de China International Capital Corporation. La titrisation d’actifs pourrait devenir la prochaine étape du financement des entreprises américaines spécialisées en IA. À mesure que les baux à long terme et les contrats d’achat de capacité s’accumulent, les flux de trésorerie stables issus des centres de données et des actifs de puissance de calcul commencent à remplir les conditions requises pour la titrisation. Au début 2024, CyrusOne a émis 1,175 milliard de dollars d’obligations adossées à des actifs (OAA) liées à des centres de données ; en mars 2025, Sabey a émis 325 millions de dollars d’OAA, garantis par sept centres de données aux États-Unis ; en mai 2025, Stack a émis 345 millions de dollars d’OAA, garantis par l’immobilier, les baux et les droits connexes de onze centres de données aux États-Unis ; en septembre 2025, QTS a émis 600 millions de dollars d’OAA, garantis par le centre de données de Phoenix ; au début 2026, Compass Datacenters a émis 830 millions de dollars d’OAA liés à des centres de données, les actifs sous-jacents étant des contrats à long terme de location de puissance de calcul à des entreprises cloud. Les prêts destinés aux centres de données IA sont regroupés en OAA et distribués à des investisseurs institutionnels tels que les fonds de pension et les compagnies d’assurance, selon un processus analogue à celui de la titrisation immobilière.
Les investissements actions à long terme dans les entreprises américaines spécialisées en IA ont récemment commencé à augmenter, mais leur part globale reste faible. Depuis 2025, ces investissements ont progressé, atteignant environ 5 % des actifs totaux au deuxième trimestre 2026. Comparée à celle des entreprises internet, la part des investissements actions à long terme dans les entreprises IA est modeste, ce qui indique que le financement actions des entreprises IA en est encore à ses débuts. En outre, l’utilisation de certains projets lourds en actifs comme investissements actions constitue aussi un moyen d’isoler les risques hors des bilans des grandes entreprises cloud.
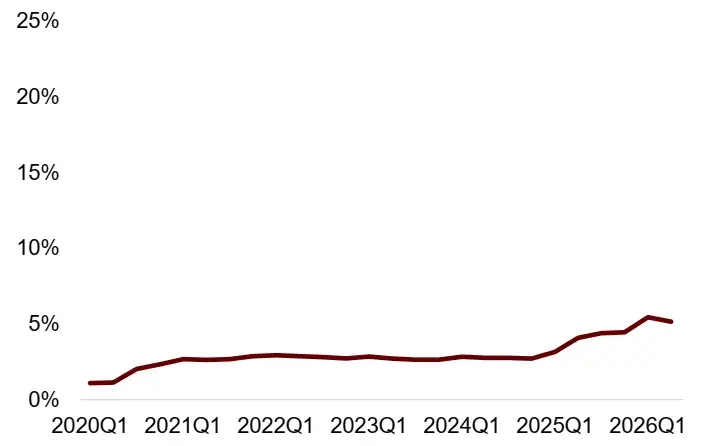
Note : Chaque groupe calcule le ratio pour les entreprises de l’échantillon, puis en prend une moyenne simple. Les entreprises IA comprennent Microsoft, Alphabet, Amazon, Meta et Oracle.
Source : Wind, Bloomberg, Département de recherche de China International Capital Corporation. Graphique 29 : Part des actifs actions à long terme dans les entreprises internet américaines
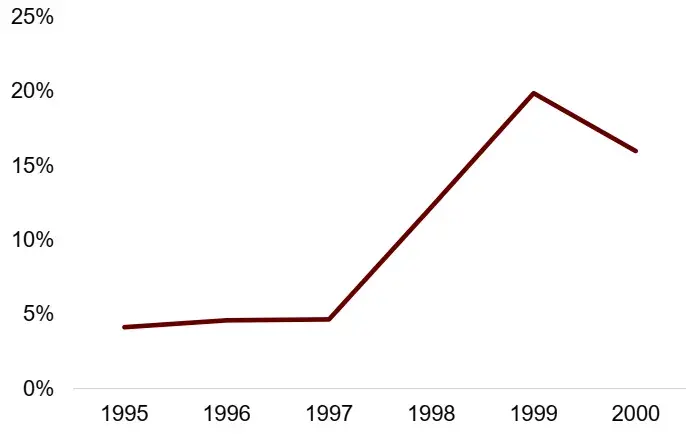
Note : Chaque groupe calcule le ratio pour les entreprises de l’échantillon, puis en prend une moyenne simple. Les entreprises internet comprennent Microsoft, Cisco, Amazon, WorldCom et Lucent. Source : Wind, Bloomberg, Département de recherche de China International Capital Corporation.
Risques à court terme
L’analyse précédente suggère que, dans le contexte de la financiarisation aux États-Unis et compte tenu des attributs technologiques plus marqués — ainsi que des attributs « immobiliers » — des entreprises IA comparés à ceux des entreprises internet, celles-ci peuvent recourir à la fois au financement actions et au financement dette. Toutefois, comparée aux révolutions internet et immobilière historiques, la financiarisation actuelle des entreprises IA américaines en est encore à ses balbutiements, et il n’est pas nécessaire de s’inquiéter excessivement des sources de financement. Cela ne signifie toutefois pas qu’il faille négliger les risques de volatilité de liquidité à court terme, notamment en raison des cours élevés du pétrole et de l’incertitude entourant la trajectoire des taux d’intérêt américains.
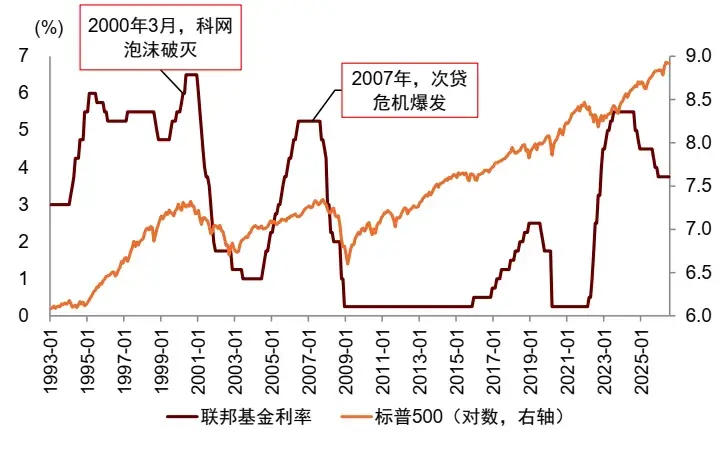
En revenant sur l’histoire, avant l’éclatement de la bulle internet et de la bulle immobilière aux États-Unis, trois phénomènes sont apparus simultanément : (1) un endettement élevé. Durant la révolution internet, de nombreuses entreprises « dotcom » se sont cotées aux États-Unis, et le ratio CAC (Shiller PE) est passé de 17 fois (1990) à 44 fois (2000). Avant la crise des subprimes, le ratio d’endettement macroéconomique des ménages américains est passé de 70 % (2000) à 98 % (2007) ; (2) une détérioration des fondamentaux. Vers 2000, le taux de pénétration d’internet aux États-Unis a atteint un point de basculement, tandis qu’à partir de 2006, le taux de défaut hypothécaire américain a commencé à augmenter ; (3) un resserrement systémique des conditions de financement. La Réserve fédérale a commencé à relever ses taux en 1998, le taux des fonds fédéraux passant de 4,75 % (1998) à 6,5 % (2000). Avant la crise des subprimes, ce taux est passé de 1,0 % (2003) à 5,23 % (2006).
Actuellement, ces trois phénomènes ne sont pas encore significatifs pour les entreprises IA. Le ratio d’endettement du secteur corporatif américain reste relativement faible, et les valorisations boursières ne sont pas excessives ; l’économie américaine demeure relativement solide, avec une croissance nominale d’environ 5 %, et les grandes entreprises technologiques représentées par le « Mag 7 » affichent toujours des taux de croissance élevés de chiffre d’affaires et de bénéfice ; les conditions de financement ne montrent pas encore de resserrement net et durable.
Toutefois, les risques à court terme méritent une attention particulière, car ils pourraient perturber le financement des entreprises IA. Actuellement, la demande de financement aux États-Unis est forte, et avec la hausse de l’inflation, l’environnement de financement devient marginalement plus tendu. Récemment, les pressions réelles de financement (taux réels TIPs) se sont accrues, soulevant des inquiétudes quant à la soutenabilité d’un endettement élevé dans la chaîne industrielle de l’IA.
En septembre 2026, le Comité de politique financière de la Banque d’Angleterre a souligné la hausse de la dette liée à l’IA et son manque de transparence, ce qui complique l’évaluation des risques ; par ailleurs, le durcissement des conditions financières rend le marché du crédit (y compris le crédit privé) relativement fragile. En mai 2026, la Réserve fédérale a indiqué dans son Rapport sur la stabilité financière que l’IA et le crédit privé constituent des risques récents nécessitant une surveillance accrue. Elle estime que, à mesure que les dépenses en capital reposent de plus en plus sur le financement par dette, les effets de levier systémique s’accroissent ; le crédit privé fait face à des pressions croissantes, notamment des rachats d’investisseurs, une détérioration du sentiment et l’impact de l’intelligence artificielle sur la qualité du crédit. En septembre 2026, S&P a dégradé la notation d’Oracle à BBB–, juste au-dessus du statut de « défaillant ». Depuis la hausse des taux d’intérêt par la Réserve fédérale en septembre 2026, les rendements de certaines obligations à haut rendement émises par Coreweave ont augmenté de plus de 0,5 point de pourcentage à la fin du mois. En juillet 2026, Meta a émis 12 milliards de dollars de nouvelles obligations pour financer des centres de données, avec un rendement de 7,5 %, soit 0,4 point de pourcentage de plus que le rendement lors de l’émission de 27 milliards de dollars d’obligations en octobre 2025. Graphique 30 : Les bulles éclatent généralement après un resserrement systémique des conditions de financement
Source : iFinD, Département de recherche de China International Capital Corporation. Plus précisément, deux types de risques doivent être surveillés à court terme. Premièrement, un resserrement des conditions de financement pourrait affaiblir la dynamique des investissements privés. Si la Réserve fédérale relève ses taux ou si les banques durcissent leurs critères d’octroi de crédits, les coûts de financement des entreprises et la difficulté d’accès aux fonds pourraient augmenter, freinant ainsi l’expansion des investissements privés. Deuxièmement, les pressions de financement à court terme pourraient s’intensifier, amplifiant les risques de liquidité. L’écart entre les marchés des opérations de pension et des billets de trésorerie adossés à des actifs reste supérieur à la normale, indiquant que les pressions de financement à court terme de certains acteurs du marché ne se sont pas encore dissipées. Si la politique monétaire se durcit davantage à ce moment, cela pourrait accroître la difficulté du refinancement de la dette et amplifier les fluctuations sur le marché du financement à court terme.