صعود پلتفرمهای غولپیکر و شرکتهای ریز نرمافزاری، وضعیت خطرناکی برای راهحلهای تکنقطهای متوسط ایجاد میکند
 Tapbit Wire
گردآوری اصلی: دیپ تاید تِکفلو
راهنمای دیپ تاید: ۵۳۷ شاخه آمریکایی همچنان ارزشگذاریهای قدیمی دوره حباب ۲۰۲۱ را حمل میکنند و برچسب «متولد هوش مصنوعی» از مزیتی به نقطه ریسک تبدیل شده است. این مقاله به کارشناسانی که در حال جذب سرمایه یا دارای اختیار خرید سهام هستند، کمک میکند تا بین ارزشگذاریهای واقعی و اعداد کاغذیِ غیرچالششده تمایز قائل شوند.
۵۳۷ شاخه آمریکایی همچنان ارزشگذاریهای دوره حباب ۲۰۲۱–۲۰۲۲ را حمل میکنند. آیا این ارزشگذاریها هنوز واقعیاند؟
بنیانگذاران و کارمندان اولیه اغلب آموزش دیدهاند که ارزشگذاری آخرین دوره سرمایهگذاری را مانند یک نمایشگر عملکرد در نظر بگیرند؛ یعنی عددی که در جدول ساختار سهام، بیانیههای رسانهای و محاسبات ارزش سهام آنها استفاده میشود.
با این حال، دادههای جدید گزارش کمّی سومین سهماهه ۲۰۲۶ پیچبوک نشان میدهد که برای اکثر شاخههای آمریکایی، این عدد چندین سال است که واقعاً توسط بازار آزموده نشده است.
پیچبوک تمام شاخههای فعال آمریکایی را بررسی کرده و آنها را بر اساس سال آخرین دوره تأمین مالی با قیمتگذاری شده طبقهبندی کرده است.
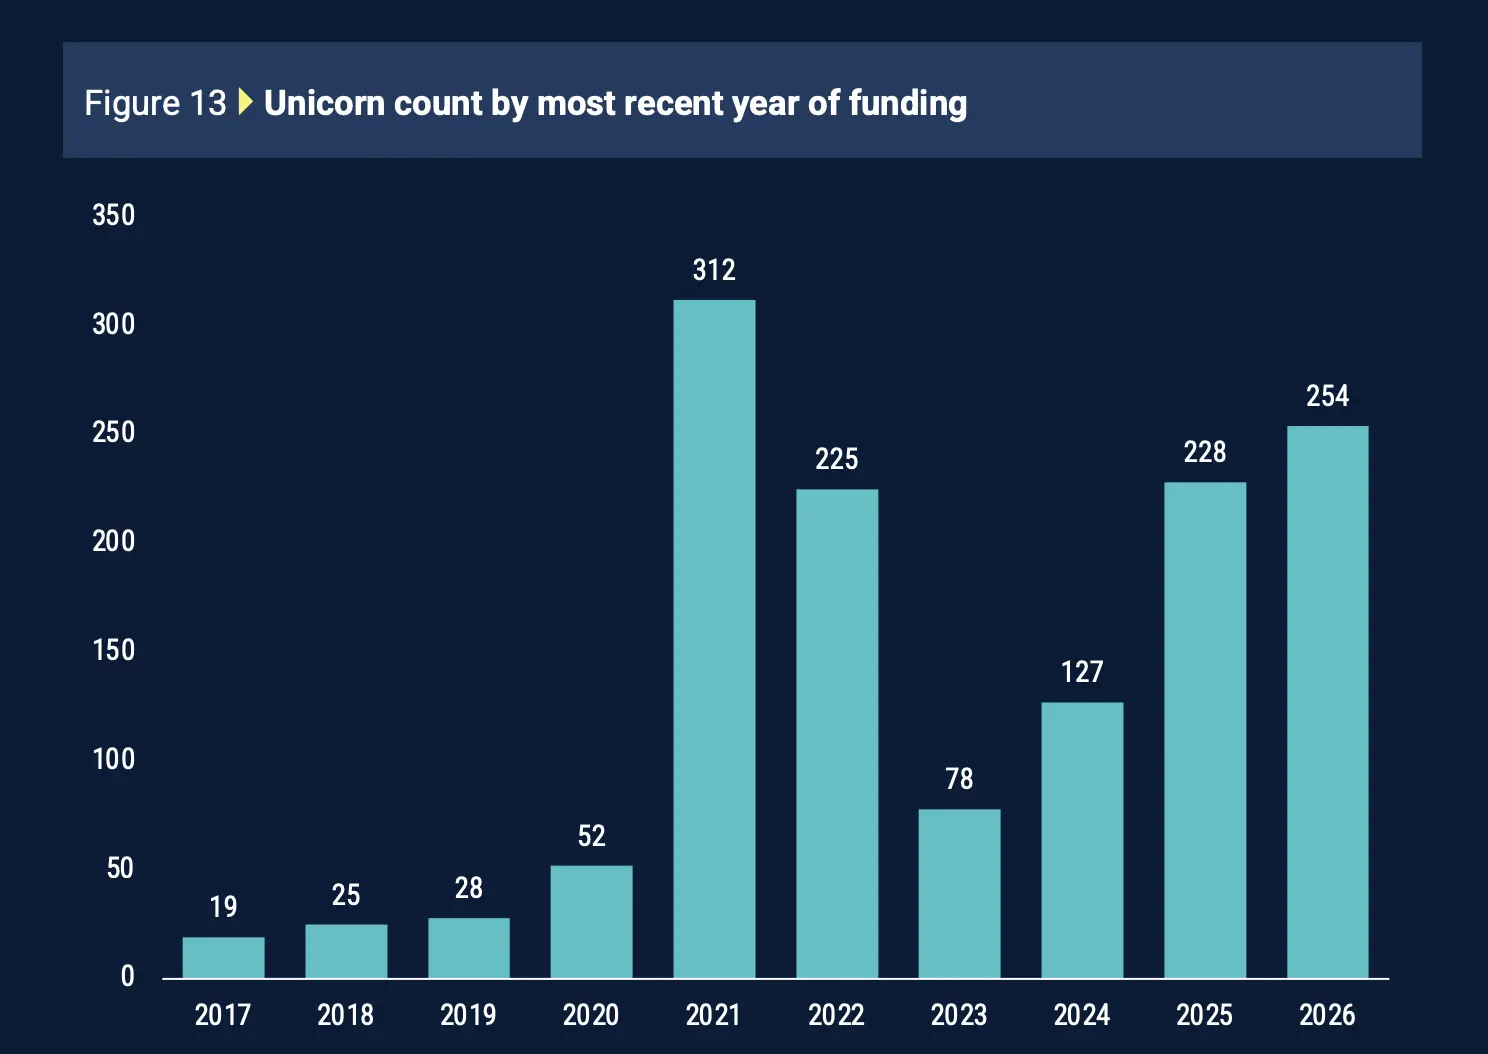
از میان ۹۶۴ شاخه فعال آمریکایی، ۳۱۲ شرکت آخرین سرمایهگذاری خود را در سال ۲۰۲۱ و ۲۲۵ شرکت دیگر در سال ۲۰۲۲ انجام دادهاند. یعنی ۵۳۷ شرکت (حدود ۵۶٪ کل شاخهها) همچنان ارزشگذاریهای دوره گرانترین دوره تأمین مالی در تاریخ سرمایهگذاری خطرپذیر را حمل میکنند.
نقدینگی دیگر نمیتواند به این اعداد بازگردد. سهم سرمایهگذاری خطرپذیر در ارزش خالص داراییها تنها ۷٫۹٪ است، تقریباً نصف میانگین بلندمدت ۱۴٫۵٪. پیچبوک اشاره میکند که بازده صندوقها مستقیماً تحت تأثیر ارزشگذاریهای بزرگشده سالهای ۲۰۲۰ تا ۲۰۲۲ قرار گرفته است.
وقتی این شرکتها واقعاً برای آزمون قیمتگذاری وارد بازار میشوند، اغلب نمیتوانند آن اعداد را حفظ کنند. سرمایهگذاران بازار عمومی از پرداخت قیمتهای بازار خصوصی امتناع میورزند. ارزشگذاری چایم در زمان عرضه اولیه سهام بهطور چشمگیری نسبت به اوج بازار خصوصی کوچکتر شد و خریداران بازار ثانویه برای شرکتهایی که آخرین دوره تأمین مالیشان سالها پیش انجام شده، تخفیفهای بسیار بیشتری نسبت به شرکتهایی که اخیراً تأمین مالی کردهاند ارائه میدهند.
روند دومی نیز در پس این موضوع وجود دارد: بسیاری از این شرکتها بهدلیل ناتوانی در ادامه فعالیت متوقف نشدهاند، بلکه بهصورت فعال از جذب سرمایه یا عرضه عمومی خودداری میکنند، چرا که هر رویداد قیمتگذاری جدیدی ممکن است مجبورشان کند با عدد پایینتری روبهرو شوند. باقیماندن در حالت خصوصی و سکوت، اجازه میدهد ارزشگذاری ۲۰۲۱ بر روی کاغذ باقی بماند. بههمین دلیل است که بازار همزمان میتواند هم ارزشهای کاغذی رکوردی و هم ارزشهای محبوسشده رکوردی داشته باشد.
پس آیا شاخهشدن واقعی است یا فقط عددی غیرتأییدشده؟
برای بسیاری از شرکتها، هر دو گزاره ممکن است درست باشد. برخی شرکتها واقعاً به سطح ارزشگذاری ۲۰۲۱ رسیدهاند و امروز نیز بهراحتی میتوانند آن را حفظ کنند. اما بازار راهی برای تأیید اینکه کدام شرکتها در این دسته قرار دارند ندارد، چرا که از آن زمان تاکنون هیچ سرمایهگذاری یا فروش واقعی انجام نشده است. ارزشگذاری چهار سال پیش دروغ نیست؛ بلکه صرفاً غیرتأییدشده است.
همین بخش است که بنیانگذاران و کارمندان باید نسبت به آن احتیاط کنند.
اگر آخرین تأمین مالی شرکت شما در سالهای ۲۰۲۱ یا ۲۰۲۲ انجام شده، ارزشگذاری در جدول ساختار سهام بهترین عددی است که تاکنون داشتهاید، اما لزوماً برابر با ارزش واقعی امروز نیست. این امر بر نحوه مذاکره شما برای دوره بعدی، تصمیمگیری درباره اعمال اختیار خرید سهام و توضیح معنای سهام به تیم تأثیر میگذارد. سرمایهگذاران نیز اگر سود غیرنقدی قوی این شرکتها را گزارش دهند، صرفاً اعداد کاغذی را گزارش میکنند، نه نقدینگی واقعی.
خطر واقعی این نیست که ارزشگذاری ممکن است پایینتر از ظاهرش باشد، بلکه این است که در تصمیمگیریهای تأمین مالی، استخدام یا اعمال اختیار خرید، عدد تعیینشده در سال ۲۰۲۱ را بهعنوان قیمتی در نظر بگیرید که بازار هنوز آماده پرداخت آن است.
عنوانگذاری استارتآپها بهعنوان «Native AI» ممکن است در واقع ارزش شما را کاهش دهد؟
شناسایی خود بهعنوان یک شرکت هوش مصنوعی همچنان میتواند امتیاز ارزشگذاری ایجاد کند. اما سرمایهگذاران اکنون پرسش دومی را فزایندهتر میپرسند: چقدر از این شرکت واقعاً بهدلیل هوش مصنوعی قابل دفاع است؟
دادههای این تحلیل نشان میدهد که بازار در حال طبقهبندی شرکتهایی با برچسب یکسان «Native AI» در سبدهای کاملاً متفاوت است.
امتیاز هوش مصنوعی همچنان وجود دارد: دادههای Carta برای نیمه اول ۲۰۲۶ نشان میدهد که استارتآپهای هوش مصنوعی در دوره seed تقریباً همان مقدار سرمایهگذاری را جذب میکنند که شرکتهای غیرهوش مصنوعی، اما ارزشگذاری آنها حدود ۵۰٪ بیشتر است.
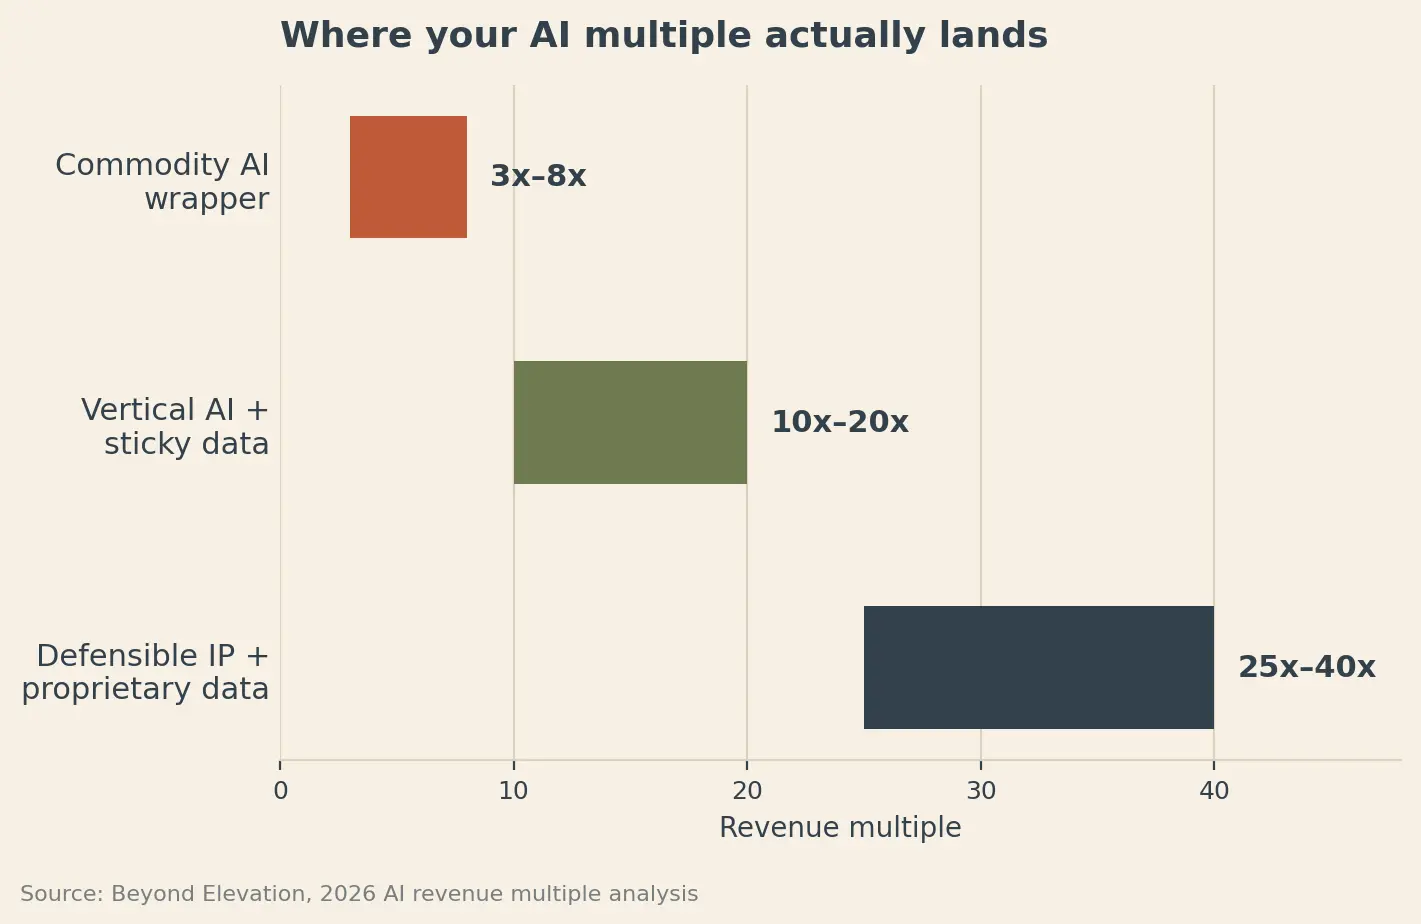
اما همه شرکتهای هوش مصنوعی امتیاز یکسانی دریافت نمیکنند: تحلیلها شرکتهای «پوستهای» رایج هوش مصنوعی را در محدوده ۳ تا ۸ برابر درآمد، محصولات هوش مصنوعی تخصصی با دادههای اختصاصی پایدار را در محدوده ۱۰ تا ۲۰ برابر و شرکتهایی که واقعاً مالکیت فکری و دادههای اختصاصی دارند را در محدوده ۲۵ تا ۴۰ برابر درآمد قرار میدهد.
هرچه شرکت بلوغ بیشتری یابد، بررسی دقیقتر میشود: در دوره seed، شرکتهایی که مالکیت فکری قابل حفاظت ندارند، ۲۰ تا ۳۰٪ تخفیف نسبت به همتایان قابل دفاعتر خود میگیرند. این شکاف تا دوره Series A به ۳۰ تا ۴۰٪ گسترش مییابد.
این توضیح میدهد که چرا افزودن ساده هوش مصنوعی به یک محصول روزبهروز بیمعنیتر میشود.
سرمایهگذاران بیش از پیش میخواهند بدانند که وقتی برچسب هوش مصنوعی را کنار بگذارید، چه چیزی باقی میماند.
آیا استارتآپ دیگری میتواند با صدا زدن همان API مدل اساسی، محصولی ایجاد کند؟ آیا هر مشتری جدید دادههای اختصاصی تولید میکند که بهطور قابل اندازهگیری کیفیت محصول را با گذشت زمان بهبود بخشد (مثل دقت، زمان حل مسئله یا کیفیت تطبیق)؟ آیا نرمافزار بهاندازهای عمیقاً در فرآیند کار جاسازی شده که جایگزینی آن دردناک باشد؟ وقتی حجم استنتاج دهبرابر شود، مدل اقتصادی واحد همچنان پایدار باقی میماند؟
این پرسشها به چهار جهت اشاره دارند که بنیانگذاران باید پیش از دور بعدی تأمین مالی بررسی کنند: تمایز فناوری، دادههای اختصاصی، قفلشدن در فرآیند کار و مدل اقتصادی واحد تحت مقیاسپذیری.
آزمون واقعی تمایز فناوری بهصورت غافلگیرکنندهای ساده است: جایگزینی مدل پایه. اگر تغییر تأمینکننده اصلی مدل شما با مدلی دیگر از سطح قابل مقایسه، تغییر چندانی در محصول ایجاد نکند، سرمایهگذاران ممکن است محل «سیاهه فناوری» را تشخیص ندهند.
برای دادههای اختصاصی، صرفاً داشتن تعداد کاربران کافی نیست. نشانه قویتر این است که آیا افزایش استفاده، دادههایی تولید میکند که بهطور قابل اندازهگیری کیفیت محصول را با گذشت زمان بهبود بخشد (مانند افزایش دقت، کاهش زمان حل یا بهبود کیفیت تطبیق).
عمق فرآیند کار نیز نشانهای دیگر است. اگر مشتریانی که محصول را عمیقتر ادغام میکنند، بهطور مداوم نگهداری و گسترش بهتری نشان دهند، بنیانگذاران شواهد ملموسی از هزینههای جایگزینی دارند، نه صرفاً ادعای چسبندگی محصول.
سپس مدل اقتصادی را در نظر بگیرید. یک محصول هوش مصنوعی ممکن است در سطح فعلی استفاده حاشیه سود خوبی داشته باشد، اما این موضوع در صورت دهبرابر شدن حجم استنتاج کاملاً میتواند تغییر کند. روشنسازی این محاسبات پیش از اینکه سرمایهگذاران انجام دهند، میتواند نشان دهد که آیا کسبوکار با رشد، واقعاً قویتر میشود یا خیر.
این امر تحول امتیاز «Native AI» را بسیار جالب میکند.
پیش از ۱۸ ماه، صرفاً ارتباط با هوش مصنوعی میتوانست روایت تأمین مالی را بهطور چشمگیری تقویت کند. با افزایش روزافزون استارتآپهایی که از این زبان یکسان استفاده میکنند، سرمایهگذاران دلایل بیشتری برای نگاه عمیقتر زیر سطح برچسب دارند.
برچسب هوش مصنوعی شما را به گفتوگو میآورد. بخش ارزشمندتر، اثبات این است که چرا آنچه ساختهاید با رشد، تکرارش سختتر میشود.
اثر دمبل نرمافزار: هوش مصنوعی در آستانه از بین بردن لایه میانی بازار نرمافزار است.
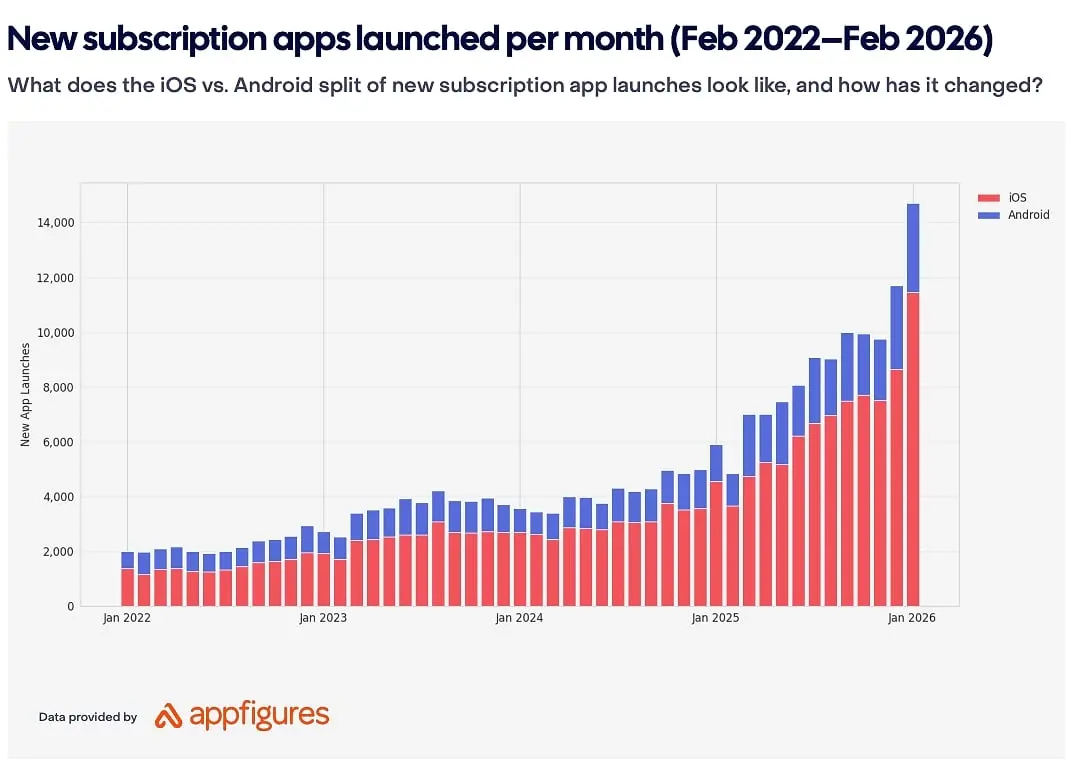
هوش مصنوعی توسعه نرمافزار را بهطور قابل توجهی ارزانتر و سریعتر کرده است. این امر برای استارتآپها خوب بهنظر میرسد، اما ممکن است برخی از سیاهههایی را که دهههاست شرکتهای نرمافزاری را محافظت میکرد، تضعیف کند.
مایک ورنال از شرکت کانویکشن مقایسهای جالب ارائه داد: نرمافزار ممکن است به سمت ساختار «دمبلی» مشابهی حرکت کند که پس از تحولات اینترنت در صنعت روزنامهنگاری شکل گرفت.
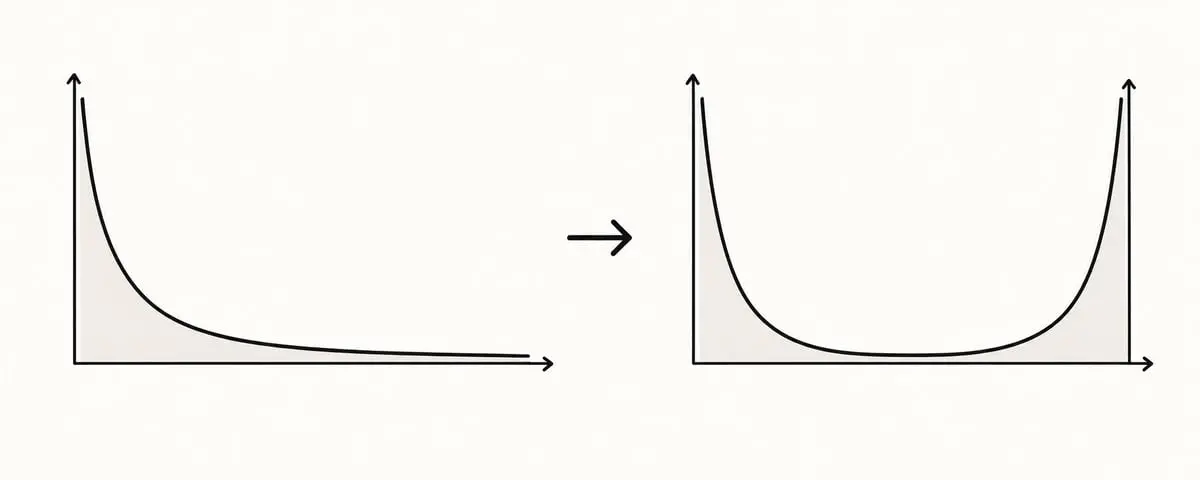
پیش از اینترنت، روزنامههای منطقهای از هزینههای بالای توزیع بهرهمند بودند. با اینکه توزیع تقریباً رایگان شد، بیشتر لایهٔ میانی ناپدید شد؛ تعداد کمی از نشریات جهانی بسیار بزرگتر شدند و هزاران نشریهٔ مستقل و تخصصی ظهور کردند.
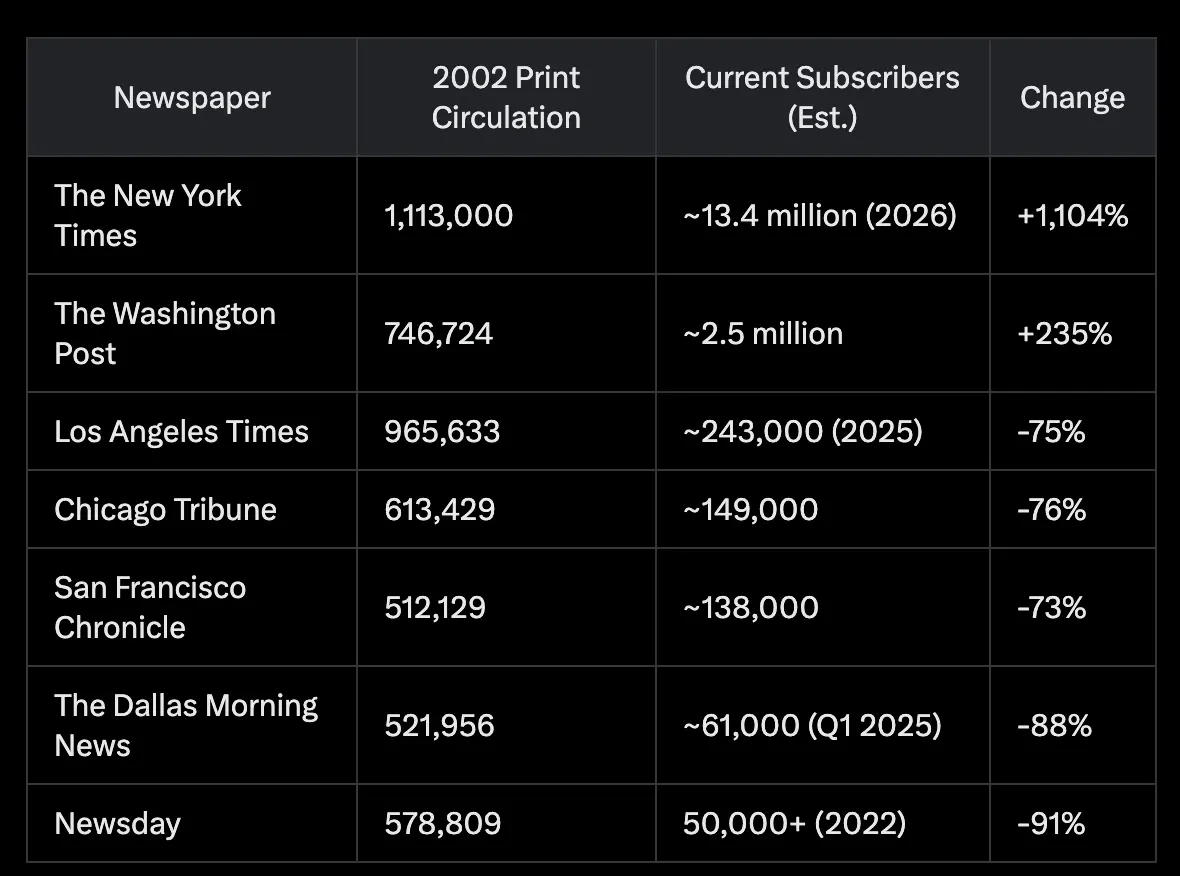
ورنال معتقد است هوش مصنوعی ممکن است ساختاری مشابه را در حوزهٔ نرمافزار ایجاد کند.
سنگرهای سنتی نرمافزار معمولاً از سه عامل ناشی میشوند:
ساخت محصولات گران است
تغییر سیستمها سخت و آزاردهنده است
ادغام، اکوسیستمهای قوی ایجاد میکند.
هوش مصنوعی هر سه را تضعیف میکند: رقبا میتوانند ویژگیها را سریعتر تقلید کنند، انتقال میتواند خودکارتر شود و هوش مصنوعی ادغام را بهطور چشمگیری آسانتر میکند.
نتیجهٔ احتمالی، بازاری است که در دو انتهای آن قدرت فوقالعاده بالایی وجود دارد:
پلتفرمهای عظیم: چند شرکت ممکن است در کلیهٔ دستهبندیهای خرید، مانند فروش، بازاریابی، امور مالی، منابع انسانی، حقوقی یا بهداشتی، تسلط یابند. آنها تنها ابزاری محدود را فروش نمیکنند، بلکه بهطور مداوم گسترش مییابند تا به سیستمی تبدیل شوند که مشتریان تقریباً برای همهٔ امور خود از آن استفاده میکنند.
کسبوکارهای نرمافزاری خرد: در انتهای دیگر، ابزارهای برنامهنویسی مبتنی بر هوش مصنوعی ممکن است به میلیونها نفر اجازه دهد نرمافزارهای بسیار تخصصی را برای خود، شرکتشان یا گروههای کوچکی از مشتریان بسازند. برخی از اینها ممکن است به کسبوکارهای سودآور تخصصی تبدیل شوند.
لایهٔ ناخوشایند میانی: راهحلهای تکمنظورهٔ میانی ممکن است تحت فشار شدیدی قرار گیرند. اگر پلتفرمهای بزرگ بتوانند بهطور مداوم قابلیتهای آنها را اضافه کنند و تیمهای کوچک بتوانند محصولات محدود را با هزینهٔ کمی بازسازی کنند، دفاع از آنها بهعنوان ابزارهای مستقل دشوارتر خواهد شد.
تشبیه با آمازون توضیح میدهد که سنگرهای جدید چگونه ممکن است به نظر برسند. آمازون با چیزی نسبتاً آسان برای تقلید — فروش کتابهای آنلاین — آغاز کرد. دفاعپذیری آن از سرمایهگذاری مداوم در طول دههها در زمینههای لجستیک، زیرساخت، فناوری و توزیع ناشی میشود.
هوش مصنوعی ممکن است شرکتهای نرمافزاری را به سمت همین استراتژی سوق دهد: ساخت سریعتر، گسترش مداوم، سرمایهگذاری مجدد و سختتر کردن تقلید از محصول کلی.
برای استارتآپهای نرمافزاری با سرمایهگذاری ونچر، این موضوع سؤال استراتژیک جالبی ایجاد میکند: اگر ساخت نرمافزار تقریباً رایگان باشد، سنگر شما هنوز یک محصول خوب است یا همهٔ چیزهایی که میتوانید حول آن بسازید؟
ارزشگذاری دورهٔ بذر شما در واقع چگونه تعیین میشود؟ (تقریباً هیچ ارتباطی با شرکت شما ندارد.)
بنیانگذاران اغلب فرض میکنند ارزشگذاری عمدتاً به روند رشد، اندازهٔ بازار یا مهارت ارائهٔ آنها بستگی دارد.
اما محدودیت دیگری وجود دارد که اکثر بنیانگذاران تقریباً متوجه آن نمیشوند: مدل اقتصادی صندوق سرمایهگذاری ونچری که روبهروی آنها نشسته است.
تصور کنید که در حال ارائهی طرح خود به یک صندوق سرمایهگذاری اولیه با حجم ۲۸ میلیون دلار هستید. این صندوق معمولاً چکهایی حدود ۶۰۰ هزار دلاری صادر میکند و به دنبال سهمی بین ۶ تا ۸ درصد از شرکت است.
با سهم ۷ درصدی، سرمایهگذاری ۶۰۰ هزار دلاری، ارزشگذاری پسازسرمایهگذاری (post-money) حدود ۸٫۶ میلیون دلار را نشان میدهد. در سهم ۶ درصدی، این ارزشگذاری ۱۰ میلیون دلار خواهد بود. بنابراین اگر شما سرمایه را با ارزشگذاری ۱۸ میلیون دلار جذب کنید، این صندوق ممکن است اصلاً نتواند بر اساس مدل پرتفوی خود چنین سرمایهگذاری را انجام دهد.
این یک زنجیرهی ساده ایجاد میکند:
حجم صندوق → اندازهی چک → سهم هدف → سقف ارزشگذاری قابلقبول
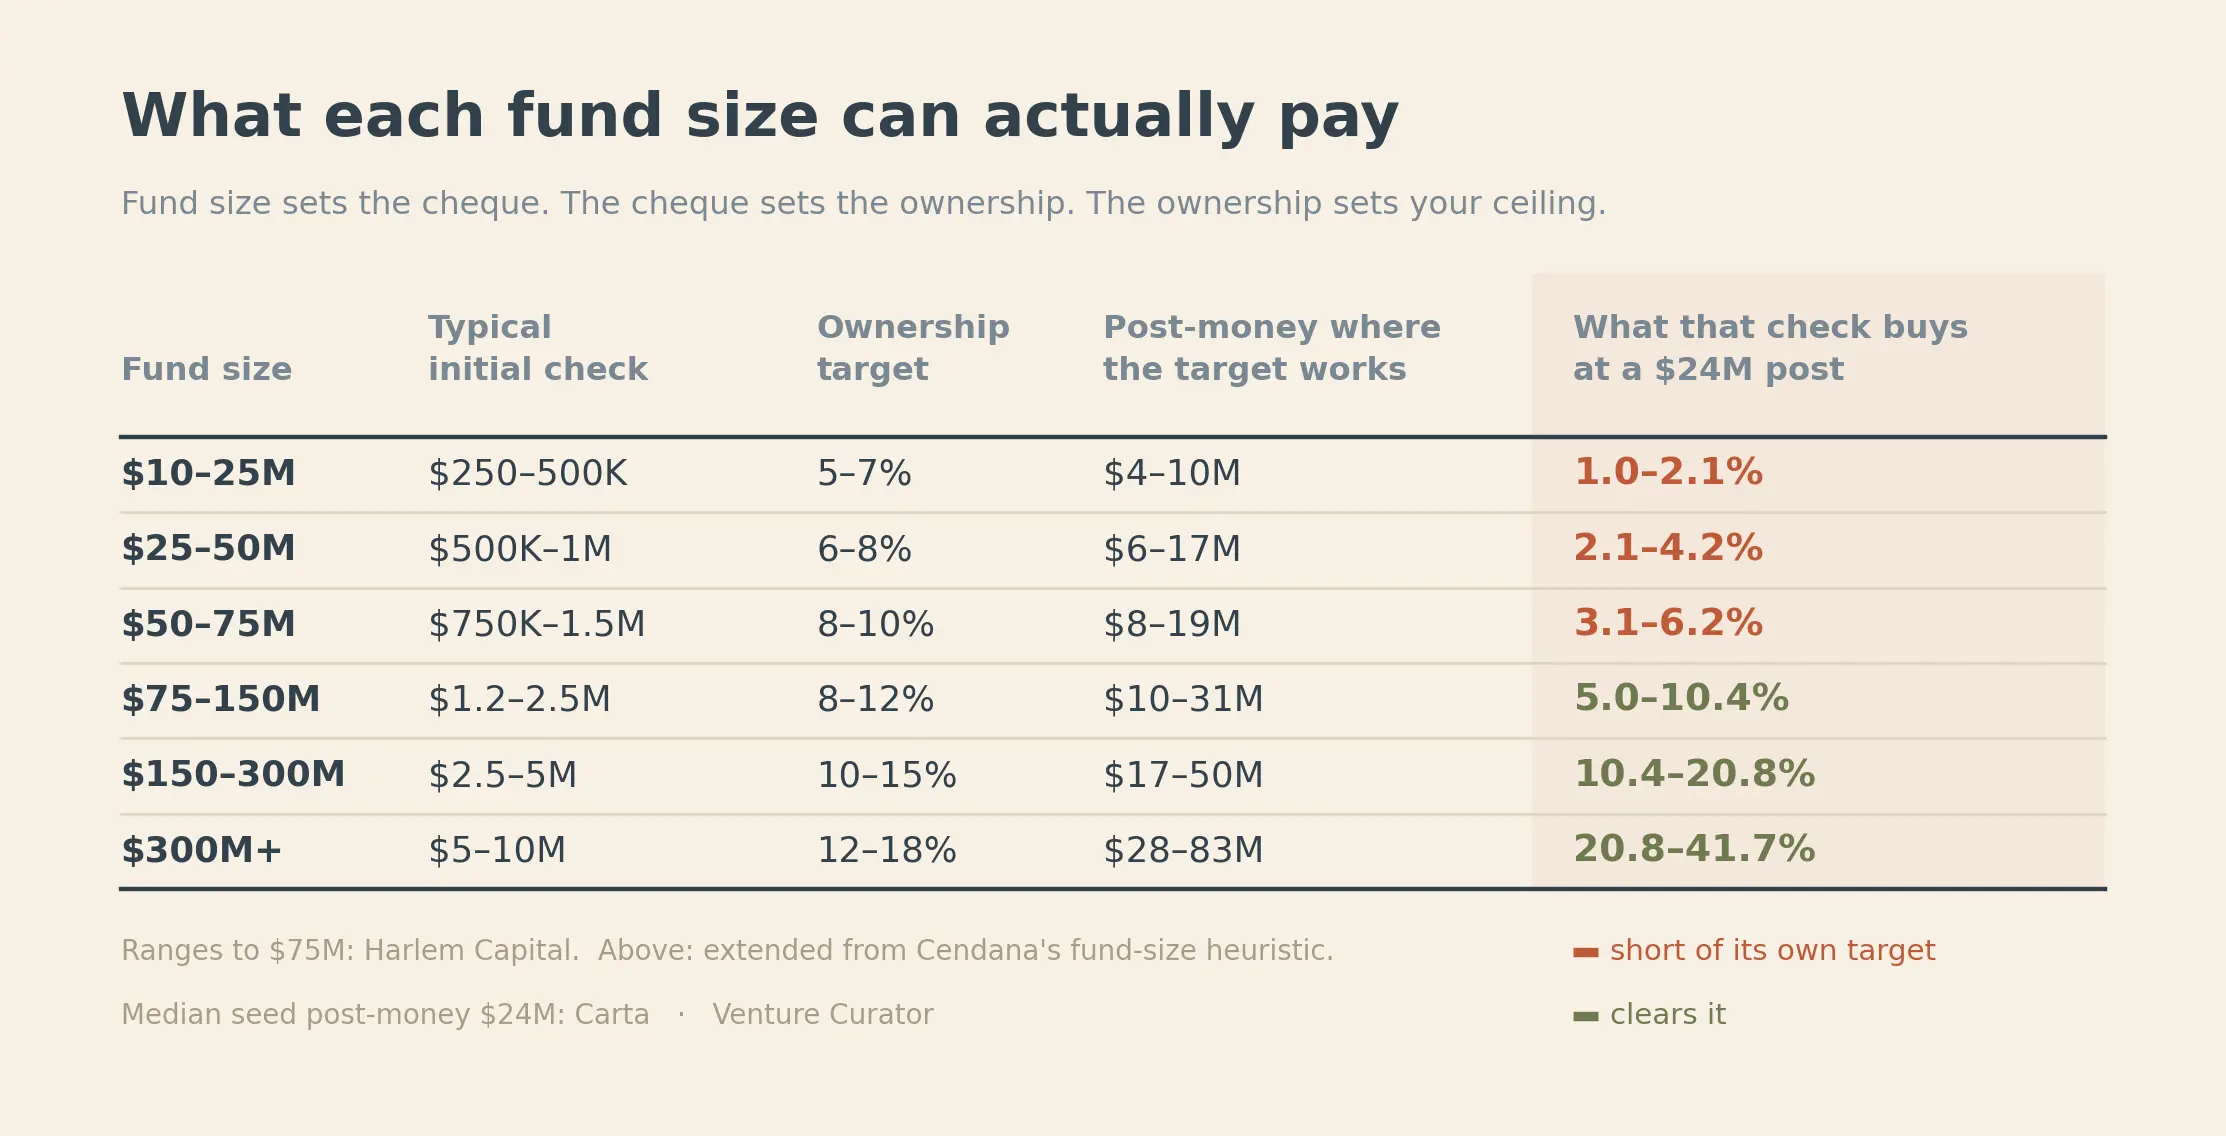
این امروزه اهمیت بیشتری پیدا کرده است، چرا که ارزشگذاری دورههای سرمایهگذاری اولیه افزایش یافته است. میانهی ارزشگذاری پسازسرمایهگذاری برای دورههای اولیه در تحلیل کارتا ۲۴ میلیون دلار ذکر شده است. یک صندوق ۵۰ میلیون دلاری که در این ارزشگذاری ۱٫۵ میلیون دلار سرمایهگذاری کند، تنها میتواند ۶٫۲ درصد سهم کسب کند که ممکن است پایینتر از سهم هدفش باشد.
این همچنین نحوهی تفکر بنیانگذاران دربارهی اندازهی دورههای سرمایهگذاری را تغییر میدهد.
اگر به یک صندوق بگویید که قصد جذب ۳ میلیون دلار سرمایه را دارید و سرمایهگذار اصلی بخواهد ۱۵ درصد سهم، شما بدون آنکه صراحتاً ارزشگذاری را مطرح کرده باشید، بهطور ضمنی ارزشگذاری پسازسرمایهگذاری ۲۰ میلیون دلاری را تعیین کردهاید.
ترتیب مفیدتری به این صورت است:
محاسبهی مبلغ لازم برای رسیدن به نقطهی بعدی با دورهی عملیاتی ۱۸ تا ۲۴ ماهه.
افزودن یک بافر.
این اندازهی دورهی شماست.
آن را بر درصد کاهش سهمی که مایل به پذیرش آن هستید تقسیم کنید.
سپس صندوقهایی را پیدا کنید که اندازهی چک و مدل سهمگیریشان با این ارزشگذاری سازگان داشته باشد.
عدد دیگری وجود دارد که بنیانگذاران اغلب نادیده میگیرند: صندوق اختیار خرید سهام (option pool). سرمایهگذار اصلی ممکن است قبل از سرمایهگذاری، ایجاد صندوقی ۱۰ تا ۱۵ درصدی از سهام را الزامی کند که منجر به کاهش سهم سهامداران فعلی پیش از نهاییشدن سرمایهگذاری میشود. تحلیلها نشان میدهند که مذاکره دربارهی صندوق اختیار خرید بر اساس برنامههای واقعی استخدام، گاهی تأثیر بیشتری بر سهم بنیانگذاران نسبت به بحث دربارهی افزایش ۱ یا ۲ میلیون دلاری در ارزشگذاری اعلامشده دارد.
برای جلوگیری از تلف شدن هفتهها در تماس با صندوقهای نامناسب، سادهترین راه، پرسیدن این سؤال در اولین تماس است:
«معمولترین اندازهی اولین چک این صندوق چقدر است و معمولاً چند درصد سهم میخواهید؟»
این دو عدد بهسرعت به شما کمک میکند تا برآورد کنید که آیا مدل اقتصادی صندوق از دورهی تأمین مالی شما پشتیبانی میکند یا خیر.
بنابراین، تمام مقاومتهای اعمالشده در برابر ارزشگذاری را بهعنوان رد کردن استارتآپ شما تفسیر نکنید. گاهی شرکت شما کاملاً سالم است؛ اما فقط دورهی تأمین مالی شما با منطق ریاضی صندوق همسو نیست.
اگر ChatGPT بتواند کاری را که اپلیکیشن شما انجام میدهد رایگان انجام دهد، چرا کسی باید پول بپردازد؟
این اکنون یکی از بزرگترین چالشهای پیشروی بنیانگذاران اپلیکیشنهای مصرفکننده است.
اگر کاربران بتوانند ChatGPT، Claude یا Gemini را باز کرده و در عرض چند ثانیه نتایج تقریباً مشابهی دریافت کنند، چرا باید ماهانه ۱۰ یا ۲۰ دلار برای استفاده از یک اپلیکیشن مستقل هزینه کنند؟
دافن تیدمن از RevenueCat معتقد است پاسخ این نیست که سادهلوحانه «هوش مصنوعی بیشتری اضافه شود». اپلیکیشنهای مبتنی بر هوش مصنوعی عملکرد خوبی در درآمدزایی داشتهاند؛ هر کاربر پرداختکننده در این اپلیکیشنها ۴۱٪ درآمد بیشتری نسبت به اپلیکیشنهای غیرهوشمند تولید میکند و نرخ تبدیل آزمایشی آنها ۵۲٪ بالاتر است. با این حال، نرخ نگهداری ۱۲ ماهه آنها تنها ۲۱٫۱٪ است، در حالی که این رقم برای اپلیکیشنهای غیرهوشمند ۳۰٫۷٪ است.
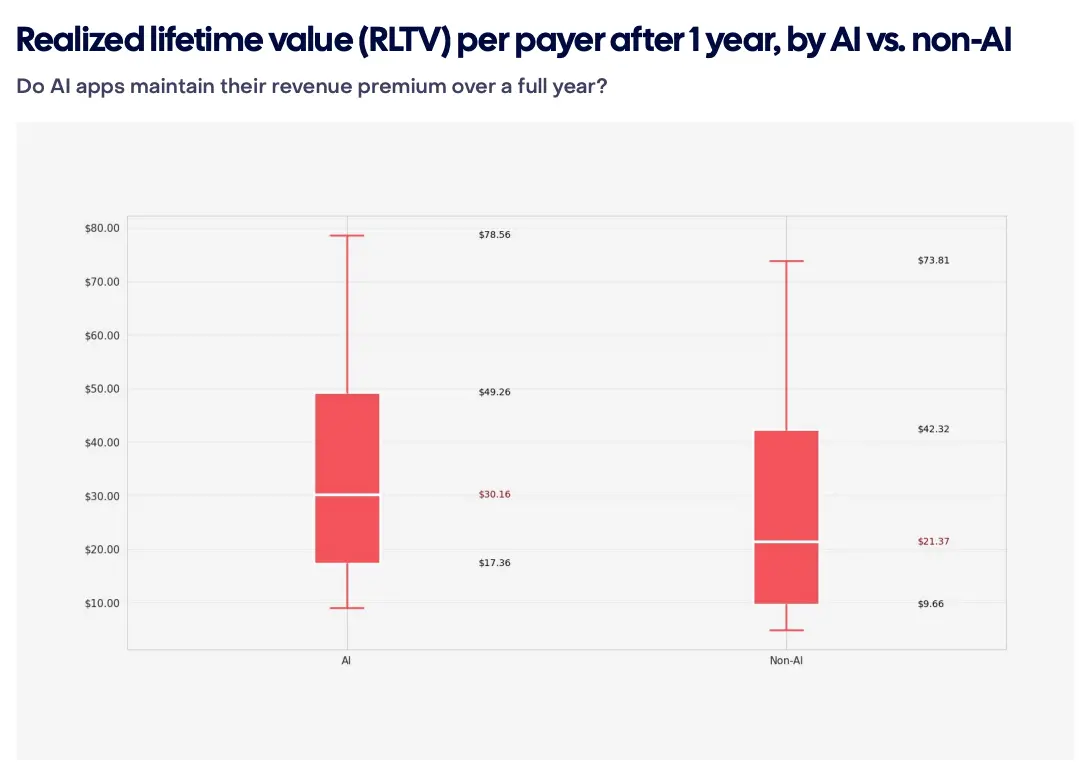
به عبارت دیگر: هوش مصنوعی میتواند کاربران را جذب کند، اما لزوماً دلیلی برای ماندن آنها فراهم نمیکند.
مقایسهی Chegg و Duolingo را در نظر بگیرید.
تفاوت در آن چیزی است که فراتر از پاسخها ارائه میشود.
RevenueCat پیشنهاد میکند اپلیکیشنها شش عنصر ایجاد کنند که با یک LLM خالی تقلیدشان دشوارتر است:
ساختار: تبدیل یک پاسخ به یک فرآیند یا تجربهٔ کامل.
حافظه: درک تدریجی کاربران در طول زمان و افزایش کارایی اپلیکیشن.
عادت: بازگشت کاربران از طریق بررسیهای مداوم، یادآوریها، نظارت و عناصر بازیگونه.
دقت: تسلط بر دادهها یا تخصصهای خاص برای تولید نتایج بهتر.
ارتباط: ایجاد جامعه، هویت، شخصیت یا پیوند عاطفی.
ترکیب دیجیتال و فیزیکی: ادغام نرمافزار با سنسورها، دستگاهها یا دادههای دنیای واقعی.
Duolingo نمونهٔ عالیای است، چرا که ترکیبی از چندین از این عناصر را ارائه میدهد. ChatGPT میتواند زبان تدریس کند، اما Duolingo سالها وقت صرف ساخت سیستمهای بررسی مداوم، جدول ردهبندی، پیشرفت، یادآوریها و عناصر بازیگونه کرده است. گزارششده است که پس از معرفی جدول ردهبندی، زمان یادگیری در Duolingo ۱۷٪ افزایش یافته و تعداد یادگیرندگان بسیار فعال سهبرابر شده است.
آزمون سادهای که بنیانگذاران میتوانند انجام دهند، «آزمون کادر گفتگوی خالی» است.
ChatGPT یا یک LLM دیگر را باز کنید، دقیقاً مسئلهای را که کاربران شما برای حل آن به اپلیکیشن شما مراجعه میکنند توصیف کنید و پاسخ آن را با محصول خود مقایسه کنید. اگر بیشتر ارزش محصول شما با یک پُرسمان و پاسخ واحد قابل تقلید باشد، مشکل تمایز وجود دارد. اما اگر اپلیکیشن شما ساختار، انباشت داده، ساخت عادت، دقت، ارتباط یا مؤلفههای دنیای واقعی را دربردارد، احتمالاً اینها منطقه حفاظتشده (موت) شماست.
بنابراین، هوش مصنوعی خود بهتنهایی ممکن است موت نباشد. پرسش مهمتر برای بنیانگذاران این است: محصول شما چه چیزی را به کاربران ارائه میدهد که یک کادر گفتگوی خالی نمیتواند؟ دیدگاه RevenueCat این است که برندهها هوش مصنوعی را در هسته محصول خود بهکار میبرند، اما در تجربههای ساختهشده اطراف آن رقابت میکنند.