درآمد سرکل ۱۷٪ رشد کرد، اما کسبوکار ذخیرهای آن کمتر درآمدزایی کرد.
 Tapbit Wire
در ۴ نوامبر، سرکل، صادرکنندهٔ USDC، نتایج سهماههٔ سوم خود را منتشر کرد. زنجیرهٔ عمومی Arc خود این سهماهه راهاندازی شد و توکن بومی ARC نیز بهعنوان درآمد پیشفروش در صورت سود و زیان ظاهر شد. شرکت این مبلغ را در بند «سایر درآمدها» ثبت کرد و مقدار آن از کل افزایش درآمد این سهماهه بیشتر بود.
گزارش سود و زیان همچنین روند دیگری را نیز نشان میدهد. USDC امروزه بیشتر در زنجیره منتقل میشود، اما موجودی باقیمانده در پایان سهماهه تقریباً نسبت به سال گذشته ثابت مانده است. برای سرکل، بهعنوان صادرکنندهٔ یک استیبلکوین، کاربرانی که USDC را منتقل میکنند و کاربرانی که USDC را بلندمدت نگه میدارند، دو گروه متفاوت از حسابها هستند. اولی را میتوان از حجم تراکنشهای زنجیرهای استنباط کرد، اما تنها گروه دوم مستقیماً بر میزان سود سودی قابلکسب از ذخایر دلاری تأثیر میگذارد.
چه مقدار از افزایش درآمد از پیشفروش ARC ناشی شده است؟
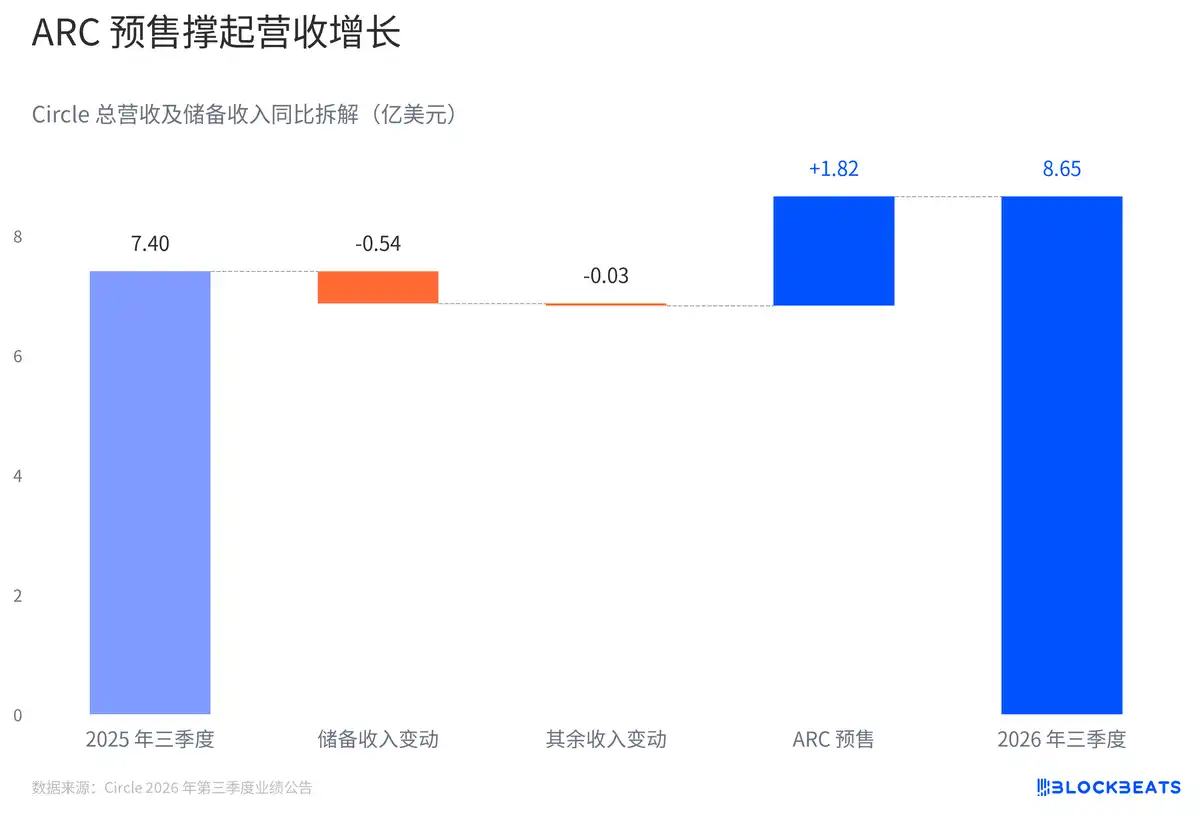
پیشفروش ARC محرک رشد درآمد است
درآمد کل سرکل و درآمد ذخیرهای آن در این سهماهه حدود ۱۲۵ میلیون دلار نسبت به سال گذشته رشد کرد، در حالی که تنها پیشفروش ARC مبلغ ۱۸۲ میلیون دلار را منعکس کرد. نمودار جریانی (واترفال) از چپ به راست خوانده میشود: از درآمد دورهٔ مشابه سال گذشته شروع کنید، سود سرمایهگذاری ذخیرهای این سال را کسر کنید، سپس شکاف سایر درآمدها (بدون درآمد پیشفروش) را کسر کنید و در نهایت ARC را اضافه کنید تا به درآمد گزارششده در صورت سود و زیان برسید.
اگر تنها مورد ARC را جداگانه بررسی کنیم، رشد درآمد از افزایش ۱۷٪ به کاهش حدود ۷٫۷٪ تغییر میکند. تغییراتی نیز در بند «سایر درآمدها» رخ داده است. در اطلاعیه اعلام شده که درآمد از اشتراکها و خدمات نسبت به سال گذشته کمتر بوده است. راهاندازی شبکهٔ اصلی Arc و پیشفروش توکن دو تحول در یک کسبوکار هستند و این گزارش سود و زیان بهصورت صریح میزان درآمد شناساییشده از پیشفروش را کمّیسازی کرده است.
این همچنین توضیحدهندهٔ آن است که چرا پس از کسر هزینههای توزیع، تراکنش و سایر هزینهها، سهم درآمدی که شرکت حفظ کرده است به حدود ۵۲٪ افزایش یافته است. اگر تنها درآمد پیشفروش را از صورتحسابهای صورت سود و زیان (صورتحساب و مخرج) کسر کنیم و هزینههای اعلامشده در اطلاعیه بدون تغییر باقی بمانند، این نسبت حدود ۳۹٫۷٪ میشود که نزدیک به دورهٔ مشابه سال گذشته است. این محاسبهای تکآیتمی بر اساس دادههای افشاشده است که پیشفروش را جدا میکند، در حالی که هزینههای مرتبط همچنان در بندهای اصلی خود باقی میمانند.
USDC بیشتر منتقل میشود، پس چرا ذخایر کمتر سود میآورند؟
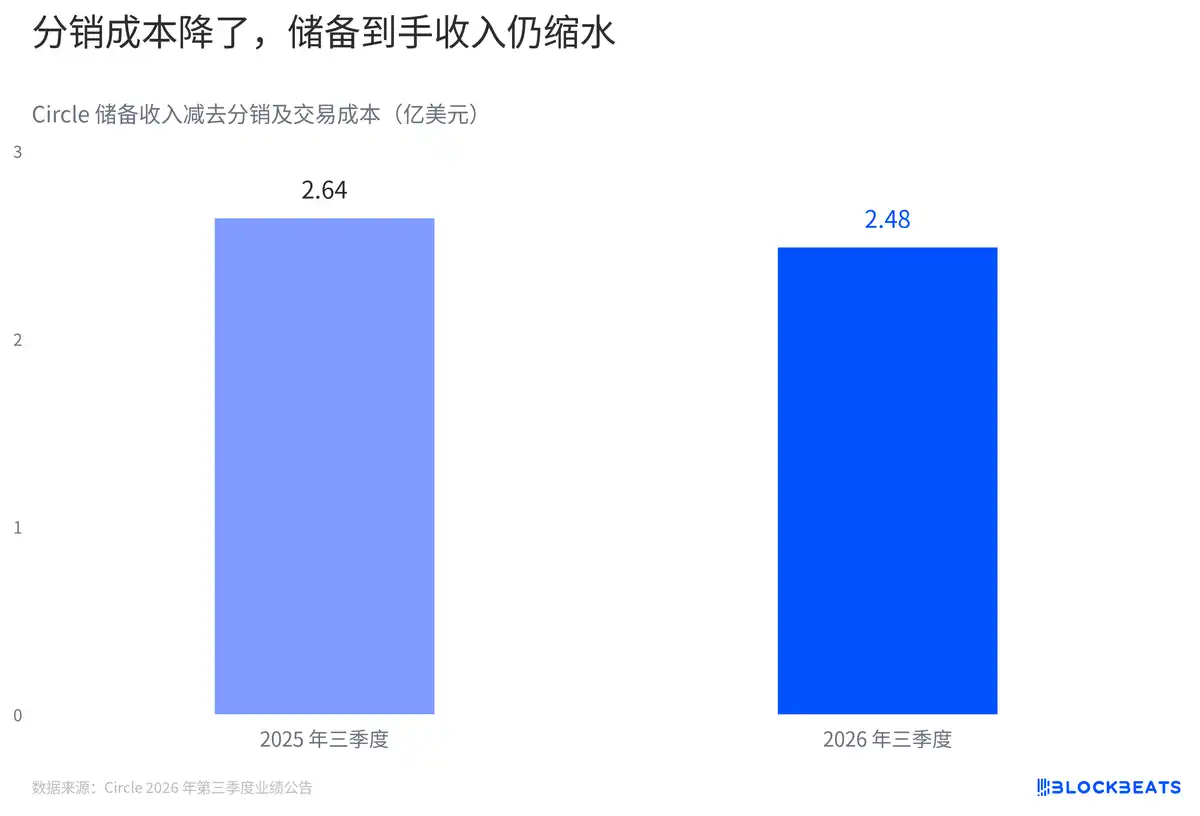
هزینههای توزیع کاهش یافت، اما درآمد خالص ذخیرهای همچنان کوچکتر شد
بر اساس افشای سرکل، حجم تراکنشهای USDC در زنجیره ۴۹٪ نسبت به سال گذشته رشد کرد و میانگین موجودی روزانه در گردش ۸٪ افزایش یافت. تصور کنید یک فروشنده در تسویهحسابهای بینالمللی صبح پرداختی دریافت میکند و عصر همان روز همان USDC را به تأمینکنندهاش پرداخت میکند. هر دو انتقال در حجم تراکنشهای زنجیرهای محاسبه میشوند، اما ذخایر مربوط به صادرکننده تنها بهدلیل انتقال این وجوه دو برابر نمیشوند.
هزینهها نیز کمی کاهش یافتند. درآمد ذخیرهای حدود ۵۳٫۶۲ میلیون دلار کاهش یافت، در حالی که هزینههای توزیع و تراکنش همزمان حدود ۳۸٫۰۳ میلیون دلار کاهش یافتند. این را میتوان اینگونه تفسیر کرد که برای هر دلار کاهش درآمد ذخیرهای، هزینههای توزیع و تراکنش در همان دوره حدود ۷۰ سنت کاهش یافتهاند. پس از تعدیل این دو، ستون آبی در نمودار همچنان کوچکتر شده است. با این روششناسی، درآمد حفظشدهٔ سرکل حدود ۶٪ کاهش یافته و این مبلغ همچنان باید هزینههای تحقیق و توسعه، بازاریابی و سایر هزینههای عملیاتی را پوشش دهد.
اگر سود خالص حاشیهٔ ذخیرهای شرکت را بر اساس اطلاعات افشاشده بررسی کنیم، با این روششناسی، برای هر ۱۰۰ دلار درآمد ذخیرهای پس از کسر هزینههای توزیع و تراکنش، حدود یک دلار بیشتر نسبت به دورهٔ مشابه سال گذشته حفظ شده است. بهبود نسبی و کاهش مطلق میتوانند همزمان رخ دهند، زیرا خود درآمد قابل توزیع از ذخیره کاهش یافته است. ترکیب این نمودار با نمودار اول توضیح میدهد که چرا سهم درآمد سطح گروهی بهطور قابلتوجهی افزایش یافته، در حالی که مقدار حفظشده در سطح ذخیره کاهش یافته است.
سود عملیاتی اضافی به کجا رفته است؟
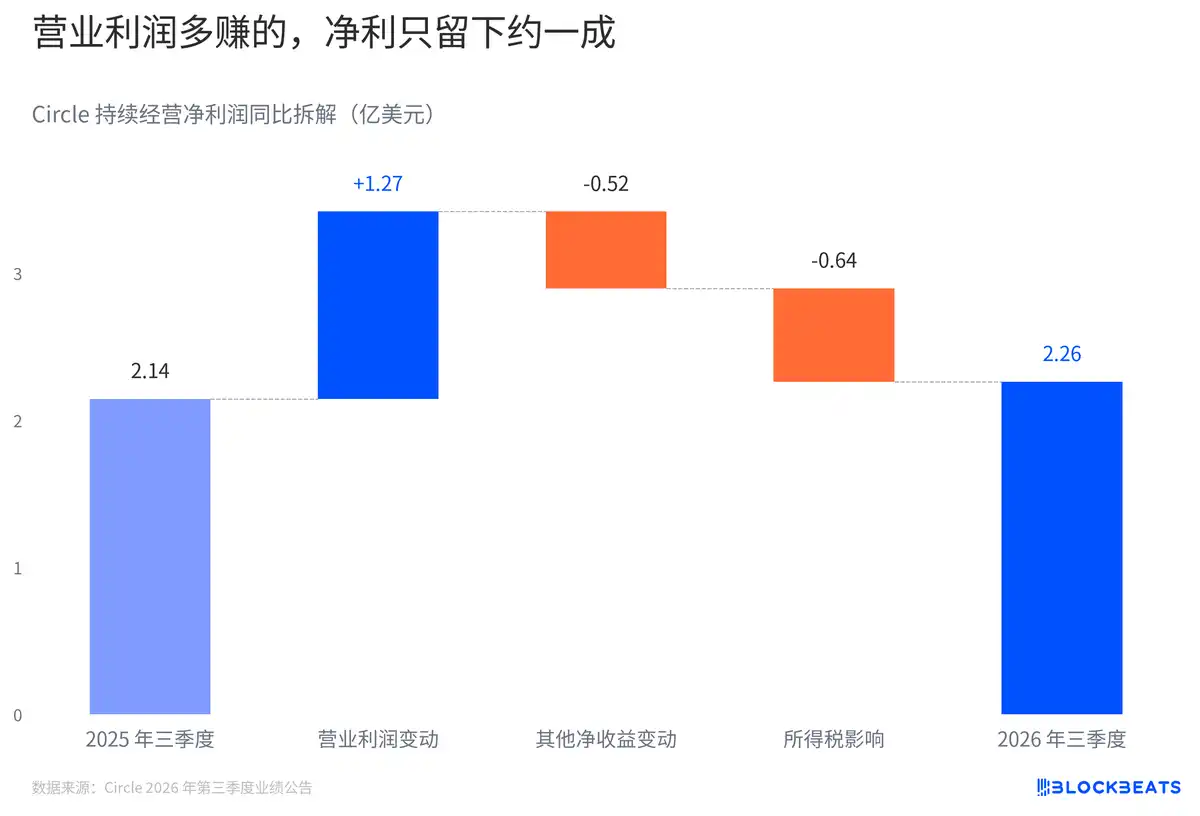
تنها حدود ۱۰٪ از سود عملیاتی اضافی بهعنوان سود خالص باقی ماند
اگر تنها معیارهای سود را بررسی کنیم، این گزارش سود و زیان دو سرعت متفاوت را نشان میدهد. EBITDA تعدیلشدهٔ سرکل ۸۵٪ نسبت به سال گذشته رشد کرد، در حالی که سود خالص از فعالیتهای مستمر تنها ۵٪ رشد یافت. یکی از این معیارها درآمد پیشفروش توکن این سهماهه را لحاظ میکند اما مالیات بر درآمد، تغییرات ارزشگذاری ابزارهای مالی خاص و سایر موارد را حذف میکند؛ معیار دیگر این موارد را شامل میشود.
اگر نمودار جریانی (واترفال) را از سود خالص دورهٔ مشابه سال گذشته آغاز کنیم، افزایش حدود ۱۲۷ میلیون دلاری سود عملیاتی این سهماهه کافی بود تا سقف سود خالص بهطور قابلتوجهی بالا برود. سپس سایر درآمدهای خالص کاهش یافت و مالیات بر درآمد از سود (منفی) در دورهٔ مشابه سال گذشته به هزینهٔ این سهماهه تبدیل شد؛ این دو مورد در مجموع حدود ۹۰٪ از افزایش سود عملیاتی را جذب کردند. پایهٔ مالیاتی بهویژه قابل توجه است: سود مالیاتی دورهٔ مشابه سال گذشته پایهٔ مقایسه را بالا برده است، بنابراین حتی اگر هزینهٔ مالیاتی امسال بالا نباشد، مقایسهٔ سالانه همچنان نرخ رشد سود خالص را کاهش میدهد.
علاوه بر این، افزایش سود عملیاتی پیشاز کسر هزینههای عملیاتی انجام شده است. بر اساس افشاگریهای شرکت، هزینههای مدیریتی، استهلاک و استهلاک نرمافزار، زیرساخت فناوری و هزینههای بازاریابی افزایش یافتهاند و مجموع هزینههای عملیاتی ۱۶٪ نسبت به سال گذشته رشد کرده است. با استفاده از درآمد پیشفروش برای محاسبهٔ تکمحصولی مشابه و ثابت نگه داشتن موارد تعدیل و هزینهها، EBITDA تعدیلشده حدود ۱۳۵ میلیون دلار خواهد بود که نسبت به ۱۷۱ میلیون دلار در همان دورهٔ سال گذشته کمتر است. این تفاوت حساسیت معیار افشاشده را نسبت به این آیتم درآمدی نشان میدهد.
در مقایسه با فصل دوم، درآمد از ذخایر نیز کاهش یافته است. هزینههای توزیع، تراکنش و سایر هزینهها در هر دو فصل حدود ۴۱۲ میلیون دلار بوده و تقریباً بدون تغییر ماندهاند. این موضوع نقطهٔ مرجع دیگری برای مقایسهٔ سالانهٔ پیشین فراهم میکند. در مقایسه با سال گذشته، کاهش هزینههای توزیع افت درآمد از ذخایر را جبران کرده است. اما در مقایسه با فصل قبل، درآمد شرکت از ذخایر بهطور مداوم کاهش یافته و کاهش جدیدی در سمت توزیع و تراکنش برای جبران آن مشاهده نشده است.
در همین فصل، USDC بهصورت فعالتری در زنجیره (on-chain) گردش کرده و سرکل مبلغ کمتری را از ذخایر خود نگه داشته است.