Morgan Stanley: El oro encuentra un fuerte soporte en 4.000 USD; un nuevo aumento de los rendimientos no es necesariamente negativo para el oro
 Tapbit Wire
Puntos clave
· El oro supera su entorno macroeconómico: la relación entre el oro y los rendimientos reales de marzo a julio habría implicado un precio del oro por debajo de 3.000 USD/onza, aproximadamente un 28 % por debajo de los niveles actuales.
· A partir de ahora, cualquier corrección en los rendimientos reales debería beneficiar al oro, reduciendo el costo de tenencia e impulsando las entradas de inversión.
· Pero mayores rendimientos no implican necesariamente un precio más bajo del oro: si el alza refleja preocupaciones sobre sostenibilidad fiscal y riesgo soberano, apoyará al oro.
· Precios más bajos del petróleo deberían apoyar al oro, pero si una mayor fortaleza del crudo eleva las preocupaciones sobre crecimiento y estanflación, el oro también podría mantenerse firme.
1. El oro ha superado su entorno macroeconómico
A pesar de las recientes subidas de tipos de la Reserva Federal, un dólar más fuerte y rendimientos globales a largo plazo elevados, el oro solo ha caído un 10 % desde su máximo de agosto y sigue por encima de 4.000 USD/onza.
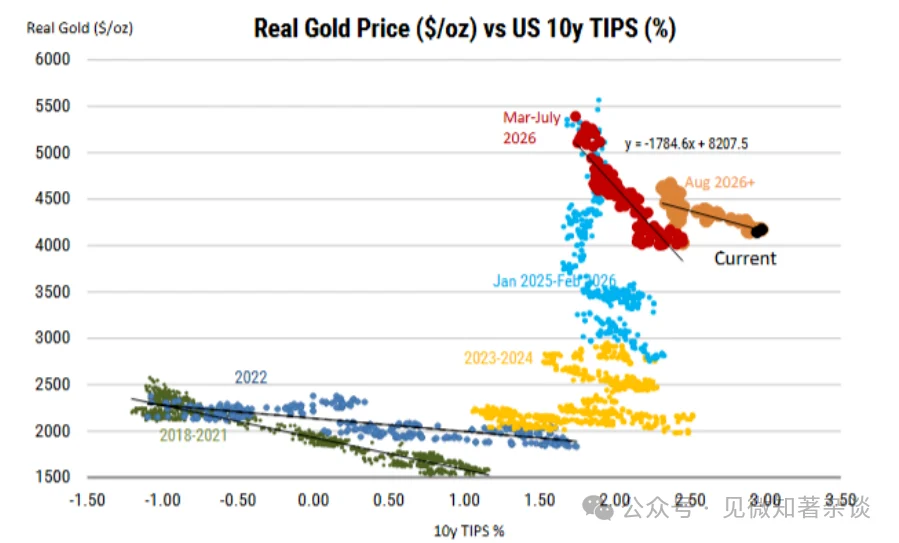
Por contraste, si se hubiera mantenido la relación entre el oro y los rendimientos reales observada de marzo a julio, el precio del oro ya habría caído por debajo de 3.000 USD/onza, un 28 % menos que los niveles actuales.
[Figura 1: El oro resiste cada vez más las presiones macroeconómicas: una fuerte demanda de bancos centrales y ETF está compensando el impacto del alza de los rendimientos reales, lo que indica que la relación tradicional del oro con las tasas de interés vuelve a cambiar]
Rendimientos más bajos ofrecen la vía alcista más clara, pero mayores rendimientos no son necesariamente negativos: cualquier debilidad en los rendimientos reduciría el costo de tenencia del oro, y nuestros economistas también prevén menos subidas de la Fed de las que el mercado anticipa.
No obstante, si los rendimientos suben más por preocupaciones sobre sostenibilidad fiscal, los inversores podrían rotar cada vez más hacia activos físicos sin riesgo crediticio, lo que también podría mantener firme al oro.
Perspectiva de MS: El oro sigue siendo nuestra principal selección entre materias primas; prevemos 5.000 USD/onza para el segundo trimestre de 2027.
Una sólida demanda física ha establecido un soporte alrededor de 4.000 USD/onza, con potencial alcista si las condiciones macroeconómicas mejoran o los precios del petróleo retroceden. Las preocupaciones sobre sostenibilidad fiscal y/o estanflación constituyen catalizadores alternativos alcistas.
Los principales riesgos incluyen nuevas subidas de la Fed, un dólar más fuerte, ventas de bancos centrales y desmontaje técnico.
2. La relación del oro con los rendimientos reales vuelve a cambiar
La relación del oro con los rendimientos reales ha estado evolucionando desde 2022: el gráfico 2 muestra cómo ha cambiado dicha relación desde el estallido del conflicto entre Rusia y Ucrania.
Durante este período, el desempeño del oro fue mucho mejor de lo esperado en general, ya que los bancos centrales duplicaron aproximadamente sus compras anuales, pasando de unos 500 toneladas/año a cerca de 1.000 toneladas/año; posteriormente, en 2025, la subida de precios se aceleró al registrar los fondos cotizados (ETF) la mayor adquisición de oro fuera de los años 2020 y 2008.
No obstante, tras el estallido del conflicto en Medio Oriente, el oro volvió a una relación más «normal» con los rendimientos: el precio del oro cayó al aumentar las expectativas de alzas de tasas, mientras que algunos bancos centrales vendieron oro para aliviar presiones sobre sus monedas.
[Figura 2: Dado el nivel actual de los rendimientos reales, el desempeño del oro ha sido mucho mejor de lo esperado]
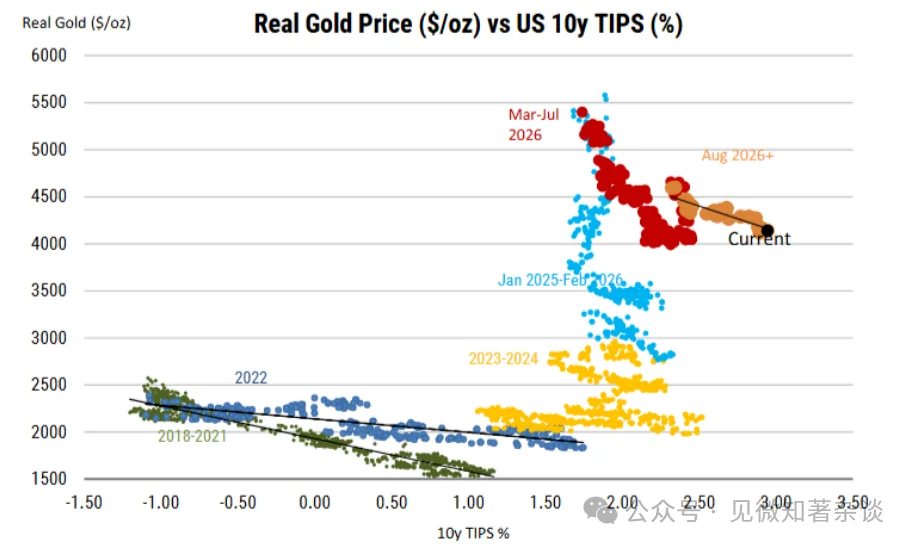
Las condiciones macroeconómicas del oro han empeorado aún más: en agosto, dichas condiciones mejoraron brevemente al disminuir temporalmente las expectativas del mercado sobre alzas de tasas por parte de la Reserva Federal, pero volvieron a deteriorarse de cara a septiembre.
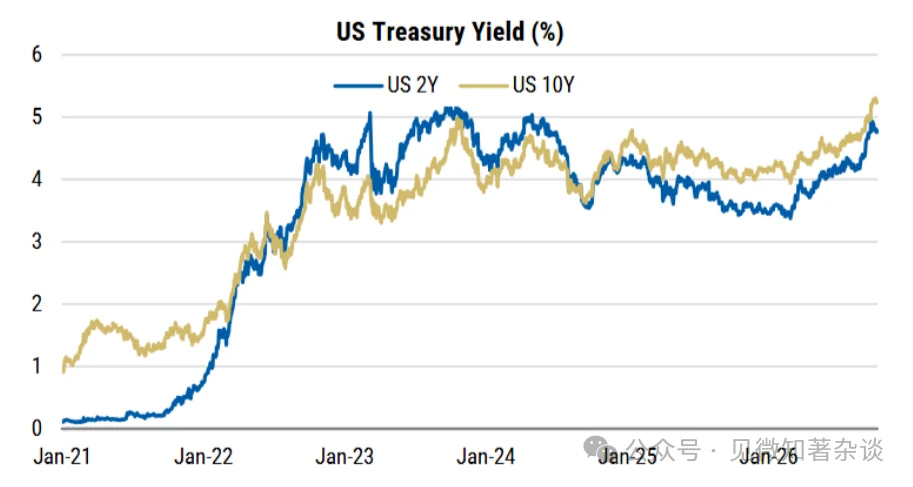
La Fed subió las tasas por primera vez desde 2023, el dólar se fortaleció y el rendimiento del bono estadounidense a 10 años alcanzó su nivel más alto desde principios de la década de 2000.
El aumento de los rendimientos nominales se debió casi íntegramente a los rendimientos reales, mientras que la tasa de inflación implícita a 10 años solo subió 4 pb.
Los mayores rendimientos reales elevan el costo de oportunidad de mantener oro, que no genera rendimientos, mientras que la relativa estabilidad de las expectativas inflacionarias limita su atractivo como cobertura contra la inflación.
Ambos factores normalmente apuntarían a un riesgo significativo a la baja para el oro.
[Figura 3: A principios de octubre, el rendimiento del bono estadounidense a 10 años alcanzó su nivel más alto desde 2002]
No obstante, la relación del oro con los rendimientos reales vuelve a evolucionar: efectivamente, el precio del oro ha retrocedido y ahora se sitúa un 10 % por debajo de su máximo de agosto.
Sin embargo, frente a este contexto macroeconómico, la caída del oro debería haber sido mucho mayor. Extrapolando la relación observada entre el oro y el rendimiento real a 10 años entre marzo y julio, el precio del oro debería encontrarse actualmente por debajo de los 3.000 USD/onza, es decir, un 28 % por debajo de los niveles actuales.
En cambio, la pendiente de esta relación se ha aplanado, manteniendo firme el precio del oro incluso con rendimientos reales en máximos de más de 20 años.
Consideramos que esta divergencia refleja fuentes estructurales de demanda cada vez más importantes, especialmente las compras de bancos centrales y las entradas en ETF, que han continuado incluso tras la subida de tasas de septiembre.
3. La demanda física reduce la sensibilidad del oro a los factores macroeconómicos
La dinámica de compras de bancos centrales continúa: tras un primer trimestre débil, los bancos centrales adquirieron 289 toneladas de oro en el segundo trimestre de 2026, lo que equivale a una tasa anualizada de 1.155 toneladas, frente a las 860 toneladas del ejercicio fiscal 2025; nuestro modelo prevé 800 toneladas para 2026.
Indicadores iniciales sugieren que la dinámica del tercer trimestre sigue siendo sólida, lo que podría representar un riesgo al alza para nuestra previsión de 2026.
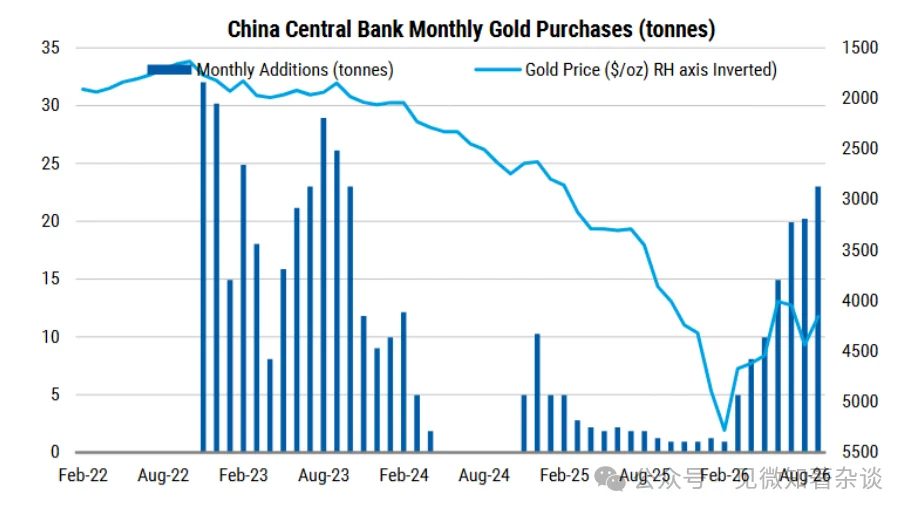
Por ejemplo, el Banco Popular de China (PBoC) ha comprado 103 toneladas este año, la mayor cantidad desde 2023, con un 60 % concentrado en el tercer trimestre.
[Figura 4: El PBoC ha añadido 103 toneladas de oro este año, la mayor cantidad desde 2023]
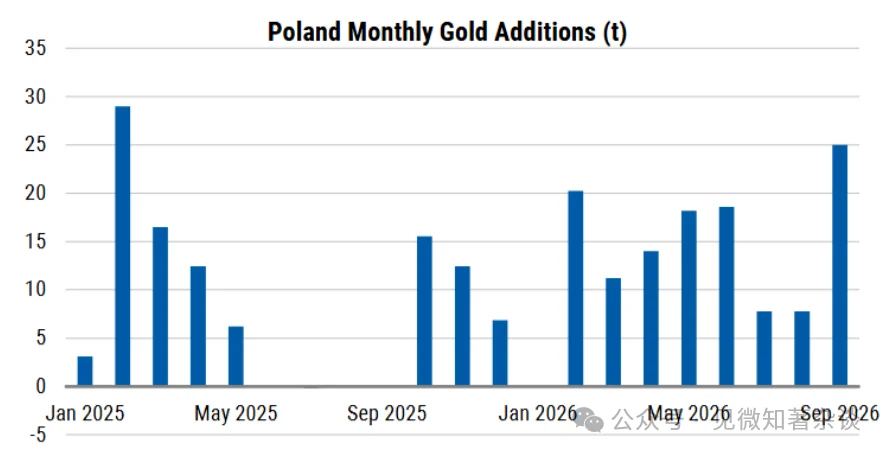
Polonia sigue encaminada a ser nuevamente el mayor comprador en 2026, con sus reservas de oro ascendiendo ya a 673 toneladas.
Esto significa que se han comprado 123 toneladas este año, superando las 102 toneladas añadidas en 2025.
Septiembre fue especialmente fuerte. Además, la República Democrática del Congo anunció planes de elevar sus reservas de oro de 3 a 5 toneladas antes de final de año, y Serbia también ha aumentado recientemente sus tenencias de oro.
[Figura 5: Polonia ha añadido 123 toneladas de oro este año, superando sus máximos históricos de 2025]
La demanda china general también parece sólida: hasta agosto, las importaciones chinas de oro alcanzaron 1.100 toneladas, una tasa anualizada que sería la más alta desde 2017.
Esta cifra supera en más de diez veces las adiciones del banco central, lo que indica que la demanda en otros sectores de China también es robusta, pues los débiles mercados inmobiliario y bursátil están impulsando a los inversores a rotar hacia activos alternativos como el oro.
Los ETF siguen acumulando pese a las subidas de tasas: un factor clave del fortalecimiento del oro en 2025 fueron las entradas de 800 toneladas en ETF tras el inicio de los recortes de tasas por parte de la Reserva Federal.
Las entradas este año han sido más lentas, solo 250 toneladas, lo cual es comprensible dada la coyuntura macroeconómica más desafiante.
No obstante, los datos recientes de entradas en ETF son más alentadores: los ETF mundiales de oro registraron en el tercer trimestre su mayor entrada trimestral de la historia en términos nominales, con 31 000 millones de USD, equivalente a unas 220 toneladas de las ~250 toneladas añadidas este año, pese a que la Fed subió tasas durante ese período.
Además, las entradas europeas superaron por primera vez desde 2021 a las estadounidenses, lideradas principalmente por el Reino Unido.
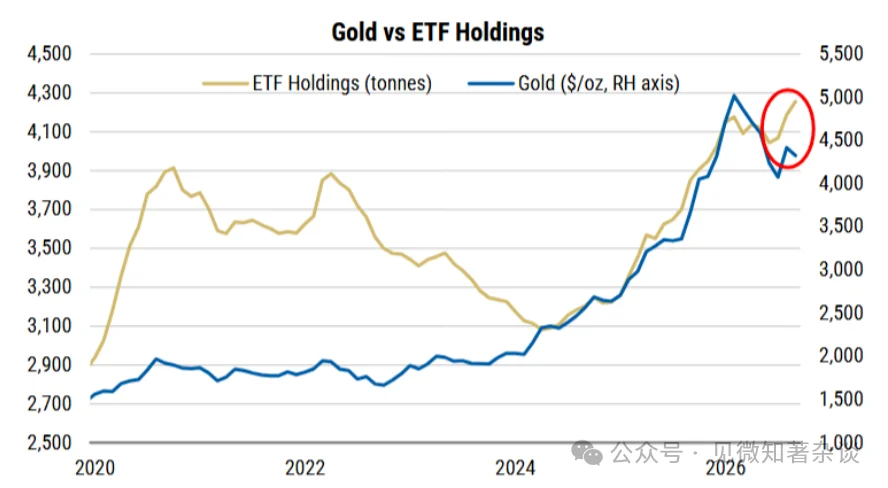
[Figura 6: Los ETF siguen siendo compradores netos aunque la Fed suba tasas]
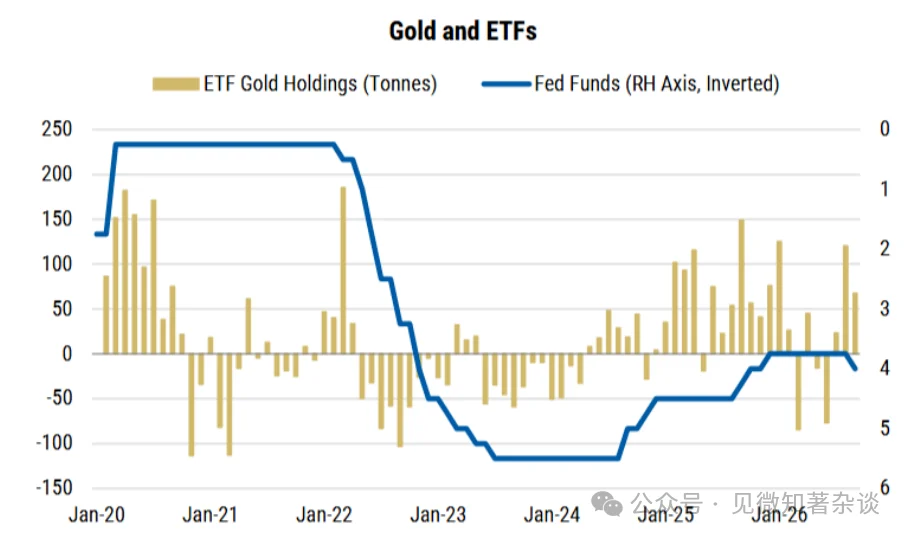
[Figura 7: Tras seguir muy de cerca desde mediados de 2024, las tenencias de ETF también se han desviado del precio del oro]
Preocupaciones fiscales están modificando la relación entre oro y rendimientos: normalmente, los rendimientos crecientes presionan al alza al oro, pero la causa del aumento sí importa.
Tras la subida de tasas de la Fed en septiembre, los rendimientos cayeron inicialmente, pero luego los largoplacistas volvieron a subir, empinando la curva de rendimientos de los bonos del Tesoro estadounidense.
El déficit fiscal estadounidense se acerca a los 2 billones de USD, y la creciente emisión de bonos, junto con la competencia de préstamos corporativos a largo plazo vinculados a la IA, están generando presión, posiblemente reflejando una mayor demanda del mercado de compensación por riesgo de duración y riesgo fiscal.
Como ha señalado el Consejo Mundial del Oro, esto podría reflejar «preocupaciones sobre la incertidumbre inflacionaria, la sostenibilidad fiscal y el riesgo en los mercados de bonos soberanos».
Esas preocupaciones podrían impulsar la diversificación hacia el oro —que carece de emisor o riesgo crediticio—, lo que ayuda a explicar por qué la demanda de ETF se ha mantenido firme pese al alza de los rendimientos.
4. Cualquier corrección en las expectativas de subidas de tipos o en los rendimientos podría generar un impulso alcista
Una reducción en las expectativas de alzas de tipos podría impulsar al alza al oro: tipos de interés y/o rendimientos más bajos disminuyen el coste de oportunidad de mantener oro y podrían fomentar nuevas entradas en ETF y compras especulativas.
Nuestros economistas prevén que la Reserva Federal suba los tipos solo dos veces más hasta finales de 2027, frente a unas 3,5 subidas previstas por el mercado.
Si las presiones inflacionarias disminuyen y la Fed sube menos veces de lo esperado, eso podría reducir las expectativas de alzas y apoyar al oro.
El equipo también prevé que el rendimiento del bono estadounidense a 10 años baje del actual 5,23 % al 4,7 % para el tercer trimestre de 2027.
La intervención del Departamento del Tesoro ofrece otro posible catalizador, aunque es improbable una intervención adicional: en agosto, las recompras del Tesoro de valores a largo plazo coincidieron con una estabilización temporal de los rendimientos y una fuerte recuperación del oro, amplificada por factores posicionales y técnicos.
Nuevas compras de bonos u otras medidas para aliviar la presión sobre los rendimientos a largo plazo podrían volver a apoyar al oro, aunque comentarios recientes del secretario del Tesoro, Scott Bessent, sugieren escasa disposición a una intervención activa adicional.
Por tanto, el anuncio de refinanciación del 4 de noviembre será un acontecimiento clave a seguir.
Por separado, incluso si los rendimientos a largo plazo permanecen altos por preocupaciones fiscales, una curva de rendimientos más pronunciada podría reforzar el atractivo del oro como sustituto de la deuda soberana, siempre que los rendimientos a corto plazo bajen por la disminución de las expectativas de alzas de tipos.
5. Nuevos aumentos de los rendimientos no son necesariamente negativos para el oro
[Figura 8: Posiciones en ETF y tipos de interés]
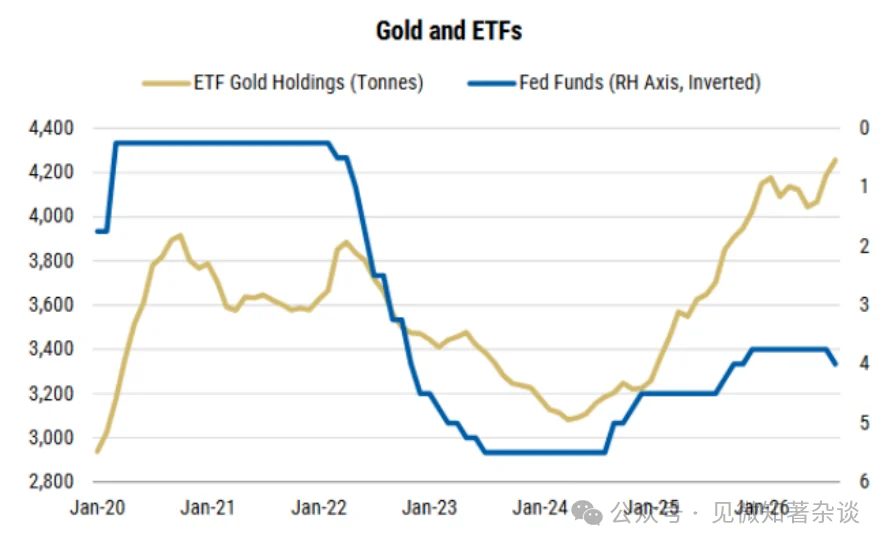
Como se indicó anteriormente, unos rendimientos más altos suelen afectar negativamente al oro al elevar el coste de oportunidad de mantener un activo sin rentabilidad.
Sin embargo, si un nuevo aumento de los rendimientos a largo plazo refleja crecientes preocupaciones sobre la sostenibilidad fiscal y el riesgo de la deuda soberana, y no un endurecimiento de la política monetaria, esta correlación negativa tradicional podría debilitarse.
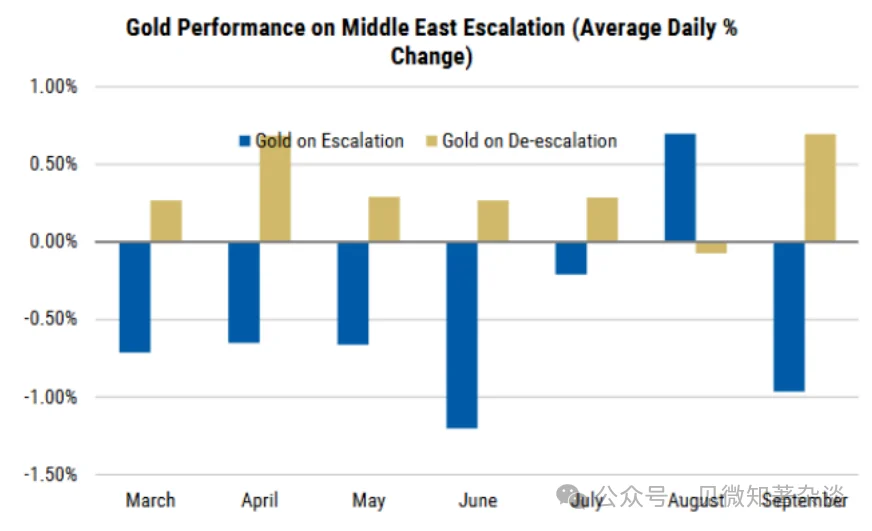
[Figura 9: Desde el inicio del conflicto en Oriente Medio, el oro ha subido un 0,2 % de media los días en que el petróleo bajó y ha caído un 0,5 % de media los días en que el petróleo subió]
El oro carece de emisor o riesgo crediticio, lo que podría fomentar la diversificación fuera de los bonos gubernamentales, compensando así la presión negativa derivada de mayores rendimientos reales.
Históricamente, el oro también ha podido subir junto con los rendimientos de bonos durante periodos de alta inflación e incertidumbre fiscal (incluidos varios periodos a principios de los años ochenta).
Esto ya podría estar ocurriendo, con entradas sostenidas en fondos cotizados (ETF) pese al aumento de los rendimientos.
El presidente del Bundesbank recientemente planteó un argumento similar: «El reciente aumento de los rendimientos de los bonos gubernamentales globales ha vuelto a incrementar la atractividad relativa de estos títulos de deuda».
Al mismo tiempo, el aumento de los niveles de deuda ha intensificado las preocupaciones sobre el riesgo crediticio de estos activos.
Además, los riesgos geopolíticos probablemente seguirán influyendo en las decisiones de gestión de reservas. En conjunto, el caso a favor de una mayor diversificación hacia el oro sigue siendo sólido. Alemania posee las segundas mayores reservas mundiales de oro.
6. Conflicto en Oriente Próximo: análisis por escenarios para el oro
El oro aún no ha desempeñado su papel tradicional de refugio seguro en este conflicto; analizamos si mantiene su condición de activo refugio frente a la caída de su precio tras estallar el conflicto.
La conclusión clave es que, aunque el oro se desempeña bien ante choques de demanda, tiene dificultades ante choques de oferta, especialmente cuando ello eleva las expectativas de inflación y los rendimientos de los bonos.
Su mejor desempeño se da en días en que bajan los precios del petróleo: desde el inicio del conflicto, su rendimiento a corto plazo ha estado estrechamente vinculado a los precios del petróleo y a los rendimientos de los bonos del Tesoro estadounidense, registrando sus mayores retornos típicamente en días de caída del petróleo.
Una menor cotización del petróleo reduce las preocupaciones inflacionarias, disminuye las expectativas de nuevos ajustes restrictivos por parte de la Reserva Federal y permite que los rendimientos bajen, impulsando así al oro.
Si se produce una desescalada en Oriente Próximo que reduzca los precios del petróleo y alivie las presiones inflacionarias que antes motivaron los ajustes de la Fed, el oro debería recibir apoyo, especialmente si se moderan las expectativas de nuevas subidas de tasas y se debilita el dólar.
No obstante, una mayor fortaleza del petróleo podría comenzar a afectar el crecimiento y avivar temores de estanflación: hasta ahora, el oro ha sufrido presión al alza del petróleo, especialmente desde finales de agosto, cuando el crudo Brent pasó de 90 USD/barril a los actuales 105 USD/barril, mientras el oro cayó de 4.650 USD/onza a 4.160 USD/onza.
A corto plazo, un repunte brusco del petróleo podría ejercer más presión bajista sobre el oro, sobre todo si este se utiliza como fuente de liquidez.
Sin embargo, consideramos que las correcciones deberían aprovecharse, especialmente si los precios del petróleo permanecen elevados durante un período prolongado. Un período sostenido de altos precios del petróleo elevaría el riesgo de estanflación: los costos energéticos se trasladan a una inflación más amplia, mientras aprietan los ingresos familiares, los beneficios empresariales y el crecimiento.
Al debilitarse el crecimiento, los bancos centrales podrían encontrar cada vez más difícil justificar nuevos ajustes restrictivos, y una pausa en las subidas de tasas —con inflación aún elevada— debería, ceteris paribus, apoyar al oro.
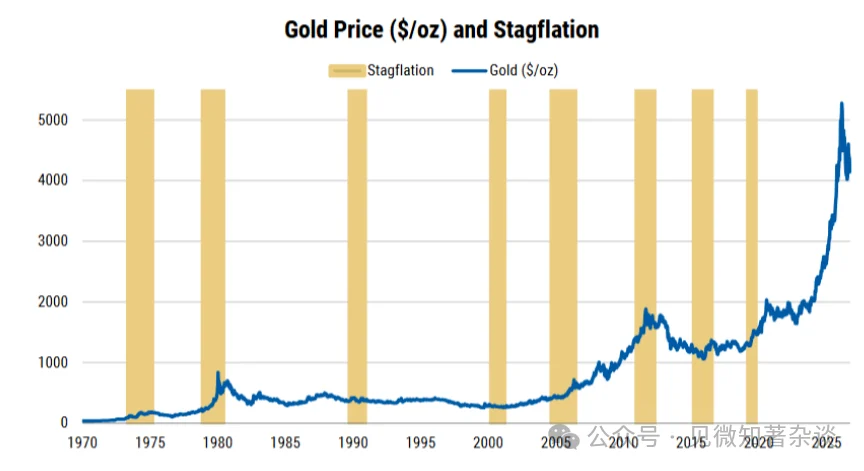
Los entornos de estanflación también suelen afectar negativamente tanto a las acciones como a los bonos, reforzando así el papel del oro como diversificador de cartera. Históricamente, esto ha tendido a correlacionarse con un sólido desempeño del oro.
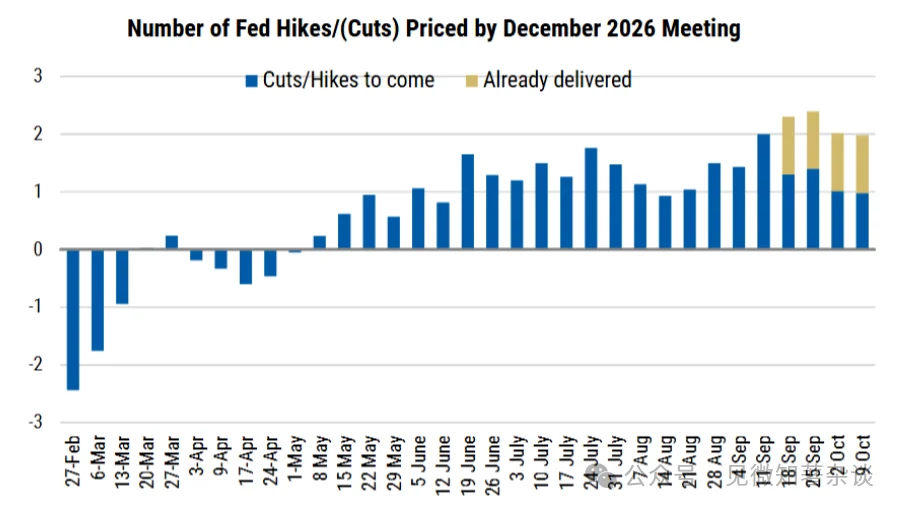
[Figura 10: El mercado espera un nuevo ajuste antes de final de año y otros 2,4 ajustes en 2027]
[Figura 11: El oro tiende a desempeñarse bien en entornos de estanflación]
7. La posición y los niveles técnicos son clave para el momento y la magnitud de los movimientos
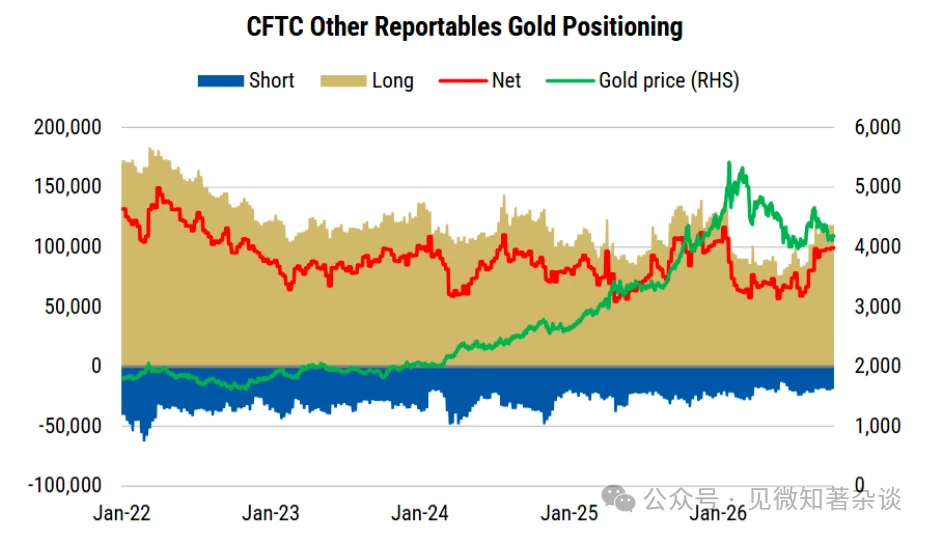
Los CTAs y los inversores sistemáticos contribuyeron significativamente a la volatilidad del precio del oro en 2026.
Los datos de posiciones de la CFTC muestran que las posiciones netas largas alcanzaron su máximo en enero y luego se mantuvieron cerca de mínimos de tres años durante el segundo trimestre y principios del tercero. Desde entonces se ha observado cierta recuperación, concentrada principalmente en agosto, pero el desarrollo más interesante es la divergencia entre el dinero gestionado y otras posiciones reportables.
El Consejo Mundial del Oro vincula otras posiciones reportables con los CTAs, que pueden invertir bruscamente su dirección y amplificar los movimientos en ambas direcciones.
Las posiciones netas largas del dinero gestionado tocaron fondo en mayo, cuando el oro alcanzó los 4.000 USD/onza, pero otras posiciones reportables no comenzaron a subir hasta finales de julio.
Esto coincidió con la ruptura rápida del oro por encima de los 4.600 USD/onza, evidenciando cómo los movimientos de precios pueden amplificarse.
La posición neta en otras posiciones reportables se mantuvo generalmente estable en septiembre y principios de octubre; y, dado que las posiciones cortas ya estaban cerca de mínimos históricos, cualquier recuperación significativa requeriría nuevas compras de CTAs, no cobertura de cortos.
[Figura 12: Los datos de la CFTC muestran que otras posiciones reportables han estado acumulando posiciones largas desde finales de julio, aunque el ritmo de acumulación se ralentizó en septiembre]
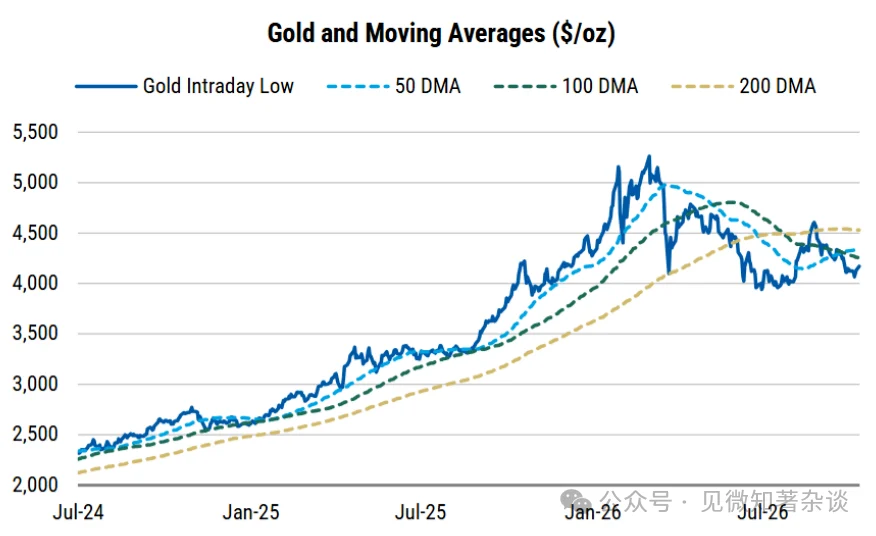
Los niveles técnicos también importan: el oro cotiza actualmente por debajo de niveles técnicos clave, tras no lograr romper de forma significativa por encima de la media móvil a 200 días en agosto. La brecha entre estos niveles técnicos también se ha reducido notablemente desde marzo, con una diferencia de solo unos 270 USD/onza entre la media móvil más baja y la más alta.
Las medias móviles también se han cruzado varias veces; actualmente, la media móvil a 50 días y la a 100 días distan unos 80 USD/onza. Si las señales de tendencia en distintos plazos comienzan a realinearse, esta compresión podría anticipar un movimiento direccional decisivo.
Como muchos modelos de CTAs se basan en estas señales, una recuperación hacia la media móvil a 200 días podría impulsar una nueva fase alcista, mientras que una ruptura por debajo del mínimo anual podría desencadenar una nueva oleada de ventas.
Con la publicación de la IPC estadounidense esta semana, la decisión de la Reserva Federal del 28 de octubre y el anuncio de refinanciación del 4 de noviembre próximos, los flujos sistemáticos probablemente amplificarán el próximo movimiento del oro.
[Figura 13: El oro cotiza por debajo de niveles técnicos clave]
8. Perspectiva del oro: fuerte resistencia
El oro ha mostrado resistencia frente a un entorno macroeconómico cada vez más desafiante, gracias a la sólida demanda de bancos centrales y a las entradas en fondos cotizados (ETF).
Las compras de bancos centrales parecen haberse acelerado en el tercer trimestre, lo que representa un riesgo al alza para nuestra previsión anual de 800 toneladas, mientras que la mayor parte de los aproximadamente 250 toneladas de entradas en ETF este año se registró en dicho trimestre, pese a que la Fed aplicó su primer aumento de tasas desde 2023 durante ese período.
Creemos que esto refleja el creciente atractivo del oro como cobertura contra el riesgo geopolítico y las preocupaciones gubernamentales sobre la sostenibilidad de la deuda.
Al haber encontrado el oro repetidamente soporte alrededor de los 4.000 USD/onza, consideramos atractivo el equilibrio actual entre riesgo y rentabilidad, con un precio objetivo de 5.000 USD/onza para el segundo trimestre de 2027.
Los tipos de interés más bajos ofrecen la vía alcista más clara.
La caída de los rendimientos de los bonos y/o de los precios del petróleo podría reducir las expectativas de endurecimiento de la Fed, disminuir el costo de mantener oro y fomentar nuevas entradas de inversión.
No obstante, si un nuevo aumento de los rendimientos a largo plazo se debe a preocupaciones sobre la sostenibilidad fiscal, no necesariamente es bajista: impulsaría la diversificación hacia activos físicos sin riesgo crediticio, como el oro.
Asimismo, aunque el alza de los precios del petróleo pueda presionar inicialmente al oro por mayores expectativas de tipos, su fortaleza sostenida podría desplazar el enfoque del mercado hacia el crecimiento y la estanflación, generando otro apoyo.