CICC: La IA estadounidense en la era de la «algodón de azúcar»
 Tapbit Wire
Fuente: CICC; Autores: Zhang Wenlang, Huang Yadong, Zhou Peng. En los últimos dos meses, el mercado bursátil estadounidense ha experimentado una volatilidad significativa, que también ha afectado a otras regiones. Estas fluctuaciones se deben a cambios en la política monetaria y a preocupaciones sobre la sostenibilidad de las inversiones de capital en el sector de la IA, donde lo primero agrava lo segundo. En resumen, varias grandes empresas estadounidenses del sector de la IA han incrementado rápidamente sus inversiones de capital este año; aunque su ritmo podría desacelerarse el próximo año, seguirá siendo relativamente alto. Por otro lado, las empresas de IA enfrentan una incertidumbre considerable respecto a sus ingresos, y su flujo de caja operativo ya es comparable a sus inversiones de capital, lo que ha llevado a algunas a emitir bonos para financiarlas. El alza de los rendimientos de los bonos del Tesoro estadounidense ha intensificado aún más las inquietudes del mercado: cómo mantener dichas inversiones ante ingresos inciertos es un tema de amplio interés.
Gráfico 1: Inversiones de capital de empresas estadounidenses de IA comparables al flujo de caja operativo
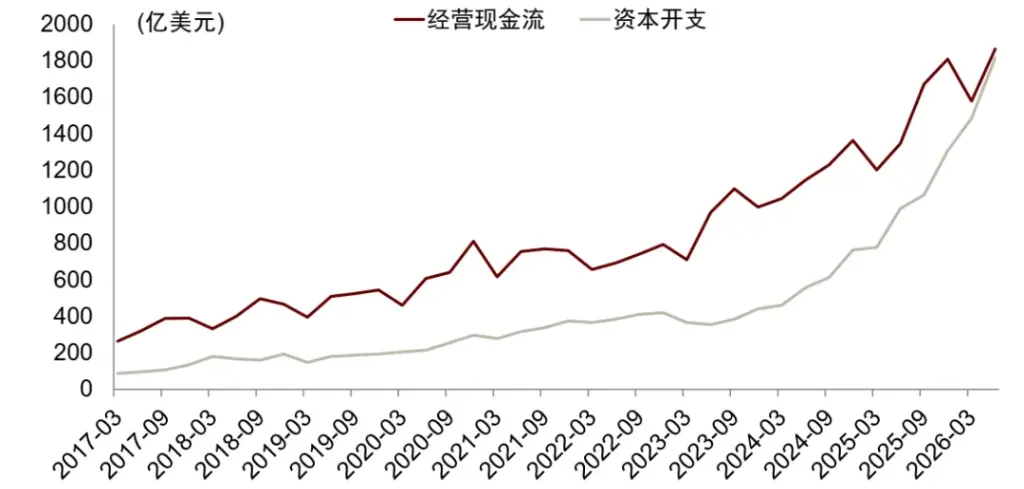
Nota: Los datos del gráfico corresponden a la suma de Microsoft, Amazon, Google, Meta y Oracle. Fuente: Epoch AI, Bloomberg, iFinD, Departamento de Investigación de CICC. La IA es una industria emergente, y sus avances tecnológicos y el crecimiento comercial de sus ingresos son intrínsecamente difíciles de predecir. No nos centraremos en los ingresos, sino que analizaremos desde la perspectiva de la asignación de capital las posibles fuentes de financiación para las inversiones de capital en IA en EE.UU. De hecho, la inversión genera ingresos; si resulta difícil asegurar las inversiones de capital, el crecimiento de los ingresos carecerá de respaldo. En otras palabras, las inversiones de capital y los ingresos no son variables mutuamente excluyentes. Por tanto, analizar la situación de financiación de dichas inversiones también nos ayuda a evaluar las perspectivas de ingresos.
Primero analizaremos las ventajas que ofrece la industria de la IA para atraer fondos, basándonos en sus características. En segunda instancia, examinaremos los cambios en la oferta de fondos en la sociedad estadounidense desde la década de 1990, centrándonos específicamente en cómo la «financiarización» de EE.UU. ha reconfigurado su liquidez. La «financiarización» carece de una definición única y sus manifestaciones son muy complejas, pero consideramos que al menos dos aspectos resultan útiles para analizar la financiación de la IA. Desde una perspectiva macroeconómica, significa un aumento en la relación entre la liquidez amplia y el PIB, es decir, que la «cantidad de dinero» en la sociedad va aumentando progresivamente. Desde una perspectiva microeconómica, implica un incremento en el número y variedad de nuevos productos financieros. Estos (como los derivados) hacen que los fondos sean más «dinámicos» y también potencian la liquidez de los activos. Por supuesto, los niveles macro y micro no están separados: el aumento de productos financieros puede también impulsar la liquidez a nivel macro.
Gillian Tett, decana del King's College de Cambridge y destacada periodista del Financial Times, explica el fenómeno de la financiarización en EE.UU. en su libro «Bienvenidos a la era financiera de la algodón de azúcar», y revisa el origen del término «algodón de azúcar financiero». Por ello, podemos adoptar esta expresión vívida para describir aproximadamente la financiarización estadounidense.[1]
Aunque EE.UU. ha reforzado su regulación financiera, especialmente sobre los bancos, tras la crisis de las hipotecas subprime de 2008, el fenómeno general de financiarización no se ha revertido significativamente. Sobre esta base, revisamos la financiarización previa a las dos burbujas que estallaron en EE.UU. desde 1990: la financiarización de la burbuja tecnológica en la década de 1990 y la financiarización inmobiliaria anterior a la crisis de las hipotecas subprime. Luego analizamos la etapa actual de financiarización en el sector de la IA estadounidense y, finalmente, examinamos los riesgos de liquidez que podría enfrentar dicho sector actualmente.
IA: Atributos tanto tecnológicos como «similares a los inmobiliarios»
Consideramos que la IA posee tanto atributos tecnológicos como «similares a los inmobiliarios» (alta proporción de activos fijos), lo que permite financiarla mediante capital propio y deuda (hipotecas).
Los atributos tecnológicos de la IA no requieren explicación adicional, pues sus avances y mejoras de productividad parecen superar incluso a los de las empresas tecnológicas. Un indicador es que la IA depende menos de la mano de obra que estas empresas y, incluso, puede sustituirla. Desde una perspectiva macroeconómica, desde el lanzamiento de ChatGPT en 2022, el empleo no agrícola en los sectores estadounidenses de telecomunicaciones y computación ha disminuido ligeramente un 6 %. En contraste, desde la salida a bolsa de Netscape en agosto de 1995 (inicio de la burbuja tecnológica) hasta marzo de 2000 (estallido de dicha burbuja), dicho empleo aumentó más del 60 %.
Gráfico 2: Divergencia en las tendencias de empleo en los sectores estadounidenses de telecomunicaciones y computación durante la revolución tecnológica y la era de la IA
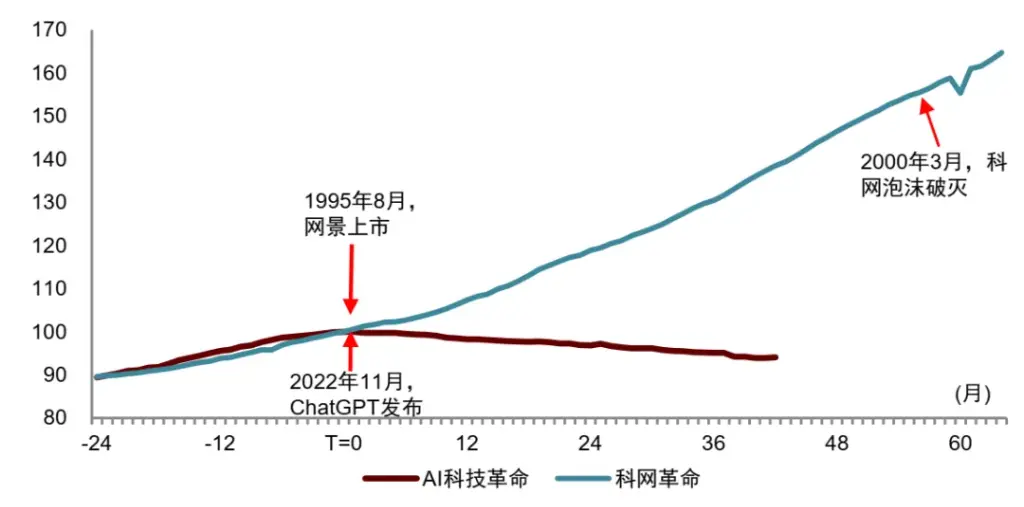
Nota: La revolución tecnológica de la IA se marca con el lanzamiento de ChatGPT (noviembre de 2022) como T=0, y la revolución tecnológica con la salida a bolsa de Netscape (agosto de 1995) como T=0. El empleo no agrícola incluye telecomunicaciones, procesamiento de datos y diseño de sistemas informáticos, con datos normalizados. Fuente: iFinD, Departamento de Investigación de CICC. Desde una perspectiva microeconómica, si establecemos el índice de densidad laboral (relación empleados/activos fijos) de Google, Microsoft y Meta en 2021 en 100, dicho índice fue de 109 en 2019 y se proyecta que caiga a 37 en 2025. Concretamente, su índice de activos fijos pasó de 100 en 2021 a 306 en 2025, mientras que su índice de empleados solo alcanzó 112.
Gráfico 3: Densidad laboral de tres grandes empresas tecnológicas estadounidenses
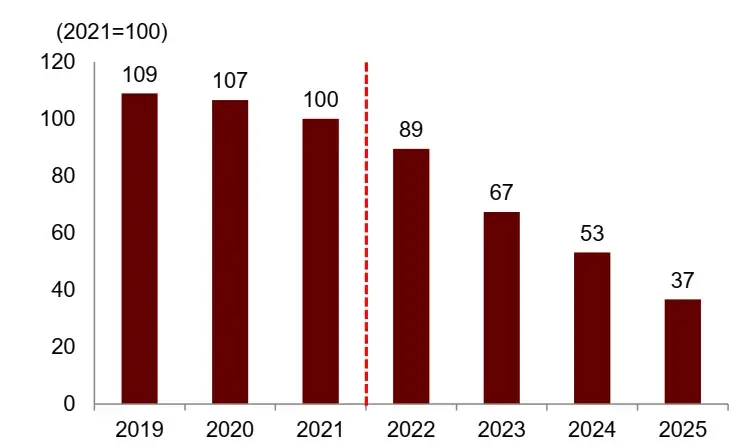
Nota: Las grandes empresas tecnológicas del gráfico incluyen Google, Microsoft y Meta. La densidad laboral se mide mediante la relación empleados/activos fijos. Fuente: iFinD, Departamento de Investigación de CICC. Gráfico 4: El crecimiento de los activos fijos de tres grandes empresas tecnológicas estadounidenses supera al de su plantilla
Nota: Las principales empresas tecnológicas del gráfico son Google, Microsoft y Meta. Fuente: iFinD, Departamento de Investigación de CICC. Durante la revolución tecnológica, por ejemplo, Microsoft aumentó tanto su inversión en activos fijos como su número de empleados, con un crecimiento más acelerado de este último, lo que impulsó la densidad laboral. Incluso tras la explosión de la burbuja tecnológica en 2000, la densidad laboral corporativa siguió ascendiendo. Si fijamos el índice de densidad laboral de Microsoft en 1995 en 100, alcanzó 138 en 2000 y subió a 174 en 2005. Concretamente, su índice de empleados pasó de 100 en 1995 a 220 en 2000 y a 343 en 2005, mientras que su índice de activos fijos solo subió de 100 a 197.
Gráfico 5: Tendencias de la densidad laboral de Microsoft (1995-2005)
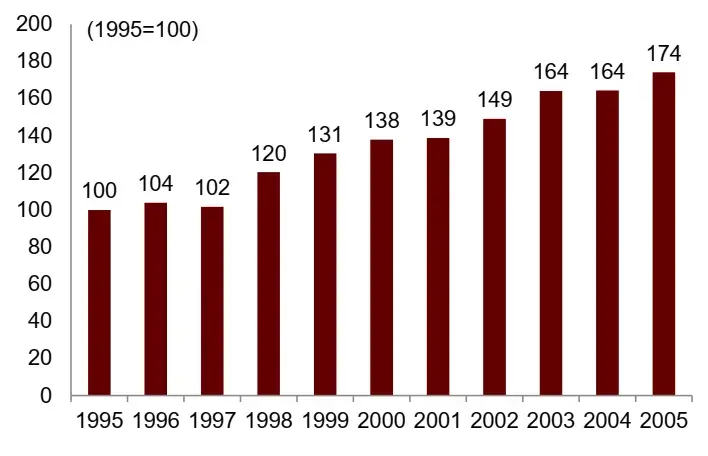
Nota: La densidad laboral se mide como número de empleados/activos fijos. Fuente: iFinD, Departamento de Investigación de CICC. Gráfico 6: Tendencias del número de empleados y los activos fijos de Microsoft
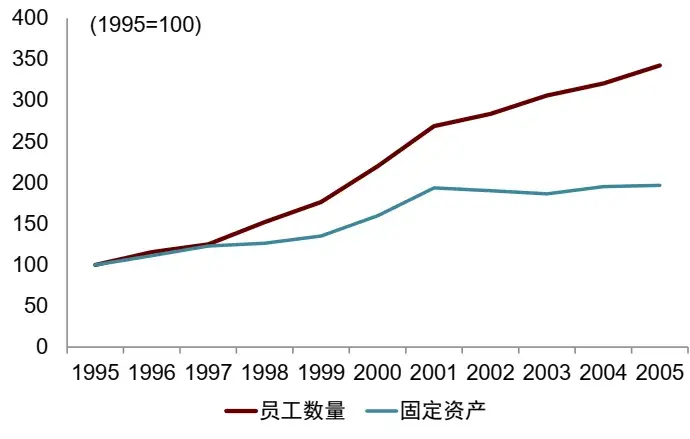
Fuente: iFinD, CICC, Departamento de Investigación de CICC. En términos de ingresos per cápita ajustados por inflación, las empresas de IA generan actualmente más del doble que las empresas tradicionales de internet, lo que refleja una mayor eficiencia. Por ejemplo, en 2026, se espera que los ingresos per cápita de Anthropic sean unos 100 veces el PIB per cápita estadounidense, mientras que OpenAI y NVIDIA podrían alcanzar aproximadamente 63 y 57 veces, respectivamente. En 2025, las ratios para Meta, Apple, Google y Microsoft serían 28, 28, 23 y 14 veces, respectivamente. En 1999, las ratios para Apple, Microsoft y Cisco fueron 26, 18 y 16 veces, respectivamente.
Gráfico 7: Ratio entre los ingresos per cápita de las empresas tecnológicas y el PIB per cápita estadounidense
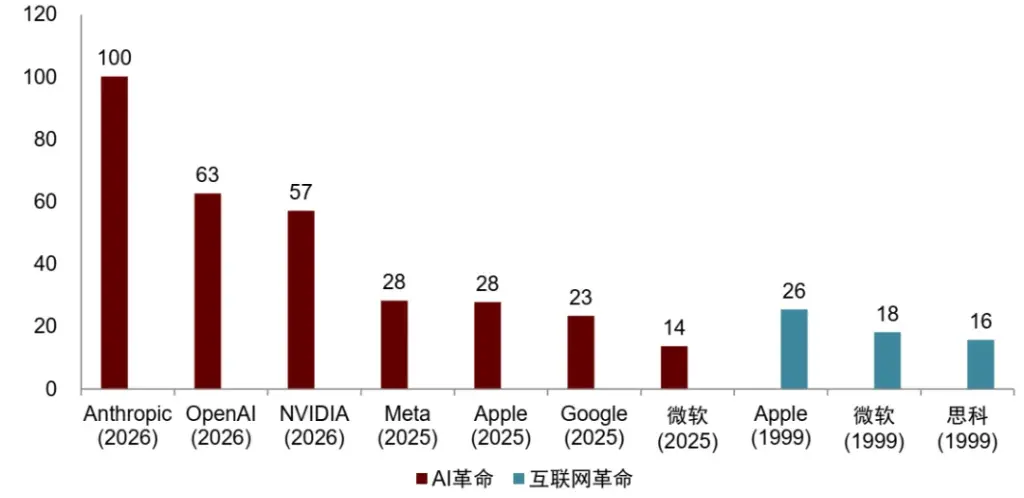
Fuente: iFinD, Epoch AI, Departamento de Investigación de CICC. Decimos que las empresas estadounidenses de IA también tienen atributos «tipo bienes raíces» porque poseen una alta proporción de activos fijos. Por ejemplo, la proporción media de activos fijos sobre el total de activos de los cinco proveedores de nube —Microsoft, Alphabet, Amazon, Meta y Oracle— supera el 40 %, mientras que la media de cuatro empresas tradicionales —Walmart, ExxonMobil, Procter & Gamble y Caterpillar— es actualmente del 37 %. Durante la revolución tecnológica en 2000, la proporción media de activos fijos de empresas tecnológicas (Microsoft, Cisco, Amazon, WorldCom y Lucent) fue solo del 15 %. Entre los activos fijos, los terrenos e inmuebles representan el 46 % en Microsoft y Meta, el 37 % y el 40 % en Amazon y Oracle, respectivamente, y el menor porcentaje corresponde a Google (11 %). Las proporciones de activos de hardware y software entre estas empresas son, respectivamente, el 47 %, 38 %, 49 %, 41 % y 56 % de sus activos fijos.
Gráfico 8: Alta proporción actual de activos fijos en empresas de IA
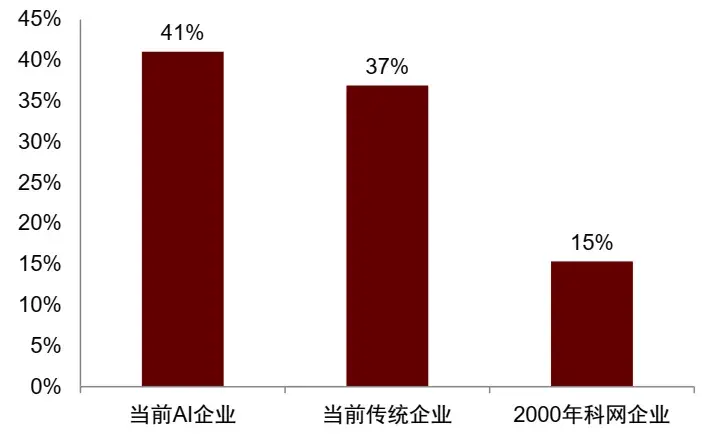
Nota: Cada grupo calcula la ratio por separado y luego promedia. Las empresas de IA incluyen Microsoft, Alphabet, Amazon, Meta y Oracle; las empresas tradicionales incluyen Walmart, ExxonMobil, Procter & Gamble y Caterpillar; las empresas tecnológicas incluyen Microsoft, Cisco, Amazon, WorldCom y Lucent. Las empresas de IA usan los informes más recientes disponibles del segundo trimestre de 2026 o informes anuales; las empresas tradicionales usan los informes anuales más recientes; las empresas tecnológicas usan los informes anuales del ejercicio fiscal 2000. Fuente: iFinD, Wind, Bloomberg, Departamento de Investigación de CICC. Gráfico 9: Desglose de los activos fijos de cinco empresas estadounidenses de IA
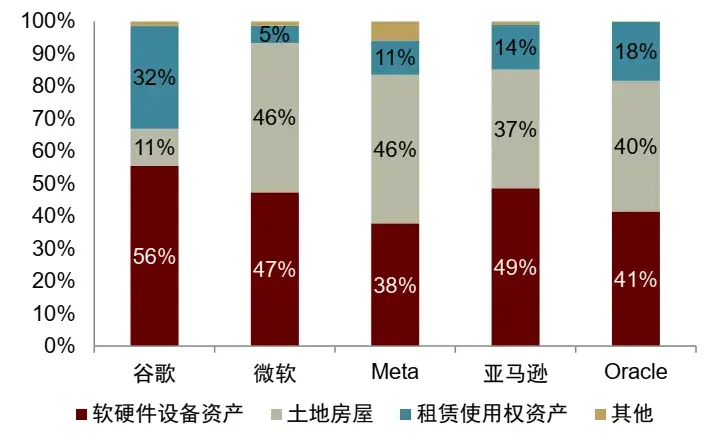
Nota: Usando los informes más recientes disponibles del segundo trimestre de 2026 o informes anuales. Fuente: iFinD, Wind, Bloomberg, Departamento de Investigación de CICC. Dinámicamente, la proporción de activos fijos sobre el total de activos de estas empresas ha aumentado generalmente del 22 % en 2020 al 41 % en 2025, mientras que la proporción de activos fijos sobre el total de activos de las cinco empresas tecnológicas se mantuvo alrededor del 15 % entre 1995 y 2000.
Gráfico 10: Aumento de la proporción de activos fijos en empresas de IA
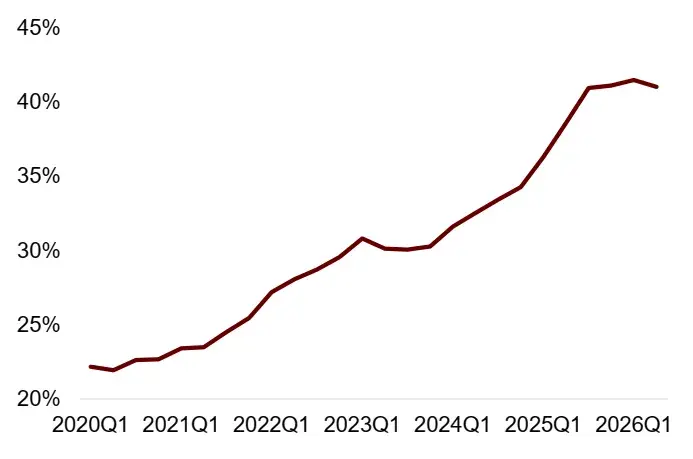
Nota: Cada grupo calcula la ratio para las empresas de la muestra por separado y luego obtiene un promedio simple. Las empresas de IA incluyen Microsoft, Alphabet, Amazon, Meta y Oracle. Fuente: iFinD, Wind, Bloomberg, Departamento de Investigación de China International Capital Corporation. Gráfico 11: La proporción de activos fijos en empresas tecnológicas se mantiene prácticamente estable.
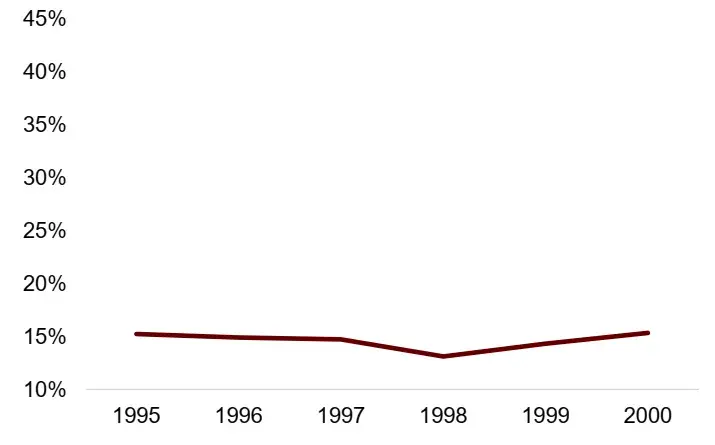
Nota: Cada grupo calcula la ratio para las empresas de la muestra por separado y luego obtiene un promedio simple. Las empresas tecnológicas incluyen Microsoft, Cisco, Amazon, WorldCom y Lucent. Fuente: iFinD, Wind, Bloomberg, Departamento de Investigación de China International Capital Corporation.
La financiarización mejora la liquidez
La financierización no tiene una definición unificada. Podemos citar a Epstein (2005): los fines financieros, los mercados financieros, las entidades financieras y las instituciones financieras desempeñan un papel cada vez más importante en las operaciones económicas nacionales e internacionales[2]. El significado implícito de esta definición es que la función de las finanzas en la asignación de recursos está aumentando.
Distintas corrientes teóricas tienen visiones distintas sobre los factores impulsores de la financierización[3]. El nuevo marxismo sostiene que la caída de la rentabilidad de la inversión de capital en la economía real tras la década de 1970, junto con el exceso de capital que fluye hacia la especulación financiera, es la causa principal de la financierización capitalista. El poskeynesianismo argumenta que el cambio en la gobernanza corporativa hacia la priorización del valor para los accionistas reduce la inversión real y aumenta las recompras de acciones y la asignación a activos financieros, haciendo que la inversión financiera desplace la acumulación de capital real. Por su parte, el neoclasicismo considera que la liberalización financiera y la titulización de activos mejoran la liquidez de los activos y optimizan la asignación de recursos, representando un avance en el desarrollo económico. A pesar de las distintas comprensiones teóricas sobre el desarrollo de la financierización, Luo Yu (2017) señala que el colapso del sistema de Bretton Woods y la transición global hacia un sistema monetario crediticio puro indudablemente crearon las condiciones para la financierización. Concretamente, afirma que, en cuanto a los medios de pago, la proporción de efectivo físico ha disminuido notablemente, las transacciones se han trasladado a transferencias digitales entre cuentas, los costos transaccionales han bajado y los volúmenes han aumentado. En cuanto al almacenamiento de valor, diversos activos financieros han asumido el papel de «cuasi-dinero» para dicho almacenamiento, ampliando los límites del dinero amplio[4].
Las principales manifestaciones de la financierización incluyen los siguientes aspectos[5]: (1) Mayor liquidez general. Por ejemplo, la relación entre liquidez amplia y PIB ha aumentado, la participación de beneficios del sector financiero ha subido y la escala del sector financiero ha crecido relativamente más rápido. (2) Activos de baja liquidez se han convertido en activos de alta liquidez. Han surgido nuevos instrumentos financieros y la titulización ha transformado activos ilíquidos en líquidos, incrementando significativamente la escala de transacciones financieras. (3) La obtención de beneficios de capital depende cada vez más de canales financieros, no del comercio real ni de la producción de bienes. Por ejemplo, los beneficios empresariales dependen más de los rendimientos de las inversiones. (4) El poder discursivo de los sistemas financieros basados en mercados de capitales sigue expandiéndose. Por ejemplo, las relaciones mercado bursátil/PIB y deuda/PIB siguen aumentando, mientras que la relación crédito bancario/PIB disminuye. (5) Mayor énfasis en el valor para los accionistas en la gobernanza corporativa. Por ejemplo, las recompras de acciones han aumentado en el mercado bursátil estadounidense.
Desde una perspectiva macroeconómica, desde mediados de la década de 1990, la relación entre liquidez amplia y PIB en Estados Unidos ha mostrado una tendencia al alza, aproximadamente 20 puntos porcentuales superior a la relación entre M2 y PIB. Tras la crisis financiera, EE.UU. reforzó la regulación financiera y el negocio crediticio de sus bancos se ralentizó relativamente, pero la relación entre activos bancarios y PIB no se contrajo, y los negocios no crediticios del sector bancario siguieron expandiéndose. Gráfico 12: La relación entre liquidez amplia y PIB en EE.UU. ha aumentado
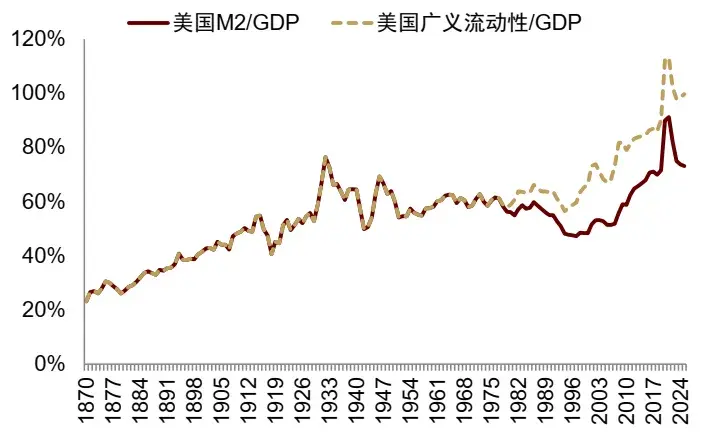
Nota: La liquidez amplia se calcula como M2 + fondos del mercado monetario.
Fuente: iFinD, Base de datos macrohistórica Jordà-Schularick-Taylor, Departamento de Investigación de China International Capital Corporation. Gráfico 13: La relación entre activos bancarios y PIB en EE.UU. no ha disminuido.
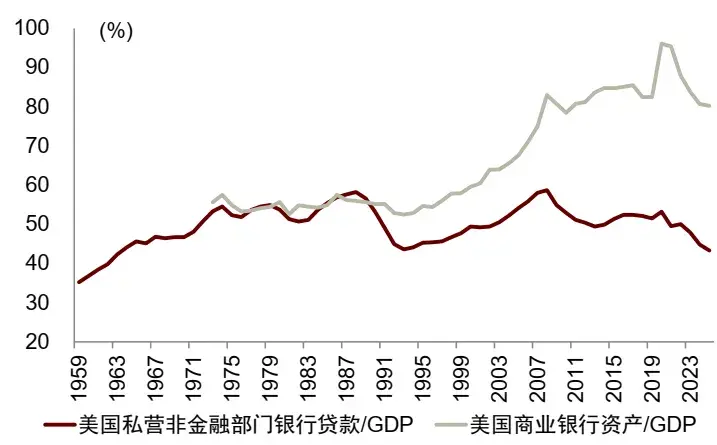
Fuente: iFinD, Departamento de Investigación de China International Capital Corporation.
Desde una perspectiva microeconómica, surgen constantemente nuevos productos financieros. Los datos sobre la emisión de valores por empresas no financieras en EE.UU. entre 1985 y 2014 indican que la variedad de productos financieros ha seguido ampliándose. En 1985 había unos 150 tipos de productos financieros disponibles en el mercado, cifra que ascendió a 751 en 2014, un aumento de más de 600 tipos. La proporción de financiación mediante nuevos productos financieros por parte de empresas no financieras ha subido, superando el 50 % entre 2010 y 2014. Gráfico 14: Métodos de financiación de las empresas no financieras estadounidenses
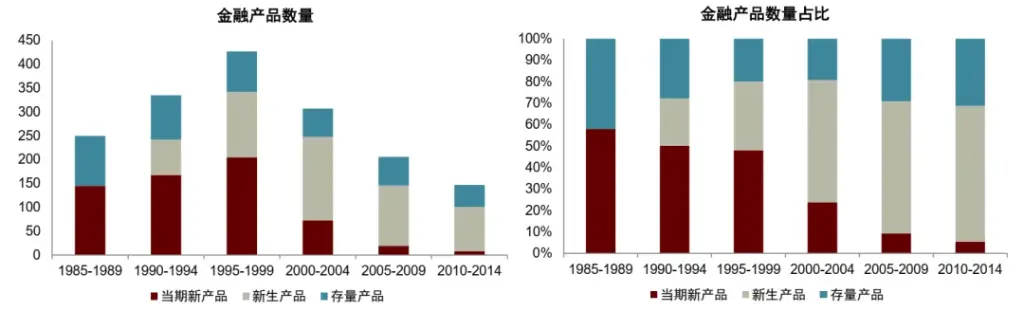
Nota: El gráfico izquierdo muestra el número total de distintos productos financieros entre 1985-1989 y 2010-2014. El diagrama de barras clasifica los productos en tres categorías: (1) Productos existentes (Antiguos): lanzados antes de 1985; (2) Nuevos productos actuales (Nuevos entrantes): lanzados recientemente en el período actual; (3) Productos recién creados (Jóvenes nuevos): lanzados después de 1985, pero emitidos por primera vez en períodos anteriores. El gráfico derecho muestra los cambios en los montos totales de financiación entre 1985-1989 y 2010-2014. El diagrama de barras desglosa además la escala de financiación según los montos de emisión de productos existentes, nuevos entrantes y jóvenes nuevos.
Fuente: Ana Babus, Matias Marzani y Sara Moreira, «El auge de los productos financieros especializados», Documento de trabajo 34594 del NBER (2025), Departamento de Investigación de China International Capital Corporation.
Otros indicadores también tienen relevancia referencial. Por ejemplo, el número de fondos de inversión estadounidenses, contratos de futuros y opciones ha seguido aumentando. El número de contratos activos de futuros y opciones se disparó en 2025, principalmente por el crecimiento de los contratos de eventos, como el fuerte aumento de los ofrecidos por plataformas de predicción como Kalshi y ForecastEx. Estos contratos son derivados cuyo pago depende de la ocurrencia o resultado de un evento específico, comunes en mercados predictivos, y pueden referirse a indicadores económicos, mercados financieros, clima, eventos políticos, etc. Tras las elecciones estadounidenses de 2024, los mercados predictivos registraron un tráfico significativo, impulsando el crecimiento de estos contratos.
Experiencias de financierización en tecnología y bienes raíces en EE.UU.
Desde la década de 1980, EE.UU. ha experimentado dos aceleraciones de la financierización: una es la financierización tecnológica de la década de 1990 y otra es la financierización inmobiliaria tras el año 2000. La financierización tecnológica de los años noventa se caracterizó por un aumento significativo del capital riesgo estadounidense y un auge de la financiación por acciones, lo que potenció las formas de uso de los fondos y permitió el flujo de capital. Un factor impulsor clave de la financierización en esta fase fue la relajación de las restricciones a las inversiones de los fondos de pensiones, lo que promovió el desarrollo del capital riesgo, proporcionó vías de salida mediante ofertas públicas iniciales (OPI), liberó fondos de capital riesgo y atrajo más capital. La financierización inmobiliaria de los años 2000 creó nueva liquidez y amplió las formas de su utilización, principalmente mediante la titulización, que permitió a las entidades prestamistas inmobiliarias liberar capital, superar las limitaciones de sus balances, otorgar más préstamos y generar nueva liquidez. Además, la titulización permitió que más instituciones financieras participaran en la financierización inmobiliaria, incrementando así los métodos de utilización del capital.
Los métodos de financiación por acciones de las empresas estadounidenses incluyen la financiación privada y la financiación pública. En la fase inicial, la financiación proviene principalmente del capital privado, y al alcanzar la fase de crecimiento, se pasa a la financiación pública. Tras 1979, EE.UU. flexibilizó las restricciones a las inversiones de los fondos de pensiones, lo que provocó un aumento significativo del capital riesgo. Este transformó «startups de internet sin garantías» en empresas capaces de obtener financiación con mayor facilidad, y las OPI brindaron vías de salida para liberar fondos comprometidos en acciones, generando nuevas inversiones. Las salidas mediante OPI también ayudaron al capital riesgo a atraer más fondos.
Concretamente, antes de 1979, la «Regla del Hombre Prudente» de la Ley de Seguridad de Ingresos para Jubilados de 1974 restringía a los fondos de pensiones estadounidenses la inversión en startups. En 1979, el Departamento de Trabajo de EE.UU. aclaró dicha regla, señalando que los fondos de pensiones debían considerar el efecto de diversificación del riesgo en todo el portafolio al tomar decisiones de inversión, sin exigir ya que cada proyecto tuviera bajo riesgo. Tras esta reforma, los fondos de pensiones pudieron aumentar sus asignaciones a inversiones arriesgadas, lo que propició una entrada masiva de socios limitados institucionales y transformó profundamente la estructura de fuentes de financiación de la industria estadounidense de capital riesgo. La nueva escala y los montos invertidos por el capital riesgo estadounidense mostraron un crecimiento significativo. Desde la perspectiva de sus fuentes de financiación, en 1978 solo aproximadamente el 15 % provenía de fondos de pensiones, mientras que en 1990 alcanzó cerca del 53 %. Asimismo, los montos recaudados e invertidos por el capital riesgo estadounidense comenzaron a crecer rápidamente en la década de 1990. Gráfico 15: Fuentes de financiación del capital riesgo estadounidense
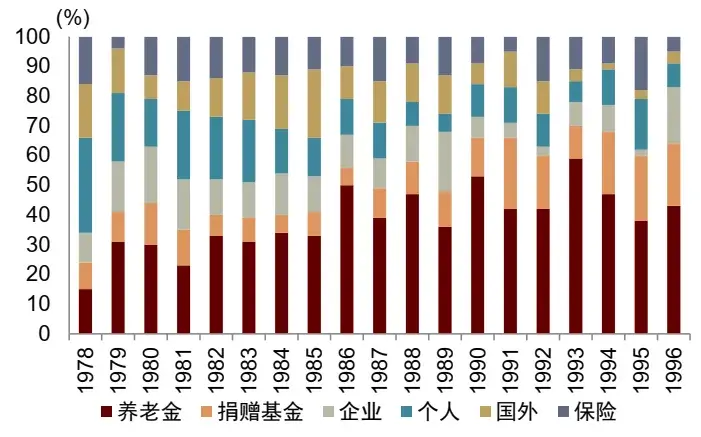
Fuente: Gompers & Lerner, 1998. ¿Qué impulsa la captación de fondos de capital riesgo?; Nicole R. Onorato, 1997. Tendencias en la financiación de capital riesgo en la década de 1990; Departamento de Investigación de China International Capital Corporation. Gráfico 16: Captación e inversión de capital riesgo estadounidense
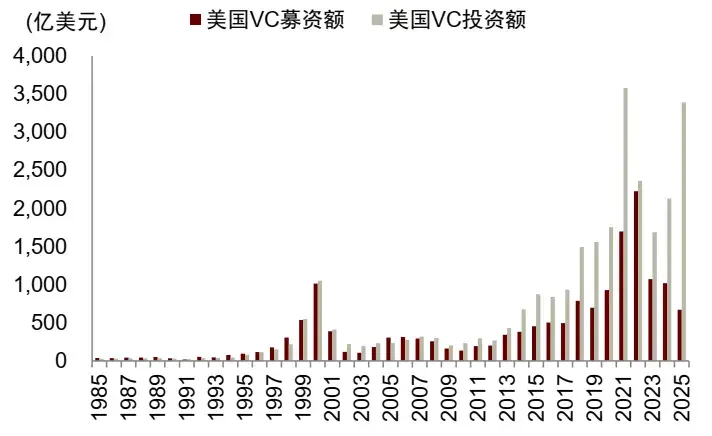
Fuente: Informe Nacional de Capital Riesgo 2013, 2023 y 2025; Departamento de Investigación de China International Capital Corporation
Tras el flujo de fondos hacia el capital riesgo, este abrió canales de financiación por acciones para startups de internet que carecían de garantías físicas. Estas suelen tener pocos activos tangibles, muchos intangibles, flujos de caja negativos, beneficios inestables y carecen de garantías bancarias, lo que dificulta su financiación mediante canales tradicionales, dependiendo exclusivamente de la financiación por acciones. En la década de 1990, el número de OPI en EE.UU. aumentó y creció la proporción de OPI respaldadas por capital riesgo, impulsando notablemente la financiación por acciones. Gráfico 17: Aumento de las OPI estadounidenses respaldadas por capital riesgo tras la década de 1990.
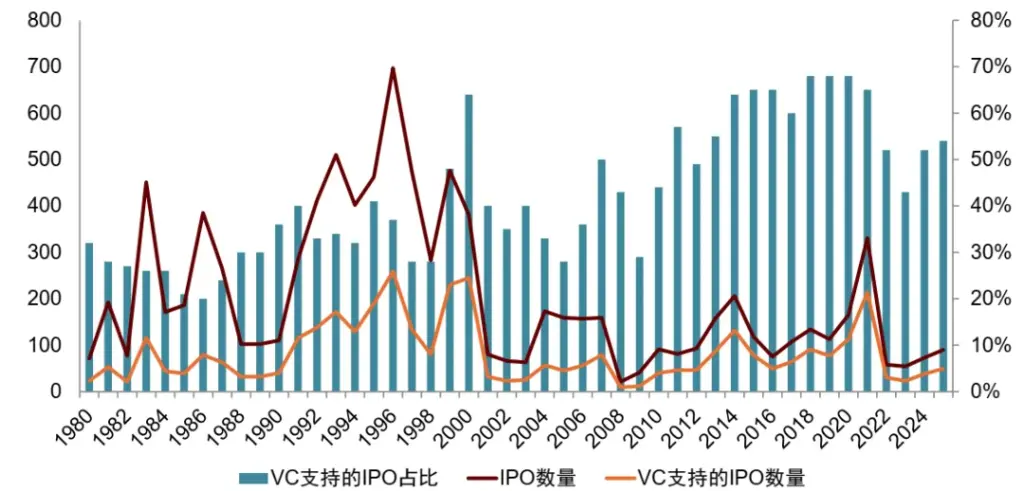
Fuente: Datos de OPI de Jay R. Ritter; Departamento de Investigación de CICC. Para lograr mejores salidas, a finales de la década de 1990 las OPI estadounidenses se emitieron con importantes descuentos, especialmente en el sector tecnológico, para atraer más inversores. Las nuevas firmas de VC, con escaso historial de rendimiento, tenían fuertes incentivos para impulsar la salida a bolsa de sus empresas participadas, aceptando mayores descuentos en las OPI para generar casos de éxito mediante subidas del primer día, demostrar su desempeño a los LP y facilitar la captación del próximo fondo de VC. Los rendimientos obtenidos mediante salidas a bolsa a finales de la década de 1990 fueron muy elevados, estimulando aún más a los LP a invertir masivamente en VC. Sin embargo, al aumentar el volumen de OPI, la calidad media de las empresas cotizadas disminuyó: la edad media de las tecnológicas cotizadas con apoyo de VC bajó de 9 años (1991) a 4 años (1999).
Tras 2000, la financierización del sector inmobiliario estadounidense revitalizó activos existentes mediante derivados y estuvo estrechamente vinculada a la expansión del dinero amplio y la financiación por deuda. Diversas instituciones financieras transformaron activos inmobiliarios en activos financieros negociables, colateralizables y apalancables mediante la titulización de activos, conectando así el mercado inmobiliario con los mercados de capitales, el sistema bancario y el sistema bancario paralelo.
Los métodos para revitalizar activos existentes incluyen refuerzo crediticio, retitulización y la adición de «seguros» a las hipotecas, convirtiendo activos originalmente ilíquidos en líquidos. El refuerzo crediticio cuenta con tres métodos aproximadamente: (1) Segmentación (tranching), que convierte hipotecas en valores con distintos niveles de riesgo para satisfacer las necesidades de diversos inversores; (2) Sobrecolateralización: el tamaño del grupo de activos supera el principal total de todos los valores emitidos, y el exceso actúa como sobrecolateralización para absorber pérdidas; (3) Margen excedente: el tipo de interés hipotecario es superior al tipo de los valores titulizados, asegurando un margen positivo.
Las Obligaciones de Deuda Titulizada (CDO) titulizan y segmentan aún más los valores respaldados por préstamos subprime (MBS) en distintas categorías de valores. Además, los Swaps de Impago Crediticio (CDS) añaden una capa de «seguro» a las hipotecas, mejorando su liquidez.
Los datos muestran que tras la década de 1980, la relación préstamos/PIB en EE.UU. aumentó significativamente, siendo los préstamos residenciales los que más crecieron. En 1995, dicha relación era inferior al 50 %, mientras que en 2007 superó el 80 %. Entre 2001 y 2006, la tasa de titulización de hipotecas estadounidenses se disparó, especialmente para valores hipotecarios de menor calidad (Alt-A y subprime). Por ejemplo, la tasa de titulización de hipotecas Alt-A pasó del 19 % (2001) al 91 % (2006), y la de hipotecas subprime del 46 % (2001) al 75 % (2006).
Los titulares de hipotecas estadounidenses pasaron de ser principalmente bancos a entidades no bancarias. Inicialmente, la titulización residencial estadounidense contó principalmente con la participación de instituciones respaldadas por el gobierno, como Fannie Mae, Freddie Mac y Ginnie Mae, mientras que posteriormente comenzaron a intervenir más instituciones no gubernamentales (incluidos bancos de inversión). Mediante la titulización, instituciones respaldadas por el gobierno (como Fannie Mae y Freddie Mac) y emisores de ABS concentraron más del 60 % de la cuota de mercado en 2006.
La financierización de la IA en EE.UU. sigue en sus etapas iniciales
El flujo de caja de las principales empresas de IA en EE.UU. acaba de volverse positivo y comienza a depender más de la financiación externa. La relación gasto de inversión/ingresos de empresas representativas de IA en EE.UU. pasó del 10,3 % en 2020 al 32,8 % en 2025, y luego al 51,7 % en el segundo trimestre de 2026, superando los máximos registrados durante la revolución tecnológica. En cuanto a las fuentes del gasto de inversión, la relación flujo de caja operativo/ingresos de las empresas de IA se mantiene por encima del 40 %, mientras que la relación flujo de caja de financiación/ingresos pasó del -7 % en 2025 al 16,2 % en el segundo trimestre de 2026. Gráfico 18: Fuentes del gasto de inversión de empresas de IA
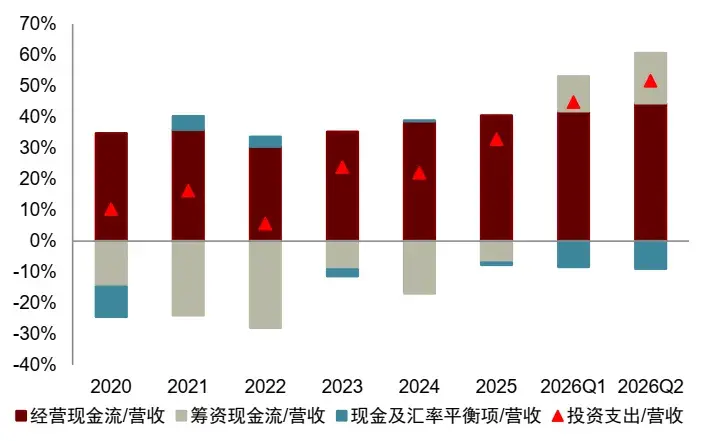
Nota: Cada grupo calcula la relación flujo de caja/ingresos para las empresas de la muestra y luego promedia los resultados. Las empresas de IA incluyen Microsoft, Alphabet, Amazon, Meta y Oracle. Los datos de 2020-2025 corresponden a informes anuales, mientras que los de los primeros y segundos trimestres de 2026 usan el total de los últimos cuatro trimestres hasta dicho trimestre para mitigar efectos estacionales.
Fuente: Wind, Bloomberg, Departamento de Investigación de CICC. Gráfico 19: Fuentes del gasto de inversión de empresas tecnológicas
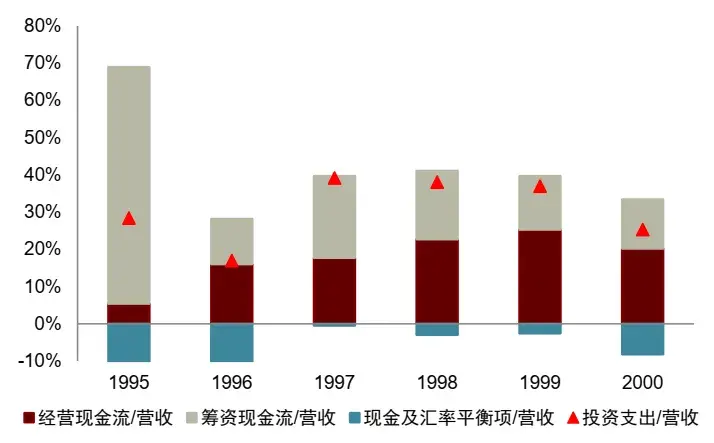
Nota: Cada grupo calcula la relación flujo de caja/ingresos para las empresas de la muestra y luego obtiene el promedio. Las empresas tecnológicas incluyen Microsoft, Cisco, Amazon, WorldCom y Lucent. Fuente: Wind, Bloomberg, Departamento de Investigación de CICC. Actualmente, la financiación externa adicional para las empresas de IA proviene principalmente de la financiación por deuda, mientras que la financiación por capital no ha comenzado aún a gran escala. En el segundo trimestre de 2026, la relación flujo neto de fondos recaudados/ingresos para las empresas de IA ascendió al 16,2 %, superior a la de las empresas tecnológicas en 2000 (13,2 %). De ellas, la relación financiación neta por deuda/ingresos fue del 21,2 %, y la relación financiación neta por capital/ingresos se redujo al -3,3 %; en cambio, las empresas tecnológicas registraron entradas netas tanto por deuda como por capital. En comparación, la actual expansión de financiación para IA está más concentrada en el lado de la deuda, mientras que la financiación por capital refleja recompras netas. Si los costos de financiación por deuda aumentan en el futuro, las empresas de IA podrían recurrir a la financiación por capital. Gráfico 20: Orígenes del flujo de caja de fondos recaudados por empresas de IA
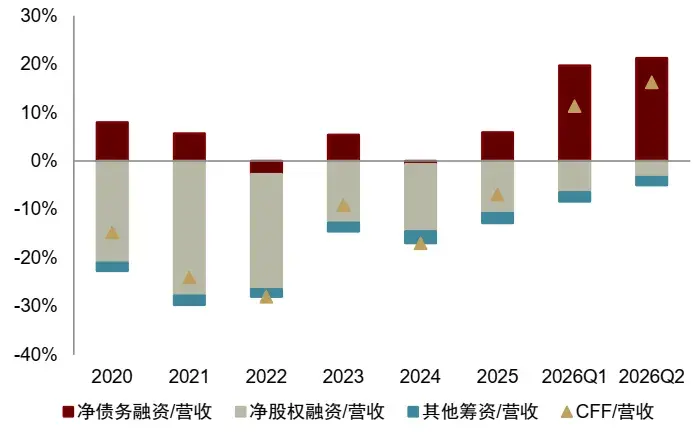
Nota: Cada grupo calcula la relación flujo de caja/ingresos para las empresas de la muestra y luego obtiene el promedio. Financiación neta por deuda = aumento/emisión de deuda − reducción/repago de deuda; financiación neta por capital = aumento/emisión de capital − reducción/recompra de capital − dividendos pagados; otra financiación = CFF − financiación neta por deuda − financiación neta por capital. Las empresas de IA incluyen Microsoft, Alphabet, Amazon, Meta y Oracle. Los datos de las empresas de IA para 2020-2025 corresponden a informes anuales, mientras que los del primer y segundo trimestre de 2026 usan el total de los últimos cuatro trimestres hasta cada trimestre respectivo para mitigar efectos estacionales.
Fuente: Wind, Bloomberg, Departamento de Investigación de CICC. Gráfico 21: Orígenes del flujo de caja de fondos recaudados por empresas tecnológicas
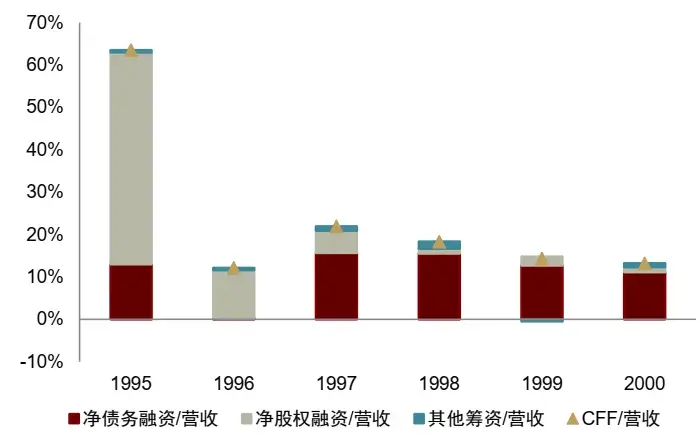
Nota: Cada grupo calcula la relación flujo de caja/ingresos para las empresas de la muestra y luego obtiene el promedio. Financiación neta por deuda = aumento/emisión de deuda − reducción/repago de deuda; financiación neta por capital = aumento/emisión de capital − reducción/recompra de capital − dividendos pagados; otra financiación = CFF − financiación neta por deuda − financiación neta por capital. Las empresas tecnológicas incluyen Microsoft, Cisco, Amazon, WorldCom y Lucent. La elevada relación media de financiación neta por capital/ingresos de las empresas tecnológicas en 1995 se debió principalmente a la base de ingresos relativamente pequeña de Amazon ese año. Fuente: Wind, Bloomberg, Departamento de Investigación de CICC. Según datos de Dealogic, a junio de 2026, las empresas de IA (Alphabet, Amazon, Meta, Microsoft y Oracle) emitieron bonos globales por 159 000 millones de USD, frente a los 108 000 millones de USD del año completo de 2025 y solo 17 000 millones de USD del año completo de 2024. El pasivo total de estas cinco empresas de IA ha aumentado significativamente desde el cuarto trimestre de 2025, con un incremento trimestral de 211 500 millones de USD en el segundo trimestre de 2026. Marginalmente, el crecimiento de la deuda a corto plazo fue más pronunciado en el segundo trimestre de 2026, mientras que el crecimiento de la deuda a largo plazo se desaceleró, lo que incrementó la presión de reembolso. Gráfico 22: Aumento significativo de la emisión de bonos por empresas estadounidenses de IA
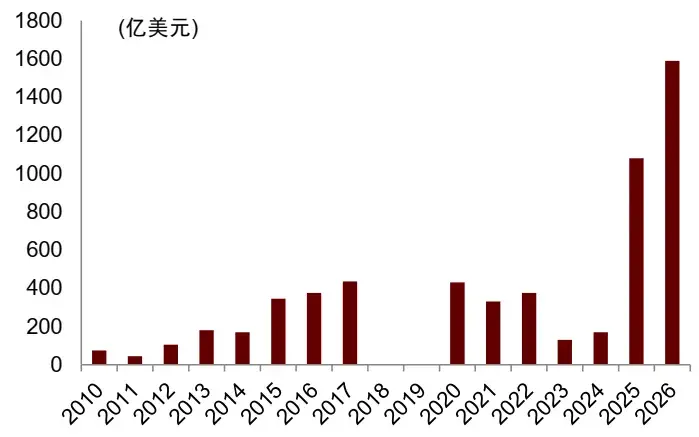
Nota: Los datos de emisión de bonos corporativos incluyen Google, Amazon, Meta, Microsoft y Oracle. Los datos de emisión de bonos corporativos para 2026 corresponden a la fecha del 5 de junio de 2026.
Fuente: WSJ, Dealogic, iFinD, Bloomberg, Departamento de Investigación de CICC. Gráfico 23: Composición de la deuda de las empresas estadounidenses de IA
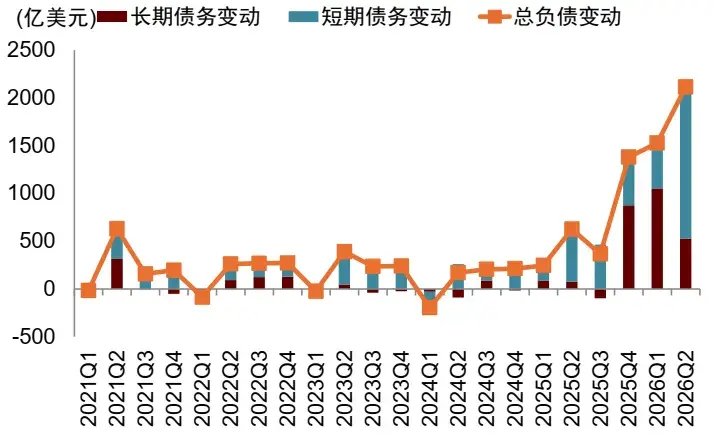
Nota: Las empresas de IA incluyen Google, Amazon, Meta, Microsoft y Oracle. Fuente: iFinD, Departamento de Investigación de CICC. El crédito privado se ha convertido en una fuente importante de financiación fuera del balance para las empresas estadounidenses de IA. Gradualmente, el crédito privado sustituye a los préstamos bancarios tradicionales para respaldar inversiones de larga duración en infraestructura de IA. Debido a la gran escala de las inversiones en proyectos de IA y sus largos periodos de recuperación, los sistemas bancarios tradicionales tienen una apetencia limitada al riesgo, lo que ha llevado a instituciones importantes de crédito privado —como Apollo, Ares, Blackstone y Blue Owl— a convertirse en proveedores clave de fondos. Según estimaciones del BIS, los préstamos de crédito privado a empresas relacionadas con IA han crecido hasta superar los 200 000 millones de USD, representando casi el 8 % del crédito privado total. Aproximadamente el 20 % de los fondos de capital privado actualmente incluyen préstamos vinculados a IA. Los fondos de crédito privado fluyen principalmente a SPV de centros de datos, CoreWeave y otras operadoras de capacidad computacional y plataformas de financiación de GPU, utilizando como respaldo de reembolso los flujos de caja estables generados por contratos a largo plazo con las siete principales empresas tecnológicas (M7), desplazando eficazmente las fuentes de financiación del sistema bancario al sistema financiero no bancario y funcionando de manera similar a los bancos. Gráfico 24: Crecimiento rápido de préstamos directos de crédito privado a empresas estadounidenses de IA
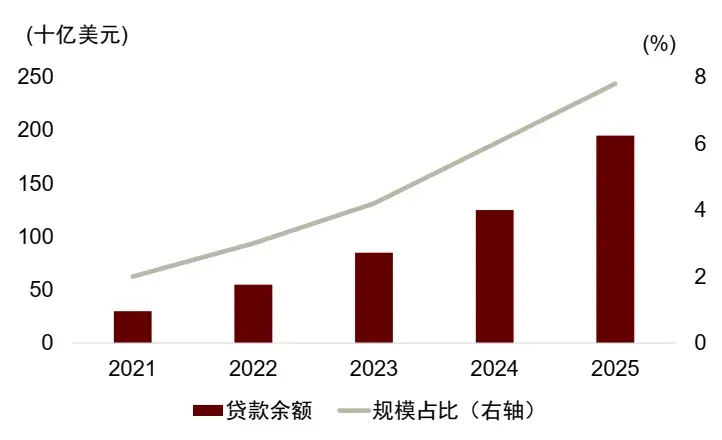
Fuente: Aldasoro, Iñaki; Doerr, Sebastian; y Rees, Daniel. Financing the AI boom: from cash flows to debt. N.º 120. Banco de Pagos Internacionales, 2026; Departamento de Investigación de CICC. Gráfico 25: Aumento de la proporción de crédito privado vinculado a préstamos para IA
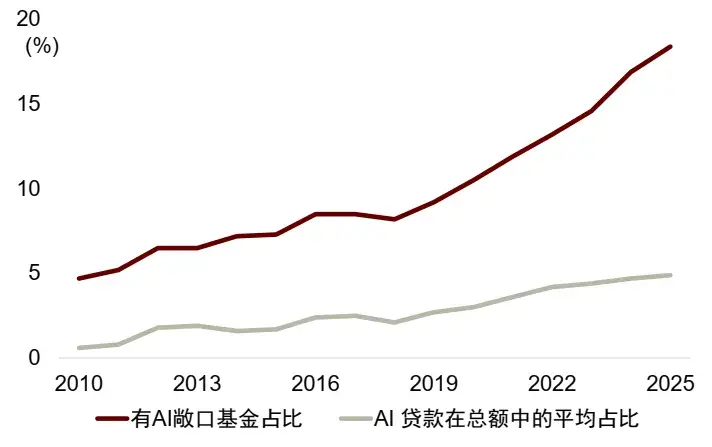
Fuente: Aldasoro, Iñaki; Doerr, Sebastian; y Rees, Daniel. Financing the AI boom: from cash flows to debt. N.º 120. Banco de Pagos Internacionales, 2026. Departamento de Investigación de China International Capital Corporation. Actualmente, las empresas de IA no enfrentan presión significativa por deuda y aún hay margen para financiación por deuda. Las cinco principales empresas estadounidenses de computación en la nube cuentan con flujos de caja operativos suficientes y su capacidad general de reembolso es sólida. Todos los ratios de cobertura de intereses con flujo de caja son superiores a 1: Oracle tiene el más bajo, aproximadamente 7 veces; Amazon, unos 48 veces; y Google, el más alto, cerca de 82 veces. Todos los ratios de reembolso de deuda son inferiores a 1: Oracle alcanza aproximadamente el 48 %, Amazon alrededor del 12 % y Google el más bajo, apenas un 6 %. Gráfico 26: Ratios de reembolso de deuda de las cinco principales empresas estadounidenses de computación en la nube (valor presente del principal e intereses de la deuda / flujo de caja operativo)
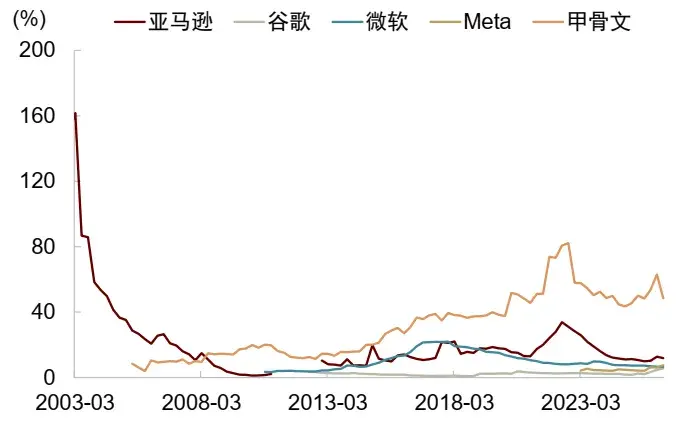
Nota: Calculado según la fórmula del BIS para el ratio de reembolso de deuda. Fuente: Bloomberg, Departamento de Investigación de China International Capital Corporation. Actualmente, las tasas efectivas de interés de las cinco principales empresas estadounidenses de computación en la nube no son altas y la situación de reservas netas de efectivo es heterogénea. En el segundo trimestre de 2026, la tasa efectiva de interés de las cinco principales empresas de la nube fue del 4,9 %, inferior al rendimiento de bonos corporativos calificados como Baa. Los costos de financiación siguen siendo moderados, en parte debido al «bloqueo» de tasas en el anterior entorno de bajas tasas de interés y a la emisión de bonos en monedas distintas del dólar estadounidense. En cuanto a las reservas netas de efectivo, Google, Microsoft y Meta están en mejor posición, mientras que Amazon y Oracle presentan reservas netas negativas, lo que indica una mayor dependencia de la financiación externa. Gráfico 27: Las tasas efectivas de interés de las cinco principales empresas estadounidenses de computación en la nube siguen siendo moderadas
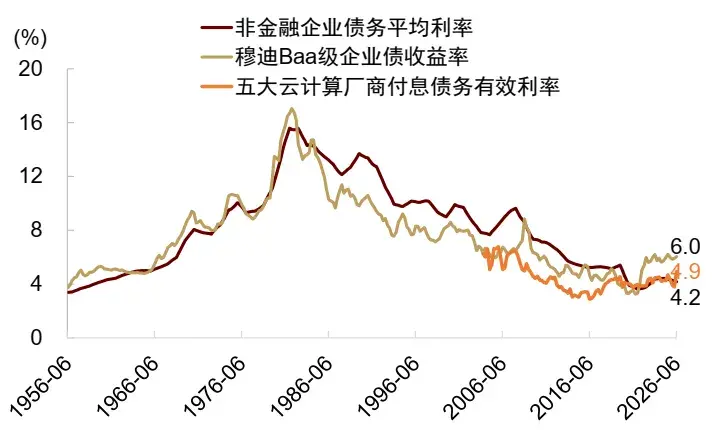
Nota: Tasa de interés efectiva de la deuda = Gasto por intereses en los últimos 12 meses / Deuda total. Fuente: Bloomberg, Departamento de Investigación de China International Capital Corporation. La titulización de activos podría convertirse en el siguiente paso para financiar a las empresas de IA en Estados Unidos. A medida que siguen acumulándose los contratos de arrendamiento a largo plazo y de compra de capacidad, los flujos de caja estables generados por centros de datos y activos de potencia computacional comienzan a cumplir las condiciones para su titulización. A principios de 2024, CyrusOne emitió $1.175 mil millones en valores respaldados por activos (ABS) de centros de datos; en marzo de 2025, Sabey emitió $325 millones en ABS, con garantía de siete centros de datos estadounidenses; en mayo de 2025, Stack emitió $345 millones en ABS, con garantía de bienes inmuebles, arrendamientos y derechos conexos de once centros de datos estadounidenses; en septiembre de 2025, QTS emitió $600 millones en ABS, con garantía del centro de datos de Phoenix; a principios de 2026, Compass Datacenters emitió $830 millones en ABS de centros de datos, cuyos activos subyacentes fueron contratos a largo plazo de arrendamiento de potencia computacional a empresas de nube. Los préstamos para centros de datos de IA se están empaquetando como ABS y distribuyéndose a inversores institucionales como fondos de pensiones y fondos de seguros, de forma similar al proceso de titulización inmobiliaria.
Las inversiones accionarias a largo plazo en empresas estadounidenses de IA han comenzado recientemente a aumentar, aunque su proporción global sigue siendo baja. Dichas inversiones han crecido desde 2025, alcanzando aproximadamente el 5 % de los activos totales en el segundo trimestre de 2026. Comparado con las empresas de internet, el porcentaje de inversiones accionarias a largo plazo en empresas de IA es bajo, lo que indica que la financiación accionaria de estas empresas aún está en sus etapas iniciales. Además, utilizar algunos proyectos con activos pesados como inversiones accionarias también constituye una forma de aislar riesgos de los balances de grandes empresas de nube. Gráfico 28: Proporción de activos accionarios a largo plazo en empresas estadounidenses de IA
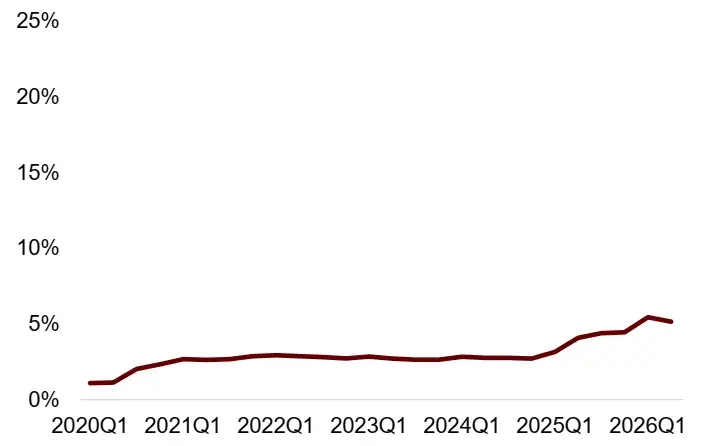
Nota: Cada grupo calcula la razón para las empresas muestrales y luego toma un promedio simple. Las empresas de IA incluyen Microsoft, Alphabet, Amazon, Meta y Oracle.
Fuente: Wind, Bloomberg, Departamento de Investigación de China International Capital Corporation. Gráfico 29: Proporción de activos accionarios a largo plazo en empresas estadounidenses de internet
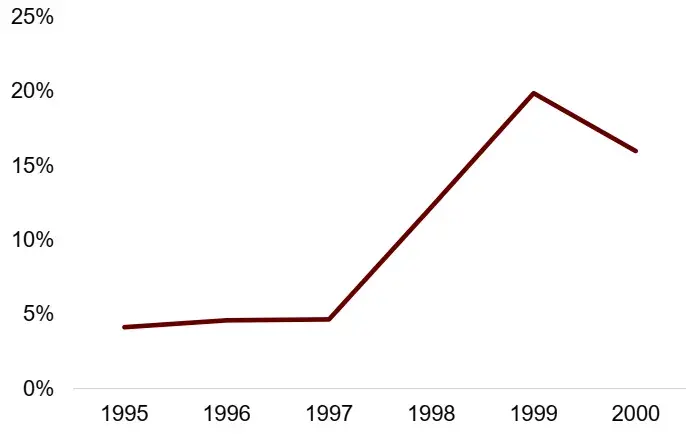
Nota: Cada grupo calcula la razón para las empresas muestrales y luego toma un promedio simple. Las empresas de internet incluyen Microsoft, Cisco, Amazon, WorldCom y Lucent. Fuente: Wind, Bloomberg, Departamento de Investigación de China International Capital Corporation.
Riesgos a corto plazo
El análisis anterior sugiere que, en el contexto de la financierización en Estados Unidos y dadas las mayores características tecnológicas —y atributos similares a los inmobiliarios— de las empresas de IA frente a las de internet, estas pueden financiarse mediante capital accionario y deuda. Sin embargo, comparada con las revoluciones históricas de internet e inmobiliaria, la financierización actual de las empresas estadounidenses de IA aún está en fases tempranas, por lo que no hay motivo para preocuparse excesivamente por las fuentes de financiación. No obstante, esto no significa que debamos ignorar los riesgos de volatilidad de liquidez a corto plazo, especialmente ante precios elevados del petróleo y una trayectoria incierta de las tasas de interés estadounidenses.
Al revisar la historia, antes del estallido de la burbuja estadounidense de internet y de la burbuja inmobiliaria, aparecieron simultáneamente tres fenómenos: (1) Alto apalancamiento. Durante la revolución de internet, muchas empresas Dotcom cotizaron en Estados Unidos y el índice Shiller PE subió de 17 veces (1990) a 44 veces (2000). Antes de la crisis de las hipotecas subprime, la relación macroapalancamiento de los hogares estadounidenses pasó del 70 % (2000) al 98 % (2007); (2) Debilitamiento de los fundamentales. Hacia 2000, la tasa de penetración de usuarios de internet en Estados Unidos alcanzó un punto de inflexión, mientras que a partir de 2006 comenzó a aumentar la tasa de impagos hipotecarios estadounidenses; (3) Ajuste sistemático de las condiciones de financiación. La Reserva Federal inició alzas de tasas en 1998, llevando la tasa de fondos federales del 4,75 % (1998) al 6,5 % (2000). Antes de la crisis de las hipotecas subprime, dicha tasa subió del 1,0 % (2003) al 5,23 % (2006).
Actualmente, estos tres fenómenos aún no son significativos para las empresas de IA. La relación de apalancamiento del sector corporativo estadounidense sigue siendo relativamente baja y las valoraciones bursátiles no son excesivamente altas; la economía estadounidense permanece relativamente sólida, con un crecimiento nominal cercano al 5 %, y las grandes tecnológicas representadas por el grupo Mag 7 aún registran altas tasas de crecimiento de ingresos y beneficios; las condiciones de financiación aún no muestran un endurecimiento significativo y sostenido.
Sin embargo, los riesgos a corto plazo requieren atención, pues podrían interrumpir la financiación de las empresas de IA. Actualmente existe una fuerte demanda de financiación en Estados Unidos y, al alza de la inflación, el entorno de financiación se vuelve marginalmente más restrictivo. Recientemente, las presiones reales de financiación (tasas reales TIPs) han aumentado, generando preocupación sobre la sostenibilidad del alto apalancamiento en la cadena de valor de la IA.
En septiembre de 2026, el Comité de Política Financiera del Banco de Inglaterra señaló el aumento de la deuda vinculada a la IA y su falta de transparencia, lo que complica la evaluación de riesgos; además, al endurecerse las condiciones financieras, el mercado crediticio (incluido el crédito privado) resulta relativamente frágil. En mayo de 2026, la Reserva Federal destacó en su Informe de Estabilidad Financiera que la IA y el crédito privado son riesgos recientes que requieren atención. La Reserva Federal considera que, al depender cada vez más las inversiones de capital de la financiación por deuda, se amplifican los efectos sistémicos de apalancamiento; asimismo, el crédito privado enfrenta crecientes presiones, entre ellas rescates de inversores, deterioro del sentimiento y el impacto de la inteligencia artificial en la calidad crediticia. En septiembre de 2026, S&P rebajó la calificación de Oracle a BBB-, justo por encima del nivel especulativo. Desde que la Reserva Federal subió las tasas en septiembre de 2026, a finales de dicho mes los rendimientos de algunos bonos de alto rendimiento de Coreweave aumentaron más de 0,5 puntos porcentuales. En julio de 2026, Meta emitió $12 mil millones en nuevos bonos para financiar centros de datos, con un rendimiento del 7,5 %, un 0,4 puntos porcentuales superior al rendimiento de los $27 mil millones emitidos en octubre de 2025. Gráfico 30: Las burbujas suelen estallar tras un endurecimiento sistemático de las condiciones de financiación
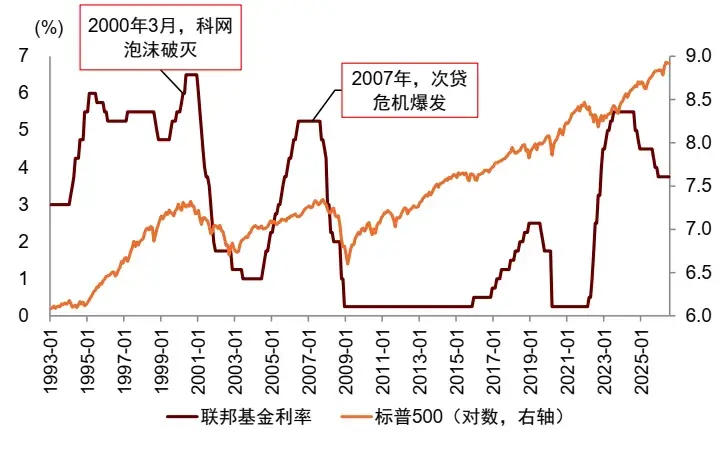
Fuente: iFinD, Departamento de Investigación de China International Capital Corporation. Concretamente, dos tipos de riesgos requieren atención a corto plazo. Primero, el endurecimiento de las condiciones de financiación podría debilitar el impulso de inversión privada. Si la Reserva Federal sube las tasas o los bancos endurecen sus criterios de concesión de créditos, los costos de financiación empresarial y la dificultad para obtener fondos podrían aumentar, frenando así la expansión de la inversión privada. Segundo, las presiones de financiación a corto plazo podrían intensificarse, amplificando los riesgos de liquidez. El diferencial entre los mercados de acuerdos de recompra y de papel comercial respaldado por activos sigue siendo superior al normal, lo que indica que las presiones de financiación a corto plazo de algunos participantes del mercado aún no han desaparecido. Si en este momento la política monetaria se endurece aún más, podría aumentar la dificultad de refinanciación de la deuda y amplificar las fluctuaciones en el mercado de fondos a corto plazo.