0G lanza 'Finanzas Computacionales (ComFi)', un nuevo sistema financiero cuyo activo central es la potencia computacional de IA
 Tapbit Wire
Fuente: 0G
Casi todos los activos escasos siguen un camino similar: primero se producen, luego se cotizan y, por último, se financiarizan. El petróleo tiene crudos de referencia y mercados de futuros; la electricidad, contratos a plazo; y ahora la potencia computacional comienza a recorrer el mismo camino.
Hoy, los usuarios pueden alquilar una GPU en minutos. Los precios de alquiler de GPUs mayoritarias ya forman un índice actualizado diariamente, y las principales bolsas globales empiezan a prepararse para futuros de potencia computacional. Pero, comparada con materias primas maduras como el petróleo o la electricidad, la potencia computacional aún carece de una capa financiera propia: se puede comprar o alquilar, pero resulta difícil poseerla como activo a largo plazo, obtener rendimiento de ella o adquirir derechos negociables sobre potencia futura.
Este es precisamente el mercado que describen las «Finanzas Computacionales». En esencia, convierten la potencia computacional en un activo subyacente. Las finanzas descentralizadas (DeFi) financiarizaron el capital; las Finanzas Computacionales buscan financiarizar uno de los medios de producción más críticos de la era de la IA: los recursos computacionales.
La minería ya ha validado este camino
Las Finanzas Computacionales no carecen totalmente de precedentes. El desarrollo del mercado de minería de Bitcoin ya ofrece una referencia relativamente completa.
Al principio, la potencia hash existía solo en rigs y centros de datos: se introducía electricidad, se ejecutaban equipos y se obtenían recompensas por bloques. Luego, plataformas como NiceHash comenzaron a construir mercados de alquiler de potencia hash, permitiendo a los mineros vender potencia y a los compradores fijar precios mediante licitaciones abiertas. Pero un mercado de trading no bastaba, pues faltaba aún un índice de precios unificado.
El verdadero punto de inflexión llegó con el lanzamiento de Hashprice por Luxor. Este índice abstrajo la potencia hash de distintas máquinas mineras, costos eléctricos variables y condiciones operativas en una métrica estandarizada de ingresos. Tras ello surgieron contratos a plazo basados en dicha métrica y, finalmente, futuros de potencia hash cotizados en bolsa. Hoy, los mineros ya pueden cubrir sus ingresos futuros de minería como lo hacen los agricultores con los precios de productos agrícolas.
Este proceso se resume así: primero un mercado al contado, luego un índice de precios y, por último, derivados financieros. El mercado de potencia computacional repite ahora este proceso, pero a mayor escala.
Ya existe un precio para la potencia computacional, pero aún no un verdadero mercado de capitales
Actualmente, el mercado al contado de potencia computacional es bastante maduro. Proveedores importantes de servicios en la nube como AWS y Google Cloud ofrecen potencia bajo demanda y reservada; plataformas como Vast.ai y RunPod alquilan GPUs por hora; y redes descentralizadas como Akash, Render e io.net han trasladado modelos similares a la cadena de bloques.
Es decir, no faltan lugares para operar con potencia computacional. Lo que realmente falta es la infraestructura financiera construida sobre dicho mercado al contado.
Este cambio ya ha comenzado. Ya existen índices diarios de precios de alquiler para GPUs mayoritarias, algunos incluso alimentan terminales financieras; las curvas de precios a plazo empiezan a tomar forma y las principales bolsas ya anunciaron planes para lanzar futuros de potencia computacional con liquidación en efectivo. Al mismo tiempo, grandes compradores y vendedores ya acuerdan precios futuros mediante contratos extrabursátiles.
Las finanzas tradicionales tratan progresivamente la potencia computacional como una materia prima negociable.
Pero si volvemos la mirada hacia los usuarios finales que realmente consumen potencia computacional, la situación es muy distinta. La forma más común hoy sigue siendo créditos de servicios en la nube o puntos prepagos. Estos créditos suelen ser no transferibles, carecen de atributos de derechos de propiedad e incluso pueden expirar. Incluso al alquilar una GPU, al finalizar el periodo no queda ningún activo que pueda seguirse manteniendo.
Esta es la brecha más grande del mercado actual de potencia computacional: la capa de precios ya empieza a consolidarse, pero la capa de capitales aún no.
¿De qué componentes podría constar la finanza computacional?
Primero, la finanza computacional no se refiere a acciones de empresas fabricantes de chips, ni a fideicomisos inmobiliarios (REIT) de centros de datos, ni simplemente al mercado de alquiler de GPU. Subraya que los inversionistas poseen directamente derechos vinculados a la propia capacidad computacional, y no una exposición indirecta mediante una empresa que vende dicha capacidad.
El primer concepto clave es el Rendimiento Computacional. Los rendimientos tradicionales por staking suelen ser tokens o intereses, pero la lógica del rendimiento computacional es: los usuarios comprometen capital y reciben, finalmente, recursos computacionales que pueden usar efectivamente. Así, la computación deja de ser meramente un costo y puede convertirse en un retorno continuo registrado en el balance.
Esto es especialmente relevante para los Agentes de IA. En el futuro, un Agente podría poseer activos directamente y obtener de forma continua los recursos de inferencia necesarios para su operación. Una vez que la computación genere flujos de caja estables, podrá valorarse; y al poder valorarse, adquiere las bases para su negociación y financiarización posteriores.
El segundo concepto es los Derechos Computacionales. Representa un derecho transferible al uso futuro de capacidad computacional. Los usuarios pueden comprar cuando los precios son bajos, vender ante picos de demanda o usarlos como garantía para préstamos. En esta etapa, lo que el mercado empieza a valorar ya no es solo Nvidia, proveedores cloud o centros de datos, sino la computación misma.
La tercera dirección es una economía de IA autofinanciada. Hoy, los costos de inferencia de la mayoría abrumadora de productos de IA recaen finalmente en presupuestos corporativos o capital de riesgo, pero en el futuro un servicio de IA podría usar directamente parte de sus ingresos para adquirir la siguiente fase de capacidad computacional. Ya no dependería de financiación externa continua, sino que cubriría sus propios costos de inferencia con los ingresos del negocio.
Para los Agentes, este cambio es especialmente crítico. Un Agente incapaz de cubrir sus propios costos de inferencia es más bien un producto experimental, mientras que uno capaz de generar ingresos y pagar sus propios costos operativos apenas comienza a convertirse en una entidad económica independiente.
No obstante, el supuesto para que este modelo funcione es que debe existir un ciclo real de ingresos. El otro lado de cualquier «derecho a computación futura» implica que alguien asume la obligación de entrega, y dicha entrega incurre en costos diarios. Por tanto, las preguntas verdaderamente clave son: ¿Quién es responsable de proporcionar la computación? ¿Quién paga realmente por la inferencia? Si los ingresos son insuficientes para cubrir los costos, ¿cómo se canjean los derechos computacionales?
Si estas preguntas carecen de respuestas fiables, los llamados «activos computacionales» podrían terminar siendo simplemente otro IOU empaquetado.
¿Puede la computación estandarizarse como el petróleo?
Uno de los mayores problemas de la finanza computacional es que la computación en sí es altamente no estandarizada.
Aunque un barril de crudo puede diferir en calidad de otro, globalmente aún se negocian mediante sistemas de precios de referencia. La computación es mucho más compleja: las H100 y B200 no son equivalentes; el mismo chip rinde distinto según la precisión computacional; y las cargas de trabajo reales de IA también dependen de factores como VRAM, red y eficiencia comunicacional.
Aún más problemático es la rápida obsolescencia de los chips. La GPU insignia de hoy podría ser solo un modelo intermedio dentro de unos años. Si el activo subyacente cambia constantemente, ¿qué estándar de liquidación deben usar los contratos financieros?
Sin embargo, el mercado minero ya ha respondido una pregunta similar. Las máquinas mineras de Bitcoin también provienen de distintas generaciones y tienen distintas eficiencias energéticas y estructuras de costos. El hashprice no intenta igualar todas las máquinas, sino que establece una métrica de referencia unificada, permitiendo que distintos equipos formen descuentos o primas respecto a ese punto de comparación.
Los mercados financieros han gestionado durante mucho tiempo commodities no estandarizados de forma similar. Por ejemplo, crudo de distintos grados o electricidad de distintas regiones pueden formar sistemas de precios en torno a un benchmark determinado.
Es muy probable que la computación siga una estructura similar: seleccionar una GPU de referencia o una unidad computacional estandarizada, establecer un benchmark liquidable y permitir que distintos tipos de hardware se negocien alrededor de él. La infraestructura verdaderamente valiosa quizá no sea demostrar que todas las GPU son iguales, sino crear un sistema aceptado por el mercado de descuentos, primas y diferenciales (basis).
¿Por qué ahora?
La razón más directa es que la IA está haciendo que la computación se parezca cada vez más a un recurso escaso. La demanda crece rápidamente, su expansión requiere grandes inversiones de capital y sus precios son claramente volátiles. Por experiencia histórica, tales activos tienden finalmente a desarrollar sus propios mercados financieros.
Lo que la industria cripto hace mejor coincide precisamente con la infraestructura que este sistema necesita: derechos programables, garantías transparentes y mercados abiertos.
Más importante aún, los Agentes de IA podrían ser los usuarios más naturales de la finanza computacional. Un Agente no necesita oficina ni emplea trabajadores tradicionales. Su costo central es la inferencia. Para un Agente, la computación equivale simultáneamente a salarios, alquiler y materias primas.
Por tanto, una economía verdaderamente compuesta por agentes difícilmente podrá depender a largo plazo de tarjetas de crédito corporativas y facturas mensuales de servicios en la nube. Necesita un activo informático que pueda poseerse, ganarse y gastarse directamente por software.
Desde esta perspectiva, el mercado informático probablemente ya ha alcanzado la etapa intermedia del camino hacia su financiarización. Ya existen mercados al contado, se están formando referencias de precios y las bolsas están explorando.
¿Cómo entiende 0G este sistema?
0G se posiciona en la capa base de este sistema financiero informático y ha lanzado dos productos relacionados.
Ascend es el producto de staking líquido del ecosistema 0G. Tras apostar 0G, los usuarios obtienen a0G, lo que les permite seguir participando en DeFi mientras mantienen sus rendimientos por staking; a0G también sirve como base para acuñar posteriormente activos vinculados a la computación.
Infinite AI (iAI), cuyo lanzamiento está previsto para el 29 de septiembre, se posiciona como un activo digital vinculado a la computación. Los usuarios pueden usar a0G para acuñar iAI y, al apostar iAI elegible, obtener créditos informáticos para usarlos con productos del ecosistema como 0G Private Computer y 0G App. Según el diseño inicial, los titulares de iAI elegibles recibirán diariamente una cantidad determinada de créditos informáticos en valor de uso, sujeto a los términos del producto.
Este proceso se resume así: apostar 0G → obtener a0G → acuñar iAI → apostar iAI → obtener computación → usar IA.
En el marco de 0G, Ascend actúa como capa de staking y liquidez, iAI representa los derechos informáticos y los créditos informáticos realmente consumidos conectan los activos financieros con la demanda real de uso de IA.
Desbloqueo de tokens del equipo e inversores iniciales retrasado un año
Además de los avances a nivel de producto, la Fundación 0G también ha ajustado el cronograma de desbloqueo de tokens del equipo e inversores iniciales. Estas dos categorías representan conjuntamente el 44 % de la oferta total, y la fecha del primer desbloqueo se ha pospuesto del 22 de octubre de 2026 al 22 de octubre de 2027. Las emisiones posteriores continuarán de forma lineal mes a mes, finalizando en septiembre de 2029; la asignación total permanece inalterada.
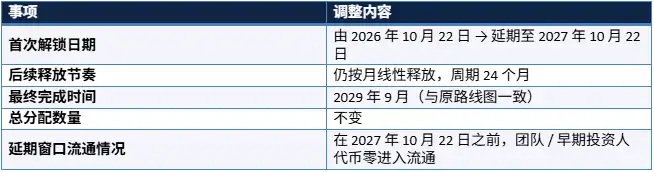
Esto significa que esta parte de los tokens no entrará en circulación antes del 22 de octubre de 2027. El ajuste modifica el ritmo de oferta circulante a corto y mediano plazo, no la oferta total ni la fecha final de desbloqueo.
La potencia informática podría convertirse en un nuevo primitivo financiero
En el pasado, surgieron conceptos como «hardware tokenizado» y «crédito respaldado por GPU», pero estos describían principalmente productos aislados, no un mercado completo.
La llamada Financiación Informática intenta proponer una categoría más amplia: la potencia informática ya no es solo un ítem de coste para empresas de IA, sino que comienza a tener potencial para convertirse en una clase de activo independiente.
Si finalmente se logra conectar el comercio al contado, las referencias de precios, los derechos informáticos, los productos de rendimiento y los derivados, el mercado informático podría formar gradualmente un sistema financiero similar al de la energía y las materias primas.
Este mercado aún está en una fase muy temprana. Muchos temas clave —como la estandarización, la responsabilidad de entrega, el riesgo crediticio, la liquidez y la regulación— siguen lejos de resolverse.
Pero al menos una cosa va quedando cada vez más clara: a medida que la IA se expande desde la industria del software hasta convertirse en nueva infraestructura económica, la potencia informática misma se transforma progresivamente de recurso técnico en un activo que debe cotizarse, financiarse y gestionarse frente al riesgo.