Morgan Stanley: Gold findet bei 4.000 USD starken Support; weiterer Anstieg der Renditen ist nicht zwangsläufig goldfeindlich
 Tapbit Wire
Wichtige Punkte
· Gold übertrifft sein makroökonomisches Umfeld: Die Beziehung zwischen Gold und Realrenditen von März bis Juli hätte einen Goldpreis unter 3.000 USD/Unze impliziert – rund 28 % unter dem aktuellen Niveau.
· Jeder Rückgang der Realrenditen dürfte Gold positiv beeinflussen, da die Haltekosten sinken und Investitionszuflüsse anziehen.
· Höhere Renditen bedeuten jedoch nicht zwangsläufig niedrigere Goldpreise – steigen sie aus Sorge um Haushaltsstabilität und Souveränitätsrisiken, stützt das Gold.
· Niedrigere Ölpreise sollten Gold stützen; doch wenn weitere Ölpreisanstiege Wachstums- und Stagflationssorgen schüren, bleibt Gold ebenso wahrscheinlich stabil.
1. Gold hat sein makroökonomisches Umfeld übertroffen
Trotz der jüngsten Zinserhöhungen durch die Fed, eines stärkeren Dollars und hoher langfristiger weltweiter Anleihenrenditen fiel Gold nur um 10 % vom August-Hoch und bleibt über 4.000 USD/Unze.
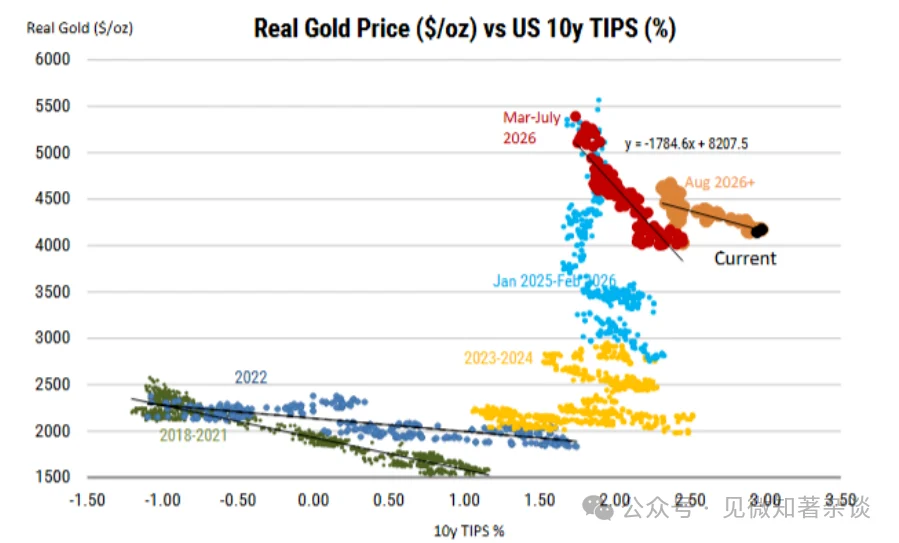
Im Vergleich dazu hätte der Goldpreis bereits unter 3.000 USD/Unze fallen müssen, wäre die Beziehung zwischen Gold und Realrenditen von März bis Juli erhalten geblieben – 28 % unter dem aktuellen Niveau.
[Abbildung 1: Gold widersteht zunehmend makroökonomischen Gegenwinden: Starke Nachfrage durch Zentralbanken und ETFs kompensiert den Effekt steigender Realrenditen – der traditionelle Zusammenhang mit Zinsen verändert sich erneut]
Niedrigere Renditen bieten den klarsten Aufwärtspfad; höhere Renditen sind jedoch nicht zwangsläufig negativ: Ein Rückgang senkt die Haltekosten für Gold, zudem erwarten unsere Ökonomen weniger Zinserhöhungen durch die Fed als vom Markt eingepreist.
Steigen die Renditen jedoch aufgrund von Sorgen um die Haushaltsstabilität, könnten Anleger verstärkt in physische Vermögenswerte ohne Kreditrisiko wechseln – was Gold ebenfalls stützen würde.
MS-Ausblick: Gold bleibt unsere Top-Rohstoffempfehlung – Zielkurs 5.000 USD/Unze bis Q2 2027.
Starke physische Nachfrage hat Support bei 4.000 USD/Unze etabliert; Aufwärtspotenzial besteht bei Erleichterung der Makrobedingungen oder Rückgang der Ölpreise. Haushaltsstabilitäts- und/oder Stagflationssorgen bieten alternative Aufwärtstreiber.
Wesentliche Risiken: weitere Zinserhöhungen durch die Fed, stärkerer Dollar, Verkäufe durch Zentralbanken und technische Positionsaufhebungen.
2. Der Zusammenhang zwischen Gold und Realrenditen verändert sich erneut
Die Beziehung zwischen Gold und den realen Renditen hat sich seit 2022 gewandelt: Abbildung 2 zeigt, wie sich diese Beziehung seit Ausbruch des Konflikts zwischen Russland und der Ukraine verändert hat.
In dieser Zeit entwickelte sich Gold insgesamt deutlich besser als erwartet, da die Zentralbanken ihre jährlichen Käufe nahezu verdoppelten – von rund 500 Tonnen/Jahr auf rund 1.000 Tonnen/Jahr; anschließend beschleunigte sich im Jahr 2025 die Preisrallye, als ETFs außer in den Jahren 2020 und 2008 die meisten Goldbestände aufbauten.
Nach Ausbruch des Nahostkonflikts kehrte Gold jedoch zu einer „normaleren“ Beziehung zu den Renditen zurück: Der Goldpreis fiel, als die Erwartungen an Zinserhöhungen stiegen, während einige Zentralbanken Gold verkauften, um Währungsdruck abzubauen.
[Abbildung 2: Bei dem aktuellen Stand der realen Renditen hat Gold deutlich besser performt als erwartet]
Die makroökonomischen Rahmenbedingungen für Gold haben sich weiter verschlechtert: Im August verbesserten sie sich kurzfristig, da die Markterwartungen hinsichtlich einer Zinserhöhung durch die Fed vorübergehend nachließen, doch bereits im September verschlechterten sie sich erneut.
Die Fed erhöhte die Zinsen erstmals seit 2023, der Dollar stärkte sich und die Rendite der US-10-Jahres-Anleihe erreichte ihren höchsten Stand seit Anfang der 2000er Jahre.
Der Anstieg der Nominalrenditen wurde nahezu vollständig durch höhere reale Renditen getrieben; die 10-Jahres-Breakeven-Inflationsrate stieg lediglich um 4 Basispunkte.
Höhere reale Renditen erhöhen die Opportunitätskosten des Haltes nicht verzinslicher Goldbestände, während relativ stabile Inflationserwartungen Golds Attraktivität als Inflationsabsicherung begrenzen.
Beides deutet normalerweise auf ein erhebliches Abwärtsrisiko für Gold hin.
[Abbildung 3: Anfang Oktober stieg die Rendite der US-10-Jahres-Anleihe auf den höchsten Stand seit 2002]
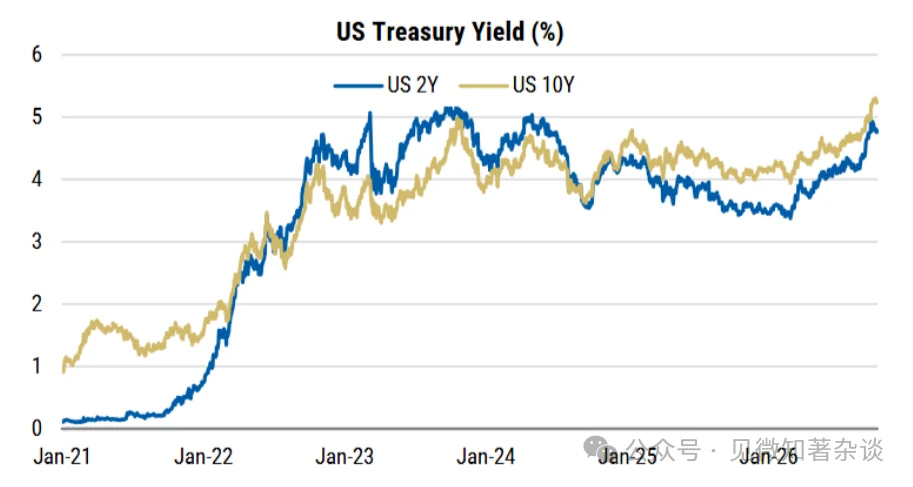
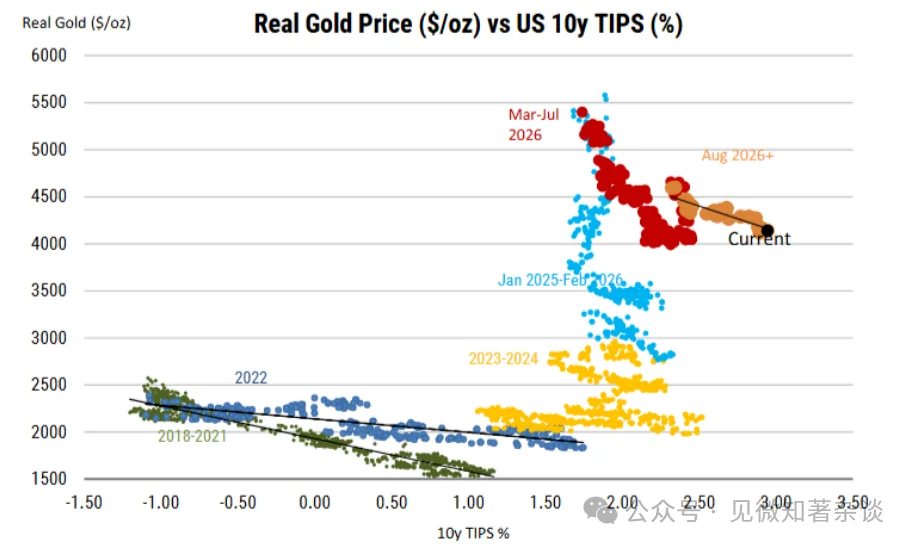
Doch die Beziehung zwischen Gold und den realen Renditen wandelt sich erneut: Der Goldpreis ist tatsächlich gesunken und liegt nun 10 % unter seinem Höchststand vom August.
Angesichts dieses makroökonomischen Umfelds hätte der Rückgang jedoch deutlich stärker ausfallen müssen. Eine Extrapolation der Beziehung zwischen Gold und der realen 10-Jahres-Rendite, wie sie von März bis Juli beobachtet wurde, ergibt einen aktuellen Goldpreis unter 3.000 USD/Unze – also 28 % unter dem jetzigen Niveau.
Stattdessen hat sich die Steigung dieser Beziehungslinie abgeflacht, wodurch der Goldpreis trotz realer Renditen auf einem 20-Jahres-Hoch stabil blieb.
Wir sehen diese Divergenz als Ausdruck zunehmend wichtiger struktureller Nachfragequellen, insbesondere des Kaufs durch Zentralbanken und ETF-Zuflüsse, die auch nach der Zinserhöhung im September fortgesetzt wurden.
3. Physische Nachfrage verringert Golds Sensitivität gegenüber makroökonomischen Faktoren
Die Kaufdynamik der Zentralbanken hält an: Nach einem schwachen Q1 kauften Zentralbanken im Q2 2026 289 Tonnen Gold – hochgerechnet auf jährlich 1.155 Tonnen, verglichen mit 860 Tonnen im Geschäftsjahr 2025; unser Modell prognostiziert für 2026 800 Tonnen.
Frühe Anzeichen deuten darauf hin, dass die Dynamik im Q3 weiterhin stark bleibt – was eine Aufwärtskorrektur unserer Prognose für 2026 möglich macht.
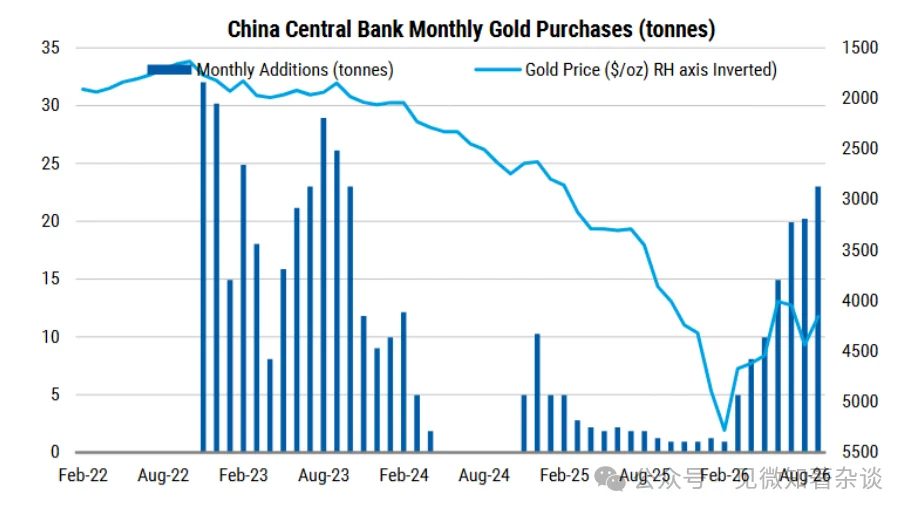
So hat die PBoC in diesem Jahr bereits 103 Tonnen gekauft – die höchste Menge seit 2023 – wobei 60 % davon auf das Q3 entfielen.
[Abbildung 4: Die PBoC hat dieses Jahr 103 Tonnen Gold zugekauft, der höchste Zuwachs seit 2023]
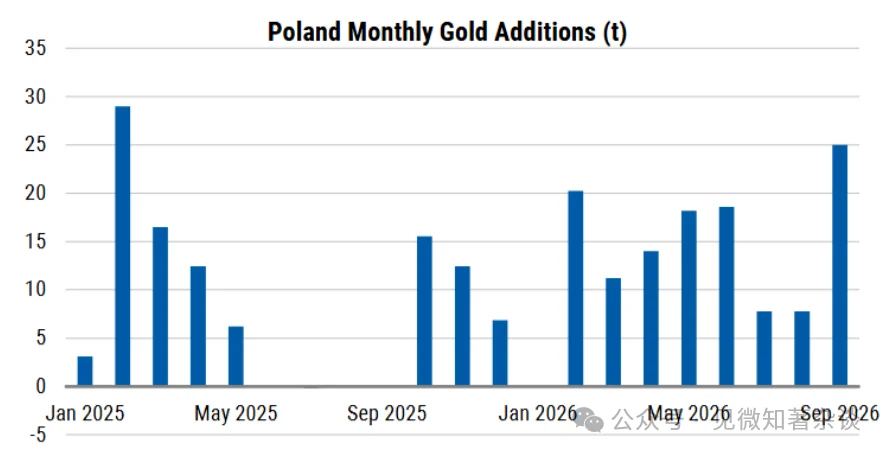
Polen bleibt auf Kurs, 2026 erneut der größte Käufer zu werden; seine Goldreserven stiegen auf 673 Tonnen.
Damit wurden dieses Jahr insgesamt 123 Tonnen gekauft – mehr als die 102 Tonnen, die 2025 hinzugefügt wurden.
Der September war besonders stark. Zudem kündigte die Demokratische Republik Kongo an, seine Goldreserven bis Jahresende von 3 auf 5 Tonnen zu erhöhen; Serbien hat kürzlich ebenfalls Goldbestände aufgestockt.
[Abbildung 5: Polen hat dieses Jahr 123 Tonnen Gold zugekauft – mehr als bei seinem Rekordzuwachs 2025]
Die gesamte chinesische Nachfrage scheint ebenfalls stark: Bis August erreichten Chinas Goldimporte 1.100 Tonnen – ein annualisierter Wert, der der höchste seit 2017 wäre.
Dieses Volumen ist über zehnmal so hoch wie die Zukaufsmenge der Zentralbank, was auf eine robuste Nachfrage auch außerhalb der Zentralbank hinweist; schwache Immobilien- und Aktienmärkte veranlassen Anleger, in alternative Vermögenswerte wie Gold umzuschichten.
ETFs kaufen weiterhin zu, trotz Zinserhöhungen: Ein Haupttreiber der Goldstärke 2025 waren die 800 Tonnen ETF-Zuflüsse nach Beginn der Zinssenkungen durch die Fed.
Die Zuflüsse dieses Jahr sind mit nur 250 Tonnen langsamer – verständlich vor dem Hintergrund des anspruchsvolleren makroökonomischen Umfelds.
Jüngste ETF-Zuflussdaten wirken jedoch ermutigender: Globale Gold-ETFs verzeichneten im dritten Quartal ihren stärksten quartalsweisen Zufluss in Dollar-Werten aller Zeiten mit 31 Mrd. USD – rund 220 Tonnen der insgesamt ~250 Tonnen dieses Jahres, obwohl die Fed währenddessen die Zinsen erhöhte.
Zudem übertrafen die europäischen Zuflüsse erstmals seit 2021 die US-Zuflüsse – vor allem Großbritannien war treibend.
[Abbildung 6: ETFs bleiben Netto-Käufer, obwohl die Fed die Zinsen erhöht]
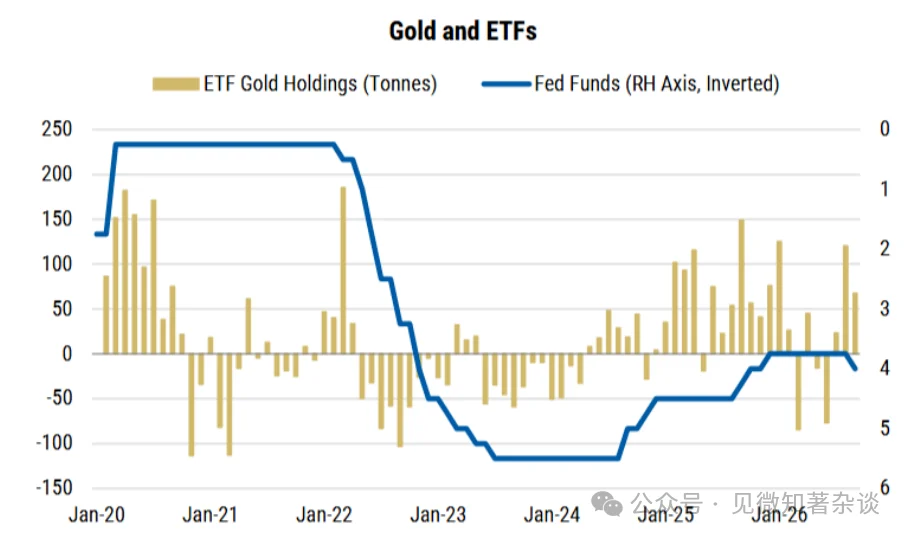
[Abbildung 7: Nach einer engen Korrelation seit Mitte 2024 haben sich ETF-Bestände und Goldpreis nun ebenfalls voneinander entfernt]
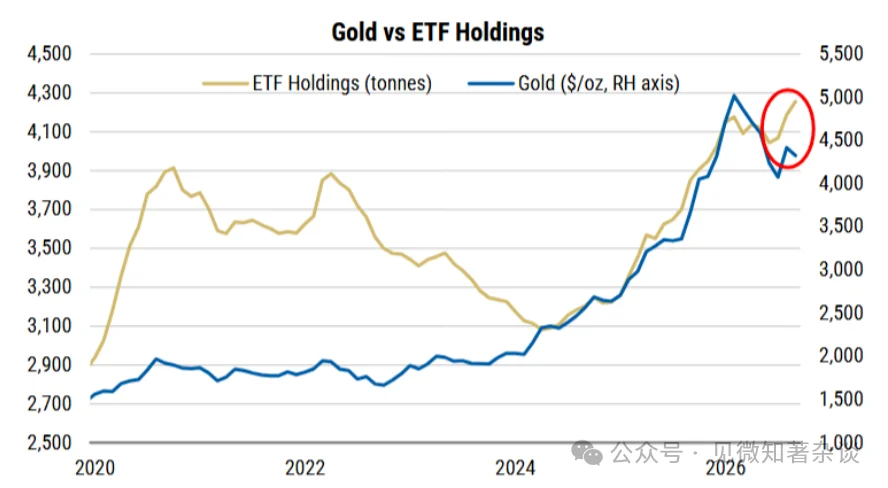
Haushaltssorgen verändern das Verhältnis zwischen Gold und Renditen: Steigende Anleiherenditen belasten normalerweise Gold – doch die Ursache für den Anstieg ist entscheidend.
Nach der Zinserhöhung der Fed im September fielen die Renditen zunächst, stiegen dann aber wieder langfristig – wodurch sich die US-Treasurys-Renditekurve verbreiterte.
Das US-Haushaltsdefizit nähert sich 2 Bio. USD; wachsende Anleiheemissionen sowie Konkurrenz durch langfristige Unternehmensanleihen im AI-Bereich erhöhen den Druck – möglicherweise spiegelt dies eine höhere Marktnachfrage nach Risikoprämien für Laufzeit und Haushaltsrisiko wider.
Wie der World Gold Council feststellte, könnte dies „Bedenken hinsichtlich der Inflationsunsicherheit, der Haushaltsstabilität und des Risikos an den Staatsanleihemärkten“ widerspiegeln.
Solche Bedenken könnten die Diversifikation in Gold fördern – das weder Emittenten- noch Kreditrisiko birgt – und erklären, warum die ETF-Nachfrage trotz steigender Renditen stabil blieb.
4. Eine Abschwächung der Erwartungen an Zinserhöhungen oder Anleiherenditen könnte Aufwärtspotenzial bieten
Eine Entspannung der Erwartungen an Zinserhöhungen könnte Gold beflügeln: niedrigere Zinsen und/oder Anleiherenditen senken die Opportunitätskosten des Goldbesitzes und könnten neue ETF-Zuflüsse sowie spekulative Käufe begünstigen.
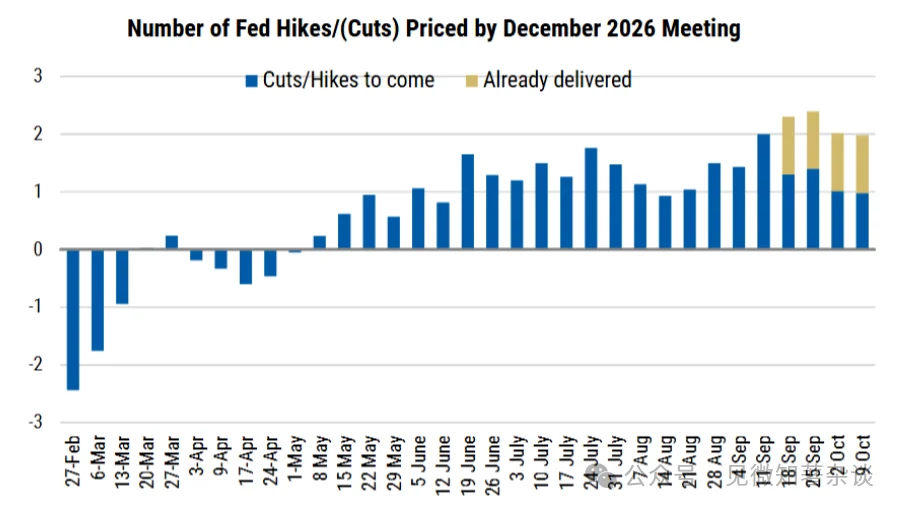
Unsere Ökonomen erwarten bis Ende 2027 nur noch zwei weitere Zinserhöhungen durch die Fed – im Vergleich zu rund 3,5 Erhöhungen, die vom Markt eingepreist sind.
Wenn sich inflatorische Drucke abschwächen und die Fed daher weniger oft als erwartet anhebt, könnte dies die Erwartungen an Zinserhöhungen dämpfen und Gold stützen.
Das Team erwartet zudem, dass die US-10-Jahres-Rendite von aktuell 5,23 % bis zum dritten Quartal 2027 auf 4,7 % fällt.
Interventionen des US-Finanzministeriums bieten einen weiteren möglichen Katalysator, doch weitere Maßnahmen erscheinen unwahrscheinlich: Im August fielen die Rückkaufaktionen langlaufender Wertpapiere mit einer vorübergehenden Stabilisierung der Renditen und einem starken Goldanstieg zusammen; Positionierungs- und technische Faktoren verstärkten diesen Effekt.
Weitere Anleihekäufe oder andere Maßnahmen zur Entlastung langlaufender Renditen könnten erneut unterstützend wirken, doch jüngste Äußerungen von Finanzminister Scott Bessent deuten auf geringe Bereitschaft zu weiteren aktiven Interventionen hin.
Daher gilt die Refinanzierungsankündigung am 4. November als wichtiger Termin.
Zusätzlich könnte selbst bei anhaltend hohen langfristigen Renditen infolge haushaltspolitischer Sorgen eine steilere Zinsstrukturkurve Gold als Ersatz für Staatsanleihen attraktiver machen – sofern kurzfristige Zinsen infolge sinkender Erwartungen an Zinserhöhungen fallen.
5. Weitere Renditestiegen sind nicht zwangsläufig negativ für Gold
[Abbildung 8: ETF-Bestände und Zinssätze]
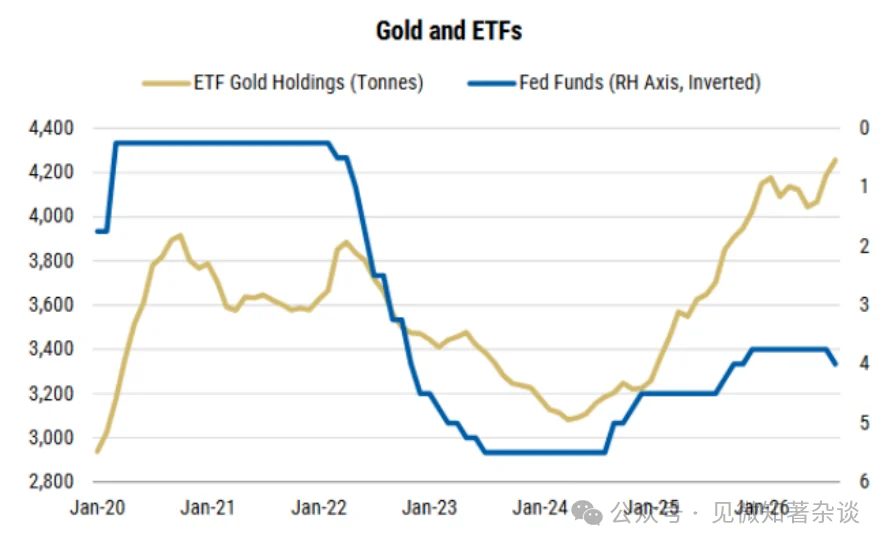
Wie oben erwähnt, belasten höhere Anleiherenditen Gold normalerweise, da sie die Opportunitätskosten des Besitzes eines nicht verzinslichen Vermögenswerts erhöhen.
Falls jedoch ein weiterer Anstieg langfristiger Renditen eher auf wachsende Bedenken bezüglich der Haushaltsstabilität und des Risikos staatlicher Schuldtitel zurückzuführen ist – und nicht auf eine straffere Geldpolitik –, könnte diese klassische negative Korrelation geschwächt werden.
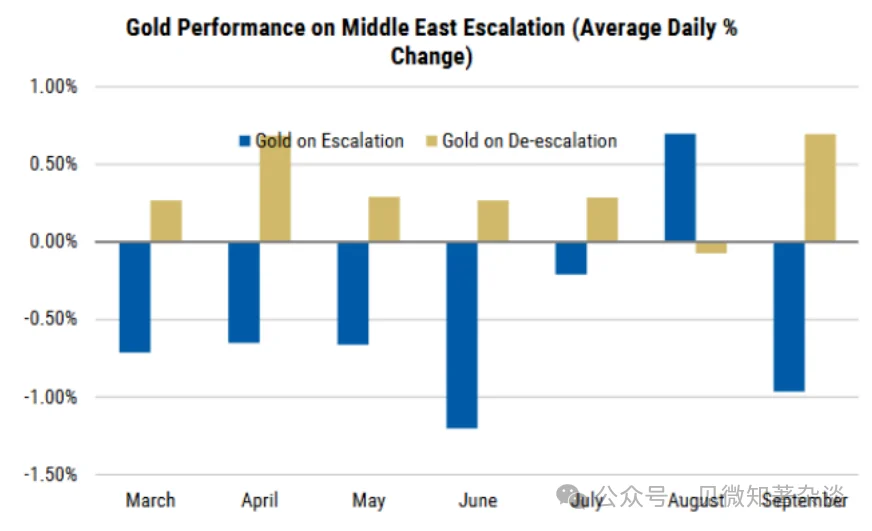
[Abbildung 9: Seit Ausbruch des Nahost-Konflikts stieg Gold an Tagen mit fallenden Ölpreisen im Durchschnitt um 0,2 % und fiel an Tagen mit steigenden Ölpreisen im Durchschnitt um 0,5 %]
Gold birgt weder Emittenten- noch Kreditrisiko, was die Diversifikation aus Staatsanleihen begünstigen und so den Gegenwind durch höhere Realrenditen abmildern kann.
Historisch konnte Gold auch während Phasen hoher Inflation und haushaltspolitischer Unsicherheit (u. a. mehrere Phasen Anfang der 1980er-Jahre) parallel zu steigenden Anleiherenditen zulegen.
Dies könnte bereits der Fall sein, da die ETF-Zuflüsse trotz steigender Renditen nach wie vor stark bleiben.
Der Präsident der Bundesbank brachte kürzlich ein ähnliches Argument vor: „Der jüngste Anstieg der weltweiten Staatsanleihenrenditen hat die relative Attraktivität von Schuldtiteln erneut erhöht.“
Gleichzeitig haben steigende Verschuldungsniveaus die Sorge vor dem Kreditrisiko dieser Vermögenswerte verstärkt.
Zudem dürften geopolitische Risiken weiterhin die Entscheidungen zur Reservenverwaltung beeinflussen. Insgesamt bleibt die Begründung für eine weitere Diversifizierung in Gold weiterhin überzeugend. Deutschland hält die weltweit zweitgrößten Goldreserven.
6. Nahostkonflikt: Szenarioanalyse für Gold
Gold hat in diesem Konflikt bisher noch nicht seine traditionelle sichere-Hafen-Funktion ausgeübt; wir prüften, ob Gold seinen Status als sichere-Hafen-Anlage auch vor dem Hintergrund seines Preisrückgangs nach Ausbruch des Konflikts behält.
Die zentrale Erkenntnis lautet, dass Gold zwar bei Nachfrage-Schocks gut abschneidet, bei Angebots-Schocks jedoch Schwierigkeiten hat – insbesondere dann, wenn dadurch Inflationserwartungen und Anleihenrenditen steigen.
Am besten performt Gold an Tagen mit fallenden Ölpreisen: Seit Ausbruch des Konflikts war die kurzfristige Performance von Gold eng mit Ölpreisen und US-Treasuries-Renditen verknüpft; die stärksten Renditen erzielte Gold typischerweise an Tagen mit sinkenden Ölpreisen.
Niedrigere Ölpreise mindern Inflationsängste, verringern die Erwartung weiterer Fed-Zinserhöhungen und ermöglichen einen Rückgang der Renditen – was Gold nach oben treibt.
Sollte es zu einer Entspannung im Nahen Osten kommen, die zu sinkenden Ölpreisen und einer Abschwächung der inflationären Druckfaktoren führt, die zuvor weitere Zinserhöhungen der Fed auslösten, würde dies Gold stützen – insbesondere, falls die Erwartung weiterer Zinserhöhungen durch die Fed nachlässt und der Dollar schwächer wird.
Doch weiter steigende Ölpreise könnten das Wachstum belasten und Stagflationssorgen schüren: Bislang geriet Gold unter Druck, wenn die Ölpreise stiegen – insbesondere seit Ende August, als Brent-Rohöl von 90 USD/Fass auf aktuell 105 USD/Fass stieg, während Gold von 4.650 USD/Unze auf 4.160 USD/Unze fiel.
Kurzfristig könnte ein Ölpreisschock Gold zusätzlich belasten – besonders, wenn Gold als Liquiditätsquelle genutzt wird.
Wir halten jedoch Korrekturen für kaufenswert, insbesondere bei länger andauernd hohen Ölpreisen. Eine anhaltend hohe Ölpreisphase würde das Stagflationrisiko erhöhen – Energiekosten wirken sich breit auf die Inflation aus, belasten aber zugleich Haushaltsbudgets, Unternehmensgewinne und Wachstum.
Bei schwächerem Wachstum könnten sich Zentralbanken zunehmend schwerer tun, weitere Straffungen zu rechtfertigen; ein Aussetzen der Zinserhöhungen bei weiterhin hoher Inflation sollte – ceteris paribus – Gold stützen.
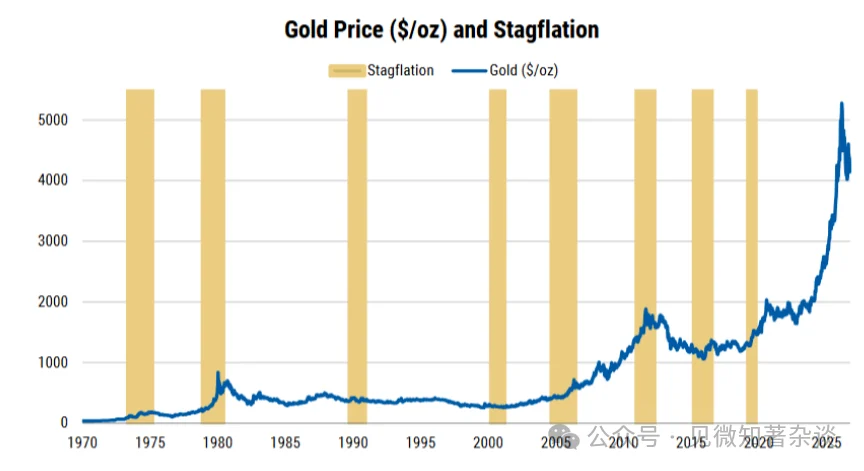
Stagflationsszenarien belasten zudem meist sowohl Aktien als auch Anleihen – was Golds Rolle als Portfolio-Diversifikator unterstreicht. Historisch korreliert dies oft mit einer starken Goldperformance.
[Abbildung 10: Der Markt erwartet bis Jahresende noch eine weitere Zinserhöhung sowie weitere 2,4 Erhöhungen im Jahr 2027]
[Abbildung 11: Gold tendiert dazu, in Stagflationsszenarien gut abzuschneiden]
7. Positionierung und technische Levels sind entscheidend für Timing und Ausmaß von Bewegungen
CTAs und systematische Anleger trugen 2026 erheblich zur Volatilität des Goldpreises bei.
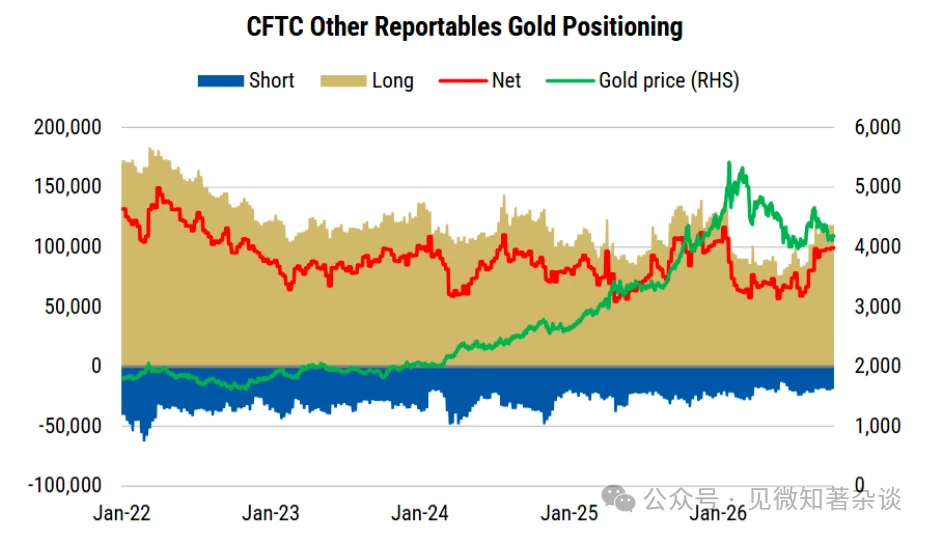
Die CFTC-Positionierungsdaten zeigen, dass die Netto-Longpositionen im Januar ihren Höhepunkt erreichten, danach bis zum Q2 und Anfang Q3 nahe den dreijährigen Tiefstständen blieben. Seitdem verzeichneten wir eine gewisse Erholung – vor allem im August –, doch die interessantere Entwicklung ist die Divergenz zwischen Managed-Money- und anderen meldepflichtigen Positionen.
Der World Gold Council führt andere meldepflichtige Positionen auf CTAs zurück, die plötzlich ihre Richtung wechseln und Bewegungen in beide Richtungen verstärken können.
Die Managed-Money-Netto-Longpositionen erreichten ihren Tiefststand im Mai, als Gold bei 4.000 USD/Unze lag; andere meldepflichtige Positionen begannen erst Ende Juli zu steigen.
Dies fiel mit dem raschen Ausbruch des Goldpreises über 4.600 USD/Unze zusammen – ein Beleg dafür, wie Preisbewegungen verstärkt werden können.
Die Nettopositionierung bei anderen meldepflichtigen Positionen blieb im September und Anfang Oktober weitgehend stabil; da Shortpositionen bereits nahe historischen Tiefs lagen, würde jede nennenswerte Erholung neues CTA-Kaufvolumen – nicht nur Short-Covering – erfordern.
[Abbildung 12: CFTC-Daten zeigen, dass andere meldepflichtige Positionen seit Ende Juli Longpositionen aufbauen, wobei das Aufbautempo im September nachließ]
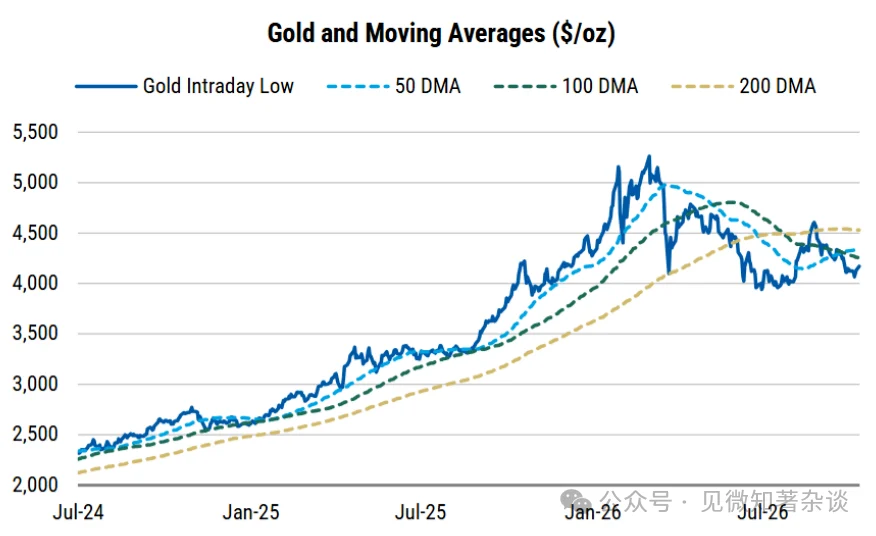
Auch technische Levels sind entscheidend: Gold notiert derzeit unter wichtigen technischen Levels, nachdem es im August nicht gelang, den 200-Tage-Durchschnitt signifikant zu durchbrechen. Der Abstand zwischen diesen technischen Levels hat sich seit März deutlich verringert – die Spanne zwischen niedrigstem und höchstem Durchschnitt beträgt nur noch rund 270 USD/Unze.
Die gleitenden Durchschnitte kreuzten sich zudem mehrfach; derzeit liegt der Abstand zwischen 50-Tage- und 100-Tage-Durchschnitt bei etwa 80 USD/Unze. Falls Trendsignale verschiedener Zeithorizonte wieder konvergieren, könnte diese Kompression einen klaren Richtungswechsel ankündigen.
Da viele CTA-Modelle auf diesen Signalen basieren, könnte eine Annäherung an den 200-Tage-Durchschnitt eine neue Aufwärtstrendphase auslösen, während ein Bruch unter das Jahrestief neue Verkaufsaktivität auslösen könnte.
Mit der dieswöchigen US-Verbraucherpreisveröffentlichung, der Fed-Entscheidung am 28. Oktober und der Refinanzierungsankündigung am 4. November dürften systematische Geldströme die nächste Goldbewegung verstärken.
[Abbildung 13: Gold notiert unter wichtigen technischen Levels]
8. Gold-Ausblick: starke Widerstandsfähigkeit
Gold zeigte angesichts eines zunehmend herausfordernden makroökonomischen Umfelds Resilienz – dank starker Nachfrage durch Zentralbanken und ETF-Zuflüsse.
Der Zentralbankkauf scheint sich im Q3 beschleunigt zu haben und birgt damit Aufwärtsrisiken für unsere Jahresprognose von 800 Tonnen; die rund 250 Tonnen ETF-Zuflüsse dieses Jahres entfielen größtenteils auf den Q3 – trotz der ersten Zinserhöhung der Fed seit 2023 in diesem Zeitraum.
Wir sehen darin einen Ausdruck der wachsenden Attraktivität von Gold als Absicherung gegen geopolitische Risiken sowie Sorgen der Regierungen hinsichtlich der Schuldenhaltbarkeit.
Da Gold wiederholt bei rund 4.000 USD/Unze Unterstützung fand, halten wir das aktuelle Risiko-Chancen-Verhältnis für attraktiv – mit einem Zielkurs von 5.000 USD/Unze bis Q2 2027.
Niedrigere Renditen bieten den klarsten Aufwärtspfad.
Fallende Anleiherenditen und/oder Ölpreise könnten die Erwartungen an eine Straffung durch die Fed mindern, die Kosten für das Halten von Gold senken und neue Investitionszuflüsse fördern.
Steigen langfristige Renditen jedoch aufgrund von Bedenken hinsichtlich der Haushaltsstabilität, ist dies nicht zwangsläufig negativ – vielmehr könnte dies die Diversifizierung in physische Vermögenswerte ohne Kreditrisiko wie Gold begünstigen.
Ebenso könnten steigende Ölpreise Gold zunächst durch höhere Zinserwartungen belasten; anhaltende Stärke könnte jedoch langfristig den Fokus auf Wachstum und Stagflation verlagern und so weitere Unterstützung bieten.