CICC: Die amerikanische KI im „Zuckerwatte“-Zeitalter
 Tapbit Wire
Quelle: CICC; Autoren: Zhang Wenlang, Huang Yadong, Zhou Peng In den letzten zwei Monaten verzeichnete der US-Aktienmarkt erhebliche Volatilität, die auch andere Regionen beeinflusste. Diese Schwankungen werden durch geldpolitische Veränderungen und Bedenken hinsichtlich der Nachhaltigkeit der Kapitalausgaben im KI-Sektor beeinflusst, wobei Ersteres Letzteres verstärkt. Kurz gesagt: Mehrere große US-KI-Unternehmen verzeichneten in diesem Jahr einen starken Anstieg ihrer Kapitalausgaben; obwohl die Wachstumsrate nächstes Jahr vermutlich sinkt, bleibt sie weiterhin hoch. Gleichzeitig sehen sich KI-Unternehmen großer Umsatzunsicherheit gegenüber, sodass der operative Cashflow mittlerweile mit den Kapitalausgaben vergleichbar ist – einige Firmen begannen daher, Anleihen zur Finanzierung ihrer Kapitalausgaben zu emittieren. Der Anstieg der US-Staatsanleiherenditen verschärfte die Marktbesorgnis zusätzlich: Wie lassen sich Kapitalausgaben bei unsicheren Einnahmen aufrechterhalten? Dies ist ein weit verbreitetes Thema.
Abbildung 1: Kapitalausgaben US-amerikanischer KI-Unternehmen im Vergleich zum operativen Cashflow
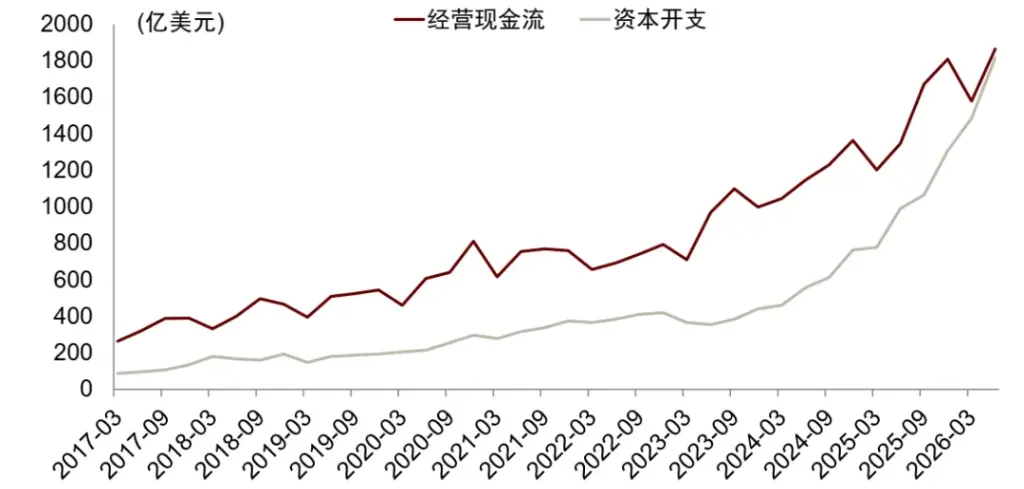
Anmerkung: Die Daten in der Grafik stellen die Summe aus Microsoft, Amazon, Google, Meta und Oracle dar. Quelle: Epoch AI, Bloomberg, iFinD, CICC Research Department KI ist eine aufstrebende Branche; technologische Durchbrüche und kommerzielles Umsatzwachstum sind per se schwer vorherzusagen. Wir konzentrieren uns nicht auf den Umsatz, sondern analysieren aus Sicht der Kapitalallokation mögliche Finanzierungsquellen für US-KI-Kapitalausgaben. Tatsächlich ist Investition die Grundlage für Umsatz; fehlt es an Kapitalausgaben, bleibt auch das Umsatzwachstum ohne Unterstützung. Mit anderen Worten: Kapitalausgaben und Umsatz sind keine voneinander unabhängigen Variablen. Daher hilft die Analyse der Finanzierungslage von Kapitalausgaben auch bei der Bewertung der Umsatzaussichten.
Zunächst analysieren wir die Vorteile der KI-Branche beim Kapitalzugang anhand ihrer Eigenschaften. Im zweiten Teil untersuchen wir die Veränderungen im Kapitalangebot der US-Gesellschaft seit den 1990er-Jahren – insbesondere, wie die „Finanzialisierung“ der USA ihre Liquidität neu geformt hat. „Finanzialisierung“ besitzt keine einheitliche Definition und äußert sich vielfältig; doch mindestens zwei Aspekte sind für die KI-Finanzierungsanalyse relevant: Makroökonomisch bedeutet Finanzialisierung einen steigenden Anteil der breiten Liquidität am BIP – also, dass das „Geld“ in der Gesellschaft allmählich zunimmt. Mikroökonomisch bedeutet sie eine Zunahme an Zahl und Vielfalt neuer Finanzprodukte. Solche Produkte (z. B. Derivate) machen Kapital „aktiv“ und erhöhen zudem die Liquidität von Vermögenswerten. Natürlich stehen Makro- und Mikroebene nicht isoliert nebeneinander; mehr Finanzprodukte können auch die makroökonomische Liquidität erhöhen.
Gillian Tett, Dekanin des King’s College Cambridge und leitende Journalistin der Financial Times, erläutert das Phänomen der Finanzialisierung in den USA in ihrem Buch „Welcome to the Financial Cotton Candy Era“ und beleuchtet den Ursprung des Begriffs „finanzielle Zuckerwatte“. Wir übernehmen daher gerne diesen anschaulichen Begriff als Näherung für die US-Finanzialisierung.[1]
Obwohl die USA nach der Subprime-Krise 2008 die Finanzaufsicht – insbesondere für Banken – verschärften, kehrte sich das allgemeine Finanzialisierungsphänomen nicht signifikant um. Auf dieser Grundlage betrachten wir die Finanzialisierung vor den beiden US-Blasen seit 1990: die Finanzialisierung der Tech-Blase in den 1990er-Jahren und die Finanzialisierung des Immobilienmarktes vor der Subprime-Krise. Anschließend analysieren wir die aktuelle Finanzialisierungsphase der US-KI-Branche und prüfen schließlich die Liquiditätsrisiken, denen der gegenwärtige US-KI-Sektor möglicherweise ausgesetzt ist.
KI: Sowohl technologische als auch „immobilienähnliche“ Eigenschaften
Wir sehen bei KI sowohl technologische als auch „immobilienähnliche“ Eigenschaften (hoher Anteil an Sachanlagen), was sowohl Eigen- als auch Fremdfinanzierung (Hypotheken) ermöglicht.
Die technologischen Eigenschaften der KI bedürfen keiner weiteren Erläuterung: Ihre Fortschritte und Produktivitätssteigerungen scheinen schneller als bei Technologieunternehmen zu sein. Ein Indiz hierfür ist, dass KI weniger auf Arbeitskräfte angewiesen ist als Tech-Unternehmen – sie kann diese sogar ersetzen. Makroökonomisch sank die Beschäftigung im US-Telekommunikations- und Computersektor nach der ChatGPT-Einführung 2022 leicht um 6 %. Im Gegensatz dazu stieg sie während der Tech-Blase – vom Netscape-Börsengang (August 1995) bis zum Platzen der Blase (März 2000) – um über 60 %.
Abbildung 2: Beschäftigungsentwicklung im US-Telekommunikations- und Computersektor während der Tech-Revolution und der KI-Ära
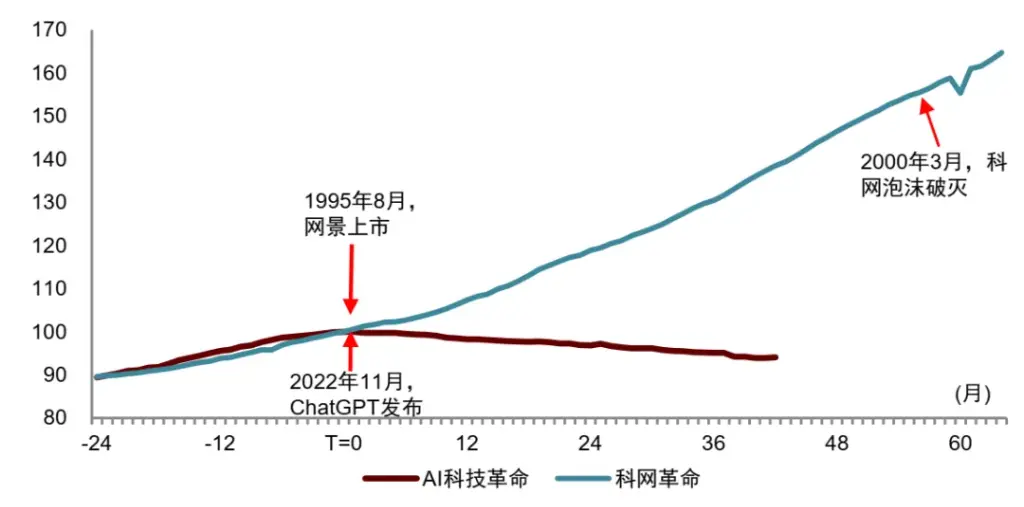
Anmerkung: Die KI-Technologie-Revolution beginnt mit der ChatGPT-Einführung (November 2022) als T=0; die Tech-Revolution mit dem Netscape-Börsengang (August 1995) als T=0. Nichtlandwirtschaftliche Beschäftigung umfasst Telekommunikation, Datenverarbeitung und Computersystemdesign; Daten standardisiert. Quelle: iFinD, CICC Research Department Mikroökonomisch: Setzt man den Arbeitsdichteindex (Verhältnis Mitarbeiter zu Sachanlagen) von Google, Microsoft und Meta im Jahr 2021 auf 100, betrug er 2019 noch 109 und wird bis 2025 voraussichtlich auf 37 fallen. Konkret stieg ihr Sachanlagenindex von 100 (2021) auf 306 (2025), während ihr Mitarbeiterindex nur auf 112 anstieg.
Abbildung 3: Arbeitsdichte dreier großer US-Tech-Unternehmen
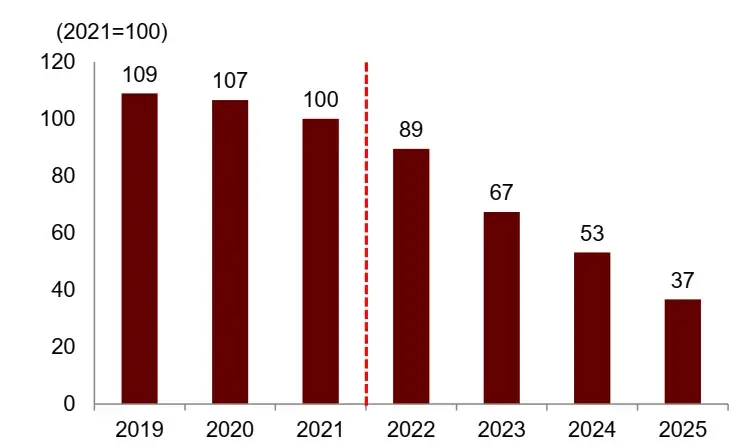
Anmerkung: Zu den großen Tech-Unternehmen in der Grafik zählen Google, Microsoft und Meta. Arbeitsdichte gemessen als Mitarbeiterzahl/Sachanlagen. Quelle: iFinD, CICC Research Department Abbildung 4: Stärkeres Wachstum der Sachanlagen dreier großer US-Tech-Unternehmen im Vergleich zur Mitarbeiterzahl
Hinweis: Zu den großen Technologieunternehmen in der Grafik zählen Google, Microsoft und Meta. Quelle: iFinD, CICC-Forschungsabteilung Während der Technologierevolution stiegen bei Microsoft sowohl die Investitionen in Sachanlagen als auch die Mitarbeiterzahl; letztere wuchs schneller und trieb so die Arbeitsdichte nach oben. Selbst nach dem Platzen der Dotcom-Blase im Jahr 2000 stieg die Unternehmensarbeitsdichte weiter an. Legt man Microsofts Arbeitsdichteindex im Jahr 1995 auf 100 fest, betrug er 138 im Jahr 2000 und stieg bis 2005 weiter auf 174. Konkret stieg der Mitarbeiterindex von 100 (1995) auf 220 (2000) und 343 (2005), während der Sachanlagenindex lediglich von 100 auf 197 anstieg.
Abbildung 5: Entwicklung der Arbeitsdichte bei Microsoft (1995–2005)
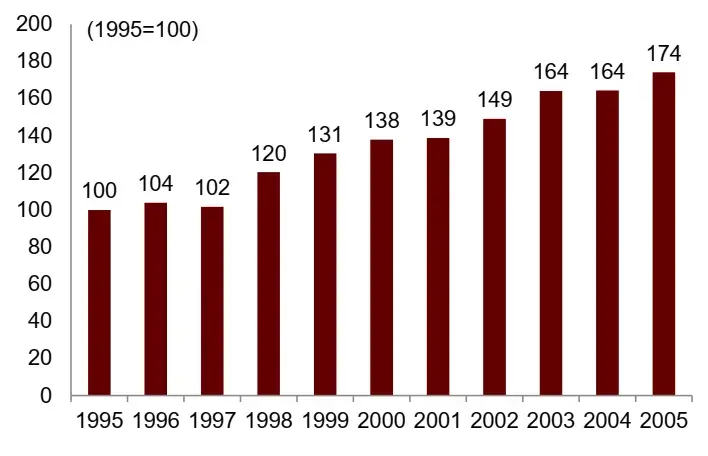
Hinweis: Arbeitsdichte wird als Verhältnis Mitarbeiterzahl/Sachanlagen gemessen. Quelle: iFinD, CICC-Forschungsabteilung Abbildung 6: Entwicklung der Mitarbeiterzahl und Sachanlagen bei Microsoft
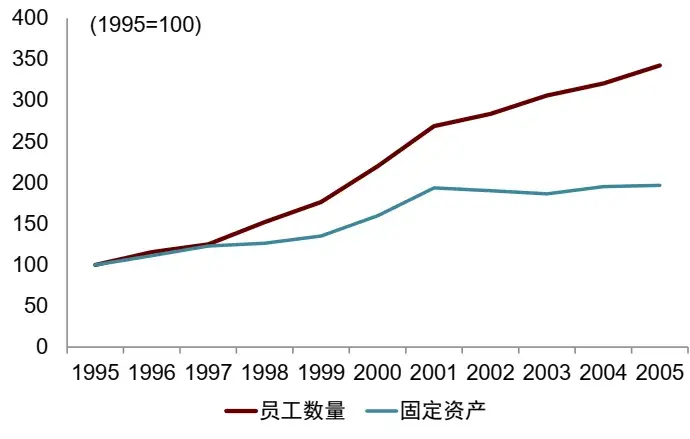
Quelle: iFinD, CICC-Forschungsabteilung Bezogen auf die inflationsbereinigte Umsatzpro-Kopf-Quote erzielen KI-Unternehmen derzeit mehr als das Doppelte des Umsatzes pro Kopf traditioneller Internetunternehmen – ein Hinweis auf höhere Effizienz bei KI-Unternehmen. So wird beispielsweise für Anthropic im Jahr 2026 ein Umsatz pro Kopf von rund dem 100-Fachen des US-Pro-Kopf-BIP erwartet, während OpenAI und NVIDIA voraussichtlich bei etwa dem 63- bzw. 57-Fachen liegen werden. Für Meta, Apple, Google und Microsoft werden im Jahr 2025 Quoten von 28-, 28-, 23- und 14-fach erwartet; 1999 lagen sie für Apple, Microsoft und Cisco bei 26-, 18- und 16-fach.
Abbildung 7: Verhältnis des Umsatzes pro Kopf bei Technologieunternehmen zum US-Pro-Kopf-BIP
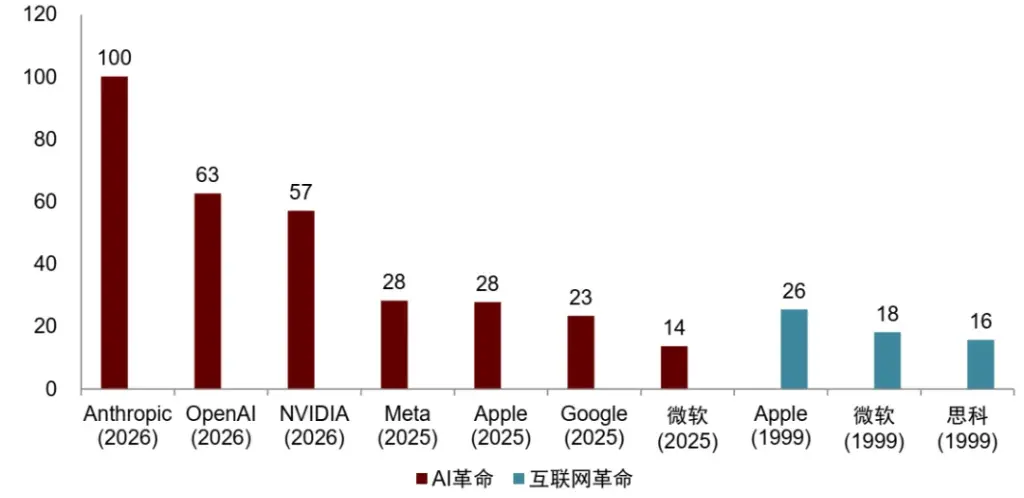
Quelle: iFinD, Epoch AI, CICC-Forschungsabteilung Der Grund, warum wir sagen, dass auch US-amerikanische KI-Unternehmen „immobilienähnliche“ Merkmale aufweisen, liegt in ihrem hohen Anteil an Sachanlagen. So übersteigt der durchschnittliche Anteil von Sachanlagen am Gesamtvermögen der fünf Cloud-Anbieter – Microsoft, Alphabet, Amazon, Meta und Oracle – 40 %, während er bei vier traditionellen Unternehmen – Walmart, ExxonMobil, Procter & Gamble und Caterpillar – aktuell bei 37 % liegt. Im Jahr 2000 lag der durchschnittliche Sachanlagenanteil bei Technologieunternehmen (Microsoft, Cisco, Amazon, WorldCom und Lucent) während der Technologierevolution lediglich bei 15 %. Bei den Sachanlagen entfallen bei Microsoft und Meta 46 % auf Grundstücke und Gebäude, bei Amazon und Oracle jeweils 37 % bzw. 40 %; Google weist mit 11 % den geringsten Anteil auf. Der Anteil von Hardware- und Softwarevermögen an den Sachanlagen beträgt bei diesen Unternehmen 47 %, 38 %, 49 %, 41 % bzw. 56 %.
Abbildung 8: Aktuell hoher Sachanlagenanteil bei KI-Unternehmen
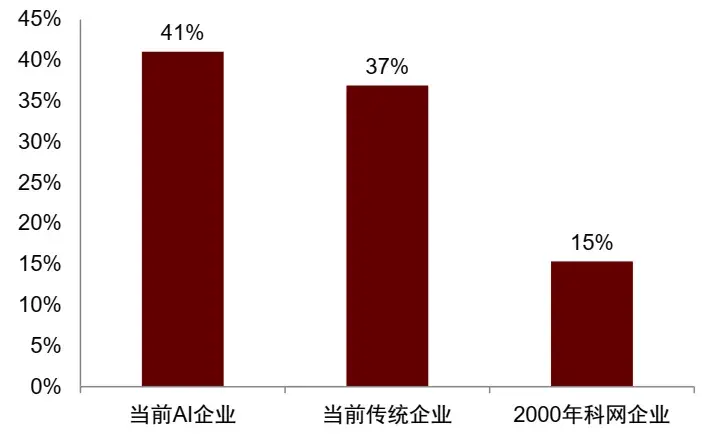
Hinweis: Jede Gruppe berechnet das Verhältnis separat und bildet anschließend den Durchschnitt. Zu den KI-Unternehmen zählen Microsoft, Alphabet, Amazon, Meta und Oracle; zu den traditionellen Unternehmen Walmart, ExxonMobil, Procter & Gamble und Caterpillar; zu den Technologieunternehmen Microsoft, Cisco, Amazon, WorldCom und Lucent. KI-Unternehmen nutzen die aktuellsten Q2-2026-Berichte oder Jahresabschlüsse, traditionelle Unternehmen die neuesten Jahresabschlüsse; Technologieunternehmen verwenden die Jahresabschlüsse des Geschäftsjahres 2000. Quelle: iFinD, Wind, Bloomberg, CICC-Forschungsabteilung Abbildung 9: Aufschlüsselung der Sachanlagen der fünf US-amerikanischen KI-Unternehmen
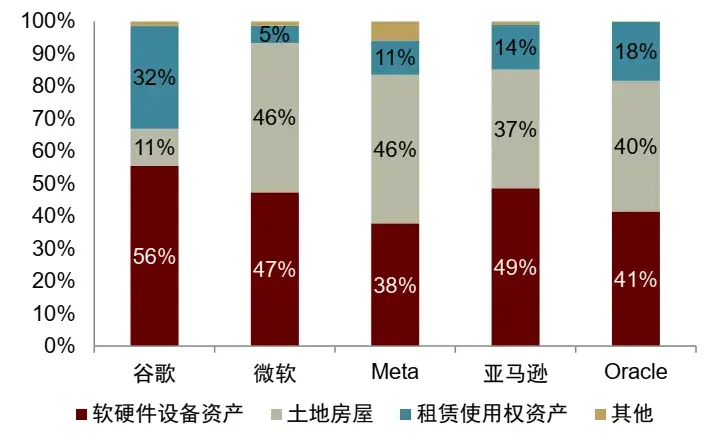
Hinweis: Unter Verwendung der aktuellsten Q2-2026-Berichte oder Jahresabschlüsse. Quelle: iFinD, Wind, Bloomberg, CICC-Forschungsabteilung Dynamisch stieg der Anteil der Sachanlagen am Gesamtvermögen dieser Unternehmen allgemein von 22 % im Jahr 2020 auf 41 % im Jahr 2025, während der Sachanlagenanteil bei den fünf Technologieunternehmen von 1995 bis 2000 konstant bei ca. 15 % lag.
Abbildung 10: Steigender Sachanlagenanteil bei KI-Unternehmen
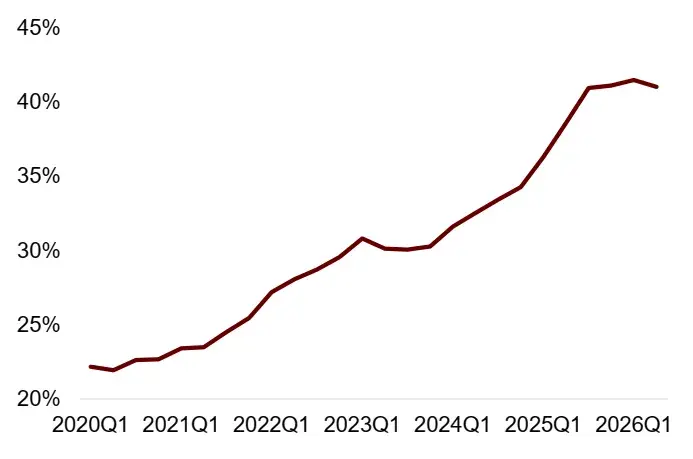
Hinweis: Jede Gruppe berechnet das Verhältnis für die Stichprobenunternehmen separat und bildet anschließend den einfachen Durchschnitt. Zu den KI-Unternehmen zählen Microsoft, Alphabet, Amazon, Meta und Oracle. Quelle: iFinD, Wind, Bloomberg, China International Capital Corporation Forschungsabteilung Abbildung 11: Der Sachanlagenanteil bei Technologieunternehmen bleibt weitgehend unverändert.
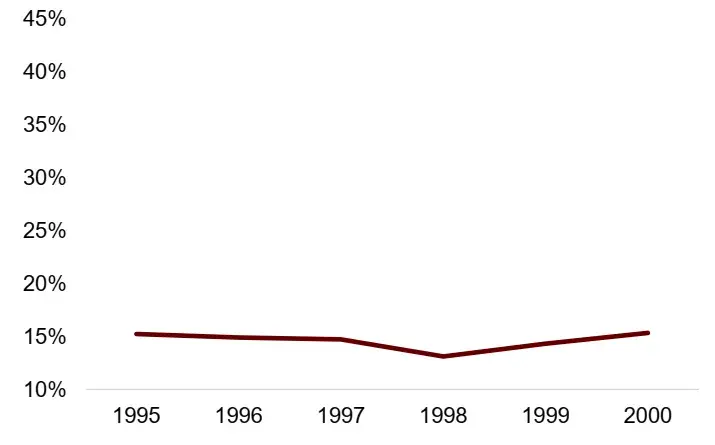
Hinweis: Jede Gruppe berechnet das Verhältnis für die Stichprobenunternehmen separat und bildet anschließend den einfachen Durchschnitt. Zu den Technologieunternehmen zählen Microsoft, Cisco, Amazon, WorldCom und Lucent. Quelle: iFinD, Wind, Bloomberg, China International Capital Corporation Forschungsabteilung
Finanzialisierung erhöht die Liquidität
Financialisierung hat keine einheitliche Definition. Zitieren wir Epstein (2005): Finanzzwecke, Finanzmärkte, Finanzakteure und Finanzinstitute spielen eine zunehmend wichtige Rolle im nationalen und internationalen Wirtschaftsgeschehen[2]. Damit ist gemeint, dass die Rolle der Finanzwirtschaft bei der Ressourcenallokation steigt.
Verschiedene Denkschulen vertreten unterschiedliche Auffassungen zu den Treibern der Financialisierung[3]. Der neue Marxismus sieht die Ursache vor allem in der nach den 1970er-Jahren gesunkenen Kapitalrendite der Realwirtschaft sowie im Überschusskapital, das in Finanzspekulation fließt. Der Post-Keynesianismus argumentiert, dass die Ausrichtung der Unternehmensführung auf Shareholder-Value zu geringerer Realinvestition und stärkerem Aktienrückkauf sowie vermehrter Finanzanlage führt – wodurch Finanzinvestitionen die reale Kapitalakkumulation verdrängen. Der Neoklassizismus hingegen betrachtet Finanzliberalisierung und Vermögensverbriefung als Mittel zur Erhöhung der Vermögensliquidität und Optimierung der Ressourcenallokation – also als Fortschritt der wirtschaftlichen Entwicklung. Trotz unterschiedlicher theoretischer Deutungen vertritt Luo Yu (2017) die Ansicht, dass der Zusammenbruch des Bretton-Woods-Systems und der weltweite Übergang zu einem reinen Kreditgeldsystem zweifellos Voraussetzungen für die Financialisierung schufen. Konkret sank der Anteil physischer Bargeldzahlungen deutlich; Transaktionen erfolgen zunehmend digital zwischen Konten, Transaktionskosten sanken, Volumina stiegen. Bei der Wertspeicherung übernehmen diverse Finanzaktiva die Funktion von „Quasi-Geld“, was die Grenzen des breiten Geldangebots erweitert[4].
Zu den Haupterscheinungsformen der Financialisierung zählen folgende Aspekte[5]: (1) Größere Gesamtliquidität – z. B. steigendes Verhältnis von breiter Liquidität zum BIP, wachsender Gewinnanteil des Finanzsektors und relativ schnelleres Wachstum dessen Größe. (2) Umwandlung illiquider in hochliquide Vermögenswerte – etwa durch neue Finanzinstrumente und Verbriefung, was das Volumen finanzieller Transaktionen stark erhöht. (3) Steigende Abhängigkeit von Finanzkanälen statt Handel und Güterproduktion für Kapitalgewinne – z. B. stärkere Orientierung von Unternehmensgewinnen an Anlageerträgen. (4) Wachsende Bedeutung kapitalmarktorientierter Finanzsysteme – etwa steigende Börsen-/BIP- und Schulden-/BIP-Verhältnisse bei rückläufigem Bankkredit-/BIP-Verhältnis. (5) Stärkere Fokussierung auf Shareholder-Value in der Unternehmensführung – z. B. gestiegene Aktienrückkäufe am US-Aktienmarkt.
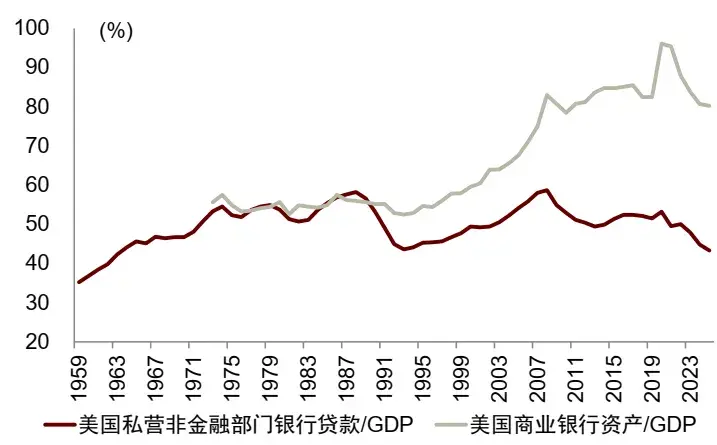
Makroökonomisch stieg seit Mitte der 1990er-Jahre das Verhältnis der breiten Liquidität zum BIP in den USA kontinuierlich – um rund 20 Prozentpunkte höher als das M2-/BIP-Verhältnis. Nach der Finanzkrise verstärkten die USA die Finanzaufsicht; das Kreditgeschäft der US-Banken verlangsamte sich relativ, doch das Verhältnis von Bankvermögen zum BIP schrumpfte nicht – stattdessen expandierte das Nicht-Kreditgeschäft im Bankensektor weiter. Abbildung 12: Das Verhältnis der breiten Liquidität der USA zum BIP ist gestiegen.
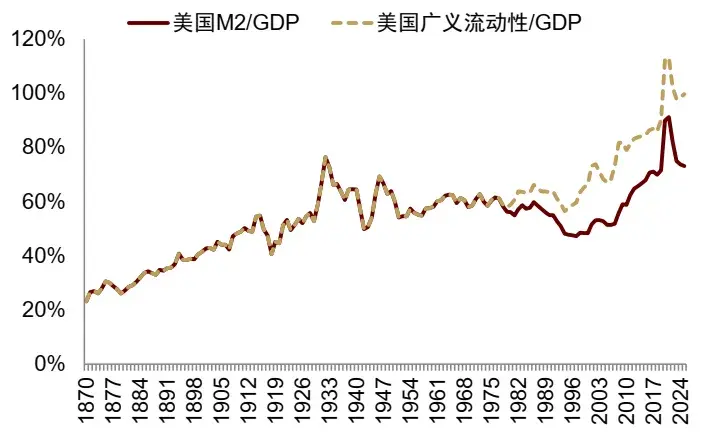
Hinweis: Breite Liquidität = M2 + Geldmarktfonds.
Quelle: iFinD, Jordà-Schularick-Taylor Macrohistory Database, Forschungsabteilung der China International Capital Corporation. Abbildung 13: Das Verhältnis der US-Bankvermögen zum BIP ist nicht geschrumpft.
Quelle: iFinD, Forschungsabteilung der China International Capital Corporation.
Mikroökonomisch entstehen ständig neue Finanzprodukte. Daten zur Emission von Wertpapieren nichtfinanzieller Unternehmen in den USA (1985–2014) zeigen, dass die Produktvielfalt kontinuierlich zunahm: 1985 gab es rund 150 Produkte, 2014 bereits 751 – ein Anstieg um über 600. Der Anteil der Finanzierung nichtfinanzieller Unternehmen über neue Finanzprodukte stieg – von 2010 bis 2014 lag er über 50 %. Abbildung 14: Finanzierungswege nichtfinanzieller US-Unternehmen.
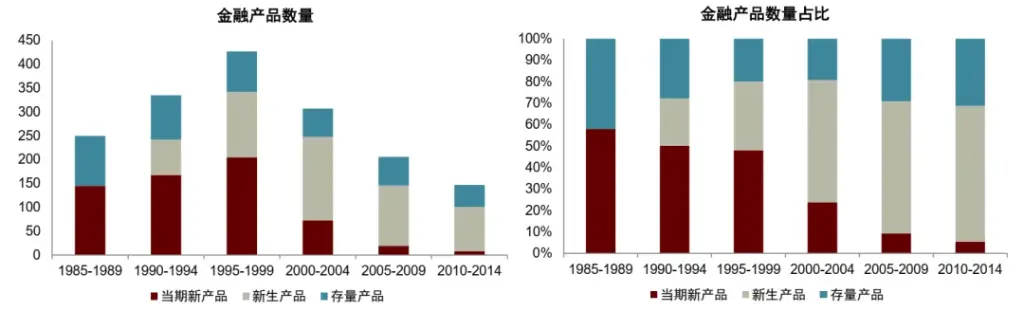
Hinweis: Linke Grafik: Gesamtanzahl verschiedener Finanzprodukte von 1985–1989 bis 2010–2014. Balkendiagramm klassifiziert Produkte in drei Typen: (1) Bestehende Produkte (Alt): vor 1985 eingeführt; (2) Aktuell neu eingeführte Produkte (Neu-Eintritte): in diesem Zeitraum erstmals lanciert; (3) Jungneue Produkte (Neu-Jung): nach 1985 eingeführt, aber erst früher emittiert. Rechte Grafik: Entwicklung der Gesamtfinanzierungsvolumina 1985–1989 bis 2010–2014. Balken unterteilen das Volumen nach Emissionen bestehender, aktuell neuer und jungneuer Produkte.
Quelle: Ana Babus, Matias Marzani und Sara Moreira, „The Rise of Specialized Financial Products“, NBER Working Paper 34594 (2025), Forschungsabteilung der China International Capital Corporation.
Weitere Indikatoren sind ebenfalls aussagekräftig. So stieg die Zahl US-amerikanischer Investmentfonds, Futures- und Optionskontrakte kontinuierlich. 2025 explodierte die Zahl aktiver Futures- und Optionskontrakte – vor allem durch Event-Kontrakte, etwa von Vorhersageplattformen wie Kalshi und ForecastEx. Event-Kontrakte sind Derivate, deren Erfüllung von Eintritt oder Ergebnis eines bestimmten Ereignisses abhängt (z. B. Wirtschaftsdaten, Finanzmärkte, Wetter, politische Ereignisse). Nach der US-Präsidentschaftswahl 2024 gewannen Vorhersagemärkte stark an Zugkraft – was das Wachstum solcher Kontrakte befeuerte.
Erfahrungen mit Financialisierung in US-Tech- und Immobilienbranchen
Seit den 1980er-Jahren erlebten die USA zwei Phasen beschleunigter Financialisierung: die Tech-Financialisierung der 1990er-Jahre und die Immobilien-Financialisierung nach 2000. Die Tech-Financialisierung war geprägt von stark gestiegenem Risikokapital und einem Boom der Eigenkapitalfinanzierung – was die Nutzungsmöglichkeiten von Kapital erweiterte. Ein entscheidender Treiber war die Lockerung der Anlagebeschränkungen für Pensionsfonds, die Risikokapital förderte, Börsengänge als Exit-Möglichkeit ermöglichten, Risikokapital freisetzten und weitere Mittel anzog. Die Immobilien-Financialisierung der 2000er-Jahre schuf neue Liquidität und erweiterte deren Nutzungsmöglichkeiten – vor allem durch Verbriefung: Immobilienkreditgeber konnten Kapital freisetzen, bilanzielle Engpässe überwinden, mehr Kredite vergeben und neue Liquidität generieren. Verbriefung ermöglichte zudem, dass mehr Finanzinstitute an der Immobilien-Financialisierung teilnahmen – was die Kapitalnutzungsmöglichkeiten weiter erhöhte.
US-Unternehmen nutzen zur Eigenkapitalfinanzierung Private-Equity- und Public-Equity-Instrumente. In der Start-up-Phase dominiert Private Equity; in der Wachstumsphase wechselt man zu Public Equity. Seit 1979 lockerten die USA Beschränkungen für Pensionsfondsanlagen – was Risikokapital stark ansteigen ließ. Risikokapital verwandelte „nicht besicherte Internet-Start-ups“ in leichter finanzierbare Unternehmen; Börsengänge dienten als Exit-Möglichkeit, um gebundenes Eigenkapital freizusetzen und neue Investitionen zu ermöglichen. Börsengänge als Exit-Mechanismus halfen zudem, zusätzliche Mittel für Risikokapital anzuziehen.
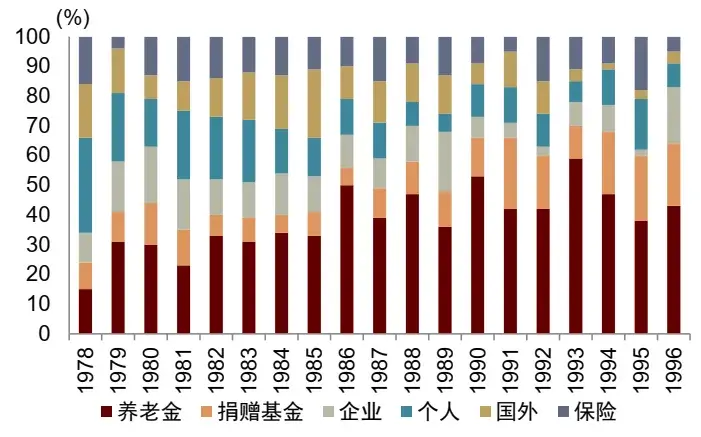
Vor 1979 beschränkte die „Prudent-Man-Regel“ des Employee Retirement Income Security Act von 1974 US-amerikanische Pensionsfonds daran, in Start-ups zu investieren. 1979 klärte das US-Arbeitsministerium diese Regel dahingehend auf, dass Pensionsfonds bei ihren Anlageentscheidungen den Diversifikationseffekt des gesamten Portfolios berücksichtigen sollten, ohne dass jedes einzelne Projekt geringes Risiko aufweisen musste. Nach dieser Reform konnten Pensionsfonds ihre Allokationen für risikoreiche Anlagen erhöhen, was zu einem massiven Eintritt institutioneller Limited Partner führte und die Struktur der Finanzierungsquellen der US-Venture-Capital-Branche tiefgreifend veränderte. Das neue Volumen und die Investitionssummen im US-Venture-Capital wiesen ein deutliches Wachstum auf. Aus Sicht der Finanzierungsquellen des US-Venture-Capitals stammten 1978 nur etwa 15 % aus Pensionsfonds, während es 1990 bereits rund 53 % waren. Auch die Fundraising- und Investitionsvolumina im US-Venture-Capital begannen in den 1990er-Jahren stark zu wachsen. Abbildung 15: Finanzierungsquellen des US-Venture-Capitals
Quelle: Gompers & Lerner, 1998, „What Drives Venture Capital Fundraising?“; Nicole R. Onorato, 1997, „Trends in Venture Capital Funding in the 1990s“; Forschungsabteilung China International Capital Corporation. Abbildung 16: Fundraising- und Investitionsvolumina im US-Venture-Capital
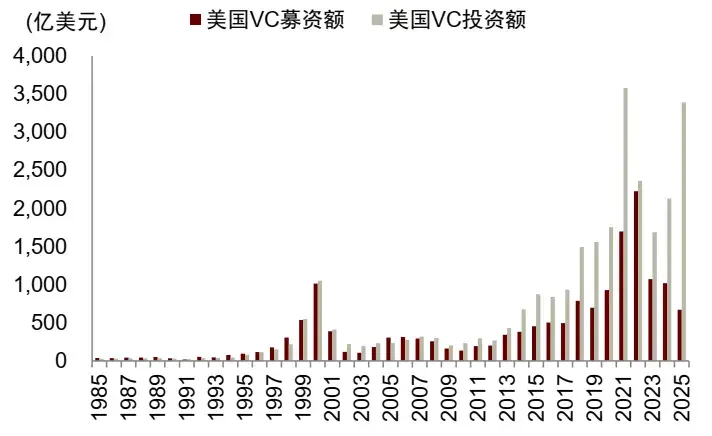
Quelle: National Venture Capital Report 2013, 2023 & 2025; Forschungsabteilung China International Capital Corporation
Nachdem Kapital in den Venture-Capital-Sektor floss, eröffnete dieser für Internet-Start-ups ohne physische Sicherheiten einen Eigenkapitalfinanzierungs-Kanal. Internet-Start-ups weisen typischerweise geringe Sachanlagen, viele immaterielle Vermögenswerte, negatives Cashflow, keine stabilen Gewinne und fehlende Bank-Sicherheiten auf – daher ist eine Finanzierung über traditionelle Kanäle schwierig, sodass sie ausschließlich auf Eigenkapitalfinanzierung angewiesen sind. In den 1990er-Jahren stieg die Zahl der Börsengänge (IPOs) in den USA, und der Anteil der von Venture-Capital unterstützten IPOs nahm zu, was zu einem deutlichen Anstieg der Eigenkapitalfinanzierung führte. Abbildung 17: Der Aufstieg der von Venture-Capital unterstützten US-IPOs ab den 1990er-Jahren.
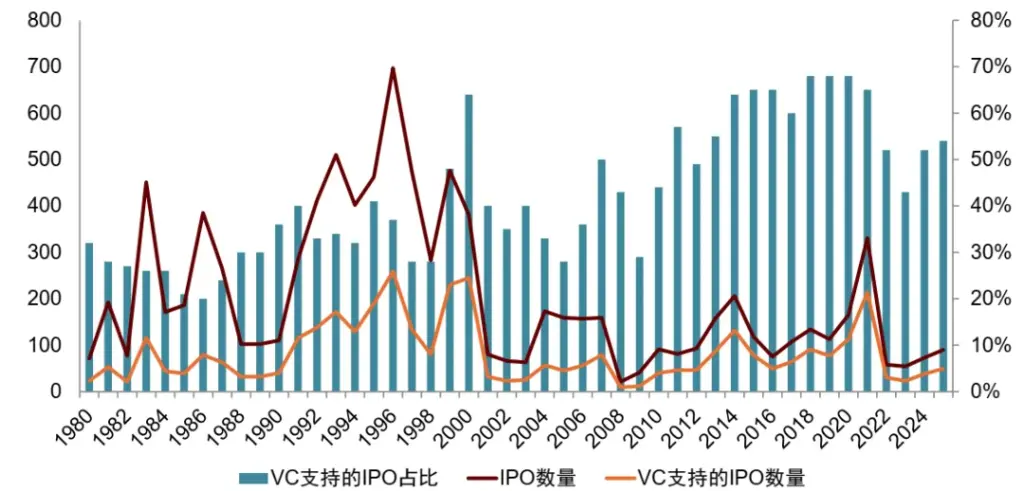
Quelle: Jay R. Ritter IPO-Daten; Forschungsabteilung CICC. Um bessere Exit-Möglichkeiten zu erreichen, wurden US-IPOs Ende der 1990er-Jahre, insbesondere im Technologiebereich, mit erheblichen Abschlägen platziert, um mehr Investoren anzuziehen. Neu gegründete VC-Firmen mit geringer historischer Performance hatten ein starkes Interesse, ihre Portfolio-Unternehmen an die Börse zu bringen, akzeptierten höhere IPO-Abschläge, um durch starke Ersttags-Kursgewinne erfolgreiche Exit-Fälle zu schaffen, ihre Performance gegenüber LPs zu demonstrieren und so das Fundraising für den nächsten VC-Fonds zu erleichtern. Die Renditen aus IPO-Exits Ende der 1990er-Jahre waren sehr hoch und verstärkten zudem die Bereitschaft der LPs, massiv in VC-Fonds zu investieren. Mit steigender IPO-Zahl sank jedoch die durchschnittliche Qualität der börsennotierten Unternehmen: Das durchschnittliche Alter von technologieorientierten, von VC finanzierten börsennotierten Unternehmen fiel von 9 Jahren (1991) auf 4 Jahre (1999).
Nach 2000 belebte die Finanzialisierung des US-Immobilienmarktes bestehende Vermögenswerte mittels Derivaten und stand eng mit der Ausweitung der Breiten Geldmenge sowie der Fremdfinanzierung in Verbindung. Verschiedene Finanzinstitute verwandelten Immobilienvermögen durch Asset-Securitisierung in handelbare, besicherte und hebelbare Finanzinstrumente und verknüpften so den Immobilienmarkt mit Kapitalmärkten, Bankensystem und Schattenbankensystem. Die Hauptfunktion der Securitisierung von Hypothekenpapieren (MBS) bestand darin, bestehende Kreditvermögenswerte zu revitalisieren, wodurch die ursprüngliche Geldmenge flüssiger wurde und die Umlaufgeschwindigkeit des Geldes stieg; gleichzeitig konnten Banken nach Rückfluss der Mittel weiterhin neue Kredite an Haushalte vergeben, was über den kreditbasierten Multiplikatorprozess der Geschäftsbanken zur Ausweitung der Breiten Geldmenge führte.
Methoden zur Revitalisierung bestehender Vermögenswerte umfassen Kreditverbesserung, Resecuritisierung und die Hinzufügung einer „Versicherung“ für Hypotheken, wodurch ursprünglich illiquide Vermögenswerte liquide werden. Die Kreditverbesserung erfolgt über drei Wege: (1) Tranchierung – Umwandlung von Hypotheken in Wertpapiere unterschiedlicher Risikoklassen, um unterschiedlichen Anlegerbedürfnissen gerecht zu werden; (2) Überbesicherung – das Volumen des Vermögenspools übersteigt die Summe der Nominalbeträge aller ausgegebenen Wertpapiere; der Überschuss dient als Überbesicherung zur Absorption von Verlusten; (3) Überschuss-Spread – der Hypothekenzinssatz liegt über dem MBS-Zinssatz, was einen positiven Spread sicherstellt.
Collateralized Debt Obligations (CDOs) securitisieren und tranchieren MBS, die auf Subprime-Hypotheken beruhen, weiter in verschiedene Sicherheitsklassen. Zusätzlich bietet der Credit Default Swap (CDS) eine weitere „Versicherungsschicht“ für Hypotheken und steigert deren Liquidität weiter.
Daten zeigen, dass nach den 1980er-Jahren das Kredit-zu-BIP-Verhältnis in den USA deutlich stieg, wobei Wohnimmobilienkredite am stärksten zunahmen. 1995 lag das Verhältnis von Wohnhypotheken zum BIP unter 50 %, 2007 überstieg es 80 %. Von 2001 bis 2006 stieg die Securitisierungsquote US-amerikanischer Hypotheken stark an – insbesondere bei minderwertigeren Alt-A- und Subprime-Hypotheken. So stieg die Securitisierungsquote für Alt-A-Hypotheken von 19 % (2001) auf 91 % (2006), die für Subprime-Hypotheken von 46 % (2001) auf 75 % (2006).
Die US-Hypothekeninhaber verlagerten sich von Banken zu Nichtbanken. Frühzeitige US-Immobilien-Securitisierung erfolgte vor allem durch staatlich unterstützte Institutionen wie Fannie Mae, Freddie Mac und Ginnie Mae; später beteiligten sich verstärkt nicht-staatlich unterstützte Institutionen (einschließlich Investmentbanken) an der Hypotheken-Securitisierung. Durch Securitisierung hielten staatlich unterstützte Institutionen (wie Fannie Mae und Freddie Mac) sowie ABS-Emitter bis 2006 über 60 % Marktanteil.
Die Finanzialisierung der KI in den USA befindet sich noch in einem frühen Stadium
Der Cashflow führender US-KI-Unternehmen ist gerade erst positiv geworden und beginnt sich hin zu externer Finanzierung zu verschieben. Die Investitionsausgaben/Umsatz-Quote repräsentativer US-KI-Unternehmen stieg von ca. 10,3 % im Jahr 2020 auf ca. 32,8 % im Jahr 2025 und weiter auf ca. 51,7 % im Q2 2026 – damit übersteigt sie die Höchststände der Zeit der Technologie-Revolution. Bezüglich der Herkunft der Investitionsausgaben liegt die operative Cashflow/Umsatz-Quote der KI-Unternehmen weiterhin über 40 %, während die Fundraising-Cashflow/Umsatz-Quote sich von ca. −7 % im Jahr 2025 auf ca. 16,2 % im Q2 2026 verlagerte. Abbildung 18: Finanzierungsquellen der Investitionsausgaben von KI-Unternehmen
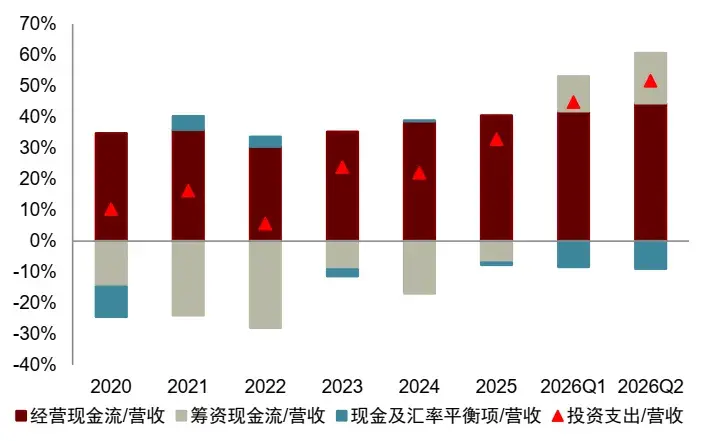
Hinweis: Jede Gruppe berechnet die Cashflow/Umsatz-Quote für Stichprobenunternehmen und bildet dann den Durchschnitt. Zu den KI-Unternehmen zählen Microsoft, Alphabet, Amazon, Meta und Oracle. Die Daten für 2020–2025 basieren auf Jahresberichten, während Q1 und Q2 2026 jeweils die Summe der letzten vier Quartale bis zum jeweiligen Quartal nutzen, um saisonale Effekte zu mildern.
Quelle: Wind, Bloomberg, Forschungsabteilung CICC. Abbildung 19: Finanzierungsquellen der Investitionsausgaben von Technologie-Unternehmen
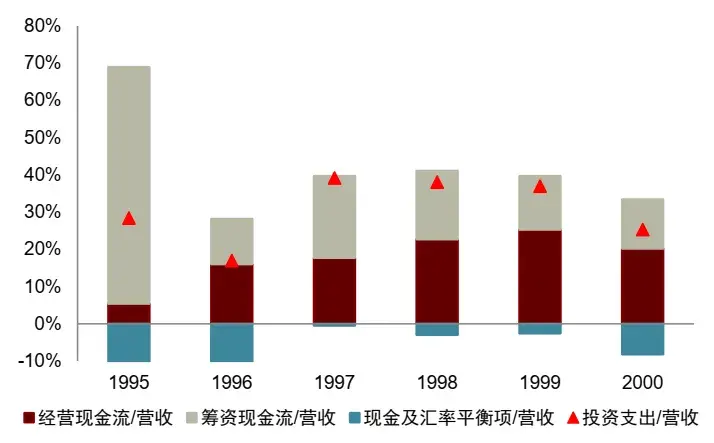
Hinweis: Jede Gruppe berechnet das Verhältnis von Cashflow zu Umsatz für Stichprobenunternehmen und bildet anschließend den Durchschnitt. Technologieunternehmen umfassen Microsoft, Cisco, Amazon, WorldCom und Lucent. Quelle: Wind, Bloomberg, CICC-Forschungsabteilung Derzeit stammt die zusätzliche externe Finanzierung für KI-Unternehmen hauptsächlich aus Fremdkapital; Eigenkapitalfinanzierung hat noch nicht im größeren Maßstab eingesetzt. Im Q2 2026 stieg das Verhältnis von Netto-Fundraising-Cashflow zu Umsatz bei KI-Unternehmen auf 16,2 %, höher als bei Technologieunternehmen im Jahr 2000 (13,2 %). Davon entfielen 21,2 % auf das Verhältnis von Netto-Fremdkapitalaufnahme zu Umsatz, während das Verhältnis von Netto-Eigenkapitalaufnahme zu Umsatz auf −3,3 % sank; damals verzeichneten Technologieunternehmen Nettozuflüsse sowohl aus Fremd- als auch aus Eigenkapitalfinanzierung. Im Vergleich dazu konzentriert sich die aktuelle Finanzierungsrunde für KI stärker auf die Fremdkapitalseite, wobei Eigenkapitalfinanzierung Netto-Rückkäufe widerspiegelt. Steigen zukünftig die Fremdkapitalkosten, könnten KI-Unternehmen verstärkt auf Eigenkapitalfinanzierung zurückgreifen. Abbildung 20: Herkunft des Fundraising-Cashflows bei KI-Unternehmen
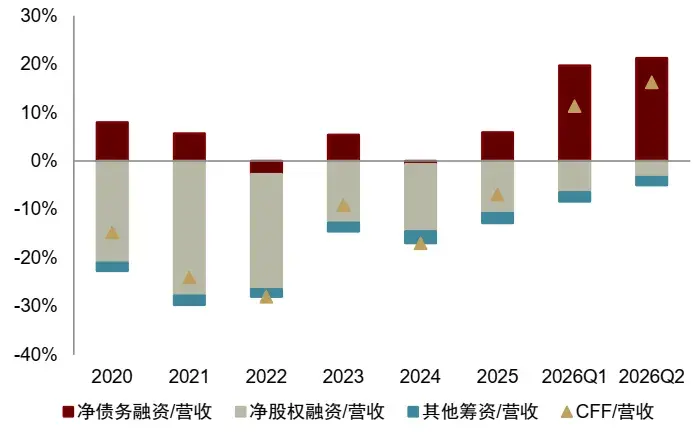
Hinweis: Jede Gruppe berechnet das Verhältnis von Cashflow zu Umsatz für Stichprobenunternehmen und bildet anschließend den Durchschnitt. Netto-Fremdkapitalaufnahme = Anstieg/Ausgabe von Schulden − Rückgang/Tilgung von Schulden; Netto-Eigenkapitalaufnahme = Anstieg/Ausgabe von Eigenkapital − Rückgang/Rückkauf von Eigenkapital − gezahlte Dividenden; sonstige Fundraising-Mittel = CFF − Netto-Fremdkapitalaufnahme − Netto-Eigenkapitalaufnahme. KI-Unternehmen umfassen Microsoft, Alphabet, Amazon, Meta und Oracle. Die Daten für KI-Unternehmen 2020–2025 stammen aus Jahresabschlüssen; für Q1 und Q2 2026 wurde jeweils die Summe der letzten vier Quartale bis zum betreffenden Quartal verwendet, um saisonale Effekte zu mildern.
Quelle: Wind, Bloomberg, CICC-Forschungsabteilung Abbildung 21: Herkunft des Fundraising-Cashflows bei Technologieunternehmen
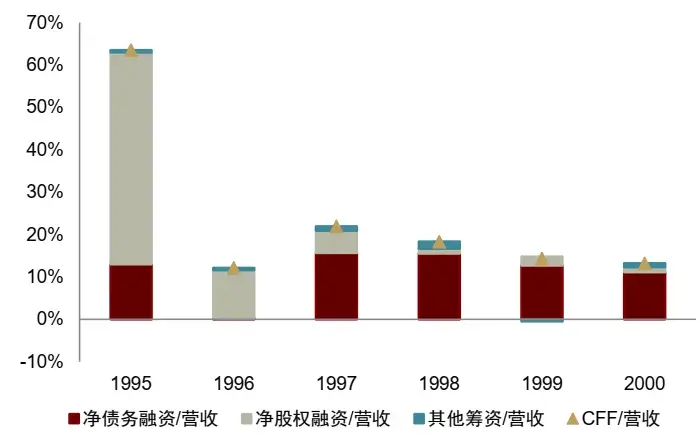
Hinweis: Jede Gruppe berechnet das Verhältnis von Cashflow zu Umsatz für Stichprobenunternehmen und bildet anschließend den Durchschnitt. Netto-Fremdkapitalaufnahme = Anstieg/Ausgabe von Schulden − Rückgang/Tilgung von Schulden; Netto-Eigenkapitalaufnahme = Anstieg/Ausgabe von Eigenkapital − Rückgang/Rückkauf von Eigenkapital − gezahlte Dividenden; sonstige Fundraising-Mittel = CFF − Netto-Fremdkapitalaufnahme − Netto-Eigenkapitalaufnahme. Technologieunternehmen umfassen Microsoft, Cisco, Amazon, WorldCom und Lucent. Das deutlich hohe durchschnittliche Verhältnis von Netto-Eigenkapitalaufnahme zu Umsatz bei Technologieunternehmen 1995 wurde maßgeblich durch Amazons relativ geringe Umsatzbasis in diesem Jahr beeinflusst. Quelle: Wind, Bloomberg, CICC-Forschungsabteilung Laut Dealogic-Daten emittierten KI-Unternehmen (Alphabet, Amazon, Meta, Microsoft und Oracle) bis Juni 2026 weltweit Anleihen im Volumen von 159 Mrd. USD, verglichen mit 108 Mrd. USD im gesamten Jahr 2025 und nur 17 Mrd. USD im gesamten Jahr 2024. Die Gesamtverbindlichkeiten dieser fünf KI-Unternehmen sind seit Q4 2025 deutlich gestiegen; im Q2 2026 betrug der quartalsmäßige Anstieg 211,5 Mrd. USD. Marginal war das Wachstum der kurzfristigen Schulden im Q2 2026 stärker ausgeprägt, während das Wachstum der langfristigen Schulden verlangsamte, was den Tilgungsdruck erhöht. Abbildung 22: Deutlicher Anstieg der Anleiheemissionen US-amerikanischer KI-Unternehmen
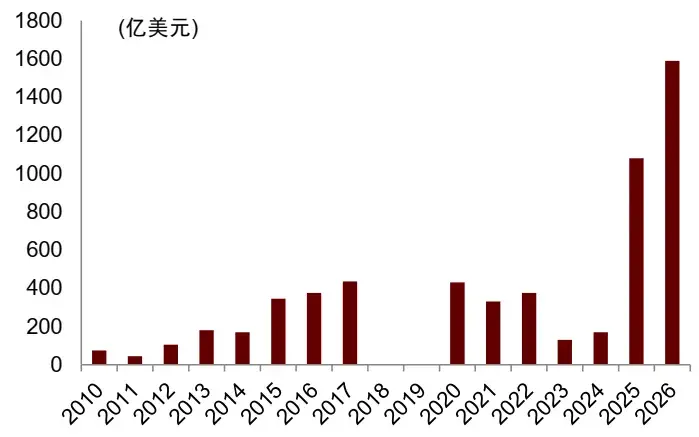
Hinweis: Unternehmensanleihendaten umfassen Google, Amazon, Meta, Microsoft und Oracle. Die Unternehmensanleihendaten für 2026 gelten Stand 5. Juni 2026.
Quelle: WSJ, Dealogic, iFinD, Bloomberg, CICC-Forschungsabteilung Abbildung 23: Zusammensetzung der Schulden US-amerikanischer KI-Unternehmen
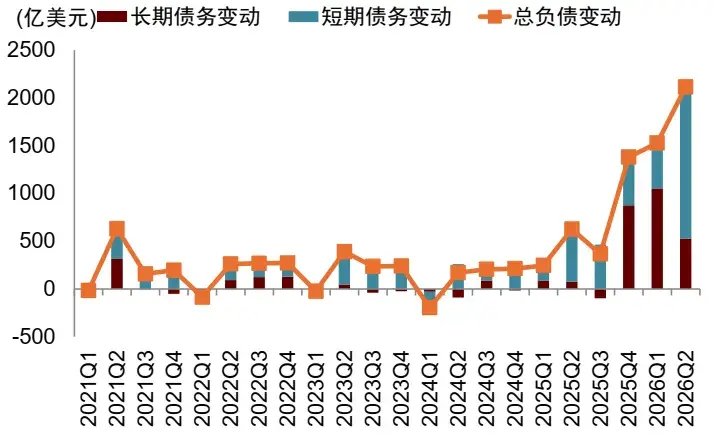
Hinweis: KI-Unternehmen umfassen Google, Amazon, Meta, Microsoft und Oracle. Quelle: iFinD, CICC-Forschungsabteilung Private Kredite sind zu einer wichtigen Quelle der außerbilanziellen Finanzierung für US-amerikanische KI-Unternehmen geworden. Private Kredite ersetzen schrittweise traditionelle Bankkredite zur Finanzierung langfristiger KI-Infrastrukturinvestitionen. Aufgrund des großen Umfangs und langer Amortisationszeiten von KI-Projekten ist die Risikobereitschaft traditioneller Banken begrenzt; große private Kreditinstitute wie Apollo, Ares, Blackstone und Blue Owl sind daher zu zentralen Finanzierungsgebern geworden. Schätzungen der BIZ zufolge sind private Kredite an KI-bezogene Unternehmen auf über 200 Mrd. USD angewachsen und machen nahezu 8 % des gesamten privaten Kreditvolumens aus. Etwa 20 % der Private-Equity-Fonds beinhalten derzeit KI-Kredite. Private-Kreditmittel fließen vorwiegend in SPVs für Rechenzentren, CoreWeave und andere Rechenleistungsanbieter sowie GPU-Finanzierungsplattformen; stabile Cashflows aus langfristigen Verträgen mit den M7-Unternehmen dienen als Tilgungssicherheit – dadurch verschiebt sich die Finanzierungsquelle vom Bankensystem hin zum Nichtbanken-Finanzsystem und übernimmt bankähnliche Funktionen. Abbildung 24: Rasches Wachstum direkter Kredite aus privaten Krediten an US-amerikanische KI-Unternehmen
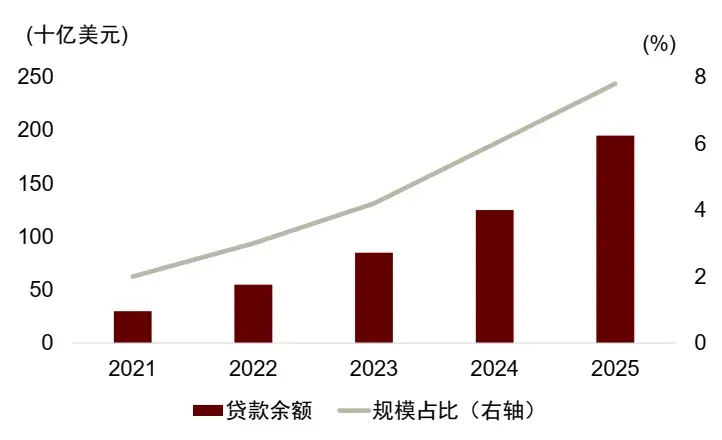
Quelle: Aldasoro, Iñaki, Sebastian Doerr und Daniel Rees. Financing the AI boom: from cash flows to debt. Nr. 120. Bank für Internationalen Zahlungsausgleich, 2026; CICC-Forschungsabteilung Abbildung 25: Zunahme des Anteils privater Kredite mit KI-Bezug
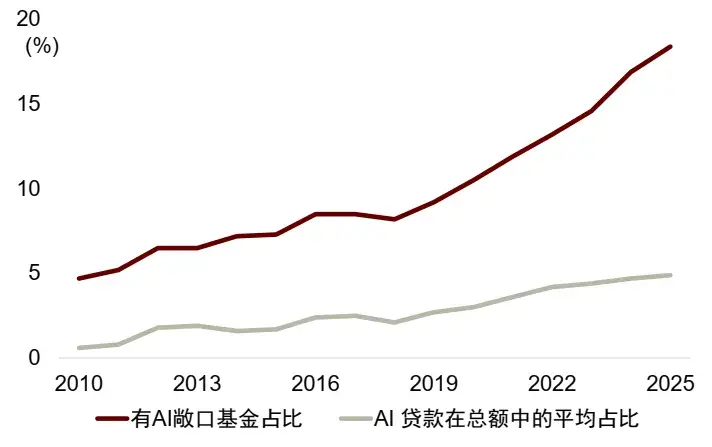
Quelle: Aldasoro, Iñaki, Sebastian Doerr und Daniel Rees. Financing the AI boom: from cash flows to debt. Nr. 120. Bank für Internationalen Zahlungsausgleich, 2026; China International Capital Corporation Forschungsabteilung Derzeit stehen KI-Unternehmen nicht unter erheblichem Schuldruck, und Spielraum für weitere Fremdfinanzierung besteht noch. Die fünf größten US-Cloud-Computing-Unternehmen verfügen über ausreichende operativen Cashflows, sodass ihre allgemeine Tilgungsfähigkeit robust ist. Die Cashflow-Zinsdeckungsquoten liegen sämtlich über 1; Oracle weist mit rund 7-fach die niedrigste auf, gefolgt von Amazon mit etwa 48-fach und Google mit der höchsten von rund 82-fach. Die Tilgungsquoten liegen sämtlich unter 1; Oracle liegt bei etwa 48 %, Amazon bei etwa 12 % und Google am niedrigsten bei nur rund 6 %. Abbildung 26: Tilgungsquoten der fünf größten US-Cloud-Unternehmen (Barwert von Schuldzins und -tilgung / Operativer Cashflow)
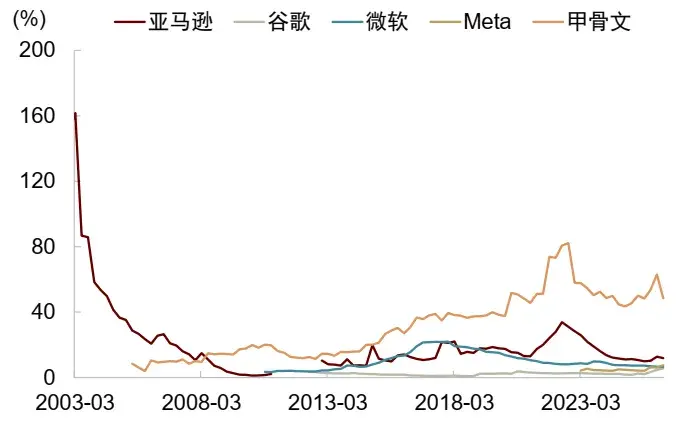
Hinweis: Berechnet nach der BIZ-Tilgungsquotenformel Quelle: Bloomberg, China International Capital Corporation Forschungsabteilung Die effektiven Zinssätze der fünf größten US-Cloud-Computing-Unternehmen sind derzeit nicht hoch, und die Situation bei den Netto-Cash-Reserven ist differenziert. Im Q2 2026 betrug der effektive Zinssatz der fünf größten Cloud-Unternehmen 4,9 %, weniger als die Rendite von Unternehmensanleihen mit Baa-Rating. Die Finanzierungskosten der fünf größten Cloud-Unternehmen sind nach wie vor moderat, teilweise dank „Zinsfixierung“ im vorherigen Niedrigzinsumfeld und Emission von Anleihen in nicht-US-Währungen. Bei den Netto-Cash-Reserven schneiden Google, Microsoft und Meta vergleichsweise gut ab, während Amazon und Oracle negative Netto-Cash-Positionen aufweisen, was auf eine höhere Abhängigkeit von externer Finanzierung hindeutet. Abbildung 27: Effektive Zinssätze der fünf größten US-Cloud-Unternehmen bleiben moderat
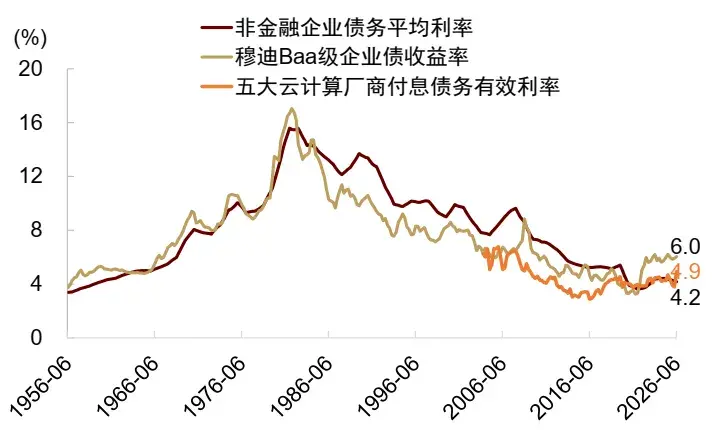
Hinweis: Effektiver Fremdkapitalzinssatz = Zinsaufwand der letzten 12 Monate / Gesamtfremdkapital Quelle: Bloomberg, Research-Abteilung von China International Capital Corporation Die Vermögensverbriefung könnte der nächste Schritt zur Finanzierung von KI-Unternehmen in den USA werden. Da langfristige Mietverträge und Kapazitätskaufverträge weiter zunehmen, erfüllen die stabilen Cashflows aus Rechenzentren und Rechenleistungsanlagen zunehmend die Voraussetzungen für eine Verbriefung. Anfang 2024 emittierte CyrusOne ABS im Wert von 1,175 Mrd. USD für Rechenzentren; im März 2025 emittierte Sabey ABS im Wert von 325 Mio. USD, besichert durch sieben US-Rechenzentren; im Mai 2025 emittierte Stack ABS im Wert von 345 Mio. USD, besichert durch Immobilien, Mietverträge und zugehörige Rechte von elf US-Rechenzentren; im September 2025 emittierte QTS ABS im Wert von 600 Mio. USD, besichert durch das Rechenzentrum Phoenix; Anfang 2026 emittierte Compass Datacenters ABS im Wert von 830 Mio. USD für Rechenzentren, wobei die zugrundeliegenden Vermögenswerte langfristige Rechenleistungs-Mietverträge mit Cloud-Unternehmen sind. KI-Rechenzentrumsdarlehen werden in ABS verpackt und an institutionelle Anleger wie Pensionsfonds und Versicherungsfonds verteilt – ähnlich dem Immobilien-Verbriefungsprozess.
Langfristige Beteiligungen an US-KI-Unternehmen sind kürzlich gestiegen, doch ihr Anteil am Gesamtvermögen bleibt gering. Seit 2025 stiegen die langfristigen Beteiligungen von KI-Unternehmen und erreichten im Q2 2026 rund 5 % des Gesamtvermögens. Im Vergleich zu Internetunternehmen ist dieser Anteil bei KI-Unternehmen deutlich niedriger, was darauf hindeutet, dass die Eigenkapitalfinanzierung von KI-Unternehmen noch in einer frühen Phase steckt. Zudem dient die Einbringung kapitalintensiver Projekte als Beteiligung auch der Risolierung von Risiken aus der Bilanz großer Cloud-Unternehmen. Abbildung 28: Anteil langfristiger Beteiligungsvermögenswerte bei US-KI-Unternehmen
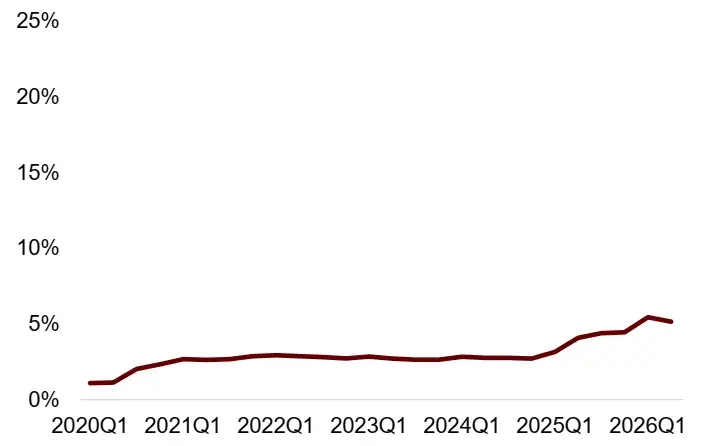
Hinweis: Für jede Gruppe wird das Verhältnis für Stichprobenunternehmen berechnet und anschließend ein einfacher Durchschnitt gebildet. KI-Unternehmen umfassen Microsoft, Alphabet, Amazon, Meta und Oracle.
Quelle: Wind, Bloomberg, Research-Abteilung von China International Capital Corporation Abbildung 29: Anteil langfristiger Beteiligungsvermögenswerte bei US-Internetunternehmen
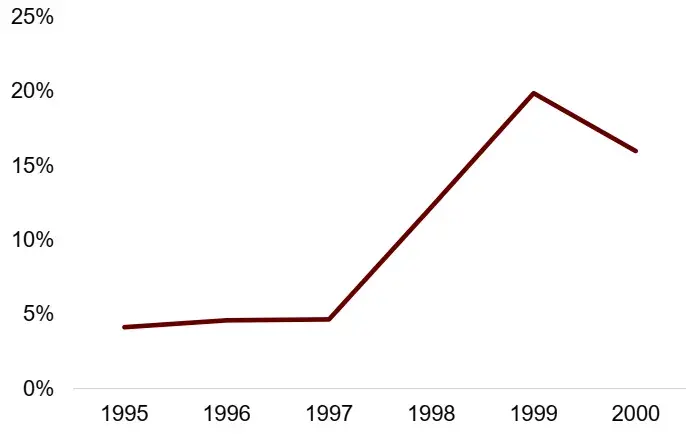
Hinweis: Für jede Gruppe wird das Verhältnis für Stichprobenunternehmen berechnet und anschließend ein einfacher Durchschnitt gebildet. Internetunternehmen umfassen Microsoft, Cisco, Amazon, WorldCom und Lucent. Quelle: Wind, Bloomberg, Research-Abteilung von China International Capital Corporation
Kurzfristige Risiken
Die vorherige Analyse legt nahe, dass KI-Unternehmen in den USA – vor dem Hintergrund der fortschreitenden Finanzialisierung und ihrer stärkeren technologischen sowie „immobilienähnlichen“ Merkmale im Vergleich zu Internetunternehmen – sowohl über Eigen- als auch Fremdkapital finanzieren können. Doch im Vergleich zu den historischen Internet- und Immobilien-Revolutionen steckt die aktuelle Finanzialisierung US-amerikanischer KI-Unternehmen noch in den Kinderschuhen; daher besteht kein Grund zur übertriebenen Sorge um Finanzierungsquellen. Dennoch dürfen kurzfristige Liquiditätsvolatilitätsrisiken nicht vernachlässigt werden – insbesondere bei hohen Ölpreisen und unklaren US-Zinspfaden.
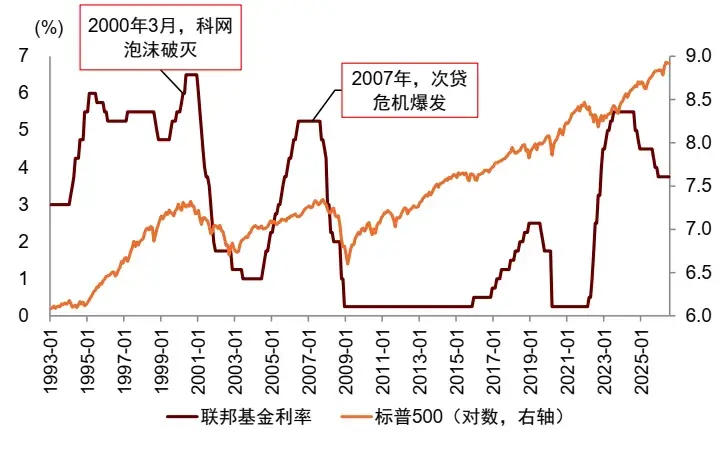
Ein Blick in die Geschichte zeigt: Vor dem Platzen der US-Internet- und Immobilienblase traten drei Phänomene gleichzeitig auf: (1) Hohe Verschuldung. Während der Internet-Revolution gingen viele Dotcom-Unternehmen an die US-Börse; der Shiller-Kurs-Gewinn-Verhältnis stieg von 17 (1990) auf 44 (2000). Vor der Subprime-Krise stieg die gesamtwirtschaftliche Verschuldungsquote der US-Haushalte von 70 % (2000) auf 98 % (2007). (2) Schwächende Fundamentaldaten. Um das Jahr 2000 herum erreichte die Internet-Nutzungsquote in den USA einen Wendepunkt; ab 2006 stieg die US-Hypothekenausfallrate. (3) Systematische Verschärfung der Finanzierungsbedingungen. Die US-Notenbank erhöhte ab 1998 den Leitzins von 4,75 % (1998) auf 6,5 % (2000). Vor der Subprime-Krise stieg der Leitzins von 1,0 % (2003) auf 5,23 % (2006).
Derzeit sind diese drei Phänomene bei KI-Unternehmen noch nicht signifikant ausgeprägt: Die Verschuldungsquote des US-Unternehmenssektors bleibt vergleichsweise niedrig, und die Aktienbewertungen sind nicht überzogen; die US-Wirtschaft bleibt relativ robust mit einem nominalen Wachstum von rund 5 %, und große Tech-Unternehmen („Mag 7“) weisen nach wie vor hohe Umsatz- und Gewinnwachstumsraten auf; die Finanzierungsbedingungen zeigen noch keine deutliche und anhaltende Verschärfung.
Dennoch bedürfen kurzfristige Risiken weiterhin Aufmerksamkeit, da sie die Finanzierung von KI-Unternehmen stören könnten. Derzeit herrscht in den USA eine starke Finanzierungsnachfrage; mit steigender Inflation wird das Finanzierungsumfeld zunehmend restriktiver. Kürzlich stiegen die tatsächlichen Finanzierungsbelastungen (Realzinssätze TIPs), was Bedenken hinsichtlich der Tragfähigkeit hoher Verschuldung in der KI-Wertschöpfungskette auslöst.
Im September 2026 wies das Financial Policy Committee der Bank of England auf den Anstieg der KI-Verschuldung und deren mangelnde Transparenz hin, was die Risikobewertung erschwert; zudem ist der Kreditmarkt (einschließlich Private Credit) bei verschärften Finanzierungsbedingungen besonders fragil. Im Mai 2026 identifizierte die US-Notenbank im Financial Stability Report KI und Private Credit als neue Risikofaktoren. Die Fed sieht darin ein steigendes systemisches Hebelrisiko, da Investitionen zunehmend fremdfinanziert werden; Private-Credit-Fonds geraten unter Druck – durch Rücknahmeanfragen, sinkendes Anlegervertrauen und Auswirkungen der KI auf die Kreditqualität. Im September 2026 senkte S&P Oracles Rating auf BBB–, knapp über Junk-Status. Seit der Zinserhöhung der Fed im September 2026 stiegen bis Ende September die Renditen einiger Hochzinsanleihen von Coreweave um mehr als 0,5 Prozentpunkte. Im Juli 2026 emittierte Meta neue Anleihen im Wert von 12 Mrd. USD zur Finanzierung von Rechenzentren mit einer Rendite von 7,5 % – 0,4 Prozentpunkte höher als bei der Emission von 27 Mrd. USD im Oktober 2025. Abbildung 30: Blasen platzen typischerweise nach systematischer Verschärfung der Finanzierungsbedingungen
Quelle: iFinD, Research-Abteilung von China International Capital Corporation Konkret sind zwei Risikoarten kurzfristig zu beachten: Erstens könnte eine Verschärfung der Finanzierungsbedingungen die Dynamik privater Investitionen schwächen. Steigt der Leitzins oder verschärfen Banken ihre Kreditvergabe-Richtlinien, so steigen Unternehmensfinanzierungskosten und -schwierigkeiten – was private Investitionsexpansion bremst. Zweitens könnten kurzfristige Finanzierungsdrücke zunehmen und Liquiditätsrisiken verstärken. Die Spread-Differenz zwischen Repo-Geschäften und asset-backed Commercial Paper liegt nach wie vor über dem Normalniveau – ein Hinweis darauf, dass bei einigen Marktteilnehmern kurzfristige Finanzierungsbelastungen noch nicht abgebaut sind. Eine weitere geldpolitische Straffung könnte hier die Refinanzierungsschwierigkeiten erhöhen und Schwankungen am kurzfristigen Geldmarkt verstärken.