加密產業的史詩級轉型:從炒作敘事到真實資產交易
 Tapbit Wire
重點摘要
1. 美伊衝突反覆升級推升油價,汽油價格帶動通膨預期上升,聯準會於9月完成2023年以來首次升息。
2. 比特幣走勢與納斯達克等科技股同步,脫鉤黃金;油價與利率仍是影響比特幣的主要變數。
3. 在利空消息充斥的第三季,比特幣上漲42%,但資金主要透過ETF流入,迷因幣牛市已一去不返。
4. Robinhood與Circle旗下公司鏈上交易仍以迷因幣為主,尚未引入新資產類別。
5. 本次RWA牛市主要體現在股票等資產的RWA永續合約,這將成為2026年加密產業增量交易量的主要來源。
6. 擁有協議收入並持續執行買回的代幣,在第三季大幅跑贏其他山寨幣;協議收入的可持續性將成為更重要的篩選標準。
序言
2026年第三季,聯準會以12比0全票通過2023年以來首度升息;美國參議院以49比50否決《CLARITY法案》程序動議;布蘭特原油兩度突破每桶100美元,9月28日收於108.50美元;美國10年期公債殖利率於9月28日升至5.25%,創2007年6月以來新高。然而,在利空消息接連不斷的第三季,加密市場卻錄得顯著漲幅:比特幣自7月初21個月低點約57,800美元反彈至9月21日的87,397美元(漲幅約51%),後於9月28日回落至約83,000美元;美國現貨比特幣ETF在9月由淨流出轉為淨流入;納斯達克綜合指數於9月21日收於27,122.09點,創下6月以來首度刷新歷史高點。
本文分三部分探討:美伊衝突如何經由油價、通膨與利率傳導至金融市場,以及在此背景下股票、黃金與比特幣的表現;加密市場於第三季的反彈情況,以及Robinhood與Circle所推公司鏈上實際交易的資產類別;加密產業邁向真實資產(RWA)整合的發展路徑。
宏觀環境:從油價到利率
本季宏觀環境變化可視為一條單一鏈條:美伊衝突反覆升級→油價再度上漲→汽油價格推升通膨及通膨預期→聯準會升息、公債殖利率攀升→股票、黃金與比特幣等金融資產價格波動。
7月與9月美伊衝突兩度升級,布蘭特原油自6月底73.74美元飆升至9月中旬108.35美元;8月汽油價格年增27.4%,CPI月增0.4%,消費者一年期通膨預期升至4.6%;聯準會9月升息25個基點,參與利率預測的19位官員中16位(含12位具投票權者)預期今年內再升息一次;10年期公債殖利率於9月28日升至5.25%,30年期則於9月29日升至5.56%。每次油價回落,股市與比特幣隨之上漲;每次衝突升級,三類資產同步承壓。9月21日油價跌破100美元,當日納斯達克與比特幣同創階段新高;9月26日川普拒絕伊朗重開海峽計畫,9月28日油價重返108美元,納斯達克、黃金與比特幣同步下跌。下文將逐一剖析此鏈條各環節,釐清宏觀環境最終如何影響金融市場與加密資產。
美伊衝突、油價與通膨
第二季末,美伊談判取得進展,油輪恢復通行霍爾木茲海峽,布蘭特原油於6月24日收於73.74美元,為2月28日衝突爆發以來最低收盤價。第三季衝突反覆升級,油價亦同步多次暴漲。
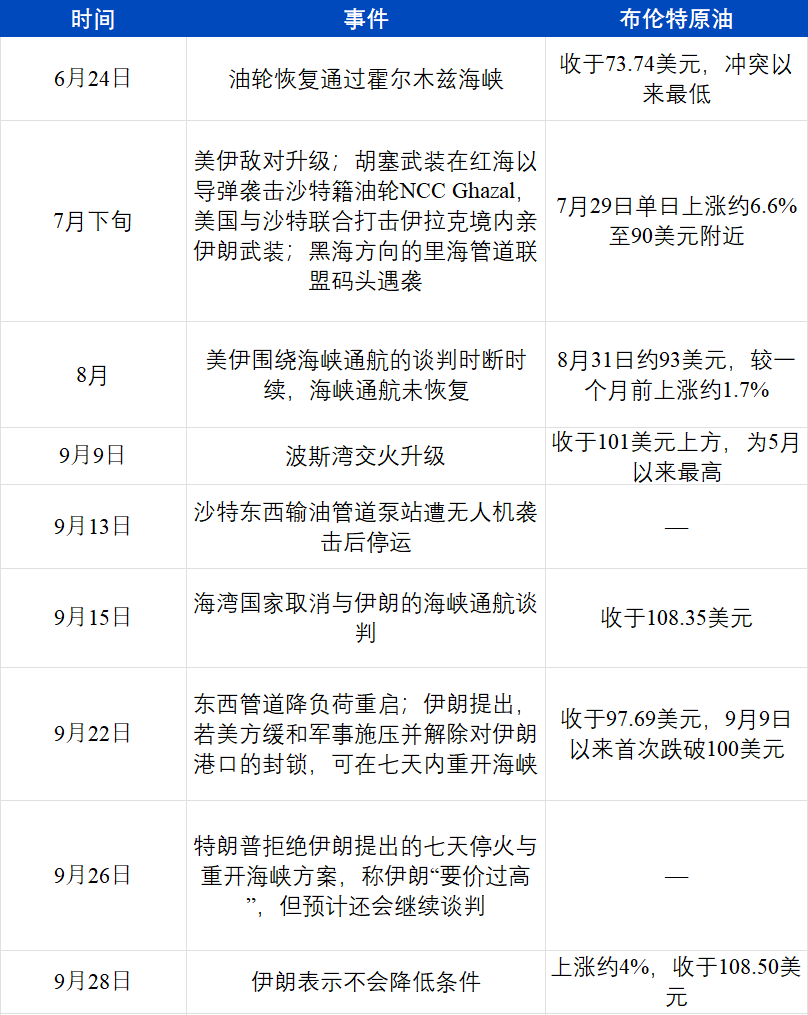
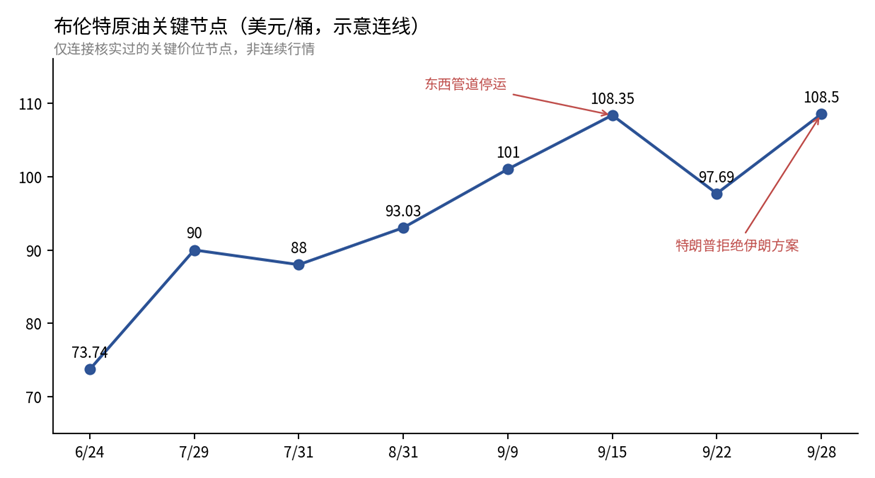
2026年第三季布蘭特原油關鍵里程碑(ArkStream整理)
油價上漲首先反映在汽油價格上。八月美國汽油價格環比上漲3.9%、同比上漲27.4%,貢獻當月整體CPI升幅逾三分之一;能源分項指數環比上漲2.1%。
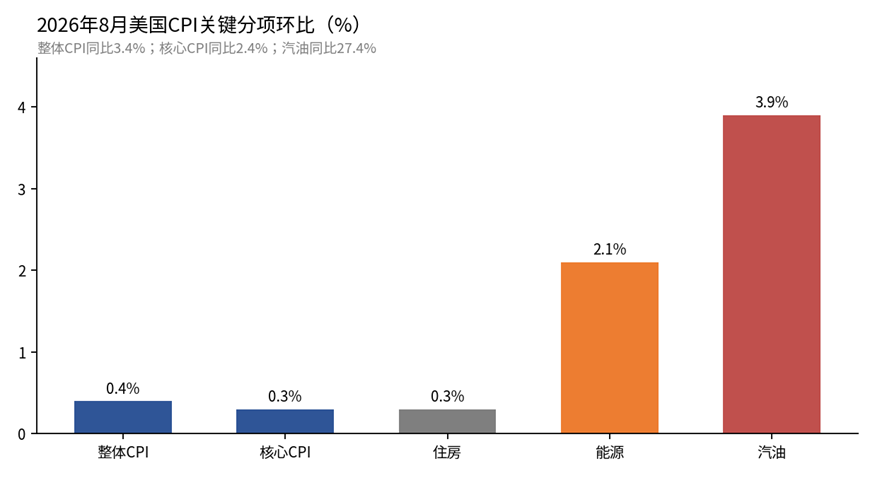
2026年8月美國CPI關鍵分項環比變動(美國勞工統計局,ArkStream整理)
就業數據亦對市場造成巨大衝擊:八月非農就業人數新增16.2萬,遠高於約5.3萬的市場共識預期,為自三月以來單月最強表現;失業率維持在4.1%,失業人口約700萬。
非農就業數據公布時,通膨預期已獲金融市場充分定價。密西根大學九月終值調查顯示,消費者一年期通膨預期升至4.6%,為六月以來最高;五年期通膨預期則連續三個月由3.3%升至3.4%。消費者信心指數跌至48.1,受訪者多次指出燃料價格上漲構成壓力。債券市場通膨預期相對穩定,九月十年期盈虧平衡通膨率為2.33%,明顯低於2022年四月3.02%的峰值;家庭與債券投資人對通膨的評估出現分歧。
升息與升息預期
在通膨與就業數據公布後,聯準會於九月完成一次升息。
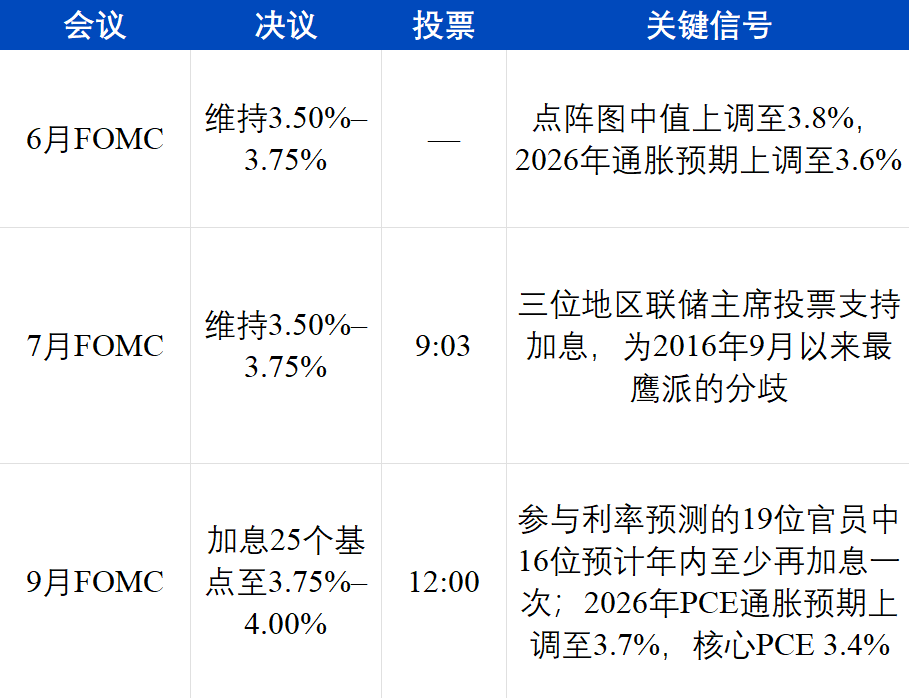
聯準會立場於三次會議中逐步明確。七月聲明稱經濟活動「以穩健步伐擴張」,通膨「仍相較2%目標偏高」,並將其歸因於能源驅動之供應衝擊;七月會議紀要顯示官員認為,若通膨未降溫,進一步升息將屬必要。九月決議聲明則表示:「通膨仍處高位,本次政策行動將支持通膨更及時回歸2%目標。」基於經濟持續擴張、失業率約4.1%且通膨高於目標,聯準會就此終止觀望態度。
聯準會對未來通膨展望同樣悲觀。其九月經濟預測將2026年PCE通膨率由3.6%上調至3.7%,並推遲通膨回歸2%目標時程至2029年;16位官員預期今年內至少再升息一次,其中4位預期升息兩次,多數官員預期2027年底利率仍高於現行水準。九月會議前,市場已大致定價升息,會後波動主要源自這組預測:利率恐於2027年全年維持在4%以上。市場亦隨之調整:九月28日CME FedWatch顯示,年底前至少再升息一次機率約94%,十月升息機率約70%。
ArkStream資本認為,九月升息印證我司第二季判斷:本輪通膨主要由油價等供應面因素驅動。升息無法令海峽通航,高利率時長恐將延續。
金融市場:美股、黃金與比特幣
利率與油價變動最終反映於三類資產價格。
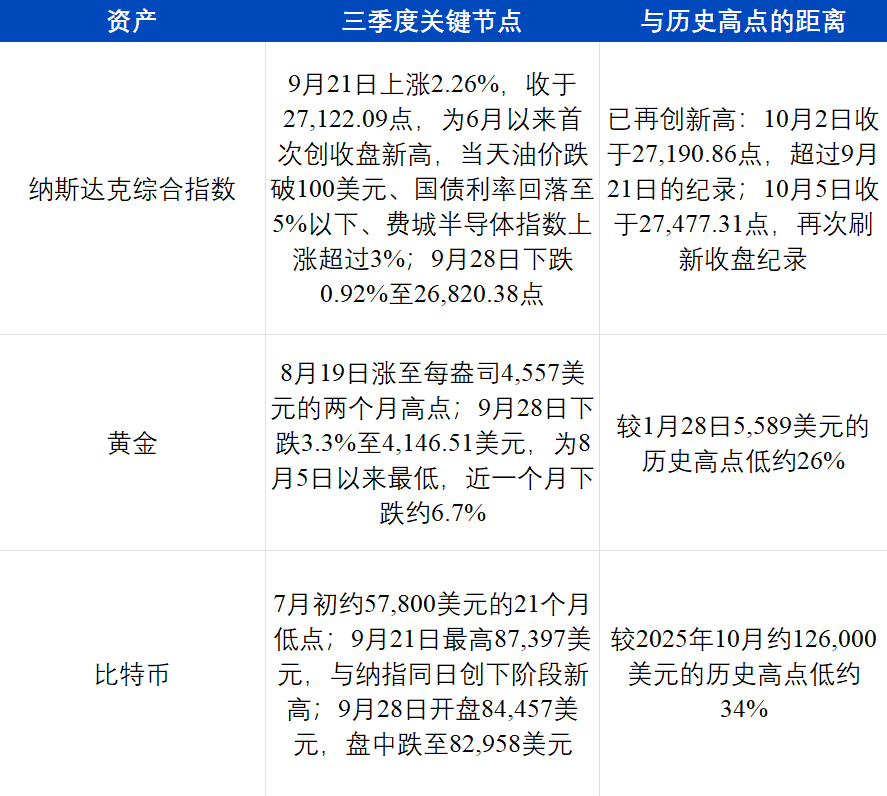
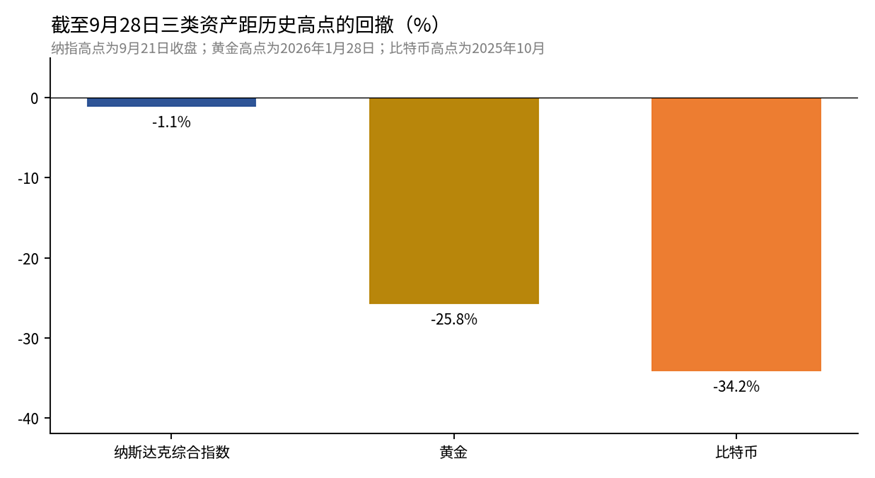
截至2026年9月28日納斯達克、黃金與比特幣相較歷史高點之跌幅(ArkStream整理)
三類資產九月走勢並不一致。比特幣與納斯達克同於九月21日創階段新高,又於九月28日同步下跌;黃金則整月走弱。九月21日納斯達克上漲主因晶片與AI類股:Meta當日漲約11%,AMD與英特爾漲幅達8%至11%,AMD市值更攀升至1兆美元。九月28日標普500指數跌0.77%至7,683.69點,納斯達克跌0.92%,道瓊工業指數跌0.67%,而布倫特原油當日上漲約4%。此現象過去一年屢見不鮮:比特幣已脫鉤黃金,轉而與納斯達克所代表之風險資產趨同。
價格層面,黃金於2026年1月28日創歷史高點5,589美元。比特幣同期則自2025年10月高點一路回落,至七月初跌至約57,800美元,最大跌幅約54%。其過去一年滾動相關係數為-0.17,今年春季一度跌至-0.88;同期比特幣與美股相關係數則於兩週內由-0.68升至+0.72。八月屬例外:財政部擴大國庫券買回後,美元貶值討論升溫,比特幣與黃金曾短暫同步上漲。Grayscale 90日相關係數由近零升至約0.5,比特幣與納斯達克90日相關係數則由約0.6降至0.33。進入九月,黃金走弱,比特幣與納斯達克同步漲跌,二者再度分離。Glassnode歷史數據顯示,此類短期相關性切換通常難以持久。
比特幣脫鉤黃金、與納斯達克同步走勢,ArkStream認為主因有四:
買家不同。黃金最穩定買家為各國央行。2025年全球官方部門黃金採購量達863.3公噸,逾2010–2021年均值兩倍,且此類採購對價格不敏感;同年全球黃金ETF淨流入創紀錄890億美元。比特幣無央行購買,新增資金主要來自現貨ETF與機構投資人。美國比特幣現貨ETF管理資產約1,084億美元,持有人與科技股投資人高度重疊。
對利率反應相同。比特幣與成長型科技股均無穩定現金股息,估值高度依賴未來預期。長期利率上升時,兩者同步承壓;長期利率下降時,兩者同步受益。九月21日納斯達克與比特幣同創階段新高,當日主要變化為油價跌破100美元、美債收益率回落;九月28日兩者同步下跌,當日十年期美債收益率升至19年新高。
黃金走勢另有驅動因素。黃金亦無利息收益,利率上升與美元走強均壓抑金價。九月下旬黃金下跌直接原因正是美債收益率升至2007年以來最高、美元逼近兩月高點;同日白銀跌約4.7%至61.27美元;但黃金之中長期趨勢亦受央行購金與各國外匯儲備配置影響,此類因素與比特幣無關。
槓桿更高。九月比特幣期貨與永續合約未平倉合約額約615億美元。劇烈價格波動易引發連鎖清算,放大漲跌幅。此特性更接近高波動科技股,與黃金截然不同。
總結而言,本季宏觀層面可歸納為三點:
1. 美伊衝突推升油價,油價進而推高通膨預期。隨美伊衝突屢次升級,布倫特原油價格由73.74美元漲至逾108美元,汽油價格年增27.4%,一年期消費者通膨預期升至4.6%。
2. 美聯儲升息且準備再度升息,公債收益率攀至19年新高。政策利率升至3.75%–4.00%,市場預期年底前再升息機率約達94%;10年期公債收益率於9月28日升至5.25%,為2007年6月以來最高。
3. 比特幣走勢追蹤納斯達克指數,與黃金脫鉤。比特幣與納斯達克指數均於9月21日同創階段新高,並於9月28日同步下跌;黃金過去一個月則下跌約6.7%。
加密市場與企業鏈
本季宏觀經濟壓力持續加劇,加密市場於第三季觸底反彈。我們將透過市場表現、交易平臺數據反映的資金流動,以及Robinhood與Circle所推出企業鏈上的資產活動,探討加密產業重心的轉移。
加密市場表現
2026年前兩季市場持續處於築底與復甦階段,交投清淡、槓桿意願低迷。進入8月,市場情緒明顯出現拐點。8月18日至19日,三項正面發展接連出台:一、美國財長貝森特宣布長期公債買回規模至少倍增,單次操作金額由20億美元提高至至少40億美元,向市場釋出流動性預期;二、美國證管會(SEC)發布《加密資產監管草案》徵求公眾意見,擬允許加密發行方於四年內籌資不超過500萬美元,或每年不超過7500萬美元,且資訊揭露要求遠低於傳統證券發行,為產業合規發行開啟門戶;三、川普於白宮召集Coinbase、Gemini、Ripple、Chainlink Labs等業界高管,全力推動在參議院受阻的《明確加密資產法》(CLARITY Act)(儘管該法案最終未獲通過)。此三項發展共同觸發激烈空頭逼倉:比特幣兩日內上漲近8%,一度逼近7萬美元;以太坊兩日漲幅達18%–20%,突破2250美元;24小時內清算總額約19億美元,絕大多數為空單。
此次「8月19日反彈」帶動整季復甦。比特幣第三季整體上漲42%,季末收於83,161美元;但因前期深度下跌,年初至今仍下跌約5.13%,較其歷史高點126,000美元仍低約34%。第三季主要屬彌補性反彈。
然而,資金仍高度集中於比特幣。8月比特幣上漲近25%期間,另類幣季節指數(Altcoin Season Index)由8月初約67跌至8月25日的39(「另類幣季節」門檻為75),比特幣市值占比維持在約60%(CoinMarketCap)。美國現貨比特幣ETF年初至今累計資金流,在7月中旬曾短暫轉為淨流出約58億美元,後於9月下旬恢復為淨流入;穩定幣總市值則從5月約3206億美元降至9月24日的3066億美元(DefiLlama)。新增資金主要透過ETF流入比特幣,鏈上美元餘額未見增長。
美股與加密資產交易
我司第二季報告曾指出:加密市場受衝擊最劇烈時刻已過,市場正緩步復甦。沿用與第二季一致之統計方法,本季相關數據已更新至第三季。
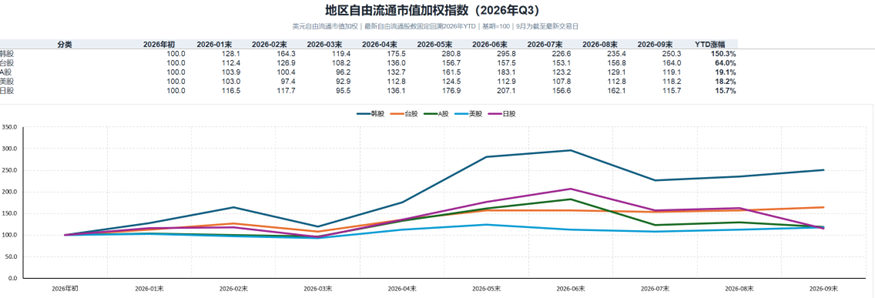
2026年第三季主要區域股市自由流通市值加權指數(ArkStream編製)
美股走勢與比特幣高度一致:7月築底,8月至9月復甦,9月創季度新高。這與第一部分結論相符:比特幣走勢更貼近以納斯達克為代表的科技股。
幣安(Binance)與Hyperliquid數據亦佐證我方判斷:8月起加密交易逐步回暖。
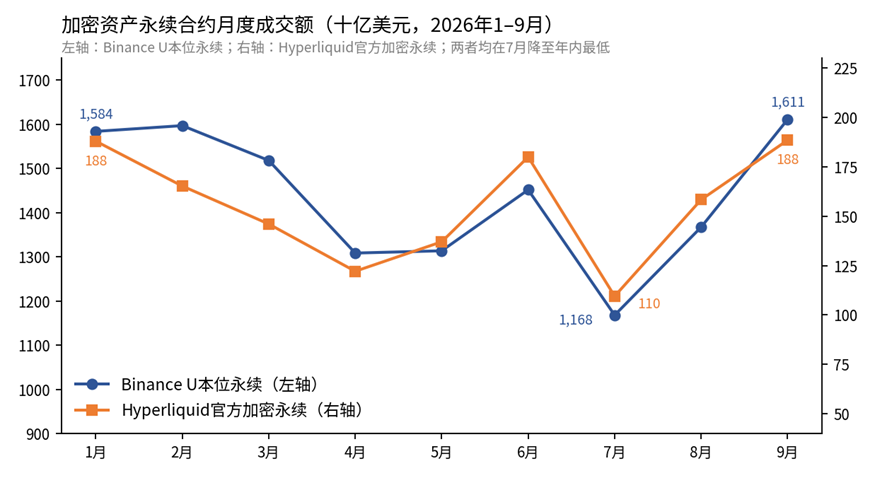
加密資產永續合約月度交易量(幣安、Hyperliquid,ArkStream編製)
7月,幣安USDT本位永續合約月交易量降至1.17兆美元,Hyperliquid官方加密永續合約則跌至1095億美元,均創年初至今新低;9月二者分別反彈至1.61兆美元與1884億美元,其中幣安USDT本位永續合約交易量已超越1月水準。同期幣安現貨交易量亦由1937億美元回升至3066億美元。
此波復甦主要係自7月低點反彈。第三季幣安USDT本位永續合約總交易量為4.15兆美元,較第一季度下降約12%;現貨交易量則下滑約28%;Hyperliquid官方加密永續合約總交易量為4562億美元,較第一季度下降約9%。同期產業增量交易量來自股票等真實資產(RWA)永續合約,詳見第三部分。
Robinhood Chain
第三季數據
Robinhood Chain是由Robinhood主導的以太坊Layer 2網絡,於2026年7月1日正式上線主網。第三季為其首個完整營運季度。鏈上核心產品為股票代幣,目標用戶涵蓋美國以外逾120國,支援7×24交易,並可作為抵押品存入借貸池。
截至9月30日,Robinhood Chain去中心化交易所(DEX)單日交易量約為13億美元,活躍地址達39.4萬個;9月4日單日營收達827萬美元,為當季最高。
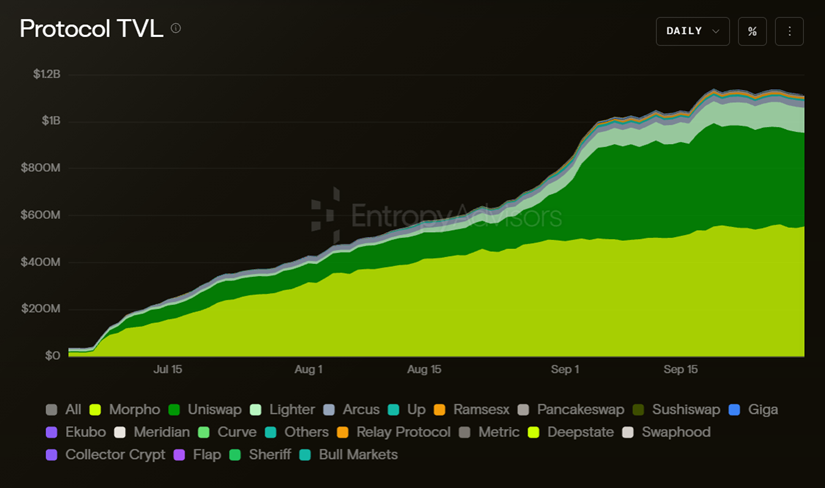
Robinhood Chain協議總鎖定價值(TVL)(Entropy Advisors統計)
根據Entropy Advisors統計,Robinhood Chain的TVL於9月底達11.2億美元,耗時三個月。作為對比:Hyperliquid的HyperEVM於2025年2月上線,至當年9月初耗時約7個月,TVL才達1.9–2億美元;Coinbase的Base鏈於2023年8月上線,至2024年9月耗時約13個月,TVL方突破20億美元。
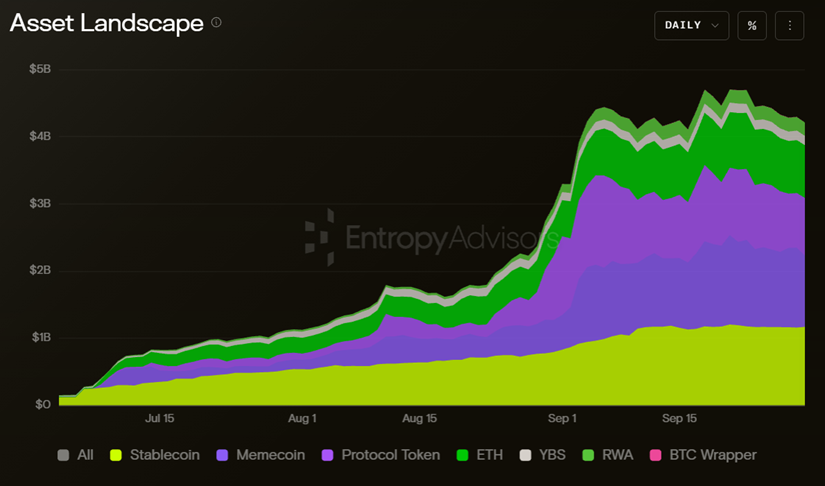
Robinhood Chain鏈上資產組成(Entropy Advisors統計)
截至9月底,鏈上資產總額達42.1億美元。9月初的快速增長主要由迷因代幣(meme tokens)與協議代幣驅動;穩定幣絕對規模同步擴張,但占比大幅稀釋;真實資產(RWA)及收益型穩定幣(YBS)規模增長緩慢,增速遠低於迷因代幣與協議代幣。此階段恰逢代幣發行平台Pons的交易與鑄造熱潮,其累計平台交易量已達45億美元。
鏈上資產
市值較高的資產主要為迷因代幣與代幣發行平台代幣。
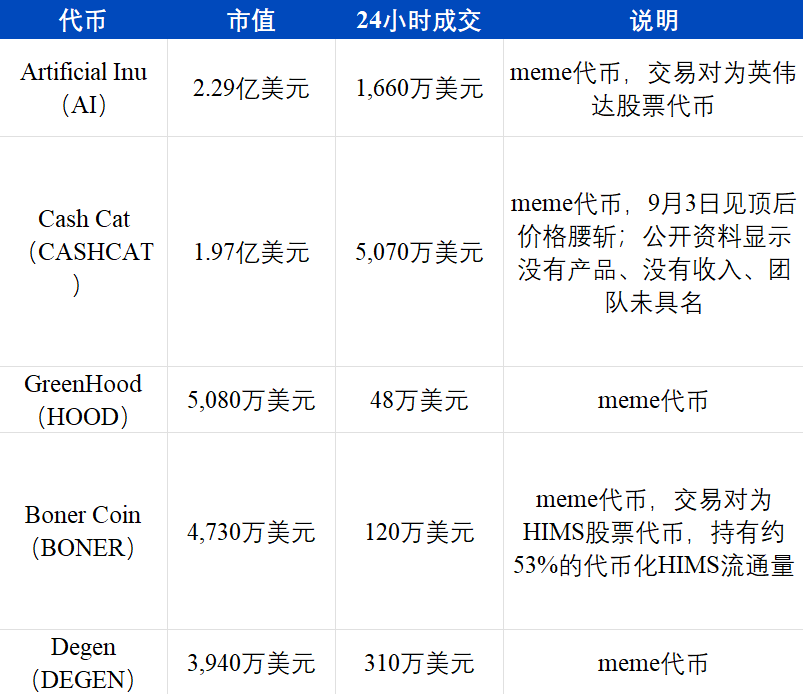
9月29日,Robinhood Chain上迷因代幣總市值約8.71億美元,24小時交易量約1.46億美元;代幣發行平台Pons的平台代幣PONS市值於8月由2000萬美元飆升至逾2億美元;市值排名第一的AI代幣與排名第四的BONER均以股票代幣作為交易對:前者以代幣化英偉達(Nvidia)股票定價,後者已累積持有逾半數代幣化HIMS股票;另一迷因代幣「A Meme Coin」則以代幣化AMC股票為交易對,借鑒2021年「迷因股」敘事。
代幣發行平台是鏈上收益最高的應用。Pons於9月2日單日發行約2.5萬種新代幣,累計手續費收入達1.746億美元;截至9月24日一週,Pons手續費收入約1950萬美元,較前一週的3500萬美元下滑。
股票代幣交易量正快速增長,但與迷因交易深度交織。據CoinDesk研究,Robinhood的代幣化股票9月交易量達65.7億美元,環比增長407%,佔整體市場42.0%,成為最大代幣化股票交易場所。根據Token Terminal數據,在截至9月23日的30天內,Robinhood Chain上股票代幣DEX交易量達104億美元,佔同期全鏈DEX交易量約19%,相較於上線頭兩個月的約8.7%明顯提升。其中,英偉達代幣交易量最高,累計達21億美元;蘋果、GameStop與SpaceX代幣化股票亦相對活躍。此方法論未排除迷因代幣與股票代幣間的交易對,部分以股票代幣定價的迷因交易(如AI與BONER)亦計入股票代幣交易量。
鎖倉資產數據則呈現相反趨勢。根據DefiLlama,鏈上代幣化資產約1.25億美元(採用更嚴格定義時約3200萬美元),僅佔TVL約6%,遠低於上線初期近三分之一的占比。鏈上約6.4億美元穩定幣中,USDG佔54.8%;USDe則於一個月內增長167%。
Circle與Arc
Circle旗下Arc公鏈主網於9月16日上線。其設計幾乎全方位面向機構:全部11家創始驗證節點均來自傳統金融與支付產業,包括貝萊德(BlackRock)、美國存管信託與清算公司(DTCC)、洲際交易所(ICE)、Visa、Mastercard、渣打銀行、MoneyGram、SBI、住友商事、Global Payments與Galaxy;交易手續費以USDC支付;結算於一秒內完成。今年5月,Circle以30億美元估值完成ARC代幣預售,籌集2.22億美元,由a16z領投,貝萊德與Apollo等機構參與。
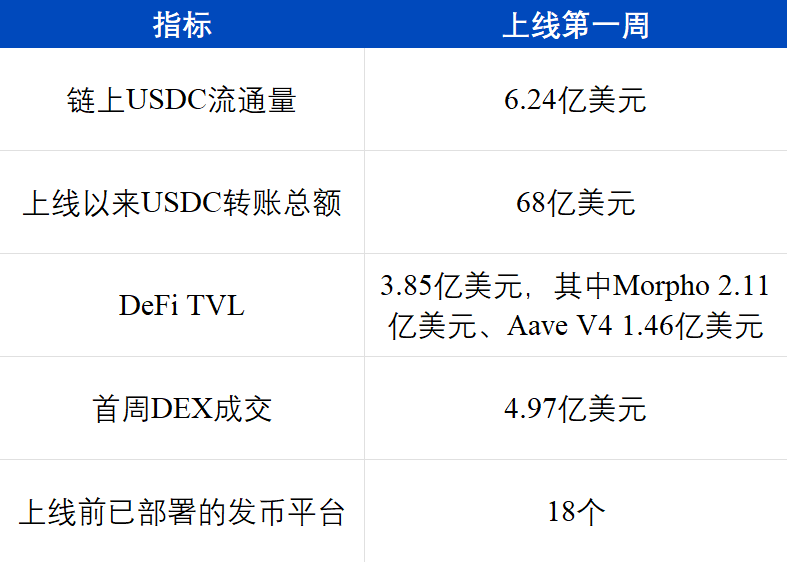
資金集中於借貸協議與USDC轉帳。TVL共3.85億美元,其中逾90%存入Morpho與Aave兩大借貸協議;穩定幣轉帳目前為該鏈最主導的活動。
儘管Circle希望藉Arc進一步拓展機構業務,但Arc上的交易端仍由迷因代幣主導。9月19日,Arc 24小時交易量前五名代幣為:代幣發行平台代幣ARGUS(424萬美元)、迷因代幣BCAT(411萬美元)、一款借用USDC名稱的社區迷因代幣(179萬美元)、代幣發行平台代幣TOLLY(93萬美元)與迷因代幣DUKE(84萬美元)。在一個以USDC為核心設計的機構公鏈上,前五名最活躍交易代幣中有三款為迷因代幣。Arc首批公布的生態項目中,外匯交易場所Hibachi是唯一明確有別於現有公鏈資產類別的方向,但尚無公開交易數據。
ArkStream認為企業級公鏈尚未帶來全新資產類別。Robinhood Chain上高市值代幣主要集中於迷因代幣與代幣發行平台代幣,大量股票代幣交易實際以迷因交易對形式出現;Arc資金集中於USDC借貸,交易則集中於迷因代幣與代幣發行平台代幣。若在Gas補貼與交易激勵退坡後,鏈上交易仍主要由迷因驅動,企業級公鏈的真實價值仍有待進一步驗證。
加密貨幣整合真實資產(RWA)之路
歷次牛市特徵
在界定本次RWA牛市前,我們先回顧過往牛市。
2017–2018年ICO牛市是加密史上首波真正大眾財富創造運動:專案透過發行代幣公開募資,散戶投資人為絕對主力,核心敘事為「去中心化顛覆式創新」,幾乎零准入門檻且無監管約束。該輪牛市中許多專案將區塊鏈視為錘子四處找釘子,在各領域催生「區塊鏈+」式簡報創新。相較於後續2020–2021年週期,本週期基礎設施仍不成熟,多數專案尚未進入可驗證階段;事後諸葛亮來看,當時相當比例專案本身即屬詐騙。
2020–2021 年去中心化金融(DeFi)與非同質化代幣(NFT)牛市發生在全球寬鬆貨幣政策背景下。USDT、USDC 等穩定幣的鏈上流通規模爆發式增長,成為串聯傳統美元體系與鏈上世界的關鍵管道。基礎設施成熟後,DeFi 開始發揮作用:自動做市商(AMM)作為流動性模型的創新,大幅激發財富效應;流動性挖礦的飛輪效應則快速推升價格。人們再度相信「區塊鏈+」,加密領域各類創新嘗試達至高峰。同時,因基礎設施已趨成熟,各類敘事也開始面臨真實考驗。代幣化與空投激勵延長了驗證週期,但多數敘事在隨後熊市中逐漸被證偽,元宇宙即為最典型之例。
除 DOGE 等早期迷因幣外,絕大多數迷因幣皆可追溯至 DeFi 夏季時期的 SUSHI。早期迷因幣並非純粹迷因,而是「迷因型 DeFi」:以戲謔手法提升 DeFi 專案社群傳播力,營運模式仍遵循傳統專案做法。當時湧現大量以動物、植物、食物為主題的迷因型 DeFi 專案。牛市後期,敘事證偽與迷因熱潮形成共鳴:加密玩家發現所謂「敘事」多為專案團隊收割用的包裝,反倒是看似公平分配的迷因幣獲得市場認可。其中最具代表性的即為 SHIB,其策略完全逆轉早期迷因型 DeFi:先打造迷因,再藉由 DeFi 與公鏈敘事吸收落地需求與拋壓。自 SHIB 起,愈來愈多迷因專案採用純迷因路線。後 DeFi 時代迷因的基本語言包括:公平啟動、社群身分認同、反風投敘事、名人催化、極低單位價格,以及社交媒體驅動的反射性。
2024–2025 年 ETF/迷因牛市標誌著資金入市方式的根本轉變:由貝萊德(BlackRock)IBIT 等傳統資產管理巨頭主導的現貨 ETF,成為美國證管會(SEC)監管下的合規資金入口;而以 Strategy 為代表的數位資產代幣(DAT),則透過公開交易公司股票間接持有比特幣等加密資產。此輪牛市未出現所謂的山寨幣普漲行情:比特幣大量吸納機構資金,但該資金並未自動輪動至山寨幣。山寨幣市場失去廣泛性普漲特徵,轉為「小熱點市場」:資金快速聚集、創造財富、又迅速消退,每一個新熱點平均週期不超過三個月。相較於 2020–2021 年牛市中資金依序由 BTC → ETH → 大型山寨幣 → 各領域山寨幣溢出,2024–2025 年牛市中的山寨幣漲勢則呈現「迷因拉升→AI 拉升→AI 拉升→迷因拉升」的交替模式;嚴格而言,當時絕大多數 AI 專案實為 AI 型迷因。
2023 年熊市的敘事證偽過程中,山寨幣步入「後敘事時代」:加密玩家不再相信敘事,全面擁抱迷因。2023 年底,BONK 與 WIF 在 Solana 上引爆迷因風潮。不同於前一週期的 SHIB,WIF 幾乎無複雜願景,亦無傳統意義上的路線圖,證明單靠意象、語言、社群共識與流動性,亦可在 Solana 上構建大規模資產。這標誌著 Solana 迷因市場正式從「生態系社群幣」邁入「注意力資產」階段。
Pump.fun 將迷因敘事推向頂峰,同時也標誌著加密敘事週期的全面終結。我們判斷:曾狂熱一時的 Solana 迷因牛市恐難重現,儘管第三季 Robinhood 鏈上出現「幣股迷因」短暫引發微型飆升。主因在於 Pump.fun 將迷因幣發行推入工業化流水線時代,迷因供給遠超零售級流動性。「公平迷因分配」認知的崩塌,對市場信心打擊之劇烈,不亞於當年風投幣信心崩塌。類似情況亦曾發生於 NFT 牛市:Blur 為 NFT 提供充沛流動性,而該流動性恰恰成為集中拋售的退出通道。
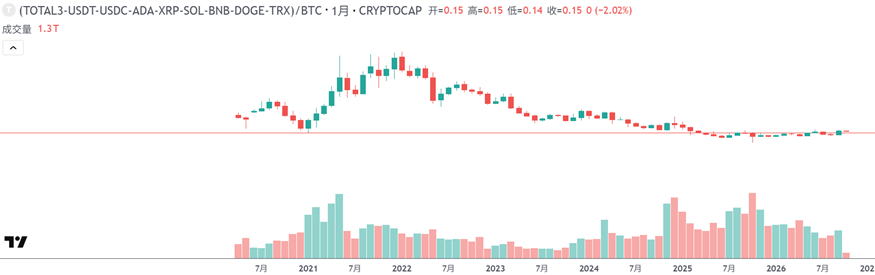
小型山寨幣/比特幣匯率(TradingView)
但如今,迷因牛市已徹底落幕。小型山寨幣對比特幣匯率亦印證此點:本輪漲幅主要集中於比特幣。2024 及 2025 年,美國比特幣現貨 ETF 全年淨流入分別達 352 億美元與 214 億美元(CoinDesk 數據),新資金主要經由 ETF 涌入比特幣,並未擴散至小型山寨幣;第二部分數據顯示,2026 年第三季的反彈同樣集中於比特幣。
在此時間窗口,我們尚無法界定加密現實資產(RWA)牛市的真正里程碑時刻,但 2026 年無疑是加密 RWA 元年。若僅用一字定義此輪牛市,最貼切者莫過於「融合」:過去加密世界扮演全球金融創新的試驗場;如今正融入現實生活,成為其中一環——一方面為穩定幣的全球擴張,另一方面則為股票等權益資產的代幣化流動性轉型。
前三輪牛市(ICO、DeFi/NFT、ETF/DAT)共同特徵為「單向滲透」:資金或敘事主要由加密原生世界向外輻射,吸引傳統世界關注與增量資金。而以 RWA 為核心敘事的本波牛市最顯著特徵則為「雙向融合」:一端是以幣安、Coinbase、Kraken 為代表的主流中心化交易所主動向外延伸,將股票、商品、指數等傳統資產上鏈;另一端則是以 Robinhood 為代表的網路券商反向而行,自建公鏈、發行代幣,並將證券經紀業務根基遷移至鏈上。
交易平台與 RWA 永續合約
此波 RWA 牛市最直接體現,即是幣安與 Hyperliquid 等平台股票類 RWA 永續合約交易量,亦為 2026 年加密產業增量交易量的主要來源。
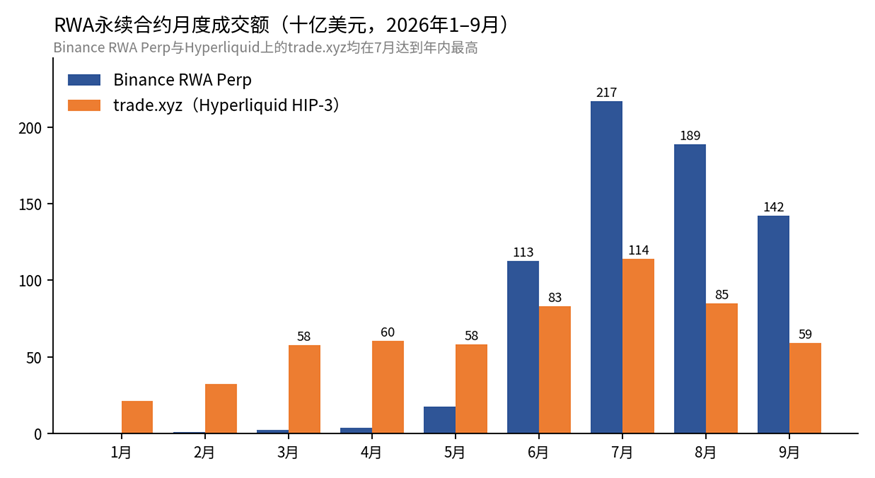
每月 RWA 永續合約交易量(幣安、Hyperliquid,ArkStream 整理)
幣安 RWA 永續合約月交易量由 1 月 4.1 億美元攀升至 7 月 2,169 億美元;Hyperliquid 下 HIP-3 架構之 trade.xyz 於 7 月達 1,141 億美元,均創年度新高。8 月起兩者雖回落,9 月仍分別達 1,420 億美元與 593 億美元,明顯高於第二季水準。第三季幣安 RWA 永續合約交易額達 5,477 億美元,逾第二季四倍,佔其永續合約總交易額 11.7%,相較第一季不足 0.1%。
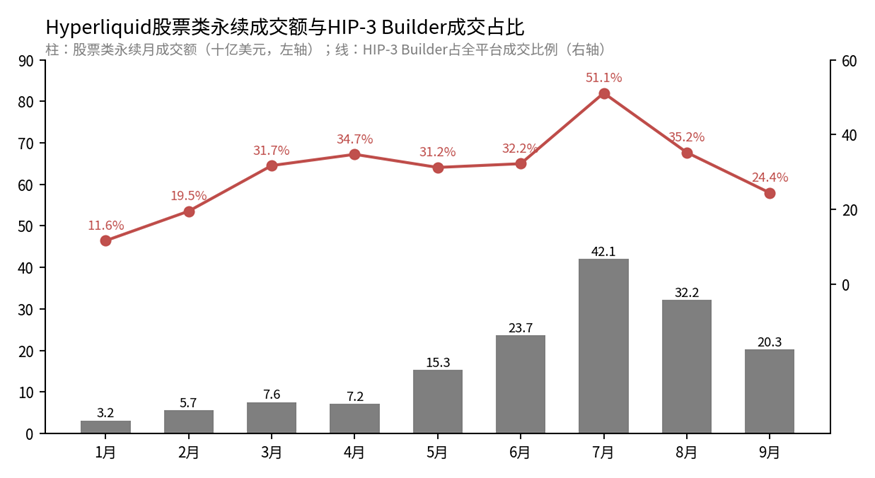
Hyperliquid 股票永續合約交易量及 HIP-3 Builder 成交占比(Hyperliquid,ArkStream 整理)
在Hyperliquid平台上,HIP-3 Builder交易量從第一季度的1324億美元增至第三季度的2612億美元,股權永續合約則由165億美元升至946億美元;按月計,HIP-3 Builder佔整體交易量比重於7月達51.1%,之後回落至9月的24.4%;股權永續合約月交易量亦從7月的421億美元降至9月的203億美元。同期,幣安與Hyperliquid的加密貨幣永續合約交易量均低於第一季度,產業幾乎全部交易量增長皆來自真實資產(RWA)永續合約(資料來源:幣安、Hyperliquid官方API)。
放眼整個產業,根據CryptoRank統計,RWA永續去中心化交易所(DEX)於第三季度總交易量達3650億美元,季增32%,其中股權類資產貢獻1750億美元,占比約48%;據CoinDesk研究,加密交易平台於2026年上半年處理近1兆美元RWA相關交易量,僅幣安即占60.9%市占率。黃金、白銀、原油等商品永續合約,以及SpaceX等上市前(Pre-IPO)合約,均已成為交易平台新交易量來源。
交易平台正加速轉型,從純粹的加密資產撮合場所,升級為「萬物皆可交易」的綜合金融基礎設施。Coinbase已與Yahoo Finance合作,整合加密資產與傳統股票的市場數據及交易通道,推進其「萬物交易所」願景;Kraken則基於xStocks框架推出受監管之代幣化股權永續合約,向非美國用戶提供最高20倍槓桿及7×24交易;幣安則透過Binance Alpha引入Ondo Finance提供的代幣化資產曝險。幣安第三季度上幣資料亦反映此趨勢,誠可謂已蛻變為「股票幣安(Stockbinance)」。
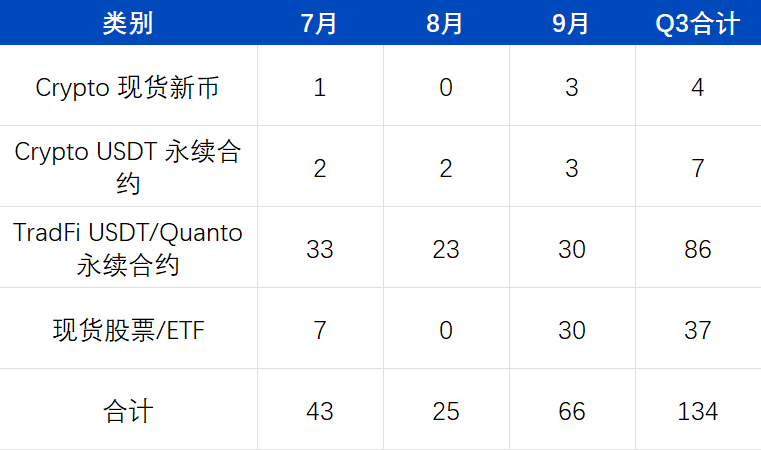
幣安2026年第三季度新增交易標的(ArkStream整理)
本季度,幣安共新增134種交易標的,含86檔傳統金融(TradFi)永續合約與37檔現貨股票及ETF,僅11檔為新加密現貨代幣與永續合約合計。
代幣化股票與鏈上真實資產(RWA)
據幣安研究,截至9月15日,鏈上RWA市場規模達341.8億美元,年初至今成長85.2%;其中美國國庫券與貨幣市場基金達182.9億美元,貢獻年增額的54.7%;代幣化股票達44.3億美元,年增390.4%,佔RWA比重由年初4.9%升至13.0%。私人信貸為非國庫券類別中成長最快者;黃金等商品、公司債與公債、不動產、航運融資、再生能源等另類資產亦加速上鏈。貝萊德(BlackRock)、富蘭克林坦伯頓(Franklin Templeton)、富達(Fidelity)、摩根大通(JPMorgan)、阿波羅(Apollo)等主流金融機構,連同Securitize、InvestaX、IXS等代幣化平台,構成本次RWA浪潮主要機構供應方。DTCC已與約40家機構完成證券、ETF與國庫券代幣化的生產環境實盤測試,預計10月全面商用;新加坡「守護者計畫(Project Guardian)」參與機構亦擴增至逾40家。
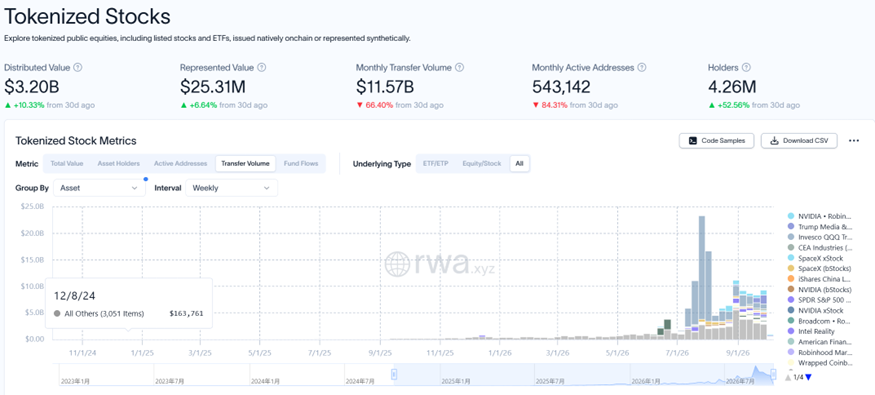
截至2026年9月底代幣化股票全市場資料(rwa.xyz)
代幣化股票為成長最速類別。據CoinDesk研究,9月全市場代幣化股票市值達48.7億美元,單月交易量達156億美元,雙創歷史新高。鏈上代幣化股票轉帳量於7月見頂後回落,但8月與9月仍顯著高於6月前水準;持倉地址數達426萬個。
經紀商端,Robinhood為本季最受關注案例。9月,Robinhood躍居最大代幣化股票交易場所,佔全市場交易量42.0%;然而如第二部分所述,Robinhood Chain上高市值資產仍以迷因幣與代幣發行平台代幣為主,股票代幣僅佔鎖倉價值約6%。Robinhood於融合之路的優勢,更在橫跨38國、用戶逾2800萬的入口地位。
產業觀察者將此現象總結為「數位資產與傳統資產之界線正從雙向同步消融」:加密交易平台致力變得更像傳統交易場所,傳統券商則努力變得更像加密交易平台。就增量交易量而言,交易平台端目前領先,股票等資產之RWA永續合約構成本輪增量成長主力;經紀商端,鏈上股票代幣仍處早期階段。
用戶與技術之融合
無論是幣安或Robinhood,在此「融合之路」的歷史窗口期,目標一致:成為全球多元資產投資產品之門戶。此融合不僅限於交易標的本身。
用戶融合:截至2025年底,全球加密資產持有者約7.2–7.4億人,佔全球人口約9%。但持有不等於使用:經去重後,活躍加密用戶約4000–7000萬人,僅佔持有者基數6%–10%。加密資產已廣泛覆蓋資產持有者,然距成為高頻使用的金融基礎設施,仍有明顯落差需彌補。
技術融合:2025年,Stripe與Shopify宣布,34國數百萬商家將接受USDC付款:消費者以鏈上USDC支付,商家直接收取本地法幣,資金如一般刷卡收入般入帳,無須管理錢包、Gas費或穩定幣兌換。Polymarket則代表加密技術進入現實世界的另一路徑:保留區塊鏈可視性,結合穩定幣結算、公開倉位與智慧合約託管,打造傳統媒體與賭博平台間前所未有的即時機率市場。其突破在於讓政治觀察者、交易員、記者與普羅大眾開始視鏈上價格為資訊來源——圈外用戶是否購買加密資產,反屬次要。
過去談及加密貨幣,人們聯想到的是密碼龐克、投機市場、邊緣市場與金融實驗場;隨著RWA發展,加密貨幣正融入真實生活,亦從現實生活中汲取成長養分。
買回代幣之市場表現
當市場增量資金日益湧向RWA、代幣化股票、穩定幣等「類傳統金融(TradFi-like)」資產,純粹原生加密代幣能否留住資金,已成此輪週期中各加密專案的核心考驗。買回代幣(buyback tokens)——即專案將部分協議營收用於二級市場買回並銷毀或再分配自身代幣,典型如Hyperliquid的HYPE與Pump.fun的PUMP——正是市場檢驗「協議能否產生真實現金流、能否將價值回饋代幣」之指標,呼應RWA資產所強調的「可驗證現金流與收益」邏輯。
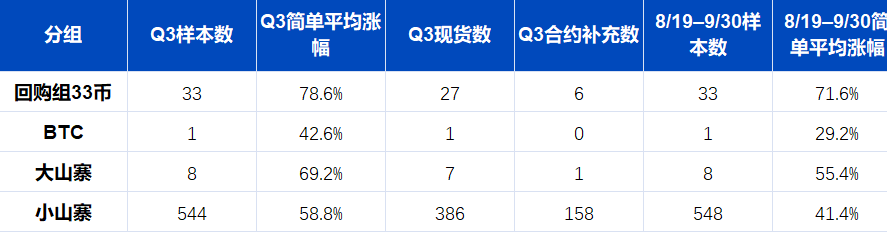
幣安買回代幣2026年第三季度價格表現(ArkStream整理)
ArkStream 整理了幣安上各專案的表現,以現貨數據為主要指標、期貨為輔助。第三季整體而言,買回群組的 33 款代幣平均上漲 78.6%,比特幣上漲 42.6%,8 款大型替代幣平均上漲 69.2%,544 款小型替代幣平均上漲 58.8%。自 8 月 19 日比特幣真正轉強起至季度末,買回群組平均上漲 71.6%,比特幣上漲 29.2%,大型替代幣上漲 55.4%,小型替代幣上漲 41.4%。無論觀察整季或 8 月 19 日後區間,買回群組代幣均跑贏其他替代幣。本資料集中另有一現象:大型替代幣相較比特幣彈性更高,而小型替代幣整體則落後於大型替代幣。雖小型替代幣平均漲幅高於比特幣,但屬從先前更深跌幅中的反彈,其對比特幣匯率仍處多年低點。這也印證我方觀點:若無買回支撐價值捕獲,絕大多數替代幣難以如迷因幣般吸引市場關注,終將在市場中逐漸式微。
對加密專案而言,這正是本次 RWA 多頭行情所提出的真實考驗。RWA 與證券化股票等資產,憑藉明確底層現金流與高監管接受度,持續吸引增量資金。若原生加密專案無法證明自身具備可持續、可驗證的協議營收與價值捕獲機制(無論透過買回、股息或其他形式),便可能在下一波資金重配置中被邊緣化。少數真正具備現金流生成能力、且願意透過買回等機制向代幣持有人轉移價值的領先協議(如 Hyperliquid),有望在「類 RWA」估值體系重建中脫穎而出,成為串聯原生加密敘事與傳統金融估值邏輯的橋樑。ArkStream 認為,未來幾季「協議營收與買回之可持續性」將取代單純 TVL 或交易量,成為衡量加密專案基本面品質更關鍵的指標。
投機性需求不會消失,迷因幣與敘事驅動型專案仍將保有其市場空間;但對絕大多數專案而言,發行代幣募資的黃金時代已結束,加密專案接下來面臨的是全面競爭。本文撰寫期間,Blast 與 Abstract 宣布關閉;同期,中心化交易所亦持續下架加密資產,幣安於第三季累計下架 15 款現貨資產與 13 款期貨資產。此類清理不會迅速終止,而是加密邁向 RWA 整合過程中不可或缺的陣痛。一旦整合之路啟動,加密將浴火重生。
摘要
宏觀層面,美伊衝突屢次升級,布倫特原油價由 73.74 美元漲破 108 美元,汽油價格年增 27.4%,一年期消費者通膨預期升至 4.6%。聯準會完成 2023 年以來首次升息,市場預期年底前再升息一碼機率約 94%;10 年期公債殖利率於 9 月 28 日升至 5.25%,為 2007 年 6 月以來新高。比特幣走勢與那斯達克同步,但與黃金脫鉤。
加密層面,市場於 8 月 19 日後明顯復甦,比特幣第三季上漲 42%,但替代幣季節指數與比特幣主導率顯示資金仍高度集中於比特幣;加密永續合約於 7 月觸底、9 月反彈,惟第三季交易量仍低於第一季。Robinhood Chain 與 Arc 上線後交易量快速成長,但交易主力仍為迷因幣,股票代幣與機構結算仍處早期階段。
產業層面,本次 RWA 多頭行情主要體現在幣安與 Hyperliquid 等平台股票類 RWA 永續合約交易量增長,構成 2026 年加密產業主要交易增量;鏈上 RWA 規模年迄今成長 85.2%(幣安研究)。迷因幣多頭行情已徹底落幕,新資金主要透過 ETF 進場比特幣;在原生加密專案中,具協議營收及持續買回機制的代幣,表現明顯優於其他替代幣。
我方基準情境為:在霍爾木茲海峽恢復通航、油價與公債殖利率顯著回落前,比特幣最可能持續隨美國股市風險偏好波動;加密專案間分化可能持續擴大,「協議營收與買回之可持續性」將成為更關鍵的篩選標準。
原文連結