截至 2026 年 10 月 19 日,本文審查的公開資料並未證實 Value Aligned Research Advisors(俗稱 VARA)已崩盤或進入強制清算。報導描述的是清算傳言,而非已確認的基金關閉。
這個區別很重要。股價下跌無法確定是誰在賣出,舊的持股披露也無法揭示基金目前的財務狀況。儘管如此,這些猜測引出了一個有用的問題:槓桿曝險如何將對 AI 長期增長的信心轉變為眼前的融資問題?
VARA 清算傳言的實際內容是什麼?
根據 Bloomingbit 10 月 16 日的報導,10 月 15 日社交媒體和投資者論壇上流傳著關於 VARA 在遭受損失後正在拋售投資的猜測。該報導明確指出,所謂的清算尚未得到證實。它並未確立清算金額或已完成的結束營運。
因此,謹慎的描述是未經證實的清算傳言。“崩盤”是市場術語,而非精確的財務狀況。它可能指大幅回撤、強制減倉、基金關閉或破產——這些都是截然不同的結果。
缺乏公開確認也不能證明這些傳言是錯誤的。這意味著現有證據不支持將其視為已發生的事件。
為何 401 億美元的持股數字需要背景資訊
一個數字有助於解釋為何這個故事引起了關注。VARA截至 2026 年 6 月 30 日的季度 13F 表格報告了約401 億美元的總計資訊表格價值,涵蓋 123 項資產。這個數字來自一份過時的監管披露,而非即時投資組合報表。
將此稱為“消失的 400 億美元基金”將超出該文件所確立的範圍。
13F 並非完整的資產負債表。它排除了空頭股票部位和已發行的期權,而報告的期權項目通常描述標的證券而非支付的權利金。總計金額不能簡單地視為投資者資本、淨資產或虧損的資金。美國證券交易委員會在其Form 13F 指南中解釋了這些報告限制。
還有一個時間問題:6 月份的持股不能確定 10 月份的部位。將後續股價下跌應用於未變的歷史投資組合將產生假設性估計,而非已證實的基金表現。
槓桿如何將賣壓轉變為強制平倉
以下範例說明了這種機制;這並非 VARA 實際槓桿的估計。
想像一個投資組合,擁有 1 億美元的投資者權益和 3 億美元的借款融資。它持有 4 億美元的資產,相對於權益有四倍的總資產曝險。
如果這些資產下跌 10%,其價值將降至 3.6 億美元。假設債務仍為 3 億美元,並忽略成本,權益將降至 6000 萬美元——這是40% 的損失。
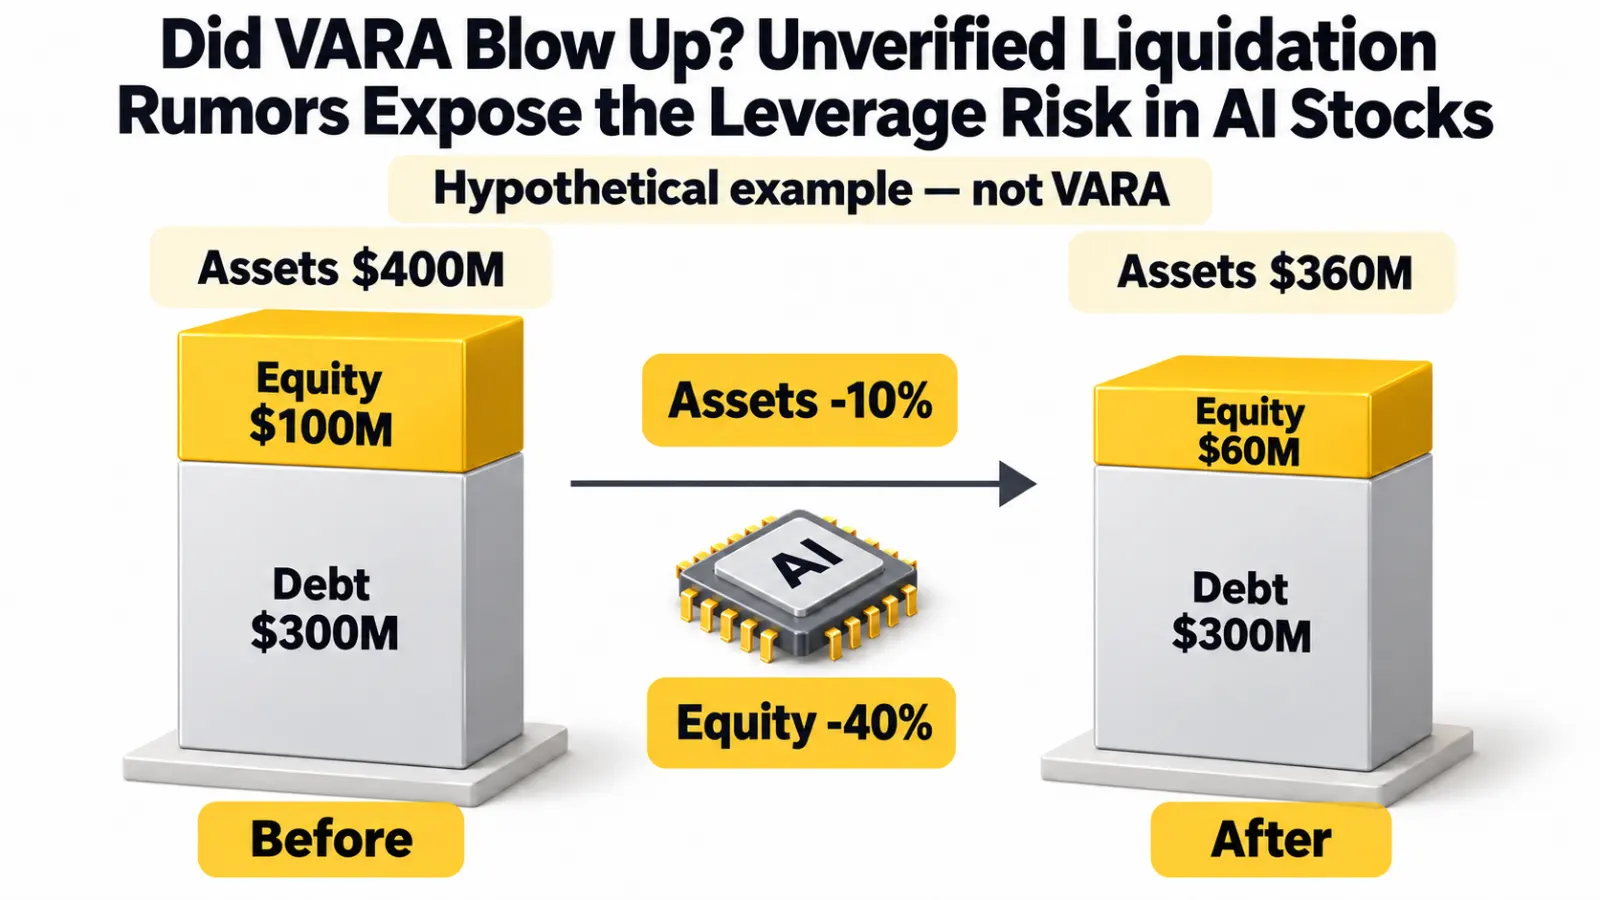
簡化的假設範例,非 VARA 的實際槓桿或損失。假設債務保持不變;融資成本和其他投資組合曝險被排除在外。
借款並未隨著資產一起下降。該投資組合現在有 3.6 億美元的曝險對抗 6000 萬美元的權益,將該比例從四倍提高到六倍。
貸方可能會要求更多抵押品或要求減輕曝險。為滿足此要求而進行的出售可能會壓低價格,對其他槓桿持有人造成壓力。
期權增加了進一步的複雜性。它們對價格、波動性和時間變化的敏感度不同,因此將股票的跌幅乘以單一槓桿數字可能無法描述實際結果。
為何不同的 AI 股票會一起下跌
一個投資組合可以持有許多公司,同時仍然曝險於一個主要的經濟假設。
晶片供應商、雲端運營商、數據中心開發商和電力設備企業佔據不同的行業。然而,它們的估值可能都部分取決於持續的 AI 基礎設施支出。
如果對該支出的預期減弱——或融資成本變得更高——幾項持股可能會同時面臨壓力。持有不同的股票並不一定能分散潛在風險。
強制平倉可能會加強這種聯繫。面臨現金要求的經理可能會出售其流動性最高的投資,而不僅僅是前景最黯淡的公司。持有類似部位的其他基金隨後會遭受損失,可能引發進一步的減倉。
這是同步下跌的一種可能解釋。它並不能證明是某個特定基金造成的。單純的價格走勢無法區分由保證金驅動的賣壓與普通的獲利了結、估值變化或不斷惡化的業務預期。
融資問題與 AI 需求崩潰不同
AI 的投資案例與 AI 交易的融資結構是兩個獨立的問題。
一家公司在股價下跌的同時可能繼續增加收入,因為投資者先前已為更快的增長定價。一個基金也可能持有廣泛正確的長期觀點,但使用了借款,導致短期損失的空間過小。
反之,將每次下跌都描述為“僅僅是去槓桿化”也可能同樣具有誤導性。融資壓力可能暴露真實的弱點:昂貴的擴張、不確定的利用率、客戶集中度或晚於債務支付的現金流。
對於 AI 基礎設施業務,有用的問題在於將需求轉化為現金:
- 已宣布的承諾是否產生了已確認的收入?
- 營運現金產生是否跟得上擴張步伐?
- 債務何時到期,再融資成本可能是多少?
- 該業務在多大程度上依賴少數客戶?
這些問題有助於將暫時的部位衝擊與企業價值的持久變化區分開來。僅憑 VARA 的傳言無法推斷出任何一個答案。
什麼才能真正釐清情況?
更強的證據將包括來自經理的歸因聲明、經過驗證的投資者溝通或獨立驗證的報告,解釋任何部位減持的範圍。
細節很重要。部分減輕槓桿與關閉基金不同。有序退還資本不等於破產。巨額虧損並不意味著所有部位都已清算。
後續的持股披露可能會提供額外的歷史資訊,但它們不一定能揭示在特定交易日是誰賣出或為何賣出。
對於交易者而言,不確定性應反映在部位規模上,而不是被自信的敘事所取代。假設的強制賣方可能會比預期賣得更久。同樣,未經證實的崩盤故事也可能突然逆轉。
利用槓桿交易任何一種解釋都會增加在潛在論點有時間發揮作用之前就可能被清算的風險。
常見問題
VARA 的崩盤是否已確認?
本文審查的公開資料並未證實其崩盤或強制清算。該指控應保持標記為未經證實。
401 億美元的披露是否顯示 VARA 的損失?
否。這是歷史上的 13F 報告數字,而非損失報表、淨資產計算或當前持股記錄。
強制平倉是否保證反彈?
否。如果賣壓消退,價格可能會反彈,但估值、收益和融資問題可能會繼續對受影響的公司造成壓力。
結論
VARA 的清算傳言不應被報導為已確認的基金失敗。歷史持股和同步的股價下跌並不能證實當前的槓桿、已實現的損失或破產。
更廣泛的教訓更為持久:一個有前景的行業並不能使每個融資結構都可持續。AI 需求、企業盈利能力和交易者承受波動性的能力是三件不同的事情。


