Dev platformların ve mikro yazılım şirketlerinin yükselişi, orta ölçekli tek noktalı çözümler için tehlikeli bir durum yaratıyor
 Tapbit Wire
Orijinal Derleme: Deep Tide TechFlow
Deep Tide Kılavuzu: 537 Amerikan unicornu, 2021 balon dönemi değerlemelerini hâlâ koruyor; 'AI Native' etiketi artık bir avantajdan risk noktasına dönüşüyor. Şu anda fon toplayan ya da opsiyon tutan uzmanlar için bu makale, gerçek değerlemeleri ile sorgulanmamış kağıt rakamları ayırt etmenize yardımcı olur.
537 Amerikan unicornu, 2021–22 balon dönemi değerlemelerini hâlâ taşıyor. Bunlar hâlâ geçerli mi?
Kurucular ve erken dönem çalışanlar, son tur değerlemesini genellikle bir skor tablosu gibi görürler. Bu, sermaye yapısı tablosundaki rakamdır, basın duyurularındaki rakamdır ve herkesin hisse değerini tahmin etmek için kullandığı rakamdır.
Ancak PitchBook’un 2026 Q3 nicel bakış raporundan gelen yeni veriler, çoğu Amerikan unicornu için bu rakamın birkaç yıldır piyasa tarafından gerçek anlamda test edilmediğini gösteriyor.
PitchBook, tüm aktif Amerikan unicornlarını inceleyerek, son fiyatlandırılmış finansman turunu tamamladıkları yıla göre kategorileştirdi.
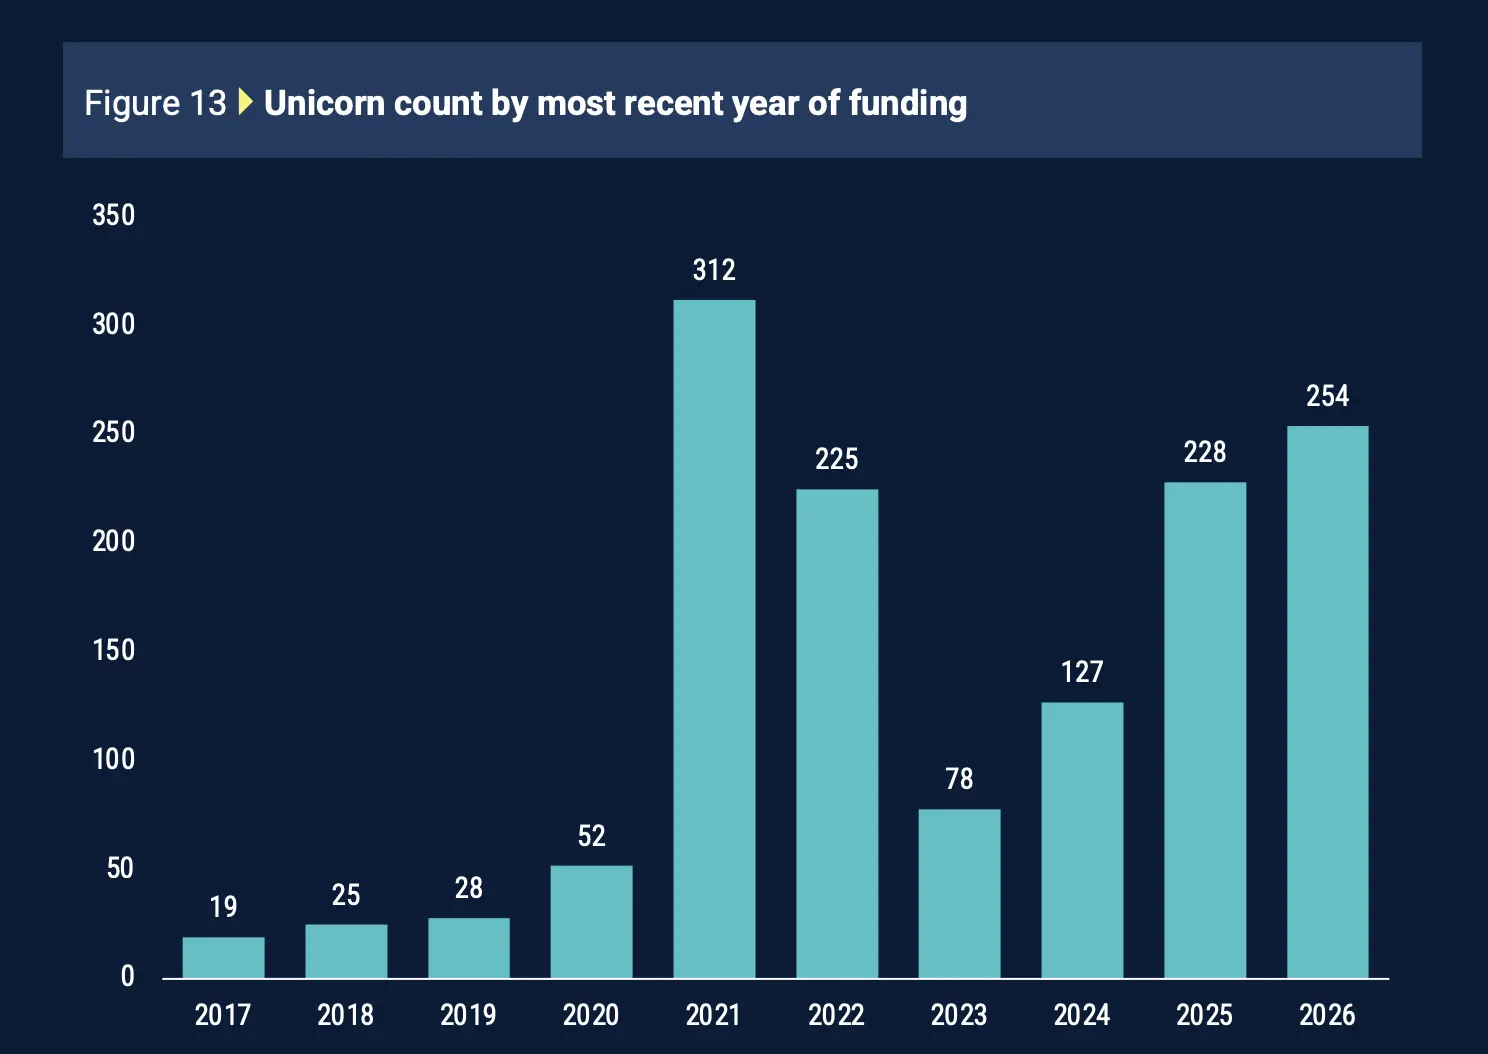
964 aktif Amerikan unicornu arasında, 312’si son fonlamasını 2021’de, diğer 225’i ise 2022’de tamamladı. Bu da, 537 şirketin (tüm unicorn grubunun yaklaşık %56’sı) girişim sermayesi tarihindeki en pahalı finansman döneminde belirlenen değerlemeleri hâlâ taşıdığını gösteriyor.
Nakit artık bu rakamları karşılamayacak. Girişim sermayesi fonlarının varlık değeri net payında yalnızca %7,9’luk bir oran oluşturuyor; bu, uzun vadeli ortalama olan %14,5’in neredeyse yarısıdır. PitchBook, fon getirilerinin 2020–2022 yıllarındaki şişmiş değerlemeler tarafından doğrudan aşağı çekildiğini belirtiyor.
Bu şirketler fiyatları gerçekten test etmeye gittiğinde genellikle dayanamıyorlar. Kamu piyasası yatırımcıları, özel piyasa fiyatlarını ödemeyi reddediyor. Chime’ın IPO değerlemesi, özel piyasa zirvesine kıyasla önemli ölçüde küçüldü; ikincil piyasa alıcıları ise son finansman turunu çok yıl önce tamamlayan şirketlere, yakın zamanda turunu tamamlayanlara kıyasla çok daha büyük indirimler sunuyor.
Bunun arkasında ikinci bir eğilim de var. Bu şirketlerin çoğu, devam edememeleri nedeniyle değil; herhangi bir yeni fiyatlandırma olayının kendilerini daha düşük bir rakamla yüz yüze bırakmasına izin vermemek için aktif olarak fon toplamayı veya halka arzı ertelemeyi seçiyorlar. Özel kalmak ve sessiz kalmak, 2021 değerlemesinin kağıt üzerinde kalmasını sağlıyor. İşte bu yüzden piyasa aynı anda rekor düzeyde kağıt değerleriyle birlikte rekor düzeyde ‘tutulmuş’ değerler de görebiliyor.
Peki, unicorn çılgınlığı gerçek mi yoksa sadece doğrulanmamış bir rakam mı?
Birçok şirket için her iki ifade de doğru olabilir. Bazı şirketler gerçekten 2021 değerlemelerine ulaşmış ve bugün bunları kolayca sürdürebiliyor. Ancak piyasa, bu kategoride hangi şirketlerin olduğunu doğrulayamaz çünkü o zamandan beri fon toplamamış ya da gerçek fiyatlara göre satış yapmamışlar. Dört yıllık bir değerleme bir yalan değildir; yalnızca doğrulanmamıştır.
Tam da bu nokta kurucular ve çalışanların dikkatli olması gereken yerdir.
Şirketinizin son finansmanı 2021 veya 2022’de gerçekleştiyse, sermaye yapısı tablosundaki değerleme, sahip olduğunuz en iyimser rakamdır ve bu, bugünkü gerçek değerinize eşit olmak zorunda değildir. Bu durum, bir sonraki turu nasıl müzakerede bulduğunuzu, opsiyonlarınızı nasıl kullanacağınızı ve ekibinize opsiyonlarınızın ne anlama geldiğini nasıl açıklayacağınızı etkiler. Yatırımcılar için de geçerlidir: Bir fonun bu şirketler için güçlü gerçekleşmemiş kazançlar göstermesi, yalnızca kağıt rakamları bildirmesidir; gerçek nakit değil.
Gerçek risk, değerlemenin görünenden daha düşük olabileceği değil; finansman, işe alım veya opsiyon kullanım kararları alırken, 2021’de belirlenen rakamı bugün piyasanın hâlâ ödemeye hazır olduğu fiyat olarak kabul etmenizdir.
Başlangıç şirketlerine 'Yapay Zeka Doğalı' demek, değerleme oranınızı aslında düşürebilir mi?
Bir yapay zeka şirketi olarak tanımlanmak hâlâ değerleme primi sağlayabilir. Ancak yatırımcılar artık ikinci bir soruyu sormaya başlıyor: Bu şirketin ne kadarı gerçekten yapay zekâ sayesinde korunaklıdır?
Bu analizin verileri, piyasının aynı 'Yapay Zeka Doğalı' etiketiyle sınıflandırılan şirketleri tamamen farklı kategorilere ayırmaya başladığını gösteriyor.
Yapay zeka primi hâlâ geçerli: Carta'nın 2026 yılının ilk yarısına ait verileri, yapay zeka başlangıç şirketlerinin tohum turu fonlamalarında yapay zeka olmayan şirketlerle yaklaşık aynı miktarda para topladığını, ancak değerlemelerinin %50 daha yüksek olduğunu gösteriyor.
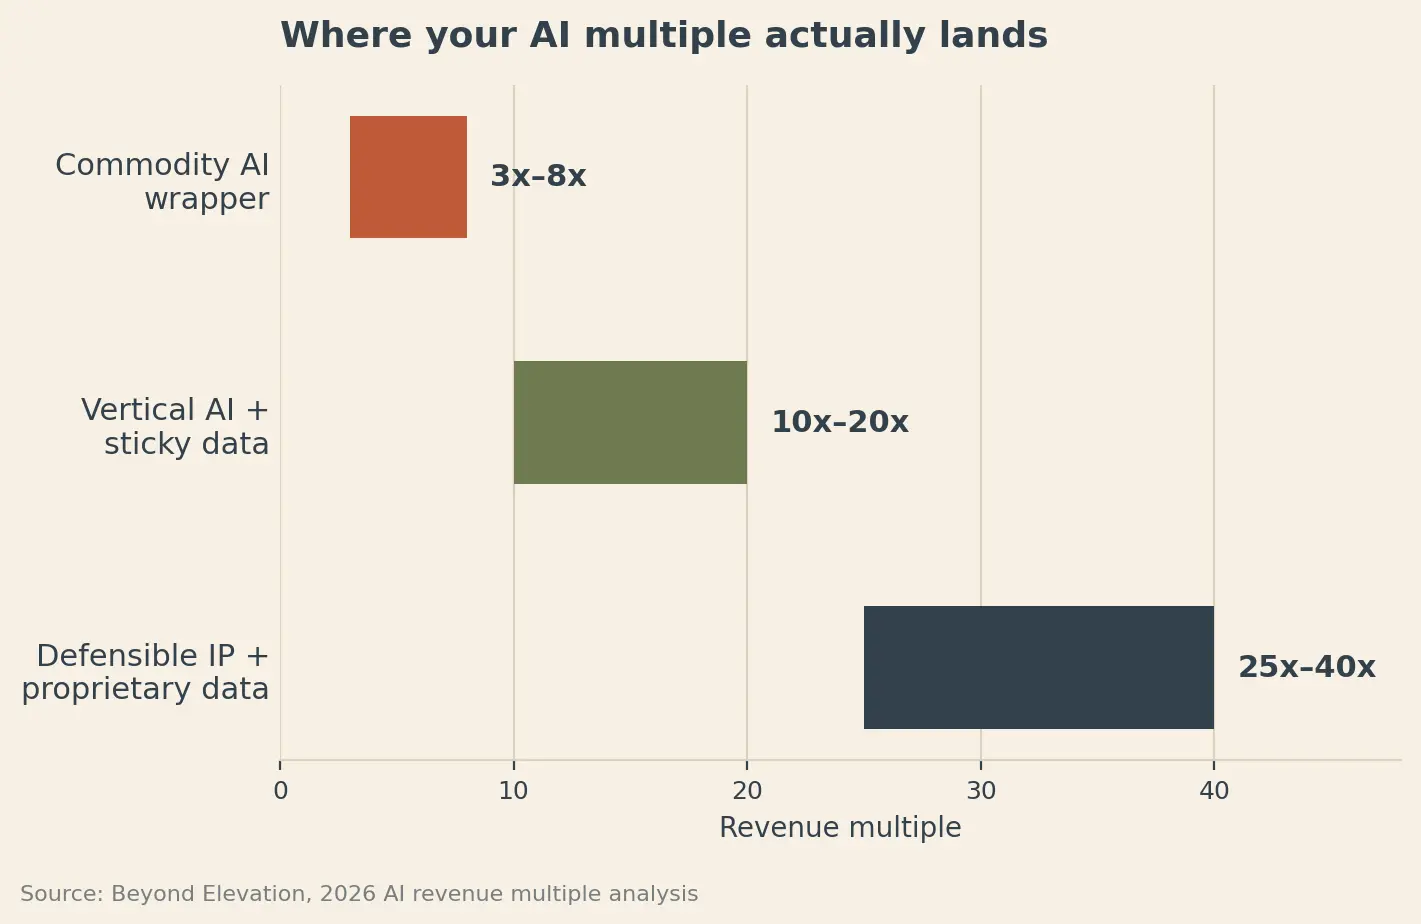
Ancak her yapay zeka şirketi aynı primi alamıyor: Analiz, standartlaşmış yapay zeka 'kabuk' şirketlerini gelirlerinin 3–8 katı, yapışkan özel veriye sahip dikey yapay zeka ürünlerini 10–20 katı ve gerçekten fikri mülkiyet ile özel veriye sahip şirketleri ise 25–40 katı olarak değerlendirmektedir.
Şirket ne kadar olgunsa, inceleme o kadar sıkı olur: Tohum turunda, korunabilir fikri mülkiyete sahip olmayan şirketler, daha korunaklı rakiplerine kıyasla %20–30 indirimle değerlendirilir. Seri A evresinde bu fark %30–40’a genişler.
Bu nedenle bir ürüne yalnızca yapay zeka eklemek giderek anlamsız hâle geliyor.
Yatırımcılar, yapay zeka etiketini çıkardıktan sonra geriye ne kaldığını giderek daha çok merak ediyor.
Başka bir başlangıç şirketi, aynı temel model API’sini çağırarak bir ürün oluşturabilir mi? Her yeni müşteri, doğruluk, çözüm süresi veya eşleştirme kalitesi gibi ölçülebilir biçimde ürünün zaman içinde gelişmesini sağlayan özel veri üretiyor mu? Yazılım iş akışına o kadar derinlemesine entegre mi ki yerine koymak acı verici olur? Çıkarım hacmi on katına çıktığında birim ekonomik modeli hâlâ geçerli mi?
Bu sorular, bir sonraki finans turundan önce kurucuların incelemesi gereken dört alanı işaret ediyor: teknolojik ayrıştırma, özel veri, iş akışı kilidi ve ölçeklenmeye dayalı birim ekonomik modeller.
Teknolojik ayrıştırmanın gerçek testi şaşırtıcı derecede basittir: Altta yatan modeli değiştirin. Ana model tedarikçinizi benzer düzeyde başka bir modele değiştirdiğinizde ürün üzerinde küçük bir değişiklik oluşuyorsa, yatırımcılar teknolojik savunma alanınızın nerede olduğunu göremeyebilir.
Özel veri açısından yalnızca kullanıcı sayısı yeterli değildir. Daha güçlü bir gösterge, kullanım arttıkça ürünün doğruluk, çözüm süresi veya eşleştirme kalitesi gibi ölçütlerde ölçülebilir biçimde gelişmesini sağlayan veri üretimidir.
İş akışı derinliği de başka bir ipucudur. Ürünü daha derinlemesine entegre eden müşterilerin tutunma ve genişleme oranlarının sürekli olarak daha iyi olması, kuruculara dönüşüm maliyetlerine ilişkin somut kanıtlar sunar; sadece güçlü ürün yapışkanlığı iddiası değil.
Son olarak ekonomik model vardır. Bir yapay zeka ürünü mevcut kullanım seviyelerinde iyi marjlar sağlayabilir, ancak çıkarım hacmi on katına çıktığında bu tamamen değişebilir. Yatırımcılar bu hesaplamaları yapmadan önce bunları netleştirmek, işletmenin büyüdükçe gerçekten daha güçlü hâle gelip gelmediğini ortaya koyar.
Bu durum, 'Yapay Zeka Doğalı' priminin evrimini oldukça ilginç kılıyor.
On sekiz ay önce, yalnızca yapay zeka ile ilişkilendirilmek finans öyküsünü önemli ölçüde güçlendirebiliyordu. Artan sayıda başlangıç şirketi aynı söylemi kullandıkça yatırımcıların yüzeyin altına bakma nedenleri de çoğalıyor.
Yapay zeka etiketi sizi görüşmeye sokabilir. Artan değeri, büyürken neyin kopyalanmasının giderek zorlaştığını kanıtlamaktadır.
Yazılımın barbell etkisi: Yapay zeka, yazılım pazarının orta katmanını yok edecek.
Yapay zeka, yazılım geliştirme sürecini önemli ölçüde daha ucuz ve hızlı hâle getiriyor. Bu başlangıç şirketleri için iyi görünse de, yazılım şirketlerini yıllardır koruyan bazı savunma alanlarını da zayıflatabilir.
Conviction’tan Mike Vernal ilginç bir kıyas yaptı: Yazılım, internetin gazete sektörünü değiştirmesinden sonra ortaya çıkan benzer bir 'barbell' (çubuk ağırlık) yapısına doğru ilerleyebilir.
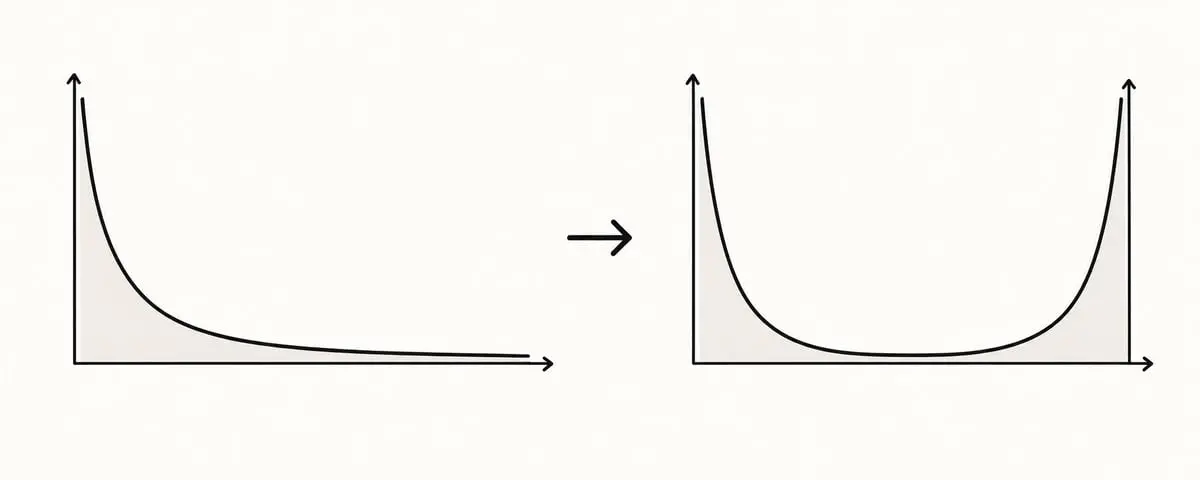
İnternet öncesi dönemde bölgesel gazeteler yüksek dağıtım maliyetlerinden faydalanıyordu. Dağıtım neredeyse ücretsiz hâle geldiğinde orta katman çoğunlukla yok oldu. Küresel birkaç yayın çok daha büyük hâle geldi; binlerce bağımsız ve niş yayını ise ortaya çıktı.
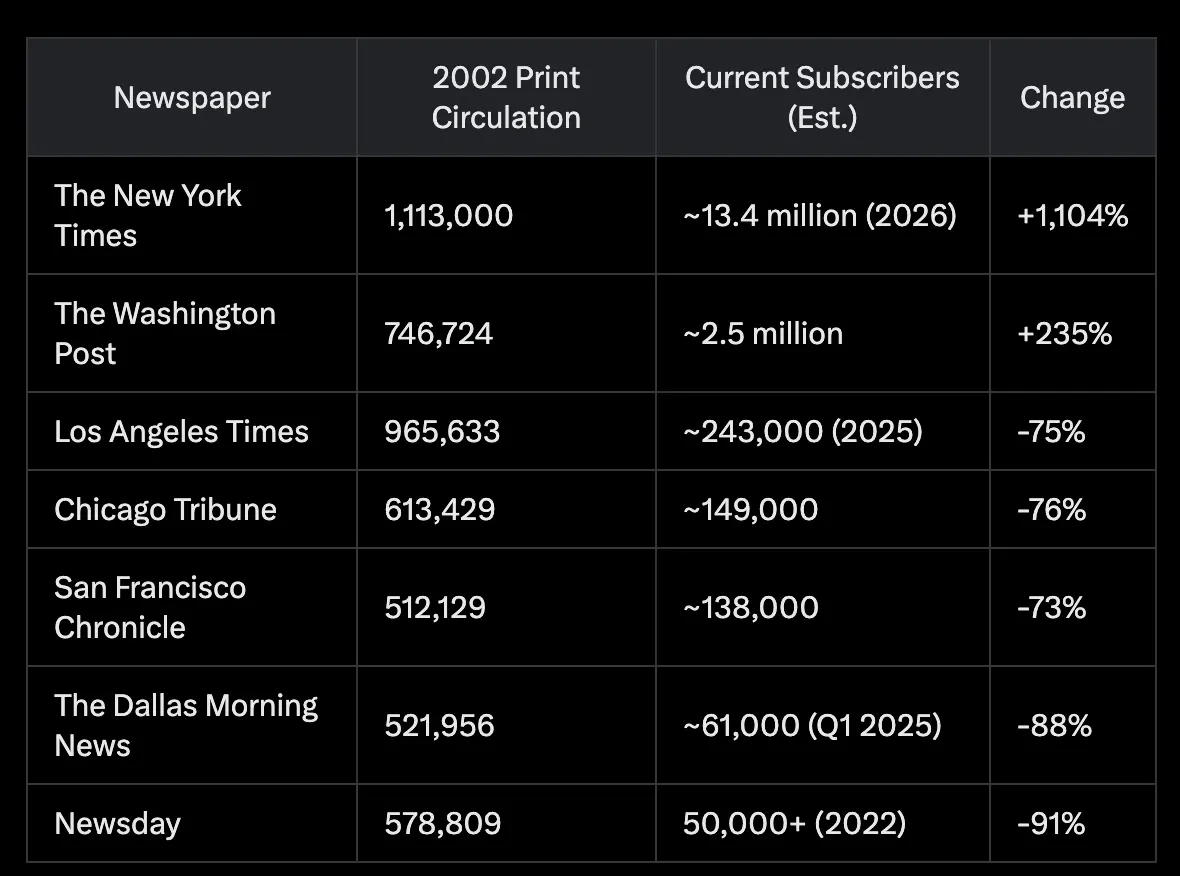
Vernal, yapay zekânın yazılım alanında benzer bir yapı oluşturabileceğini düşünüyor.
Geleneksel yazılım koruma alanları genellikle üç şeyden kaynaklanır:
Ürün geliştirme pahalıdır
Sistem değiştirme zahmetlidir
Entegrasyon güçlü ekosistemler oluşturur.
Yapay zekâ bu üç faktörü de zayıflatır. Rakipler özelliklerini daha hızlı kopyalayabilir, geçiş daha otomatikleşebilir ve YZ entegrasyonu önemli ölçüde kolaylaşabilir.
Olası sonuç, her iki uçta son derece güçlü bir piyasa olur:
Dev platformlar: Satış, pazarlama, finans, insan kaynakları, hukuk veya sağlık gibi tedarik kategorilerinin tamamını hakimiyet altına alabilecek birkaç şirket ortaya çıkabilir. Bunlar dar kapsamlı bir araç satmakla kalmaz; sürekli genişleyerek müşterilerin neredeyse her şeyi için kullandığı sisteme dönüşürler.
Mikro yazılım işletmeleri: Diğer uçta, YZ programlama araçları, milyonlarca kişinin kendileri, şirketleri ya da küçük müşteri grupları için son derece özel yazılımlar geliştirmesini sağlayabilir. Bunlardan bazıları karlı niş işletmelere dönüşebilir.
Rahatsız edici bir orta katman: Orta ölçekli tek noktalı çözümler en büyük baskıyı yaşayabilir. Büyük platformlar işlevlerini sürekli genişletebiliyor ve küçük ekipler dar kapsamlı ürünleri ucuzca yeniden inşa edebiliyorsa, bağımsız araç olarak savunma daha zor hâle gelir.
Amazon benzetmesi, yeni koruma alanlarının nasıl görünebileceğini açıklar. Amazon başlangıçta kopyalanması nispeten kolay bir şey olan çevrimiçi kitap satışıyla başladı. Savunmasının dayandığı temel, lojistik, altyapı, teknoloji ve dağıtım alanlarında on yıllar boyunca süren sürekli yeniden yatırım olmuştur.
YZ, yazılım şirketlerini aynı stratejiye doğru yönlendirebilir: Daha hızlı inşa etmek, sürekli genişlemek, yeniden yatırım yapmak ve toplam ürünü kopyalanması giderek daha zor hâle getirmek.
Sermaye yatırımıyla desteklenen yazılım başlangıç şirketleri için bu, ilginç bir stratejik soru yaratır: Yazılım geliştirmek neredeyse ücretsiz hâle geldiyse, rekabet avantajınız hâlâ iyi bir ürün müdür yoksa bunun etrafında inşa ettiğiniz her şey midir?
Çimlenme turu değerlendirmeniz aslında nasıl belirlenir? (Şirketinizle neredeyse hiçbir ilgisi yoktur.)
Kurucular genellikle değerlendirmenin çoğunlukla kazanılan ivme, pazar büyüklüğü veya sunum kalitesiyle ilişkili olduğunu varsayarlar.
Ancak çoğu kurucunun pek fark etmediği başka bir kısıt daha vardır: Karşılarındaki VC fonunun ekonomik modeli.
$28 milyonluk bir tohum fonuna yatırım teklifi verdiğinizi hayal edin. Bu fon genellikle yaklaşık $600.000 tutarında çekler çıkartır ve %6 ila %8 arası hisse senedi almak ister.
%7 hisse senedi için $600.000 yatırım, yaklaşık 8,6 milyon dolarlık bir post-money (yatırım sonrası) değerlemeye işaret eder. %6 için bu rakam 10 milyon dolardır. Dolayısıyla 18 milyon dolarlık bir değerlemeyle fonu çekmeye çalışırsanız, bu fon portföy modeli gereği yatırım yapamayabilir.
Bu durum basit bir zincir oluşturur:
Fon büyüklüğü → Çek büyüklüğü → Hedef hisse oranı → Uygun maksimum değerleme
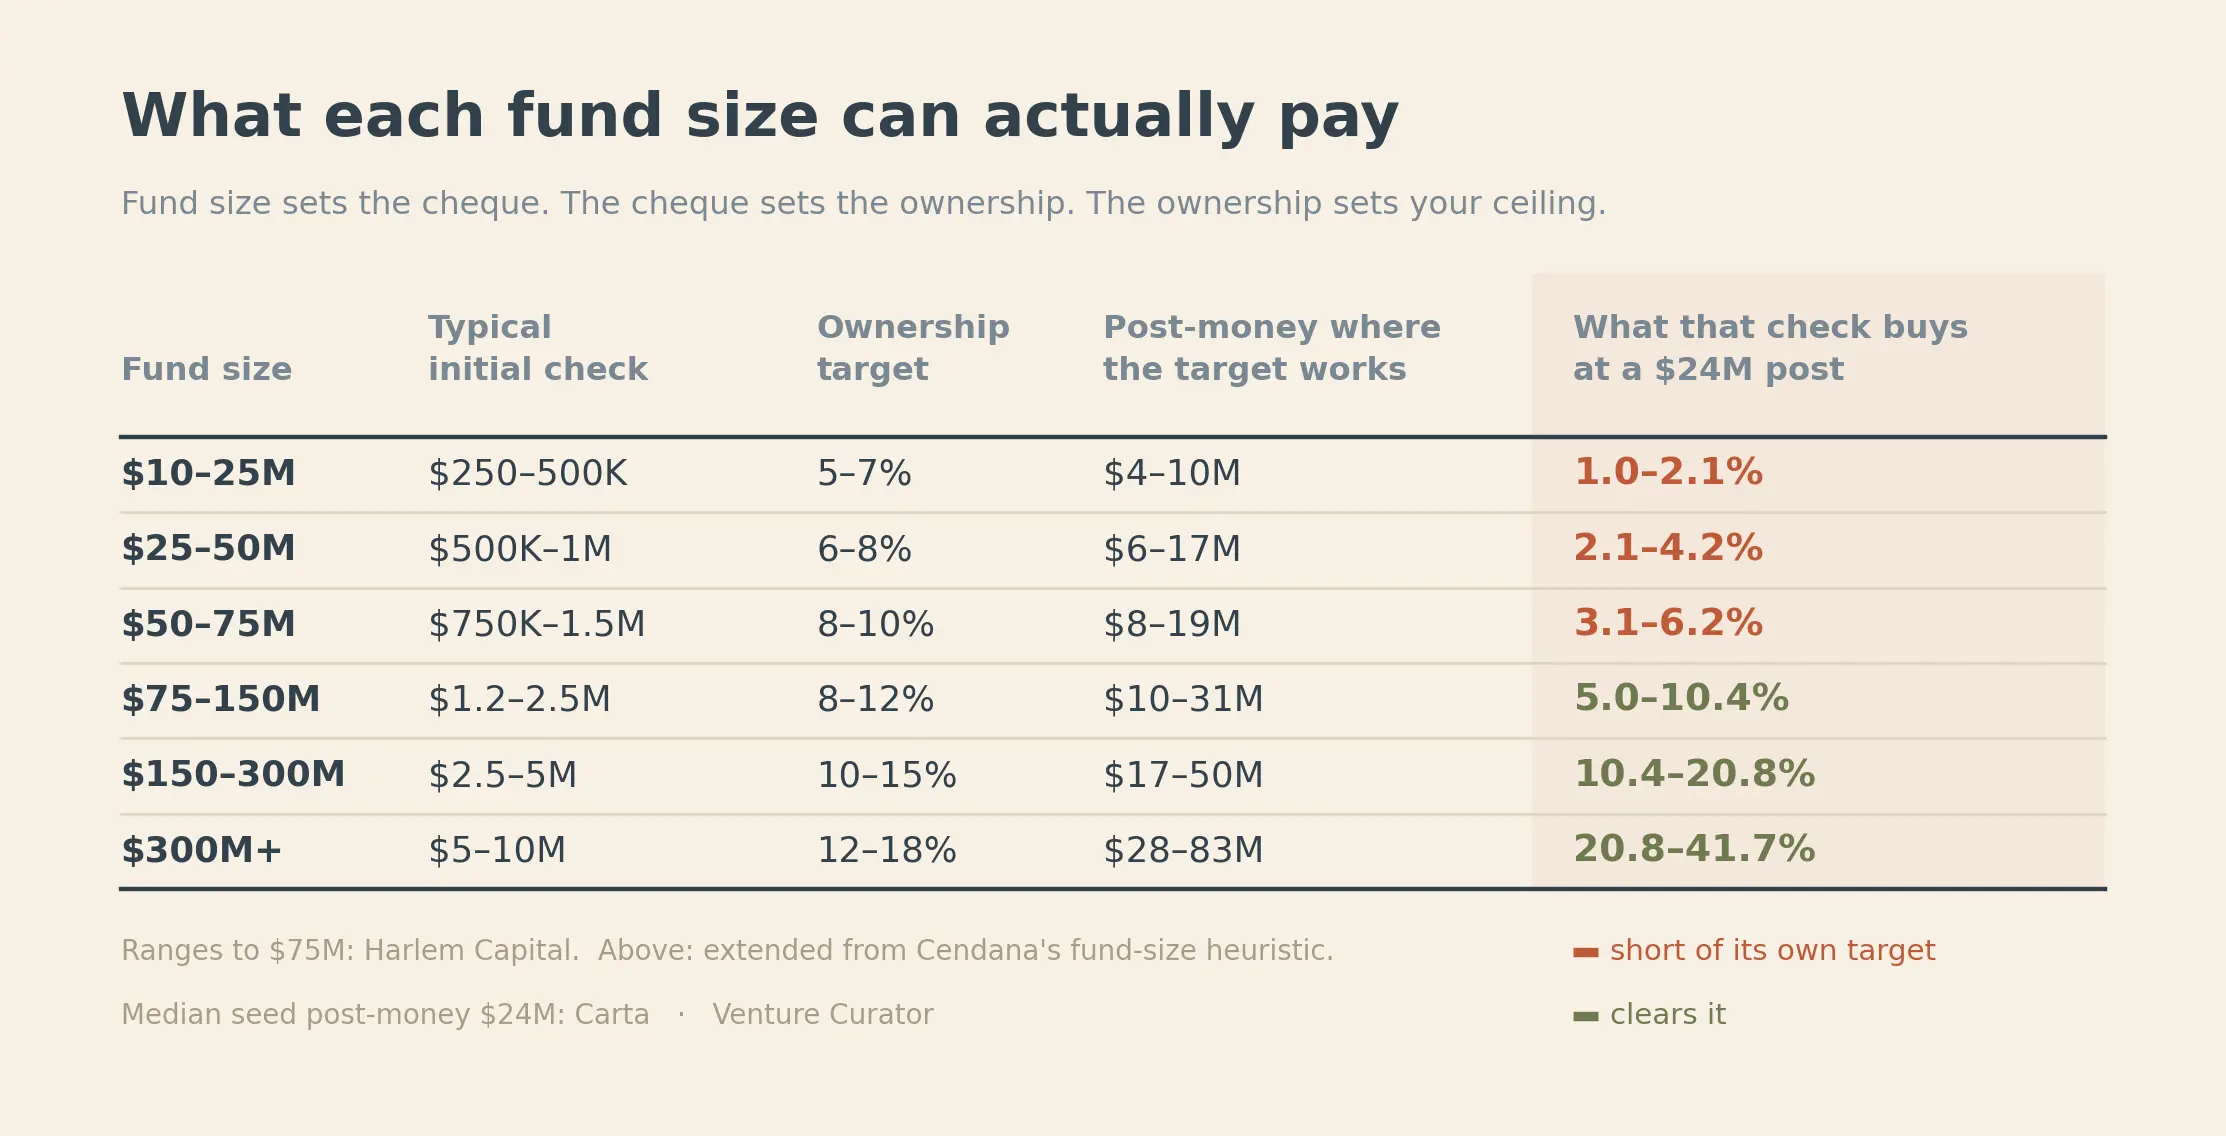
Bu durum günümüzde daha da önemli hâle geldi çünkü tohum turu değerlemeleri arttı. Carta’nın analizinde belirtilen tohum turlarının medyan post-money değerlemesi 24 milyon dolardır. Bu değerleme ile 50 milyon dolarlık bir fon, 1,5 milyon dolarlık yatırım karşılığında yalnızca %6,2 hisse alabilir; bu oran hedefinin altında kalabilir.
Bu aynı zamanda kurucuların tur büyüklükleri hakkında düşünüş biçimini de değiştirir.
Bir funda 3 milyon dolar yatırım çekmek istediğinizi söylerseniz ve lider yatırımcı %15 hisse istiyorsa, kimse açıkça değerlemeden bahsetmeden bile post-money değerlemeniz 20 milyon dolar olarak örtük şekilde belirlenmiş olur.
Daha faydalı bir sıralama şudur:
Bir sonraki dönüm noktasına ulaşmanız ve 18–24 aylık bir nakit akışı süresi sağlamanz için ne kadar fon ihtiyacınız olduğunu hesaplayın.
Buna bir güvenlik payı ekleyin.
Bu, turunuzun büyüklüğüdür.
Tur büyüklüğünü kabul etmeye hazır olduğunuz seyreltme oranına bölün.
Sonra bu değerlemeyi destekleyebilecek çek büyüklüğü ve hisse modeline sahip fonları bulun.
Kurucuların sıkça gözden kaçırdığı başka bir rakam da opsiyon havuzudur. Lider yatırımcı, yatırım tamamlanmadan önce %10–%15’lik bir opsiyon havuzu oluşturulmasını talep edebilir; bu durum yatırım gerçekleşmeden mevcut hissedarlarda seyreltmeye neden olur. Analizler, opsiyon havuzunu gerçek işe alım planlarına dayalı olarak müzakere etmenin, başlık değerlemesinde 1–2 milyon dolar fazladan kazanmaya çalışmaktan daha büyük etki yaratabileceğini göstermektedir.
Yanlış fonlarla haftalar kaybetmemek için en basit yöntem, ilk görüşmede şu soruyu sormaktır:
“Bu fonun tipik ilk çek büyüklüğü nedir ve genellikle ne kadar hisse almak ister?”
Bu iki rakam, fonun ekonomik modelinin finansman turunuzu destekleyip desteklemediğini hızlıca değerlendirmenize yardımcı olur.
Dolayısıyla tüm değerleme itirazlarını startup’ınızın reddi olarak görmeyin. Bazen şirketiniz tamamen sağlıklıdır; yalnızca finansman turunuz fonun matematiksel mantığıyla uyumlu değildir.
Eğer ChatGPT uygulamanızın yaptığı şeyi ücretsiz yapabiliyorsa, neden kimse para öder?
Bu, tüketici uygulaması kurucularının karşılaştığı en büyük zorluklardan biri haline geliyor.
Kullanıcılar ChatGPT, Claude veya Gemini’yi açıp saniyeler içinde neredeyse aynı sonuçları alabiliyorsa, neden ayda 10$ veya 20$ ödüyerek bağımsız bir uygulama kullanacaklar?
RevenueCat’tan Daphne Tideman’a göre çözüm sadece «daha fazla yapay zekâ ekle» değildir. Yapay zekâ destekli uygulamalar iyi gelir elde etmiş; ödeme yapan her kullanıcı, yapay zekâ içermeyen uygulamalara kıyasla %41 daha fazla gelir oluşturmuş ve deneme dönemi dönüşüm oranı %52 daha yüksek olmuş. Ancak 12 aylık kullanıcı tutma oranı yalnızca %21,1 iken, yapay zekâ içermeyen uygulamalar için bu oran %30,7’dir.
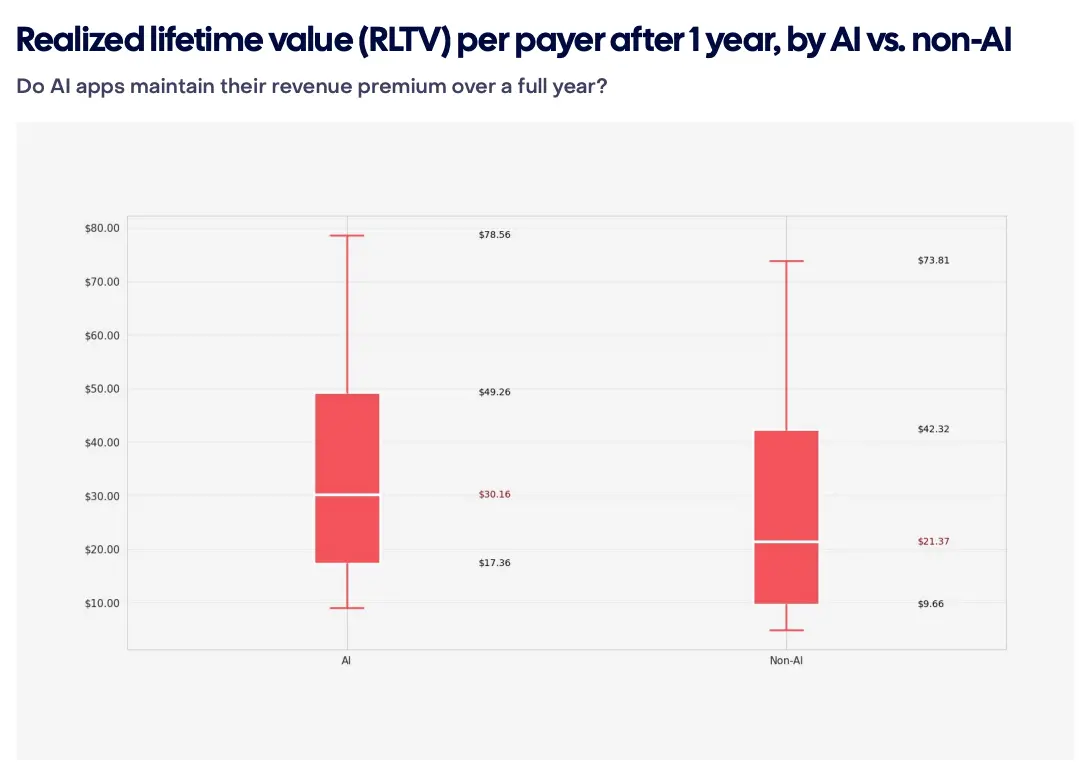
Başka bir deyişle: Yapay zekâ insanları kapıya getirebilir; ancak onları orada tutacak bir neden sağlamayabilir.
Chegg ile Duolingo arasındaki karşılaştırmaya bakın.
Fark, cevapların ötesinde sunulan ek unsurlarda yatıyor.
RevenueCat, uygulamaların bir LLM sohbet kutusundan kopyalanması zor altı özelliği inşa edebileceğini öne sürüyor:
Yapı: Bir yanıtı tam bir iş akışı ya da deneyime dönüştürmek.
Bellek: Kullanıcıları zaman içinde anlayarak uygulamayı daha faydalı hale getirmek.
Alışkanlık: Sürekli kontrol noktaları, hatırlatmalar, denetim ve oyunlaştırma ile kullanıcıları geri çağırmak.
Doğruluk: Özel verileri ya da uzmanlığı ustalıkla yöneterek daha iyi sonuçlar üretmek.
Bağlantı: Topluluk, kimlik, kişilik ya da duygusal bağ kurmak.
Fiziksel ve dijital entegrasyon: Yazılımı sensörlerle, cihazlarla ya da gerçek dünya verileriyle birleştirmek.
Duolingo harika bir örnek çünkü bu unsurların birkaçını bir araya getiriyor. ChatGPT dil öğretimi yapabilir ama Duolingo yıllardır sürekli kontrol noktaları, liderlik tabloları, ilerleme sistemleri, hatırlatmalar ve oyunlaştırma gibi özellikler geliştiriyor. Liderlik tabloları tanıtıldıktan sonra Duolingo’nun öğrenme süresi %17 artmış ve çok aktif öğrenen kullanıcı sayısı üç katına çıkmış.
Kurucuların yapabileceği başka bir basit test ise «boş diyaloğ kutusu testi»dir.
ChatGPT ya da başka bir LLM’i açın, kullanıcılarınızın uygulamanıza geldikleri sorunu doğru şekilde tanımlayın ve ardından LLM’nin yanıtını ürününüzün sunduğu değerle karşılaştırın. Ürününüzün değerinin çoğu, tek bir komut ve yanıtla yeniden üretilebiliyorsa, farkınız yok demektir. Uygulamanız yapı, veri biriktirme, alışkanlık oluşturma, doğruluk, bağlantı ya da gerçek dünya bileşenleri içeriyorsa, işte burada rekabet avantajınız yatıyor olabilir.
Dolayısıyla yapay zekâ kendisi bir rekabet avantajı olmayabilir. Kurucular için daha kritik soru şudur: Ürününüz kullanıcılarınıza boş bir diyaloğ kutusunun sağlayamayacağı ne sunuyor? RevenueCat’a göre kazananlar, yapay zekâyı ürünün merkezine yerleştirirken, bunun etrafında inşa edilen deneyimlerle rekabet edecekler.