DTCC Tokenizasyonu Nedir?
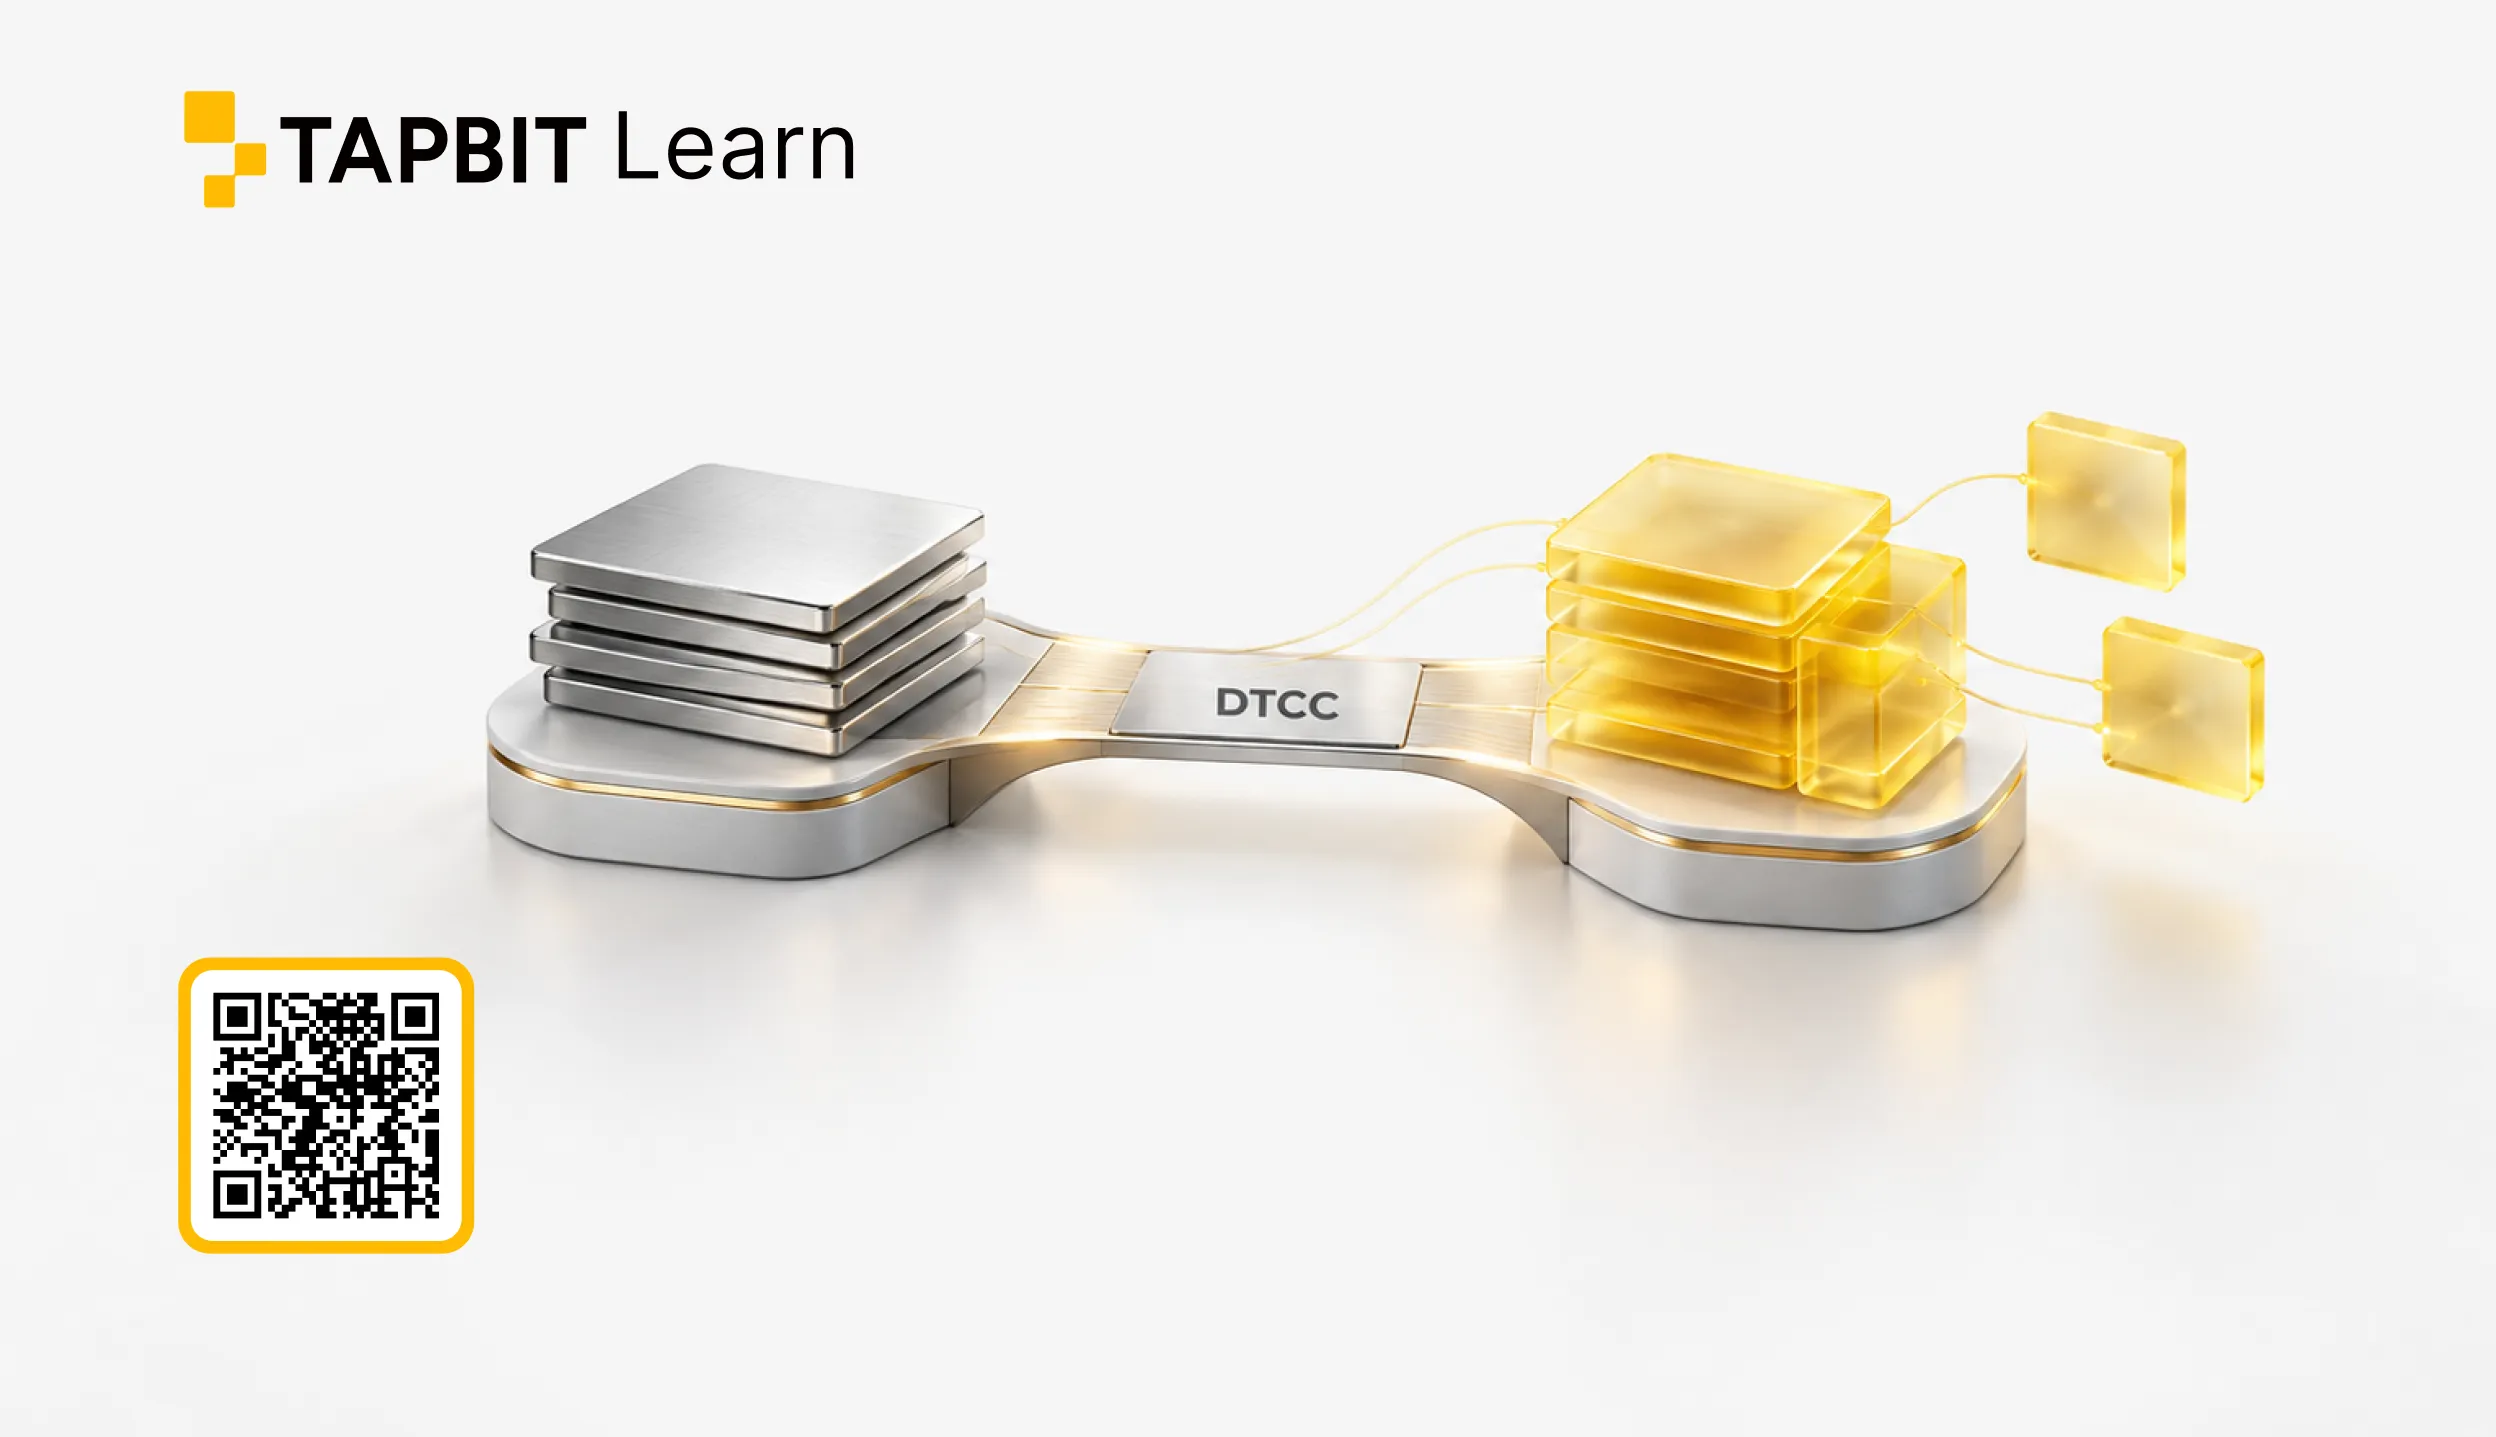
DTCC tokenizasyonu, uygun, geleneksel olarak tutulan menkul kıymetleri blok zinciri tabanlı hak sahiplikleri olarak temsil etmek için düzenlenmiş bir süreçtir. Temel varlık bir hisse senedi, ETF veya ABD Hazine menkul kıymeti olarak kalır. Blok zinciri tokeni, sahiplik kaydının nasıl tutulabileceğini ve teslim edilebileceğini değiştirir; varlığı ilgisiz bir kripto tokeni ile değiştirmez.
DTCC, işlem sonrası piyasa altyapısının önde gelen sağlayıcılarından biri olan Depository Trust & Clearing Corporation'dır. Bağlı kuruluşu Depository Trust Company (DTC), menkul kıymetleri elinde tutar ve işlemler gerçekleştikten sonra sahiplik değişikliklerini işler. DTCC bir borsa değildir ve bir hissenin piyasa fiyatına karar vermez.
Mayıs 2026'da DTCC, sınırlı üretim faaliyetlerinin ardından Ekim 2026'da DTC'nin tokenizasyon hizmetini başlatmayı planladığını belirtti. DTCC ayrı bir onay yayınlamadığı sürece, bu zamanlama tamamlanmış bir lansman yerine bir plan olarak tanımlanmalıdır.
DTCC Geleneksel Piyasada Ne Yapar?
Bir hisse senedi işleminin, günlük dilde kolayca birleştirilebilen birkaç aşaması vardır. İlk olarak, bir yatırımcı bir aracı kurum aracılığıyla emir gönderir. Bir işlem platformu alım ve satım emirlerini eşleştirir. Ardından takas, her tarafın neyi teslim etmesi gerektiğini hesaplar. Takas, menkul kıymet ve nakit değişimini tamamlar, saklama sistemleri ise sahiplik kayıtlarını günceller.
DTCC bağlı kuruluşları çoğunlukla bu işlem sonrası aşamalarda yer alır. DTC, merkezi bir menkul kıymetler deposu olarak hareket eder ve kağıt sertifikaların tekrar tekrar hareket ettirilmesi yerine elektronik defter kayıtları aracılığıyla sahipliğin değişmesine olanak tanır. DTCC, yeni tokenizasyon hizmetini tanımlarken DTC'nin 114 trilyon doların üzerinde varlığı sakladığını bildirdi.
Bu mevcut konum önemlidir. Yeni bir blok zinciri platformu bir token oluşturabilir, ancak yine de yasal olarak tanınan varlığa güvenilir bir bağlantıya ihtiyaç duyar. DTC, zaten yerleşik piyasa altyapısı içinde tutulan varlıklarla başlar.
DTCC Tokenizasyonu Nasıl Çalışır?

Süreç, DTC aracılığıyla tutulan uygun bir menkul kıymetle başlar. Uygun bir DTC katılımcısı, tokenleştirilmiş teslimat talep eder ve gerekli talimatları sağlar. İş akışına bağlı olarak, bu talimatlar seçilen blok zincirini ve kayıtlı bir dijital cüzdan adresini içerebilir.
DTC daha sonra katılımcının hak sahipliğini tokenleştirilmiş biçimde temsil eder. Token, ikinci, ekonomik olarak farklı bir hisse senedi olmayı amaçlamaz. Blok zinciri altyapısını kullanarak aynı düzenlenmiş sahiplik konumunu temsil eder. Hak sahipliği daha sonra onaylanmış sistem içinde devredilebilir veya token'dan çıkarma yoluyla geleneksel bir defter kaydı pozisyonuna geri dönüştürülebilir.
Onaylanan Nasdaq yapısı önemli bir ayrıntı ekler: tokenizasyon, işlem sonrası bir talimattır. Geleneksel ve tokenleştirilmiş emirler aynı emir defterini ve işlem önceliğini kullanabilir. Bir işlem gerçekleştikten sonra, katılımcının tokenizasyon tercihi takas işlemleri için DTC'ye gönderilir.
Hangi Varlıklar Tokenleştirilebilir?
DTCC tarafından açıklanan SEC'in çekincesiz çerçevesi, tanımlanmış bir likit varlık grubunu kapsar. Bunlar arasında Russell 1000 endeksinin bileşenleri, büyük endeksleri takip eden ETF'ler ve ABD Hazine bonoları, notları ve tahvilleri yer alır.
Kısıtlı kapsam, piyasa altyapısının, cüzdanların, kontrollerin ve zincirler arası süreçlerin yaygın olarak takip edilen menkul kıymetlerle test edilmesine olanak tanır. Bu, her özel şirket hissesinin, küçük sermayeli hissenin, yabancı menkul kıymetin veya kripto varlığın otomatik olarak uygun olduğu anlamına gelmez.
DTCC ayrıca operasyonel standartlar üzerinde çalışmak üzere geleneksel finans ve dijital varlıklardan 50'den fazla firmayı bir araya getirdi. Grup arasında saklama kuruluşları, varlık yöneticileri, aracılar, işlem platformları, teknoloji şirketleri ve blok zinciri işletmeleri yer aldı. Bu çeşitlilik, tokenizasyonun sadece basım yapmaktan daha fazlasını gerektirdiğini gösterir: saklama, uyumluluk, cüzdan kontrolleri, raporlama ve birlikte çalışabilirlik bir arada çalışmalıdır.
DTCC Tokenizasyonu Yatırımcı Haklarını Korur mu?
Yatırımcı hakları, DTC'nin modeli ile birçok fiyatı takip eden hisse senedi tokeni arasındaki temel farktır. Onaylanan Nasdaq teklifine göre, uygun bir tokenleştirilmiş menkul kıymet, geleneksel versiyonuyla aynı şekilde işlevsel olmalı, CUSIP ve ticker'ını paylaşmalı ve aynı hak ve ayrıcalıkları sağlamalıdır.
Bu haklar arasında şirketteki bir öz sermaye payı, geçerli temettüler, oy hakları ve şirketin tasfiyesi durumunda kalan varlıklar üzerinde bir hak talebi bulunur. Tokenleştirilmiş bir hisse senedi ve geleneksel karşılığı da aynı Nasdaq emir defterini ve işlem önceliğini kullanacaktır.
Bu denklik, tokenizasyonun bir hissedarı sessizce bir token ihraççısının teminatsız müşterisine dönüştürmesini engeller. Ayrıca piyasa gözetimini ve yerleşik menkul kıymet kurallarını işlemle bağlantılı tutar.
DTCC Tokenizasyonu Anında Takas Anlamına mı Geliyor?
Hayır. Blok zinciri daha hızlı, daha programlanabilir varlık teslimatını destekleyebilir, ancak tokenizasyon otomatik olarak bir menkul kıymet işlemini çevreleyen yasal, finansman ve risk süreçlerini iptal etmez.
Onaylanan Nasdaq çerçevesi altında, tokenleştirilmiş işlemler T+1 bazında takas edilmeye devam eder. Bu, takasın işlem tarihinden sonraki bir iş günü için planlandığı anlamına gelir. Nasdaq'ın eşleştirme motoru, katılımcı geleneksel veya tokenleştirilmiş takas talep etse de işlemi aynı şekilde işler; format tercihi işlem sonrası DTC'ye ulaşır.
Bu ayrım dört kavramı ayırır. Ticaret saatleri emirlerin ne zaman gönderilebileceğini belirler. Eşleştirme işlemi oluşturur. Takas yükümlülükleri hesaplar. Takas, nakit ve menkul kıymet değişimini tamamlar. Bir blok zinciri, önceki her aşamayı sürekli veya anlık hale getirmeden son sahiplik ve teslimat katmanını iyileştirebilir.
DTCC Tokenizasyonu vs. Kripto-Yerel Hisse Senedi Tokenleri
| Özellik | DTC tokenleştirilmiş menkul kıymet | Geleneksel hisse senedi | Fiyatı takip eden hisse senedi tokeni |
|---|---|---|---|
| Temel pozisyon | DTC'nin sakladığı düzenlenmiş menkul kıymet | Düzenlenmiş menkul kıymet | İhraççı yapısına bağlıdır |
| Doğrudan sahiplik hakları | Geleneksel hisse senediyle eşleşecek şekilde tasarlanmıştır | Evet | Sağlamayabilir |
| Oy ve temettüler | Uygulanabildiği yerlerde korunur | Uygulanabildiği yerlerde korunur | Ürün şartlarına bağlıdır |
| İşlem | Onaylanan teklif kapsamında aynı Nasdaq emir defteri | Geleneksel borsa emir defteri | Platforma özel pazar |
| Takas | Mevcut Nasdaq yapısı altında T+1 | ABD hisse senetlerinde genellikle T+1 | Platforma özel |
| Blok zinciri kaydı | Evet | Tokenleştirilmiş biçim yok | Evet |
Neden Wall Street Varlıklarını Zincir Üzerine Taşıyor?
İlk fayda birlikte çalışabilirliktir. Standartlaştırılmış bir tokenleştirilmiş hak sahipliği, saklama altındaki menkul kıymetle net bir bağlantı korunurken onaylanmış sistemler arasında hareket edecek şekilde tasarlanabilir. DTCC, çalışma grubunun DTC tokenleştirilmiş varlıklarının birden fazla zincirde nasıl çalışabileceğini test ettiğini belirtti.
İkinci fayda teminat hareketliliğidir. Bankalar ve aracılar, teminat olarak hizmet verebilecek büyük menkul kıymet havuzları tutarlar. Kontrollü bir blok zinciri kaydı, bu varlıkların bağlı finansal süreçler arasında tanımlanmasını, aktarılmasını ve programlanmasını kolaylaştırarak ayrı veritabanları arasındaki tekrarlanan mutabakatları azaltabilir.
Üçüncü fayda programlanabilirliktir. Uyumluluk kuralları, cüzdan uygunluğu ve işlem talimatları işletme iş akışına dahil edilebilir. Bu, aracılıkları veya düzenlemeleri ortadan kaldırmaz; onlara farklı bir teknik katman sağlar.
Daha uzun işlem saatleri ve daha hızlı takas bu altyapıdan gelişebilir, ancak her ikisi de yalnızca tokenizasyon tarafından garanti edilmez. Piyasa kuralları, nakit kullanılabilirliği, likidite sağlayıcıları ve risk sistemleri de değişikliği desteklemelidir.
Tapbit'te Tokenleştirilmiş Hisse Senedi Temalarını Takip Etme
Tokenizasyon, aracılık ve dijital varlık altyapısı oluşturan şirketlerle yakından ilişkilidir. Yatırımcılar, HOOD-USDT ve NVDA-USDT gibi doğrulanmış Tapbit vadeli işlem sözleşmeleri aracılığıyla bu temanın bazı yönlerini takip edebilirler.

Bu sözleşmeler DTC tokenleştirilmiş hisse senetleri değildir. Vadeli işlem sözleşmeleri aracılığıyla fiyat maruziyeti sağlarlar ve sahiplerine Robinhood veya Nvidia'da oy hakkı, temettü veya doğrudan sahiplik vermezler. "Hisse senedi bağlantılı", "tokenleştirilmiş hisse senedi" ve "hisse senedi vadeli işlemleri" farklı yasal ve ekonomik ürünleri tanımladığı için bu ayrım önemlidir.
Tapbit'te Bir Hisse Senedi Piyasası Teması Nasıl İşlem Görülür?
SSS
DTCC bir blok zinciri midir?
Hayır. DTCC finansal piyasa altyapısıdır. Bağlı kuruluşu DTC, uygun menkul kıymetleri temsil etmek için blok zinciri kullanan bir hizmet geliştirmektedir.
DTC tokenleştirilmiş bir hisse senedi gerçek sahipliği temsil eder mi?
Onaylanan yapı altında, uygun bir tokenleştirilmiş hisse senedi, geleneksel karşılığıyla aynı sahiplik, temettü, oy ve kalan hakları taşıyacak şekilde tasarlanmıştır.
DTCC tokenleştirilmiş menkul kıymetler 24/7 işlem görür mü?
Tokenizasyon tek başına 24/7 borsa ticareti yaratmaz. Ticaret saatleri platforma ve geçerli piyasa kurallarına bağlıdır.
Tokenleştirilmiş bir hisse senedi, hisse senedi vadeli işlem sözleşmesiyle aynı mıdır?
Hayır. Tokenleştirilmiş bir hisse senedi, temel hisse senedindeki sahipliği temsil edebilir. Vadeli işlem veya sürekli sözleşme, doğrudan hissedar hakları olmaksızın türevsel fiyat maruziyeti sağlar.


