19 Ekim 2026 itibarıyla, bu makale için incelenen kamuoyu materyalleri, Value Aligned Research Advisors'ın (genellikle VARA olarak anılır) çöktüğünü veya zorunlu tasfiyeye girdiğini doğrulamamaktadır. Raporlar, doğrulanmış bir fon kapanışı yerine tasfiye söylentilerini açıklamaktadır.
Bu ayrım önemlidir. Düşen bir hisse senedi fiyatı kimin sattığını belirleyemez ve eski bir holding beyanı, bir fonun mevcut finansal durumunu ortaya koyamaz. Yine de spekülasyon, faydalı bir soruyu gündeme getiriyor: kaldıraçlı maruziyet, yapay zekanın uzun vadeli büyüme konusundaki güveni nasıl acil bir finansman sorununa dönüştürebilir?
VARA Tasfiye Söylentileri Gerçekten Ne Diyor?
Bloomingbit'ten 16 Ekim tarihli bir rapora göre, 15 Ekim'de sosyal medyada ve yatırımcı forumlarında VARA'nın zarara uğradıktan sonra yatırımlarını elden çıkardığına dair spekülasyonlar dolaştı. Rapor, iddia edilen tasfiyenin doğrulanmadığını açıkça belirtiyordu. Bir tasfiye miktarı veya tamamlanmış bir tasfiye süreci oluşturmuyordu.
Bu nedenle dikkatli açıklama doğrulanmamış tasfiye söylentileridir. "Çökmek" kesin bir finansal durum değil, piyasa jargonudur. Büyük bir düşüşü, zorunlu pozisyon azaltmalarını, bir fon kapanışını veya iflası ifade edebilir—bunlar çok farklı sonuçlardır.
Ayrıca, kamuoyu doğrulaması eksikliği söylentileri çürütmez. Mevcut kanıtların bunları yerleşik bir olay olarak ele almayı desteklemediği anlamına gelir.
40,1 Milyar Dolarlık Holding Rakamının Neden Bağlama İhtiyacı Var?
Bir rakam, hikayenin neden dikkat çektiğini açıklamaya yardımcı oluyor. VARA'nın 30 Haziran 2026'da sona eren çeyrek için 13F Formu, 123 kalem üzerinden yaklaşık 40,1 milyar dolarlık toplu bilgi tablosu değeri raporlamıştır. Bu rakam, gerçek zamanlı bir portföy beyanından değil, tarihli bir düzenleyici beyandan gelmektedir.
Bunu "kaybolan 40 milyar dolarlık bir fon" olarak adlandırmak, dosyanın oluşturduğu şeyin ötesine geçmek olurdu.
Bir 13F, eksiksiz bir bilanço değildir. Kısa öz sermaye pozisyonlarını ve yazılı opsiyonları hariç tutar, oysa raporlanan opsiyon kalemleri genellikle ödenen primlerden ziyade dayanak menkul kıymetleri tanımlar. Toplam, basitçe yatırımcı sermayesi, net varlıklar veya kaybedilen para olarak okunamaz. SEC, bu raporlama sınırlamalarını Form 13F kılavuzunda açıklamaktadır.
Ayrıca bir zamanlama sorunu da var: Haziran holdingleri, Ekim pozisyonlarını belirlemez. Sonraki hisse senedi fiyatı düşüşlerini değişmemiş bir geçmiş portföye uygulamak, doğrulanmış fon performansından ziyade varsayımsal bir tahmin üretirdi.
Kaldıraç Bir Satış Baskısını Nasıl Zorunlu Satışa Dönüştürebilir?
Aşağıdaki örnek mekanizmayı göstermektedir; bu, VARA'nın gerçek kaldıraçının bir tahmini değildir.
100 milyon dolar yatırımcı öz sermayesi ve 300 milyon dolar borçlanmış fon içeren bir portföy hayal edin. 400 milyon dolarlık varlığa sahip olup, öz sermayeye kıyasla dört kat brüt varlık maruziyeti sağlar.
Eğer bu varlıklar %10 düşerse, değerleri 360 milyon dolara düşer. Borcun 300 milyon dolar kaldığı ve maliyetlerin göz ardı edildiği varsayılarak, öz sermaye 60 milyon dolara düşer—bu %40'lık bir kayıptır.
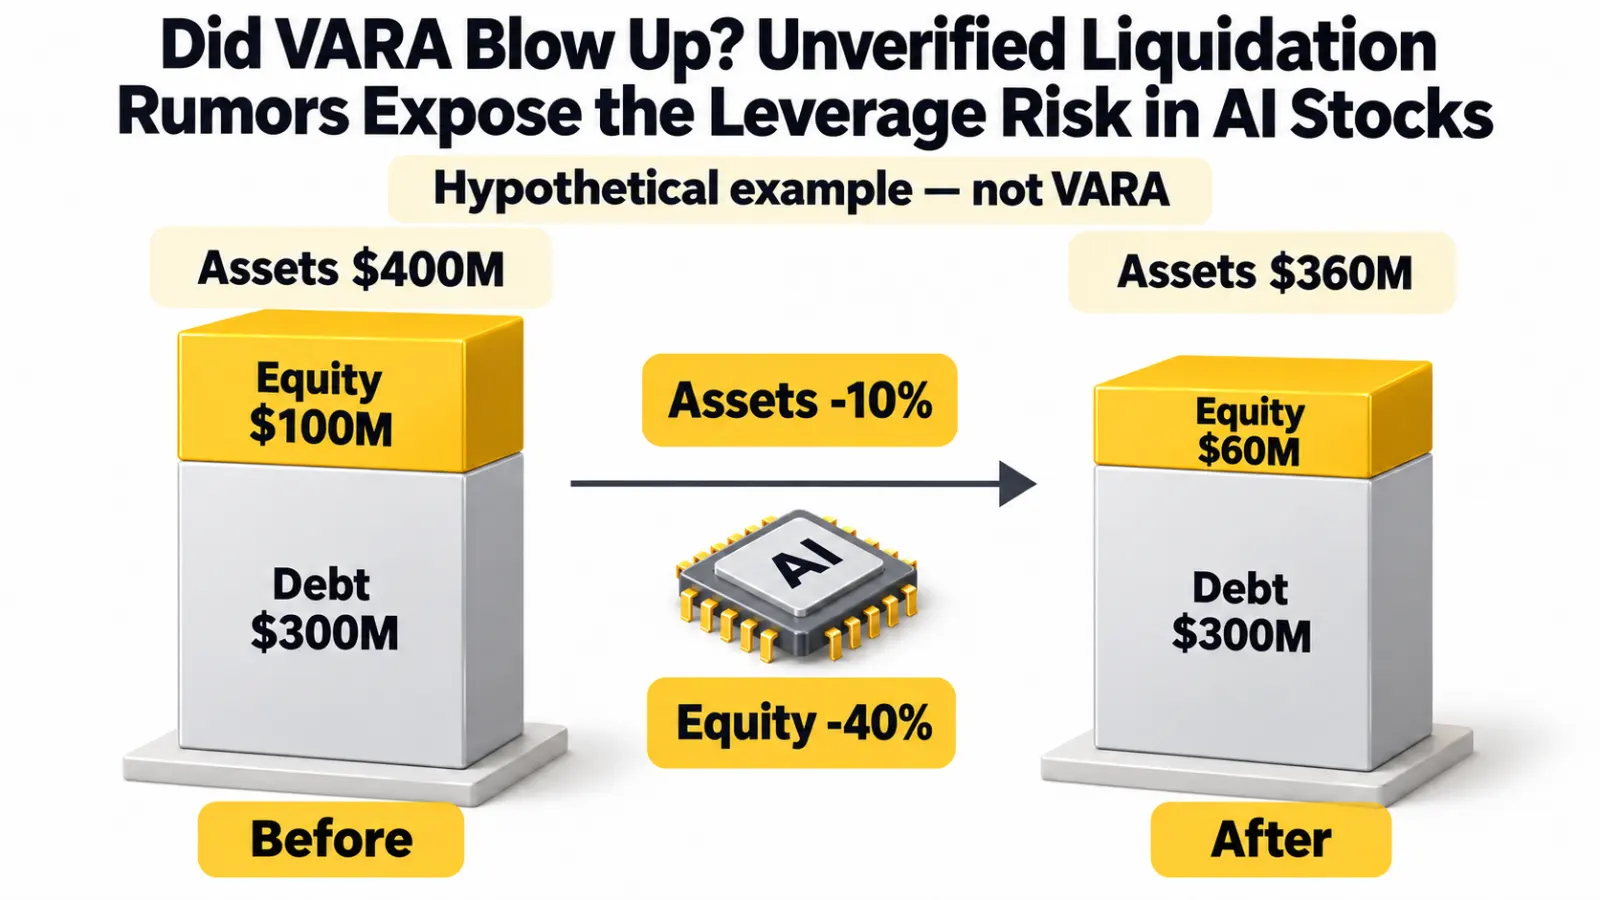
Basitleştirilmiş varsayımsal örnek, VARA'nın gerçek kaldıraç veya kayıpları değildir. Borcun değişmediği varsayılmıştır; finansman maliyetleri ve diğer portföy maruziyetleri hariç tutulmuştur.
Borçlanma, varlıklarla birlikte düşmemiştir. Portföy şimdi 60 milyon dolarlık öz sermayeye karşı 360 milyon dolarlık bir maruziyete sahip olup, bu oranı dört kattan altı kata çıkarmaktadır.
Bir borç veren daha fazla teminat talep edebilir veya maruziyet azaltmalarını gerektirebilir. Bu gerekliliği karşılamak için satış yapmak fiyatları düşürebilir ve diğer kaldıraçlı yatırımcılar üzerinde baskı oluşturabilir.
Opsiyonlar daha fazla karmaşıklık katmaktadır. Fiyat, volatilite ve zamana duyarlılıkları değişir, bu nedenle bir hisse senedinin düşüşünü tek bir kaldıraç rakamıyla çarpmak gerçek sonucu tanımlamayabilir.
Neden Farklı Yapay Zeka Hisseleri Birlikte Düşebilir?
Bir portföy birçok şirketi barındırabilirken, tek bir baskın ekonomik varsayıma maruz kalabilir.
Çip tedarikçileri, bulut operatörleri, veri merkezi geliştiricileri ve güç ekipmanı işletmeleri farklı sektörlerde yer alır. Ancak değerlemeleri kısmen devam eden yapay zeka altyapı harcamalarına bağlı olabilir.
Eğer bu harcamalara yönelik beklentiler zayıflarsa—veya finansman daha pahalı hale gelirse—birkaç holding aynı anda baskı altına girebilir. Farklı hisse senetlerine sahip olmak, dayanak riski çeşitlendirmek anlamına gelmez.
Zorunlu satış bu bağlantıyı güçlendirebilir. Nakit gereksinimiyle karşı karşıya kalan bir yönetici, sadece en zayıf görünüme sahip şirketleri değil, en likit yatırımlarını satabilir. Benzer pozisyonlara sahip diğer fonlar da zararlar yaşar ve potansiyel olarak daha fazla azaltmaya yol açar.
Bu, senkronize düşüşlerin makul bir açıklamasıdır. Belirli bir fonun bunlara neden olduğuna dair bir kanıt değildir. Fiyat hareketi tek başına marj odaklı satışı, sıradan kar alma, değerleme değişiklikleri veya iş beklentilerinin kötüleşmesinden ayırt edemez.
Finansman Sorunu, Yapay Zeka Talep Çöküşüyle Aynı Şey Değildir
Yapay zeka için yatırım tezi ve bir yapay zeka ticaretinin finansman yapısı ayrı sorulardır.
Bir şirket, yatırımcılar daha hızlı büyüme fiyatlamış olduğu için gelirini artırmaya devam ederken hisse senedi düşebilir. Bir fon da geniş çapta doğru bir uzun vadeli görüşe sahip olabilir ancak kısa vadeli kayıplara çok az yer bırakan borç kullanabilir.
Tersine, her düşüşü "sadece kaldıraç azaltma" olarak tanımlamak da yanıltıcı olabilir. Finansman stresi gerçek zayıflıkları ortaya çıkarabilir: pahalı genişleme, belirsiz kullanım, müşteri yoğunlaşması veya borç ödemelerinden daha geç gelen nakit akışları.
Yapay zeka altyapı işletmeleri için faydalı sorular, talebin nakde dönüşümü ile ilgilidir:
- Açıklanan taahhütler tanınan gelir üretiyor mu?
- İşletme nakit üretimi genişlemeyle aynı hızda mı ilerliyor?
- Borç ne zaman vadesi doluyor ve yeniden finansman ne kadara mal olabilir?
- İşletme, az sayıda müşteriye ne kadar bağımlı?
Bu sorular, geçici bir konumlandırma şokunu kalıcı bir iş değeri değişikliğinden ayırmaya yardımcı olur. VARA söylentisinden tek başına hiçbir cevap çıkarılamaz.
Durumu Gerçekten Ne Açıklığa Kavuşturur?
Daha güçlü kanıtlar, yöneticiden atfedilebilir bir açıklama, doğrulanmış yatırımcı iletişimleri veya herhangi bir pozisyon azaltmasının kapsamını açıklayan bağımsız olarak doğrulanmış raporlamayı içerir.
Detaylar önemli olurdu. Kaldıracın kısmen azaltılması, bir fonu kapatmakla aynı şey değildir. Sermayenin düzenli bir şekilde iade edilmesi otomatik olarak iflas değildir. Büyük bir kayıp, tüm pozisyonların tasfiye edildiğini göstermez.
Daha sonraki holding beyanları ek tarihsel bilgiler sağlayabilir, ancak belirli bir işlem gününde kimin sattığını veya neden sattığını zorunlu olarak ortaya koymazlar.
Yatırımcılar için belirsizlik, destekleyici bir anlatıyla değiştirilmek yerine pozisyon büyüklüğünde yansıtılmalıdır. Varsayılan zorunlu bir satıcı, beklenenden daha uzun süre satmaya devam edebilir. Aynı şekilde, desteksiz bir çöküş hikayesi aniden tersine dönebilir.
Her iki yorumu da kaldıraç kullanarak işlem yapmak, temel tezin oynanması için zaman kalmadan tasfiye olasılığını ekler.
Sıkça Sorulan Sorular
VARA'nın çöküşü doğrulandı mı?
Bu makale için incelenen kamuoyu materyalleri, doğrulanmış bir çöküş veya zorunlu tasfiye oluşturmamaktadır. İddia doğrulanmamış olarak etiketlenmelidir.
40,1 milyar dolarlık beyan VARA'nın zararlarını mı gösteriyor?
Hayır. Bu, geçmiş bir 13F raporlama rakamıdır, bir zarar beyanı, net varlık hesaplaması veya mevcut holdinglerin kaydı değildir.
Zorunlu satış bir toparlanmayı garanti eder mi?
Hayır. Satış baskısı azaldığında fiyatlar toparlanabilir, ancak değerleme, kazanç ve finansman endişeleri etkilenen şirketler üzerinde baskı oluşturmaya devam edebilir.
Sonuç
VARA tasfiye söylentileri, doğrulanmış bir fon başarısızlığı olarak raporlanmamalıdır. Tarihsel holdingler ve eş zamanlı hisse senedi düşüşleri, mevcut kaldıraç, gerçekleşen zararlar veya iflası oluşturmaz.
Daha geniş ders daha kalıcıdır: umut vadeden bir sektör, her finansman yapısını sürdürülebilir kılmaz. Yapay zeka talebi, iş karlılığı ve bir yatırımcının volatiliteye dayanma yeteneği üç farklı şeydir.


