Возникновение гигантских платформ и микро-компаний ПО создаёт опасную ситуацию для средних компаний с одноцелевыми решениями
 Tapbit Wire
Оригинальная подборка: Deep Tide TechFlow
Гид Deep Tide: 537 американских юникорнов по-прежнему сохраняют оценки из пузыря 2021–2022 гг., а ярлык «родной ИИ» меняет статус — от бонуса к риску. Для практиков, которые сейчас привлекают финансирование или владеют опционами, эта статья поможет отличить реальные оценки от неопровергнутых бумажных цифр.
537 американских юникорнов по-прежнему сохраняют оценки из периода пузыря 2021–2022 гг. Актуальны ли они?
Основателям и первым сотрудникам часто внушают, что оценка последнего раунда — это табло результатов: цифра в таблице структуры акционерного капитала, в пресс-релизах и та, по которой все оценивают стоимость их акций.
Однако новые данные из отчёта PitchBook за III квартал 2026 г. показывают: для большинства американских юникорнов эта цифра не проходила реального рыночного тестирования несколько лет.
PitchBook проанализировал всех действующих американских юникорнов, классифицировав их по году последнего раунда финансируемого раунда.
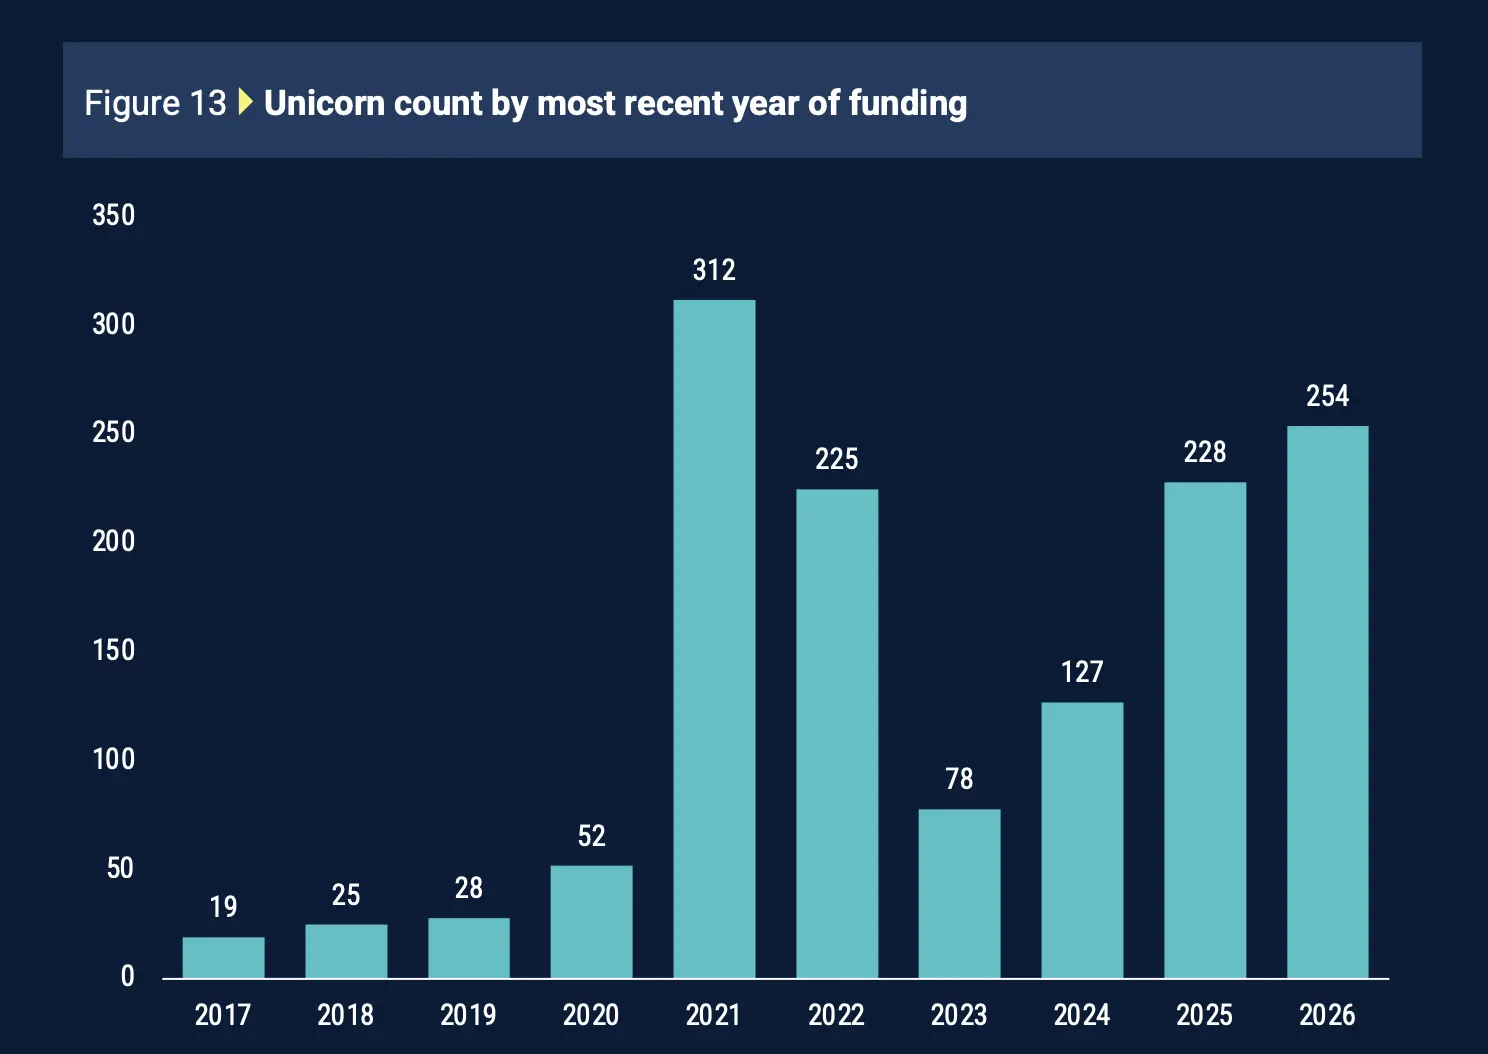
Среди 964 действующих американских юникорнов 312 последний раз привлекали средства в 2021 г., ещё 225 — в 2022 г. То есть 537 компаний (около 56 % всех юникорнов) по-прежнему используют оценки, установленные в самый дорогой период венчурного финансирования.
Деньги больше не вернутся к этим цифрам. Доля венчурных фондов в чистой стоимости активов составляет лишь 7,9 % — почти вдвое меньше долгосрочного среднего значения (14,5 %). PitchBook отмечает, что доходность фондов напрямую снижается из-за завышенных оценок 2020–2022 гг.
Когда эти компании реально тестируют цены, они зачастую не выдерживают. Инвесторы публичных рынков отказываются платить частным ценам. Оценка Chime при IPO значительно уменьшилась по сравнению с пиком на частном рынке, а покупатели вторичного рынка предлагают гораздо большие скидки компаниям, чей последний раунд финансирования состоялся много лет назад, чем недавно профинансированным.
За этим стоит и вторая тенденция: многие из этих компаний не застопорились из-за невозможности продолжать, а сознательно отказываются от привлечения средств или выхода на биржу — ведь любое новое ценообразование может заставить их столкнуться с более низкой цифрой. Оставаясь частными и молчаливыми, они сохраняют оценку 2021 г. «на бумаге». Именно поэтому рынок одновременно демонстрирует рекордные бумажные и рекордные «замороженные» значения.
Так реально ли «юникорновое безумие» или это просто неопровергнутые цифры?
Для многих компаний оба утверждения могут быть верны. Некоторые компании действительно достигли уровня зрелости, соответствующего оценкам 2021 г., и легко поддерживают их сегодня. Но рынок не может определить, какие именно компании относятся к этой категории, поскольку с тех пор они не привлекали финансирование и не продавали акции по реальным ценам. Оценка четырёхлетней давности — не ложь, а просто неопровергнутая.
Именно здесь основателям и сотрудникам следует проявлять осторожность.
Если последнее финансирование вашей компании состоялось в 2021 или 2022 г., то цифра в таблице структуры акционерного капитала — самая оптимистичная из когда-либо принадлежавших вам, но она не обязательно равна сегодняшней реальной стоимости. Это влияет на переговоры о следующем раунде, решение об исполнении опционов и объяснение команде их реальной ценности. То же касается и инвесторов: если фонд демонстрирует высокий объём нереализованных прибылей по таким компаниям, он сообщает лишь о бумажных цифрах, а не о реальных деньгах.
Настоящий риск — не в том, что оценка может оказаться ниже видимой, а в том, что при принятии решений о финансировании, найме или исполнении опционов вы будете считать цифру 2021 г. ценой, которую рынок готов заплатить вам сегодня.
Называть стартапы «родными для ИИ» может снизить их оценку?
Позиционирование себя как ИИ-компании всё ещё даёт премию к оценке. Однако инвесторы всё чаще задают второй вопрос: насколько устойчиво положение компании благодаря ИИ?
Данные этого анализа показывают, что рынок начинает разделять компании с одинаковой меткой «родные для ИИ» по принципиально разным категориям.
Премия за ИИ сохраняется: данные Carta за первую половину 2026 г. показывают, что ИИ-стартапы привлекают на этапе seed примерно столько же средств, сколько и не-ИИ-компании, но их оценка на ~50% выше.
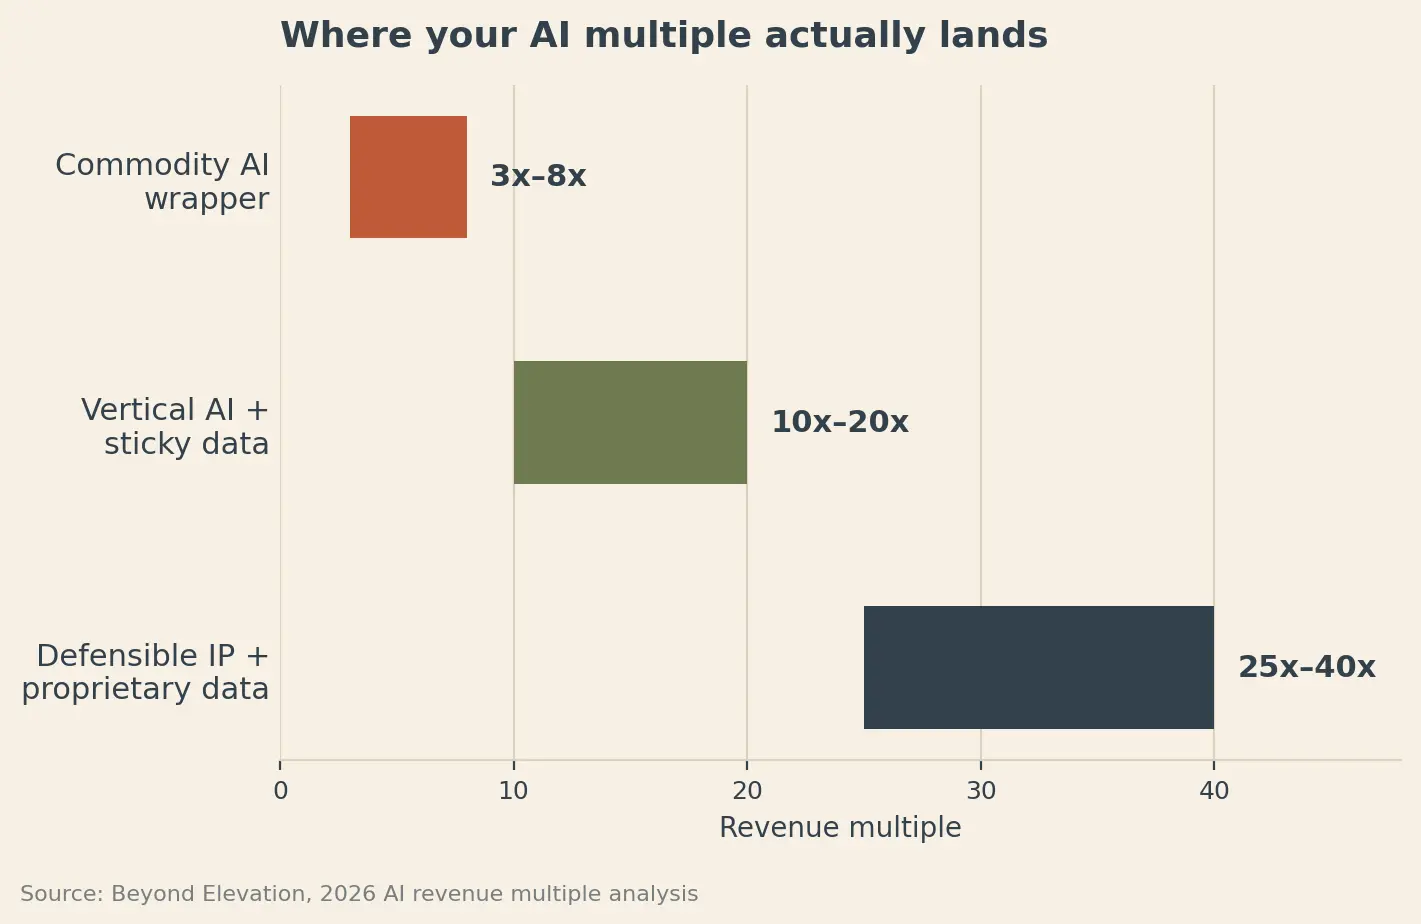
Однако премия неодинакова: анализ оценивает коммерциализированные ИИ-оболочки в 3–8× выручки, вертикальные ИИ-продукты с «липкими» собственными данными — в 10–20×, а компании, владеющие ИС и собственными данными, — в 25–40×.
Чем зрелее компания, тем строже проверка: на этапе seed компании без защищаемой ИС получают скидку 20–30% по сравнению с более защищёнными аналогами; к серии A этот разрыв достигает 30–40%.
Поэтому простое добавление ИИ к продукту становится всё менее значимым.
Инвесторы всё чаще хотят понять, что остаётся после снятия ярлыка «ИИ».
Может ли другой стартап создать аналогичный продукт, просто вызвав тот же базовый ИИ-модель через API? Генерируют ли новые клиенты собственные данные, которые объективно улучшают продукт со временем (точность, время решения, качество подбора)? Насколько глубоко ПО интегрировано в рабочий процесс, чтобы его замена стала болезненной? Сохранится ли экономическая модель при росте объёма выводов в 10 раз?
Эти вопросы указывают на четыре направления, которые основатели должны проанализировать до следующего раунда финансирования: технологическая дифференциация, собственные данные, блокировка в рабочем процессе и экономическая модель в условиях масштаба.
Фактический тест технологической дифференциации удивительно прост: замените базовую модель. Если замена основного поставщика модели на другую модель сопоставимого уровня почти не влияет на продукт, инвесторы могут не увидеть технологического барьера.
Для собственных данных недостаточно лишь количества пользователей. Более весомый сигнал — улучшение продукта со временем за счёт роста использования: повышение точности, сокращение времени решения или улучшение качества подбора.
Глубина интеграции в рабочий процесс — ещё один индикатор. Если клиенты с более глубокой интеграцией демонстрируют стабильно лучшую удерживаемость и расширение, это служит объективным подтверждением издержек переключения, а не просто заявленной «липкости» продукта.
Также важна экономическая модель. У ИИ-продукта могут быть хорошие маржи при текущем объёме использования, но при росте объёма выводов в 10 раз они могут полностью исчезнуть. Прояснение этих расчётов заранее позволяет понять, действительно ли бизнес усиливается при масштабировании.
Поэтому эволюция премии «родные для ИИ» представляет большой интерес.
Полтора года назад ассоциация с ИИ значительно укрепляла историю финансирования. По мере того как всё больше стартапов используют одинаковую риторику, у инвесторов растёт мотивация заглянуть глубже.
Ярлык «ИИ» открывает доступ к диалогу. Гораздо ценнее доказать, почему ваш продукт по мере роста становится сложнее воспроизвести.
Гантельная модель ПО: ИИ вот-вот уничтожит средний слой программного рынка.
ИИ делает разработку ПО значительно дешевле и быстрее. Это выглядит позитивно для стартапов, но может также ослабить барьеры, защищавшие ПО-компании десятилетиями.
Майк Вернал из Conviction провёл интересное сравнение: программное обеспечение, возможно, движется к подобной «гантельной» структуре, которая сложилась в газетной индустрии после появления интернета.
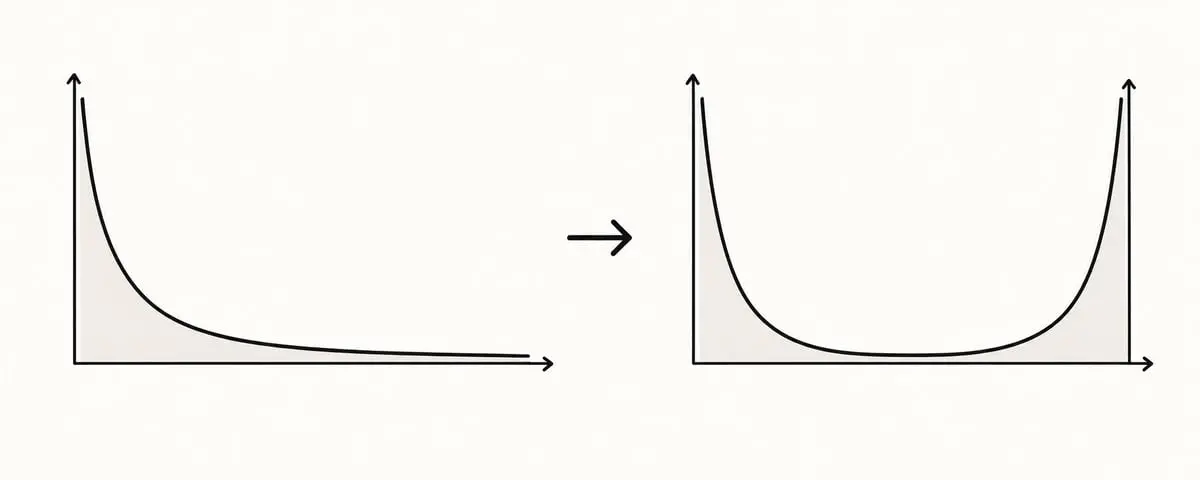
До интернета региональные газеты выигрывали от высоких затрат на распространение. Когда распространение стало почти бесплатным, большая часть среднего звена исчезла: несколько глобальных изданий значительно выросли, а тысячи независимых и узкоспециализированных изданий возникли заново.
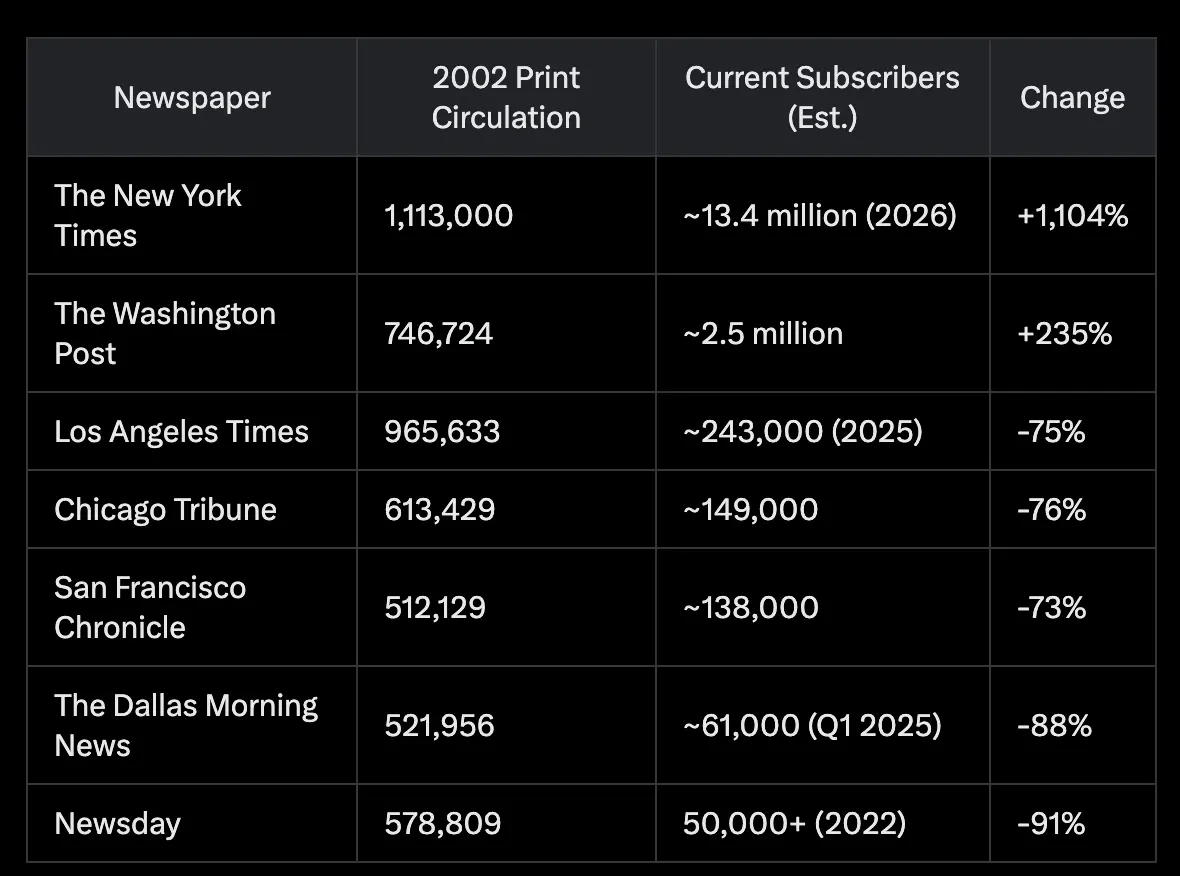
Вернал считает, что ИИ может создать аналогичную структуру в сфере программного обеспечения.
Традиционные барьеры в ПО обычно связаны с тремя факторами:
Разработка продуктов дорогостояща
Смена систем болезненна
Интеграция формирует прочные экосистемы.
ИИ ослабляет все три: конкуренты быстрее копируют функции, миграция становится более автоматизированной, а ИИ существенно упрощает интеграцию.
Возможный результат — рынок, чрезвычайно сильный на обоих полюсах:
Гигантские платформы: несколько компаний могут доминировать в целых категориях закупок — продаж, маркетинга, финансов, HR, юриспруденции или здравоохранения. Они продают не узкий инструмент, а постоянно расширяются, пока не становятся системой, используемой клиентами почти во всём.
Микро-бизнесы в сфере ПО: с другой стороны, ИИ-инструменты программирования могут позволить миллионам людей создавать чрезвычайно специфичное ПО для себя, своих компаний или небольших групп клиентов. Некоторые из таких решений могут превратиться в прибыльные нишевые бизнесы.
Некомфортный средний слой: средние узкоспециализированные решения могут столкнуться с наибольшим давлением. Если крупные платформы способны постоянно добавлять их функциональность, а небольшие команды — дёшево пересоздавать узкие продукты, то самостоятельная защита как независимых инструментов усложняется.
Аналогия с Amazon объясняет, какими могут стать новые барьеры. Amazon начал с относительно лёгкого для копирования дела — онлайн-продажи книг. Его устойчивость основана на десятилетиях постоянных инвестиций в логистику, инфраструктуру, технологии и дистрибуцию.
ИИ может направить компании ПО к той же стратегии: быстрее создавать, непрерывно расширяться, реинвестировать и делать общий продукт всё труднее копировать.
Для стартапов в сфере ПО, получающих венчурное финансирование, это порождает интересный стратегический вопрос: если разработка ПО почти бесплатна, является ли ваш барьер всё ещё хорошим продуктом или всем, что можно построить вокруг него?
Как на самом деле определяется оценка на этапе seed-раунда? (Почти ничего не зависит от вашей компании).
Основатели часто считают, что оценка зависит в первую очередь от роста, размера рынка или качества презентации.
Но есть и другое ограничение, которое большинство основателей почти не замечают: экономическая модель венчурного фонда, с которым они ведут переговоры.
Представьте, что вы представляете проект фонду раннего этапа с капиталом 28 млн долларов. Обычно он инвестирует около 600 тыс. долларов и рассчитывает на долю в 6–8%.
При 7% доли инвестиция в 600 тыс. долларов подразумевает пост-оценку около 8,6 млн долларов; при 6% — 10 млн долларов. Таким образом, при привлечении средств по оценке 18 млн долларов этот фонд, скорее всего, не сможет инвестировать в рамках своей портфельной модели.
Это создаёт простую цепочку:
Размер фонда → Размер чека → Целевая доля → Допустимый верхний предел оценки
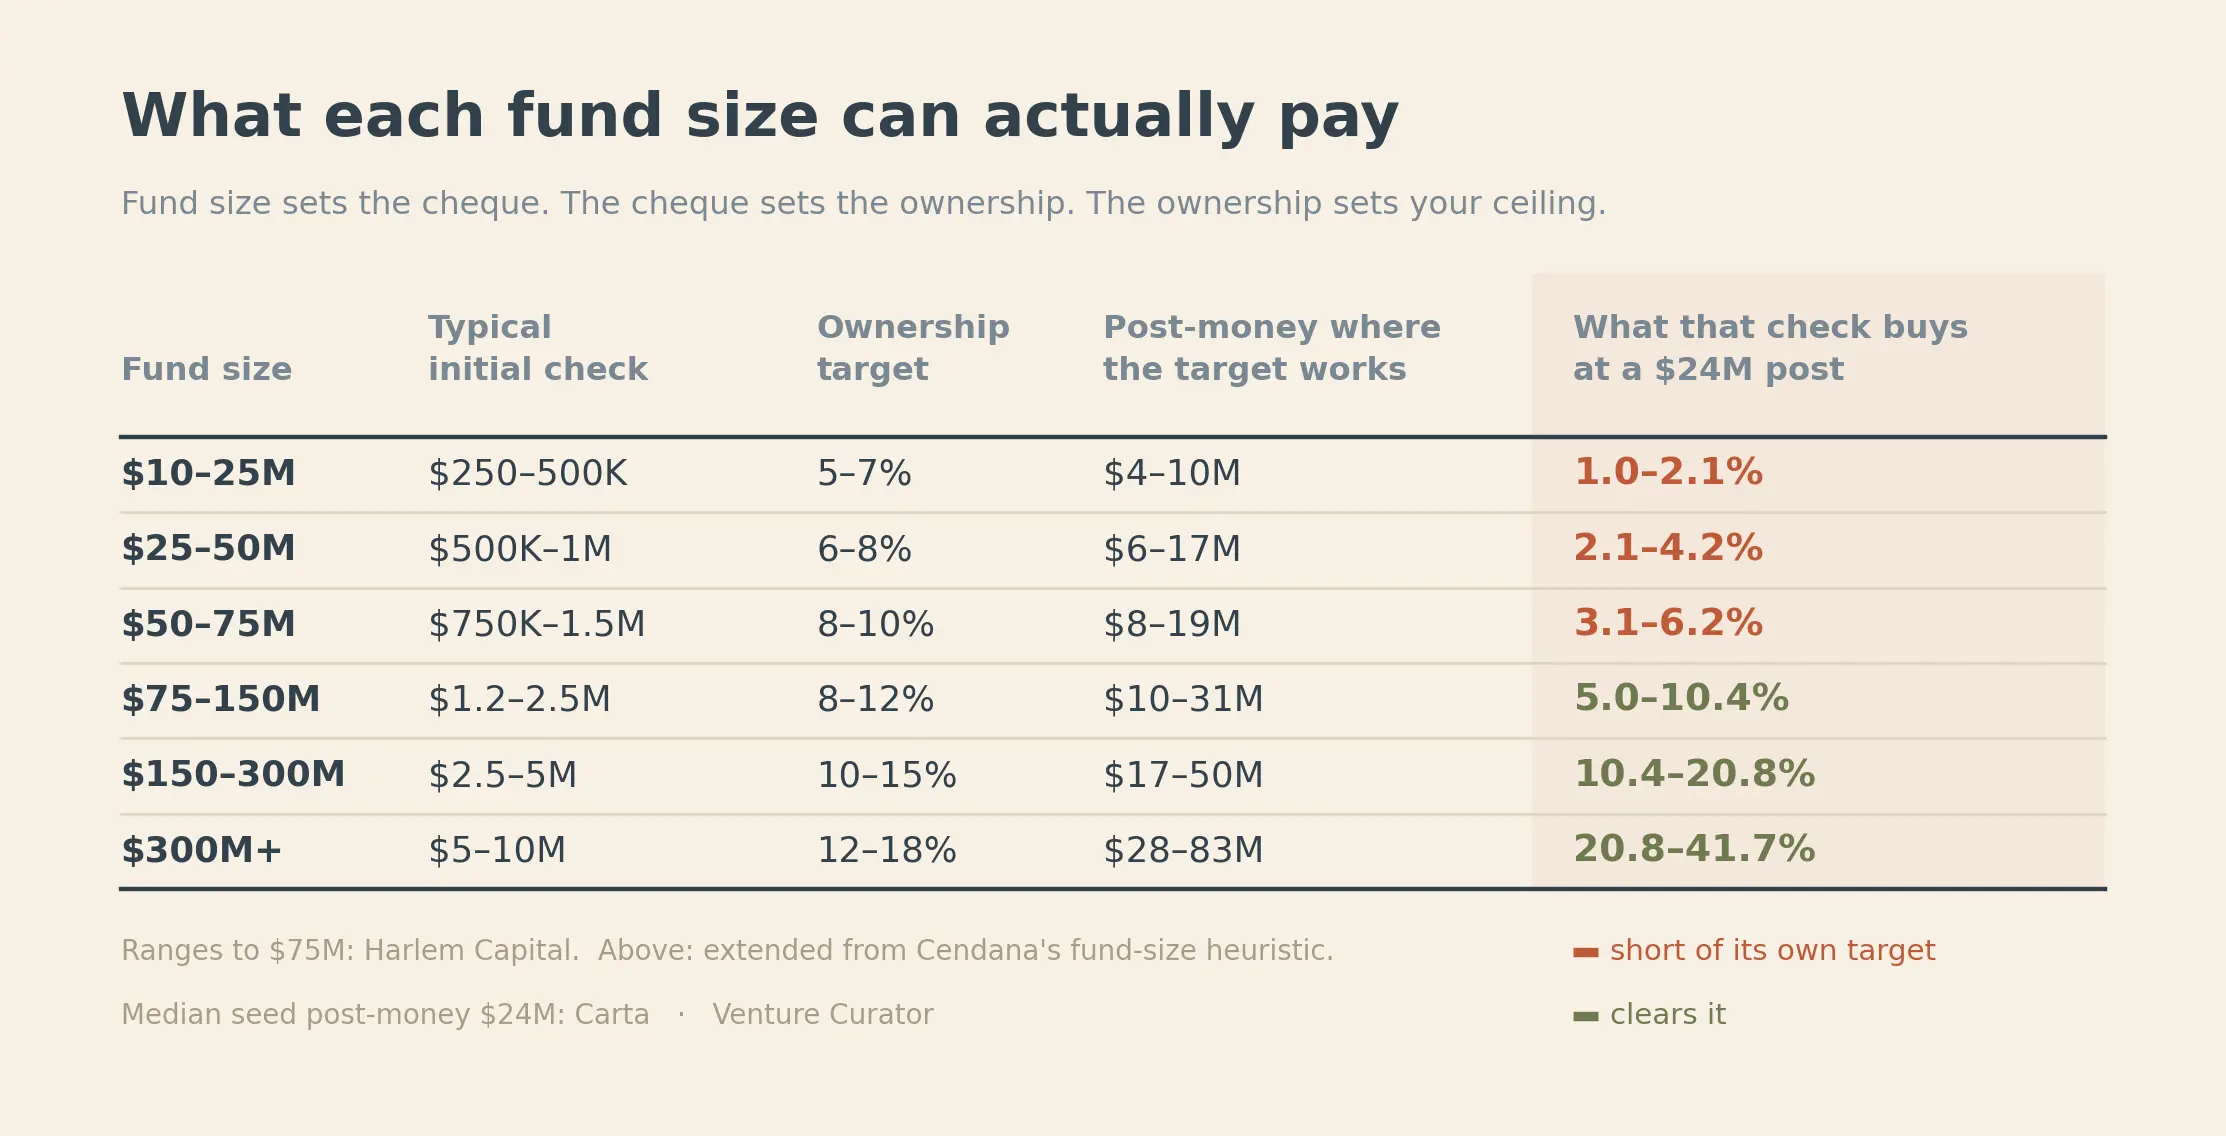
Это особенно актуально сегодня, поскольку оценки на стадии seed-раундов выросли. Согласно анализу Carta, медианная пост-оценка seed-раундов составляет 24 млн долларов. Фонд объёмом 50 млн долларов, инвестирующий 1,5 млн долларов по этой оценке, получит лишь 6,2% доли — ниже целевого показателя.
Это также меняет подход основателей к определению объёма раунда.
Если вы сообщите фонду, что хотите привлечь 3 млн долларов, а ведущий инвестор требует 15%, вы тем самым неявно установили пост-оценку в 20 млн долларов ещё до прямого обсуждения оценки.
Более полезная последовательность такова:
Рассчитайте, сколько средств нужно для достижения следующей вехи с запасом на 18–24 месяца.
Добавьте резерв.
Это и есть объём вашего раунда.
Разделите его на допустимый процент разводнения.
Затем найдите фонды, чьи размеры чеков и модель владения поддерживают эту оценку.
Есть ещё одна цифра, которую основатели часто упускают из виду: опционный пул. Ведущий инвестор может потребовать создания опционного пула в 10–15% до закрытия сделки, что приведёт к разводнению существующих акционеров ещё до финализации инвестиций. Анализ показывает, что переговоры об опционном пуле с учётом реальных планов найма иногда влияют на долю основателей сильнее, чем споры о повышении базовой оценки на 1–2 млн долларов.
Чтобы не тратить недели на неподходящие фонды, проще всего задать этот вопрос уже на первом звонке:
«Какой типичный размер первого чека у этого фонда и какую долю вы обычно стремитесь получить?»
Эти два параметра быстро помогут оценить, соответствует ли экономическая модель фонда вашему раунду финансирования.
Поэтому не воспринимайте любое сопротивление по оценке как отрицание вашего стартапа. Иногда ваша компания в порядке — просто ваш раунд финансирования не вписывается в математическую логику фонда.
Если ChatGPT бесплатно выполняет то же, что и ваше приложение, зачем кому-то платить?
Это становится одной из главных проблем, с которой сталкиваются основатели потребительских приложений.
Если пользователи могут открыть ChatGPT, Claude или Gemini и получить примерно те же результаты за секунды, зачем им платить 10 или 20 долларов в месяц за отдельное приложение?
Дафна Тидеман из RevenueCat считает, что ответ — не просто «добавить больше ИИ». Приложения с ИИ монетизируются успешно: каждый платящий пользователь приносит на 41 % больше выручки, чем в приложениях без ИИ, а конверсия пробной версии выше на 52 %. Однако их удержание за 12 месяцев составляет лишь 21,1 % по сравнению с 30,7 % в приложениях без ИИ.
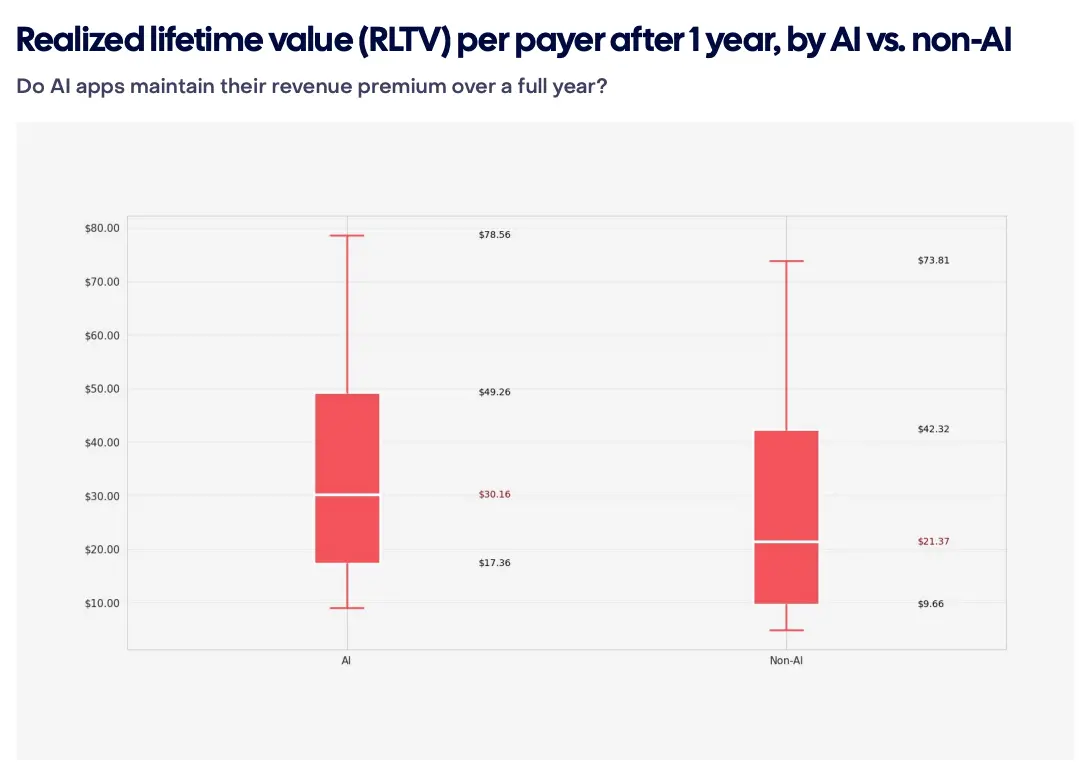
Другими словами: ИИ может привлечь пользователей. Но он не гарантирует их удержания.
Сравните Chegg и Duolingo.
Разница — в том, что ещё предлагается помимо ответов.
RevenueCat предлагает шесть элементов, которые сложнее воспроизвести с помощью чистого LLM-чата:
Структура: превратить ответ в полноценный рабочий процесс или опыт.
Память: понимать пользователя со временем, повышая полезность приложения.
Привычка: возвращать пользователей через регулярные проверки, напоминания, контроль и геймификацию.
Точность: освоить узкоспециализированные данные или экспертизу для лучшего результата.
Связь: создать сообщество, идентичность, личность или эмоциональную привязанность.
Физико-цифровая интеграция: объединить ПО с датчиками, устройствами или данными реального мира.
Duolingo — отличный пример: он объединяет сразу несколько таких элементов. ChatGPT может обучать языкам, но Duolingo годами строил систему регулярных проверок, рейтингов, отслеживания прогресса, напоминаний и геймификации. После внедрения рейтингов время обучения выросло на 17 %, а число активных пользователей — втрое.
Ещё один простой тест для основателей — «тест пустого диалогового окна».
Откройте ChatGPT или другой LLM, точно опишите проблему, которую решает ваше приложение, и сравните его ответ с тем, что даёт ваш продукт. Если большая часть ценности вашего продукта воспроизводится одним запросом и ответом — у вас проблема дифференциации. А если в вашем приложении есть структура, накопление данных, формирование привычек, точность, связь или физико-цифровые компоненты — вот где ваше конкурентное преимущество.
Таким образом, сам ИИ — не преимущество. Более важный вопрос для основателей: что даёт ваш продукт пользователю, чего не может дать пустое диалоговое окно? По мнению RevenueCat, победители будут использовать ИИ в ядре продукта, но конкурировать за счёт создаваемых вокруг него опытов.