По состоянию на 19 октября 2026 года общедоступные материалы, рассмотренные для этой статьи, не подтверждают, что Value Aligned Research Advisors, широко известная как VARA, потерпела крах или находится в процессе принудительной ликвидации. В отчетах описываются слухи о ликвидации, а не подтвержденное закрытие фонда.
Это различие имеет значение. Падение цены акций не может определить, кто продает, а старое раскрытие информации о холдингах не может выявить текущее финансовое состояние фонда. Тем не менее, спекуляции поднимают полезный вопрос: как использование кредитного плеча может превратить уверенность в долгосрочном росте ИИ в немедленную финансовую проблему?
Что на самом деле говорят слухи о ликвидации VARA?
Согласно отчету Bloomingbit от 16 октября Bloomingbit, 15 октября в социальных сетях и на форумах инвесторов циркулировали слухи о том, что VARA распродает инвестиции после понесенных убытков. В отчете прямо говорилось, что предполагаемая ликвидация не была подтверждена. Он не устанавливал сумму ликвидации или завершенное сворачивание деятельности.
Таким образом, осторожное описание — это непроверенные слухи о ликвидации. «Крах» — это рыночный сленг, а не точный финансовый статус. Он может относиться к крупному снижению стоимости, принудительному сокращению позиций, закрытию фонда или неплатежеспособности — очень разным исходам.
Отсутствие публичного подтверждения также не доказывает ложность слухов. Это означает, что имеющиеся доказательства не позволяют рассматривать их как установленный факт.
Почему цифра в 40,1 миллиарда долларов требует контекста
Одна цифра помогает объяснить, почему эта история привлекла внимание. В отчете VARA по форме 13F за квартал, закончившийся 30 июня 2026 года, сообщалось об агрегированной стоимости информации в таблице примерно в 40,1 миллиарда долларов США по 123 позициям. Эта цифра взята из устаревшего нормативного раскрытия, а не из отчета о портфеле в реальном времени.
Называть это «фондом на 40 миллиардов долларов, который исчез» было бы выходом за рамки того, что устанавливает подача документов.
Форма 13F не является полным балансом. Она исключает короткие позиции по акциям и проданные опционы, в то время как сообщаемые опционные позиции обычно описывают базовые ценные бумаги, а не уплаченные премии. Агрегированная сумма не может просто рассматриваться как капитал инвесторов, чистые активы или потерянные деньги. SEC объясняет эти ограничения отчетности в своем руководстве по форме 13F.
Существует также проблема сроков: холдинги за июнь не определяют позиции на октябрь. Применение последующего снижения цен на акции к неизменному историческому портфелю даст гипотетическую оценку, а не подтвержденную доходность фонда.
Как кредитное плечо может превратить распродажу в принудительную продажу
Следующий пример иллюстрирует механизм; это не оценка фактического кредитного плеча VARA.
Представьте себе портфель с 100 миллионами долларов собственного капитала инвесторов и 300 миллионами долларов заемных средств. Он владеет активами на 400 миллионов долларов, что дает ему четырехкратное валовое кредитное плечо по отношению к собственному капиталу.
Если эти активы упадут на 10%, их стоимость снизится до 360 миллионов долларов. Предполагая, что долг остается на уровне 300 миллионов долларов и игнорируя расходы, собственный капитал упадет до 60 миллионов долларов — убыток в 40%.
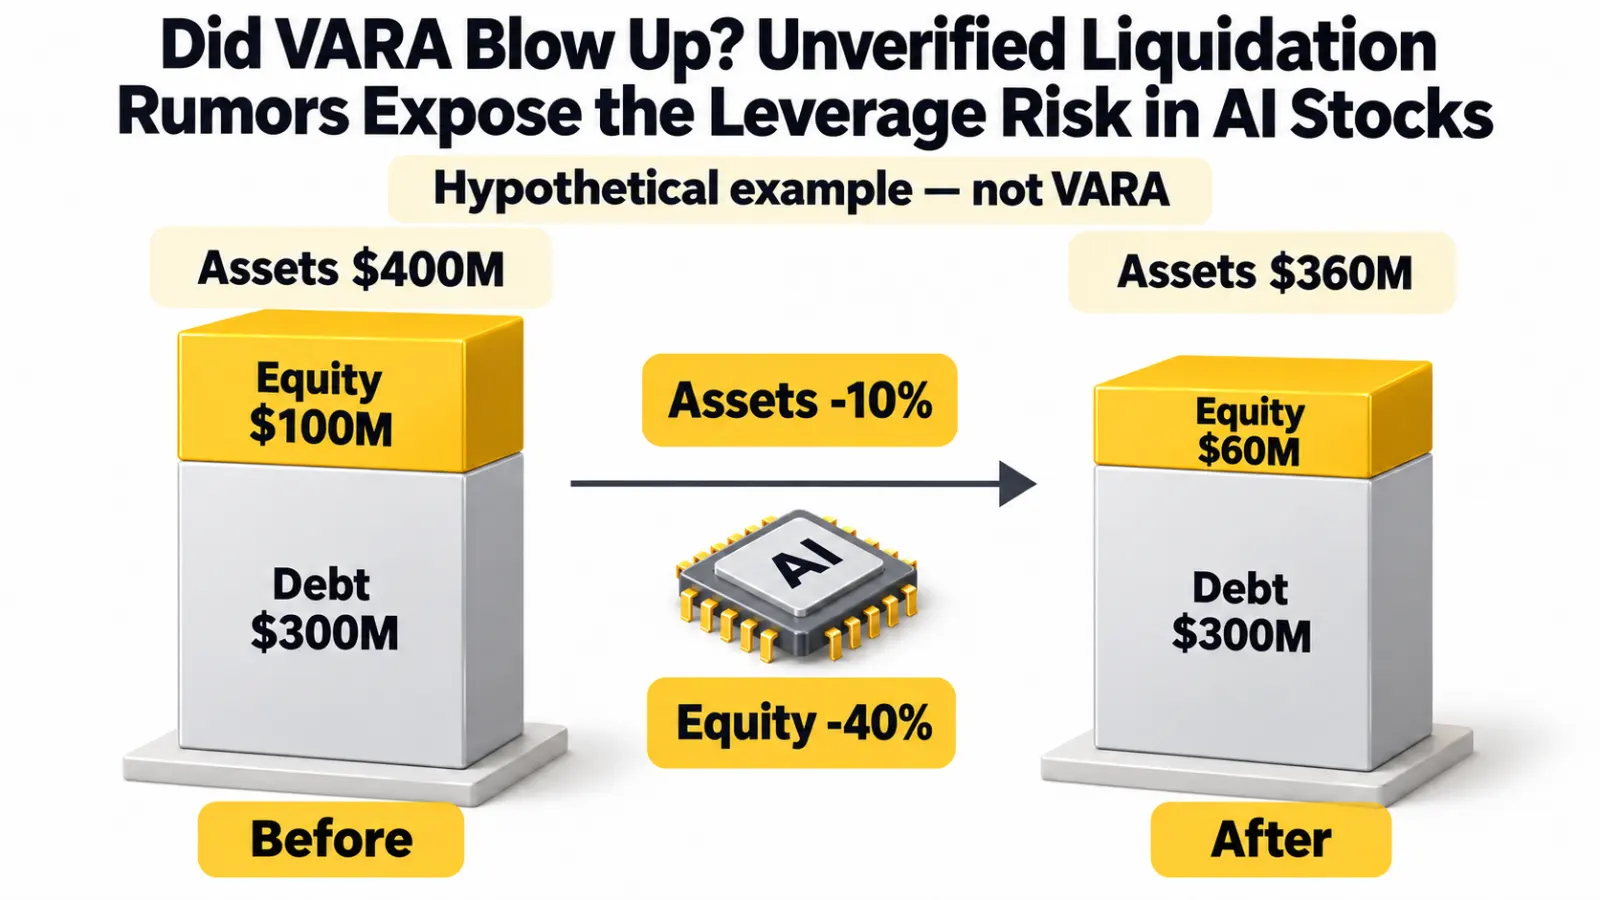
Упрощенный гипотетический пример, не отражающий фактическое кредитное плечо или убытки VARA. Предполагается, что долг не изменился; расходы на финансирование и другие портфельные риски исключены.
Заимствования не уменьшились вместе с активами. Теперь портфель имеет кредитное плечо в 360 миллионов долларов против 60 миллионов долларов собственного капитала, увеличивая это соотношение с четырех до шести раз.
Кредитор может потребовать дополнительное обеспечение или потребовать сокращения позиций. Продажа для выполнения этого требования может привести к снижению цен, создавая давление на других держателей с кредитным плечом.
Опционы добавляют дальнейшую сложность. Их чувствительность к цене, волатильности и времени меняется, поэтому умножение снижения акций на единый коэффициент кредитного плеча может не описывать фактический результат.
Почему разные акции ИИ могут падать одновременно
Портфель может включать множество компаний, оставаясь при этом подверженным одному доминирующему экономическому предположению.
Поставщики чипов, операторы облачных сервисов, разработчики центров обработки данных и производители энергетического оборудования занимают разные отрасли. Тем не менее, их оценка может частично зависеть от продолжающихся расходов на инфраструктуру ИИ.
Если ожидания этих расходов ослабнут — или финансирование станет дороже — несколько позиций могут оказаться под давлением одновременно. Владение различными тикерами не обязательно означает диверсификацию основного риска.
Принудительные продажи могут усилить эту связь. Управляющий, испытывающий потребность в наличных, может продать свои наиболее ликвидные инвестиции, а не просто компании с наихудшими перспективами. Другие фонды, владеющие аналогичными позициями, затем понесут убытки, потенциально вызывая дальнейшие сокращения.
Это одно из правдоподобных объяснений синхронизированных снижений. Это не доказательство того, что конкретный фонд стал их причиной. Одно лишь движение цены не может отличить продажи, обусловленные маржой, от обычной фиксации прибыли, изменения оценки или ухудшения бизнес-ожиданий.
Финансовая проблема — это не то же самое, что коллапс спроса на ИИ
Инвестиционный кейс для ИИ и структура финансирования сделки с ИИ — это отдельные вопросы.
Компания может продолжать увеличивать выручку, в то время как ее акции падают, потому что инвесторы ранее закладывали в цену более быстрый рост. Фонд также может придерживаться в целом правильного долгосрочного взгляда, но использовать заемные средства, которые оставляют слишком мало места для краткосрочных убытков.
И наоборот, описание каждого снижения как «просто снижения кредитного плеча» может быть столь же вводящим в заблуждение. Финансовый стресс может выявить реальные слабости: дорогостоящее расширение, неопределенная утилизация, концентрация клиентов или денежные потоки, которые поступают позже платежей по долгам.
Для компаний, занимающихся инфраструктурой ИИ, полезные вопросы касаются конвертации спроса в денежные средства:
- Приносят ли объявленные обязательства признанную выручку?
- Соответствует ли генерация операционного денежного потока расширению?
- Когда наступает срок погашения долга и какова может быть стоимость рефинансирования?
- Насколько бизнес зависит от небольшого числа клиентов?
Эти вопросы помогают отделить временный шок позиционирования от долгосрочного изменения стоимости бизнеса. Ни один из ответов нельзя вывести только из слухов о VARA.
Что на самом деле прояснило бы ситуацию?
Более убедительные доказательства включали бы заявление от управляющего, подтвержденные сообщения инвесторов или независимо проверенные отчеты, объясняющие масштабы любого сокращения позиций.
Детали имели бы значение. Частичное сокращение кредитного плеча — это не то же самое, что закрытие фонда. Упорядоченный возврат капитала — это не автоматическая неплатежеспособность. Крупный убыток не означает, что все позиции были ликвидированы.
Более поздние раскрытия информации о холдингах могут предоставить дополнительную историческую информацию, но они не обязательно покажут, кто продал в определенный торговый день и почему.
Для трейдеров неопределенность должна отражаться в размере позиции, а не заменяться уверенным нарративом. Предполагаемый принудительный продавец может продавать дольше, чем ожидалось. Точно так же неподтвержденная история краха может резко развернуться.
Использование кредитного плеча для торговли любой из этих интерпретаций добавляет возможность ликвидации до того, как основной тезис успеет реализоваться.
Часто задаваемые вопросы
Подтвержден ли крах VARA?
Общедоступные материалы, рассмотренные для этой статьи, не подтверждают крах или принудительную ликвидацию. Это утверждение следует помечать как непроверенное.
Показывает ли раскрытие информации о 40,1 миллиарда долларов убытки VARA?
Нет. Это исторический показатель отчетности по форме 13F, а не отчет об убытках, расчет чистых активов или запись текущих холдингов.
Гарантирует ли принудительная продажа отскок?
Нет. Цены могут восстановиться, если давление со стороны продавцов ослабнет, но опасения по поводу оценки, прибыли и финансирования могут продолжать давить на затронутые компании.
Заключение
Слухи о ликвидации VARA не следует сообщать как подтвержденный крах фонда. Исторические холдинги и одновременное снижение цен на акции не подтверждают текущее кредитное плечо, реализованные убытки или неплатежеспособность.
Более широкий урок более долговечен: многообещающая отрасль не делает каждую структуру финансирования устойчивой. Спрос на ИИ, прибыльность бизнеса и способность трейдера пережить волатильность — это три разные вещи.


