O que é Tokenização da DTCC?
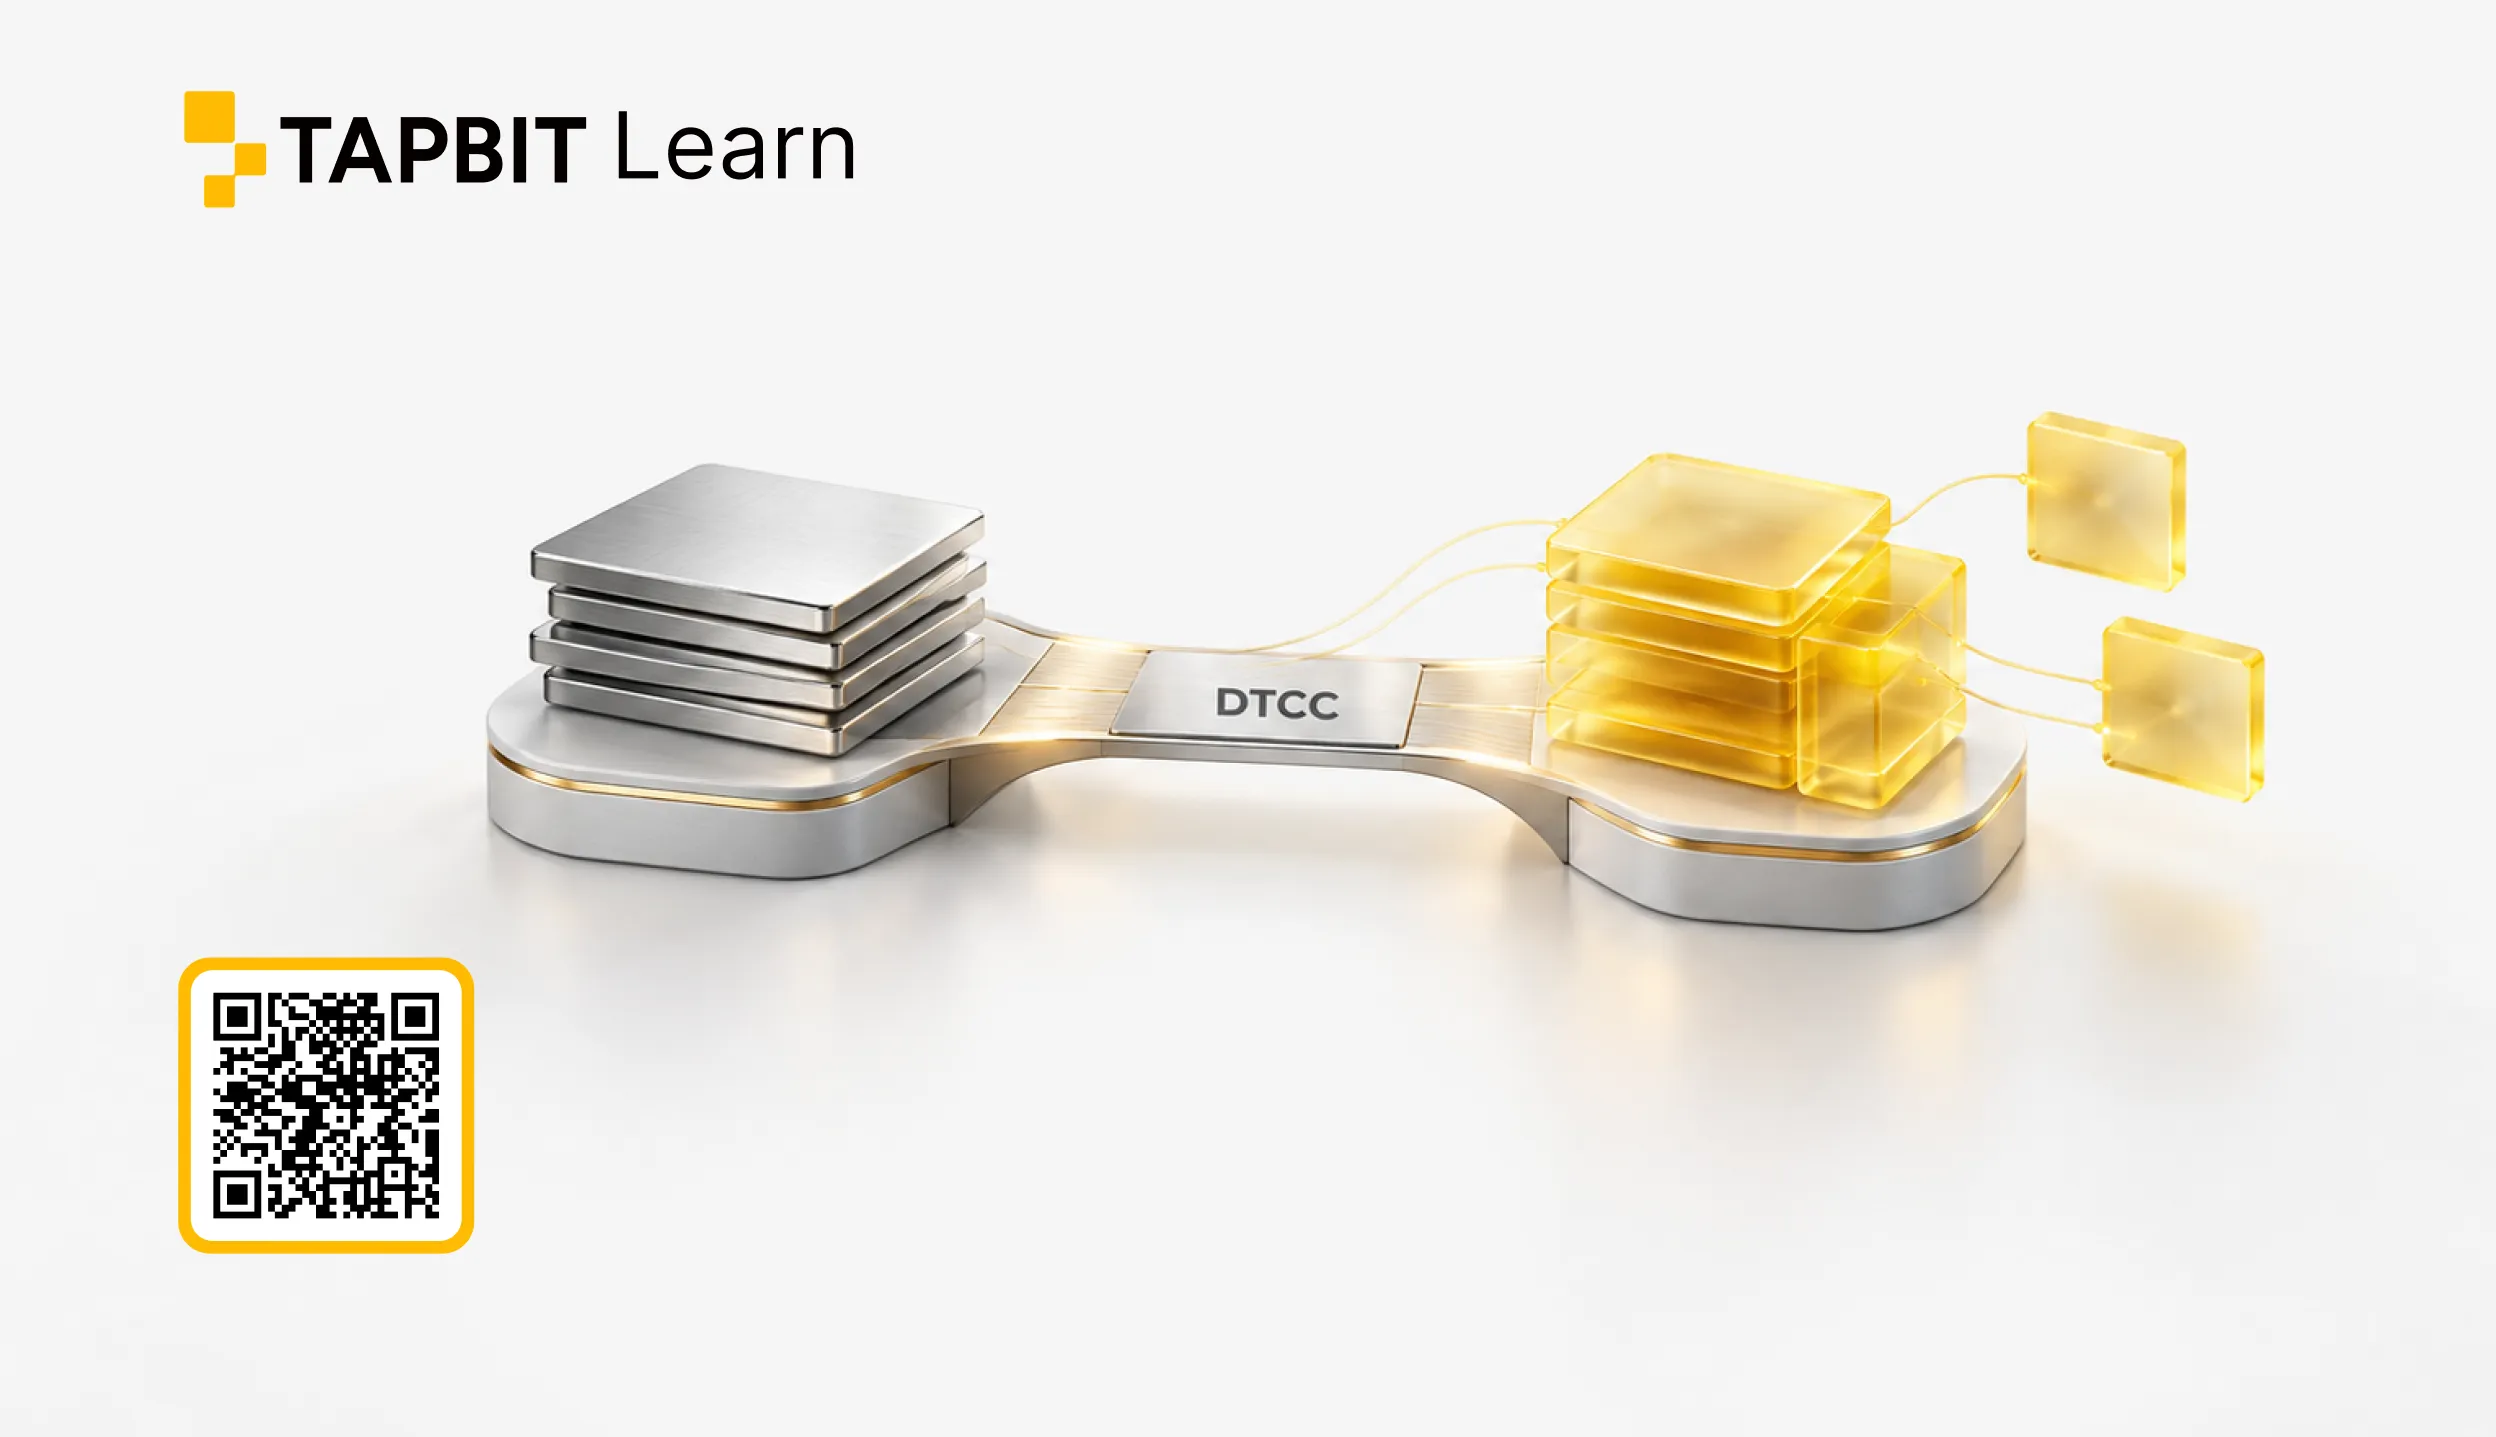
A tokenização da DTCC é um processo regulamentado para representar títulos elegíveis, tradicionalmente detidos, como direitos baseados em blockchain. O ativo subjacente permanece uma ação, ETF ou título do Tesouro dos EUA. O token de blockchain muda como o registro de propriedade pode ser mantido e entregue; ele não substitui o ativo por um token de criptomoeda não relacionado.
DTCC é a Depository Trust & Clearing Corporation, um importante provedor de infraestrutura de mercado pós-negociação. Sua subsidiária, a Depository Trust Company, ou DTC, detém títulos e processa mudanças de propriedade após a ocorrência das negociações. A DTCC não é uma bolsa de valores e não decide o preço de mercado de uma ação.
Em maio de 2026, a DTCC informou que planejava lançar o serviço de tokenização da DTC em outubro de 2026, após atividades de produção limitadas. A menos que a DTCC publique uma confirmação separada, este cronograma deve ser descrito como um plano, em vez de um lançamento concluído.
O que a DTCC Faz nos Mercados Tradicionais?
Uma negociação de ações contém várias etapas que são fáceis de combinar na linguagem cotidiana. Primeiro, um investidor envia uma ordem por meio de um corretor. Uma plataforma de negociação corresponde às ordens de compra e venda. A compensação calcula então o que cada parte deve entregar. A liquidação completa a troca de títulos e dinheiro, enquanto os sistemas de custódia atualizam os registros de propriedade.
As subsidiárias da DTCC atuam principalmente nessas etapas pós-negociação. A DTC atua como uma depositária central de valores mobiliários, permitindo que a propriedade mude por meio de lançamentos eletrônicos em vez de mover repetidamente certificados físicos. A DTCC informou que a DTC detinha mais de US$ 114 trilhões em ativos sob custódia ao descrever o novo serviço de tokenização.
Essa posição existente é importante. Uma nova plataforma de blockchain pode criar um token, mas ainda precisa de uma conexão confiável com o ativo legalmente reconhecido. A DTC começa com ativos já detidos dentro da infraestrutura de mercado estabelecida.
Como Funciona a Tokenização da DTCC?

O processo começa com um título elegível detido através da DTC. Um participante elegível da DTC solicita a entrega tokenizada e fornece as instruções necessárias. Dependendo do fluxo de trabalho, essas instruções podem incluir o blockchain selecionado e um endereço de carteira digital registrado.
A DTC então representa o direito do participante em forma tokenizada. O token não se destina a ser uma segunda ação economicamente diferente. Ele representa a mesma posição de propriedade regulamentada usando infraestrutura de blockchain. O direito pode ser posteriormente transferido dentro do sistema aprovado ou convertido de volta para uma posição tradicional de lançamento eletrônico por meio de des-tokenização.
A estrutura aprovada da Nasdaq adiciona um detalhe importante: a tokenização é uma instrução pós-negociação. Ordens tradicionais e tokenizadas podem usar o mesmo livro de ordens e prioridade de execução. Após a execução de uma negociação, a preferência de tokenização do participante é enviada à DTC para processamento de liquidação.
Quais Ativos Podem Ser Tokenizados?
A estrutura de no-action da SEC descrita pela DTCC abrange um grupo definido de ativos líquidos. Estes incluem constituintes do Russell 1000, ETFs que rastreiam índices principais e títulos, notas e títulos do Tesouro dos EUA.
O escopo restrito permite que a infraestrutura de mercado, carteiras, controles e processos cross-chain sejam testados com títulos amplamente acompanhados. Isso não significa que a ação de toda empresa privada, ação de pequena capitalização, título estrangeiro ou ativo de criptomoeda se qualifica automaticamente.
A DTCC também reuniu mais de 50 empresas de finanças tradicionais e ativos digitais para trabalhar em padrões operacionais. O grupo incluiu custodiantes, gestores de ativos, corretores, plataformas de negociação, empresas de tecnologia e negócios de blockchain. A gama mostra que a tokenização requer mais do que apenas a cunhagem: custódia, conformidade, controles de carteira, relatórios e interoperabilidade devem funcionar juntos.
Os Títulos Tokenizados Preservam os Direitos do Investidor?
Os direitos do investidor são a diferença central entre o modelo da DTC e muitos tokens de ações que rastreiam preços. Sob a proposta aprovada da Nasdaq, um título elegível tokenizado deve ser fungível com a versão tradicional, compartilhar seu CUSIP e ticker, e fornecer os mesmos direitos e privilégios.
Esses direitos incluem participação acionária na empresa, dividendos aplicáveis, direitos de voto e um direito sobre os ativos residuais se a empresa for liquidada. Uma ação tokenizada e sua contraparte tradicional também usariam o mesmo livro de ordens e prioridade de execução da Nasdaq.
Essa paridade impede que a tokenização transforme silenciosamente um acionista em um cliente não garantido de um emissor de token. Também mantém a vigilância do mercado e as regras de valores mobiliários estabelecidas conectadas à transação.
A Tokenização da DTCC Significa Liquidação Instantânea?
Não. O blockchain pode suportar entrega de ativos mais rápida e programável, mas a tokenização não cancela automaticamente os processos legais, de financiamento e de risco em torno de uma negociação de títulos.
Sob a estrutura aprovada da Nasdaq, as negociações tokenizadas continuam a ser liquidadas em base T+1. Isso significa que a liquidação está agendada para um dia útil após a data da negociação. O mecanismo de correspondência da Nasdaq lida com a negociação da mesma forma, quer o participante solicite liquidação tradicional ou tokenizada; a preferência de formato chega à DTC após a execução.
Essa distinção separa quatro conceitos. As horas de negociação determinam quando as ordens podem ser enviadas. A correspondência cria a negociação. A compensação calcula as obrigações. A liquidação completa a troca de dinheiro e títulos. Um blockchain pode melhorar a camada final de propriedade e entrega sem tornar imediatamente cada estágio anterior contínuo ou instantâneo.
Tokenização da DTCC vs. Tokens de Ações Nativos de Cripto
| Recurso | Título tokenizado DTC | Ação convencional | Token de ação que rastreia preço |
|---|---|---|---|
| Posição subjacente | Título regulamentado custodiado pela DTC | Título regulamentado | Depende da estrutura do emissor |
| Direitos de propriedade direta | Projetado para corresponder à ação tradicional | Sim | Pode não fornecê-los |
| Voto e dividendos | Preservados quando aplicável | Preservados quando aplicável | Depende dos termos do produto |
| Execução | Mesmo livro de ordens da Nasdaq sob a proposta aprovada | Livro de ordens da bolsa tradicional | Mercado específico da plataforma |
| Liquidação | T+1 sob a estrutura atual da Nasdaq | Geralmente T+1 em ações dos EUA | Específico da plataforma |
| Registro em blockchain | Sim | Nenhuma forma tokenizada | Sim |
Por que Wall Street Está Movendo Ativos On-Chain?
O primeiro benefício é a interoperabilidade. Um direito tokenizado padronizado pode ser projetado para se mover através de sistemas aprovados, mantendo um link claro com o título em custódia. A DTCC disse que seu grupo de trabalho estava testando como os ativos tokenizados da DTC poderiam operar em múltiplas cadeias.
O segundo benefício é a mobilidade de colateral. Bancos e corretores detêm grandes pools de títulos que podem servir como colateral. Um registro de blockchain controlado poderia facilitar a identificação, transferência e programação desses ativos através de processos financeiros conectados, reduzindo a reconciliação repetida entre bancos de dados separados.
O terceiro benefício é a programabilidade. Regras de conformidade, elegibilidade de carteira e instruções de transação podem ser incorporadas ao fluxo de trabalho operacional. Isso não remove intermediários ou regulamentação; dá a eles uma camada técnica diferente.
Horários de negociação mais longos e liquidação mais rápida podem se desenvolver a partir dessa infraestrutura, mas nenhum dos dois é garantido apenas pela tokenização. Regras de mercado, disponibilidade de caixa, provedores de liquidez e sistemas de risco também devem apoiar a mudança.
Seguindo Temas de Ações Tokenizadas na Tapbit
A tokenização está intimamente ligada a empresas que constroem infraestrutura de corretagem e de ativos digitais. Traders podem seguir partes desse tema através de futuros perpétuos verificados da Tapbit, como HOOD-USDT e NVDA-USDT.

Esses contratos não são ações tokenizadas da DTC. Eles fornecem exposição de preço através de futuros perpétuos e não dão aos detentores direitos de voto, dividendos ou propriedade direta na Robinhood ou Nvidia. A distinção é importante porque "ligado a ações", "ações tokenizadas" e "futuros de ações" descrevem produtos legais e econômicos diferentes.
Como Negociar um Tema do Mercado de Ações na Tapbit
FAQ
A DTCC é um blockchain?
Não. A DTCC é uma infraestrutura de mercado financeiro. Sua subsidiária DTC está desenvolvendo um serviço que usa blockchain para representar títulos elegíveis.
Uma ação tokenizada da DTC representa propriedade real?
Sob a estrutura aprovada, uma ação tokenizada elegível é projetada para carregar os mesmos direitos de propriedade, dividendos, voto e residuais de sua contraparte tradicional.
Os títulos tokenizados da DTCC são negociados 24/7?
A tokenização por si só não cria negociação em bolsa 24/7. As horas de negociação dependem da plataforma e das regras de mercado aplicáveis.
Uma ação tokenizada é o mesmo que um contrato futuro de ações?
Não. Uma ação tokenizada pode representar propriedade na ação subjacente. Um contrato futuro ou perpétuo fornece exposição de preço de derivativo sem direitos diretos de acionista.


