Em 19 de outubro de 2026, o material público revisado para este artigo não estabelece que a Value Aligned Research Advisors, comumente chamada de VARA, entrou em colapso ou em liquidação forçada. Os relatórios descrevem rumores de liquidação, não um encerramento confirmado do fundo.
Essa distinção é importante. Um preço de ação em queda não pode identificar quem está vendendo, e uma divulgação antiga de participações não pode revelar a condição financeira atual de um fundo. Ainda assim, a especulação levanta uma questão útil: como a exposição alavancada pode transformar a confiança no crescimento de longo prazo da IA em um problema de financiamento imediato?
O que os Rumores de Liquidação da VARA Realmente Dizem?
De acordo com um relatório de 16 de outubro da Bloomingbit, especulações circularam nas redes sociais e fóruns de investidores em 15 de outubro de que a VARA estava descarregando investimentos após sofrer perdas. O relatório disse explicitamente que a suposta liquidação não havia sido confirmada. Não estabeleceu um valor de liquidação ou um encerramento concluído.
A descrição cuidadosa é, portanto, rumores de liquidação não verificados. "Explodiu" é uma gíria de mercado, não um status financeiro preciso. Pode se referir a um grande declínio, reduções forçadas de posição, fechamento de fundo ou insolvência — resultados muito diferentes.
Nem a falta de confirmação pública prova que os rumores são falsos. Significa que as evidências disponíveis não apoiam o tratamento deles como um evento estabelecido.
Por que o Valor de US$ 40,1 Bilhões em Participações Precisa de Contexto
Um número ajuda a explicar por que a história atraiu atenção. O Formulário 13F da VARA para o trimestre encerrado em 30 de junho de 2026 relatou aproximadamente US$ 40,1 bilhões em valor agregado de informações da tabela em 123 itens. Esse número vem de uma divulgação regulatória datada, não de uma declaração de portfólio em tempo real.
Chamar isso de "fundo de US$ 40 bilhões que desapareceu" iria além do que o arquivamento estabelece.
Um 13F não é um balanço patrimonial completo. Ele exclui posições vendidas em ações e opções escritas, enquanto as entradas de opções relatadas geralmente descrevem os títulos subjacentes em vez dos prêmios pagos. O agregado não pode ser simplesmente lido como capital do investidor, ativos líquidos ou dinheiro perdido. A SEC explica essas limitações de relatórios em sua orientação do Formulário 13F.
Há também um problema de tempo: as participações de junho não estabelecem as posições de outubro. Aplicar declínios subsequentes no preço das ações a um portfólio histórico inalterado produziria uma estimativa hipotética, não um desempenho verificado do fundo.
Como a Alavancagem Pode Transformar uma Venda em Venda Forçada
O exemplo a seguir ilustra o mecanismo; não é uma estimativa da alavancagem real da VARA.
Imagine um portfólio com US$ 100 milhões em capital próprio do investidor e US$ 300 milhões em financiamento emprestado. Ele detém US$ 400 milhões em ativos, dando-lhe quatro vezes a exposição bruta de ativos em relação ao capital próprio.
Se esses ativos caírem 10%, seu valor cairá para US$ 360 milhões. Assumindo que a dívida permaneça em US$ 300 milhões e ignorando os custos, o capital próprio cai para US$ 60 milhões — uma perda de 40%.
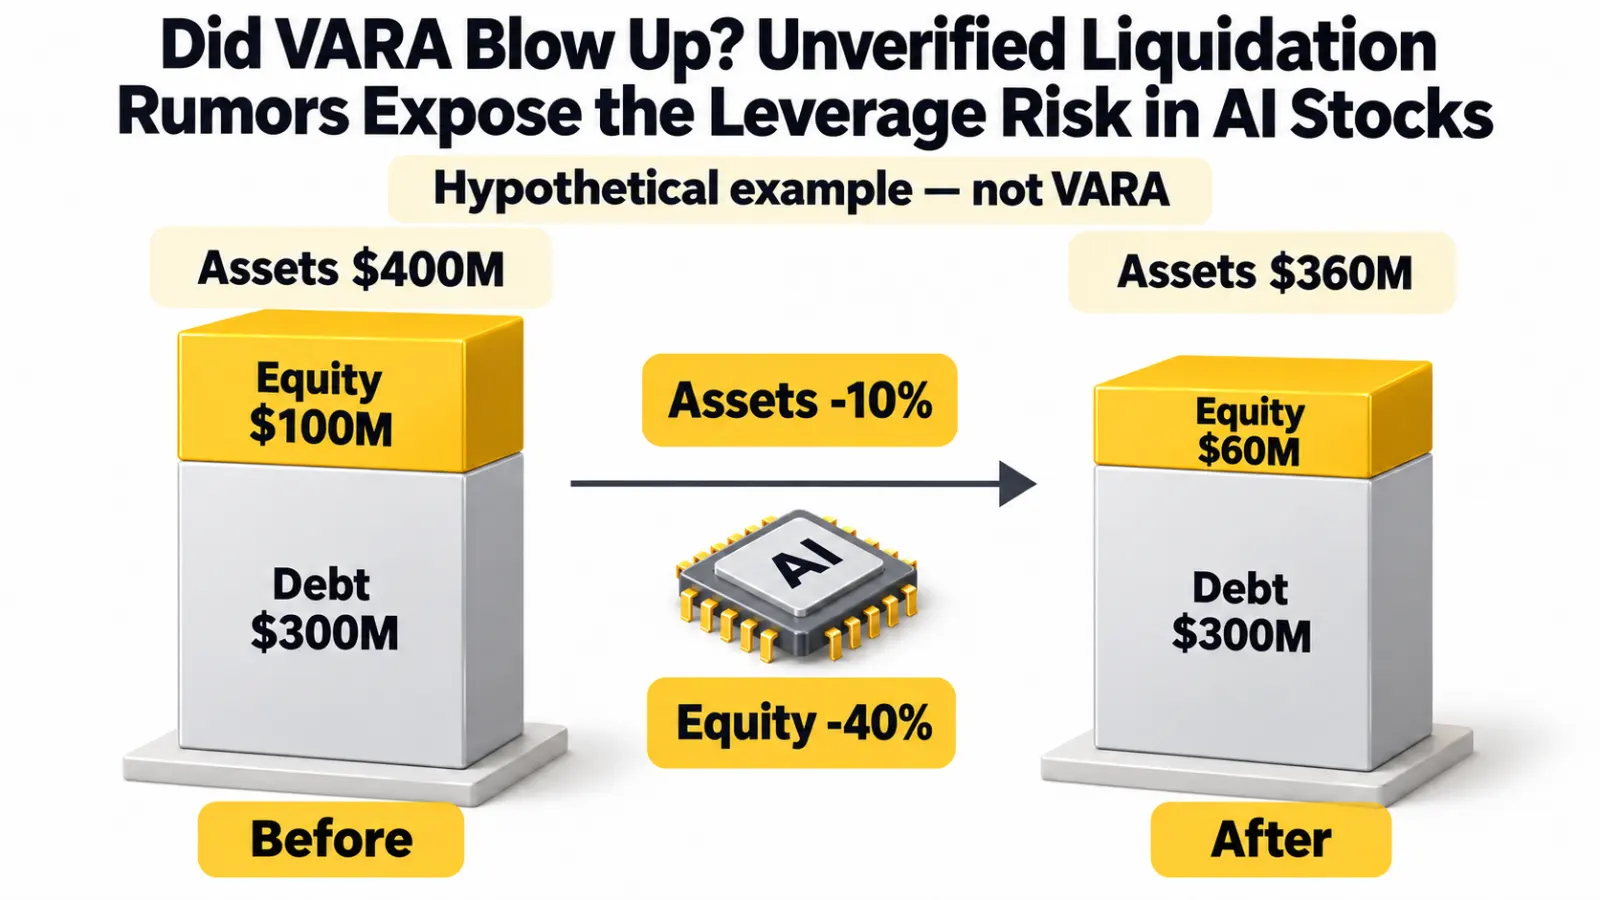
Exemplo hipotético simplificado, não a alavancagem ou perdas reais da VARA. A dívida é assumida como inalterada; custos de financiamento e outras exposições de portfólio são excluídos.
O empréstimo não caiu junto com os ativos. O portfólio agora tem US$ 360 milhões de exposição contra US$ 60 milhões de capital próprio, elevando essa proporção de quatro para seis vezes.
Um credor pode exigir mais garantias ou exigir reduções de exposição. Vender para atender a essa exigência pode pressionar os preços para baixo, criando pressão sobre outros detentores alavancados.
As opções adicionam complexidade. Sua sensibilidade à mudança de preço, volatilidade e tempo, de modo que multiplicar o declínio de uma ação por um único fator de alavancagem pode não descrever o resultado real.
Por que Diferentes Ações de IA Podem Cair Juntas
Um portfólio pode deter muitas empresas, permanecendo exposto a uma suposição econômica dominante.
Fornecedores de chips, operadores de nuvem, desenvolvedores de data centers e empresas de equipamentos de energia ocupam indústrias diferentes. No entanto, suas avaliações podem depender parcialmente dos gastos contínuos em infraestrutura de IA.
Se as expectativas para esses gastos enfraquecerem — ou o financiamento se tornar mais caro — várias participações podem ficar sob pressão simultaneamente. Possuir diferentes tickers não diversifica necessariamente o risco subjacente.
Vendas forçadas podem reforçar essa conexão. Um gerente que enfrenta uma exigência de caixa pode vender seus investimentos mais líquidos, não simplesmente as empresas com as perspectivas mais fracas. Outros fundos que detêm posições semelhantes experimentam perdas, potencialmente levando a mais reduções.
Esta é uma explicação plausível para declínios sincronizados. Não é prova de que um fundo específico os causou. A ação do preço por si só não pode distinguir vendas impulsionadas por margem de tomadas de lucro comuns, mudanças de avaliação ou deterioração das expectativas de negócios.
Um Problema de Financiamento Não é o Mesmo que um Colapso na Demanda de IA
O caso de investimento para IA e a estrutura de financiamento de um negócio de IA são questões separadas.
Uma empresa pode continuar a aumentar a receita enquanto seu estoque cai porque os investidores precificaram um crescimento mais rápido anteriormente. Um fundo também pode ter uma visão de longo prazo amplamente correta, mas usar empréstimos que deixam pouca margem para perdas de curto prazo.
Inversamente, descrever todo declínio como "apenas desalavancagem" pode ser igualmente enganoso. O estresse de financiamento pode expor fraquezas genuínas: expansão cara, utilização incerta, concentração de clientes ou fluxos de caixa que chegam mais tarde do que os pagamentos de dívidas.
Para empresas de infraestrutura de IA, as questões úteis dizem respeito à conversão da demanda em caixa:
- Os compromissos anunciados estão produzindo receita reconhecida?
- A geração de caixa operacional está acompanhando a expansão?
- Quando a dívida vence e quanto pode custar o refinanciamento?
- Quão dependente é o negócio de um pequeno número de clientes?
Essas questões ajudam a separar um choque de posicionamento temporário de uma mudança duradoura no valor do negócio. Nenhuma resposta pode ser inferida apenas do boato da VARA.
O que Realmente Clarificaria a Situação?
Evidências mais fortes incluiriam uma declaração atribuível do gerente, comunicações autenticadas de investidores ou relatórios verificados independentemente explicando o escopo de quaisquer reduções de posição.
Os detalhes importariam. Uma redução parcial da alavancagem não é o mesmo que fechar um fundo. Um retorno ordenado de capital não é automaticamente insolvência. Uma grande perda não estabelece que todas as posições foram liquidadas.
Divulgações posteriores de participações podem fornecer informações históricas adicionais, mas não revelariam necessariamente quem vendeu em um dia de negociação específico ou por quê.
Para os traders, a incerteza deve ser refletida no dimensionamento da posição, em vez de ser substituída por uma narrativa confiante. Um vendedor forçado presumido pode continuar vendendo por mais tempo do que o esperado. Igualmente, uma história de colapso sem suporte pode reverter abruptamente.
Usar alavancagem para negociar qualquer interpretação adiciona a possibilidade de liquidação antes que a tese subjacente tenha tempo de se concretizar.
Perguntas Frequentes
O colapso da VARA foi confirmado?
O material público revisado para este artigo não estabelece um colapso confirmado ou liquidação forçada. A alegação deve permanecer rotulada como não verificada.
A divulgação de US$ 40,1 bilhões mostra as perdas da VARA?
Não. É um valor de relatório 13F histórico, não uma declaração de perdas, cálculo de ativos líquidos ou registro de participações atuais.
A venda forçada garantiria uma recuperação?
Não. Os preços podem se recuperar se a pressão de venda diminuir, mas preocupações com avaliação, lucros e financiamento podem continuar pesando sobre as empresas afetadas.
Conclusão
Os rumores de liquidação da VARA não devem ser relatados como uma falha confirmada do fundo. Participações históricas e declínios simultâneos de ações não estabelecem alavancagem atual, perdas realizadas ou insolvência.
A lição mais ampla é mais duradoura: uma indústria promissora não torna toda estrutura de financiamento sustentável. A demanda por IA, a lucratividade do negócio e a capacidade de um trader de sobreviver à volatilidade são três coisas diferentes.


