2026年10月19日現在、本記事でレビューされた公開資料からは、Value Aligned Research Advisors(一般にVARAと呼ばれる)が破綻した、または強制清算に入ったことを確認するものではありません。報告されているのは清算の噂であり、確認されたファンドの閉鎖ではありません。
その区別は重要です。株価の下落だけでは誰が売っているかを特定できず、古い保有明細ではファンドの現在の財務状況を明らかにすることはできません。それでも、この憶測は有用な疑問を投げかけます。レバレッジのかかったエクスポージャーは、AIの長期的な成長への信頼を、どのようにして即時の資金調達問題に変えることができるのでしょうか?
VARAの清算の噂は実際には何を述べているのか?
Bloomingbitの10月16日の報道によると、10月15日にソーシャルメディアや投資家フォーラムで、VARAが損失を被った後に投資を清算しているとの憶測が流れていました。報道では、 alleged liquidation は確認されていないと明記されていました。清算額や完了した清算については言及されていませんでした。
したがって、慎重な記述は未確認の清算の噂です。「破綻した」は市場のスラングであり、正確な財務状況ではありません。それは大きなドローダウン、強制的なポジション削減、ファンドの閉鎖、またはinsolvencyを指す可能性がありますが、これらは非常に異なる結果です。
また、公開確認がないことが噂の誤りを証明するわけではありません。それは、利用可能な証拠がそれらを確立されたイベントとして扱うことを支持しないことを意味します。
401億ドルの保有額が文脈を必要とする理由
一つの数字が、この話が注目を集めた理由を説明するのに役立ちます。VARAの2026年6月30日終了四半期のForm 13Fは、123件のエントリで約401億ドルの集計情報テーブル価値を報告しました。この数字は、リアルタイムのポートフォリオステートメントではなく、日付の古い規制開示によるものです。
これを「消えた400億ドルのファンド」と呼ぶことは、提出書類が確立することを超えるでしょう。
13Fは完全な貸借対照表ではありません。空売り株式やオプションの売却は除外され、報告されたオプションのエントリは通常、支払われたプレミアムではなく、原資産を表します。集計額を単純に投資家資本、純資産、または失われた資金として読むことはできません。SECは、そのForm 13Fガイダンスでこれらの報告の制限について説明しています。
タイミングの問題もあります。6月の保有状況は10月のポジションを確立しません。後続の株価下落を、変更されていない過去のポートフォリオに適用しても、確認されたファンドのパフォーマンスではなく、仮説的な推定値が生成されるでしょう。
レバレッジはどのようにして売り圧力を強制的な売り変えることができるか
以下の例は、そのメカニズムを説明するものであり、VARAの実際のレバレッジの推定ではありません。
投資家エクイティ1億ドルと借入資金3億ドルのポートフォリオを想像してください。それは4億ドルの資産を保有しており、エクイティに対する総資産エクスポージャーは4倍になります。
これらの資産が10%下落した場合、その価値は3億6000万ドルに減少します。負債が3億ドルで変わらず、費用を無視すると仮定すると、エクイティは6000万ドルに減少します。これは40%の損失です。
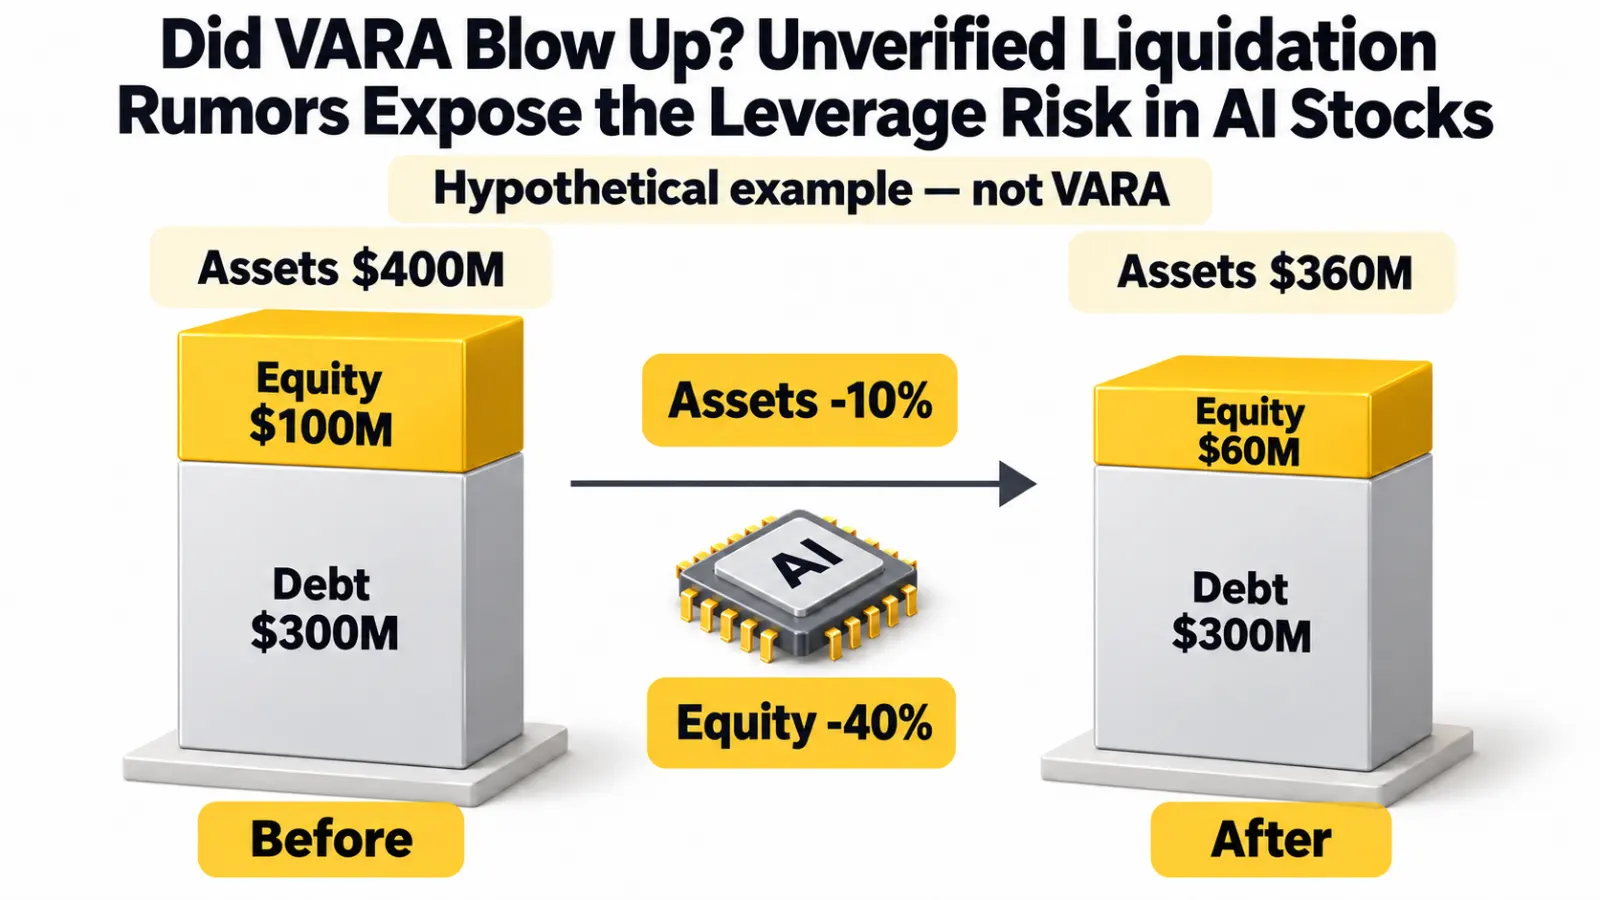
簡略化された仮説的例であり、VARAの実際のレバレッジや損失ではありません。負債は変更されないと仮定され、資金調達コストやその他のポートフォリオエクスポージャーは除外されています。
資産が減少しても、借入額は減少していません。ポートフォリオは現在、エクイティ6000万ドルに対して3億6000万ドルのエクスポージャーを持っており、その比率は4倍から6倍に上昇しています。
貸し手は追加の担保を要求したり、エクスポージャーの削減を要求したりする可能性があります。その要件を満たすための売りは、価格をさらに押し下げ、他のレバレッジドホルダーに圧力をかける可能性があります。
オプションはさらに複雑さを加えます。価格、ボラティリティ、時間に対する感度が変化するため、株式の下落を単一のレバレッジ数値で乗算しても、実際の結果を記述できない場合があります。
なぜ異なるAI株が一緒に下落するのか
ポートフォリオは多くの企業を保有していても、一つの支配的な経済的仮説にエクスポージャーを持つことがあります。
チップサプライヤー、クラウドオペレーター、データセンター開発者、電力機器事業者は、異なる産業に属しています。しかし、それらの評価はすべて、AIインフラ投資の継続に部分的に依存している可能性があります。
その支出に対する期待が弱まる、または資金調達がより高価になる場合、複数の保有銘柄が同時に圧力を受ける可能性があります。異なるティッカーを所有していることが、必ずしも根本的なリスクを分散させるわけではありません。
強制的な売りは、そのつながりを強化する可能性があります。資金調達の必要性に直面しているマネージャーは、単に最も弱い見通しの企業ではなく、最も流動性の高い投資を売却する可能性があります。同様のポジションを保有する他のファンドは損失を被り、さらなる削減を促す可能性があります。
これは、同期した下落の plausibility な説明の一つです。それは、特定のファンドがそれらを引き起こしたという証拠ではありません。価格の動きだけでは、証拠金による売りと通常の利益確定、評価額の変化、または事業見通しの悪化を区別することはできません。
資金調達の問題はAI需要の崩壊と同じではない
AIへの投資ケースとAI取引の資金調達構造は、別々の問題です。
投資家がより速い成長を織り込んでいたため、企業の収益が成長しているにもかかわらず株価が下落する可能性があります。ファンドは、長期的な見通しが概ね正しい場合でも、短期的な損失の余地が少なすぎる借入を使用する可能性があります。
逆に、すべての下落を単なる「デレバレッジ」と説明することも同様に誤解を招く可能性があります。資金調達のストレスは、実際の弱点を明らかにすることがあります。高価な拡張、不確実な利用率、顧客集中、または債務返済よりも遅れて入金されるキャッシュフローなどです。
AIインフラストラクチャ事業にとって、需要が現金に転換されるかどうかが重要な問題となります。
- 発表されたコミットメントは、認識された収益を生み出していますか?
- 営業キャッシュ生成は拡張に追いついていますか?
- 負債の満期はいつで、借り換えにはいくらかかる可能性がありますか?
- 事業は少数の顧客にどの程度依存していますか?
これらの質問は、一時的なポジションショニングのショックと事業価値の永続的な変化を区別するのに役立ちます。どちらの答えも、VARAの噂だけから推測することはできません。
状況を明確にするには何が必要か?
より強力な証拠には、マネージャーからの帰属可能な声明、認証された投資家コミュニケーション、またはポジション削減の範囲を説明する独立して検証された報道が含まれるでしょう。
詳細は重要です。レバレッジの部分的な削減は、ファンドの閉鎖と同じではありません。資本の秩序ある返還は、自動的にinsolvencyではありません。大きな損失は、すべてのポジションが清算されたことを確立するものではありません。
後続の保有明細は追加の歴史的情報を提供するかもしれませんが、特定の取引日に誰が売ったか、またはその理由を必ずしも明らかにしません。
トレーダーにとって、不確実性は、確かな物語に置き換えるのではなく、ポジションサイジングに反映されるべきです。強制的な売り手と仮定された人物は、予想よりも長く売り続ける可能性があります。同様に、根拠のない破綻の話は突然反転する可能性があります。
どちらの解釈もレバレッジを使って取引すると、根本的なテーゼが展開する時間がないうちに清算される可能性が加わります。
よくある質問
VARAの破綻は確認されましたか?
本記事でレビューされた公開資料からは、確認された破綻または強制清算は確立されていません。その主張は未確認としてラベル付けされるべきです。
401億ドルの開示はVARAの損失を示していますか?
いいえ。それは過去の13F報告額であり、損失声明、純資産計算、または現在の保有記録ではありません。
強制的な売りはリバウンドを保証しますか?
いいえ。売り圧力が低下すれば価格は回復するかもしれませんが、評価額、収益、資金調達の問題は、影響を受けた企業に引き続き重くのしかかる可能性があります。
結論
VARAの清算の噂は、確認されたファンドの失敗として報告されるべきではありません。過去の保有状況と同時株価下落は、現在のレバレッジ、実現した損失、またはinsolvencyを確立するものではありません。
より広範な教訓はより持続的です。有望な産業が、すべての資金調達構造を持続可能にするわけではありません。AIの需要、事業の収益性、トレーダーがボラティリティを乗り切る能力は、3つの異なるものです。


