Circleはもはや単なるプライベートな暗号資産インフラ企業ではありません。CRCLが公開市場で取引されるようになり、投資家は暗号資産の最も重要なテーマの1つであるステーブルコインに対する直接的な株式市場の代理指標をようやく手に入れました。
だからこそ、この株式は重要です。Circleは、暗号資産で最も広く使用されているデジタルドルの1つであるUSDCの背後にあります。そのビジネスは、取引所の流動性、DeFi決済、オンチェーン決済、機関投資家の送金、そしてトークン化された通貨への広範な移行に関わっています。
しかし、すべてのユーザーがCRCL株を直接購入できるわけではありません。
一部のトレーダーは米国証券口座へのアクセスを持っていません。一部は地域的な制限に直面しています。一部は株式口座への資金調達を容易にできません。他の人々は、従来の銀行システムよりも、単にステーブルコインと暗号資産ネイティブプラットフォームを使用することを好みます。
そこでCRCLの代替手段が登場します。先物、無期限契約、CFD、トークン化された株式、および合成TradFi製品は、ユーザーにCRCLの価格エクスポージャーを提供する可能性があります。しかし、それらには非常に重要なトレードオフが伴います。
それらはCircle株を所有することとは異なります。
なぜCRCLがステーブルコイン市場の代理指標になったのか
CRCLが重要なのは、CircleがUSDCに直接結びついているからです。
USDCは単なる暗号資産ではありません。それは暗号資産市場における主要な決済通貨の1つです。トレーダーはそれを資本移動に使用します。機関投資家はそれをデジタルドル決済に使用します。DeFiプロトコルはそれを担保および流動性として使用します。取引所はそれを基軸資産として使用します。
これにより、Circleの公開株は暗号資産の普及に異常に敏感になっています。
最近のデータは、市場がなぜ注目しているのかを示しています。Circleは2026年第1四半期の総収益と準備金収入が約6億9400万ドルで、前年比20%増を報告しました。調整後EBITDAは約1億5100万ドルに達し、24%増でした。USDCの流通量は約770億ドルで、前年比28%増、オンチェーン取引量は約21兆5000億ドルに達し、263%増でした。
これらは小さな数字ではありません。それらは、ステーブルコイン市場がより競争的になっている中でも、USDCの利用が依然として成長していることを示しています。
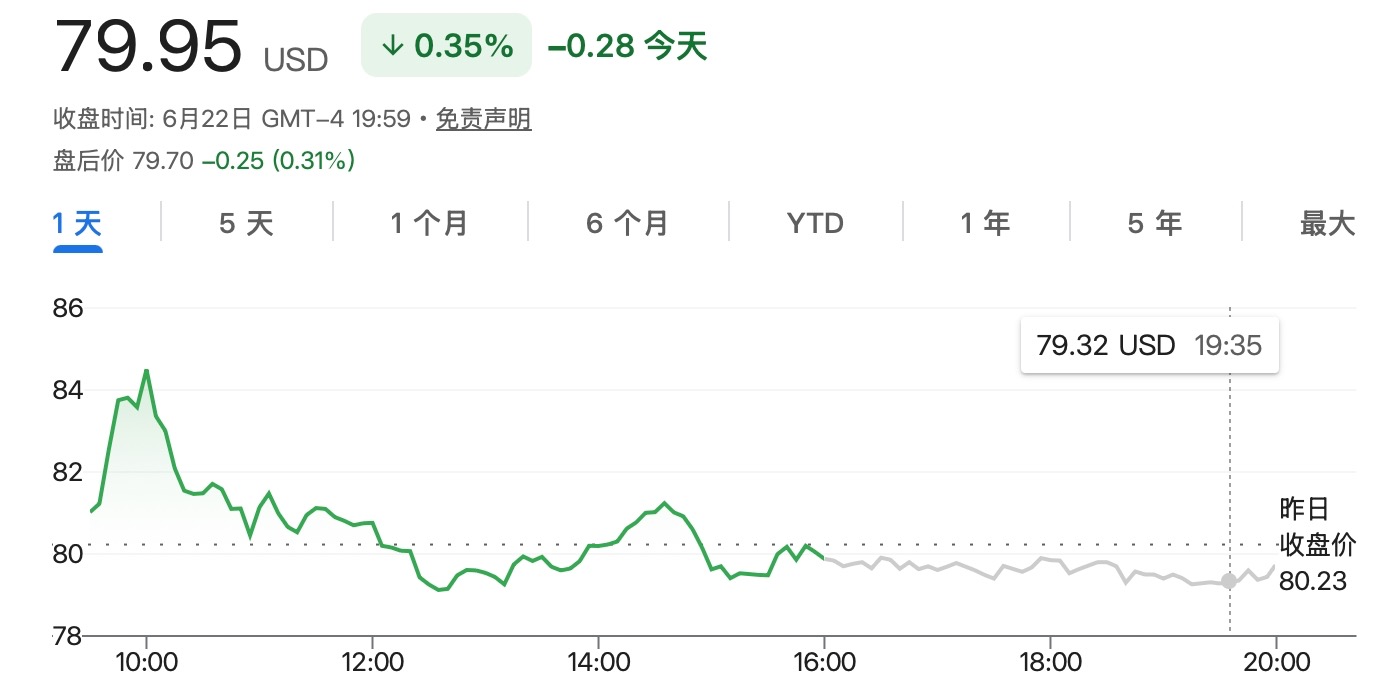
同時に、CRCLは依然としてボラティリティが高いままです。最近の市場データでは、株価は約79.95ドル、時価総額は約213億ドルでした。この価格は以前の高値よりもはるかに低いですが、Circleは依然として、その将来がステーブルコインの普及、金利動向、規制に大きく依存している企業の公開評価額としては大きいままです。
これが、CRCLが単なるフィンテック株ではない理由です。それは暗号資産のマクロトレードなのです。
なぜ一部のトレーダーはCRCLを直接購入できないのか
適切な証券仲介アクセスがあれば、米国株の購入は簡単です。
多くのグローバルユーザーにとって、それは全く簡単ではありません。証券口座を開設するには、現地の資格、税務フォーム、住所証明、本人確認、銀行接続が必要になる場合があります。口座への資金調達には、USD電信送金、カード支払い、または遅く、高価で、利用できない可能性のある現地の送金システムが必要になる場合があります。
一部のユーザーはKYCを通過しても、取引制限に直面する可能性があります。他のユーザーは、大規模な米国株を購入できるかもしれませんが、新しく上場されたり、リスクの高い銘柄は購入できない場合があります。特定の地域では、規制、証券会社のポリシー、または資本規制によって米国株式へのアクセスが制限されることがあります。
これによりアクセスギャップが生じます。トレーダーはCRCLの投資テーマを理解し、USDCの成長を追跡し、株価の動きへのエクスポージャーを望んでいるかもしれませんが、それでも直接株を購入できない場合があります。
だからこそ、代替的な金融商品が存在するのです。それらはすべての問題を解決するわけではありません。しかし、トレーダーにビューを表現するための別のルートを提供することはできます。
価格エクスポージャーは株式所有ではない
これが最も重要な区別です。
ユーザーが従来の株式ブローカーを通じてCRCLを購入した場合、彼らはCircleの株式を購入しています。これには株主権、規制されたカストディ、企業行動の取り扱い、および株式市場の法的枠組みが含まれる場合があります。
ユーザーが先物契約、無期限契約、CFD、またはトークン化された製品を通じてCRCLを取引した場合、彼らは通常、価格エクスポージャーを取引しています。
これは、ユーザーがCRCLの価格変動に基づいて利益または損失を得ることができることを意味しますが、必ずしもCircleの株主になるわけではありません。
ほとんどの価格のみの製品では、ユーザーは議決権を受け取りません。彼らはCircle株の直接所有権を得ません。配当金や企業行動の恩恵を受けられない場合があります。従来の証券口座の株主と同じ法的保護を受けられない場合があります。
これは、その製品が無用であることを意味するわけではありません。それは、異なるものであることを意味します。
短期トレーダーにとっては、価格エクスポージャーで十分かもしれません。実際の株式所有を望む長期投資家にとっては、そうではないかもしれません。
これは、CRCLに関連する製品に触れる前に、すべてのトレーダーが理解する必要がある違いです。
CRCL株購入の主な代替手段
トレーダーがCRCL株を直接購入せずに、CRCLの価格変動にアクセスできる方法はいくつかあります。
CFDは、ユーザーがプロバイダーとのエントリー価格とエグジット価格の差を取引することを可能にします。これらは柔軟性があり、ロングおよびショートポジションの両方をサポートする場合がありますが、プロバイダーリスク、スプレッド、資金調達コスト、および地域制限が伴います。
先物および無期限契約により、ユーザーは証拠金でCRCL連動のエクスポージャーを取引できます。これらの製品は、アクティブトレーダーにとって有用である可能性があります。なぜなら、それらはロングおよびショートアクセス、ステーブルコインの担保、および延長された取引時間を提供する可能性があるからです。リスクはレバレッジです。間違った動きは清算につながる可能性があり、資金調達率はポジションを保有するコストを変える可能性があります。
トークン化された株式製品は、株式のようなエクスポージャーをオンチェーンにもたらそうとします。これらは、発行者、カストディアン、ブローカー、または合成構造を通じてCRCLまたは他の株式を追跡する場合があります。これらの製品は暗号資産ユーザーにとって便利ですが、追跡誤差、発行者リスク、償還制限、および規制上の制限を導入します。
合成TradFi製品は、直接的な株式の裏付けなしに価格エクスポージャーを提供する場合があります。これらはリストアップおよび取引が容易になる可能性がありますが、ユーザーは参照価格がどのように作成されるか、そして決済の背後に誰がいるかを理解する必要があります。
Circleの成長ストーリーは本物だが、競争は激化している
CRCLの強気派には明確な論拠があります。
USDCは成長しています。オンチェーンボリュームは堅調です。ステーブルコインは、決済、送金、DeFi、取引、機関投資家の決済へとますます深く浸透しています。Circleはコンプライアンス第一のイメージ、強力なブランド認知度、そしてデジタルドル市場における主要な地位を持っています。
第1四半期の数字は、その見方を裏付けています。収益と準備金収入は6億9400万ドル、調整後EBITDAは1億5100万ドル、USDCの流通量は770億ドル、オンチェーン取引量は21兆5000億ドルでした。
しかし、弱気派の論拠もまた現実です。ステーブルコインは、競合他社が見過ごせないほど重要になってきています。
Stripe、Visa、Mastercardがステーブルコイン関連のプラットフォームに取り組んでいるという報道は重要です。なぜなら、これらの企業はすでに主要な決済ネットワークを支配しているからです。もし彼らがステーブルコインに積極的に進出すれば、CircleはUSDCが現在強みを持っている分野で圧力を受ける可能性があります。
競争は、手数料、流通、流動性、パートナーシップ、および利益率に影響を与える可能性があります。
次にTetherがいます。USDTは市場シェアで最大のステーブルコインであり、グローバルな暗号資産市場全体で深い流動性を持っています。Circleは一部の地域ではより機関投資家向けかもしれませんが、USDCは依然として流動性とネットワーク効果が非常に重要である市場で競争しています。
したがって、CRCLはステーブルコインの普及への賭けであるだけでなく、ステーブルコインの競争がより一般的になる中で、Circleがその役割を守る能力への賭けでもあります。
規制はCircleを助けることも、株価を傷つけることもできる
ステーブルコインの規制は、CRCLが急激に動くもう1つの理由です。
明確なルールはCircleを助けることができます。規制されたステーブルコインの枠組みは、機関投資家がUSDCの使用にさらに快適になる可能性があります。それはCircleが銀行、決済、トークン化のパートナーシップを獲得するのに役立つかもしれません。それは、コンプライアンスを遵守する発行者を、より弱いオフショアの競合他社から分離するかもしれません。
しかし、規制はビジネスモデルを制限することもあります。もし法案作成者がステーブルコインの残高をどのように報酬を与え、配布し、収益化できるかを制限した場合、市場はCircleの収益力を再考するかもしれません。もし銀行がトークン化された預金や銀行発行のデジタルドルを発行するためのより明確な道筋を得た場合、Circleは伝統的な金融システム内から新たな競争に直面する可能性があります。
これが、CRCLが政策の見出しに強く反応する理由です。規制は自動的に強気ではありません。それは詳細によります。CRCL連動の先物、パーペチュアル、またはトークン化されたエクスポージャーを使用するトレーダーにとって、これはさらに重要です。規制の見出しは、原株価に影響を与え、同時にデリバティブまたは合成市場のスプレッドを拡大させる可能性があります。
Tapbitユーザーが注目すべきこと
Tapbitユーザーにとって、CRCLは、暗号資産のテーマが公開株式市場にどれほど速く移行できるかを示すため、有用です。
ステーブルコインはかつて暗号資産ネイティブのトピックでした。今やCircleの株式は、トレーダーにそのテーマの価格設定を行うための公開市場の方法を提供しています。同時に、暗号資産ベースのTradFi製品は、ユーザーに従来の株式ブローカーを経由せずにCRCLの価格変動にアクセスする方法を提供する可能性があります。
CRCL連動製品は有用である可能性があります。特に暗号資産ネイティブのトレーダーにとっては。レバレッジ、流動性、資金調達、追跡誤差、カウンターパーティリスク、および製品構造を無視した場合、それらは危険である可能性もあります。
ユーザーはTapbitにアクセスして、サポートされている市場をフォローし、ボラティリティを監視し、利用可能な取引商品をレビューできます。既存ユーザーはログインでき、新規ユーザーはこちらから登録できます。
よくある質問(FAQ)
CRCLとは何ですか?
CRCLは、USDCの背後にある企業であるCircle Internet Groupの株式ティッカーです。USDCは暗号資産における最も重要なステーブルコインの1つであるため、CRCLはしばしばステーブルコインの普及の公開市場代理指標と見なされます。
なぜトレーダーはCRCLを気にするのですか?
トレーダーはCRCLを気にする理由は、Circleがステーブルコイン、オンチェーン決済、DeFi決済、および機関投資家向けデジタルドルインフラの中心に位置しているからです。USDCの利用が増加すれば、投資家はCircleを主要な受益者の1つと見なす可能性があります。
USDCとは何ですか?
USDCは、Circleが発行する米国ドルにペッグされたステーブルコインです。これは、暗号資産取引、決済、DeFi、決済、およびオンチェーン転送に広く使用されています。


