Al 19 ottobre 2026, il materiale pubblico esaminato per questo articolo non stabilisce che Value Aligned Research Advisors, comunemente chiamata VARA, sia crollata o sia entrata in liquidazione forzata. I report descrivono voci di liquidazione, non una chiusura confermata del fondo.
Questa distinzione è importante. Un prezzo azionario in calo non può identificare chi sta vendendo, e una vecchia dichiarazione di partecipazioni non può rivelare la condizione finanziaria attuale di un fondo. Tuttavia, la speculazione solleva una domanda utile: come può un'esposizione con leva finanziaria trasformare la fiducia nella crescita a lungo termine dell'AI in un problema di finanziamento immediato?
Cosa dicono effettivamente le voci di liquidazione di VARA?
Secondo un report del 16 ottobre di Bloomingbit, il 15 ottobre sono circolate speculazioni sui social media e forum di investitori secondo cui VARA stesse scaricando investimenti dopo aver subito perdite. Il report affermava esplicitamente che la presunta liquidazione non era stata confermata. Non stabiliva un importo di liquidazione né un'operazione di smantellamento completata.
La descrizione attenta è quindi voci di liquidazione non verificate. "Fallito" è un gergo di mercato, non uno stato finanziario preciso. Potrebbe riferirsi a un ampio drawdown, a riduzioni forzate di posizioni, a una chiusura del fondo o all'insolvenza - esiti molto diversi.
Inoltre, la mancanza di una conferma pubblica non prova che le voci siano false. Significa che le prove disponibili non supportano il trattarle come un evento stabilito.
Perché la cifra di 40,1 miliardi di dollari di partecipazioni necessita di contesto
Una cifra aiuta a spiegare perché la storia ha attirato l'attenzione. Il Form 13F di VARA per il trimestre terminato il 30 giugno 2026, riportava un valore aggregato di informazioni tabellari di circa 40,1 miliardi di dollari in 123 voci. Questo numero proviene da una dichiarazione normativa datata, non da un rendiconto patrimoniale in tempo reale.
Definire questo come un "fondo da 40 miliardi di dollari scomparso" andrebbe oltre quanto stabilito dal deposito.
Un 13F non è un bilancio completo. Esclude posizioni corte su azioni e opzioni scritte, mentre le voci di opzioni riportate generalmente descrivono i titoli sottostanti piuttosto che i premi pagati. L'aggregato non può essere semplicemente letto come capitale degli investitori, attività nette o denaro perso. La SEC spiega questi limiti di rendicontazione nella sua guida sul Form 13F.
C'è anche un problema di tempistica: le partecipazioni di giugno non stabiliscono le posizioni di ottobre. Applicare i successivi cali dei prezzi delle azioni a un portafoglio storico invariato produrrebbe una stima ipotetica, non una performance verificata del fondo.
Come la leva finanziaria può trasformare un sell-off in vendite forzate
Il seguente esempio illustra il meccanismo; non è una stima della leva finanziaria effettiva di VARA.
Immagina un portafoglio con 100 milioni di dollari di capitale proprio degli investitori e 300 milioni di dollari di finanziamento preso a prestito. Detiene 400 milioni di dollari di asset, conferendogli un'esposizione lorda degli asset quattro volte superiore rispetto al capitale proprio.
Se questi asset scendono del 10%, il loro valore scende a 360 milioni di dollari. Supponendo che il debito rimanga di 300 milioni di dollari e ignorando i costi, il capitale proprio scende a 60 milioni di dollari - una perdita del 40%.
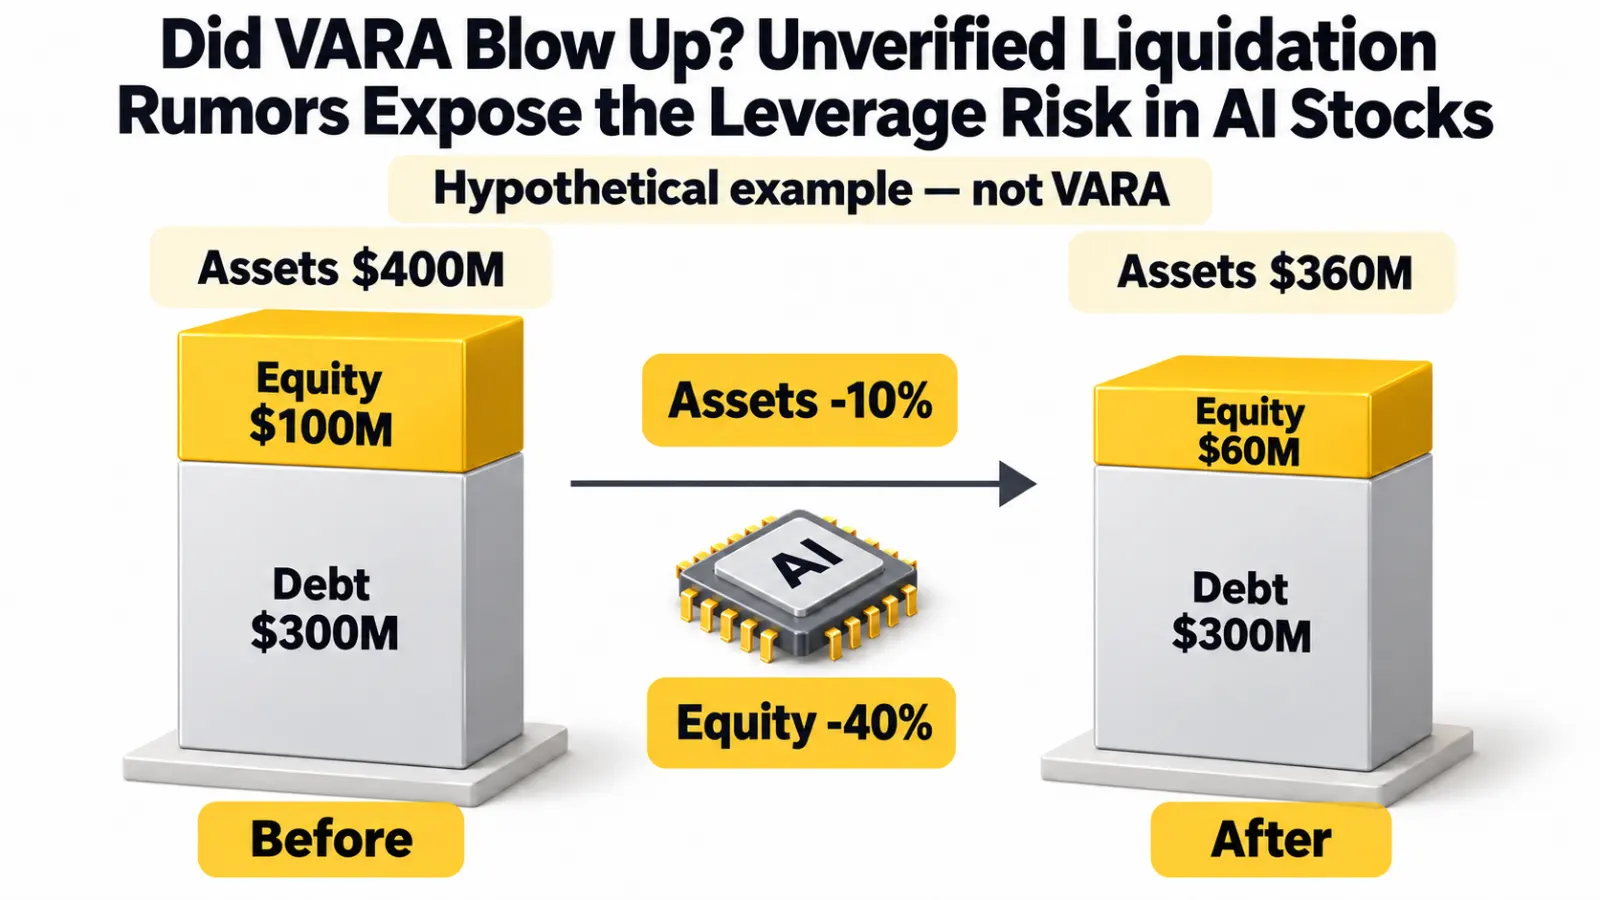
Esempio ipotetico semplificato, non la leva finanziaria o le perdite effettive di VARA. Si presume che il debito rimanga invariato; i costi di finanziamento e altre esposizioni del portafoglio sono esclusi.
Il prestito non è diminuito insieme agli asset. Il portafoglio ha ora un'esposizione di 360 milioni di dollari rispetto a 60 milioni di dollari di capitale proprio, aumentando il rapporto da quattro a sei volte.
Un creditore può richiedere più garanzie o richiedere riduzioni dell'esposizione. La vendita per soddisfare tale requisito può far scendere i prezzi, creando pressione su altri detentori con leva finanziaria.
Le opzioni aggiungono ulteriore complessità. La loro sensibilità al prezzo, alla volatilità e al tempo cambia, quindi moltiplicare il calo di un'azione per un singolo fattore di leva potrebbe non descrivere il risultato effettivo.
Perché diversi titoli AI possono scendere insieme
Un portafoglio può detenere molte società pur rimanendo esposto a un'unica ipotesi economica dominante.
Fornitori di chip, operatori cloud, sviluppatori di data center e fornitori di apparecchiature elettriche occupano settori diversi. Tuttavia, le loro valutazioni possono dipendere in parte dalla continua spesa per l'infrastruttura AI.
Se le aspettative per tale spesa si indeboliscono - o il finanziamento diventa più costoso - diverse partecipazioni possono trovarsi sotto pressione contemporaneamente. Possedere ticker diversi non diversifica necessariamente il rischio sottostante.
Le vendite forzate possono rafforzare tale connessione. Un gestore che affronta un requisito di liquidità può vendere i suoi investimenti più liquidi, non semplicemente le società con le prospettive più deboli. Altri fondi che detengono posizioni simili subiscono perdite, potenzialmente inducendo ulteriori riduzioni.
Questa è una spiegazione plausibile per i cali sincronizzati. Non è una prova che un particolare fondo li abbia causati. L'azione dei prezzi da sola non può distinguere le vendite guidate dal margine dal normale profit-taking, dai cambiamenti di valutazione o dal deterioramento delle aspettative di business.
Un problema di finanziamento non è la stessa cosa di un crollo della domanda di AI
Il caso di investimento per l'AI e la struttura di finanziamento di un trade AI sono questioni separate.
Un'azienda potrebbe continuare a crescere i ricavi mentre il suo titolo scende perché gli investitori avevano precedentemente prezzato una crescita più rapida. Un fondo potrebbe anche avere una visione a lungo termine ampiamente corretta ma utilizzare prestiti che lasciano poco margine per perdite a breve termine.
Al contrario, descrivere ogni calo come "solo deleveraging" può essere ugualmente fuorviante. Lo stress finanziario può esporre debolezze reali: espansione costosa, utilizzo incerto, concentrazione dei clienti o flussi di cassa che arrivano più tardi dei pagamenti del debito.
Per le aziende di infrastrutture AI, le domande utili riguardano la conversione della domanda in contanti:
- Gli impegni annunciati stanno producendo ricavi riconosciuti?
- La generazione di cassa operativa tiene il passo con l'espansione?
- Quando scade il debito e quali potrebbero essere i costi di rifinanziamento?
- Quanto dipende l'azienda da un piccolo numero di clienti?
Queste domande aiutano a separare uno shock di posizionamento temporaneo da un cambiamento duraturo nel valore aziendale. Nessuna delle due risposte può essere dedotta dalla sola voce su VARA.
Cosa chiarirebbe effettivamente la situazione?
Prove più solide includerebbero una dichiarazione attribuibile dal gestore, comunicazioni agli investitori autenticate o una rendicontazione verificata in modo indipendente che spieghi l'entità di eventuali riduzioni di posizione.
I dettagli sarebbero importanti. Una riduzione parziale della leva finanziaria non è la stessa cosa della chiusura di un fondo. Un ritorno ordinato del capitale non è automaticamente insolvenza. Una grande perdita non stabilisce che tutte le posizioni siano state liquidate.
Le successive dichiarazioni sulle partecipazioni potrebbero fornire ulteriori informazioni storiche, ma non rivelerebbero necessariamente chi ha venduto in un particolare giorno di negoziazione o perché.
Per i trader, l'incertezza dovrebbe riflettersi nella dimensione della posizione piuttosto che essere sostituita da una narrazione fiduciosa. Un presunto venditore forzato può continuare a vendere più a lungo del previsto. Allo stesso modo, una storia di crollo non supportata può invertirsi bruscamente.
Utilizzare la leva finanziaria per negoziare entrambe le interpretazioni aggiunge la possibilità di liquidazione prima che la tesi sottostante abbia il tempo di realizzarsi.
Domande frequenti
Il crollo di VARA è stato confermato?
Il materiale pubblico esaminato per questo articolo non stabilisce un crollo confermato o una liquidazione forzata. L'accusa dovrebbe rimanere etichettata come non verificata.
La dichiarazione di 40,1 miliardi di dollari mostra le perdite di VARA?
No. È una cifra storica di rendicontazione 13F, non una dichiarazione di perdite, un calcolo del patrimonio netto o un registro delle partecipazioni attuali.
La vendita forzata garantirebbe un rimbalzo?
No. I prezzi potrebbero recuperare se la pressione di vendita diminuisce, ma le preoccupazioni sulla valutazione, sugli utili e sul finanziamento potrebbero continuare a pesare sulle società interessate.
Conclusione
Le voci di liquidazione di VARA non dovrebbero essere riportate come un fallimento confermato del fondo. Le partecipazioni storiche e i cali simultanei delle azioni non stabiliscono la leva finanziaria attuale, le perdite realizzate o l'insolvenza.
La lezione più ampia è più duratura: un settore promettente non rende sostenibile ogni struttura di finanziamento. La domanda di AI, la redditività aziendale e la capacità di un trader di sopravvivere alla volatilità sono tre cose diverse.


