Qu'est-ce que la tokenisation DTCC ?
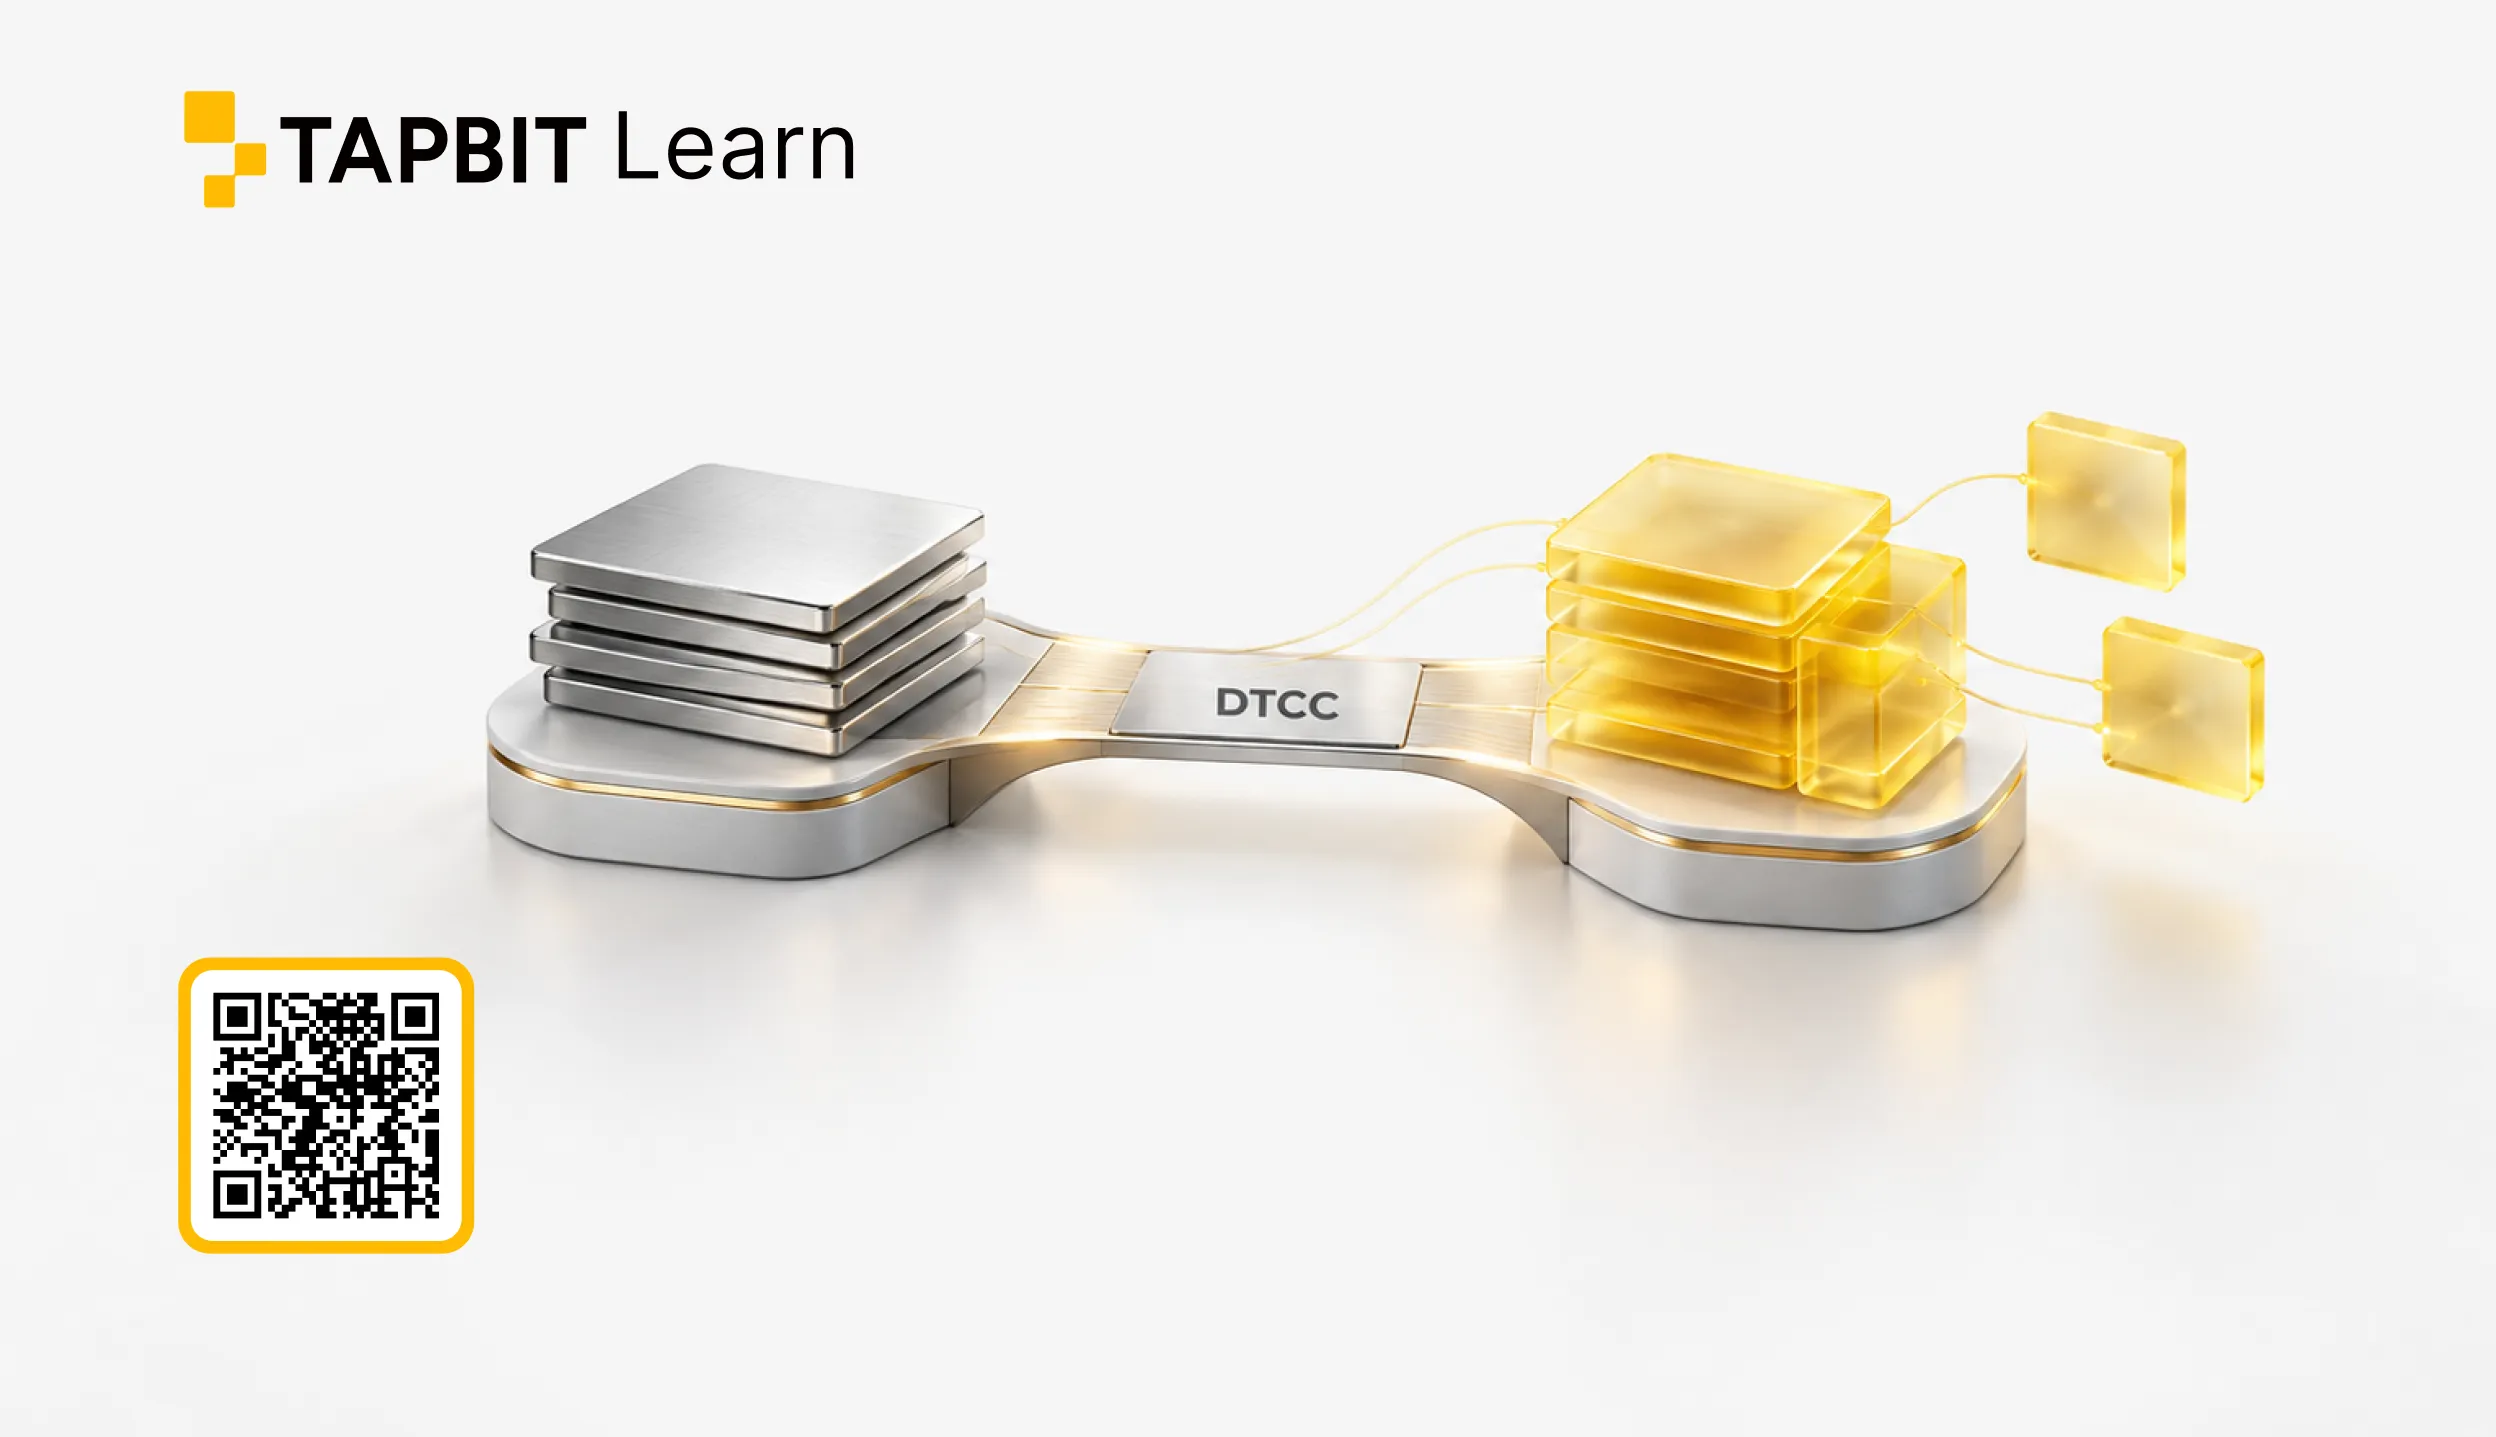
La tokenisation DTCC est un processus réglementé de représentation de titres éligibles, traditionnellement détenus, sous forme de droits basés sur la blockchain. L'actif sous-jacent reste une action, un ETF ou un titre du Trésor américain. Le jeton blockchain modifie la manière dont l'enregistrement de propriété peut être détenu et livré ; il ne remplace pas l'actif par un jeton crypto sans rapport.
DTCC est la Depository Trust & Clearing Corporation, un fournisseur majeur d'infrastructure de marché post-négociation. Sa filiale, la Depository Trust Company, ou DTC, détient des titres et traite les changements de propriété après les transactions. DTCC n'est pas une bourse de valeurs et ne décide pas du prix du marché d'une action.
En mai 2026, DTCC a annoncé son intention de lancer le service de tokenisation de la DTC en octobre 2026 après une activité de production limitée. Sauf si DTCC publie une confirmation distincte, ce calendrier doit être décrit comme un plan plutôt qu'un lancement achevé.
Que fait DTCC sur les marchés traditionnels ?
Une transaction d'actions comprend plusieurs étapes qui sont faciles à combiner dans le langage courant. Premièrement, un investisseur soumet un ordre par l'intermédiaire d'un courtier. Un lieu de négociation fait correspondre les ordres d'achat et de vente. La compensation calcule ensuite ce que chaque partie doit livrer. Le règlement achève l'échange de titres et de liquidités, tandis que les systèmes de conservation mettent à jour les enregistrements de propriété.
Les filiales de DTCC se situent principalement dans ces étapes post-négociation. La DTC agit comme un dépositaire central de titres, permettant le changement de propriété par des écritures électroniques au lieu de déplacer à plusieurs reprises des certificats papier. DTCC a rapporté que la DTC détenait plus de 114 billions de dollars d'actifs en dépôt lorsqu'elle a décrit le nouveau service de tokenisation.
Cette position existante est importante. Une nouvelle plateforme blockchain peut créer un jeton, mais elle a toujours besoin d'une connexion fiable à l'actif légalement reconnu. La DTC commence avec des actifs déjà détenus au sein de l'infrastructure de marché établie.
Comment fonctionne la tokenisation DTCC ?

Le processus commence par un titre éligible détenu via la DTC. Un participant DTC éligible demande une livraison tokenisée et fournit les instructions requises. Selon le flux de travail, ces instructions peuvent inclure la blockchain sélectionnée et une adresse de portefeuille numérique enregistrée.
La DTC représente ensuite le droit du participant sous forme tokenisée. Le jeton n'est pas destiné à être une deuxième action économiquement différente. Il représente la même position de propriété réglementée utilisant l'infrastructure blockchain. Le droit peut être transféré ultérieurement au sein du système approuvé ou reconverti en une position traditionnelle par écriture comptable via la dé-tokenisation.
La structure Nasdaq approuvée ajoute un détail important : la tokenisation est une instruction post-négociation. Les ordres traditionnels et tokenisés peuvent utiliser le même carnet d'ordres et la même priorité d'exécution. Après l'exécution d'une transaction, la préférence de tokenisation du participant est envoyée à la DTC pour le traitement du règlement.
Quels actifs peuvent être tokenisés ?
Le cadre de non-action de la SEC décrit par DTCC couvre un groupe défini d'actifs liquides. Ceux-ci comprennent les composantes du Russell 1000, les ETF qui suivent les indices majeurs et les bons du Trésor américain, notes et obligations.
La portée restreinte permet à l'infrastructure de marché, aux portefeuilles, aux contrôles et aux processus inter-chaînes d'être testés avec des titres largement suivis. Cela ne signifie pas que toutes les actions de sociétés privées, les actions de petite capitalisation, les titres étrangers ou les actifs cryptographiques sont automatiquement qualifiés.
DTCC a également réuni plus de 50 entreprises de la finance traditionnelle et des actifs numériques pour travailler sur les normes opérationnelles. Le groupe comprenait des dépositaires, des gestionnaires d'actifs, des courtiers, des lieux de négociation, des entreprises technologiques et des entreprises de blockchain. La gamme montre que la tokenisation nécessite plus que la frappe : la conservation, la conformité, les contrôles de portefeuille, le reporting et l'interopérabilité doivent fonctionner ensemble.
Les titres tokenisés préservent-ils les droits des investisseurs ?
Les droits des investisseurs constituent la différence centrale entre le modèle de la DTC et de nombreux jetons d'actions qui suivent les prix. Selon la proposition Nasdaq approuvée, une action éligible tokenisée doit être fongible avec sa version traditionnelle, partager son CUSIP et son ticker, et fournir les mêmes droits et privilèges.
Ces droits comprennent une participation au capital de l'entreprise, les dividendes applicables, les droits de vote et une créance sur les actifs résiduels en cas de liquidation de l'entreprise. Une action tokenisée et son homologue traditionnel utiliseraient également le même carnet d'ordres Nasdaq et la même priorité d'exécution.
Cette parité empêche la tokenisation de transformer discrètement un actionnaire en un client non garanti d'un émetteur de jetons. Elle maintient également la surveillance du marché et les règles de valeurs mobilières établies connectées à la transaction.
La tokenisation DTCC signifie-t-elle un règlement instantané ?
Non. La blockchain peut prendre en charge une livraison d'actifs plus rapide et plus programmable, mais la tokenisation n'annule pas automatiquement les processus juridiques, de financement et de risque entourant une transaction de titres.
Selon le cadre Nasdaq approuvé, les transactions tokenisées continuent d'être réglées sur une base J+1. Cela signifie que le règlement est prévu pour un jour ouvrable après la date de la transaction. Le moteur de correspondance de Nasdaq traite la transaction de la même manière que le participant demande un règlement traditionnel ou tokenisé ; la préférence de format parvient à la DTC après l'exécution.
Cette distinction sépare quatre concepts. Les heures de négociation déterminent quand les ordres peuvent être soumis. La mise en correspondance crée la transaction. La compensation calcule les obligations. Le règlement achève l'échange de liquidités et de titres. Une blockchain peut améliorer la couche finale de propriété et de livraison sans rendre immédiatement chaque étape précédente continue ou instantanée.
Tokenisation DTCC vs Jetons d'actions natifs de crypto
| Caractéristique | Titre DTC tokenisé | Action conventionnelle | Jeton d'action qui suit le prix |
|---|---|---|---|
| Position sous-jacente | Titre réglementé détenu par la DTC | Titre réglementé | Dépend de la structure de l'émetteur |
| Droits de propriété directe | Conçu pour correspondre à l'action traditionnelle | Oui | Peut ne pas les fournir |
| Vote et dividendes | Préservés le cas échéant | Préservés le cas échéant | Dépend des conditions du produit |
| Exécution | Même carnet d'ordres Nasdaq selon la proposition approuvée | Carnet d'ordres de la bourse traditionnelle | Marché spécifique à la plateforme |
| Règlement | J+1 selon la structure Nasdaq actuelle | Généralement J+1 pour les actions américaines | Spécifique à la plateforme |
| Enregistrement blockchain | Oui | Pas de forme tokenisée | Oui |
Pourquoi Wall Street déplace-t-elle les actifs sur la chaîne ?
Le premier avantage est l'interopérabilité. Un droit tokenisé standardisé peut être conçu pour se déplacer sur des systèmes approuvés tout en conservant un lien clair avec le titre en dépôt. DTCC a déclaré que son groupe de travail testait comment les actifs tokenisés DTC pourraient fonctionner sur plusieurs chaînes.
Le deuxième avantage est la mobilité des garanties. Les banques et les courtiers détiennent d'importants pools de titres qui peuvent servir de garanties. Un enregistrement blockchain contrôlé pourrait faciliter l'identification, le transfert et la programmation de ces actifs à travers des processus financiers connectés, réduisant la réconciliation répétée entre des bases de données distinctes.
Le troisième avantage est la programmabilité. Les règles de conformité, l'éligibilité des portefeuilles et les instructions de transaction peuvent être intégrées dans le flux de travail opérationnel. Cela ne supprime pas les intermédiaires ou la réglementation ; cela leur donne une couche technique différente.
Des heures de négociation plus longues et un règlement plus rapide peuvent découler de cette infrastructure, mais ni l'un ni l'autre n'est garanti par la seule tokenisation. Les règles du marché, la disponibilité des liquidités, les fournisseurs de liquidités et les systèmes de gestion des risques doivent également soutenir le changement.
Suivre les thèmes des actions tokenisées sur Tapbit
La tokenisation est étroitement liée aux entreprises qui construisent des infrastructures de courtage et d'actifs numériques. Les traders peuvent suivre des parties de ce thème via des contrats à terme perpétuels vérifiés sur Tapbit tels que HOOD-USDT et NVDA-USDT.

Ces contrats ne sont pas des actions tokenisées DTC. Ils offrent une exposition aux prix via des contrats à terme perpétuels et ne donnent pas aux détenteurs de droits de vote, de dividendes ou de propriété directe sur Robinhood ou Nvidia. La distinction est importante car « lié aux actions », « action tokenisée » et « contrat à terme sur actions » décrivent des produits juridiques et économiques différents.
Comment trader un thème du marché boursier sur Tapbit
FAQ
La DTCC est-elle une blockchain ?
Non. DTCC est une infrastructure de marché financier. Sa filiale DTC développe un service qui utilise la blockchain pour représenter des titres éligibles.
Une action tokenisée DTC représente-t-elle une propriété réelle ?
Selon la structure approuvée, une action éligible tokenisée est conçue pour porter les mêmes droits de propriété, de dividendes, de vote et résiduels que son homologue traditionnel.
Les titres tokenisés DTCC sont-ils échangés 24h/24 et 7j/7 ?
La tokenisation seule ne crée pas de trading d'échange 24h/24 et 7j/7. Les heures de négociation dépendent du lieu et des règles du marché applicables.
Une action tokenisée est-elle la même qu'un contrat à terme sur actions ?
Non. Une action tokenisée peut représenter la propriété de l'action sous-jacente. Un contrat à terme ou perpétuel offre une exposition aux prix des dérivés sans droits d'actionnaire directs.


